Belegfehler kosten Freiberufler
2.400 $ an Abzügen jedes Jahr
Ich habe den Beleg gefunden. Es war ein Home-Depot-Zettel von einem Projekt im letzten März – 127,43 $ für Holz, Schrauben und Schleifpapier. Das Problem war nicht, dass ich ihn nicht finden konnte. Das Problem war, dass das Thermopapier nach 11 Monaten in einer Schreibtischschublade zu einem Geist verblasst war. Das Datum war unleserlich. Der Händlername war ein blasser grauer Fleck. Der Abzug war real. Der Beweis nicht.
Wichtigste Erkenntnisse
- Die meisten Freiberufler, die sich selbst für schlechte Buchführung verantwortlich machen, wissen nicht, dass Thermopapier – die glänzende, hitzeempfindliche Beschichtung auf den meisten Einzelhandelsbelegen – sich chemisch selbst zerstört und in 6 bis 12 Monaten unleserlich wird, egal wie ordentlich es abgelegt wird.
- Die IRS verlangt fünf Dokumentationselemente, um jede geschäftliche Ausgabe zu belegen – Betrag, Zeit, Ort, geschäftlicher Zweck und geschäftliche Beziehung (mit wem du dich getroffen hast) – aber eine Standard-Kreditkartenquittung erfasst nur drei, und die fehlenden zwei fehlen nicht, weil du sie vergessen hast.
- Diese Lücke zu schließen, erfordert nicht, dass du Buchhalter wirst – ImageToTable.ai extrahiert Datum, Anbieter und Betrag aus jedem Belegformat (verblasstes Papier, E-Mail, Handy-Screenshot) in eine strukturierte Tabelle, sodass nur noch die Notiz zum geschäftlichen Zweck fehlt, die eine Ausgabe in einen prüfungssicheren Abzug verwandelt.
Der Abzug war real. Der Beleg war nicht bereit.
Dieser Home-Depot-Beleg ist kein seltener Fehler. Er ist der Normalfall. Die meisten Einzelhandelsbelege werden auf Thermopapier gedruckt – einer hitzeempfindlichen Beschichtung, die sich verdunkelt, wenn der Druckkopf sie berührt, und oxidiert, wenn sie Licht, Hitze oder Feuchtigkeit ausgesetzt ist. Die US-Handelskammer warnt, dass Thermobelege bei normalen Lagerbedingungen innerhalb von 6 bis 12 Monaten unleserlich werden. Wenn du als Freiberufler das ganze Jahr über Belege sammelst und sie zur Steuerzeit hervorholst, hat sich jeder Beleg aus der ersten Jahreshälfte in dem Behälter, in dem du ihn aufbewahrt hast, still und leise zersetzt.
Ich habe meine ordentlich nach Monaten abgeheftet. Hat trotzdem nichts gebracht. Die Chemie interessiert sich nicht für dein Ablagesystem.
Die Forschung bestätigt, was jeder, der schon einmal eine Schedule C eingereicht hat, vermutet. Freiberufler ohne systematische Ausgabenverfolgung verpassen durchschnittlich $2.400 an legitimen Abzügen pro Jahr, so die National Association of Tax Professionals. Die National Association for the Self-Employed beziffert den Betrag sogar noch höher – $3.000 bis $5.000 pro Jahr an verpassten Abzügen für unabhängig Beschäftigte. Das ist kein Geld, das du nicht ausgegeben hast. Es ist Geld, das du tatsächlich ausgegeben hast – für Material, Software, Reisen, Mahlzeiten – und dann nicht nachweisen konntest, dass es geschäftlich war.
Verpasste Abzüge sind eine Art von Problem. Die Selbstständigensteuer beträgt 15,3 % – dein Anteil an Social Security und Medicare, plus den Arbeitgeberanteil, den ein W-2-Unternehmen für dich gezahlt hätte. Jeder Dollar an abzugsfähigen Ausgaben, den du nicht geltend machst, wird mit deinem Grenzsteuersatz und den 15,3 % obendrauf besteuert. Ein verpasster Abzug von $1.000 bei einem Grenzsteuersatz von 22 % plus Selbstständigensteuer kostet dich etwa $373 – nicht in einer hypothetischen Zukunft, sondern in der tatsächlichen Steuererklärung dieses Jahres. $2.400 an verpassten Abzügen bedeuten etwa $895 an unnötig gezahlter Steuer. Jedes Jahr.
Die meisten Freiberufler verlieren Abzüge nicht, weil sie nicht wissen, was abzugsfähig ist. Sie verlieren sie, weil die Unterlagen nicht bereit sind, wenn der IRS danach fragt – und kein Abzug überlebt ohne Unterlagen. In diesem Artikel geht es um die konkreten Dokumentationsfehler, die Abzüge killen, die IRS-Regeln dahinter und wie man jeden einzelnen behebt.
„Ich dachte, ich hätte alle meine Belege.“ Hast du wahrscheinlich auch. Sie sind nur in fünf verschiedenen Formaten verteilt, die nicht miteinander kommunizieren.
Der Belegstapel als Freiberufler ist kein einzelner Stapel. Es sind mindestens drei Formate, die über verschiedene Tools verstreut sind:
- Papierbelege — der Home-Depot-Beleg für Projektmaterialien, der Staples-Beleg für Bürobedarf, das Parkhausticket vom Kundentermin. Sie verblassen aktiv.
- E-Mail-Bestätigungen — Amazon-Business-Bestellungen, Software-Abo-Belege (Adobe, Notion, QuickBooks), Domain-Verlängerungen, jährliche SaaS-Zahlungen. Vergraben in einem Postfach mit tausenden anderen Nachrichten, nur auffindbar, wenn du dich exakt an den Anbieternamen erinnerst.
- Handy-Screenshots — der Uber-Beleg nach einem Kundenbesuch, der Square-Beleg per SMS von einem Lieferanten, die Venmo-Zahlung an einen Auftragnehmer. Deine Kamera-Roll nennt sie IMG_5821.png, nicht „März_HomeDepot_Projektmaterialien“.
Jedes Format hat eine andere Art zu versagen. Papierbelege verblassen. E-Mail-Belege gehen in der Suche verloren — du weißt, dass du 179 $ für Adobe ausgegeben hast, aber den Beleg in deinem Postfach zu finden, dauert drei Minuten. Handy-Screenshots haben keine Metadaten, die sie einer Steuerkategorie zuordnen. Zur Steuerzeit organisierst du nicht deine Ausgaben — du betreibst Archäologie über drei verschiedene Medien hinweg, jedes mit seinem eigenen Auffindbarkeitsproblem.
Ein Beitrag auf r/smallbusiness hat es auf den Punkt gebracht: „Ich ertrinke in Belegen für die Steuersaison. Ich nutze aktuell die Schuhkarton-Methode (verurteilt mich nicht).“ Auf r/indiebiz schrieb ein anderer Freiberufler: „Mir ist klar geworden, dass ich furchtbar darin bin, Belege organisiert zu halten — ich habe meistens nur irgendwelche Screenshots.“ Und auf r/tax die emotionale Belastung: „Selbstständig mit null Aufzeichnungen/Belegen. Gelähmt vor Angst.“
Das sind keine unorganisierten Menschen. Es sind Menschen, deren Dokumentationssystem — „alles aufheben, später klären“ — funktioniert hat, bis das Volumen einen kritischen Punkt erreichte, an dem „später“ „nie“ bedeutete. Was das Ganze schlimmer macht: Die meisten dieser Belege könnten mit dem richtigen Ansatz in Minuten in strukturierte, steuerfertige Aufzeichnungen umgewandelt werden. Ein Beleg-Extraktionstool, das Felder liest — Datum, Anbieter, Betrag, Kategorie — und sie in eine Tabelle ausgibt, erfasst gleichzeitig alle vier IRS-Dokumentationsanforderungen in einem einzigen Durchgang. Aber die meisten Freiberufler entdecken das erst, nachdem sie ein Wochenende damit verbracht haben, 200 Belege manuell in Excel zu tippen.
Formatvielfalt ist kein persönliches Versagen. Es ist ein strukturelles Problem. Deine Belege kommen in dem Format an, das der Anbieter wählt, nicht in dem Format, das dein Steuerberater braucht. Bis du diese Lücke überbrückst — mit einem System, das Papier, E-Mails und Screenshots in einen einzigen Datensatz normalisiert — ist die Lücke selbst der Ort, an dem Abzüge sterben.
Die vier Elemente, von denen niemand spricht – bis dein Steuerberater extra dafür abrechnet, sie zu korrigieren
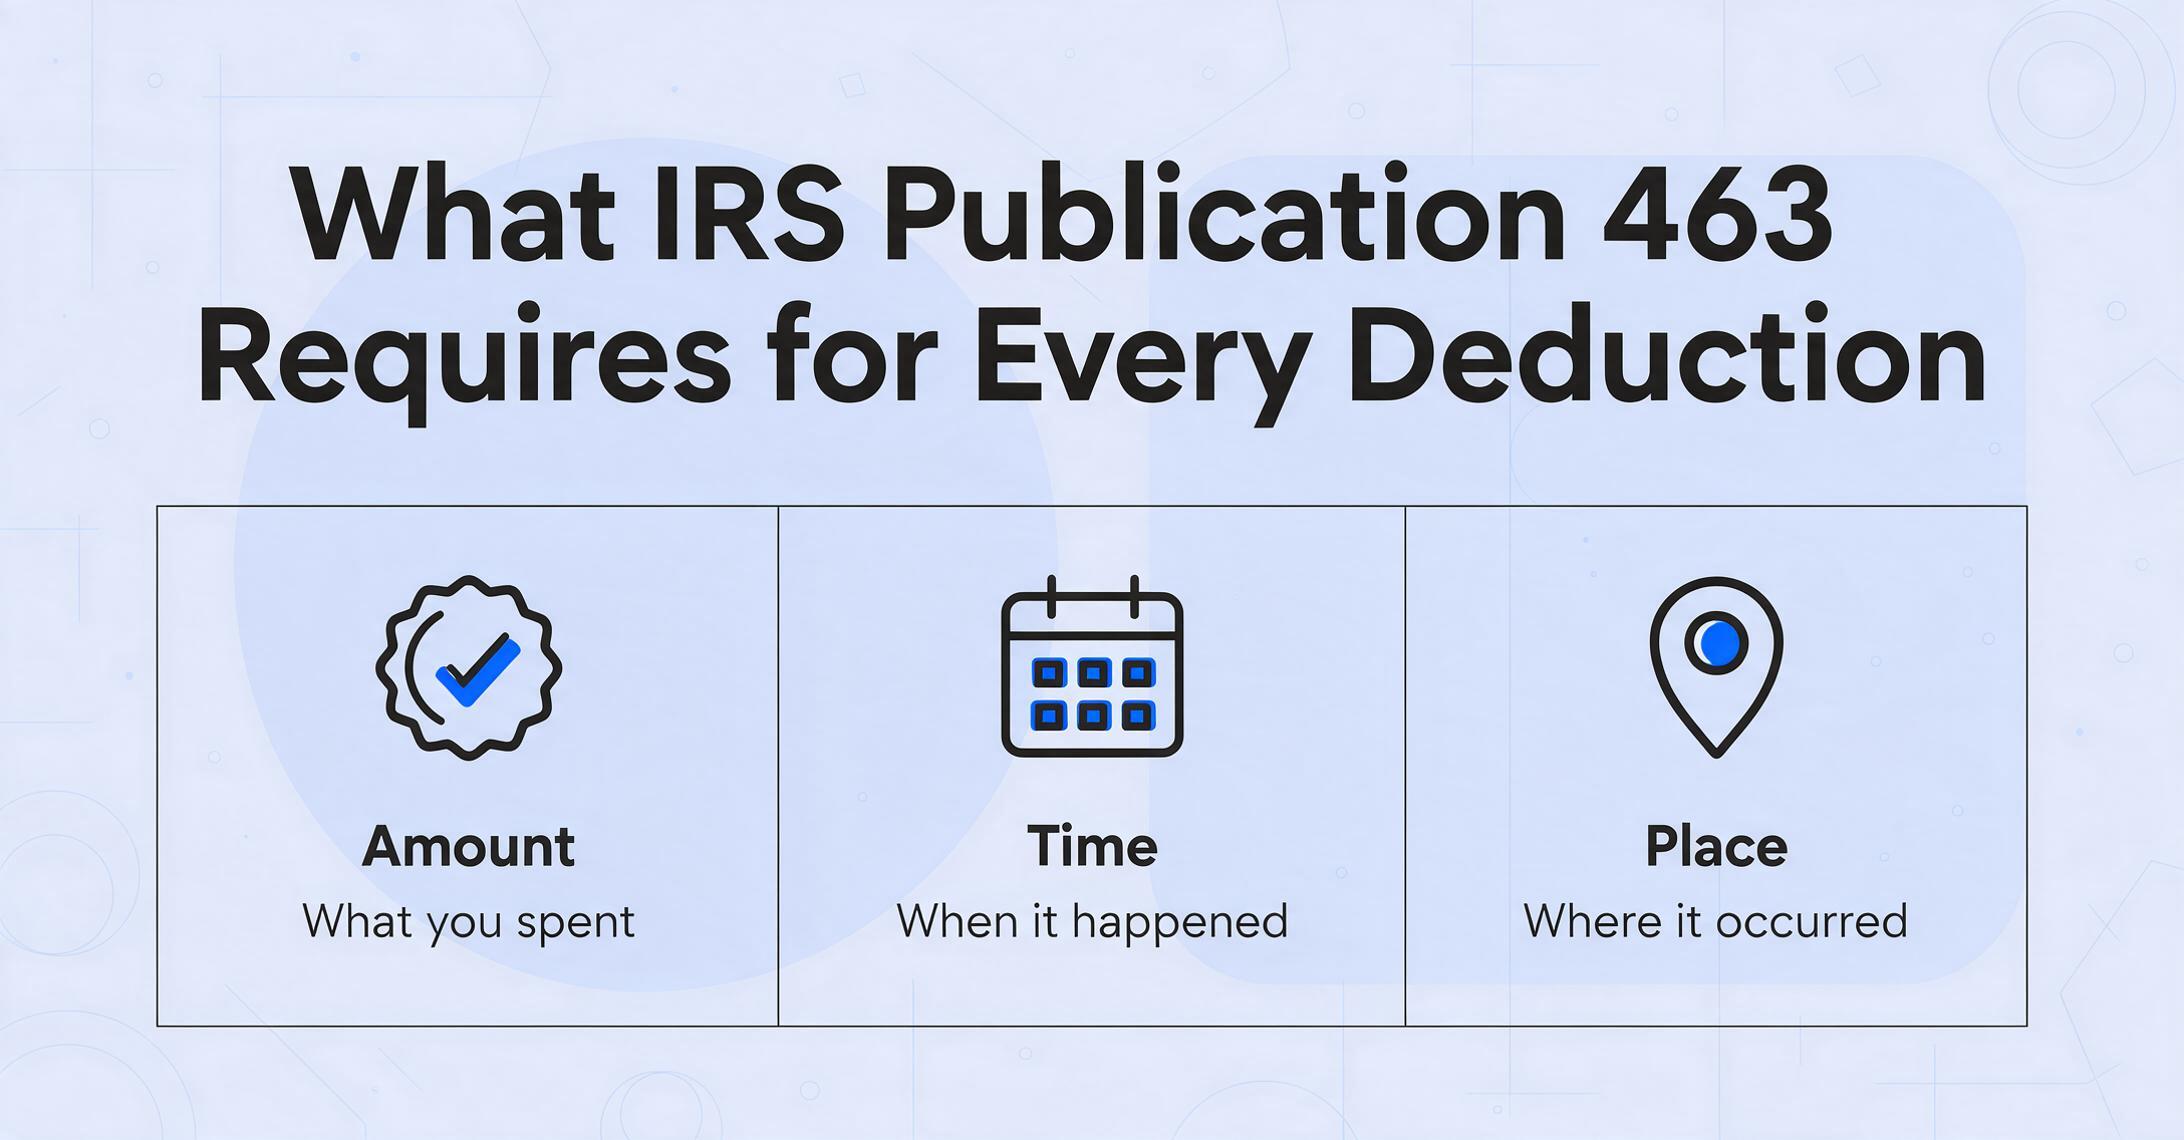
Bevor wir uns konkrete Abzugskategorien ansehen, gibt es eine Regel, die für alle gilt. IRS Publication 463 verlangt, dass jede abzugsfähige geschäftliche Ausgabe mit vier Elementen belegt wird: Betrag, Zeit, Ort und geschäftlicher Zweck. Für Mahlzeiten und Bewirtung kommt ein fünftes Element hinzu: geschäftliche Beziehung – mit wem du dich getroffen hast und welche Verbindung diese Person zu deiner Arbeit hat.
Das sind keine Empfehlungen. Treasury Regulation § 1.274-5A legt sie als rechtliche Anforderungen fest. Wenn ein Steuergericht einen Abzug ablehnt, liegt das selten daran, dass die Ausgabe nicht legitim war. Sondern daran, dass der Steuerpflichtige keine Aufzeichnungen vorlegen konnte, die alle vier Kriterien erfüllen. Zwei aktuelle Fälle zeigen, was passiert, wenn die Dokumentation unzureichend ist:
- In Elbasha v. Commissioner (T.C. Memo. 2022-1) machte ein Arzt Reisekosten für eine medizinische Konferenz in Kairo geltend. Der IRS lehnte sie ab. Das Steuergericht stimmte zu – nicht weil die Reise nicht beruflich war, sondern weil der Steuerpflichtige nur zusammenfassende Übersichten ohne Belege für konkrete Beträge, Daten und geschäftliche Aktivitäten zu jeder Ausgabe vorlegte.
- In Eze v. Commissioner (T.C. Memo. 2022-83) machte ein IT-Berater Fahrzeugkosten für zwei Unternehmen geltend. Fast alle wurden abgelehnt – nicht weil die Kilometer nicht gefahren wurden, sondern weil der Steuerpflichtige viele Ausgaben bar zahlte und keine Aufzeichnungen vorlegen konnte, die konkrete Beträge mit konkreten geschäftlichen Zwecken verknüpften.
Jetzt schau dir an, was ein typischer Beleg-Workflow von Freiberuflern erfasst. Ein Smartphone-Foto eines Home-Depot-Belegs erfasst den Betrag. Das Datum ist meist lesbar. Der Ort? Der Händlername. Der geschäftliche Zweck? Wird fast nie im Moment der Transaktion erfasst. „Für welches Projekt war das?“ Monate später aus einem Beleg zu rekonstruieren, auf dem „2x4x8 KD HT SPF – 3,47 $“ steht, ist Rätselraten. Und Rätselraten ist keine IRS-konforme Dokumentation.
Diese Lücke – zwischen dem, was das Gesetz verlangt, und dem, was typische Beleg-Workflows erfassen – ist der Ort, an dem die nächsten vier Fehler leben. Jeder davon ist eine konkrete Art, wie sich diese Dokumentationslücke in einer bestimmten Abzugskategorie zeigt.
Das Muster wiederholt sich in jeder Abzugskategorie: eine legitime Ausgabe, ein Beleg, der zwei oder drei Elemente erfasst, ein fehlendes viertes Element (meist der geschäftliche Zweck) und ein Abzug, der bei einer Prüfung scheitern würde. Das zu beheben erfordert keine bessere Buchhaltung. Es erfordert, dass du änderst, welche Informationen du im Moment der Ausgabe erfasst.
Fehler 1: Das Homeoffice, das du nicht nachweisen kannst
Der Homeoffice-Abzug ist einer der wertvollsten Posten für Freiberufler – und einer der am häufigsten verlorenen, nicht weil Freiberufler nicht qualifiziert sind, sondern weil sie ihn nicht korrekt dokumentieren oder die falsche Berechnungsmethode wählen.
Das IRS verlangt, dass ein Homeoffice regelmäßig und ausschließlich geschäftlich genutzt wird (siehe IRS Publication 587). „Ausschließlich“ bedeutet, dass der Raum keinem anderen Zweck dient. Ein Gästezimmer mit Schreibtisch, Monitor und Aktenschrank, das nur für Kundenarbeit genutzt wird? Qualifiziert. Ein Esstisch, an dem du morgens arbeitest und abends isst? Nicht qualifiziert. Ein Gästezimmer mit Schreibtisch, das deine Schwiegereltern bei Besuchen nutzen? Nicht zulässig – und das IRS kann Fotos zur Überprüfung anfordern.
Der größere, weniger offensichtliche Fehler ist jedoch die Wahl der Berechnungsmethode. Das IRS bietet zwei Methoden an:
- Vereinfachte Methode: 5 $ pro Quadratfuß, bis zu 300 Quadratfuß. Maximaler Abzug: 1.500 $. Kein Formular 8829 erforderlich. Keine Abschreibungsverfolgung.
- Tatsächliche Kostenmethode: Prozentsatz der tatsächlichen Kosten – Miete, Nebenkosten, Versicherung, Reparaturen, Abschreibung. Erfordert Formular 8829.
Die meisten Freiberufler nutzen die vereinfachte Methode, weil sie einfach ist. Und für viele lässt sie Geld auf dem Tisch – manchmal eine Menge.
Nimm einen Freiberufler, der eine 1.200-Quadratfuß-Wohnung für 2.000 $/Monat in Chicago mietet, mit einem eigenen 200-Quadratfuß-Homeoffice. Nach der vereinfachten Methode: 200 Quadratfuß × 5 $ = 1.000 $. Nach der tatsächlichen Kostenmethode:
| Ausgabe | Jährliche Kosten | Geschäftsanteil (200/1200 = 16,67 %) |
|---|---|---|
| Miete | 24.000 $ | 4.000 $ |
| Nebenkosten | 2.400 $ | 400 $ |
| Internet | 1.200 $ | 200 $ |
| Mieterhaftpflicht | 300 $ | 50 $ |
| Gesamt | 4.650 $ |
Vereinfachte Methode: 1.000 $. Tatsächliche Kostenmethode: 4.650 $. Differenz: 3.650 $ bleiben jedes Jahr auf dem Tisch. Bei einem Grenzsteuersatz von 22 % plus 15,3 % Selbstständigensteuer sind das zusätzlich 1.361 $ unnötige Steuern pro Jahr – nur weil du bei einer Abzugskategorie die falsche Methode gewählt hast.
Warum Freiberufler diesen Fehler machen: Die vereinfachte Methode dauert fünf Minuten. Formular 8829 dauert 20 Minuten und erfordert die Verfolgung tatsächlicher Nebenkostenabrechnungen, Versicherungsunterlagen und Mietzahlungen über das Jahr. Die einfachere Option kostet Tausende. Das ist die Falle – die Zeit, die du sparst, indem du die einfache Methode wählst, wird aus deiner Steuererstattung genommen.
Lösung: Berechne beide Methoden vor der Einreichung. Wenn die tatsächlichen Kosten einen größeren Abzug ergeben (was sie bei Mietern in mittel- bis hochpreisigen Gegenden meist tun), investiere die zusätzlichen 15 Minuten in Formular 8829. Sammle monatliche Nebenkostenabrechnungen und Mietbelege in einem digitalen Ordner – eine einmal im Monat durchgeführte Gewohnheit, die 90 Sekunden dauert.
Fehler 2: „Ich habe meine Fahrleistung einfach geschätzt“ – das Logbuch, das du nie geführt hast
Unter Freiberuflern ist das vielleicht der häufigste Dokumentationsfehler überhaupt. Es läuft so ab: Du fährst zu Kundenterminen, zum Bürobedarfsladen, zur Post, um Verträge zu verschicken. Du weißt, dass diese Kilometer abzugsfähig sind. Bei der Steuererklärung schaust du in deinen Kalender, zählst die Fahrten, multiplizierst mit einer grob geschätzten Entfernung und trägst eine Zahl ein.
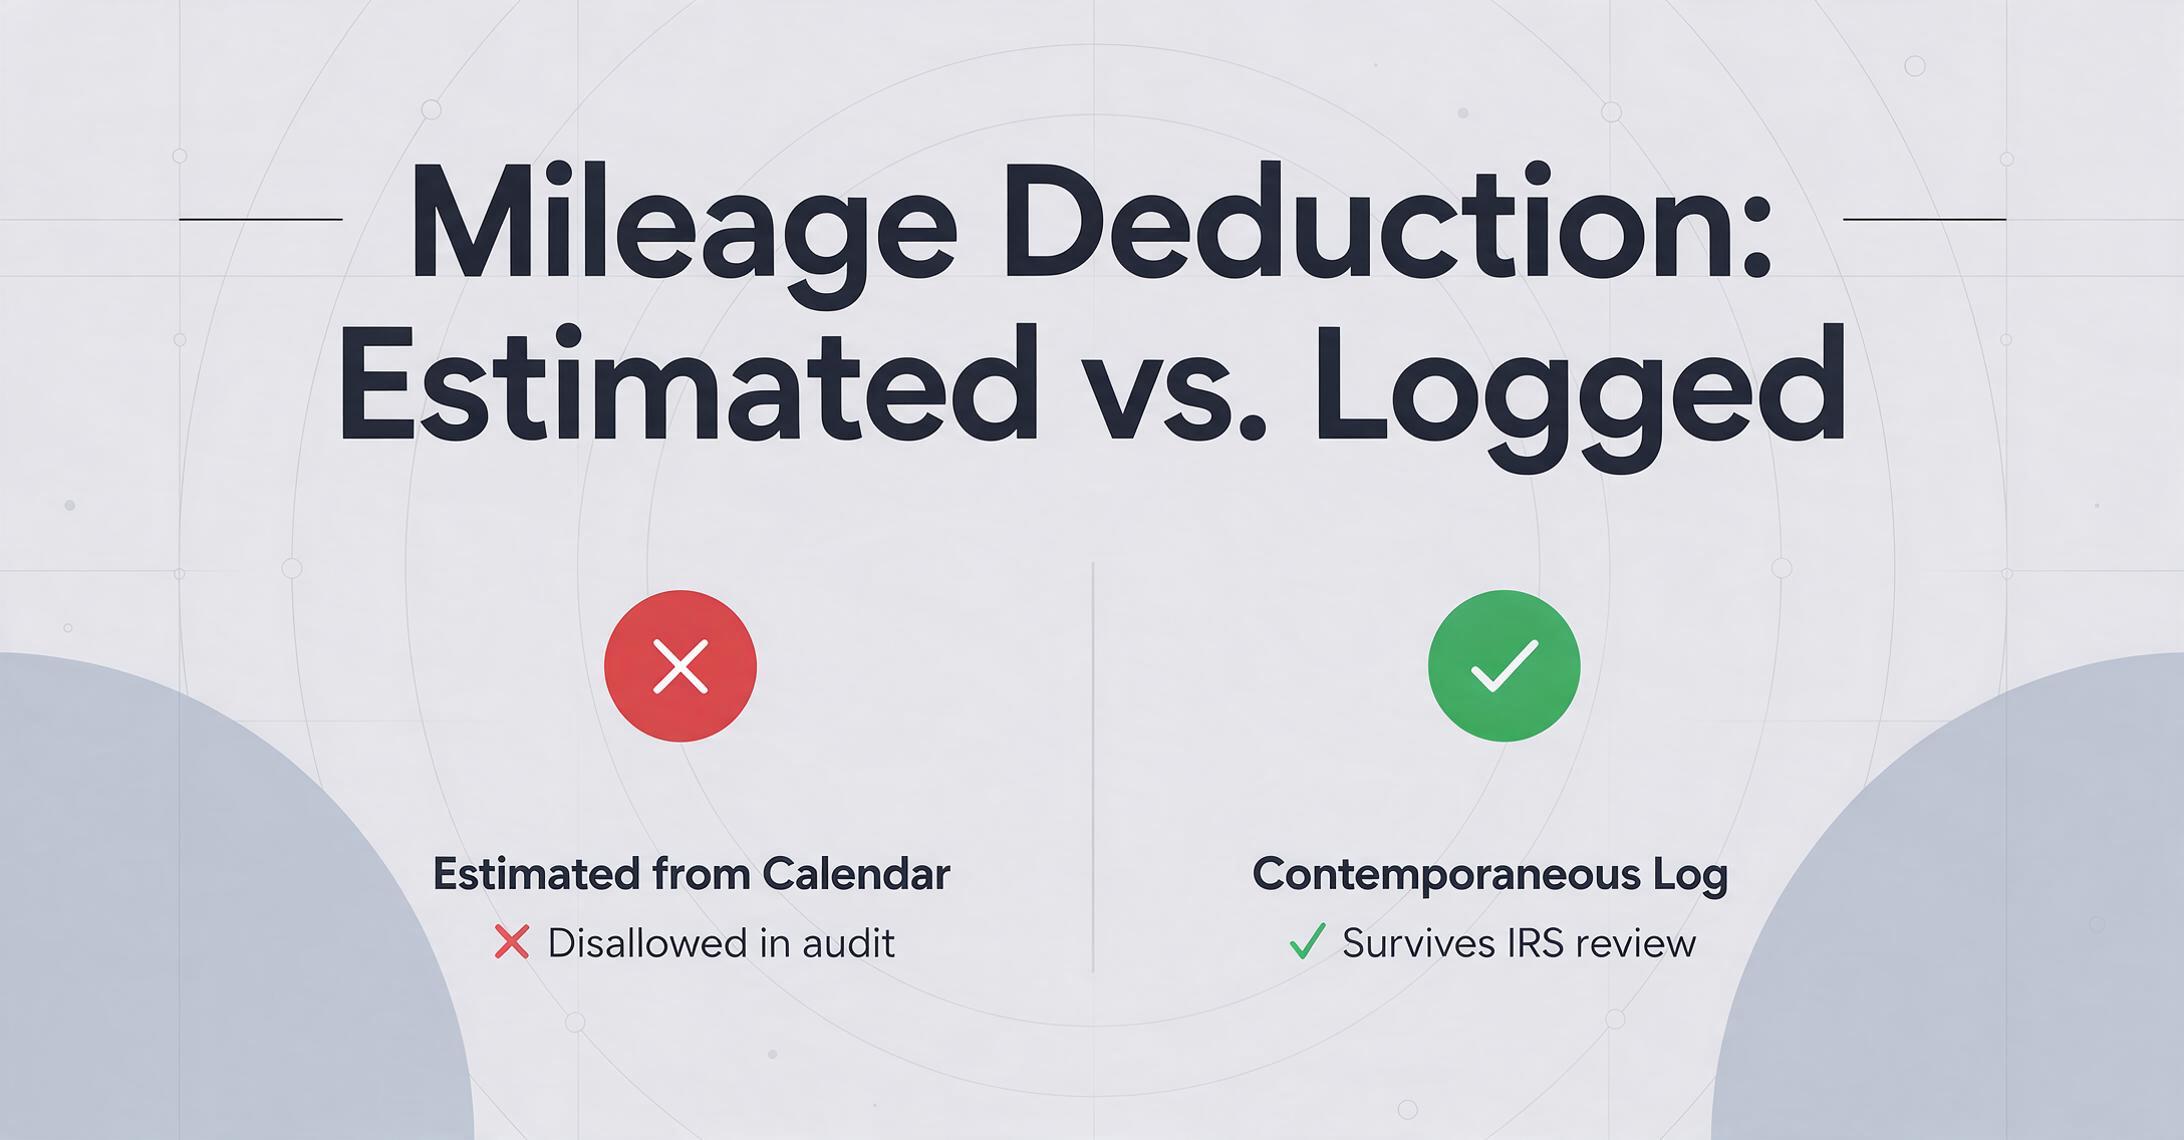
Die IRS akzeptiert keine Schätzungen. Die IRS-Regeln zur geschäftlichen Fahrzeugnutzung verlangen ein zeitnah geführtes Fahrtenbuch – keine Rekonstruktion aus deinem Kalender. Jeder Eintrag muss enthalten: Datum, Startpunkt, Ziel, geschäftlichen Zweck und gefahrene Kilometer. Ein Logbuch, das im März aus den Kalendereinträgen vom Dezember erstellt wurde, übersteht keine Prüfung – und die IRS kann den gesamten Fahrzeugabzug streichen, nicht nur die Kilometer, die du nicht nachweisen kannst.
Dann gibt es noch die Wahlfalle, die Freiberufler Jahre später Geld kostet. Wenn du ein Fahrzeug erstmals geschäftlich in Betrieb nimmst, entscheidest du dich zwischen zwei Methoden:
- Pauschalbetrag pro Kilometer: 72,5 Cent pro Meile im Jahr 2026. Deckt Benzin, Wartung, Abschreibung, Versicherung ab. Einfache Multiplikation: Meilen × Satz.
- Tatsächliche-Kosten-Methode: Jeden Tankbeleg, jede Reparaturrechnung, jede Versicherungszahlung erfassen und den geschäftlichen Nutzungsanteil berechnen. Mehr Dokumentation, potenziell höherer Abzug.
Hier ist die Falle: Wenn du im ersten Jahr den Pauschalbetrag pro Kilometer nutzt, kannst du in späteren Jahren auf die tatsächlichen Kosten umsteigen. Wenn du im ersten Jahr die tatsächlichen Kosten nutzt, bist du für dieses Fahrzeug dauerhaft ausgesperrt vom Pauschalbetrag pro Kilometer. Die meisten Freiberufler, die im ersten Jahr die tatsächlichen Kosten wählen – weil ihr Steuerberater es empfohlen hat oder weil sie einen teuren Truck gekauft haben, den sie abschreiben wollten – merken nicht, dass sie die einfachere Methode für immer aufgegeben haben. Zwei Jahre später, wenn ihre Fahrleistung sinkt und sich die tatsächlichen Kosten nicht mehr rechnen, sitzen sie fest.
Warum Freiberufler diesen Fehler machen: Niemand sagt dir etwas über die Erstjahres-Bindung, wenn du das Fahrzeug kaufst. Die meisten Steuerberater erwähnen es einmal in einem Aufnahmegespräch. Die meisten Freiberufler erinnern sich nicht daran, es gehört zu haben. Wenn es darauf ankommt, ist die Wahl unwiderruflich.
Lösung: Nutze im ersten Jahr den Pauschalbetrag pro Kilometer, um dir Flexibilität zu erhalten. Nutze eine Fahrtenbuch-App (Everlance, MileIQ, Hurdlr), die im Hintergrund läuft – du musst nicht daran denken, Fahrten zu protokollieren; sie erkennt sie automatisch und du ordnest sie mit einem Tipp als geschäftlich oder privat ein. Bei 72,5 Cent pro Meile entsprechen 5.000 Geschäftsmeilen einem Abzug von 3.625 $. Ein zeitnah geführtes Logbuch – automatisch generiert oder manuell – ist der Unterschied zwischen dem Geltendmachen und dem Verlieren des Abzugs.
Fehler 3: Der Beleg fürs Essen, der nichts beweist
Du nimmst einen Kunden zum Mittagessen mit. Die Rechnung beträgt 65 $. Du zahlst mit deiner Geschäftskreditkarte. Du hebst den Beleg auf – „Bistro Leopard, 14.03.2026, 65,00 $.“ Bei der Steuererklärung setzt du 32,50 $ (50 % von 65 $) als abzugsfähiges Geschäftsessen an.
Dieser Beleg beweist, dass du am 14. März im Bistro Leopard 65 $ ausgegeben hast. Er beweist Betrag, Zeit und Ort. Er beweist nicht den geschäftlichen Zweck oder die geschäftliche Beziehung – die beiden Elemente, die ein abzugsfähiges Geschäftsessen von einem nicht abzugsfähigen privaten Mittagessen unterscheiden. Ein Prüfer, der diesen Beleg sieht, sieht ein Essen. Er sieht keinen Kunden, kein Geschäftsgespräch und keinen Bezug zu deiner freiberuflichen Arbeit.
In einem aktuellen Steuergerichtsfall (T.C. Memo. 2024-82) setzte eine Software-Beraterin fast 9.000 $ für „Arbeitsmittagessen“ ab. Die einzige Dokumentation, die sie vorlegte, waren Kontoauszüge. Das Gericht wies jeden Essensabzug zurück und stellte fest: „Die Kosten für das Mittagessen während des Arbeitstags sind – ohne Weiteres – kein abzugsfähiger Geschäftsaufwand.“
Dieser eine Satz fasst das gesamte Problem zusammen. Eine Kreditkartenbelastung von einem Restaurant zeigt, dass du dort gegessen hast. Sie zeigt nicht, dass du dort mit einem Kunden gegessen hast, dass du ein Projekt besprochen hast oder dass das Essen gewöhnlich und notwendig für dein Geschäft war. Ohne Vermerk zum Zeitpunkt des Essens ist der Abzug ein Beleg mit einer unerzählten Geschichte – und unerzählte Geschichten überleben keine Prüfungen.
Warum Freiberufler diesen Fehler machen: Ein Vermerk fühlt sich wie optionale Buchhaltung an, nicht wie eine gesetzliche Anforderung. Niemand sagt dir, dass der Vermerk die Dokumentation ist – dass du ohne ihn eine Ausgabe hast, aber keinen Abzug. Wenn du im März deine Steuererklärung machst, ist es fast unmöglich zu rekonstruieren, mit wem du vor acht Monaten an einem Dienstag gegessen hast.
Lösung: Schreibe direkt nach dem Essen auf den Beleg – oder in deine Ausgaben-App. Ein Edding auf der Rückseite eines Papierbelegs funktioniert: „Mittagessen mit [Kundenname], Q3-Retainer-Verlängerung besprochen.“ Bei einem digitalen Beleg nutze das Notizfeld. Bei einer Kreditkartentransaktion füge einen Vermerk hinzu: „Geschäftsessen – Kunde [Name], [Thema] besprochen.“ Das dauert 15 Sekunden am Tisch. Es ist der Unterschied zwischen einem Abzug, der Bestand hat, und einem, der unter Prüfung zusammenbricht.
Die Vermerks-Gewohnheit ist die günstigste Prüfungsversicherung, die du je kaufen wirst. Fünfzehn Sekunden pro Essen, 30 Essen pro Jahr = 7,5 Minuten jährlich. Vergleiche das mit dem Verlust von 50 % jedes Essensabzugs, weil du nicht beweisen kannst, wer am Tisch saß.
Fehler 4: Der 75-Dollar-Mythos – oder „Ich dachte nicht, dass ich dafür einen Beleg brauche“
Unter Freiberuflern ist weit verbreitet, dass das IRS für Ausgaben unter 75 Dollar keine Belege verlangt. Das ist falsch – und zwar so, dass es Abzüge kostet.
Die 75-Dollar-Regel stammt aus Treasury Regulation § 1.274-5(c)(2)(iii) und wird in IRS Publication 463 ausführlich behandelt. Sie gilt speziell für Transportkosten – nicht für alle geschäftlichen Ausgaben. Für Nicht-Transportkosten gibt es keine Dollargrenze, die dich von der Aufbewahrungspflicht befreit. Eine Parkgebühr von 12 Dollar und ein Laptop für 1.200 Dollar unterliegen demselben Dokumentationsstandard gemäß IRS Section 6001: Du musst Aufzeichnungen führen, die ausreichen, um den Betrag und den geschäftlichen Zweck der Ausgabe nachzuweisen.
Aber der Mythos hält sich. Freiberufler verzichten darauf, Belege für die 8-Dollar-Parkgebühr, den 14-Dollar-Bürobedarf oder das 23-Dollar-Software-Abo aufzuheben. Jeder einzelne Betrag ist klein. Zusammen sind sie erheblich. Ein Freiberufler, der 50 kleine Geschäftskäufe pro Jahr mit einem Durchschnitt von je 18 Dollar tätigt, hat 900 Dollar an Ausgaben ohne Dokumentation. Bei einem Grenzsteuersatz von 22 % plus Selbstständigensteuer sind das 336 Dollar verlorene Steuerersparnis pro Jahr – für Käufe, die so klein waren, dass sie sich nicht relevant anfühlten.
Warum Freiberufler diesen Fehler machen: Die 75-Dollar-Grenze für Transportbelege wurde so oft wiederholt, in so vielen Artikeln und Gesprächen, dass sie fälschlicherweise auf alle Ausgabenkategorien angewendet wurde. Die meisten Freiberufler hören es aus zweiter Hand und prüfen die eigentliche Regel nie. Das erste Mal, dass sie erfahren, dass es falsch ist, ist, wenn ein Steuerberater es ihnen sagt – meist, nachdem sie bereits Abzüge verloren haben.
Lösung: Speichere digitale Kopien jedes geschäftlichen Belegs, unabhängig vom Betrag. Bei Käufen vor Ort fotografiere den Beleg sofort mit deinem Handy – das löst gleichzeitig das Problem des Verblassens und des Formats. Bei Online-Käufen leite Bestellbestätigungen an einen eigenen E-Mail-Ordner weiter oder nutze ein Beleg-Scan-Tool, das automatisch aus deinem Posteingang importiert. Ein Tool, das Belegfelder in eine Tabelle extrahiert, macht daraus statt einer Ablage-Pflicht einen Ein-Klick-Vorgang – du fotografierst oder lädst den Beleg hoch, und Datum, Anbieter und Betrag werden automatisch in eine durchsuchbare Zeile übernommen.
Was das wirklich kostet, wenn es auf dem Schreibtisch deines Steuerberaters landet
Diese Fehler kosten nicht nur Abzüge. Sie kosten Honorare für den Steuerberater. Unorganisierte Unterlagen treiben die Kosten der Steuererstellung in die Höhe, weil dein Steuerberater – der 150 bis 400 $ pro Stunde abrechnet – abrechenbare Zeit mit Datenerfassung verbringt, statt mit Steuerstrategie.
Ein Freiberufler, der eine Kiste mit Belegen, einen Ordner mit Screenshots und einen Login zu seinem E-Mail-Postfach übergibt, zahlt beim Steuerberater einen Aufpreis. Statt kategorisierte Ausgaben zu prüfen und zusätzliche Abzüge zu identifizieren, tippt der Steuerberater (oder eher sein Nachwuchs) Lieferantennamen und Beträge in eine Tabelle – zum gleichen Stundensatz, den er für strategische Steuerplanung verlangen würde. Mehrere Steuerberater und Buchhaltungskanzleien haben festgestellt, dass unorganisierte Unterlagen die Kosten der Steuererstellung für Freiberufler um 2.000 bis 5.000 $ erhöhen – und das vor etwaigen verpassten Abzügen.
In der Zwischenzeit berichtet der IRS, dass 75 % der Prüfungsanpassungen bei Selbstständigen auf unzureichende Dokumentation zurückgehen, nicht auf betrügerische Angaben. Die Daten der National Association of Tax Professionals zeigen, dass Freiberufler ohne systematische Ausgabenverfolgung 35 % bis 50 % der förderfähigen Geschäftsausgaben verpassen. Und die Schedule-C-Prüfungsquote für Unternehmen mit 100.000 $ oder mehr Bruttoeinnahmen liegt bei etwa 2,4 % bis 2,5 % – etwa fünfmal so hoch wie die allgemeine Prüfungsquote für Einzelpersonen von ungefähr 0,5 %. Das sind keine entfernten Risiken. Sie sind strukturelle Merkmale der Steuerlandschaft für Freiberufler.
Die Lösung ist nicht mehr Disziplin. Es ist ein anderes System. Der Ansatz „alles aufheben, später sortieren“ scheitert, weil „später“ mit einem komprimierten Zeitplan, verblassten Belegen und keiner Erinnerung daran eintrifft, warum du Dinge im März gekauft hast. Die Alternative ist, die Dokumentation im Moment der Transaktion zu erfassen – das dauert Sekunden, nicht Stunden, wenn du die richtige Einrichtung hast.
Wie ein Freiberufler das gelöst hat – ohne Buchhalter zu werden
Eine freiberufliche Digital-Marketing-Beraterin mit einem Jahreseinkommen von 95.000 $ verbrachte 12 Stunden im Monat mit Ausgabenverwaltung und verpasste trotzdem schätzungsweise 40 % der förderfähigen Abzüge. Ihr System: eine Mischung aus Papierbelegen in einem Ordner, E-Mail-Bestätigungen, nach denen sie zur Steuerzeit suchte, und einer Excel-Tabelle, die sie (unregelmäßig) sonntagabends aktualisierte.
Was sich änderte, war nicht ihre Disziplin. Es war ihre Erfassungsmethode. Statt Belegdaten manuell in eine Tabelle zu tippen, begann sie, ein Tool zu nutzen, das die Informationen automatisch extrahiert: Sie lädt einen Beleg hoch – Papierfoto, E-Mail-Screenshot, PDF – und die KI liest Datum, Lieferantennamen, Betrag und Steuerkategorie direkt aus dem Dokument und fasst alles in einer einzigen Tabelle zusammen, die nach Schedule-C-Positionen organisiert ist. Keine manuelle Eingabe. Kein Formatwechsel. Das Feld für den geschäftlichen Zweck, das sie früher übersprang, wurde Teil einer Spalte, die sie einmal pro Upload-Batch ausfüllt, statt einmal pro einzelnem Beleg.
Hier verändert die Spaltennamensextraktion den Beleg-Workflow. Statt „Datum“, „Lieferant“, „Betrag“ und „Kategorie“ für jeden Beleg einzutippen, definiert sie diese einmal als Spaltennamen – und die KI findet jeden Wert auf jedem weiteren Beleg, indem sie versteht, was er bedeutet, nicht wo er auf der Seite steht. Das Ergebnis ist eine Tabelle, in der jeder Beleg eine Zeile wird, in der alle vier IRS-Dokumentationselemente automatisch ausgefüllt sind: Betrag (extrahiert), Zeit (extrahiert), Ort (extrahiert), Geschäftlicher Zweck (einmal pro Gruppe hinzugefügt).
Für Freiberufler, die mit Formatvielfalt zu kämpfen haben – Papierbelege, E-Mail-Bestätigungen, Handy-Screenshots – ist die Stapelverarbeitung der Schlüssel zur Effizienz. Du sammelst 50 Belege in allen Formaten, lädst sie zusammen hoch und erhältst eine Tabelle mit allen 50 ausgefüllten Zeilen zurück. Was früher ein Wochenende voller Tipparbeit war, ist jetzt ein 10-minütiger Upload. Noch wichtiger: Die Dokumentation ist belastbar – jeder Beleg ist mit einem strukturierten Datensatz mit digitalem Zeitstempel verknüpft, was ein weitaus stärkerer Prüfnachweis ist als ein Schuhkarton und eine Erinnerung.
Dateien werden sicher verarbeitet und nicht gespeichert.
FAQ: Belegfehler bei Freiberuflern und Abzugsdokumentation
Muss ich Papierbelege wirklich aufbewahren, oder sind digitale Kopien in Ordnung?
Digitale Kopien sind rechtlich ausreichend, laut IRS Publication 463. Das IRS akzeptiert gescannte oder fotografierte Belege, solange sie lesbar sind und die erforderlichen Informationen enthalten (Betrag, Zeit, Ort, geschäftlicher Zweck). Tatsächlich sind digitale Kopien ein stärkerer Nachweis als Papier, weil sie mit Zeitstempel versehen sind und nicht verblassen können.
Welche Mindestdokumentation brauche ich für einen Geschäftsessen-Abzug, damit er einer Prüfung standhält?
Fünf Elemente, die zum Zeitpunkt des Essens dokumentiert werden müssen: der Betrag (vom Beleg), das Datum, der Name und Standort des Restaurants, welches Geschäft besprochen wurde sowie die Namen und die geschäftliche Beziehung aller Anwesenden am Tisch. Ein Beleg allein beweist nichts – er muss mit dem geschäftlichen Zweck und der Beziehung ergänzt werden. Schreib es direkt nach dem Essen auf die Rückseite des Belegs oder in ein Notizfeld.
Kann ich den Home-Office-Abzug geltend machen, wenn mein „Büro" eine Ecke meines Wohnzimmers ist?
Ja – wenn der Bereich ausschließlich und regelmäßig für geschäftliche Zwecke genutzt wird. Das IRS verlangt keinen separaten Raum mit Tür (IRS Publication 587). Ein eigener Schreibtischbereich in einem größeren Raum kann qualifizieren, sofern in diesem Bereich keine private Aktivität stattfindet. Mach ein Foto vom Setup für deine Unterlagen. Beanspruche keinen Esstisch, an dem du gelegentlich arbeitest – das scheitert am Test der ausschließlichen Nutzung.
Was passiert, wenn ich einen Beleg komplett verliere – kein Papier, kein Foto, keine E-Mail?
Du kannst den Abzug trotzdem mit alternativer Dokumentation geltend machen: Konto- oder Kreditkartenabrechnungen, die die Transaktion zeigen, Kalendereinträge, die das Treffen zeigen, oder eine schriftliche zeitnahe Notiz, die die Ausgabe erklärt. Nach der Cohan-Regel können Steuergerichte geschätzte Abzüge zulassen, wenn glaubwürdige Beweise vorliegen – aber die Beweislast liegt bei dir, und die Schätzung muss angemessen sein. Das ist eine Notlösung, keine Strategie.
Erfüllt das Tracking der Fahrleistung mit einer App tatsächlich die IRS-Anforderungen?
Ja. GPS-basierte Fahrleistungs-Tracking-Apps (Everlance, MileIQ, Hurdlr), die Datum, Meilen, Route und Zweckklassifizierung in Echtzeit aufzeichnen, erstellen zeitnahe Protokolle, die den IRS-Dokumentationsstandards für Fahrleistung entsprechen. Die wichtigste Anforderung ist, dass das Protokoll zum Zeitpunkt der Fahrt oder kurz danach erstellt wird, nicht aus dem Gedächtnis rekonstruiert. Eine automatisch erkannte Fahrt, die am Tag ihres Auftretens als „geschäftlich" klassifiziert wird, ist ein weitaus stärkerer Beweis als eine Tabelle, die du im April ausfüllst.
Wenn ich die vereinfachte Home-Office-Methode nutze, muss ich dann Nebenkostenabrechnungen aufbewahren?
Nein – genau das ist der Vorteil der vereinfachten Methode. Du multiplizierst die Quadratmeterzahl mit 5 $ (bis zu 300 Quadratfuß) und trägst das Ergebnis direkt in Schedule C ein. Kein Formular 8829, keine Nebenkostenabrechnungen, keine Abschreibungsverfolgung. Prüfe jedoch zuerst, ob die tatsächliche Kostenmethode einen höheren Abzug ergibt – für viele Freiberufler, besonders Mieter, kann der Unterschied mehrere tausend Dollar betragen.
Wie lange muss ich meine Belege und Steuerunterlagen aufbewahren?
Das IRS hat in der Regel drei Jahre ab dem Einreichungsdatum Zeit, eine Steuererklärung zu prüfen, oder sechs Jahre, wenn du Einkünfte um mehr als 25 % zu niedrig angegeben hast. Bewahre alle geschäftlichen Belege, Fahrleistungsprotokolle und unterstützende Unterlagen mindestens sechs Jahre lang auf. Digitale Kopien in der Cloud sind völlig ausreichend – sie verschlechtern sich nicht und können bei einem Umzug nicht verloren gehen.
Kann ich eine Ausgabe absetzen, wenn ich eine private Kreditkarte statt einer Geschäftskarte verwendet habe?
Ja – das IRS verlangt keine separate Geschäftskarte, damit Abzüge gültig sind. Entscheidend ist, dass du nachweisen kannst, dass die Ausgabe gewöhnlich und notwendig für dein Geschäft war. Die Nutzung einer privaten Karte für geschäftliche Einkäufe macht die Dokumentation jedoch schwieriger, weil du geschäftliche und private Belastungen manuell trennen musst. Eine eigene Geschäftskreditkarte erzeugt einen sauberen Transaktionsverlauf, der sich bei der Steuererklärung viel leichter belegen lässt.
Eine Änderung, die sich vor der nächsten Steuersaison selbst bezahlt macht
Jeder dieser Fehler hat eine gemeinsame Ursache: Dokumentation, die zu spät erstellt wurde, im falschen Format, ohne das entscheidende Element. Die Lösung ist nicht besseres Gedächtnis oder mehr Disziplin. Es geht darum, die richtigen Informationen zur richtigen Zeit zu erfassen – also ein System zu haben, das Papier, E-Mails und Screenshots in einen einzigen strukturierten Datensatz überführt.
Der Freiberufler, der dieses System vor der nächsten Quartalsfrist einführt, spart nicht nur Zeit in der Steuersaison. Er spart die Abzüge, die er verloren hat – und laut den NATP-Daten sind das durchschnittlich 2.400 $ pro Jahr. Bei einem kombinierten Steuersatz von 37,3 % (22 % Grenzsteuersatz der Bundeseinkommensteuer + 15,3 % Selbstständigensteuer) bringt die Rückgewinnung dieser verpassten Abzüge rund 895 $ pro Jahr zurück in seine Tasche. Das deckt die Kosten des Tools, das dies ermöglicht hat, und es bleibt noch etwas übrig.
Für einen tieferen Einblick, was manuelle Belegverfolgung tatsächlich kostet – an Arbeitszeit, verpassten Abzügen und aufgeblähten CPA-Gebühren – sieh dir die vollständige Kostenaufschlüsselung für die Belegverfolgung kleiner Unternehmen an. Wenn du einer Steuerfrist mit einem Jahr unorganisierter Belege entgegensiehst, führt dich der Ein-Nachmittag-Workflow zur Belegaufbereitung für die Steuersaison durch den gesamten Prozess – von verstreuten Belegen bis zum Schedule-C-fertigen Ausgabenprotokoll.
Und wenn du dich noch fragst, ob eine Belegscan-App ausreicht – oder ob die KI-Felderkennung das Spiel verändert –, misst der Vergleich zwischen Belegscan-Apps und KI-Extraktion beides an dem, was das IRS tatsächlich von deiner Dokumentation erwartet.
Verarbeite bis zu 5 Belege kostenlos. Keine Kreditkarte erforderlich.