Erros de Recibos que Custam aos Profissionais Autônomos
$2.400 em Deduções Todos os Anos
Encontrei o recibo. Era um comprovante da Home Depot de um projeto de março passado — $127,43 em madeira, parafusos e lixa. O problema não era não conseguir encontrá-lo. O problema era que, depois de 11 meses numa gaveta da mesa, o papel térmico tinha desbotado a ponto de virar um fantasma. A data estava ilegível. O nome do comerciante era uma mancha cinza pálida. A dedução era real. A prova não era.
Principais Conclusões
- A maioria dos profissionais autônomos que se culpam pela má organização não sabe que o papel térmico — o revestimento brilhante sensível ao calor da maioria dos recibos de varejo — se autodestrói quimicamente até ficar ilegível em 6 a 12 meses, independentemente de quão bem organizado esteja.
- O IRS exige cinco elementos de documentação para comprovar cada despesa comercial — Valor, Data, Local, Finalidade Comercial e Relação Comercial (com quem você se reuniu) — mas um recibo padrão de cartão de crédito captura apenas três, e os dois que faltam não estão ausentes porque você os esqueceu.
- Corrigir essa lacuna não exige virar contador — o ImageToTable.ai extrai data, fornecedor e valor de qualquer formato de recibo (papel desbotado, e-mail, captura de tela do celular) para uma planilha estruturada, então a única coisa que resta adicionar é a anotação de Finalidade Comercial que transforma uma despesa em uma dedução à prova de auditoria.
A Dedução Era Real. O Recibo Não Estava Pronto.
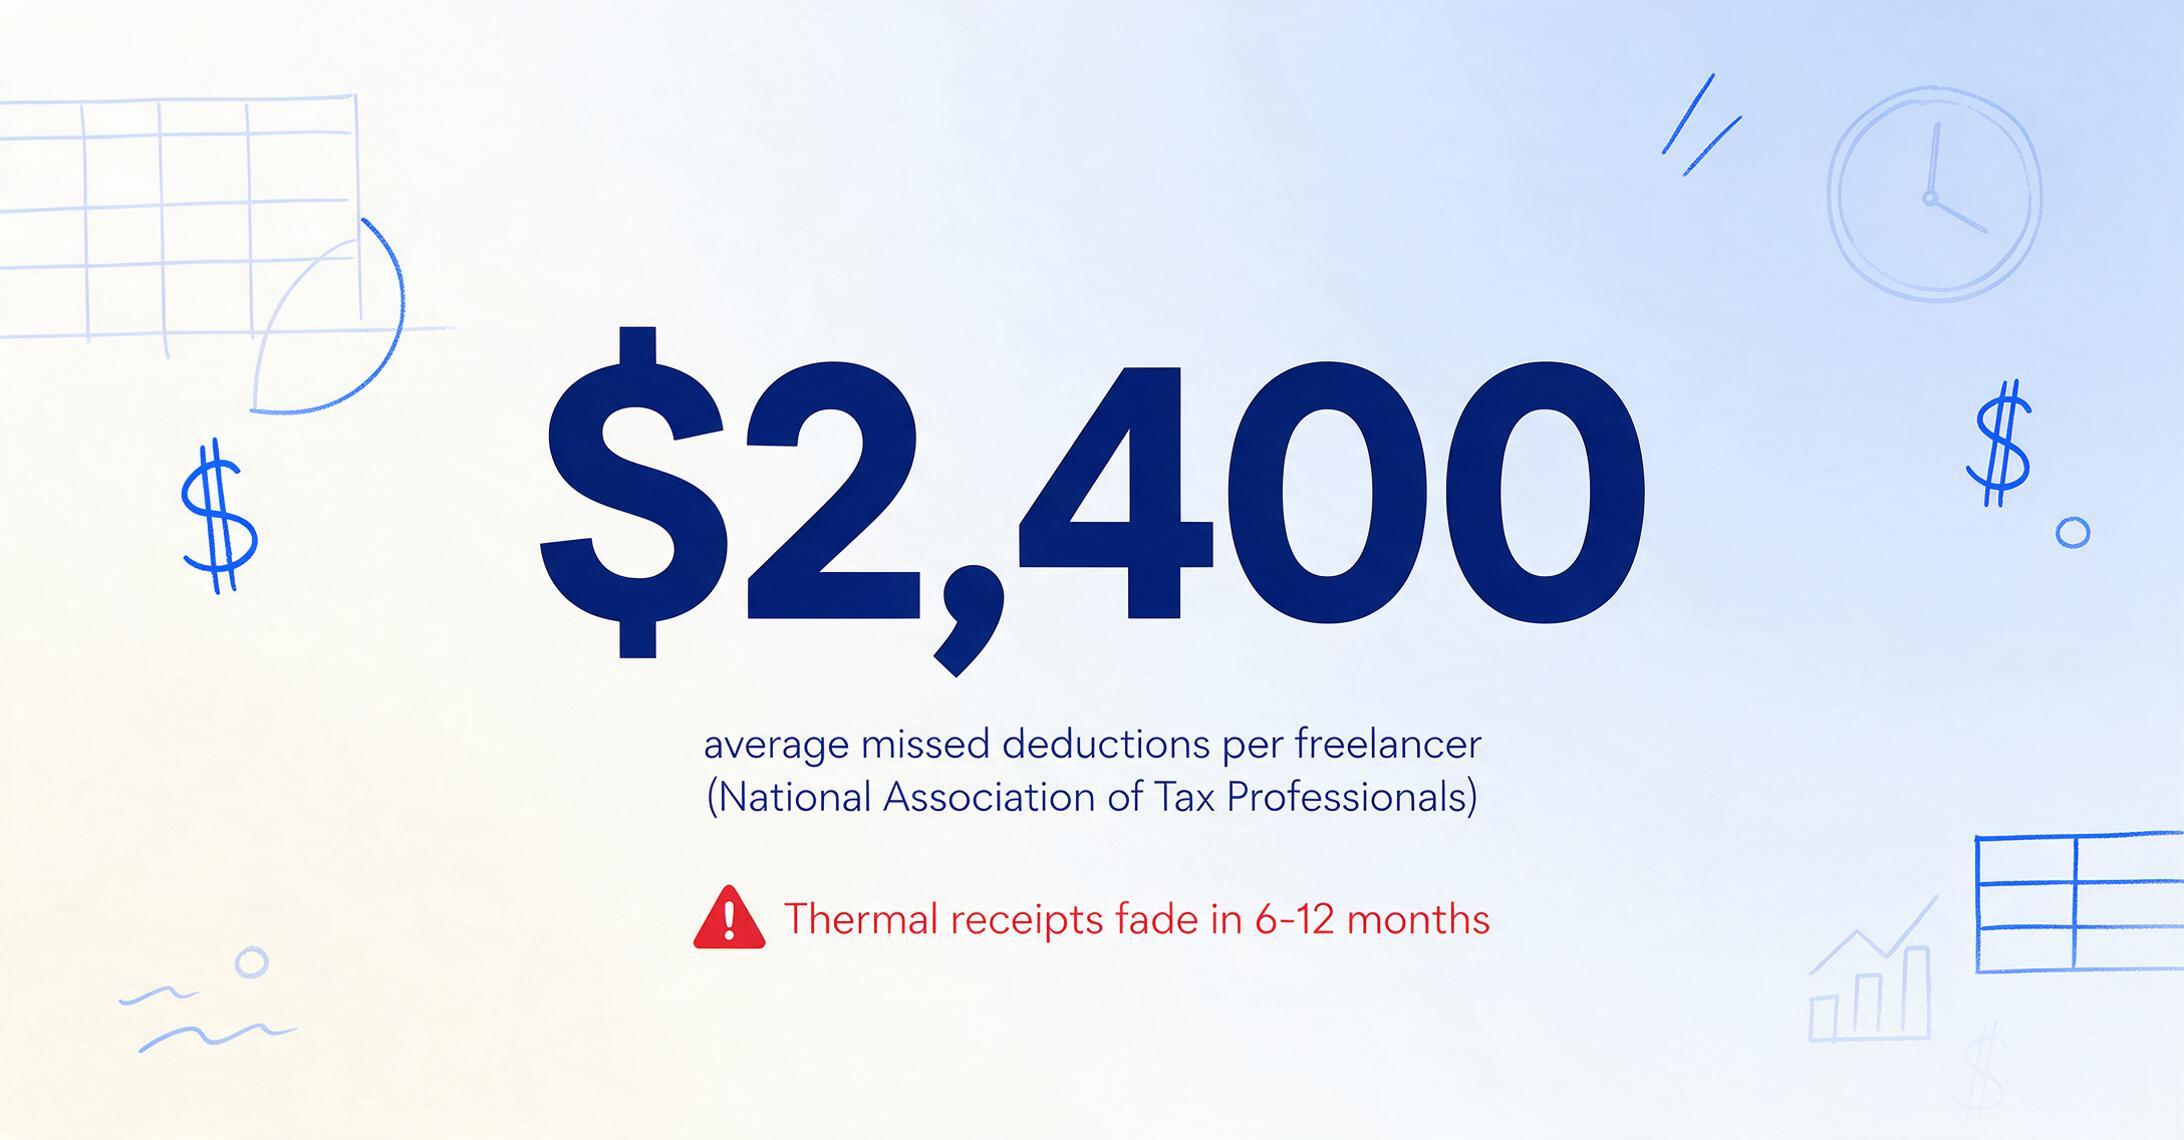
Ese recibo de Home Depot não é uma falha rara. É o resultado padrão. A maioria dos recibos de varejo são impressos em papel térmico — um revestimento sensível ao calor que escurece quando a cabeça da impressora o toca e oxida quando exposto à luz, calor ou umidade. A Câmara de Comercio dos EUA alerta que os recibos térmicos se degradam até ficar ilegibles dentro de 6 a 12 meses em condições normais de armazenamento. Se você é um profissional autônomo que guarda recibos durante todo o ano e os revisita na época de impostos, cada recibo da primeira metade do ano vem se degradando silenciosamente em qualquer recipiente onde você o colocou.
Eu os guardava bem organizados por mês. Ainda assim, não importava. A química não se importa com seu sistema de organização.
A pesquisa respalda o que qualquer pessoa que já preencheu um Anexo C já desconfia. Profissionais autônomos sem rastreamento sistemático de gastos perdem em média $2.400 em deduções legítimas anualmente, segundo a National Association of Tax Professionals. A National Association for the Self-Employed coloca a cifra ainda mais alta — $3.000 a $5.000 por ano em deduções perdidas para trabalhadores independentes. Não é dinheiro que você deixou de gastar. É dinheiro que você gastou — em materiais, software, viagens, refeições — e depois não conseguiu provar que foi para finalidade comercial.
Deduções perdidas são um tipo de problema. O imposto sobre trabalho autônomo é de 15,3% — sua parte de Social Security e Medicare, mais a parte do empregador que uma empresa W-2 teria pago em seu nome. Cada dólar de gasto deducible que você deixa de reclamar é tributado à sua alíquota marginal de imposto de renda e esses 15,3% por cima. Uma dedução perdida de $1.000 a uma alíquota marginal de 22% mais o imposto sobre trabalho autônomo custa aproximadamente $373 — não em algum futuro hipotético, mas na declaração real deste ano. $2.400 em deduções perdidas se traducem em aproximadamente $895 em impostos desnecessários pagos. Todos os anos.
A maioria dos profissionais autônomos não perde deduções porque não sabe o que é deducible. Eles as perdem porque a documentação não está pronta quando o IRS a pede — e nenhuna dedução sobrevive sem documentação. Este artigo trata dos erros específicos de documentação que matam deduções, das regras do IRS por trás deles, e das soluções para cada um.
"Achei Que Tinha Todos os Meus Recibos." Você Provavelmente Tem. Eles Só Estão em Cinco Formatos Diferentes Que Não Conversam Entre Si.
A pilha de recibos de um profissional autônomo não é uma pilha única. São pelo menos três formatos espalhados por ferramentas diferentes:
- Comprovantes em papel — o recibo da Home Depot pelos materiais do projeto, o recibo da Staples pelos suprimentos de escritório, o ticket do estacionamento de uma reunião com cliente. Eles estão desaparecendo ativamente.
- Confirmações por e-mail — pedidos da Amazon Business, recibos de assinatura de software (Adobe, Notion, QuickBooks), renovações de domínio, pagamentos anuais de SaaS. Enterrados em uma caixa de entrada com milhares de outras mensagens, pesquisáveis apenas se você lembrar o nome exato do fornecedor.
- Capturas de tela do celular — o recibo da Uber após uma visita a cliente, o recibo da Square enviado por um fornecedor, o pagamento via Venmo para um contratado. Sua galeria os nomeia como IMG_5821.png, não "Março_HomeDepot_MateriaisProjeto".
Cada formato tem um modo diferente de falha. Recibos em papel desbotam. Recibos por e-mail se perdem na busca — você sabe que gastou $179 na Adobe, mas encontrar o recibo na sua caixa de entrada leva três minutos. Capturas de tela do celular não têm metadados conectando-as a uma categoria fiscal. Na época do imposto, você não está organizando despesas — você está fazendo arqueologia em três meios diferentes, cada um com seu próprio problema de recuperação.
Uma publicação no r/smallbusiness resumiu: "Estou me afogando em recibos para a temporada de impostos. Atualmente usando o método da caixa de sapatos (não me julgue)." No r/indiebiz, outro profissional autônomo escreveu: "Percebi que sou péssimo em manter recibos organizados — geralmente só tenho capturas de tela aleatórias." E no r/tax, o custo emocional: "Autônomo com zero registros/recibos. Paralisado de medo."
Essas não são pessoas desorganizadas. São pessoas cujo sistema de documentação — "guarde tudo, resolva depois" — funcionou até o volume atingir um ponto crítico em que "depois" significava "nunca". O que piora isso é que a maioria desses recibos poderia ser convertida em registros estruturados e prontos para o imposto em minutos com a abordagem certa. Uma ferramenta de extração de recibos que lê campos — data, fornecedor, valor, categoria — e os exporta para uma planilha captura simultaneamente os quatro elementos de documentação do IRS em uma única passada. Mas a maioria dos profissionais autônomos só descobre isso depois de passar um fim de semana digitando manualmente 200 recibos no Excel.
A diversidade de formatos não é uma falha pessoal. É um problema estrutural. Seus recibos chegam no formato que o fornecedor escolhe, não no formato que seu preparador de impostos precisa. Até você preencher essa lacuna — com um sistema que normaliza papel, e-mail e capturas de tela em um único registro — a lacuna em si é onde as deduções morrem.
Os Quatro Elementos Que Ninguém Mencionou Até Seu Contador Cobrar a Mais Para Corrigir
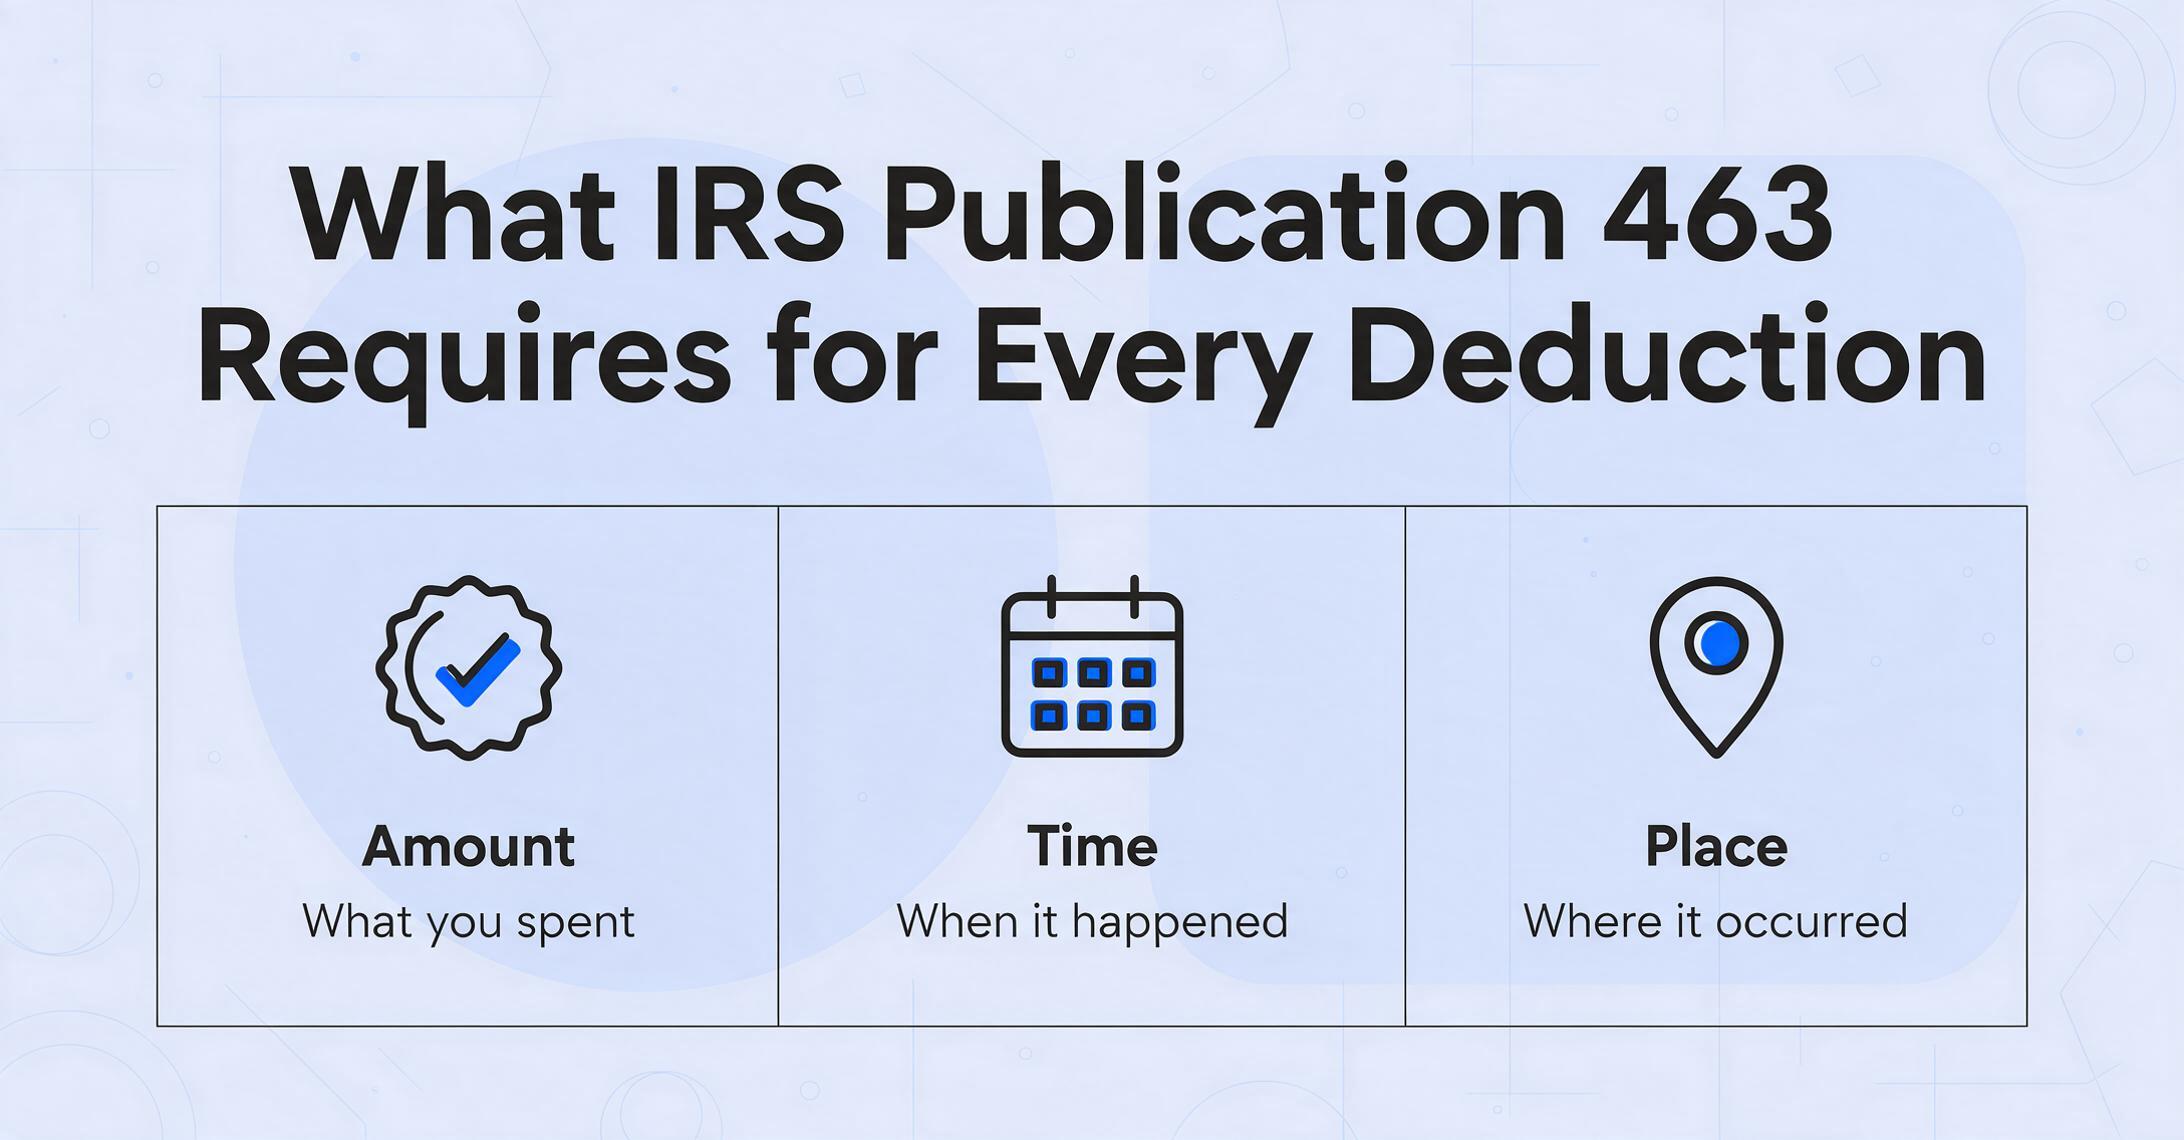
Antes de analisarmos categorias específicas de dedução, existe uma regra que rege todas elas. A Publicação 463 do IRS exige que toda despesa comercial dedutível seja comprovada com quatro elementos: Valor, Hora, Local e Finalidade Comercial. Para refeições e entretenimento, um quinto elemento é exigido: Relação Comercial — com quem você se reuniu e a conexão dessa pessoa com seu trabalho.
Isso não são sugestões. O Regulamento do Tesouro § 1.274-5A os codifica como requisitos legais. Quando um tribunal tributário nega uma dedução, raramente é porque a despesa não era legítima. É porque o contribuinte não conseguiu apresentar registros que preenchessem todos os quatro requisitos. Dois casos recentes ilustram o que acontece quando a documentação fica aquém:
- Em Elbasha v. Commissioner (T.C. Memo. 2022-1), um médico reivindicou despesas de viagem para uma conferência médica no Cairo. O IRS as negou. O Tribunal Tributário concordou — não porque a viagem não fosse profissional, mas porque o contribuinte forneceu apenas gráficos resumidos sem documentação de valores, datas e atividades comerciais específicas para cada despesa.
- Em Eze v. Commissioner (T.C. Memo. 2022-83), um consultor de TI reivindicou despesas com veículo em dois negócios. Quase todas foram negadas — não porque os quilômetros não foram percorridos, mas porque o contribuinte pagou muitas despesas em dinheiro e não conseguiu apresentar registros vinculando valores específicos a finalidades comerciais específicas.
Agora observe o que um fluxo de trabalho típico de recibos de um profissional autônomo captura. Uma foto de smartphone de um recibo da Home Depot captura o valor. A data geralmente é legível. O local? O nome do comerciante. A finalidade comercial? Quase nunca é capturada no momento da transação. Reconstruir "para qual projeto era isso?" meses depois a partir de um recibo que diz "2x4x8 KD HT SPF — $3,47" é adivinhação. E adivinhação não é documentação em conformidade com o IRS.
Essa lacuna — entre o que a lei exige e o que os fluxos de trabalho típicos de recibos capturam — é onde vivem os próximos quatro erros. Cada um é uma forma específica de essa lacuna de documentação aparecer em uma categoria específica de dedução.
O padrão se repete em todas as categorias de dedução: uma despesa legítima, um recibo que captura dois ou três elementos, um quarto elemento ausente (geralmente a finalidade comercial) e uma dedução que falharia se fosse testada. Corrigir isso não exige melhor contabilidade. Exige mudar quais informações você captura no momento em que incorre na despesa.
Erro 1: O Home Office Que Você Não Consegue Comprovar
A dedução de home office é uma das maiores vantagens fiscais para profissionais autônomos — e uma das mais frequentemente perdidas, não porque os autônomos não se qualificam, mas porque não documentam corretamente ou escolhem o método de cálculo errado.
O IRS exige que um home office seja usado regular e exclusivamente para negócios (veja Publicação 587 do IRS). "Exclusivamente" significa que o espaço não serve para nenhum outro propósito. Um quarto extra com mesa, monitor e arquivo usado apenas para trabalho com clientes? Qualifica. Uma mesa de jantar onde você trabalha de manhã e janta à noite? Não qualifica. Um quarto de hóspedes com uma mesa que seus sogros usam quando visitam? Não permitido — e o IRS pode pedir fotos para verificar.
Mas o erro maior e menos óbvio é a escolha do cálculo. O IRS oferece dois métodos:
- Método simplificado: $5 por pé quadrado, até 300 pés quadrados. Dedução máxima: $1.500. Sem Formulário 8829. Sem rastreamento de depreciação.
- Método de despesas reais: Percentual dos custos reais — aluguel, utilidades, seguro, reparos, depreciação. Exige o Formulário 8829.
A maioria dos profissionais autônomos usa o método simplificado porque é fácil. E para muitos, isso deixa dinheiro na mesa — às vezes bastante.
Considere um profissional autônomo alugando um apartamento de 1.200 pés quadrados por $2.000/mês em Chicago, com um home office dedicado de 200 pés quadrados. No método simplificado: 200 pés quadrados × $5 = $1.000. No método de despesas reais:
| Despesa | Custo Anual | % Comercial (200/1200 = 16,67%) |
|---|---|---|
| Aluguel | $24.000 | $4.000 |
| Utilidades | $2.400 | $400 |
| Internet | $1.200 | $200 |
| Seguro do Inquilino | $300 | $50 |
| Total | $4.650 |
Método simplificado: $1.000. Método de despesas reais: $4.650. Diferença: $3.650 deixados na mesa — todos os anos. Com uma alíquota marginal de 22% mais 15,3% de imposto sobre trabalho autônomo, isso representa $1.361 extras em impostos desnecessários anualmente, só por escolher o método errado para uma categoria de dedução.
Por que os profissionais autônomos cometem esse erro: O método simplificado leva cinco minutos. O Formulário 8829 leva 20 minutos e exige rastrear contas de utilidades reais, extratos de seguro e pagamentos de aluguel durante o ano todo. A opção mais fácil custa milhares. Essa é a armadilha — o tempo que você economiza escolhendo o método simples é descontado da sua restituição de imposto.
Solução: Calcule os dois métodos antes de declarar. Se as despesas reais gerarem uma dedução maior (o que geralmente acontece para inquilinos em áreas de custo médio a alto), invista os 15 minutos extras no Formulário 8829. Guarde contas mensais de utilidades e recibos de aluguel em uma pasta digital — um hábito mensal que leva 90 segundos.
Erro 2: "Eu Só Estimei Minha Quilometragem" — O Registro Que Você Nunca Manteve
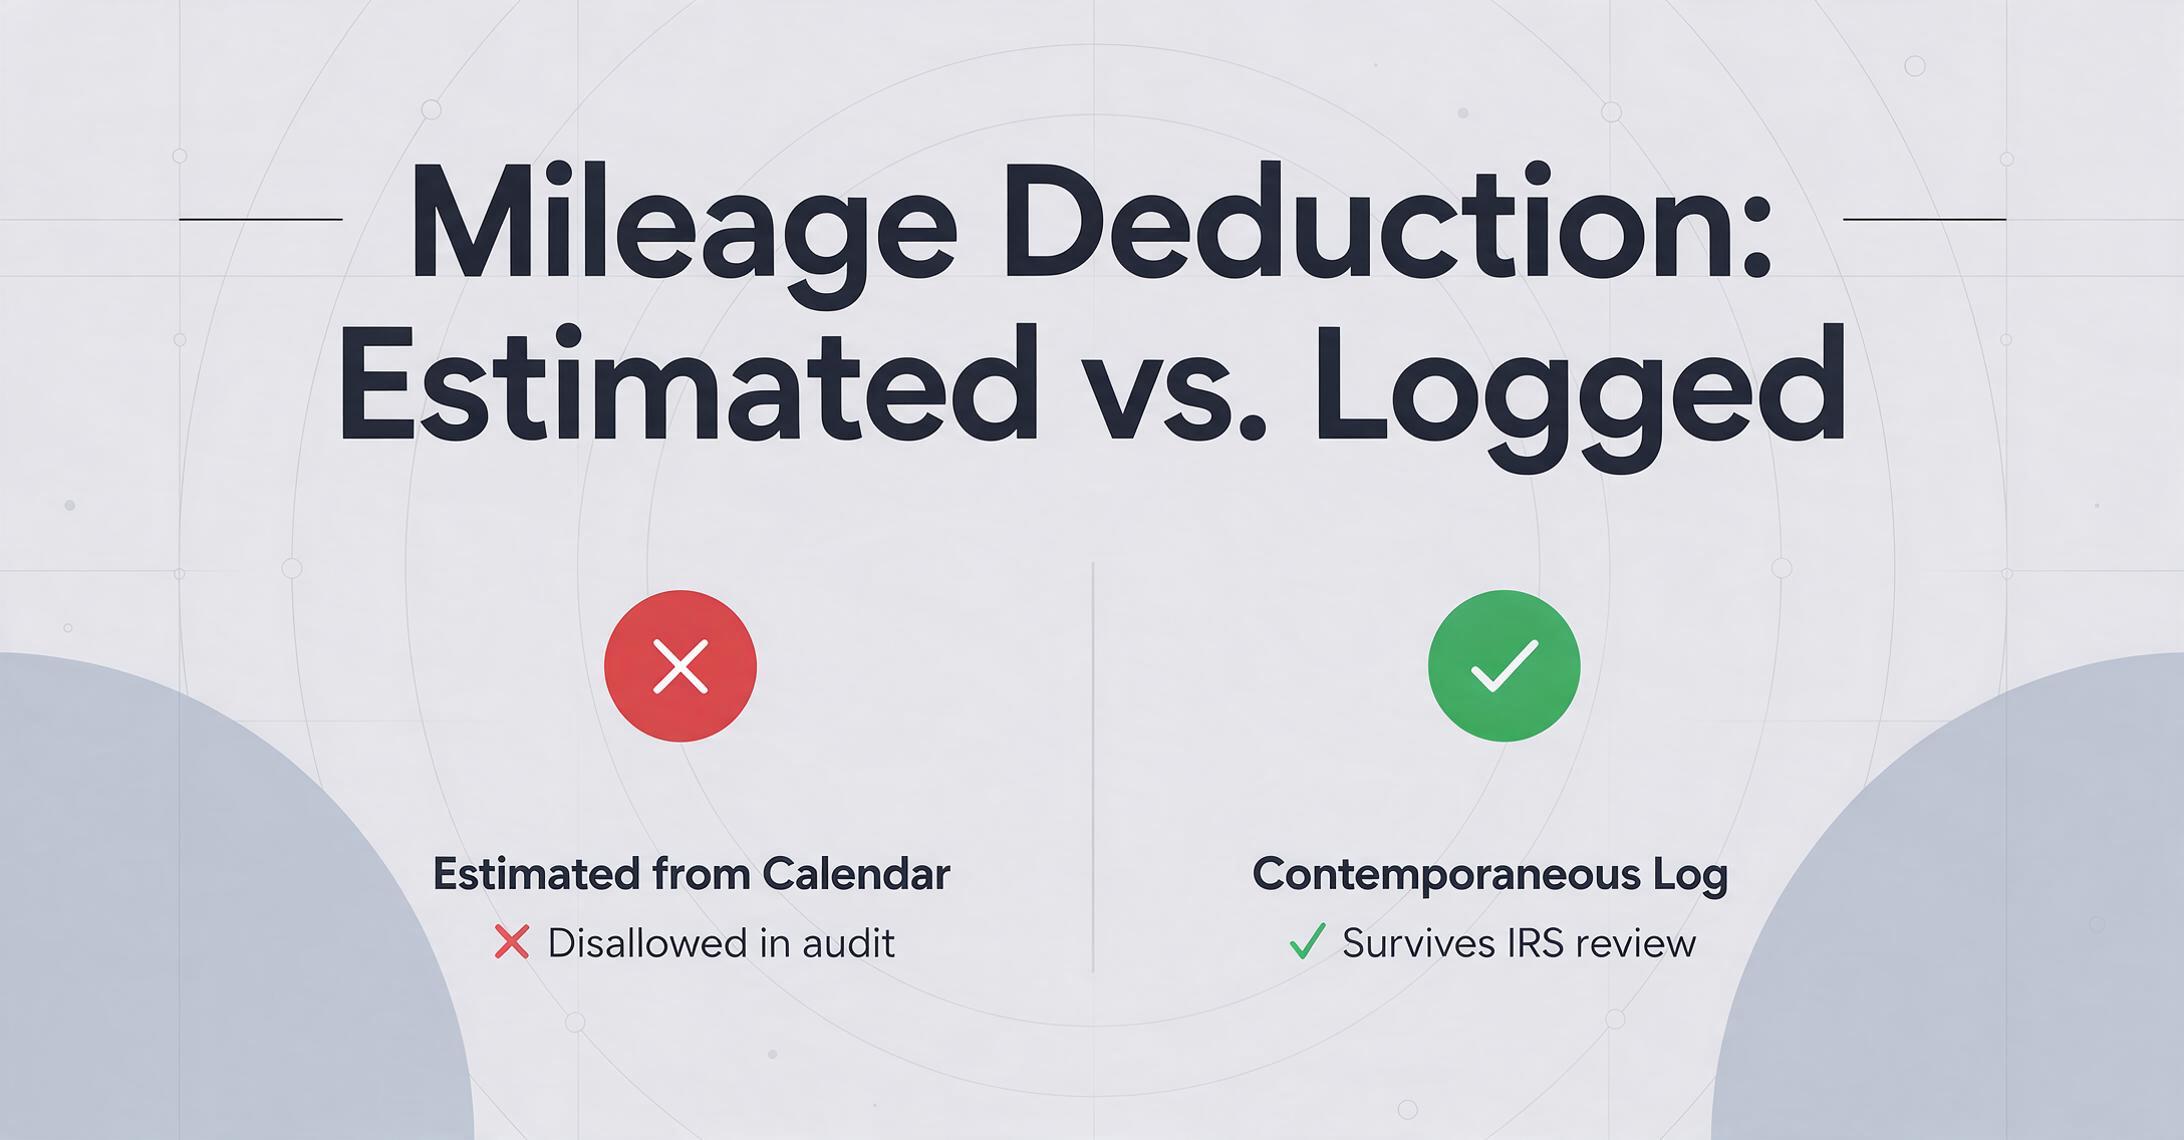
Entre profissionais autônomos, este pode ser o erro de documentação mais comum. Funciona assim: você dirige para reuniões com clientes, para a papelaria, para o correio para enviar contratos. Você sabe que esses quilômetros são dedutíveis. Na hora do imposto, você olha seu calendário, conta as viagens, multiplica por uma distância aproximada e anota um número.
O IRS não aceita estimativas. As regras do IRS sobre uso de veículo comercial exigem um registro de quilometragem contemporâneo — não uma reconstrução a partir do seu calendário. Cada entrada deve incluir: data, ponto de partida, destino, finalidade comercial e quilômetros percorridos. Um registro criado em março a partir das entradas do calendário de dezembro não sobreviverá a uma auditoria — e o IRS pode desconsiderar toda a dedução do veículo, não apenas os quilômetros que você não consegue comprovar.
Depois, há a armadilha da escolha, que custa dinheiro aos profissionais autônomos anos depois. Quando você coloca um veículo em uso comercial pela primeira vez, você escolhe entre dois métodos:
- Taxa padrão de quilometragem: 72,5 centavos por milha em 2026. Cobre gasolina, manutenção, depreciação, seguro. Multiplicação simples: milhas × taxa.
- Método de despesas reais: Registre cada recibo de gasolina, fatura de reparo, pagamento de seguro e calcule o percentual de uso comercial. Mais documentação, dedução potencialmente maior.
Aqui está a armadilha: Se você usar a taxa padrão de quilometragem no primeiro ano, pode mudar para despesas reais nos anos seguintes. Se usar despesas reais no primeiro ano, você fica permanentemente bloqueado da taxa padrão de quilometragem para aquele veículo. A maioria dos profissionais autônomos que escolhem despesas reais no primeiro ano — porque o contador recomendou, ou porque compraram uma caminhonete cara que queriam depreciar — não percebe que abriu mão permanentemente do método mais simples. Dois anos depois, quando a quilometragem cai e as despesas reais não compensam mais, eles ficam presos.
Por que profissionais autônomos cometem esse erro: Ninguém avisa sobre o bloqueio do primeiro ano quando você compra o veículo. A maioria dos contadores menciona isso uma vez durante uma reunião inicial. A maioria dos profissionais autônomos não lembra de ter ouvido. Quando isso importa, a escolha é irrevogável.
Solução: Use a taxa padrão de quilometragem no primeiro ano para preservar a flexibilidade. Use um aplicativo de rastreamento de quilometragem (Everlance, MileIQ, Hurdlr) que roda em segundo plano — você não precisa lembrar de registrar viagens; ele detecta automaticamente e você classifica como comercial ou pessoal com um toque. A 72,5 centavos por milha, 5.000 milhas comerciais equivalem a uma dedução de $3.625. Um registro contemporâneo — gerado automaticamente ou manual — é a diferença entre receber o benefício e perdê-lo.
Erro 3: O Recibo de Refeição Que Não Prova Nada
Você leva um cliente para almoçar. A conta é de $65. Você paga com um cartão de crédito empresarial. Você guarda o recibo — "Bistro Leopard, 14/03/2026, $65,00." Na hora do imposto, você declara $32,50 (50% de $65) como refeição empresarial dedutível.
Esse recibo prova que você gastou $65 no Bistro Leopard em 14 de março. Ele prova Valor, Hora e Local. Ele não prova Finalidade Comercial ou Relação Comercial — os dois elementos que separam uma refeição empresarial dedutível de um almoço pessoal não dedutível. Um auditor que olha para esse recibo vê uma refeição. Ele não vê um cliente, uma discussão de negócios ou qualquer conexão com seu trabalho autônomo.
Em um caso recente do Tribunal Fiscal (T.C. Memo. 2024-82), uma consultora de software deduziu quase $9.000 em "almoços de trabalho". A única documentação que ela forneceu foram extratos bancários. O tribunal negou todas as deduções de refeição, observando: "O custo de almoçar durante o dia de trabalho não é — sem mais nada — uma despesa empresarial dedutível."
Essa frase resume todo o problema. Uma cobrança no cartão de crédito de um restaurante mostra que você comeu lá. Ela não mostra que você comeu lá com um cliente, que discutiu um projeto ou que a refeição foi comum e necessária para o seu negócio. Sem anotação no momento da refeição, a dedução é um recibo com uma história não contada — e histórias não contadas não sobrevivem a auditorias.
Por que profissionais autônomos cometem esse erro: Anotar parece uma contabilidade opcional, não um requisito legal. Ninguém te diz que a anotação é a documentação — que sem ela, você tem uma despesa, não uma dedução. Quando chega a hora de declarar em março, reconstruir com quem você almoçou numa terça-feira oito meses atrás é quase impossível.
Solução: Escreva no recibo — ou no seu aplicativo de despesas — imediatamente após a refeição. Uma caneta permanente no verso do recibo de papel funciona: "Almoço com [Nome do Cliente], discutimos renovação do contrato do Q3." Em um recibo digital, use o campo de notas. Em uma transação de cartão de crédito, adicione um memorando: "Refeição empresarial — cliente [Nome], discutimos [Assunto]." Isso leva 15 segundos à mesa. É a diferença entre uma dedução que se sustenta e uma que desmorona sob escrutínio.
O hábito de anotar é o seguro de auditoria mais barato que você vai comprar. Quinze segundos por refeição, 30 refeições por ano = 7,5 minutos anuais. Compare isso com perder 50% de cada dedução de refeição porque você não consegue provar quem estava à mesa.
Erro 4: O Mito dos $75 — Ou, "Eu Não Achei Que Precisava de um Recibo para Isso"
Existe uma crença generalizada entre profissionais autônomos de que o IRS não exige recibos para despesas abaixo de $75. Isso está errado de uma forma que custa deduções.
A regra dos $75 vem do Regulamento do Tesouro § 1.274-5(c)(2)(iii) e é detalhada na Publicação 463 do IRS. Ela se aplica especificamente a despesas de transporte — não a todas as despesas comerciais. Para despesas que não são de transporte, não há limite de valor que o isente de manter registros. Uma cobrança de estacionamento de $12 e um laptop de $1.200 estão sujeitos ao mesmo padrão de documentação sob a Seção 6001 do IRS: você deve manter registros suficientes para comprovar o valor e a finalidade comercial da despesa.
Mas o mito persiste. Profissionais autônomos deixam de guardar recibos da taxa de estacionamento de $8, da compra de material de escritório de $14, da assinatura de software de $23. Cada um é pequeno. Juntos, são substanciais. Um profissional autônomo que faz 50 pequenas compras comerciais por ano, com média de $18 cada, tem $900 em despesas sem documentação. A uma alíquota marginal de 22% mais imposto sobre trabalho autônomo, isso representa $336 em economia fiscal perdida anualmente — de compras tão pequenas que pareciam não contar.
Por que profissionais autônomos cometem esse erro: O limite de $75 para recibos de transporte foi repetido tantas vezes, em tantos artigos e conversas, que foi aplicado incorretamente a todas as categorias de despesas. A maioria dos profissionais autônomos ouve isso de segunda mão e nunca verifica a regra real. A primeira vez que descobrem que está errado é quando um contador lhes diz — geralmente depois que já perderam deduções.
Solução: Guarde cópias digitais de todos os recibos comerciais, independentemente do valor. Para compras presenciais, fotografe o recibo imediatamente com o celular — isso resolve o problema do papel que desbota e o problema do formato ao mesmo tempo. Para compras online, encaminhe as confirmações de pedido para uma pasta de e-mail dedicada ou use uma ferramenta de digitalização de recibos que importe automaticamente da sua caixa de entrada. Uma ferramenta que extrai campos de recibos para uma planilha transforma isso de uma tarefa de arquivamento em uma captura de um clique — você fotografa ou envia o recibo, e a data, o fornecedor e o valor são puxados para uma linha pesquisável automaticamente.
O Que Isso Realmente Custa Quando Chega na Mesa do Seu Contador
Esses erros não custam apenas deduções. Eles custam honorários de contador. Registros desorganizados inflam os custos de preparação de impostos porque seu contador — que cobra de $150 a $400 por hora — está gastando tempo faturável fazendo entrada de dados em vez de estratégia tributária.
Um profissional autônomo que entrega uma caixa de recibos, uma pasta de capturas de tela e um login do e-mail paga um valor premium ao contador. Em vez de revisar despesas categorizadas e identificar deduções adicionais, o contador (ou, mais provavelmente, sua equipe júnior) está digitando nomes de fornecedores e valores em uma planilha à mesma taxa horária que cobrariam por planejamento tributário estratégico. Vários contadores e escritórios de contabilidade observaram que registros desorganizados adicionam $2.000 a $5.000 aos custos de preparação de impostos de um profissional autônomo — e isso antes de qualquer dedução perdida.
Enquanto isso, o IRS relata que 75% dos ajustes de auditoria para trabalhadores autônomos envolvem documentação inadequada, não reivindicações fraudulentas. Os dados da National Association of Tax Professionals mostram que profissionais autônomos sem rastreamento sistemático de despesas perdem de 35% a 50% das despesas comerciais elegíveis. E a taxa de auditoria do Anexo C para empresas que declaram $100.000 ou mais em receita bruta é de aproximadamente 2,4% a 2,5% — cerca de cinco vezes a taxa geral de auditoria individual de aproximadamente 0,5%. Esses não são riscos remotos. São características estruturais do cenário tributário para autônomos.
A solução não é mais disciplina. É um sistema diferente. A abordagem de "guardar tudo, organizar depois" falha porque "depois" chega com um prazo apertado, recibos desbotados e nenhuma memória do porquê você comprou as coisas em março. A alternativa é capturar a documentação no momento da transação — o que leva segundos, não horas, quando você tem a configuração certa.
Como Uma Profissional Autônoma Resolveu Isso — Sem Virar Contadora
Uma consultora de marketing digital autônoma que ganhava $95.000 por ano gastava 12 horas por mês com gestão de despesas e ainda assim perdia cerca de 40% das deduções elegíveis. O sistema dela: uma mistura de recibos em papel em uma pasta, confirmações por e-mail que ela procurava na época do imposto e uma planilha do Excel que ela atualizava (de forma inconsistente) aos domingos à noite.
O que mudou não foi a disciplina dela. Foi o método de captura. Em vez de digitar manualmente os dados dos recibos em uma planilha, ela começou a usar uma ferramenta que extrai as informações automaticamente: ela envia um recibo — foto em papel, captura de e-mail, PDF — e a IA lê a data, o nome do fornecedor, o valor e a categoria fiscal diretamente do documento, depois compila tudo em uma única planilha organizada por item do Anexo C. Sem entrada manual. Sem troca de formato. O campo de finalidade comercial, que ela costumava pular, virou parte de uma coluna que ela preenche uma vez por lote de upload em vez de uma vez por recibo individual.
É aqui que a extração por nome de coluna muda o fluxo de trabalho com recibos. Em vez de digitar "Data", "Fornecedor", "Valor" e "Categoria" para cada recibo, ela define esses nomes de coluna uma única vez — e a IA localiza cada valor em cada recibo subsequente entendendo o que ele significa, não onde ele está na página. O resultado é uma planilha em que cada recibo vira uma linha com os quatro elementos de documentação do IRS preenchidos automaticamente: Valor (extraído), Hora (extraída), Local (extraído), Finalidade Comercial (adicionada uma vez por grupo).
Para profissionais autônomos que lidam com diversidade de formatos — recibos em papel, confirmações por e-mail, capturas de tela do celular — o processamento em lote é o ganho de eficiência. Você reúne 50 recibos em todos os formatos, envia todos juntos e recebe uma planilha com as 50 linhas preenchidas. O que costumava ser um fim de semana de digitação agora é um upload de 10 minutos. Mais importante: a documentação é defensável — cada recibo está vinculado a um registro estruturado com carimbo de data/hora digital, uma evidência de auditoria muito mais sólida do que uma caixa de sapatos e uma memória.
Os arquivos são processados com segurança e não são armazenados.
Perguntas frequentes: erros com recibos de profissionais autônomos e documentação de deduções
Preciso mesmo guardar recibos em papel ou cópias digitais são suficientes?
Cópias digitais são legalmente suficientes, conforme a Publicação 463 do IRS. O IRS aceita recibos digitalizados ou fotografados, desde que estejam legíveis e contenham as informações exigidas (valor, data, local, finalidade comercial). Na verdade, cópias digitais são evidências mais fortes que papel, pois têm registro de data/hora e não desbotam.
Qual é a documentação mínima que preciso para uma dedução de refeição comercial sobreviver a uma auditoria?
Cinco elementos documentados no momento da refeição: o valor (do recibo), a data, o nome e a localização do restaurante, o que foi discutido sobre negócios e os nomes e a relação comercial de todos à mesa. Um recibo sozinho não prova nada — ele deve ser anotado com a finalidade comercial e a relação. Escreva no verso do recibo ou em um campo de notas imediatamente após a refeição.
Posso declarar a dedução de escritório em casa se meu "escritório" for um canto da minha sala de estar?
Sim — se o espaço for usado exclusiva e regularmente para negócios. O IRS não exige uma sala separada com porta (Publicação 587 do IRS). Uma área dedicada com mesa em um cômodo maior pode se qualificar, desde que nenhuma atividade pessoal ocorra nessa área. Tire uma foto da configuração para seus registros. Não declare uma mesa de jantar onde você às vezes trabalha — isso falha no teste de uso exclusivo.
O que acontece se eu perder um recibo completamente — sem papel, sem foto, sem e-mail?
Você ainda pode declarar a dedução usando documentação alternativa: extratos bancários ou de cartão de crédito mostrando a transação, entradas de agenda mostrando a reunião ou uma nota escrita contemporânea explicando a despesa. Sob a regra Cohan, os tribunais fiscais podem permitir deduções estimadas quando existem evidências críveis — mas o ônus da prova é seu, e a estimativa deve ser razoável. Isso é um plano B, não uma estratégia.
Rastrear quilometragem com um aplicativo realmente atende aos requisitos do IRS?
Sim. Aplicativos de rastreamento de quilometragem baseados em GPS (Everlance, MileIQ, Hurdlr) que registram data, milhas, rota e classificação de finalidade em tempo real produzem registros contemporâneos que atendem aos padrões de documentação de quilometragem do IRS. O requisito principal é que o registro seja criado no momento ou próximo ao momento da viagem, não reconstruído de memória. Uma viagem detectada automaticamente e classificada como "comercial" no dia em que ocorre é uma evidência muito mais forte do que uma planilha que você preenche em abril.
Se eu usar o método simplificado de home office, preciso guardar as contas de luz e água?
Não — essa é a vantagem do método simplificado. Você multiplica a metragem quadrada por US$ 5 (até 300 pés quadrados) e declara o resultado diretamente no Anexo C. Sem Formulário 8829, sem contas de luz e água, sem controle de depreciação. No entanto, verifique primeiro se o método de despesas reais geraria uma dedução maior — para muitos profissionais autônomos, especialmente inquilinos, a diferença pode ser de milhares de dólares.
Por quanto tempo preciso guardar meus recibos e registros fiscais?
O IRS geralmente tem três anos a partir da data de declaração para auditar uma devolução, ou seis anos se você subdeclarou renda em mais de 25%. Guarde todos os recibos comerciais, registros de quilometragem e documentação de suporte por pelo menos seis anos. Cópias digitais armazenadas na nuvem são suficientes — elas não se degradam e não podem ser perdidas em uma mudança.
Posso deduzir uma despesa se usei um cartão de crédito pessoal em vez de um cartão empresarial?
Sim — o IRS não exige um cartão empresarial separado para que as deduções sejam válidas. O que importa é que você consiga comprovar que a despesa era comum e necessária para o seu negócio. No entanto, usar um cartão pessoal para compras empresariais dificulta a documentação, porque você precisa separar manualmente os gastos pessoais dos empresariais. Um cartão de crédito empresarial dedicado cria um registro de transações limpo, muito mais fácil de comprovar na hora do imposto.
Uma Mudança Que Se Paga Antes da Próxima Temporada de Impostos
Cada um desses erros tem uma causa comum: documentação criada tarde demais, no formato errado, sem o elemento que mais importa. A solução não é melhor memória ou mais disciplina. É capturar a informação certa no momento certo — o que significa ter um sistema que normalize papel, e-mail e capturas de tela em um único registro estruturado.
O profissional autônomo que adota esse sistema antes do próximo prazo trimestral não apenas economiza tempo na temporada de impostos. Ele recupera as deduções que estava perdendo — e, com base nos dados da NATP, isso representa em média US$ 2.400 por ano. Com uma alíquota combinada de 37,3% (22% de imposto de renda federal marginal + 15,3% de imposto de trabalho autônomo), recuperar essas deduções perdidas coloca aproximadamente US$ 895 de volta no bolso dele anualmente. Isso cobre o custo da ferramenta que tornou isso possível, com sobra.
Para uma análise mais aprofundada do que o rastreamento manual de recibos realmente custa — em mão de obra, deduções perdidas e honorários inflados de contadores — veja a análise completa de custos para rastreamento de recibos de pequenas empresas. Se você está diante de um prazo de impostos com um ano de recibos desorganizados, o fluxo de preparação de recibos para a temporada de impostos em uma tarde percorre todo o processo, de recibos espalhados a um registro de despesas pronto para o Anexo C.
E se você ainda está se perguntando se um aplicativo de digitalização de recibos é suficiente — ou se a extração de campos por IA muda o jogo — a comparação entre aplicativos de digitalização de recibos e extração por IA avalia ambos contra o que o IRS realmente espera da sua documentação.
Processe até 5 recibos gratuitamente. Sem necessidade de cartão de crédito.