Estlands KMD INF-Schwelle
gilt pro Partner, nicht pro Rechnung
KMD INF ist keine Zusammenfassung Ihrer VAT return. Es ist eine Liste einzelner Rechnungen, die das Estonian Tax and Customs Board (EMTA) mit der Liste abgleicht, die Ihr Geschäftspartner eingereicht hat – Rechnungsnummer für Rechnungsnummer.
Deshalb wird die €1,000-Regel so oft falsch gelesen. Sie ist ein Test auf den Monatssumme mit einem Partner, nicht auf jede einzelne Rechnung, und sie gilt separat für Verkäufe und Einkäufe und dann noch einmal für credit notes. Machen Sie den Test in die eine oder andere Richtung falsch, ist der Anhang auf eine Weise falsch, die die Steuerbehörde sehen kann, bevor irgendjemand eine Prüfung eröffnet.
Die wichtigsten Erkenntnisse
- Die €1,000-Schwelle prüft Ihre Monatssumme mit einem Partner – deshalb kann ein Stapel von €40-Belegen mehr zählen als eine einzelne Rechnung über €999.99.
- Erreichen Sie insgesamt €1,000 mit einem Partner, wird jede Rechnung aufgeführt, einschließlich der €40-Rechnung und jeder credit note.
- Zwei korrekte Dateien können trotzdem in der Betragsspalte voneinander abweichen, weil Part A den Betrag vor VAT und Part B nach VAT meldet.
KMD INF ist eine Abgleichdatei, keine Zusammenfassung
Der Annex existiert, damit eine Verkaufsrechnung eines Unternehmens mit derselben Rechnung in der Einkaufsliste seines Kunden verglichen werden kann. Estonia KMD INF reporting basiert auf einzelnen Rechnungen, und genau diese Tatsache erklärt die meisten der folgenden Regeln. Section 27(1²) des Value-Added Tax Act verlangt einen monatlichen Annex zur VAT return (KMD), der die an andere VAT-registrierte Unternehmen ausgestellten und von ihnen erhaltenen Rechnungen auflistet, sobald der Monatsumsatz mit jedem Partner €1,000 erreicht. Sowohl die Return als auch der Annex sind bis zum 20. Tag des Folgemonats fällig. Part A enthält die von Ihnen ausgestellten Rechnungen. Part B enthält die von Ihnen erhaltenen und abgezogenen Rechnungen. Deshalb dreht sich Estonia VAT invoice reporting um Identität: welche Rechnung, von welchem Partner, in welchem Zeitraum, mit welcher Nummer.
EMTA muss kein Unternehmen prüfen, um eine Abweichung zu finden. Es braucht die Datei der Gegenseite. Im Jahr 2023 veranlagte die Steuerbehörde €25 million an VAT aus Differenzen, die beim Vergleich von Rechnungsdaten auf KMD INF gefunden wurden, so die Erläuterung des Finanzministeriums, zitiert in der MaksuMaksja magazine des Estonian Taxpayers Association. Dieselbe Erläuterung besagt, dass die Differenzen oft aus Erklärungsfehlern bei der manuellen Eingabe von Rechnungsdaten stammen, nicht aus Steuerhinterziehung.
Der Annex ist in dieser Hinsicht ungewöhnlich. Länder, die VAT als Summen melden, machen die Vorbereitungsarbeit zu einer Frage der Klassifizierung. Spaniens Modelo 303 wird aus Summen nach Satz und casilla zusammengestellt, weshalb sich spanische Vorbereitungsleitfäden damit befassen, Beträge den Feldern zuzuordnen.
Jede Zeile, die Sie einreichen, ist eine Angabe, die Ihre Gegenseite bestätigen oder bestreiten kann.
Was auf die Anlage gehört und was nicht
Nur inländische Geschäftsvorfälle zwischen Unternehmen, die estnische VAT mit 24, 13 oder 9 Prozent tragen, gehören auf die Anlage. Der Standardsatz liegt seit 1. Juli 2025 bei 24 Prozent, zuvor 22 Prozent. Die ermäßigten Sätze gelten für Beherbergung mit 13 Prozent sowie Bücher, Presseerzeugnisse und Arzneimittel mit 9 Prozent. Ein Übergangssatz von 5 Prozent gilt noch bis 31. Dezember 2026 für Unternehmen mit Ist-Versteuerung bei Presseerzeugnissen, die vor dem 1. Januar 2025 in Rechnung gestellt und geliefert und später bezahlt wurden. Gutschriften zu älteren Rechnungen behalten den Satz der ursprünglichen Lieferung, weshalb in den Anweisungen noch 22 Prozent und 20 Prozent auftauchen.
Der Geschäftspartner muss eine juristische Person, ein Selbstständiger (FIE) oder eine staatliche, kommunale oder städtische Behörde sein. Ein Verkauf an eine Privatperson wird nicht gemeldet, auch wenn diese Person eine Rechnung auf ihren eigenen Namen verlangt. Ein ausländischer Lieferant ohne estnischen Registercode wird ebenfalls nicht gemeldet, wodurch die meisten innergemeinschaftlichen Erwerbe vollständig aus der Anlage fallen. Part B fügt einen weiteren Filter hinzu: Die VAT auf der Rechnung muss in field 5 des KMD vollständig oder teilweise abzugsfähig sein.
| Rechnung | Auf der Anlage? | Warum |
|---|---|---|
| Estnischer Lieferant, 24 % VAT, €1,400 im Monat | Part B | Estnischer Code, steuerpflichtige Lieferung, Vorsteuer abgezogen |
| Estnischer Kunde, 24 % VAT, eine Rechnung über €1,500 | Part A | Ausgestellt an ein Unternehmen mit estnischem Registercode |
| Deutscher Lieferant, innergemeinschaftlicher Erwerb, 0 % auf der Rechnung | Nein | Keine estnische VAT und kein estnischer Code. Gehört in KMD field 6, nicht auf die Anlage |
| Deutsches Unternehmen mit estnischer VAT-Registrierung | Part B | Geführt unter seinem estnischen non-resident code |
| Estnische Anwaltskanzlei, Rechnung unterliegt der Berufsverschwiegenheit | Optional | Der Lieferant muss sie nicht erklären; der Empfänger darf |
| Estnischer Lieferant, VAT nicht abzugsfähig, weil die Kosten steuerfreien Umsätzen dienen | Nein | Part B erfasst nur VAT, die abgezogen wird |
| Einzelhandelsverkauf an eine Privatperson, €5,000 | Nein | Privatpersonen stehen außerhalb der Anlage |
Eine Rechnung, die nur 0 % oder eine steuerfreie Lieferung trägt, ist keine KMD INF-Rechnung, so groß sie auch sein mag.
Die KMD INF-Schwelle gilt pro Partner, nicht pro Rechnung
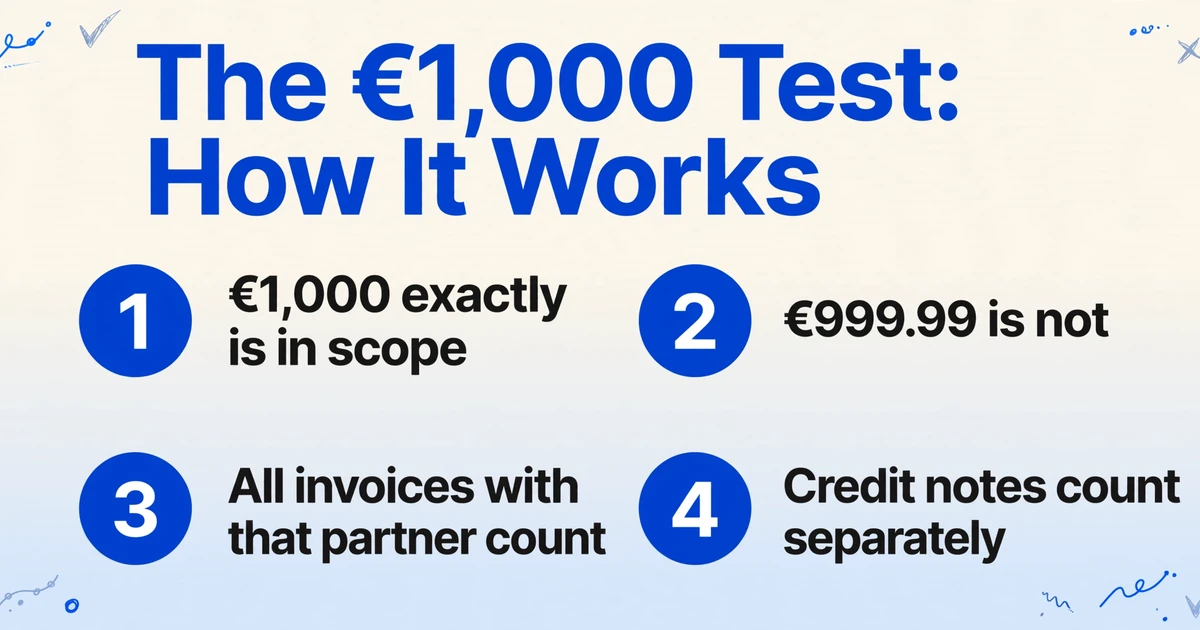
Die KMD INF-Schwelle ist ein Test auf die Summe aller Rechnungen mit einem Partner in einem Kalendermonat, keine Grenze pro Rechnung. Die Formulierung lautet „mindestens €1,000“, also liegt genau €1,000 im Anwendungsbereich und €999.99 nicht. Sobald die Summe die Grenze erreicht, wird jede Rechnung mit diesem Partner in diesem Zeitraum gemeldet, auch eine über €40 und auch Gutschriften.
Drei Trennungen sind wichtig. Ausgestellte und erhaltene Rechnungen werden getrennt geprüft, sodass derselbe Partner in Part A erscheinen kann und nicht in Part B. Gewöhnliche Rechnungen und Gutschriften werden getrennt geprüft, was unten behandelt wird. Und jedes Mitglied einer VAT-Gruppe, bei der mehrere Unternehmen eine VAT-Nummer teilen, zählt seine eigene Grenze, obwohl die Gruppe eine Erklärung abgibt. Eine Rechnung zählt zudem nur einmal zur Grenze, und zwar in dem Zeitraum, in dem sie erstmals gemeldet wird; wird dieselbe Rechnung später erneut gemeldet, weil die Lieferung fortbesteht, zählt sie kein zweites Mal. EMTAs Anweisungen zum KMD INF-Formular legen den Test und die Vier-Zeilen-Grenze pro Rechnung fest.
| Aktivität mit einem Partner im Monat (Beträge ohne VAT) | Melden? | Grund |
|---|---|---|
| Eine Rechnung über €1,000 | Ja | Die Regel lautet „mindestens“, nicht „mehr als“ |
| Eine Rechnung über €999.99 | Nein | Unter der Grenze, es sei denn, Sie melden sie freiwillig |
| Vier Rechnungen über €300 | Ja, alle vier | Die Partnersumme beträgt €1,200 |
| Drei Rechnungen über €300 plus eine Gutschrift über €50 | Nein | Gewöhnliche Summe €900, Gutschriftensumme €50; keine erreicht die Grenze |
| Rechnungen über €1,050 plus eine Gutschrift über €1,200 | Ja, jede Zeile | Jeder der beiden Tests löst die vollständige Auflistung für diesen Partner aus |
| Eine Rechnung über €1,100, davon €200 steuerfreie Lieferung | Ja | Die vollen €1,100 zählen zur Grenze, und die Rechnung wird mit exception code 03 aufgeführt, der eine Rechnung kennzeichnet, die Steuersätze mischt oder steuerfreie Beträge enthält |
| Eine Rechnung über €900 plus €216 VAT | Nein | Der Bruttobetrag ist nicht der Test. €900 liegt unter der Grenze |
| Rechnung über €2,000 ohne Recht auf Vorsteuerabzug | Nein, in Part B | Die Vorsteuer wird nicht abgezogen, daher bleibt die Rechnung außerhalb der Anlage |
Die Regel ist leicht zu formulieren und in der Praxis leicht zu übersehen. Ein Steuerberater, der in derselben Zeitschrift schreibt, beschreibt, wie ihm zweimal im Jahr eine Kiste mit vereinfachten Rechnungen übergeben wird, überwiegend Tankbelege, jeder bereits mit dem Firmennamen und der VAT-Nummer gestempelt. Ein paar Tankfüllungen im Monat an einer Tankstelle erreichen €1,000, ohne dass jemand beschließt, etwas zu melden.
Credit Notes haben ihren eigenen €1,000-Test
Eine credit note wird nicht von den Rechnungen abgezogen, die sie korrigiert, bevor die Grenze angewendet wird. Gewöhnliche Rechnungen und credit invoices werden getrennt summiert. Wenn die gewöhnliche Summe €1,000 erreicht, wird jede Rechnung für diesen Partner erklärt, credit notes eingeschlossen. Wenn allein die credit-Summe €1,000 erreicht, geschieht dasselbe: Der vollständige Satz für diesen Partner wird erklärt, nicht nur die credit notes, die ihn ausgelöst haben.
Im Formular tragen credit notes und Minderungen des steuerpflichtigen Werts ein Minuszeichen. Eine Rechnung über €4,000 im März und eine credit note über €4,000 im April ergeben eine Zeile im März und eine Zeile im April. Das Jahr saldiert sich auf null; keiner der beiden Monate ist leer.
Eine credit note gegen die Rechnung zu verrechnen, die sie aufhebt, ergibt eine Partnersumme, die keine Seite abgleichen kann.
Part A und Part B spiegeln sich nicht gegenseitig
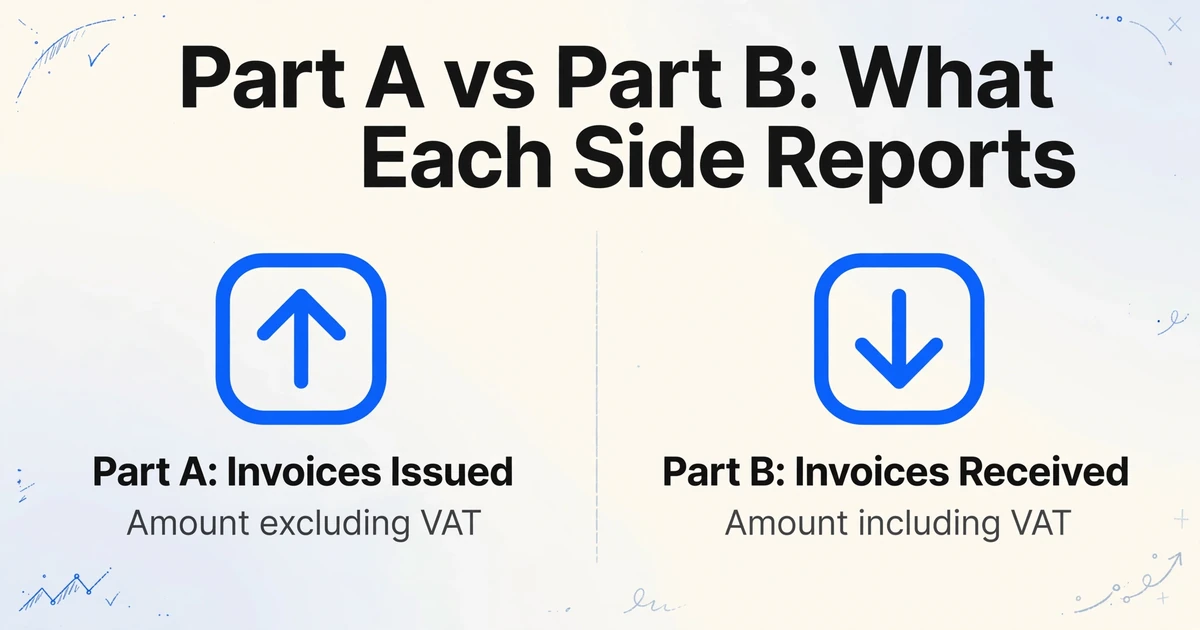
Part A meldet den Betrag vor VAT und Part B meldet den Betrag nach VAT, sodass beide Dateien korrekt sein können und trotzdem in der Betragsspalte voneinander abweichen. Das ist kein Fehler im Formular. Jede Seite beantwortet eine andere Frage.
Part A meldet, was Sie geliefert haben und wie viel davon in der KMD als steuerpflichtige Lieferung erklärt wurde. Part B meldet, was Sie erhalten haben und wie viel Vorsteuer Sie in diesem Zeitraum tatsächlich abgezogen haben. Bei einer Eingangsrechnung mit 50 Prozent Abzug enthält column 8 die Hälfte der auf der Rechnung ausgewiesenen VAT, und exception code 11 erklärt, warum. Code 12 kennzeichnet einen inländischen Reverse-Charge-Einkauf. Im Cash-Accounting-System, bei dem die VAT bei Zahlung der Rechnung verbucht wird, enthält column 8 bis zur Zahlung null. Keine der beiden Zahlen ist die auf dem Papier ausgewiesene VAT.
| Part A: ausgestellte Rechnungen | Part B: erhaltene Rechnungen | |
|---|---|---|
| Betragsspalte | Summe ohne VAT | Summe mit VAT |
| VAT-Spalten | Steuerpflichtiger Wert nach Satz, plus der in der KMD erklärte Teil | Auf der Rechnung ausgewiesene VAT, plus die in diesem Zeitraum abgezogene Vorsteuer |
| Zeilen pro Rechnung | Bis zu vier, aufgeteilt nach Satz und Sonderregelung | Üblicherweise eine, mit exception codes 11 oder 12, wo sie zutreffen |
| Auslöser des Zeitraums | Wenn die Lieferung anfällt | Wenn die Vorsteuer abgezogen wird |
| Zusätzlicher Filter | Keiner über die Geltungsbereichsregeln hinaus | Die VAT muss vollständig oder teilweise abzugsfähig sein |
Diese Unterschiede sind legitim. Ein Einkauf kann vollständig gültig und vollständig bezahlt sein und trotzdem in Part B fehlen, weil die VAT darauf nie abgezogen wurde. Eine Gutschrift kann in einem Monat erscheinen, in dem keine passende Rechnung vorliegt. Die Summen eines Partners können von Ihren durch den Zeitpunkt einer einzelnen Lieferung abweichen. Nichts davon ist ein Meldefehler, und nichts davon lässt sich lösen, indem man die beiden Dateien zur Übereinstimmung zwingt.
Eine Eingangsrechnung kann gültig und bezahlt sein und trotzdem in Part B fehlen, weil die VAT darauf nie abgezogen wurde.
Der Zeitraum ergibt sich aus der Lieferung, nicht aus dem Rechnungsdatum
Eine Rechnung wird in dem Zeitraum erklärt, in dem die Lieferung erfolgte oder der Abzug entstand – nicht in dem Zeitraum, der auf der Rechnung steht. EMTA's eigenes Beispiel macht die Konsequenz konkret: Eine im Januar ausgestellte Rechnung über €1,000 für noch nicht gelieferte Waren, bezahlt mit €240 im Februar und €1,000 im April, wird in Part A im Februar und erneut im April erklärt. Januar und März enthalten überhaupt keine Zeile dafür.
Die Spalte mit dem Rechnungsdatum zeigt in beiden Zeilen weiterhin Januar. Ein Geschäftspartner, der nach Monat vergleicht, sieht eine Januar-Rechnung im Februar und April – was wie ein Zeitraumfehler aussieht und keiner ist. Dieselbe Logik gilt auf der Einkaufsseite: Wenn die Rechnung nach dem 20. eintrifft, wird die Vorsteuer in dem Monat abgezogen, in dem die Rechnung eingeht, sodass sich die Part B-Zeile mit dem Abzug verschiebt, nicht mit der Lieferung.
Deshalb wird der Grenzwert auch nur einmal gezählt. Eine Rechnung über €1,000, die erstmals im Februar erklärt und erneut im April erklärt wird, zählt nur im Februar für den Grenzwert. Die April-Zeile durchläuft den Test nicht erneut.
Die Datumsspalte ist das Rechnungsdatum. Der Zeitraum ist das Lieferdatum. Die Zeile trägt das eine und wird unter dem anderen gemeldet.
Die Felder, die entscheiden, ob der Abgleich funktioniert
Sieben Felder entscheiden, ob Ihre Zeile mit der Zeile Ihres Geschäftspartners übereinstimmt. Die ersten vier identifizieren die Rechnung; die letzten drei tragen das Geld. Der Rest der Zeile kann korrekt sein, und der Abgleich schlägt trotzdem fehl, wenn eines dieser Felder falsch ist.
| Feld | Woher es stammt | Was fehlschlägt, wenn es falsch ist |
|---|---|---|
| Partner registry code | Der Code aus dem Handelsregister, nicht die VAT-Nummer. Ausländische VAT-registrierte Partner verwenden ihren estnischen non-resident code | Ein Partner ganz ohne estnischen Code kann nicht aufgeführt werden, so hoch die Rechnung auch sein mag |
| Partnername | Exakt wie registriert | e-MTA prüft die Schreibweise, wenn Sie einen Namen eingeben. Nur den Code einzugeben umgeht die Prüfung |
| Rechnungsnummer | Wie auf der Rechnung gedruckt | Sie ist der Verknüpfungsschlüssel zwischen Ihrer Part B-Zeile und der Part A-Zeile des Lieferanten. Eine Umformatierung zerstört die Übereinstimmung |
| Rechnungsdatum | Das Ausstellungsdatum, nicht das Buchungsdatum | Ein Buchungsdatum stimmt nicht mit dem Datum auf der Kopie des Lieferanten derselben Rechnung überein |
| Betrag | Ohne VAT in Part A, mit VAT in Part B | Bei falscher Basis weicht jede Zeile um den VAT-Betrag ab |
| Satz und steuerpflichtiger Wert | Eine Zeile pro Satz, bis zu vier Zeilen pro Rechnung | Eine Rechnung mit gemischten Sätzen in eine Zeile zu quetschen lässt die KMD-Summen unerklärt |
| Abgezogene Vorsteuer | Column 8 in Part B, die nicht immer der ausgewiesenen VAT entspricht | Teilabzug und Ist-Versteuerung machen die ausgewiesene VAT zum falschen Wert |
Der registry code ist das Feld, das still fehlschlägt. Das e-MTA-Filing-Portal füllt den Namen automatisch aus, wenn Sie einen Code eingeben, und es validiert einen Namen, wenn Sie einen eingeben, aber es kann keinen Code erfinden, den Ihr Lieferantenstamm nie hatte. Ein fehlender Code wird laut Formularanweisungen nicht automatisch als Unterlassung der Abgabe gewertet, wenn die Steuerbehörde die Person anhand der von Ihnen übermittelten Daten identifizieren kann, doch die Zeile bleibt schwächer als eine mit Code.
Die Rechnungsnummer ist das, was Ihre Zeile mit der des Lieferanten verbindet. Jeder Betrag kann stimmen und die Übereinstimmung schlägt trotzdem fehl.
Die Anlage aus den Rechnungen erstellen
Die Anlage ist eine Zeile pro Rechnung, also müssen Sie einen Ordner voller PDFs vor dem 20. in diese Zeile verwandeln. Das ist zuerst ein Dateneingabeproblem und erst dann ein Steuerproblem – und genau hier entstehen die manuellen Fehler aus dem Hinweis des Ministeriums.
ImageToTable.ai geht das mit Custom Column Extraction an: Sie geben die gewünschten Spaltennamen ein, und die KI findet jeden Wert auf jeder Rechnung, indem sie versteht, was das Feld bedeutet – nicht durch Abgleich einer festen Position oder einer Vorlage pro Lieferant. Eine Telefonrechnung, ein Tankbeleg und eine Versorgungsabrechnung können in denselben Batch und landen in denselben Spalten. Das ist hier wichtig, weil die Felder der Anlage bei jedem Lieferantenlayout an anderer Stelle stehen, und ein Lieferant, der seine Rechnung im März neu gestaltet, sollte keine neue Einrichtung erfordern.
Ein praktikabler Spaltensatz für die Anlage: registry code des Partners, Name des Partners, Rechnungsnummer, Rechnungsdatum, Gesamtbetrag ohne VAT, Gesamtbetrag mit VAT, VAT-Satz, steuerpflichtiger Betrag zu diesem Satz und VAT-Betrag. Fügen Sie eine berechnete Spalte hinzu, etwa mit dem Namen Rate Lines Check (sum of rate lines, output the difference from the printed total), damit eine Rechnung mit gemischten Sätzen, die nicht aufgeht, sichtbar wird, bevor sie das Formular erreicht. Eine berechnete Spalte ist eine Berechnung, die das Tool während der Extraktion durchführt und als eigene Spalte in die Tabelle schreibt – das ist schneller, als die Arithmetik hinterher zu prüfen.
Laden Sie die Rechnungen des Monats als einen Batch hoch. Batch-Verarbeitung bedeutet, dass mehrere Dateien auf einmal hineingehen und als eine Tabelle herauskommen, eine Zeile pro Rechnung – genau die Form, die die Anlage braucht. Nutzen Sie dann Review Mode with Bbox für die drei Felder, die den Abgleich steuern: Rechnungsnummer, Rechnungsdatum und Betrag. Ein Klick auf eine Zelle hebt den Bereich hervor, aus dem sie auf der Originalseite stammt, sodass eine Zahl, die aus der falschen Zeile gelesen wurde, erkannt werden kann, ohne das ganze Dokument neu zu lesen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der €1,000-Test selbst ist keine Spalte. Er ist eine Pivot-Auswertung. Gruppieren Sie die Zeilen nach registry code, summieren Sie den Betrag ohne VAT und markieren Sie jeden Partner ab €1,000. Führen Sie dieselbe Pivot-Auswertung erneut nur für credit notes durch. Dieser zweistufige Check ist der Teil, den eine Tabellenkalkulation besser macht als ein Extraktionstool – und der Teil, der bei knapper Frist am häufigsten übersprungen wird.
Die Extraktion liefert Ihnen eine saubere Zeile pro Rechnung. Der €1,000-Test ist eine Pivot-Auswertung, keine Spalte.
Wo die Extraktion endet
Das Tool erzeugt die Zeilen; es entscheidet nicht, was in die Anlage gehört. Die Grenze ist hier wichtiger als bei den meisten Rechnungsarbeiten, denn eine falsche Einschätzung ist ein Compliance-Problem und keine unordentliche Tabelle.
- Es übermittelt oder übertragt nichts. KMD INF geht manuell an e-MTA, per XML- oder CSV-Upload oder über X-tee, die Datenaustauschschicht des Staates, aus Ihrer Buchhaltungssoftware. Das Tool verbindet sich mit keinem dieser Kanäle.
- Es bestimmt nicht die steuerliche Behandlung. Ob VAT abzugsfähig ist, ob eine Rechnung in den Anwendungsbereich der Anlage fällt und welcher Periode die Lieferung zuzuordnen ist, sind Einschätzungen zur Transaktion, nicht Lesarten der Seite.
- Es gleicht nichts ab. Es kann Ihre Datei nicht mit der Meldung Ihres Geschäftspartners oder mit den Daten von EMTA vergleichen, denn beides ist keine Eingabe.
- Es kann keinen fehlenden registry code liefern. Steht der code nicht auf der Rechnung, muss er aus Ihrem Lieferantenstamm kommen. Das ist eine einmalige Zuordnung, keine monatliche Aufgabe.
- Es wendet die Grenze pro Partner nicht an. Dieser Test läuft über mehrere Rechnungen hinweg und gehört in die oben beschriebene Pivot-Tabelle.
Für den breiteren Feldsatz hinter einer Rechnung, einschließlich Positionen und Steueraufschlüsselungen, deckt der vollständige Leitfaden zur Extraktion von Rechnungsdaten die Teile ab, die dieser Artikel bewusst auslässt.
Was sich im April 2027 ändert
Ab April 2027 ist die Anlage kein Formular mehr, sondern ein Datenfeed, doch die Details auf Rechnungsebene verschwinden nicht. EMTA ersetzt die KMD-Erklärung durch eine datenbasierte Übermittlung, bei der die Steuererklärung aus den Transaktionsdaten erzeugt wird, die das Unternehmen sendet. Part A und Part B werden durch vier Abschnitte ersetzt: Verkäufe, Reverse-Charge-Erwerbe, Anpassungsbuchungen und Einkäufe.
Auch der Transport ändert sich. Die Daten wandern maschinell von der Buchhaltungssoftware an e-MTA in XBRL GL, einem strukturierten Format für Buchhaltungsdaten, mit einem Übergangs-CSV-Format und ohne das alte XML. Daten zu innergemeinschaftlichen Lieferungen, früher Formular VD, fließen in dieselbe Übermittlung ein. Die pro Rechnung erforderlichen Details ändern sich nicht, aber jeder Datensatz muss die Transaktionsart und die Kennung des Partners oder der Rechnung tragen. Der Ausschluss von €1,000 bleibt in der aktuellen EMTA-Richtlinie bestehen: Rechnungen unter €1,000 und Rechnungen an Privatpersonen müssen weiterhin nicht erklärt werden.
Praktisch bedeutet das, dass die Datei die Rechnungsdaten in Ihrem Hauptbuch direkt widerspiegelt. Eine fehlende Rechnungsnummer oder ein Partner ohne code ist kein Formularproblem mehr, sondern ein Datenproblem im Quellsystem. Estland bewegt sich in dieselbe Richtung wie Frankreich und Deutschland, behält jedoch die periodische Meldung statt einer Echtzeit-Freigabe bei.
EMTA schätzt, dass die Änderung Unternehmen bis zu 5 Millionen Arbeitsstunden pro Jahr spart, vor allem durch den Wegfall wiederholter manueller Eingaben in e-MTA. Die oben beschriebenen Rechnungsfelder sind dieselben Felder im neuen Rahmen. Die Arbeit, sie korrekt von der Seite zu holen, bleibt.
Die Änderung von 2027 verschiebt dieselben Felder in einen anderen Rahmen.
FAQ
Muss eine Rechnung über €999 in KMD INF gemeldet werden?
Nein, nicht für sich allein. Der Schwellenwert gilt für die Summe mit diesem Partner im Monat ohne VAT, sodass eine einzelne Rechnung über €999 außen vor bleibt, es sei denn, weitere Rechnungen mit demselben Partner bringen die Summe auf €1,000. Sie können Rechnungen unterhalb des Schwellenwerts freiwillig nach section 27(1³) erklären, und manche Unternehmen tun das, um die Datei konsistent zu halten, erforderlich ist es jedoch nicht.
Sollten credit notes vor Anwendung des Schwellenwerts mit den Verkaufsrechnungen verrechnet werden?
Nein. Ordinary invoices und credit invoices werden für die €1,000-Prüfung getrennt summiert. Erreicht eine der Summen den Schwellenwert, wird jede Rechnung mit diesem Partner im Zeitraum erklärt, einschließlich der credit notes, die ein Minuszeichen tragen. Eine vorherige Verrechnung kann einen Partner verschleiern, der hätte aufgeführt werden müssen.
Melde ich eine Rechnung von einem deutschen Lieferanten?
Nur wenn der Lieferant einen estnischen registry code hat; in diesem Fall gehört die Rechnung in Part B unter seinem non-resident code. Ein normaler innergemeinschaftlicher Erwerb mit 0% VAT und reverse charge ist überhaupt kein KMD INF-Posten; er wird in der KMD-Erklärung selbst gemeldet, im Feld für den innergemeinschaftlichen Erwerb und im Feld für die Vorsteuer.
Was, wenn der registry code des Käufers auf der Rechnung fehlt?
Der Partner kann nicht ordnungsgemäß aufgeführt werden, da die Anlage Gegenparteien anhand des registry code identifiziert. Das Weglassen des Codes wird nicht automatisch als Nichtabgabe behandelt, wenn die Steuerbehörde die Person anhand der übermittelten Daten identifizieren kann, sich darauf zu verlassen ist jedoch keine Kontrolle. Korrigieren Sie den Lieferanten- oder Kundendatensatz einmal, und das Problem tritt nicht mehr auf.
Kann ich eine Zeile pro Partner statt einer Zeile pro Rechnung melden?
Nein. Die Möglichkeit, zusammengefasste Partnersummen einzureichen, endete 2015, und das Formular wird seit 2016 Rechnung für Rechnung ausgefüllt. Eine einzelne Rechnung kann bis zu vier Zeilen belegen, wenn sie Steuersätze oder Sonderregelungen mischt, und diese Zeilen müssen die Rechnungsidentität wiederholen.
Was kostet eine fehlerhafte KMD INF tatsächlich?
Die erste Konsequenz ist meist administrativ und nicht finanziell. EMTAs Hinweise besagen, dass ungenaue Anhangsdaten zu Abweichungen in den Bewertungen des Steuerverhaltens führen können – den Konformitätswerten von 1 bis 3, die für jedes Unternehmen angezeigt werden – und dass die VAT return zur Kontrolle weitergeleitet werden kann. Zwangsgelder, die zur Durchsetzung der Abgabe derselben Erklärung verhängt werden, sind auf €3,300 begrenzt; führt fehlerhafte Daten jedoch zu einer zu niedrig entrichteten VAT, kann das Bußgeld bis zu €32,000 erreichen, zuzüglich Verzugszinsen von 0,06 Prozent pro Tag.
Kann ImageToTable.ai die KMD INF für mich einreichen?
Nein. Es extrahiert die Rechnungsfelder und erstellt die Tabelle. Die Einreichung, die Entscheidung zum Umfang und der Abgleich mit Ihrem Geschäftspartner bleiben bei Ihnen oder Ihrem Steuerberater.
Der Anhang wird Rechnung für Rechnung beurteilt, und die benötigten Felder existieren nur auf der Rechnung. Jeden Monat wird diese Tabelle aus Dokumenten neu aufgebaut, die nie für einen Vergleich gedacht waren.