Le seuil KMD INF de l'Estonie
s'applique par partenaire, pas par facture
KMD INF n'est pas un récapitulatif de votre déclaration de TVA. C'est une liste de factures individuelles que l'Administration fiscale et douanière estonienne (EMTA) rapproche de la liste déposée par votre contrepartie, numéro de facture par numéro de facture.
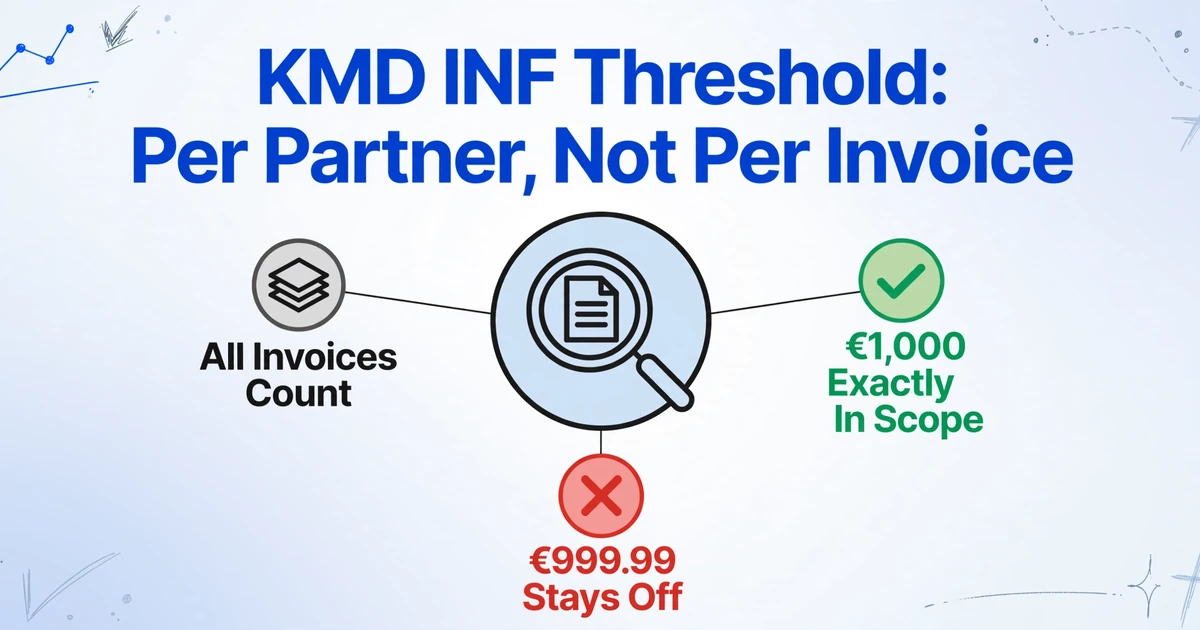
C'est pourquoi la règle des €1,000 est si souvent mal interprétée. Il s'agit d'un test sur le total mensuel avec un partenaire, et non sur chaque facture, et il s'applique séparément aux ventes et aux achats, puis à nouveau aux credit notes. Si vous vous trompez dans un sens ou dans l'autre, l'annexe est erronée d'une manière que l'administration fiscale peut voir avant même l'ouverture d'un contrôle.
Points clés
- Le seuil de €1,000 teste votre total mensuel avec un partenaire, c'est pourquoi une pile de reçus de €40 peut compter plus qu'une seule facture de €999.99.
- Atteignez €1,000 au total avec un partenaire et chaque facture est listée, y compris la facture de €40 et chaque credit note.
- Deux fichiers corrects peuvent malgré tout diverger sur la colonne du montant, car Part A déclare avant TVA et Part B après.
KMD INF est un fichier de rapprochement, pas un récapitulatif
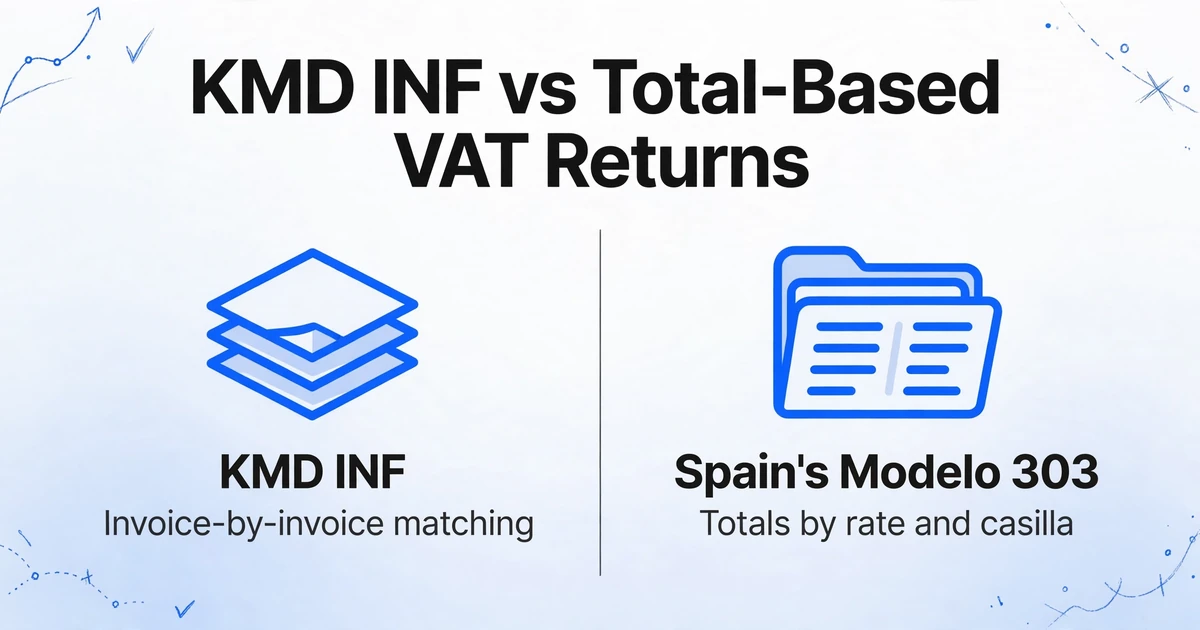
L'annexe existe pour qu'une facture de vente d'une entreprise puisse être comparée à la même facture dans la liste d'achats de son client. La déclaration KMD INF estonienne est construite à partir de factures individuelles, et ce seul fait explique la plupart des règles ci-dessous. L'article 27(1²) du Value-Added Tax Act exige une annexe mensuelle à la déclaration de TVA (KMD) listant les factures émises vers, et reçues d'autres entreprises assujetties à la TVA dès que le total mensuel avec chaque partenaire atteint €1,000. La déclaration et l'annexe sont toutes deux à déposer avant le 20e jour du mois suivant. La Part A contient les factures que vous avez émises. La Part B contient les factures que vous avez reçues et déduites. C'est pourquoi la déclaration de TVA estonienne repose sur l'identité : quelle facture, de quel partenaire, pour quelle période, avec quel numéro.
EMTA n'a pas besoin d'auditer une entreprise pour détecter un écart. Il lui suffit du fichier de la contrepartie. En 2023, l'administration fiscale a redressé €25 million de TVA à partir d'écarts relevés en comparant les données de facturation du KMD INF, selon la note explicative du ministère des Finances citée dans le magazine MaksuMaksja de l'Association estonienne des contribuables. La même note indique que ces écarts proviennent souvent d'erreurs de déclaration commises lors de la saisie manuelle des données de facturation, et non de fraude.
L'annexe est inhabituelle à cet égard. Les pays qui déclarent la TVA sous forme de totaux font porter le travail de préparation sur la classification. Le Modelo 303 espagnol est assemblé à partir de totaux par taux et casilla, ce qui explique pourquoi les guides de préparation espagnols portent sur le mappage des montants vers les cases.
Chaque ligne que vous déclarez est une affirmation que votre contrepartie peut confirmer ou contredire.
Ce qui figure sur l'annexe et ce qui en reste exclu
Seules les factures professionnelles nationales entre entreprises portant la TVA estonienne à 24, 13 ou 9 pour cent figurent sur l'annexe. Le taux normal est de 24 pour cent depuis le 1er juillet 2025, contre 22 pour cent auparavant. Les taux réduits couvrent l'hébergement à 13 pour cent et les livres, publications de presse et médicaments à 9 pour cent. Un taux transitoire de 5 pour cent s'applique encore jusqu'au 31 décembre 2026 pour les entreprises en comptabilité de trésorerie sur les publications de presse facturées et fournies avant le 1er janvier 2025 et payées ultérieurement. Les notes de crédit relatives à des factures plus anciennes conservent le taux de la livraison d'origine, c'est pourquoi les taux de 22 et 20 pour cent figurent encore dans les instructions.
La contrepartie doit être une personne morale, un travailleur indépendant (FIE) ou une autorité étatique, municipale ou urbaine. Une vente à un particulier n'est pas déclarée, même si cette personne demande une facture à son nom. Un fournisseur étranger sans code d'enregistrement estonien n'est pas déclaré non plus, ce qui exclut la plupart des acquisitions intra-UE de l'annexe. La Part B ajoute un filtre supplémentaire : la TVA de la facture doit être déductible en totalité ou en partie dans le champ 5 du KMD.
| Facture | Sur l'annexe ? | Pourquoi |
|---|---|---|
| Fournisseur estonien, TVA 24 %, €1,400 dans le mois | Part B | Code estonien, livraison taxable, TVA en amont déduite |
| Client estonien, TVA 24 %, une facture de €1,500 | Part A | Émise à une entreprise disposant d'un code d'enregistrement estonien |
| Fournisseur allemand, acquisition intra-UE, 0 % sur la facture | Non | Aucune TVA estonienne et aucun code estonien. Figure dans le champ 6 du KMD, pas sur l'annexe |
| Société allemande disposant d'une immatriculation à la TVA estonienne | Part B | Inscrite sous son code estonien de non-résident |
| Cabinet d'avocats estonien, facture couverte par le secret professionnel | Facultatif | Le fournisseur n'est pas tenu de la déclarer ; le destinataire peut le faire |
| Fournisseur estonien, TVA non déductible car le coût sert des ventes exonérées | Non | La Part B ne couvre que la TVA déduite |
| Vente au détail à un particulier, €5,000 | Non | Les particuliers sont exclus de l'annexe |
Une facture portant uniquement une livraison à 0 % ou exonérée n'est pas une facture KMD INF, quelle que soit son importance.
Le seuil KMD INF s'applique par partenaire, et non par facture
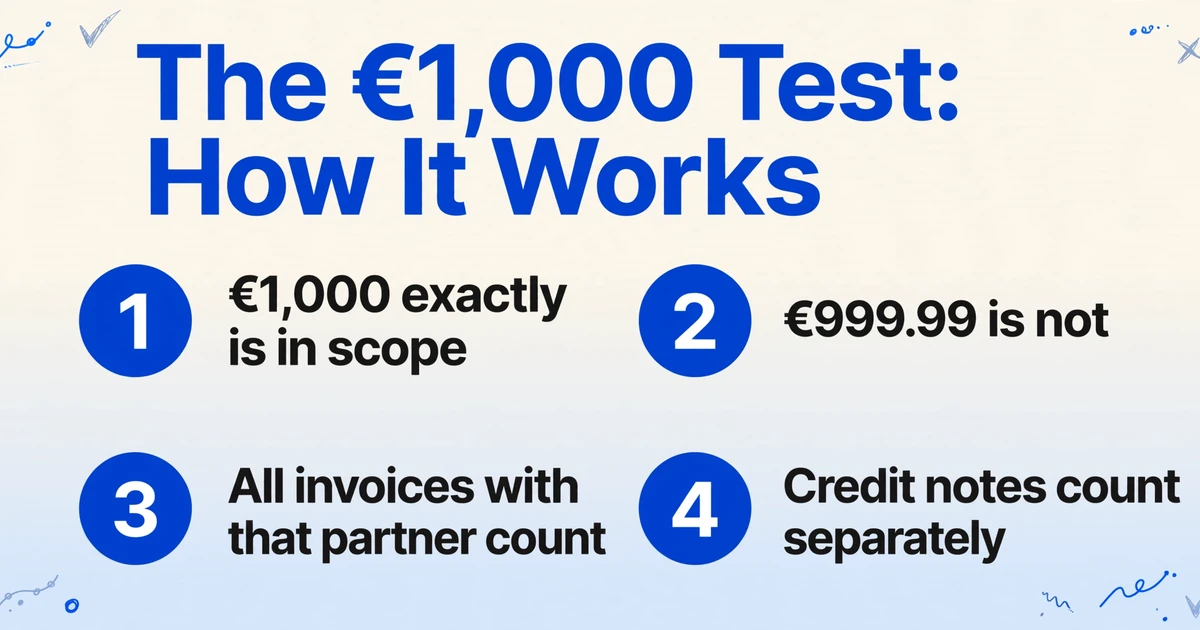
Le seuil KMD INF est un test portant sur le total de toutes les factures avec un même partenaire au cours d'un mois calendaire, et non une limite par facture. La formulation est « au moins €1,000 » : €1,000 exactement est donc inclus et €999.99 ne l'est pas. Dès que le total atteint le seuil, toutes les factures avec ce partenaire pour cette période sont déclarées, y compris une facture de €40 et y compris les avoirs.
Trois distinctions comptent. Les factures émises et reçues sont testées séparément : un même partenaire peut donc figurer sur la Part A et non sur la Part B. Les factures ordinaires et les avoirs sont testés séparément, ce qui est détaillé ci-dessous. Et chaque membre d'un groupe TVA, lorsque plusieurs sociétés partagent un même numéro de TVA, compte sa propre limite même si le groupe dépose une seule déclaration. Une facture ne compte par ailleurs qu'une seule fois dans la limite, pour la période où elle est déclarée pour la première fois ; si la même facture est déclarée à nouveau plus tard parce que la prestation se poursuit, elle ne compte pas une seconde fois. Les instructions d'EMTA pour le formulaire KMD INF exposent le test et la limite de quatre lignes par facture.
| Activité avec un partenaire dans le mois (montants hors TVA) | Déclarer ? | Motif |
|---|---|---|
| Une facture de €1,000 | Oui | La règle est « au moins », et non « plus de » |
| Une facture de €999.99 | Non | En dessous du seuil, sauf si vous choisissez de la déclarer volontairement |
| Quatre factures de €300 | Oui, les quatre | Le total du partenaire est de €1,200 |
| Trois factures de €300 plus un avoir de €50 | Non | Total ordinaire €900, total des avoirs €50 ; aucun n'atteint le seuil |
| Factures de €1,050 plus un avoir de €1,200 | Oui, chaque ligne | L'un ou l'autre test déclenche la liste complète pour ce partenaire |
| Une facture de €1,100, dont €200 d'opérations exonérées | Oui | L'ensemble des €1,100 compte dans le seuil, et la facture est listée avec le exception code 03, qui signale une facture mêlant plusieurs taux ou comportant des montants exonérés |
| Une facture de €900 plus €216 de TVA | Non | Le montant brut n'est pas le critère. €900 est en dessous du seuil |
| Facture de €2,000 sans droit à déduction de la TVA | Non, sur la Part B | La TVA en amont n'est pas déduite, la facture ne figure donc pas dans l'annexe |
La règle est simple à énoncer et facile à oublier en pratique. Un fiscaliste écrivant dans le même magazine raconte qu'on lui remet deux fois par an une boîte de factures simplifiées, principalement des reçus de carburant, chacune déjà tamponnée du nom de l'entreprise et de son numéro de TVA. Quelques pleins par mois dans une seule station-service atteignent €1,000 sans que personne n'ait décidé de déclarer quoi que ce soit.
Les avoirs ont leur propre test des €1,000
Un avoir n'est pas soustrait des factures qu'il corrige avant l'application du seuil. Les factures ordinaires et les factures d'avoir sont totalisées séparément. Si le total ordinaire atteint €1,000, toutes les factures de ce partenaire sont déclarées, avoirs compris. Si le total des avoirs atteint à lui seul €1,000, il en va de même : l'ensemble des factures de ce partenaire est déclaré, et pas seulement les avoirs qui ont déclenché le seuil.
Sur le formulaire, les avoirs et les réductions de la valeur imposable portent un signe moins. Une facture de €4,000 en mars et un avoir de €4,000 en avril produisent une ligne en mars et une ligne en avril. L'année se solde à zéro ; aucun des deux mois n'est vide.
Compenser un avoir avec la facture qu'il annule produit un total par partenaire qu'aucune des deux parties ne peut reproduire.
Part A et Part B ne se correspondent pas
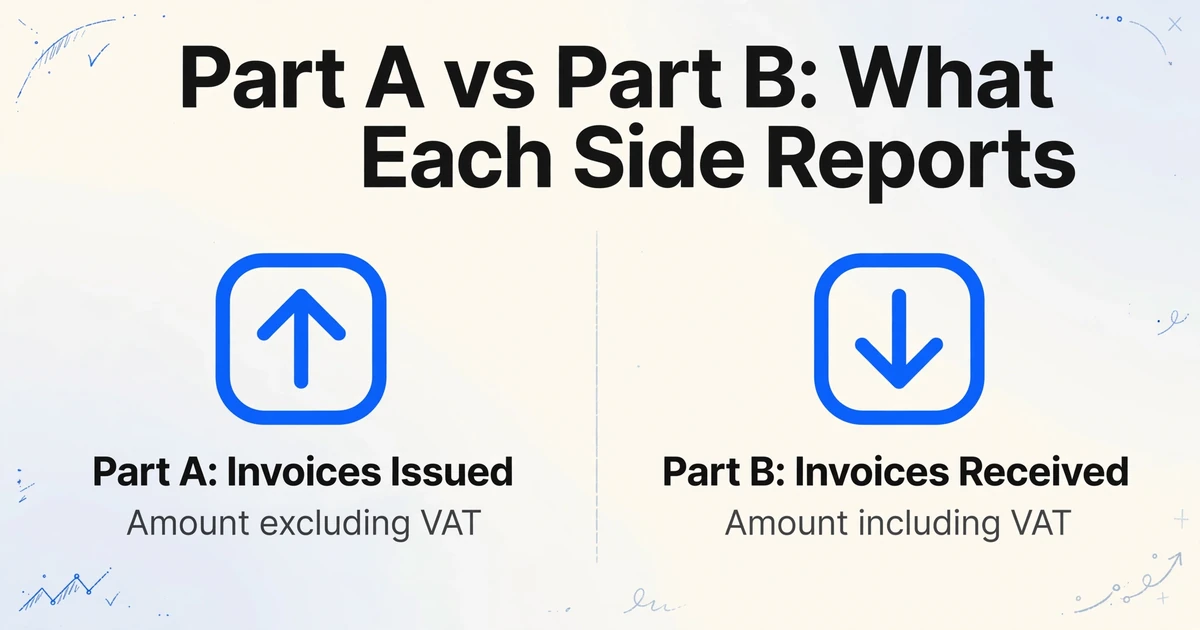
Part A déclare le montant hors TVA et Part B le montant TVA comprise, si bien que les deux fichiers peuvent être corrects et malgré tout diverger sur la colonne des montants. Ce n'est pas un défaut du formulaire. Chaque partie répond à une question différente.
Part A déclare ce que vous avez fourni et quelle part a été déclarée comme livraison imposable dans le KMD. Part B déclare ce que vous avez reçu et quelle TVA en amont vous avez réellement déduite sur la période. Sur une facture d'achat avec une déduction de 50 pour cent, la colonne 8 contient la moitié de la TVA imprimée sur la facture, et le code d'exception 11 en explique la raison. Le code 12 marque un achat en autoliquidation nationale. Sous le régime de la comptabilité de trésorerie, où la TVA est comptabilisée au paiement de la facture, la colonne 8 reste à zéro jusqu'au paiement. Aucun de ces deux chiffres n'est la TVA imprimée sur la page.
| Part A : factures émises | Part B : factures reçues | |
|---|---|---|
| Colonne des montants | Total hors TVA | Total TVA comprise |
| Colonnes de TVA | Valeur imposable par taux, plus la part déclarée dans le KMD | TVA imprimée sur la facture, plus la TVA en amont déduite sur la période |
| Lignes par facture | Jusqu'à quatre, ventilées par taux et régime spécial | Généralement une, avec les codes d'exception 11 ou 12 le cas échéant |
| Déclencheur de période | Au moment où la livraison est réalisée | Au moment où la TVA en amont est déduite |
| Filtre supplémentaire | Aucun au-delà des règles de champ d'application | La TVA doit être déductible, en totalité ou en partie |
Ces différences sont légitimes. Un achat peut être parfaitement valide et intégralement payé tout en étant absent de la Part B, car la TVA correspondante n'a jamais été déduite. Une note de crédit peut apparaître dans un mois sans facture correspondante. Les totaux d'un partenaire peuvent différer des vôtres en raison du décalage d'une seule livraison. Rien de tout cela ne constitue une erreur de déclaration, et rien de tout cela ne peut être résolu en forçant les deux fichiers à concorder.
Une facture d'achat peut être valide, payée, et pourtant absente de la Part B, car la TVA correspondante n'a jamais été déduite.
La période découle de la livraison, non de la date de facture
Une facture est déclarée dans la période où la livraison a eu lieu ou où la déduction a pris naissance, et non dans la période imprimée sur la facture. L'exemple fourni par EMTA illustre concrètement la conséquence : une facture de €1,000 émise en janvier pour des marchandises non encore livrées, payée €240 en février et €1,000 en avril, est déclarée en Part A en février puis de nouveau en avril. Janvier et mars ne comportent aucune ligne pour cette facture.
La colonne de la date de facture indique toujours janvier dans les deux lignes. Une contrepartie qui compare par mois voit une facture de janvier figurer en février et en avril, ce qui ressemble à une erreur de période sans en être une. La même logique s'applique du côté des achats : si la facture arrive après le 20, la TVA en amont est déduite le mois de réception de la facture, de sorte que la ligne de la Part B suit la déduction, et non la livraison.
C'est aussi pourquoi le plafond n'est compté qu'une seule fois. Une facture de €1,000 déclarée pour la première fois en février puis de nouveau en avril n'est prise en compte pour le plafond qu'en février. La ligne d'avril ne relance pas le test.
La colonne de date est la date de facture. La période est la date de livraison. La ligne porte l'une et est déclarée sous l'autre.
Les champs qui déterminent si la correspondance fonctionne
Sept champs déterminent si votre ligne correspond à celle de votre contrepartie. Les quatre premiers identifient la facture ; les trois derniers portent les montants. Le reste de la ligne peut être correct et la correspondance échouera quand même si l'un de ces champs est erroné.
| Champ | D'où il provient | Ce qui échoue lorsqu'il est erroné |
|---|---|---|
| Partner registry code | Le code du Business Register, pas le numéro de TVA. Les partenaires étrangers assujettis à la TVA utilisent leur non-resident code estonien | Un partenaire sans aucun code estonien ne peut pas être déclaré, quelle que soit la taille de la facture |
| Nom du partenaire | Exactement tel qu'enregistré | e-MTA vérifie l'orthographe lorsque vous saisissez un nom. Saisir uniquement le code évite cette vérification |
| Numéro de facture | Tel qu'imprimé sur la facture | C'est la clé de jointure entre votre ligne Part B et la ligne Part A du fournisseur. Le reformater rompt la correspondance |
| Date de facture | La date d'émission, pas la date comptable | Une date de comptabilisation ne correspondra pas à la date figurant sur la copie du fournisseur de la même facture |
| Montant | Hors TVA sur Part A, TVA incluse sur Part B | Utiliser la mauvaise base fait différer chaque ligne du montant de la TVA |
| Taux et base imposable | Une ligne par taux, jusqu'à quatre lignes par facture | Regrouper une facture à taux multiples sur une seule ligne laisse les totaux KMD inexpliqués |
| TVA déductible en amont | Column 8 sur Part B, qui n'est pas toujours la TVA imprimée | La déduction partielle et la comptabilité de trésorerie rendent la TVA imprimée erronée |
Le registry code est le champ qui échoue silencieusement. Le portail de déclaration e-MTA pré-remplit automatiquement le nom lorsque vous saisissez un code, et il valide un nom lorsque vous en tapez un, mais il ne peut pas inventer un code que votre fichier fournisseurs n'a jamais contenu. L'absence de code n'est pas automatiquement considérée comme un défaut de déclaration si l'administration fiscale peut identifier la personne à partir des données que vous avez soumises, selon les instructions du formulaire, mais la ligne reste plus fragile qu'une ligne avec un code.
Le numéro de facture est ce qui relie votre ligne à la leur. Tous les montants peuvent être corrects et la correspondance échouer quand même.
Construire l'annexe à partir des factures
L'annexe comporte une ligne par facture : le travail consiste donc à transformer un dossier de PDF en cette ligne avant le 20. C'est un problème de saisie de données avant d'être un problème fiscal, et c'est là que se produisent les erreurs manuelles signalées dans la note du ministère.
ImageToTable.ai y répond avec Custom Column Extraction : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur sur chaque facture en comprenant ce que le champ signifie, sans correspondance de position fixe ni modèle par fournisseur. Une facture de télécom, un reçu de carburant et un relevé de services publics peuvent être traités dans le même lot et aboutir dans les mêmes colonnes. C'est important ici, car les champs de l'annexe se trouvent à des endroits différents selon la mise en page de chaque fournisseur, et un fournisseur qui remanie sa facture en mars ne devrait pas exiger une nouvelle configuration.
Un ensemble de colonnes exploitable pour l'annexe : registry code du partenaire, nom du partenaire, numéro de facture, date de facture, total hors VAT, total TVA incluse, taux de VAT, base imposable à ce taux et montant de VAT. Ajoutez une computed column nommée par exemple Rate Lines Check (sum of rate lines, output the difference from the printed total), afin qu'une facture à taux multiples qui ne s'additionne pas correctement soit visible avant d'atteindre le formulaire. Une colonne calculée est un calcul que l'outil effectue pendant l'extraction et inscrit dans le tableau comme colonne à part entière, ce qui est plus rapide que de vérifier l'arithmétique après coup.
Importez les factures du mois en un seul lot. Le traitement par lots signifie que plusieurs fichiers entrent en une fois et ressortent sous forme d'un seul tableau, une ligne par facture, ce qui correspond à la forme requise pour l'annexe. Utilisez ensuite Review Mode with Bbox sur les trois champs qui déterminent la correspondance : numéro de facture, date de facture et montant. Cliquer sur une cellule met en évidence la région d'origine sur la page d'origine, ce qui permet de repérer un nombre lu sur la mauvaise ligne sans relire tout le document.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Le test des €1,000 n'est pas une colonne. C'est un tableau croisé dynamique. Regroupez les lignes par registry code, additionnez le montant hors VAT et signalez chaque partenaire atteignant ou dépassant €1,000. Relancez le même tableau croisé sur les credit notes uniquement. Cette vérification en deux passes est ce qu'un tableur fait mieux qu'un outil d'extraction, et c'est aussi l'étape la plus souvent négligée à l'approche de l'échéance.
L'extraction vous donne une ligne propre par facture. Le test des €1,000 est un tableau croisé dynamique, pas une colonne.
Où s'arrête l'extraction
L'outil produit les lignes ; il ne décide pas de ce qui doit figurer sur l'annexe. La frontière compte davantage ici que dans la plupart des travaux sur factures, car un mauvais jugement constitue un problème de conformité plutôt qu'un simple tableur désordonné.
- Il ne déclare ni ne transmet. KMD INF est envoyé à e-MTA manuellement, par import XML ou CSV, ou via X-tee, la couche d'échange de données de l'État, depuis votre logiciel comptable. L'outil ne se connecte à aucun de ces canaux.
- Il ne détermine pas le traitement fiscal. La déductibilité de la TVA, l'inclusion d'une facture dans le périmètre de l'annexe et la période de rattachement de la livraison relèvent de jugements sur la transaction, non de la lecture de la page.
- Il ne rapproche pas. Il ne peut comparer votre fichier avec la déclaration de votre contrepartie ni avec les données d'EMTA, car ni l'une ni l'autre n'est une entrée.
- Il ne peut pas fournir un registry code manquant. Si le code ne figure pas sur la facture, il doit provenir de votre référentiel fournisseurs. C'est une correspondance ponctuelle, pas une tâche mensuelle.
- Il n'applique pas la limite par partenaire. Ce test s'effectue sur l'ensemble des factures et relève du tableau croisé décrit plus haut.
Pour l'ensemble des champs plus large derrière une facture, y compris les lignes d'articles et les ventilations de taxe, le guide complet de l'extraction de données de factures couvre les parties que cet article laisse volontairement de côté.
Ce qui change en avril 2027
À partir d'avril 2027, l'annexe cesse d'être un formulaire pour devenir un flux de données, mais le détail au niveau de la facture ne disparaît pas. EMTA remplace la déclaration KMD par une déclaration basée sur les données dans laquelle la déclaration fiscale est générée à partir des données de transaction transmises par l'entreprise. Les Part A et Part B sont remplacées par quatre sections : ventes, acquisitions en autoliquidation, écritures d'ajustement et achats.
Le transport change également. Les données passent du logiciel comptable à e-MTA de machine à machine en XBRL GL, un format structuré pour les données comptables, avec un format CSV de transition et sans l'ancien XML. Les données relatives aux livraisons intracommunautaires, auparavant formulaire VD, sont intégrées à la même déclaration. Le détail requis par facture ne change pas, mais chaque enregistrement doit porter le type de transaction et l'identifiant du partenaire ou de la facture. L'exclusion de €1,000 subsiste dans les orientations actuelles d'EMTA : les factures inférieures à €1,000 et les factures à des particuliers ne doivent toujours pas être déclarées.
L'effet pratique est que le fichier devient le reflet direct des données de facturation de votre grand livre. Un numéro de facture manquant ou un partenaire sans code cesse d'être un problème de saisie de formulaire pour devenir un problème de données dans le système source. L'Estonie s'oriente dans la même direction que la France et l'Allemagne, tout en conservant une déclaration périodique plutôt qu'une validation en temps réel.
EMTA estime que ce changement permettra aux entreprises d'économiser jusqu'à 5 millions d'heures de travail par an, principalement en supprimant la saisie manuelle répétée dans e-MTA. Les champs de facture décrits ci-dessus sont les mêmes champs dans la nouvelle enveloppe. Le travail consistant à les extraire fidèlement de la page ne change pas.
Le changement de 2027 place les mêmes champs dans une enveloppe différente.
FAQ
Une facture de €999 doit-elle être déclarée sur KMD INF ?
Non, pas à elle seule. La limite s'applique au total avec ce partenaire sur le mois, hors VAT, donc une facture unique de €999 reste exclue sauf si d'autres factures avec le même partenaire portent le total à €1,000. Vous pouvez déclarer volontairement les factures inférieures à la limite en vertu de la section 27(1³), et certaines entreprises le font pour garder le fichier cohérent, mais ce n'est pas obligatoire.
Faut-il compenser les credit notes avec les factures de vente avant d'appliquer la limite ?
Non. Les factures ordinaires et les credit notes sont totalisées séparément pour le test des €1,000. Si l'un des totaux atteint la limite, toutes les factures avec ce partenaire sur la période sont déclarées, y compris les credit notes, qui portent un signe moins. Une compensation préalable peut masquer un partenaire qui aurait dû être listé.
Dois-je déclarer une facture d'un fournisseur allemand ?
Uniquement si le fournisseur possède un registry code estonien, auquel cas la facture figure en Part B sous son non-resident code. Une acquisition intra-UE normale à 0 % de VAT avec autoliquidation n'est pas un élément KMD INF ; elle est déclarée sur la déclaration KMD elle-même, dans le champ de l'acquisition intracommunautaire et dans le champ de la TVA déductible.
Que faire si le registry code de l'acheteur est absent de la facture ?
Le partenaire ne peut pas être listé correctement, car l'annexe identifie les contreparties par registry code. L'omission du code n'est pas automatiquement considérée comme un défaut de déclaration si l'administration fiscale peut identifier la personne à partir des données transmises, mais s'y fier n'est pas un contrôle. Corrigez une fois la fiche fournisseur ou client et le problème ne se reproduira plus.
Puis-je déclarer une ligne par partenaire au lieu d'une ligne par facture ?
Non. La possibilité de soumettre des totaux résumés par partenaire a pris fin en 2015, et le formulaire se remplit facture par facture depuis 2016. Une seule facture peut occuper jusqu'à quatre lignes lorsqu'elle mélange des taux ou des régimes spéciaux, et ces lignes doivent reprendre l'identité de la facture.
Combien coûte réellement un KMD INF inexact ?
La première conséquence est généralement administrative plutôt que financière. Les recommandations de l'EMTA indiquent que des données d'annexe inexactes peuvent créer des écarts dans les évaluations du comportement fiscal, les scores de conformité de 1 à 3 attribués à chaque entreprise, et entraîner la redirection de la VAT return vers un contrôle. Les pénalités imposées pour forcer le dépôt de la même déclaration sont plafonnées à €3,300, mais lorsque des données incorrectes conduisent à une TVA insuffisamment payée, l'amende peut atteindre €32,000, avec des intérêts de retard de 0,06 pour cent par jour.
ImageToTable.ai peut-il déposer le KMD INF à ma place ?
Non. Il extrait les champs de facture et produit le tableau. Le dépôt, la décision de périmètre et le rapprochement avec votre contrepartie restent à votre charge ou à celle de votre comptable.
L'annexe est évaluée facture par facture, et les champs dont elle a besoin n'existent que sur la facture. Chaque mois, ce tableau est reconstruit à partir de documents qui n'ont jamais été conçus pour être comparés.