El umbral del KMD INF de Estonia
es por socio, no por factura
El KMD INF no es un resumen de su declaración de VAT. Es una lista de facturas individuales que la Junta Tributaria y Aduanera de Estonia (EMTA) coteja con la lista que presentó su contraparte, número de factura por número de factura.
Por eso la regla de €1,000 se malinterpreta tan a menudo. Es una prueba sobre el total mensual con un socio, no sobre cada factura, y se aplica por separado a las ventas y a las compras, y luego de nuevo a las notas de crédito. Si se equivoca en la prueba en cualquier dirección, el anexo queda mal de una forma que la autoridad tributaria puede ver antes de que nadie abra una auditoría.
Puntos clave
- El umbral de €1,000 evalúa su total mensual con un socio, por lo que un montón de recibos de €40 puede importar más que una sola factura de €999.99.
- Si alcanza €1,000 en total con un socio, se incluyen todas las facturas, incluida la factura de €40 y cada nota de crédito.
- Dos archivos correctos aún pueden discrepar en la columna de importe, porque Part A informa antes del VAT y Part B después.
KMD INF es un archivo de cotejo, no un resumen
El anexo existe para que la factura de venta de una empresa pueda compararse con esa misma factura en la lista de compras de su cliente. La declaración KMD INF de Estonia se construye a partir de facturas individuales, y ese único hecho explica la mayoría de las reglas que siguen. La sección 27(1²) de la Value-Added Tax Act exige un anexo mensual a la declaración de IVA (KMD) que liste las facturas emitidas y recibidas de otras empresas registradas a efectos de IVA cuando el total mensual con cada socio alcance €1,000. Tanto la declaración como el anexo vencen el día 20 del mes siguiente. La Part A contiene las facturas que usted emitió. La Part B contiene las facturas que usted recibió y dedujo. Por eso la declaración de facturas de IVA de Estonia gira en torno a la identidad: qué factura, de qué socio, en qué periodo y con qué número.
EMTA no necesita auditar a una empresa para encontrar una discrepancia. Le basta con el archivo de la contraparte. En 2023, la autoridad tributaria liquidó €25 million en IVA a partir de diferencias detectadas al comparar los datos de facturas del KMD INF, según la nota explicativa del Ministerio de Finanzas citada en la revista MaksuMaksja de la Asociación de Contribuyentes de Estonia. La misma nota señala que las diferencias suelen provenir de errores de declaración cometidos al introducir los datos de las facturas a mano, no de evasión.
El anexo es inusual en ese sentido. Los países que declaran el IVA como totales hacen que el trabajo de preparación consista en clasificar. El Modelo 303 de España se arma a partir de totales por tipo y casilla, y por eso las guías de preparación españolas tratan de asignar importes a casillas.
Cada fila que usted declara es una afirmación que su contraparte puede confirmar o contradecir.
Qué va en el anexo y qué queda fuera
Solo las facturas nacionales de empresa a empresa que incluyan IVA estonio al 24, 13 o 9 por ciento van en el anexo. El tipo general es del 24 por ciento desde el 1 de julio de 2025, frente al 22 por ciento anterior. Los tipos reducidos cubren el alojamiento al 13 por ciento y los libros, publicaciones de prensa y medicamentos al 9 por ciento. Un tipo transitorio del 5 por ciento sigue aplicándose hasta el 31 de diciembre de 2026 para las empresas con contabilidad de caja en publicaciones de prensa facturadas y entregadas antes del 1 de enero de 2025 y pagadas después. Las notas de crédito sobre facturas anteriores mantienen el tipo de la entrega original, por lo que el 22 y el 20 por ciento siguen apareciendo en las instrucciones.
La contraparte debe ser una persona jurídica, un trabajador autónomo (FIE) o una autoridad estatal, municipal o urbana. Una venta a un particular no se declara, aunque esa persona pida una factura a su nombre. Un proveedor extranjero sin registro estonio tampoco se declara, lo que excluye del anexo la mayoría de las adquisiciones intracomunitarias. La Part B añade un filtro más: el IVA de la factura debe ser deducible total o parcialmente en el field 5 del KMD.
| Factura | ¿En el anexo? | Por qué |
|---|---|---|
| Proveedor estonio, IVA del 24%, €1,400 en el mes | Part B | Código estonio, entrega sujeta a impuesto, IVA soportado deducido |
| Cliente estonio, IVA del 24%, una factura de €1,500 | Part A | Emitida a una empresa con registry code estonio |
| Proveedor alemán, adquisición intracomunitaria, 0% en la factura | No | Sin IVA estonio y sin código estonio. Va en el field 6 del KMD, no en el anexo |
| Empresa alemana con registro de IVA estonio | Part B | Se incluye bajo su non-resident code estonio |
| Bufete estonio, factura cubierta por secreto profesional | Opcional | El proveedor no tiene que declararla; el destinatario puede hacerlo |
| Proveedor estonio, IVA no deducible porque el gasto sirve a ventas exentas | No | La Part B solo cubre el IVA que se deduce |
| Venta al por menor a un particular, €5,000 | No | Los particulares quedan fuera del anexo |
Una factura que solo incluya una entrega al 0% o exenta no es una factura KMD INF, por grande que sea.
El umbral del KMD INF es por socio, no por factura
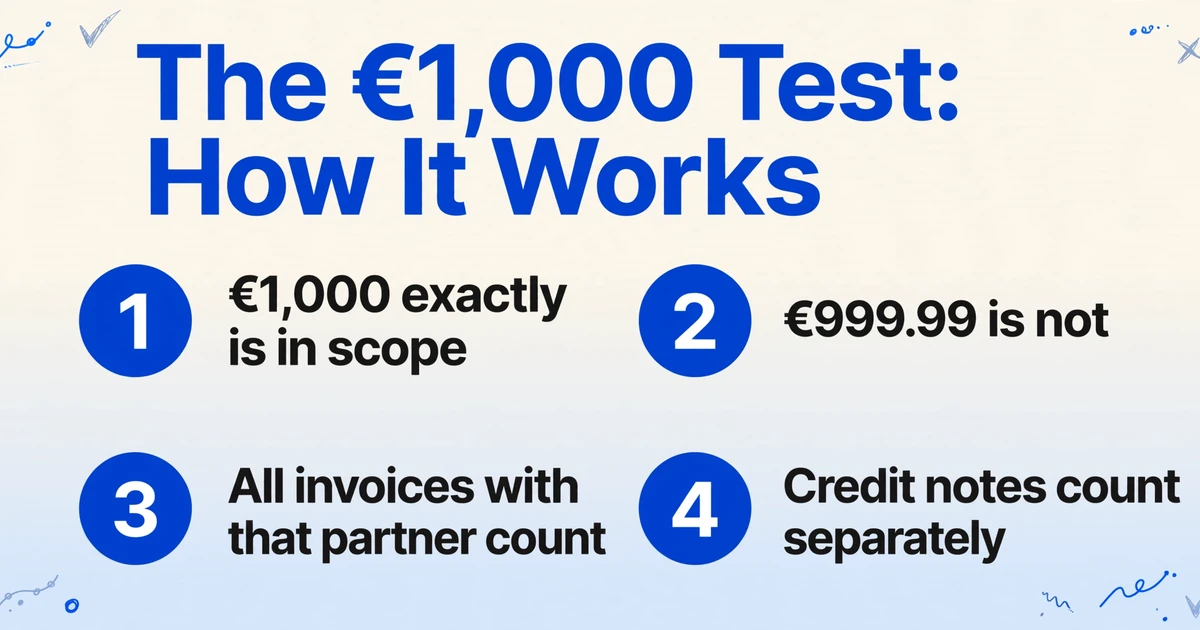
El umbral del KMD INF es una prueba sobre el total de todas las facturas con un socio en un mes natural, no un límite por factura. La redacción es "al menos €1,000", así que €1,000 exactos entran en el ámbito y €999.99 no. Una vez que el total alcanza el límite, se declaran todas las facturas con ese socio en ese periodo, incluida una de €40 y también las notas de crédito.
Tres separaciones importan. Las facturas emitidas y las recibidas se comprueban por separado, así que el mismo socio puede aparecer en la Part A y no en la Part B. Las facturas ordinarias y las facturas de crédito se comprueban por separado, lo cual se trata más abajo. Y cada miembro de un grupo de IVA, donde varias empresas comparten un número de IVA, computa su propio límite aunque el grupo presente una sola declaración. Además, una factura computa para el límite solo una vez, en el periodo en que se declara por primera vez; si la misma factura se declara de nuevo más tarde porque el suministro continúa, no computa una segunda vez. Las instrucciones de EMTA para el formulario KMD INF establecen la prueba y el límite de cuatro líneas por factura.
| Actividad con un socio en el mes (importes sin IVA) | ¿Declarar? | Motivo |
|---|---|---|
| Una factura de €1,000 | Sí | La regla es "al menos", no "más de" |
| Una factura de €999.99 | No | Por debajo del límite, salvo que elija declararla voluntariamente |
| Cuatro facturas de €300 | Sí, las cuatro | El total del socio es €1,200 |
| Tres facturas de €300 más una nota de crédito de €50 | No | Total ordinario €900, total de crédito €50; ninguno alcanza el límite |
| Facturas de €1,050 más una nota de crédito de €1,200 | Sí, todas las filas | Cualquiera de las dos pruebas activa el listado completo de ese socio |
| Una factura de €1,100, de la cual €200 son suministro exento | Sí | Los €1,100 completos computan para el límite, y la factura se lista con el exception code 03, que señala una factura que mezcla tipos o incluye importes exentos |
| Una factura de €900 más €216 de IVA | No | La cifra bruta no es la prueba. €900 está por debajo del límite |
| Factura de €2,000 sin derecho a deducir el IVA | No, en la Part B | El IVA soportado no se deduce, así que la factura queda fuera del anexo |
La regla es fácil de enunciar y fácil de pasar por alto en la práctica. Un asesor fiscal que escribe en la misma revista describe que dos veces al año le entregan una caja de facturas simplificadas, en su mayoría recibos de combustible, cada una ya sellada con el nombre y el número de VAT de la empresa. Unos cuantos repostajes al mes en una misma estación de servicio alcanzan los €1,000 sin que nadie decida declarar nada.
Las facturas rectificativas tienen su propia prueba de €1,000
Una factura rectificativa no se resta de las facturas que corrige antes de aplicar el límite. Las facturas ordinarias y las facturas rectificativas se totalizan por separado. Si el total ordinario alcanza los €1,000, se declaran todas las facturas de ese socio, incluidas las facturas rectificativas. Si el total de las rectificativas por sí solo alcanza los €1,000, ocurre lo mismo: se declara el conjunto completo de ese socio, no solo las facturas rectificativas que lo activaron.
En el formulario, las facturas rectificativas y las reducciones de la base imponible llevan signo menos. Una factura de €4,000 en marzo y una factura rectificativa de €4,000 en abril generan una fila en marzo y una fila en abril. El año queda a cero; ningún mes está vacío.
Compensar una factura rectificativa con la factura que anula produce un total por socio que ninguna de las dos partes puede cuadrar.
Part A y Part B no se reflejan entre sí
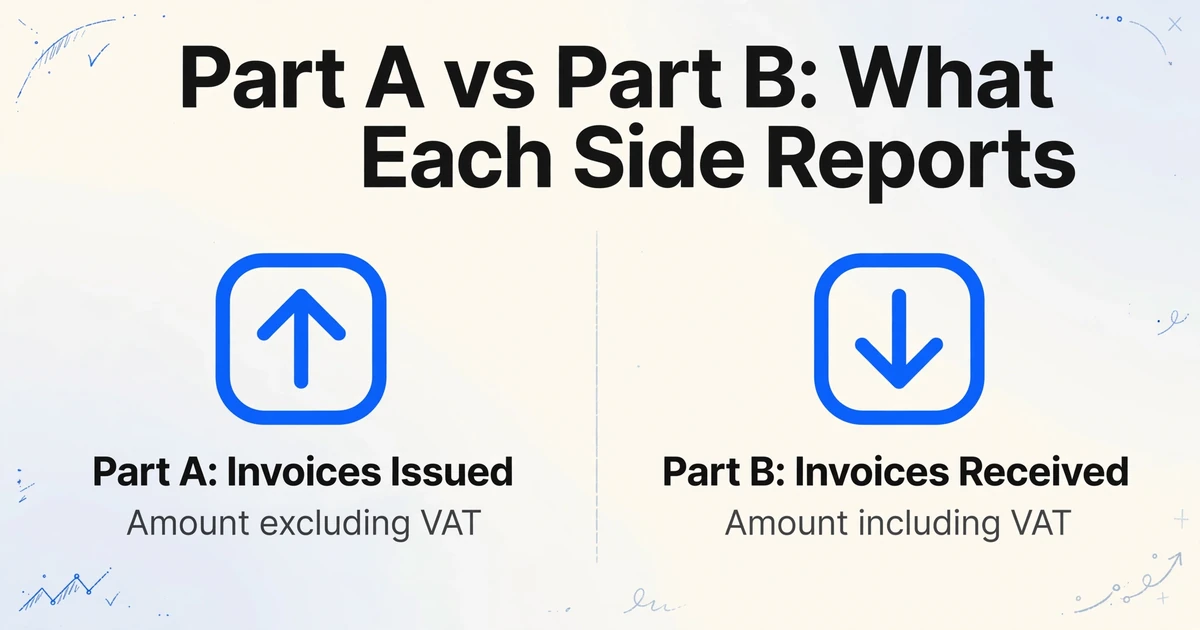
Part A declara el importe antes del VAT y Part B declara el importe después del VAT, por lo que ambos archivos pueden ser correctos y aun así no coincidir en la columna de importe. Eso no es un error del formulario. Cada parte responde a una pregunta distinta.
Part A declara lo que usted suministró y cuánto de ello se declaró como suministro sujeto a impuesto en el KMD. Part B declara lo que usted recibió y cuánto VAT soportado se dedujo realmente en este periodo. En una factura de compra con una deducción del 50 por ciento, la column 8 contiene la mitad del VAT impreso en la factura, y el exception code 11 explica por qué. El code 12 marca una compra nacional con inversión del sujeto pasivo. En el régimen de contabilidad de caja, en el que el VAT se contabiliza cuando se paga la factura, la column 8 contiene cero hasta el pago. Ninguno de los dos números es el VAT impreso en la página.
| Part A: facturas emitidas | Part B: facturas recibidas | |
|---|---|---|
| Columna de importe | Total sin VAT | Total con VAT |
| Columnas de VAT | Base imponible por tipo, más la parte declarada en el KMD | VAT impreso en la factura, más el VAT soportado deducido en este periodo |
| Filas por factura | Hasta cuatro, desglosadas por tipo y régimen especial | Normalmente una, con los exception codes 11 o 12 cuando correspondan |
| Desencadenante del periodo | Cuando se incurre en el suministro | Cuando se deduce el VAT soportado |
| Filtro adicional | Ninguno más allá de las reglas de alcance | El VAT debe ser deducible, en todo o en parte |
Estas diferencias son legítimas. Una compra puede ser totalmente válida y estar totalmente pagada y aun así no aparecer en Part B, porque el VAT correspondiente nunca se dedujo. Una credit note puede aparecer en un mes sin una factura correspondiente. Los totales de un socio pueden diferir de los suyos por el momento de una única entrega. Nada de eso es un error de presentación, y nada de ello puede resolverse forzando que los dos archivos coincidan.
Una factura de compra puede ser válida, estar pagada y aun así no aparecer en Part B, porque el VAT correspondiente nunca se dedujo.
El periodo proviene del suministro, no de la fecha de la factura
Una factura se declara en el periodo en que se produjo el suministro o surgió la deducción, no en el periodo impreso en la factura. El propio ejemplo de EMTA concreta la consecuencia: una factura de €1,000 emitida en enero por bienes aún no entregados, pagada €240 en febrero y €1,000 en abril, se declara en Part A en febrero y de nuevo en abril. Enero y marzo no contienen ninguna fila para ella.
La columna de fecha de la factura sigue indicando enero en ambas filas. Una contraparte que compara por mes ve una factura de enero situada en febrero y abril, lo que parece un error de periodo y no lo es. La misma lógica se aplica en el lado de las compras: si la factura llega después del día 20, el VAT soportado se deduce en el mes en que se recibe la factura, por lo que la fila de Part B se mueve con la deducción, no con el suministro.
Esta es también la razón por la que el límite se cuenta una sola vez. Una factura de €1,000 declarada por primera vez en febrero y declarada de nuevo en abril cuenta para el límite solo en febrero. La fila de abril no vuelve a aplicar la prueba.
La columna de fecha es la fecha de la factura. El periodo es la fecha del suministro. La fila lleva una y se declara bajo la otra.
Los campos que deciden si la coincidencia funciona
Siete campos deciden si su fila coincide con la fila de su contraparte. Los cuatro primeros identifican la factura; los tres últimos contienen el importe. El resto de la fila puede ser correcto y la coincidencia seguirá fallando si uno de estos es erróneo.
| Campo | De dónde procede | Qué falla cuando es incorrecto |
|---|---|---|
| Partner registry code | El código del Business Register, no el número de VAT. Los socios extranjeros registrados a efectos de VAT utilizan su non-resident code estonio | Un socio sin ningún código estonio no puede figurar, por grande que sea la factura |
| Nombre del socio | Exactamente como está registrado | e-MTA comprueba la ortografía cuando escribe un nombre. Introducir solo el código evita la comprobación |
| Número de factura | Tal como figura en la factura | Es la clave de enlace entre su fila de Part B y la fila de Part A del proveedor. Cambiar el formato rompe la coincidencia |
| Fecha de la factura | La fecha de emisión, no la fecha contable | Una fecha de registro no coincidirá con la fecha de la copia del proveedor de la misma factura |
| Importe | Sin VAT en Part A, con VAT en Part B | Usar la base incorrecta hace que cada fila difiera en el importe del VAT |
| Tipo y base imponible | Una línea por tipo, hasta cuatro líneas por factura | Combinar una factura con tipos mixtos en una sola línea deja los totales de KMD sin explicar |
| VAT soportado deducido | Column 8 en Part B, que no siempre es el VAT impreso | La deducción parcial y la contabilidad de caja hacen que el VAT impreso sea la cifra incorrecta |
El registry code es el campo que falla en silencio. El portal de presentación e-MTA rellenará automáticamente el nombre cuando introduzca un código, y validará un nombre cuando escriba uno, pero no puede inventar un código que su maestro de proveedores nunca tuvo. Omitir un código no se trata automáticamente como un incumplimiento de la obligación de presentar si la administración tributaria puede identificar a la persona a partir de los datos que ha enviado, según las instrucciones del formulario, pero la fila sigue siendo más débil que una con código.
El número de factura es lo que vincula su fila con la suya. Todos los importes pueden ser correctos y la coincidencia aun así fallar.
Crear el anexo a partir de las facturas
El anexo es una fila por factura, así que el trabajo consiste en convertir una carpeta de PDF en esa fila antes del día 20. Eso es un problema de entrada de datos antes que un problema fiscal, y es de donde provienen los errores manuales en la nota del ministerio.
ImageToTable.ai lo aborda con Custom Column Extraction: usted escribe los nombres de las columnas que desea, y la IA localiza cada valor en cada factura comprendiendo qué significa el campo, no emparejando una posición fija ni una plantilla por proveedor. Una factura de telecomunicaciones, un recibo de combustible y un extracto de servicios públicos pueden ir en el mismo lote y terminar en las mismas columnas. Eso importa aquí porque los campos del anexo se encuentran en lugares distintos en el diseño de cada proveedor, y el proveedor que rediseñe su factura en marzo no debería requerir una nueva configuración.
Un conjunto de columnas viable para el anexo: registry code del socio, nombre del socio, número de factura, fecha de factura, total sin VAT, total con VAT, tipo de VAT, base imponible a ese tipo e importe de VAT. Añada una columna calculada llamada algo como Rate Lines Check (sum of rate lines, output the difference from the printed total), para que una factura con tipos mixtos que no cuadre sea visible antes de llegar al formulario. Una columna calculada es un cálculo que la herramienta realiza durante la extracción y escribe en la tabla como su propia columna, lo cual es más rápido que comprobar la aritmética después.
Suba las facturas del mes como un solo lote. El procesamiento por lotes significa que varios archivos entran a la vez y salen como una sola tabla, una fila por factura, que es la forma que necesita el anexo. Después use Review Mode with Bbox en los tres campos que determinan la coincidencia: número de factura, fecha de factura e importe. Al hacer clic en una celda se resalta la región de la página original de donde proviene, así que un número que se leyó de la línea equivocada se puede detectar sin releer todo el documento.
Los archivos se procesan de forma segura y no se almacenan.
La prueba de €1,000 en sí no es una columna. Es una tabla dinámica. Agrupe las filas por registry code, sume el importe sin VAT y marque a cada socio que alcance o supere €1,000. Ejecute la misma tabla dinámica de nuevo solo con las notas de crédito. Esa comprobación en dos pasadas es la parte que una hoja de cálculo hace mejor que una herramienta de extracción, y es la parte que más a menudo se omite cuando se acerca la fecha límite.
La extracción le da una fila limpia por factura. La prueba de €1,000 es una tabla dinámica, no una columna.
Dónde se detiene la extracción
La herramienta genera las filas; no decide qué corresponde al anexo. El límite importa más aquí que en la mayoría del trabajo con facturas, porque un juicio erróneo es un problema de cumplimiento normativo y no una hoja de cálculo desordenada.
- No presenta ni transmite. KMD INF se envía a e-MTA manualmente, mediante carga de XML o CSV, o a través de X-tee, la capa de intercambio de datos del Estado, desde su software de contabilidad. La herramienta no se conecta a ninguno de esos canales.
- No determina el tratamiento fiscal. Si el VAT es deducible, si una factura entra en el ámbito del anexo y a qué periodo corresponde el suministro son juicios sobre la transacción, no lecturas de la página.
- No concilia. No puede comparar su archivo con la declaración de su contraparte ni con los datos de EMTA, porque ninguno de los dos es una entrada.
- No puede aportar un registry code que falte. Si el código no está en la factura, debe venir de su maestro de proveedores. Es un mapeo único, no una tarea mensual.
- No aplica el límite por socio. Esa prueba se ejecuta entre facturas y corresponde al pivote descrito anteriormente.
Para el conjunto de campos más amplio que hay detrás de una factura, incluidas las líneas de detalle y los desgloses de impuestos, la guía completa de extracción de datos de facturas cubre las partes que este artículo omite deliberadamente.
Qué cambia en abril de 2027
A partir de abril de 2027 el anexo deja de ser un formulario y pasa a ser un flujo de datos, pero el detalle a nivel de factura no desaparece. EMTA sustituye la declaración KMD por una presentación basada en datos en la que la declaración de impuestos se genera a partir de los datos de transacción que envía la empresa. Las Part A y Part B se sustituyen por cuatro secciones: ventas, adquisiciones con inversión del sujeto pasivo, asientos de ajuste y compras.
El transporte también cambia. Los datos pasan del software de contabilidad a e-MTA máquina a máquina en XBRL GL, un formato estructurado para datos contables, con un formato CSV de transición y sin el antiguo XML. Los datos de suministro intracomunitario, antes formulario VD, se integran en la misma presentación. El detalle exigido por factura no cambia, pero cada registro debe llevar el tipo de transacción y el identificador del socio o de la factura. La exclusión de €1,000 se mantiene en la guía actual de EMTA: las facturas inferiores a €1,000 y las facturas a personas físicas siguen sin necesidad de declararse.
El efecto práctico es que el archivo pasa a ser un reflejo directo de los datos de factura de su libro mayor. Un número de factura que falta o un socio sin código deja de ser un problema de rellenar formularios y pasa a ser un problema de datos en el sistema de origen. Estonia avanza en la misma dirección que Francia y Alemania, aunque mantiene la declaración periódica en lugar de la validación en tiempo real.
EMTA estima que el cambio ahorrará a las empresas hasta 5 millones de horas de trabajo al año, sobre todo al eliminar la introducción manual repetida en e-MTA. Los campos de factura descritos anteriormente son los mismos campos del nuevo envoltorio. El trabajo de extraerlos correctamente de la página no se mueve.
El cambio de 2027 traslada los mismos campos a un envoltorio diferente.
Preguntas frecuentes
¿Debe declararse en KMD INF una factura de €999?
No, por sí sola no. El límite se aplica al total con ese socio en el mes, excluido el VAT, por lo que una única factura de €999 queda fuera salvo que otras facturas con el mismo socio eleven el total a €1,000. Puede declarar voluntariamente facturas por debajo del límite conforme al section 27(1³), y algunas empresas lo hacen para mantener la coherencia del archivo, pero no es obligatorio.
¿Deben compensarse los credit notes con las facturas de venta antes de aplicar el límite?
No. Las facturas ordinarias y las credit invoices se totalizan por separado para la comprobación de €1,000. Si cualquiera de los dos totales alcanza el límite, se declaran todas las facturas con ese socio en el periodo, incluidos los credit notes, que llevan signo negativo. Compensar primero puede ocultar a un socio que debería haberse incluido.
¿Debo declarar una factura de un proveedor alemán?
Solo si el proveedor dispone de un registry code estonio, en cuyo caso la factura se incluye en el Part B bajo su non-resident code. Una adquisición intracomunitaria normal con VAT del 0% y reverse charge no es en absoluto un elemento de KMD INF; se declara en la propia declaración KMD, en el campo de adquisición intracomunitaria y en el campo del VAT soportado.
¿Y si falta el registry code del comprador en la factura?
El socio no puede incluirse correctamente, porque el anexo identifica a las contrapartes por registry code. Omitir el código no se considera automáticamente un incumplimiento de la obligación de declarar si la administración tributaria puede identificar a la persona a partir de los datos presentados, pero confiar en ello no es un control. Corrija el registro del proveedor o del cliente una vez y el problema dejará de repetirse.
¿Puedo declarar una línea por socio en lugar de una línea por factura?
No. La opción de presentar totales resumidos por socio finalizó en 2015, y el formulario se cumplimenta factura por factura desde 2016. Una sola factura puede ocupar hasta cuatro filas cuando combina tipos o regímenes especiales, y esas filas deben repetir la identidad de la factura.
¿Cuánto cuesta realmente un KMD INF inexacto?
La primera consecuencia suele ser administrativa más que económica. La guía de EMTA indica que los datos inexactos del anexo pueden generar diferencias en las calificaciones de comportamiento fiscal, las puntuaciones de cumplimiento de 1 a 3 que muestra a cada empresa, y pueden provocar que el VAT return se redirija a control. Los pagos de penalización impuestos para exigir la presentación del mismo return están limitados a €3,300, pero cuando los datos incorrectos dan lugar a un VAT insuficientemente pagado, la multa puede alcanzar los €32,000, con un interés de demora del 0.06 por ciento diario.
¿Puede ImageToTable.ai presentar el KMD INF por mí?
No. Extrae los campos de la factura y genera la tabla. La presentación, la decisión sobre el alcance y la conciliación con su contraparte siguen siendo responsabilidad suya o de su contable.
El anexo se juzga factura por factura, y los campos que necesita solo existen en la factura. Cada mes, esa tabla se reconstruye a partir de documentos que nunca se diseñaron para ser comparados.