에스토니아의 KMD INF 기준액은
인보이스별이 아닌 거래처별입니다
KMD INF는 부가가치세 신고서의 요약이 아닙니다. 에스토니아 세무·관세청(EMTA)이 거래 상대방이 제출한 목록과 인보이스 번호 단위로 대사하는 개별 인보이스 목록입니다.
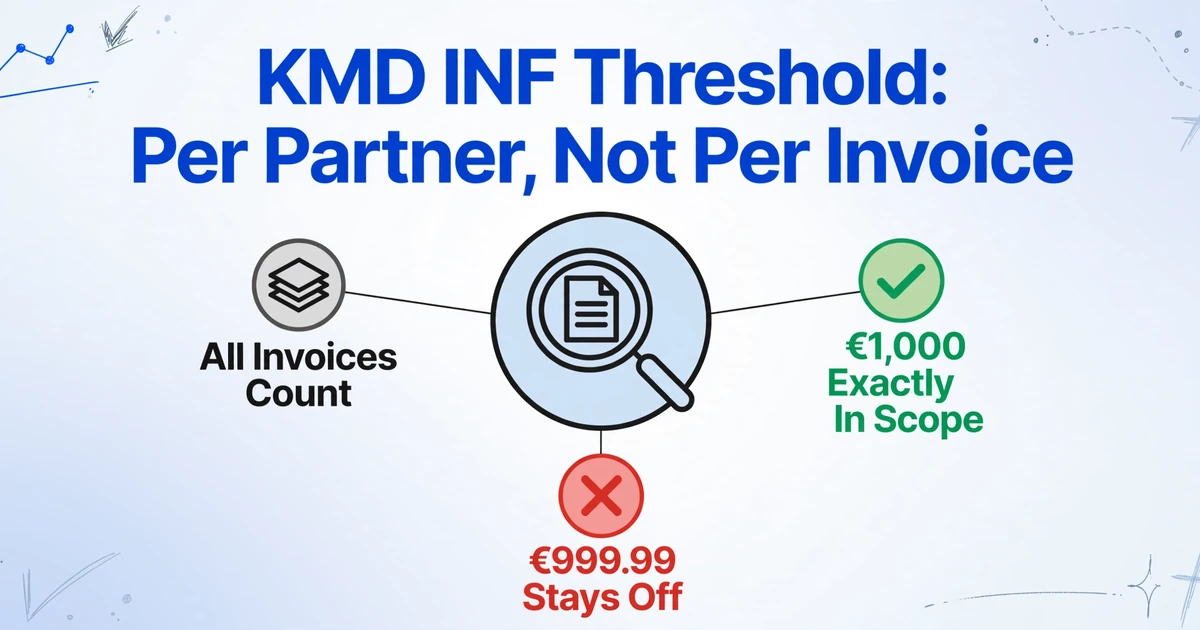
그래서 €1,000 규칙이 자주 오독됩니다. 이는 각 인보이스가 아니라 한 거래처와의 월 합계에 대한 기준이며, 매출과 매입에 각각 적용되고 대변 메모에도 다시 적용됩니다. 이 기준을 어느 방향으로든 잘못 적용하면, 세무 당국이 세무조사를 시작하기도 전에 확인할 수 있는 방식으로 부속서가 틀어집니다.
핵심 요약
- €1,000 기준액은 한 거래처와의 월 합계를 테스트하므로, €40 영수증 여러 장이 €999.99 인보이스 한 장보다 더 중요할 수 있습니다.
- 한 거래처와의 합계가 €1,000에 도달하면 €40 인보이스와 모든 대변 메모를 포함해 모든 인보이스가 나열됩니다.
- 올바른 두 파일도 금액 열에서 불일치할 수 있는데, Part A는 부가가치세 전 금액을, Part B는 후 금액을 보고하기 때문입니다.
KMD INF는 요약이 아니라 대사 파일입니다
이 부속서는 한 기업의 판매 인보이스를 고객의 매입 목록에 있는 동일한 인보이스와 비교할 수 있도록 존재합니다. 에스토니아 KMD INF 신고는 개별 인보이스 단위로 구성되며, 이 단일한 사실이 아래 규칙 대부분을 설명합니다. Value-Added Tax Act의 section 27(1²)에 따르면, 각 거래처와의 월 합계가 €1,000에 도달하면 다른 VAT 등록 사업자에게 발행하고 그로부터 수령한 인보이스를 나열한 월별 부속서를 VAT return(KMD)에 첨부해야 합니다. 신고서와 부속서 모두 다음 달 20일까지 제출해야 합니다. Part A에는 발행한 인보이스가 들어갑니다. Part B에는 수령하여 공제한 인보이스가 들어갑니다. 그래서 에스토니아 VAT 인보이스 신고는 신원, 즉 어느 인보이스인지, 어느 거래처인지, 어느 기간인지, 어느 번호인지가 핵심이 됩니다.
EMTA는 불일치를 찾기 위해 기업을 감사할 필요가 없습니다. 거래 상대방의 파일만 있으면 됩니다. 에스토니아 납세자 협회의 MaksuMaksja magazine에 인용된 재무부 설명에 따르면, 2023년 세무 당국은 KMD INF의 인보이스 데이터를 비교하여 발견한 차이로 €25 million의 VAT를 부과했습니다. 같은 설명은 차이가 탈세가 아니라 인보이스 데이터를 수기로 입력하는 과정에서 발생한 신고 오류에서 비롯되는 경우가 많다고 밝힙니다.
이 부속서는 그런 점에서 이례적입니다. VAT를 합계로 신고하는 국가에서는 준비 작업이 분류에 관한 것이 됩니다. 스페인의 Modelo 303은 세율과 casilla별 합계로 구성되므로, 스페인 준비 가이드는 금액을 상자에 매핑하는 방법을 다룹니다.
신고하는 모든 행은 거래 상대방이 확인하거나 반박할 수 있는 주장입니다.
부속서에 포함되는 항목과 제외되는 항목
에스토니아 VAT가 24%, 13% 또는 9%로 부과되는 국내 기업 간(B2B) 인보이스만 부속서에 포함됩니다. 표준 세율은 2022년 22%에서 인상되어 2025년 7월 1일부터 24%입니다. 감면 세율은 숙박업 13%, 도서·언론 출판물·의약품 9%에 적용됩니다. 2025년 1월 1일 이전에 발행·공급되고 이후에 지급된 언론 출판물에 대해 현금기준 회계 사업자에게 적용되는 5%의 경과 세율이 2026년 12월 31일까지 유효합니다. 이전 인보이스에 대한 credit note는 원래 공급의 세율을 유지하므로, 안내문에 22%와 20%가 여전히 등장합니다.
거래 상대방은 법인, 자영업자(FIE), 또는 국가·지방자치단체·시 당국이어야 합니다. 개인에게의 판매는 해당 개인이 자신의 명의로 인보이스를 요청하더라도 신고되지 않습니다. 에스토니아 registry code가 없는 외국 공급자도 신고되지 않으므로, 대부분의 역내(EU 내) 구매가 부속서에서 완전히 제외됩니다. Part B는 필터를 하나 더 추가합니다. 인보이스의 VAT가 KMD field 5에서 전액 또는 일부 공제 가능해야 합니다.
| 인보이스 | 부속서 포함 여부 | 이유 |
|---|---|---|
| 에스토니아 공급자, 24% VAT, 해당 월 €1,400 | Part B | 에스토니아 코드, 과세 공급, 매입세액 공제됨 |
| 에스토니아 고객, 24% VAT, €1,500 인보이스 1건 | Part A | 에스토니아 registry code를 보유한 사업자에게 발행됨 |
| 독일 공급자, 역내 구매, 인보이스상 0% | 아니오 | 에스토니아 VAT도, 에스토니아 코드도 없음. 부속서가 아닌 KMD field 6에 기재됨 |
| 에스토니아 VAT 등록을 한 독일 회사 | Part B | 에스토니아 non-resident code로 기재됨 |
| 에스토니아 법률 사무소, 직업상 비밀에 해당하는 인보이스 | 선택 | 공급자는 신고할 필요가 없으나, 수령자는 신고할 수 있음 |
| 에스토니아 공급자, 면세 매출에 사용되어 VAT 공제 불가 | 아니오 | Part B는 공제된 VAT만을 대상으로 함 |
| 개인에게의 소매 판매, €5,000 | 아니오 | 개인은 부속서 대상이 아님 |
0% 또는 면세 공급만 포함된 인보이스는 금액이 아무리 커도 KMD INF 인보이스가 아닙니다.
KMD INF 기준액은 인보이스별이 아니라 거래처별로 적용됩니다
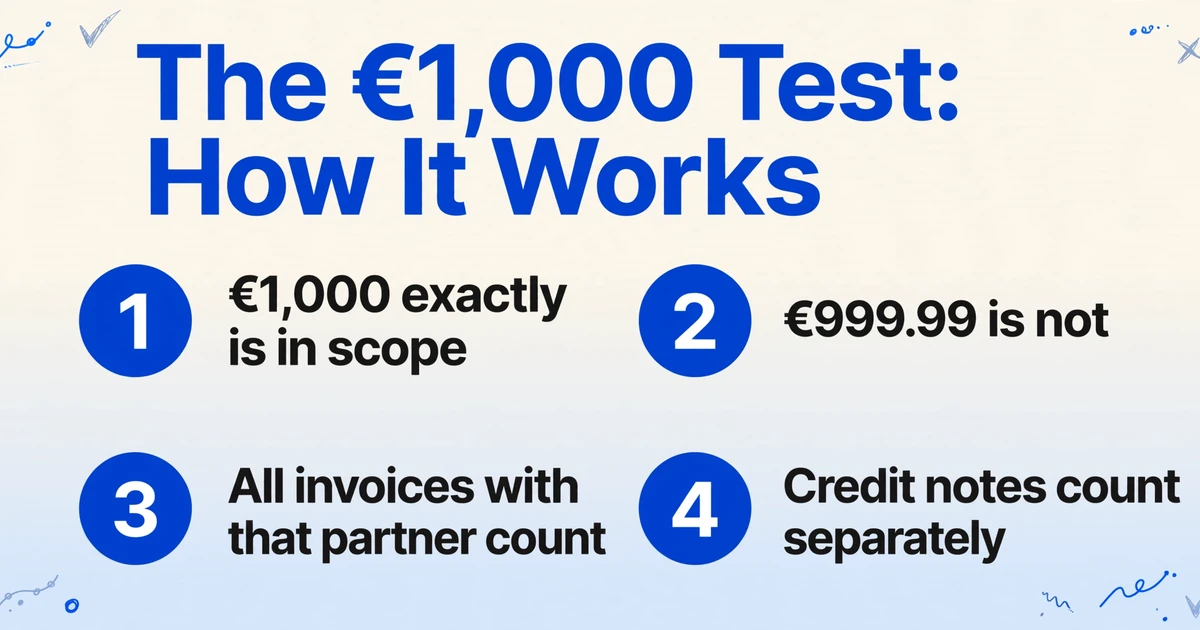
KMD INF 기준액은 한 달 동안 한 거래처와의 모든 인보이스 합계를 기준으로 판단하는 것이지, 인보이스 각각에 적용되는 한도가 아닙니다. 문구가 "at least €1,000"이므로 정확히 €1,000은 대상에 포함되고 €999.99는 포함되지 않습니다. 합계가 한도에 도달하면 해당 기간에 그 거래처와의 모든 인보이스가 신고 대상이 되며, €40짜리 인보이스와 credit note도 포함됩니다.
세 가지 구분이 중요합니다. 발행 인보이스와 수취 인보이스는 별도로 판단하므로, 같은 거래처가 Part A에는 나타나고 Part B에는 나타나지 않을 수 있습니다. 일반 인보이스와 credit invoice도 별도로 판단하며, 이는 아래에서 다룹니다. 또한 여러 회사가 하나의 VAT 번호를 공유하는 VAT group의 경우, 그룹이 하나의 신고서를 제출하더라도 각 구성원이 자신의 한도를 따로 계산합니다. 인보이스는 최초로 신고된 기간에만 한도에 한 번 산입되며, 공급이 계속되어 나중에 같은 인보이스가 다시 신고되더라도 두 번째로 산입되지 않습니다. EMTA의 KMD INF 양식 지침에 이 판단 기준과 인보이스당 네 줄 한도가 명시되어 있습니다.
| 해당 월의 한 거래처와의 거래 내역(VAT 제외 금액) | 신고 여부 | 이유 |
|---|---|---|
| €1,000짜리 인보이스 한 장 | 예 | 규칙은 "more than"이 아니라 "at least"입니다 |
| €999.99짜리 인보이스 한 장 | 아니요 | 한도 미만이며, 자발적으로 신고하기로 선택한 경우는 예외입니다 |
| €300짜리 인보이스 네 장 | 예, 네 장 모두 | 거래처 합계가 €1,200입니다 |
| €300짜리 인보이스 세 장과 €50짜리 credit note | 아니요 | 일반 합계 €900, credit 합계 €50으로 어느 쪽도 한도에 도달하지 않습니다 |
| €1,050짜리 인보이스와 €1,200짜리 credit note | 예, 모든 행 | 어느 한쪽 판단 기준만 충족되어도 해당 거래처 전체가 기재됩니다 |
| €1,100짜리 인보이스 한 장 중 €200이 면세 공급 | 예 | €1,100 전체가 한도에 산입되며, 이 인보이스는 세율이 혼합되거나 면세 금액이 포함된 경우를 표시하는 exception code 03으로 기재됩니다 |
| €900짜리 인보이스 한 장과 €216의 VAT | 아니요 | 총액은 판단 기준이 아닙니다. €900은 한도 미만입니다 |
| VAT 공제 권리가 없는 €2,000짜리 인보이스 | 아니요, Part B에서 제외 | 매입 VAT를 공제하지 않으므로 해당 인보이스는 부속서에 기재되지 않습니다 |
이 규칙은 말로 설명하기는 쉽지만 실무에서는 놓치기 쉽습니다. 같은 잡지에 기고한 한 세무 실무자는 연 2회 간이세금계산서 상자를 건네받는다고 설명하는데, 대부분이 연료 영수증이며 각각에는 이미 회사명과 VAT 번호가 찍혀 있습니다. 한 주유소에서 월 몇 번만 주유해도 누구도 신고를 결정하지 않은 채 €1,000에 도달합니다.
Credit Note에도 별도의 €1,000 기준이 적용됩니다
Credit note는 한도 적용 전에 그것이 수정하는 인보이스에서 차감되지 않습니다. 일반 인보이스와 credit invoice는 별도로 합산됩니다. 일반 합계가 €1,000에 도달하면 해당 거래처의 모든 인보이스가 신고되며, credit note도 포함됩니다. credit 합계만으로 €1,000에 도달해도 마찬가지입니다. 이를 유발한 credit note만이 아니라 해당 거래처의 전체 내역이 신고됩니다.
양식에서 credit note와 과세가액 감액은 마이너스 부호로 표시됩니다. 3월의 €4,000 인보이스와 4월의 €4,000 credit note는 3월에 한 행, 4월에 한 행을 만듭니다. 연간 합계는 0이 되지만, 어느 달도 비어 있지 않습니다.
Credit note를 그것이 취소하는 인보이스와 상계하면 어느 쪽도 일치시킬 수 없는 거래처 합계가 산출됩니다.
Part A와 Part B는 서로 대칭되지 않습니다
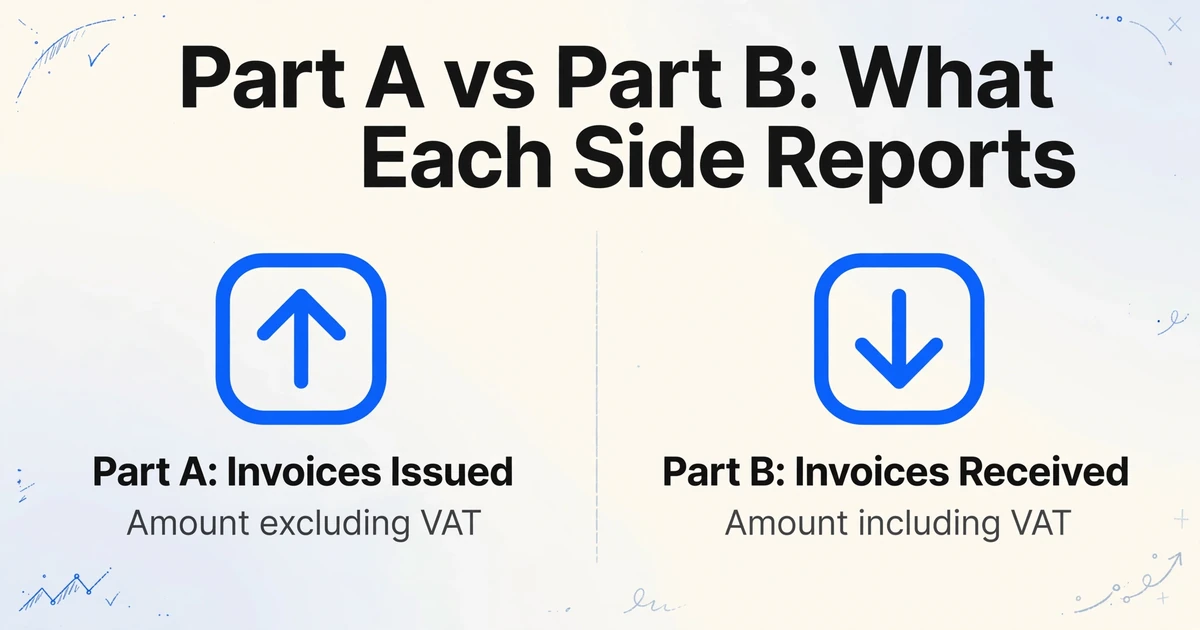
Part A는 VAT 전 금액을 보고하고 Part B는 VAT 후 금액을 보고하므로, 두 파일 모두 정확해도 금액 열에서 불일치할 수 있습니다. 이는 양식의 결함이 아닙니다. 각 측은 서로 다른 질문에 답합니다.
Part A는 공급한 내역과 그중 KMD에서 과세 공급으로 신고된 금액을 보고합니다. Part B는 수취한 내역과 해당 기간에 실제로 공제한 매입 VAT를 보고합니다. 50퍼센트 공제가 적용된 매입 인보이스의 경우, column 8에는 인보이스에 인쇄된 VAT의 절반이 들어가며 exception code 11이 그 이유를 설명합니다. code 12는 국내 역과세 매입을 표시합니다. 인보이스 지급 시 VAT를 계상하는 현금 기준 제도에서는 지급 전까지 column 8이 0입니다. 어느 숫자도 페이지에 인쇄된 VAT가 아닙니다.
| Part A: 발행 인보이스 | Part B: 수취 인보이스 | |
|---|---|---|
| 금액 열 | VAT 제외 합계 | VAT 포함 합계 |
| VAT 열 | 세율별 과세가액 및 KMD에 신고된 부분 | 인보이스에 인쇄된 VAT 및 해당 기간에 공제한 매입 VAT |
| 인보이스당 행 수 | 세율 및 특별 제도별로 분할되어 최대 4개 | 보통 1개이며, 해당되는 경우 exception code 11 또는 12가 적용됨 |
| 기간 기준 | 공급이 발생한 시점 | 매입 VAT를 공제한 시점 |
| 추가 필터 | 범위 규칙 외에는 없음 | VAT가 전액 또는 일부 공제 가능해야 함 |
이러한 차이는 정당합니다. 구매가 완전히 유효하고 대금이 전액 지급되었더라도, 그에 대한 VAT가 한 번도 공제되지 않았다면 Part B에 나타나지 않을 수 있습니다. credit note가 일치하는 invoice 없이 특정 월에 나타날 수도 있습니다. 거래처의 합계가 단일 납품의 시점 차이로 인해 귀하의 합계와 다를 수도 있습니다. 이 중 어느 것도 신고 오류가 아니며, 두 파일을 억지로 일치시켜서 해결할 수 있는 것도 아닙니다.
구매 invoice는 유효하고 대금이 지급되었더라도, 그에 대한 VAT가 한 번도 공제되지 않았다면 Part B에 나타나지 않을 수 있습니다.
기간은 invoice 날짜가 아니라 공급에서 결정됩니다
invoice는 invoice에 인쇄된 기간이 아니라 공급이 발생했거나 공제가 발생한 기간에 신고됩니다. EMTA의 예시는 그 결과를 구체적으로 보여줍니다: 1월에 발행된 €1,000 invoice로, 아직 납품되지 않은 재화에 대해 2월에 €240, 4월에 €1,000이 지급된 경우, 이는 2월과 4월에 Part A에 신고됩니다. 1월과 3월에는 이에 대한 행이 전혀 없습니다.
invoice 날짜 열은 두 행 모두에서 여전히 1월을 가리킵니다. 월별로 비교하는 거래처는 1월 invoice가 2월과 4월에 있는 것을 보고, 이는 기간 오류처럼 보이지만 실제로는 아닙니다. 같은 논리가 구매 측에도 적용됩니다: invoice가 20일 이후에 도착하면 매입 VAT는 invoice가 수령된 월에 공제되므로, Part B 행은 공급이 아니라 공제와 함께 이동합니다.
이것이 한도가 한 번만 계산되는 이유이기도 합니다. 2월에 처음 신고되고 4월에 다시 신고된 €1,000 invoice는 2월에만 한도에 산입됩니다. 4월 행은 그 테스트를 다시 실행하지 않습니다.
날짜 열은 invoice 날짜입니다. 기간은 공급 날짜입니다. 행은 하나를 담고 다른 하나로 신고됩니다.
일치 여부를 결정하는 필드
일곱 개의 필드가 귀하의 행이 거래처의 행과 일치하는지를 결정합니다. 처음 네 개는 invoice를 식별하고, 마지막 세 개는 금액을 담습니다. 나머지 행이 맞더라도 이 중 하나가 틀리면 일치는 여전히 실패합니다.
| 필드 | 출처 | 잘못 입력했을 때 실패하는 항목 |
|---|---|---|
| 거래처 registry code | VAT 번호가 아닌 Business Register 코드입니다. 외국 VAT 등록 거래처는 에스토니아 non-resident code를 사용합니다 | 에스토니아 코드가 전혀 없는 거래처는 인보이스 금액이 아무리 커도 등록할 수 없습니다 |
| 거래처명 | 등록된 그대로 | e-MTA는 이름을 입력할 때 철자를 검사합니다. 코드만 입력하면 검사를 피할 수 있습니다 |
| 인보이스 번호 | 인보이스에 인쇄된 그대로 | Part B 행과 공급자의 Part A 행을 연결하는 키입니다. 형식을 바꾸면 매칭이 깨집니다 |
| 인보이스 날짜 | 회계 처리일이 아닌 발행일 | 전기일은 동일 인보이스의 공급자 사본 날짜와 일치하지 않습니다 |
| 금액 | Part A는 VAT 제외, Part B는 VAT 포함 | 기준을 잘못 적용하면 모든 행이 VAT 금액만큼 차이 납니다 |
| 세율 및 과세표준 | 세율당 한 줄, 인보이스당 최대 네 줄 | 혼합 세율 인보이스를 한 줄로 합치면 KMD 합계가 설명되지 않습니다 |
| 공제 매입 VAT | Part B의 column 8이며, 항상 인쇄된 VAT와 같지는 않습니다 | 부분 공제와 현금 기준 회계에서는 인쇄된 VAT가 잘못된 수치가 됩니다 |
registry code는 조용히 실패하는 필드입니다. e-MTA 신고 포털은 코드를 입력하면 이름을 자동으로 채우고, 이름을 입력하면 검증하지만, 공급자 마스터에 없던 코드를 만들어내지는 못합니다. 양식 안내에 따르면 과세 당국이 제출된 데이터로 해당 인물을 식별할 수 있다면 코드 누락이 곧 신고 실패로 간주되지는 않지만, 해당 행은 코드가 있는 행보다 여전히 취약합니다.
인보이스 번호가 귀하의 행과 상대방의 행을 연결합니다. 모든 금액이 맞아도 매칭은 실패할 수 있습니다.
인보이스에서 별첨 작성하기
별첨은 인보이스당 한 행이므로, 20일 전까지 PDF 폴더를 그 한 행으로 바꾸는 작업입니다. 이는 세무 문제이기 전에 데이터 입력 문제이며, 재무부 문서에서 언급된 수동 오류가 발생하는 지점입니다.
ImageToTable.ai는 맞춤 열 추출로 접근합니다. 원하는 열 이름을 입력하면 AI가 고정된 위치나 공급업체별 템플릿을 대조하는 방식이 아니라 필드의 의미를 이해하여 각 인보이스에서 각 값을 찾아냅니다. 통신 요금 청구서, 연료 영수증, 공과금 명세서를 같은 배치에 넣어 같은 열에 담을 수 있습니다. 이는 별첨 필드가 공급업체마다 다른 위치에 있고, 3월에 인보이스를 재설계하는 공급업체 때문에 새로운 설정이 필요해서는 안 되기 때문에 중요합니다.
별첨에 사용할 수 있는 열 구성은 다음과 같습니다. partner registry code, partner name, invoice number, invoice date, total excluding VAT, total including VAT, VAT rate, taxable value at that rate, VAT amount. 계산 열을 추가하여 Rate Lines Check (sum of rate lines, output the difference from the printed total)와 같이 이름을 지정하면, 합계가 맞지 않는 혼합 세율 인보이스를 양식에 도달하기 전에 확인할 수 있습니다. 계산 열은 추출 중에 도구가 수행하는 계산으로, 테이블에 자체 열로 기록되므로 나중에 산술 검사를 하는 것보다 빠릅니다.
해당 월의 인보이스를 하나의 배치로 업로드합니다. 배치 처리는 여러 파일을 한 번에 투입하여 인보이스당 한 행인 하나의 테이블로 출력하며, 이는 별첨에 필요한 형태입니다. 그런 다음 매칭을 좌우하는 세 가지 필드(invoice number, invoice date, amount)에 Review Mode with Bbox를 사용합니다. 셀을 클릭하면 원본 페이지에서 해당 값이 나온 영역이 강조 표시되므로, 잘못된 줄에서 읽힌 숫자를 전체 문서를 다시 읽지 않고도 잡아낼 수 있습니다.
파일은 안전하게 처리되며 저장되지 않습니다.
€1,000 테스트 자체는 열이 아닙니다. 피벗입니다. registry code별로 행을 그룹화하고, amount excluding VAT를 합산하여 €1,000 이상인 모든 partner를 표시합니다. credit notes만 대상으로 같은 피벗을 다시 실행합니다. 이 2회 검사는 스프레드시트가 추출 도구보다 더 잘하는 부분이며, 마감이 가까울 때 가장 자주 건너뛰는 부분입니다.
추출은 인보이스당 깔끔한 한 행을 제공합니다. €1,000 테스트는 열이 아니라 피벗입니다.
추출이 멈추는 지점
도구는 행을 생성할 뿐, 무엇이 부속서에 속하는지는 판단하지 않습니다. 이 경계는 대부분의 인보이스 작업보다 여기서 더 중요합니다. 잘못된 판단은 지저분한 스프레드시트가 아니라 규정 준수 문제이기 때문입니다.
- 신고하거나 전송하지 않습니다. KMD INF는 XML 또는 CSV 업로드로, 또는 회계 소프트웨어에서 국가 데이터 교환 계층인 X-tee를 통해 e-MTA로 수동 제출됩니다. 도구는 이러한 채널에 연결되지 않습니다.
- 과세 처리를 결정하지 않습니다. VAT 공제 가능 여부, 인보이스가 부속서 범위에 속하는지, 공급이 어느 기간에 속하는지는 페이지를 읽는 것이 아니라 거래에 대한 판단입니다.
- 대사하지 않습니다. 파일을 거래처의 신고나 EMTA 자체 데이터와 비교할 수 없습니다. 둘 다 입력값이 아니기 때문입니다.
- 누락된 registry code를 제공할 수 없습니다. 인보이스에 코드가 없으면 공급업체 마스터에서 가져와야 합니다. 이는 매월 반복되는 작업이 아니라 일회성 매핑입니다.
- 거래처별 한도를 적용하지 않습니다. 이 검사는 인보이스 전반에 걸쳐 실행되며, 위에서 설명한 피벗에 속합니다.
품목과 세금 내역을 포함하여 인보이스 뒤의 더 넓은 필드 집합에 대해서는 인보이스 데이터 추출 완전 가이드가 이 글에서 의도적으로 다루지 않은 부분을 설명합니다.
2027년 4월에 바뀌는 것
2027년 4월부터 부속서는 양식이 아니라 데이터 피드가 되지만, 인보이스 수준의 세부 정보는 사라지지 않습니다. EMTA는 KMD 신고를 데이터 기반 제출로 대체하며, 여기서 세금 신고서는 사업체가 전송하는 거래 데이터로부터 생성됩니다. Part A와 Part B는 매출, 역과세 매입, 조정 항목, 매입의 네 섹션으로 대체됩니다.
전송 방식도 바뀝니다. 데이터는 회계 소프트웨어에서 e-MTA로 회계 데이터용 구조화 형식인 XBRL GL로 기계 간 전송되며, 전환용 CSV 형식이 있고 기존 XML은 더 이상 사용되지 않습니다. 이전에 양식 VD였던 역내 공급 데이터는 동일한 제출에 통합됩니다. 인보이스별로 요구되는 세부 정보는 바뀌지 않지만, 각 레코드는 거래 유형과 거래처 또는 인보이스 식별자를 포함해야 합니다. €1,000 제외 규정은 EMTA의 현행 지침에서 유지됩니다. €1,000 미만 인보이스와 개인에 대한 인보이스는 여전히 신고할 필요가 없습니다.
실질적인 효과는 파일이 원장의 인보이스 데이터를 직접 반영하게 된다는 것입니다. 인보이스 번호 누락이나 코드 없는 거래처는 양식 작성 문제가 아니라 원본 시스템의 데이터 문제가 됩니다. 에스토니아는 프랑스와 독일과 같은 방향으로 나아가고 있지만, 실시간 승인 대신 정기 보고를 유지합니다.
EMTA는 이 변경으로 주로 e-MTA에 반복적으로 수동 입력하는 작업이 사라져 사업체가 연간 최대 500만 작업 시간을 절약할 것으로 추정합니다. 위에서 설명한 인보이스 필드는 새 포맷에서도 동일한 필드입니다. 이를 페이지에서 정확하게 추출하는 작업은 변하지 않습니다.
2027년 변경은 동일한 필드를 다른 포맷으로 옮길 뿐입니다.
FAQ
€999짜리 인보이스도 KMD INF에 신고해야 합니까?
아닙니다. 단독으로는 신고 대상이 아닙니다. 한도는 해당 월의 해당 거래처와의 VAT 제외 합계액에 적용되므로, €999 인보이스 하나만으로는 신고 대상이 되지 않으며, 같은 거래처와의 다른 인보이스로 합계가 €1,000에 도달하는 경우에만 신고 대상이 됩니다. section 27(1³)에 따라 한도 미만의 인보이스를 자발적으로 신고할 수 있으며, 일부 기업은 파일 일관성을 유지하기 위해 그렇게 하지만 의무 사항은 아닙니다.
한도를 적용하기 전에 credit note를 매출 인보이스와 상계해야 합니까?
아닙니다. 일반 인보이스와 credit invoice는 €1,000 기준 판정을 위해 각각 별도로 합산됩니다. 어느 한쪽 합계가 한도에 도달하면 해당 기간의 해당 거래처와의 모든 인보이스가 신고 대상이 되며, 마이너스 기호가 붙은 credit note도 포함됩니다. 먼저 상계하면 신고 대상이었어야 할 거래처를 놓칠 수 있습니다.
독일 공급업체로부터 받은 인보이스도 신고해야 합니까?
공급업체에 에스토니아 registry code가 있는 경우에만 신고 대상이며, 이 경우 해당 인보이스는 non-resident code로 Part B에 기재됩니다. 0% VAT와 reverse charge가 적용되는 일반적인 역내 조달은 KMD INF 항목이 전혀 아니며, KMD 신고서 자체의 역내 조달 필드와 매입 VAT 필드에 신고됩니다.
인보이스에 구매자의 registry code가 누락된 경우에는 어떻게 합니까?
부속서는 registry code로 거래 상대방을 식별하므로, 해당 거래처를 제대로 기재할 수 없습니다. 코드를 누락하더라도 과세 당국이 제출된 데이터로 해당 인물을 식별할 수 있다면 자동으로 무신고로 처리되지는 않지만, 그에 의존하는 것은 통제 수단이 아닙니다. 공급업체 또는 고객 기록을 한 번 수정하면 문제가 반복되지 않습니다.
인보이스당 한 줄 대신 거래처당 한 줄로 신고할 수 있습니까?
아닙니다. 거래처별 합계를 요약하여 제출하는 옵션은 2015년에 종료되었으며, 2016년부터는 인보이스별로 양식을 작성해 왔습니다. 하나의 인보이스가 세율이나 특별 제도를 혼합하는 경우 최대 4개 행을 차지할 수 있으며, 해당 행들은 인보이스 식별 정보를 반복해야 합니다.
부정확한 KMD INF는 실제로 어떤 비용을 초래하는가?
첫 번째 결과는 보통 재정적이라기보다 행정적이다. EMTA의 지침에 따르면 부정확한 부속서 데이터는 세무 행동 등급, 즉 각 기업에 표시되는 1~3점의 준수 점수에 차이를 만들 수 있으며, VAT return이 통제 대상으로 전환될 수 있다. 동일한 신고서 제출을 강제하기 위해 부과되는 벌금은 €3,300을 초과할 수 없지만, 잘못된 데이터로 인해 VAT가 과소 납부된 경우 벌금은 €32,000에 달할 수 있으며, 지연 이자는 하루 0.06퍼센트이다.
ImageToTable.ai가 KMD INF를 대신 신고해 줄 수 있는가?
아니다. 이 서비스는 인보이스 필드를 추출하고 테이블을 생성한다. 신고, 범위 결정, 거래 상대방과의 대사는 사용자 또는 회계사의 몫으로 남는다.
부속서는 인보이스별로 판단되며, 필요한 필드는 인보이스에만 존재한다. 매달 그 테이블은 비교를 염두에 두고 설계되지 않은 문서들로부터 다시 구축된다.