O limite do KMD INF da Estônia
é por parceiro, não por fatura
O KMD INF não é um resumo da sua declaração de VAT. É uma lista de faturas individuais que o Conselho Tributário e Aduaneiro da Estônia (EMTA) compara com a lista enviada pela sua contraparte, número de fatura por número de fatura.
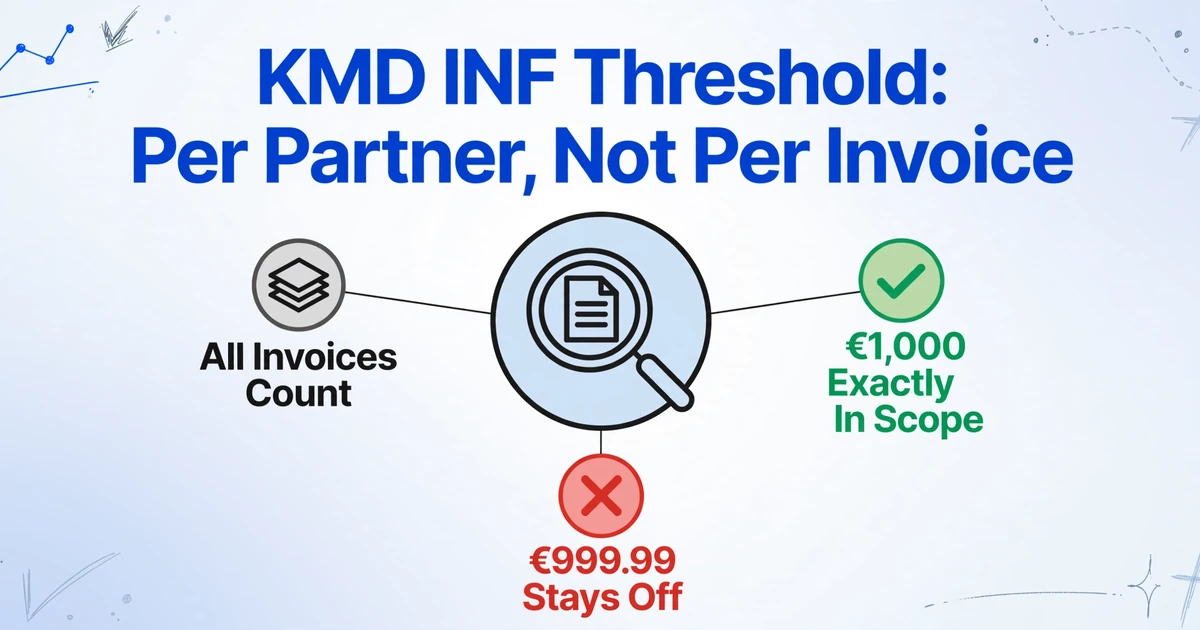
É por isso que a regra de €1,000 é tão frequentemente mal interpretada. É um teste sobre o total mensal com um parceiro, não sobre cada fatura, e é aplicado separadamente para vendas e compras, e depois novamente para credit notes. Erre o teste em qualquer direção e o anexo fica errado de um jeito que a autoridade fiscal consegue ver antes de qualquer auditoria começar.
Principais conclusões
- O limite de €1,000 testa seu total mensal com um parceiro, e é por isso que uma pilha de recibos de €40 pode importar mais do que uma única fatura de €999.99.
- Ao atingir €1,000 no total com um parceiro, todas as faturas são listadas, incluindo a fatura de €40 e cada credit note.
- Dois arquivos corretos ainda podem divergir na coluna de valor, porque o Part A reporta antes do VAT e o Part B depois.
KMD INF é um arquivo de correspondência, não um resumo
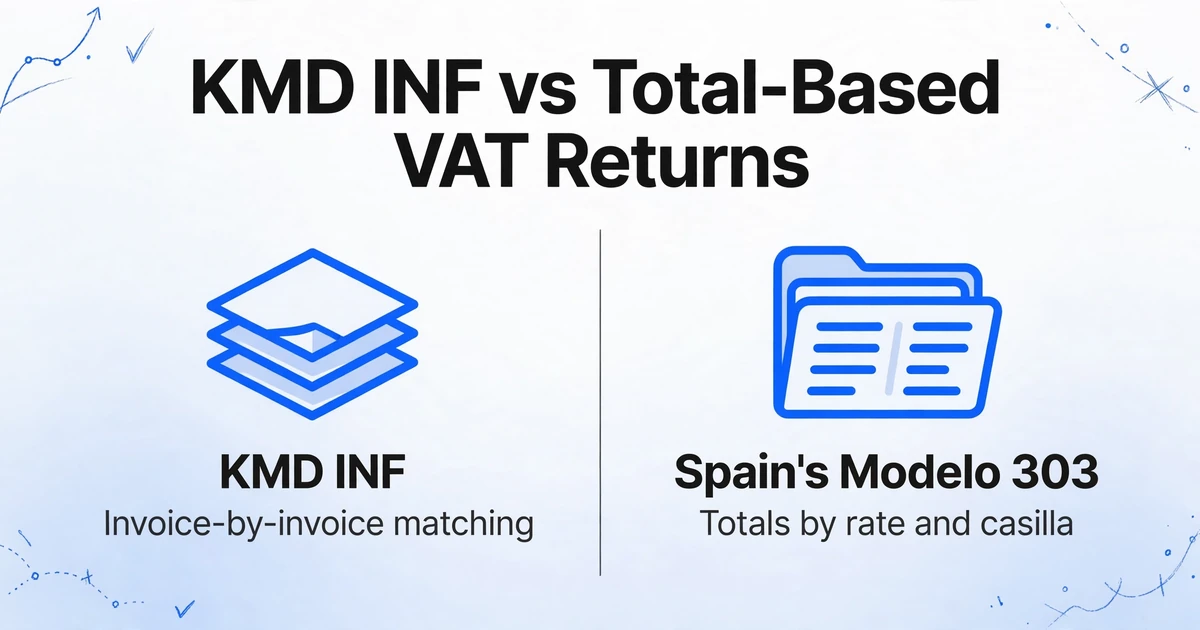
O anexo existe para que a fatura de venda de uma empresa possa ser comparada com a mesma fatura na lista de compras do seu cliente. O relatório KMD INF da Estônia é construído a partir de faturas individuais, e esse único fato explica a maioria das regras abaixo. A seção 27(1²) do Value-Added Tax Act exige um anexo mensal à declaração de VAT (KMD) listando as faturas emitidas para, e recebidas de, outras empresas registradas no VAT assim que o total mensal com cada parceiro atingir €1,000. Tanto a declaração quanto o anexo devem ser entregues até o 20º dia do mês seguinte. A Part A contém as faturas que você emitiu. A Part B contém as faturas que você recebeu e deduziu. É por isso que o relatório de faturas de VAT da Estônia gira em torno da identidade: qual fatura, de qual parceiro, em qual período, com qual número.
A EMTA não precisa auditar uma empresa para encontrar uma discrepância. Precisa do arquivo da contraparte. Em 2023, a autoridade fiscal cobrou €25 million em VAT a partir de diferenças encontradas ao comparar dados de faturas no KMD INF, segundo a nota explicativa do Ministério das Finanças citada na revista MaksuMaksja da Associação de Contribuintes da Estônia. A mesma nota diz que as diferenças geralmente vêm de erros de declaração cometidos ao inserir dados de faturas manualmente, não de evasão.
O anexo é incomum nesse aspecto. Países que declaram o VAT como totais fazem o trabalho de preparação girar em torno da classificação. O Modelo 303 da Espanha é montado a partir de totais por alíquota e casilla, e é por isso que os guias de preparação espanhóis tratam do mapeamento de valores para caixas.
Cada linha que você declara é uma afirmação que sua contraparte pode confirmar ou contradizer.
O Que Entra no Anexo e o Que Fica de Fora
Somente faturas domésticas entre empresas (B2B) que contenham VAT estoniano a 24, 13 ou 9 por cento entram no anexo. A alíquota padrão é de 24 por cento desde 1º de julho de 2025, acima dos 22 por cento anteriores. As alíquotas reduzidas cobrem hospedagem a 13 por cento e livros, publicações de imprensa e medicamentos a 9 por cento. Uma alíquota transitória de 5 por cento ainda se aplica até 31 de dezembro de 2026 para empresas em regime de caixa sobre publicações de imprensa faturadas e fornecidas antes de 1º de janeiro de 2025 e pagas posteriormente. Notas de crédito referentes a faturas mais antigas mantêm a alíquota do fornecimento original, e é por isso que 22 por cento e 20 por cento ainda aparecem nas instruções.
A contraparte deve ser uma pessoa jurídica, um trabalhador autônomo (FIE) ou uma autoridade estatal, municipal ou de cidade. Uma venda a uma pessoa física não é declarada, mesmo que essa pessoa peça uma fatura em seu próprio nome. Um fornecedor estrangeiro sem registro estoniano também não é declarado, o que remove a maior parte das aquisições intra-UE do anexo. A Part B adiciona mais um filtro: o VAT da fatura deve ser dedutível total ou parcialmente no campo 5 do KMD.
| Fatura | Entra no anexo? | Por quê |
|---|---|---|
| Fornecedor estoniano, VAT de 24%, €1,400 no mês | Part B | Código estoniano, fornecimento tributável, VAT de entrada deduzido |
| Cliente estoniano, VAT de 24%, uma fatura de €1,500 | Part A | Emitida para uma empresa com registro estoniano |
| Fornecedor alemão, aquisição intra-UE, 0% na fatura | Não | Sem VAT estoniano e sem código estoniano. Vai no campo 6 do KMD, não no anexo |
| Empresa alemã com registro de VAT estoniano | Part B | Listada sob seu código estoniano de não residente |
| Escritório de advocacia estoniano, fatura coberta por sigilo profissional | Opcional | O fornecedor não precisa declará-la; o destinatário pode |
| Fornecedor estoniano, VAT não dedutível porque o custo serve vendas isentas | Não | A Part B cobre apenas o VAT que é deduzido |
| Venda no varejo a uma pessoa física, €5,000 | Não | Pessoas físicas estão fora do anexo |
Uma fatura que contenha apenas fornecimento a 0% ou isento não é uma fatura KMD INF, por maior que seja.
O Limite do KMD INF É por Parceiro, Não por Fatura
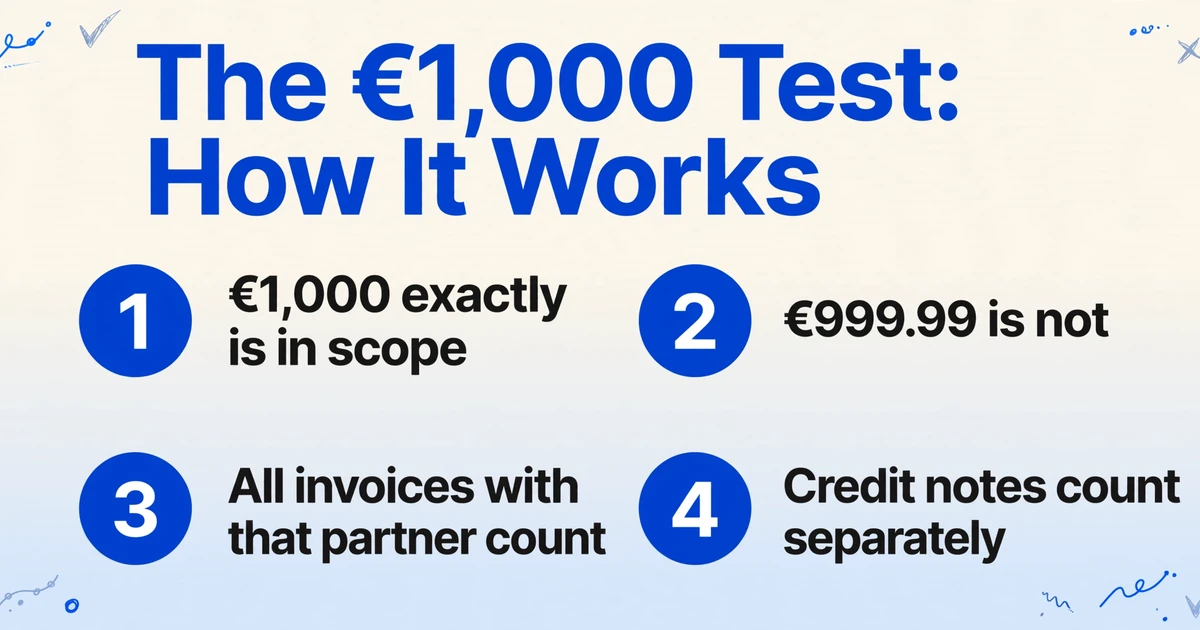
O limite do KMD INF é um teste sobre o total de todas as faturas com um parceiro em um mês civil, não um limite por fatura. O texto diz "pelo menos €1,000", então €1,000 exatos estão dentro do escopo e €999.99 não. Assim que o total atinge o limite, todas as faturas com esse parceiro nesse período são declaradas, incluindo uma de €40 e incluindo notas de crédito.
Três separações importam. Faturas emitidas e recebidas são testadas separadamente, então o mesmo parceiro pode aparecer na Part A e não na Part B. Faturas comuns e faturas de crédito são testadas separadamente, o que é abordado abaixo. E cada membro de um grupo de VAT, quando várias empresas compartilham um mesmo número de VAT, conta seu próprio limite mesmo que o grupo entregue uma única declaração. Uma fatura também conta para o limite apenas uma vez, no período em que é declarada pela primeira vez; se a mesma fatura for declarada novamente depois porque o fornecimento continua, ela não conta uma segunda vez. As instruções da EMTA para o formulário KMD INF estabelecem o teste e o limite de quatro linhas por fatura.
| Atividade com um parceiro no mês (valores sem VAT) | Declarar? | Motivo |
|---|---|---|
| Uma fatura de €1,000 | Sim | A regra é "pelo menos", não "mais de" |
| Uma fatura de €999.99 | Não | Abaixo do limite, a menos que você opte por declará-la voluntariamente |
| Quatro faturas de €300 | Sim, todas as quatro | O total do parceiro é €1,200 |
| Três faturas de €300 mais uma nota de crédito de €50 | Não | Total comum €900, total de crédito €50; nenhum atinge o limite |
| Faturas de €1,050 mais uma nota de crédito de €1,200 | Sim, todas as linhas | Qualquer um dos testes aciona a listagem completa desse parceiro |
| Uma fatura de €1,100, dos quais €200 são fornecimento isento | Sim | Os €1,100 inteiros contam para o limite, e a fatura é listada com o exception code 03, que sinaliza uma fatura que mistura alíquotas ou contém valores isentos |
| Uma fatura de €900 mais €216 de VAT | Não | O valor bruto não é o teste. €900 está abaixo do limite |
| Fatura de €2,000 sem direito de deduzir o VAT | Não, na Part B | O VAT de entrada não é deduzido, então a fatura fica fora do anexo |
A regra é fácil de enunciar e fácil de deixar passar na prática. Um profissional tributário que escreve na mesma revista descreve receber uma caixa de faturas simplificadas duas vezes por ano, a maioria recibos de combustível, cada uma já carimbada com o nome da empresa e o número de VAT. Alguns abastecimentos por mês em um único posto de combustível chegam a €1,000 sem que ninguém decida declarar nada.
As Notas de Crédito Têm Seu Próprio Teste de €1,000
Uma nota de crédito não é subtraída das faturas que corrige antes de o limite ser aplicado. Faturas comuns e faturas de crédito são somadas separadamente. Se o total comum atingir €1,000, todas as faturas desse parceiro são declaradas, incluindo as notas de crédito. Se o total de crédito sozinho atingir €1,000, acontece o mesmo: todo o conjunto desse parceiro é declarado, não apenas as notas de crédito que o acionaram.
No formulário, notas de crédito e reduções de valor tributável levam um sinal de menos. Uma fatura de €4,000 em março e uma nota de crédito de €4,000 em abril produzem uma linha em março e uma linha em abril. O ano fecha em zero; nenhum dos meses fica vazio.
Compensar uma nota de crédito com a fatura que ela cancela produz um total de parceiro que nenhum dos lados consegue igualar.
Part A e Part B Não Espelham Um ao Outro
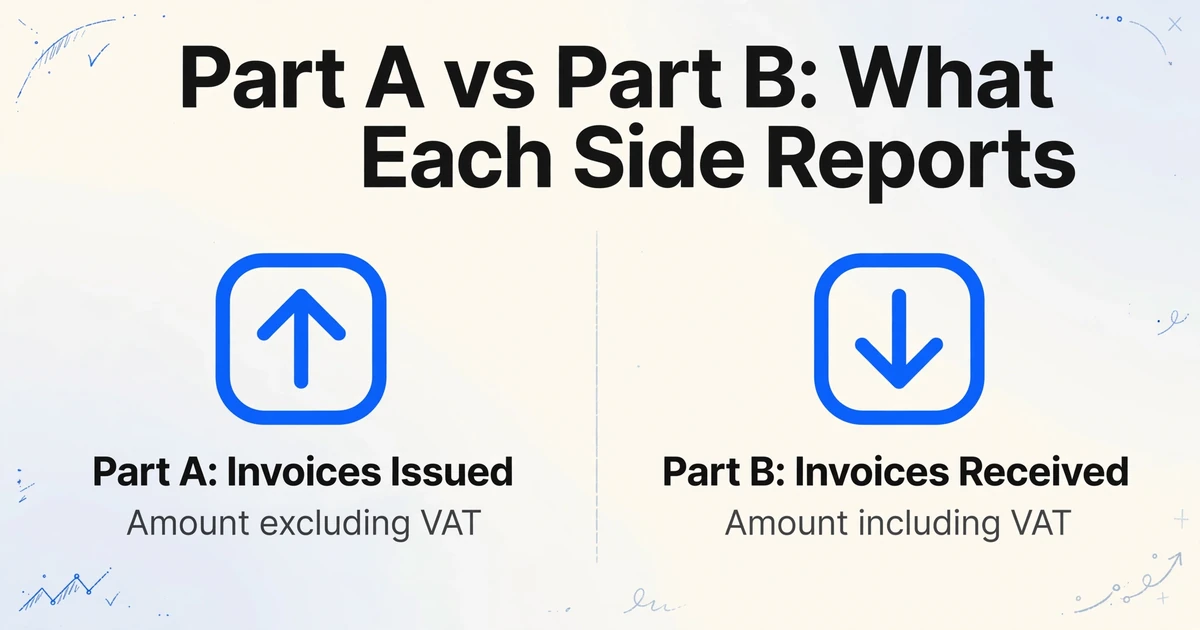
Part A reporta o valor antes do VAT e Part B reporta o valor depois do VAT, então ambos os arquivos podem estar corretos e ainda assim divergir na coluna de valor. Isso não é um erro no formulário. Cada lado responde a uma pergunta diferente.
Part A reporta o que você forneceu e quanto disso foi declarado como fornecimento tributável no KMD. Part B reporta o que você recebeu e quanto de VAT de entrada você realmente deduziu neste período. Em uma fatura de compra com dedução de 50 por cento, a column 8 contém metade do VAT impresso na fatura, e o exception code 11 explica por quê. O code 12 marca uma compra doméstica com reverse-charge. No regime de contabilidade de caixa, em que o VAT é contabilizado quando a fatura é paga, a column 8 contém zero até o pagamento. Nenhum dos números é o VAT impresso na página.
| Part A: faturas emitidas | Part B: faturas recebidas | |
|---|---|---|
| Coluna de valor | Total sem VAT | Total com VAT |
| Colunas de VAT | Valor tributável por alíquota, mais a parte declarada no KMD | VAT impresso na fatura, mais o VAT de entrada deduzido neste período |
| Linhas por fatura | Até quatro, divididas por alíquota e regime especial | Normalmente uma, com exception codes 11 ou 12 quando aplicáveis |
| Gatilho do período | Quando o fornecimento ocorre | Quando o VAT de entrada é deduzido |
| Filtro extra | Nenhum além das regras de escopo | O VAT deve ser dedutível, total ou parcialmente |
Essas diferenças são legítimas. Uma compra pode ser totalmente válida e totalmente paga e ainda assim estar ausente da Part B, porque o VAT sobre ela nunca foi deduzido. Uma credit note pode aparecer em um mês sem uma fatura correspondente. Os totais de um parceiro podem diferir dos seus pelo momento de uma única entrega. Nada disso é um erro de declaração, e nada disso pode ser resolvido forçando os dois arquivos a concordarem.
Uma fatura de compra pode ser válida, paga e ainda assim estar ausente da Part B, porque o VAT sobre ela nunca foi deduzido.
O Período Vem do Fornecimento, Não da Data da Fatura
Uma fatura é declarada no período em que o fornecimento ocorreu ou a dedução surgiu, não no período impresso na fatura. O próprio exemplo da EMTA torna a consequência concreta: uma fatura de €1,000 emitida em janeiro para mercadorias ainda não entregues, paga €240 em fevereiro e €1,000 em abril, é declarada na Part A em fevereiro e novamente em abril. Janeiro e março não têm nenhuma linha para ela.
A coluna da data da fatura ainda diz janeiro nas duas linhas. Uma contraparte que compara por mês vê uma fatura de janeiro situada em fevereiro e abril, o que parece um erro de período e não é. A mesma lógica se aplica no lado da compra: se a fatura chega depois do dia 20, o VAT de entrada é deduzido no mês em que a fatura é recebida, então a linha da Part B se move com a dedução, não com o fornecimento.
É também por isso que o limite é contado uma única vez. Uma fatura de €1,000 declarada pela primeira vez em fevereiro e declarada novamente em abril conta para o limite apenas em fevereiro. A linha de abril não refaz o teste.
A coluna de data é a data da fatura. O período é a data do fornecimento. A linha carrega uma e é declarada sob a outra.
Os Campos Que Decidem Se a Correspondência Funciona
Sete campos decidem se a sua linha corresponde à linha da sua contraparte. Os quatro primeiros identificam a fatura; os três últimos carregam o valor. O restante da linha pode estar correto e a correspondência ainda falhará se um destes estiver errado.
| Campo | De onde vem | O que falha quando está errado |
|---|---|---|
| Registry code do parceiro | O código do Business Register, não o número de VAT. Parceiros estrangeiros registrados para VAT usam seu non-resident code estoniano | Um parceiro sem nenhum código estoniano não pode ser listado, por maior que seja a fatura |
| Nome do parceiro | Exatamente como registrado | O e-MTA verifica a grafia quando você digita um nome. Inserir apenas o código evita a verificação |
| Número da fatura | Como impresso na fatura | É a chave de ligação entre sua linha da Part B e a linha da Part A do fornecedor. Reformatá-lo quebra a correspondência |
| Data da fatura | A data de emissão, não a data contábil | Uma data de lançamento não corresponderá à data na cópia do fornecedor da mesma fatura |
| Valor | Excluindo VAT na Part A, incluindo VAT na Part B | Usar a base errada faz cada linha diferir pelo valor do VAT |
| Alíquota e valor tributável | Uma linha por alíquota, até quatro linhas por fatura | Condensar uma fatura com alíquotas mistas em uma única linha deixa os totais do KMD sem explicação |
| VAT de entrada deduzido | Column 8 na Part B, que nem sempre é o VAT impresso | Dedução parcial e contabilidade de caixa tornam o VAT impresso o valor errado |
O registry code é o campo que falha silenciosamente. O portal de envio e-MTA preencherá automaticamente o nome quando você inserir um código, e validará um nome quando você digitar um, mas não pode inventar um código que seu cadastro de fornecedores nunca teve. A ausência de um código não é automaticamente tratada como falha de envio se a autoridade fiscal conseguir identificar a pessoa a partir dos dados que você enviou, segundo as instruções do formulário, mas a linha ainda é mais fraca do que uma com código.
O número da fatura é o que liga sua linha à deles. Todos os valores podem estar certos e a correspondência ainda falha.
Montando o Anexo a Partir das Faturas
O anexo é uma linha por fatura, então o trabalho é transformar uma pasta de PDFs nessa linha antes do dia 20. Isso é um problema de entrada de dados antes de ser um problema fiscal, e é daí que vêm os erros manuais na nota do ministério.
O ImageToTable.ai aborda isso com Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, e a IA localiza cada valor em cada fatura entendendo o que o campo significa, não combinando uma posição fixa ou um modelo por fornecedor. Uma conta de telefone, um recibo de combustível e um extrato de serviços públicos podem entrar no mesmo lote e cair nas mesmas colunas. Isso importa aqui porque os campos do anexo ficam em lugares diferentes no layout de cada fornecedor, e o fornecedor que redesenha a fatura em março não deveria exigir uma nova configuração.
Um conjunto de colunas viável para o anexo: registry code do parceiro, nome do parceiro, número da fatura, data da fatura, total sem VAT, total com VAT, taxa de VAT, valor tributável nessa taxa e valor do VAT. Adicione uma coluna calculada com um nome como Rate Lines Check (sum of rate lines, output the difference from the printed total), para que uma fatura com taxas mistas que não fecha fique visível antes de chegar ao formulário. Uma coluna calculada é um cálculo que a ferramenta realiza durante a extração e grava na tabela como coluna própria, o que é mais rápido do que conferir a aritmética depois.
Envie as faturas do mês como um único lote. O processamento em lote significa que vários arquivos entram de uma vez e saem como uma tabela, uma linha por fatura, que é o formato de que o anexo precisa. Depois use o Review Mode with Bbox nos três campos que determinam a correspondência: número da fatura, data da fatura e valor. Clicar em uma célula destaca a região de onde ela veio na página original, então um número lido da linha errada pode ser detectado sem reler o documento inteiro.
Os arquivos são processados com segurança e não são armazenados.
O teste de €1,000 em si não é uma coluna. É uma tabela dinâmica. Agrupe as linhas por registry code, some o valor sem VAT e sinalize cada parceiro que esteja em €1,000 ou acima. Execute a mesma tabela dinâmica novamente apenas sobre as credit notes. Essa verificação em duas passagens é a parte que uma planilha faz melhor do que uma ferramenta de extração, e é a parte que mais costuma ser pulada quando o prazo está próximo.
A extração fornece uma linha limpa por fatura. O teste de €1,000 é uma tabela dinâmica, não uma coluna.
Onde a Extração Para
A ferramenta produz as linhas; ela não decide o que pertence ao anexo. O limite importa mais aqui do que na maioria dos trabalhos com faturas, porque um julgamento errado é um problema de conformidade, e não uma planilha bagunçada.
- Ela não declara nem transmite. O KMD INF vai para o e-MTA manualmente, por upload de XML ou CSV, ou através do X-tee, a camada de troca de dados do Estado, a partir do seu software de contabilidade. A ferramenta não se conecta a nenhum desses canais.
- Ela não determina o tratamento tributário. Se o VAT é dedutível, se uma fatura está dentro do escopo do anexo e a qual período o fornecimento pertence são julgamentos sobre a transação, não leituras da página.
- Ela não concilia. Não consegue comparar seu arquivo com a declaração da sua contraparte nem com os próprios dados do EMTA, porque nenhum dos dois é uma entrada.
- Ela não consegue fornecer um registry code ausente. Se o código não está na fatura, ele precisa vir do seu cadastro de fornecedores. Esse é um mapeamento único, não uma tarefa mensal.
- Ela não aplica o limite por parceiro. Esse teste é feito entre faturas e pertence à tabela dinâmica descrita acima.
Para o conjunto mais amplo de campos por trás de uma fatura, incluindo itens de linha e detalhamentos de impostos, o guia completo de extração de dados de faturas cobre as partes que este artigo deliberadamente deixa de fora.
O Que Muda em Abril de 2027
A partir de abril de 2027, o anexo deixa de ser um formulário e passa a ser um fluxo de dados, mas o detalhamento no nível da fatura não desaparece. O EMTA está substituindo a declaração KMD por uma declaração baseada em dados na qual a declaração fiscal é gerada a partir dos dados de transação que a empresa envia. As Part A e Part B são substituídas por quatro seções: vendas, aquisições com reverse-charge, lançamentos de ajuste e compras.
O transporte também muda. Os dados passam do software de contabilidade para o e-MTA de máquina para máquina em XBRL GL, um formato estruturado para dados contábeis, com um formato CSV de transição e sem o antigo XML. Os dados de fornecimento intracomunitário, antes no formulário VD, são incorporados à mesma declaração. O detalhamento exigido por fatura não muda, mas cada registro deve conter o tipo de transação e o identificador do parceiro ou da fatura. A exclusão de €1,000 permanece na orientação atual do EMTA: faturas abaixo de €1,000 e faturas para pessoas físicas ainda não precisam ser declaradas.
O efeito prático é que o arquivo passa a ser um reflexo direto dos dados das faturas no seu livro-caixa. Um número de fatura ausente ou um parceiro sem código deixa de ser um problema de preenchimento de formulário e passa a ser um problema de dados no sistema de origem. A Estônia está seguindo a mesma direção da França e da Alemanha, embora mantenha a declaração periódica em vez da validação em tempo real.
O EMTA estima que a mudança economizará até 5 milhões de horas de trabalho por ano para as empresas, principalmente ao eliminar a digitação manual repetida no e-MTA. Os campos de fatura descritos acima são os mesmos campos no novo envelope. O trabalho de extraí-los da página com precisão não muda.
A mudança de 2027 coloca os mesmos campos em um envelope diferente.
Perguntas frequentes
Uma fatura de €999 precisa ser declarada no KMD INF?
Não, não por si só. O limite se aplica ao total com esse parceiro no mês, excluindo o VAT, então uma única fatura de €999 fica de fora, a menos que outras faturas com o mesmo parceiro elevem o total a €1,000. Você pode declarar faturas abaixo do limite voluntariamente conforme a section 27(1³), e algumas empresas fazem isso para manter o arquivo consistente, mas não é obrigatório.
As credit notes devem ser compensadas com as faturas de venda antes de aplicar o limite?
Não. Faturas comuns e credit invoices são somadas separadamente para o teste de €1,000. Se qualquer um dos totais atingir o limite, todas as faturas com esse parceiro no período são declaradas, incluindo as credit notes, que levam sinal de menos. Compensar primeiro pode ocultar um parceiro que deveria ter sido listado.
Devo declarar uma fatura de um fornecedor alemão?
Somente se o fornecedor tiver um registry code estoniano, caso em que a fatura vai na Part B sob seu non-resident code. Uma aquisição intracomunitária normal com VAT de 0% e reverse charge não é um item do KMD INF; ela é declarada na própria declaração KMD, no campo de aquisição intracomunitária e no campo de VAT de entrada.
E se o registry code do comprador estiver ausente na fatura?
O parceiro não pode ser listado corretamente, porque o anexo identifica as contrapartes pelo registry code. Deixar o código de fora não é automaticamente tratado como falha de entrega se a autoridade fiscal conseguir identificar a pessoa a partir dos dados enviados, mas contar com isso não é um controle. Corrija o registro do fornecedor ou do cliente uma vez e o problema para de se repetir.
Posso declarar uma linha por parceiro em vez de uma linha por fatura?
Não. A opção de enviar totais resumidos por parceiro terminou em 2015, e o formulário é preenchido fatura por fatura desde 2016. Uma única fatura pode ocupar até quatro linhas quando mistura alíquotas ou regimes especiais, e essas linhas devem repetir a identidade da fatura.
Quanto custa, na prática, um KMD INF impreciso?
A primeira consequência costuma ser administrativa, não financeira. As orientações da EMTA dizem que dados imprecisos no anexo podem gerar divergências nas classificações de comportamento fiscal, as pontuações de conformidade de 1 a 3 que ela mostra a cada empresa, e podem fazer com que o VAT return seja encaminhado para controle. As multas aplicadas para forçar a entrega do mesmo return são limitadas a €3,300, mas quando dados incorretos levam a VAT pago a menos, a multa pode chegar a €32,000, com juros de mora de 0,06 por cento ao dia.
O ImageToTable.ai pode entregar o KMD INF por mim?
Não. Ele extrai os campos da fatura e gera a tabela. A entrega, a decisão de escopo e a conciliação com a sua contraparte continuam com você ou com o seu contador.
O anexo é avaliado fatura por fatura, e os campos de que ele precisa existem apenas na fatura. Todo mês, essa tabela é reconstruída a partir de documentos que nunca foram feitos para ser comparados.