Wenn eine Direkteinzahlung auf dem falschen Konto landet,
entscheidet der Nachweis, wer es behebt
Eine Direkteinzahlung, die auf dem falschen Konto landet, wirkt von außen wie ein Fehler in der Gehaltsabrechnung. Der Mitarbeiter wurde nicht bezahlt, die Miete ist fällig, und der erste Anruf geht an den, der die Gehaltsabrechnung verwaltet. Die nützlichere Frage ist nicht, wer schuld ist. Es ist die Frage, welcher Nachweis darüber existiert, wie diese Kontonummer ins System gelangt ist. Eine Umfrage von Ernst & Young bezifferte den Anteil fehlerhafter US-Gehaltsabrechnungen auf eins zu fünf, wobei Fehler bei der Direkteinzahlung auf 159 pro 1.000 Mitarbeiter pro Jahr kommen und Korrekturkosten von etwa 45.000 $ pro 1.000 Mitarbeiter entstehen. Der Großteil dieser Kosten entfällt auf die Rekonstruktion: Stunden, die damit verbracht werden, herauszufinden, was passiert ist – oft ohne ein einziges Dokument, das zeigt, wer was eingereicht hat.
Wichtige Erkenntnisse
- Die Gehaltsabrechnung bekommt den ersten Schuldvorwurf, wenn eine Einzahlung auf dem falschen Konto landet, obwohl die Nummer früher in der Kette eingegeben wurde.
- Eine Prenote wirkt wie eine Absicherung, beweist aber nur, dass das Konto existiert – nie, dass es dem Mitarbeiter gehört.
- Erfassen Sie den eingereichten ungültigen Scheck oder Bankbrief, und der nächste Streitfall wird zur Dokumentensuche statt zum Gedächtnistest.
Eine falsche Kontonummer ist zuerst ein Aufzeichnungsproblem, bevor sie ein Freundlichkeitsproblem wird
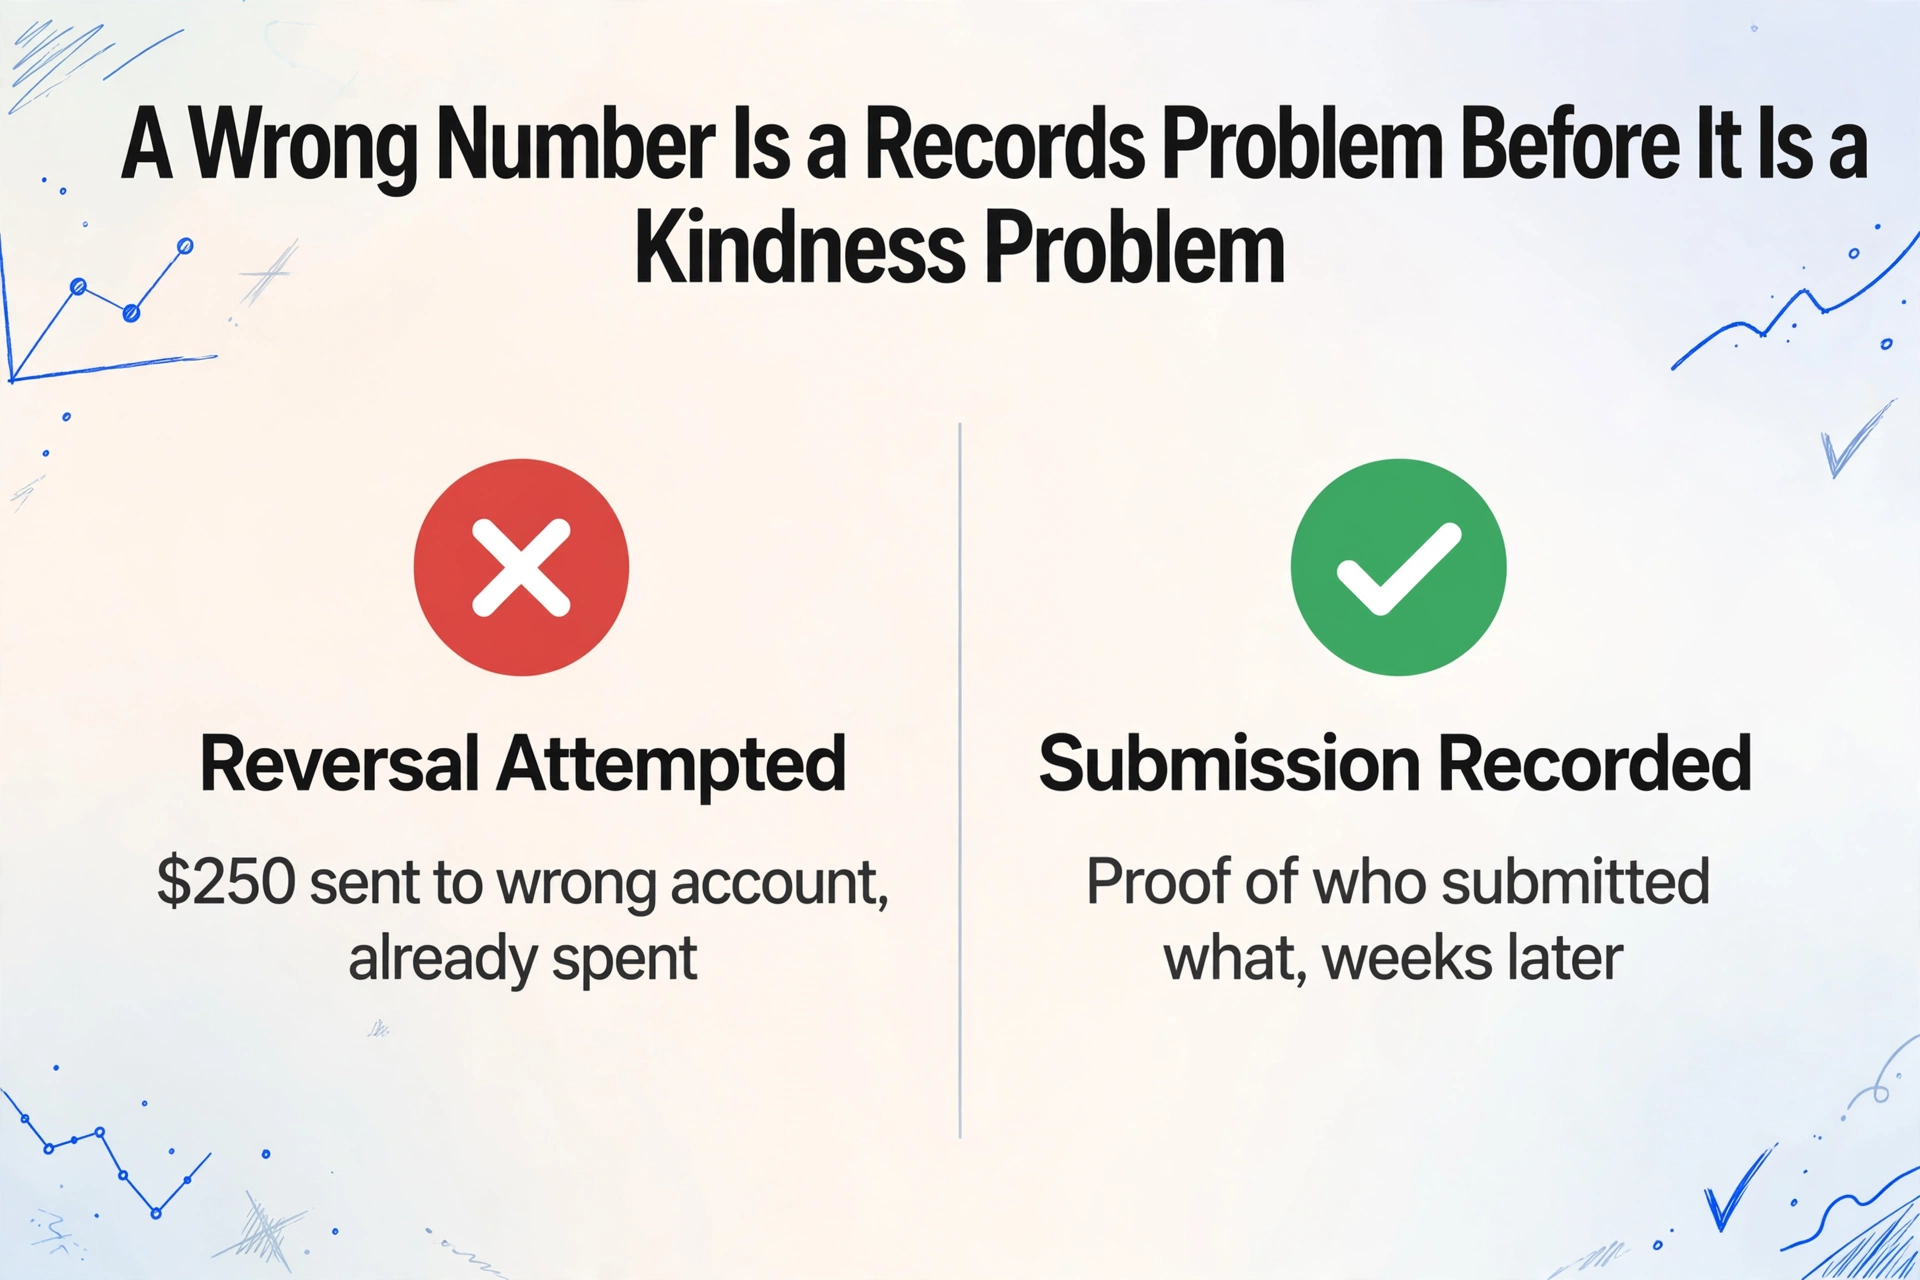
Der Instinkt, wenn ein Scheck verschwindet, ist, es schnell zu beheben und die Kosten zu übernehmen, aber das Geld ist häufig weg, bevor es jemand bemerkt. Gemäß den NACHA-Betriebsregeln ist ein ACH-Eintrag unwiderruflich, sobald er zur Verarbeitung gesendet wurde. Eine Stornierung ist nur aus einer begrenzten Anzahl von Gründen zulässig, darunter eine falsche Kontonummer, und sie muss innerhalb von fünf Bankarbeitstagen nach dem ursprünglichen Eintrag und innerhalb von 24 Stunden nach Entdeckung des Fehlers gesendet werden (Nacha). Die Empfängerbank ist nicht verpflichtet, die Gelder zurückzugeben, wenn das Konto überzogen oder geschlossen ist – genau das ist die Situation, die eine falsche Einzahlung schafft.
Diese Abfolge beschreiben Gehaltsabrechnungsfachleute in dem Moment. Ein Thread auf r/Payroll mit dem Titel „Ich hasse es, dass die Gehaltsabrechnung zuerst beschuldigt wird" dreht sich um diesen Reflex und nicht um das Geld. Eine verwandte r/Payroll-Diskussion ist deutlicher: Ein Gehaltsabrechnungsadministrator überwies 250 $ auf ein Konto, das um drei Ziffern abwich, versuchte, die Überweisung zu stornieren, und stellte fest, dass der Kontostand bereits ausgegeben war – was die Frage nach einer zweiten Zahlung in den Antworten offen ließ. Ein Kommentator fasste das ganze Problem zusammen: „Stellen Sie sicher, dass sie Belege wie einen ungültigen Scheck bereitstellen, um das zu vermeiden. Wenn Sie es falsch eingegeben haben, sind Sie verantwortlich. Wenn sie es falsch eingegeben haben, sind sie verantwortlich."
So soll ein Bankwechsel ablaufen
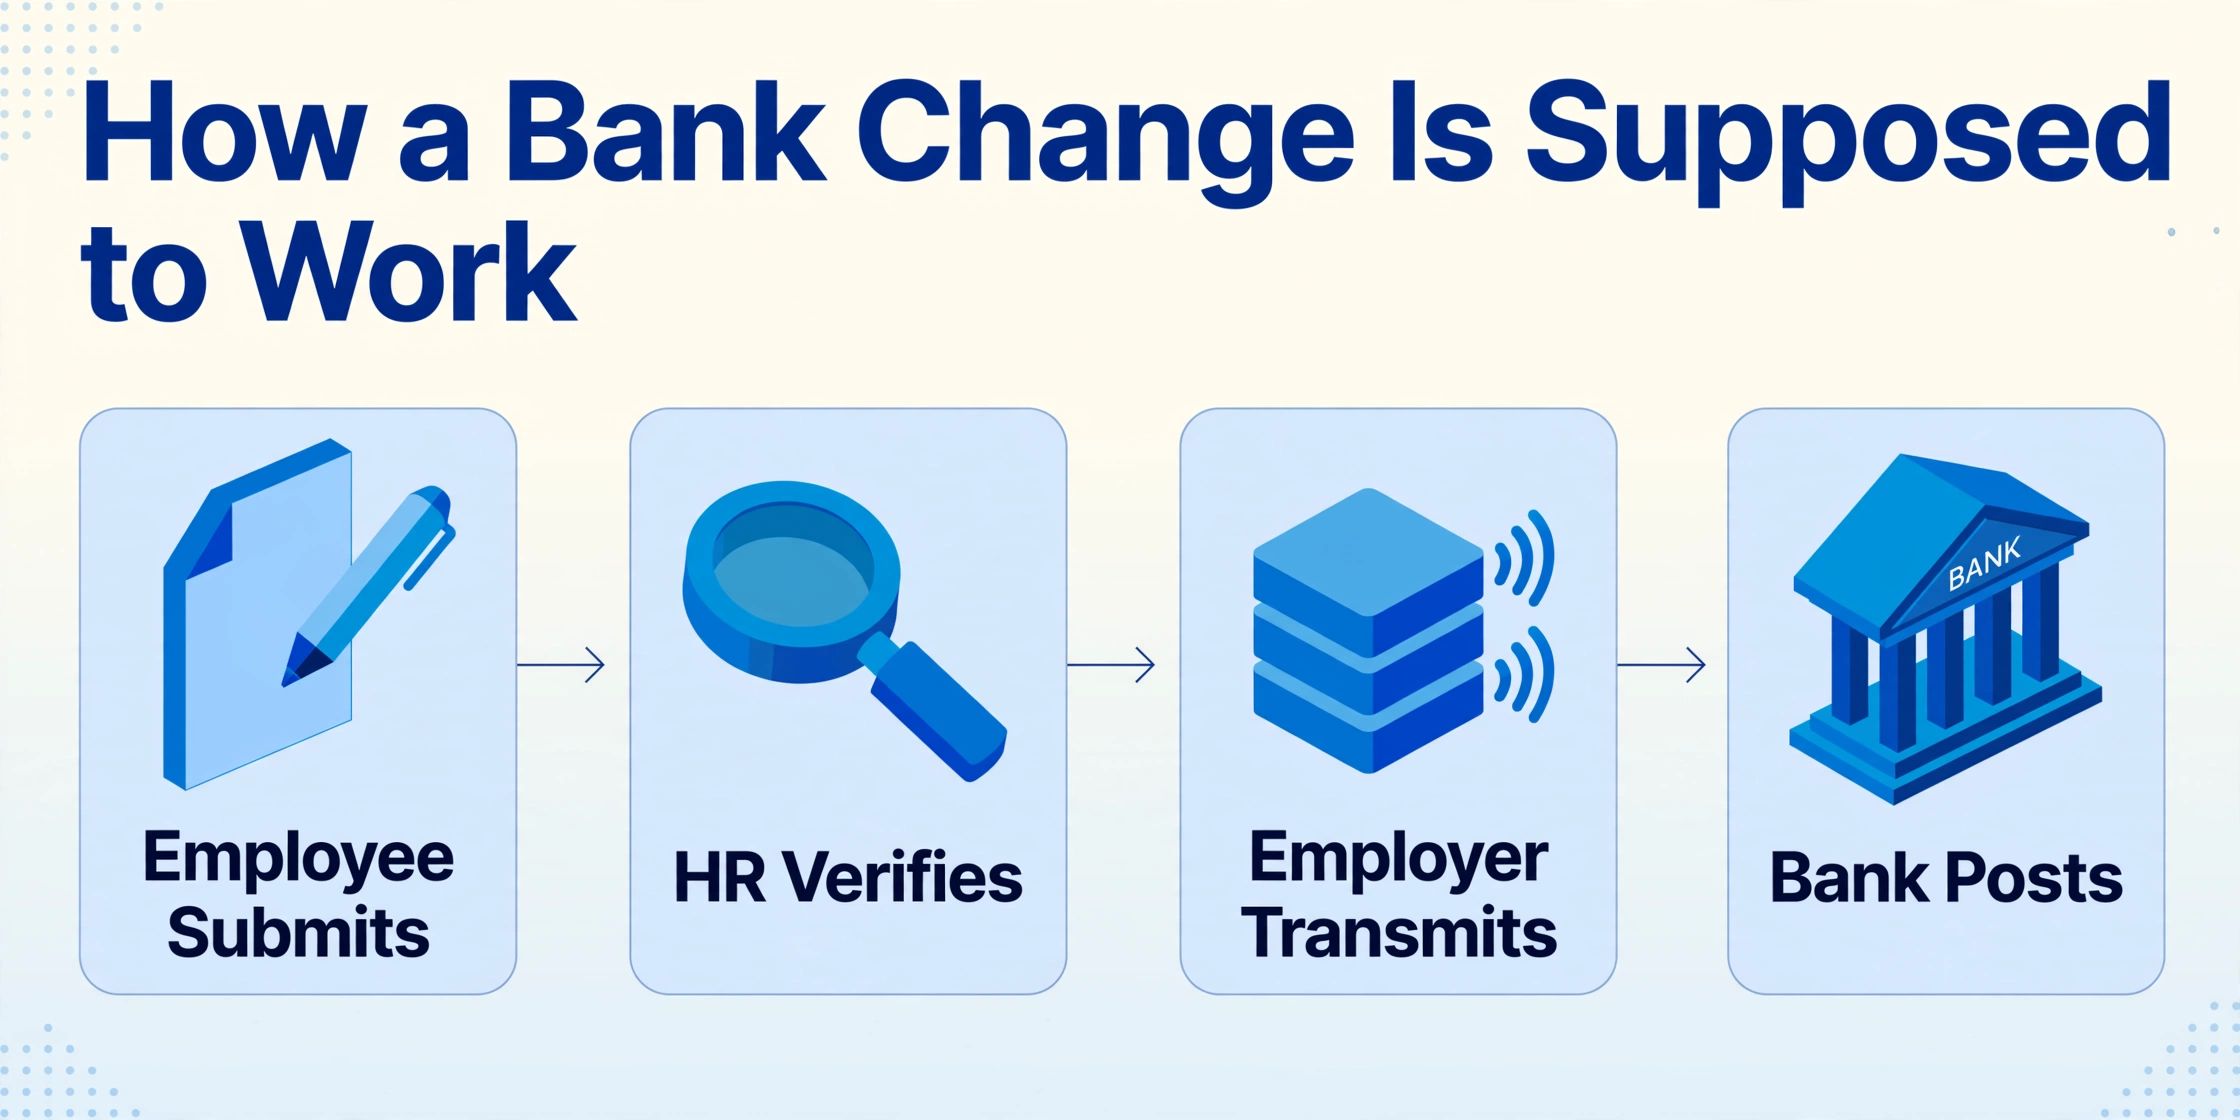
Die meisten Fehler bei der Direkteinzahlung lassen sich auf eine kurze Abfolge zurückführen, die durch drei Hände geht. Der Mitarbeiter reicht neue Bankdaten ein, entweder auf einem Papierformular zur Genehmigung oder über ein Gehaltsportal. HR oder Gehaltsabrechnung prüft die Daten und gibt sie in das Gehaltssystem ein. Der Arbeitgeber als ACH-Auftraggeber übermittelt eine Zahlungsdatei an seine Bank, und die empfangende Bank bucht die Gelder auf die Kontonummer in dieser Datei. Nirgendwo in dieser Abfolge bestätigt eine Bank, dass die Kontonummer der Person gehört, deren Name darauf steht.
Zwei Anforderungen liegen diesem Ablauf zugrunde. Die meisten Bundesstaaten verlangen die schriftliche Zustimmung des Mitarbeiters, bevor Löhne elektronisch überwiesen werden, und eine nicht unterschriebene Genehmigung ist keine gültige ACH-Genehmigung. Die Nacha-Regeln legen die Verantwortung für die Aufbewahrung dieser Genehmigung ebenfalls dem Auftraggeber auf, also dem Arbeitgeber. Das unterschriebene Formular ist kein Selbstzweck. Es ist das Dokument, das einen bestimmten Mitarbeiter mit einer bestimmten Anweisung verbindet, und es ist das Erste, was bei einem Streitfall verlangt wird. Wenn Bankdaten durch die Unterlagen für neue Mitarbeiter wandern, behandelt unser Leitfaden zum Übertragen von Onboarding-Formulardaten in eine Mitarbeiterdatenbank diese Bündelung.
Wo die Kette ihr Gedächtnis verliert
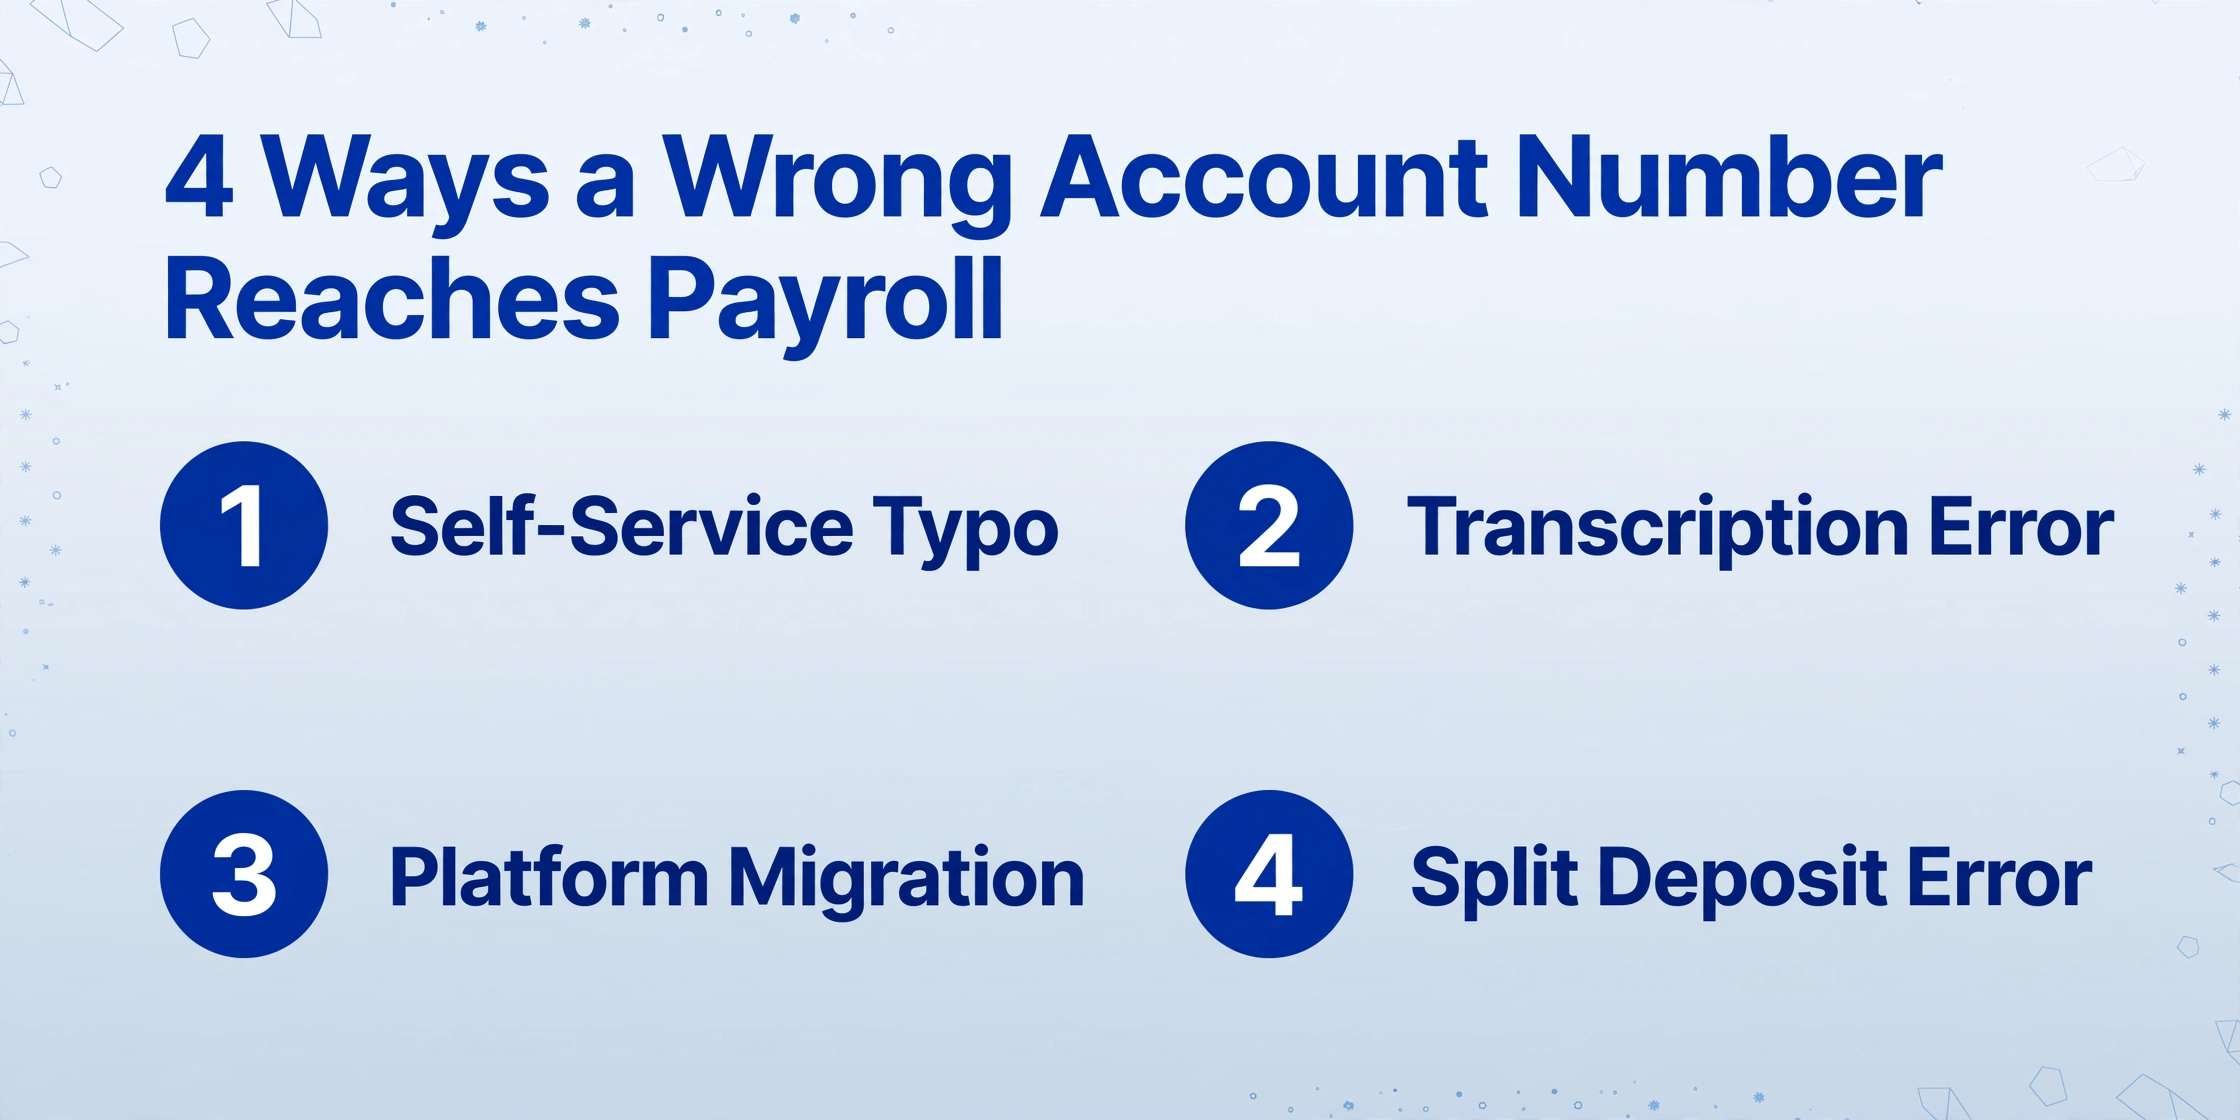
Es gibt vier häufige Wege, wie eine falsche Kontonummer zur Gehaltsabrechnung gelangt, und drei davon hinterlassen keine Spur, wer verantwortlich war.
- Tippfehler im Self-Service. Der Mitarbeiter gibt die Nummer in ein Portal ein und vertauscht zwei Ziffern. Das System protokolliert, dass eine Aktualisierung stattfand, nicht, was der Mitarbeiter beabsichtigte.
- Übertragung. Ein Papierformular wird von Hand eingegeben, oft von einem Scan, bei dem die MICR-Zeile schwach ist. Die tippende Person ist möglicherweise die einzige, die es hätte bemerken können, und sie ist auch diejenige, der die Schuld gegeben wird.
- Plattformmigration. Die Daten waren im alten System korrekt und wurden bei einem Wechsel zu einer neuen Gehaltsplattform oder bei einem Massenimport beschädigt.
- Fehler bei geteilter Einzahlung. Ein Prozentsatz oder fester Betrag wird dem falschen Konto unter mehreren in der Datei zugewiesen.
Eine Prenote, der Nulleuro-Testeintrag, den einige Gehaltssysteme vor der ersten echten Einzahlung ausführen, klingt wie eine Verifizierung, ist es aber nicht. Sie bestätigt, dass Routing-Nummer und Kontonummer eine gültige Kombination bei einem Institut bilden. Sie bestätigt nicht, dass das Konto dem Mitarbeiter gehört. Wie ein ACH-Praktiker im selben r/Payroll-Thread sagte, „bestätigt eine Prenote keine Kontoinhaberdaten, sondern nur, dass die Routing-/ACH-Nummer und Kontonummer einer gültigen Kontokombination entsprechen". Eine falsche Nummer, die jemand anderem gehört, besteht diesen Test problemlos.
Eine Prenote prüft, ob das Konto existiert. Sie prüft nicht, wessen Konto es ist – genau das ist der Fehler, der den Streitfall auslöst.
Bis ein Mitarbeiter eine fehlende Einzahlung meldet, ist das Stornierungsfenster oft bereits geschlossen, und wenn die Einreichung als E-Mail-Foto oder als Papierformular eingegangen ist, das abgetippt und lose abgelegt wurde, existiert keine verlässliche Aufzeichnung des Originals. Die Verantwortlichkeit wird dann zu einem Gedächtnistest, und das Gedächtnis begünstigt den, der zuerst spricht.
Eine Einreichung aufbauen, auf die Sie später verweisen können
Die Lösung trennt zwei Aufgaben, die ein Gehalts-Postfach normalerweise gleichzeitig erledigt: den Nachweis des Mitarbeiters empfangen und die Zahlen daraus abtippen. Ein Verifizierungsworkflow für Direkteinzahlungen übernimmt den ersten Teil über einen Kanal, der die Einreichung aufzeichnet, und den zweiten Teil, indem er das Dokument liest, statt es neu abzutippen.
Ein Sammellink ist eine teilbare URL, die aus einem ImageToTable.ai-Konto generiert wird und es jemandem ermöglicht, Dokumente direkt in Ihre Verarbeitungswarteschlange hochzuladen, ohne ein Konto zu erstellen oder sich anzumelden. Der Link ist mit einem kurzen Verifizierungscode verknüpft, sodass nur Personen, die sowohl den Link als auch den Code erhalten, etwas einreichen können. In der Praxis erstellt ein HR-Team einen Link für die Bankverifizierung, sendet ihn an Mitarbeiter, die eine Direkteinzahlung einrichten oder ändern, und jeder Mitarbeiter lädt ein Foto eines ungültigen Schecks, einen Bankbrief oder einen Screenshot der Routing- und Kontonummern aus seiner Bank-App hoch. Was ankommt, ist keine E-Mail, die in einem Thread verloren gehen kann. Es ist eine Datei in einer einzigen Warteschlange, und die Einreichung selbst ist die Aufzeichnung.
Die zweite Hälfte ist die Benutzerdefinierte Spaltenextraktion. Statt das hochgeladene Bild zu lesen und die Zahlen manuell abzutippen, geben Sie die benötigten Spaltennamen ein, z. B. Mitarbeitername, Bankname, Routing-Nummer, Kontonummer und Kontotyp. Die KI liest jedes hochgeladene Dokument und liefert eine Zeile pro Mitarbeiter, wobei sie jeden Wert danach findet, was er bedeutet, statt nach einer festen Position auf der Seite. Die Zahl, die die Gehaltsabrechnung erreicht, ist die Zahl, die auf dem vom Mitarbeiter eingereichten Dokument gedruckt ist, und das Dokument bleibt mit dem Prozess verbunden. Beide Hälften passen in einen breiteren Workflow von Sammlung zu Extraktion, wenn derselbe Link auch andere Aufzeichnungen sammelt.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was als Bankverifizierungsnachweis gilt
Jedes erfasste Artefakt, das die Routing- und Kontonummern zeigt und über einen Kanal hochgeladen wird, der die Einreichung aufzeichnet, erfüllt den Zweck. Das Papierformular selbst ist nicht entscheidend, denn was die Gehaltsabrechnung tatsächlich braucht, ist eine Quelle, auf die die Nummern zurückgeführt werden können.
| Nachweisform | Was sie zeigt | Wo sie passt |
|---|---|---|
| Ungültiger Scheck | Routing- und Kontonummern im MICR-Format sowie den gedruckten Kontoinhabernamen | Die traditionelle Option; ein klares Foto genügt |
| Bankbrief auf Briefkopf | Die eigene schriftliche Bestätigung der Bank über Routing- und Kontonummern | Nützlich, wenn der Mitarbeiter kein Scheckbuch hat |
| Direkteinzahlungsformular oder Screenshot der Bank-App | Die Nummern, wie die Bank sie selbst anzeigt | Üblich bei Online-Banken |
| Mikroeinzahlung oder Kontoverknüpfungs-Verifizierung | Bestätigt, dass das Konto existiert und Zahlungen empfangen kann | Verifiziert in den meisten Fällen die Existenz, nicht das Eigentum |
Nacha, die Organisation, die das ACH-Netzwerk verwaltet, hat jahrelang daran gearbeitet, die Annahme abzuschaffen, dass ein ungültiger Scheck erforderlich ist. Das eigene HR-Team ist auf ein sicheres Gehaltsportal umgestiegen und sammelt überhaupt keine Papierschecks mehr – eine Änderung, die die HR-Direktorin öffentlich beschrieben hat (Nacha). Die Lehre ist nicht, einen Scheck zu verlangen. Es geht darum, dass jeder Nachweis, den ein Mitarbeiter einreicht, über einen Kanal eingeht, der eine Aufzeichnung davon behält. Ein Bankbrief oder ein App-Screenshot, der über denselben Link hochgeladen wird, ist mehr wert als ein ungültiger Scheck, der fotografiert, eingegeben und dann vom Telefon gelöscht wurde.
Für die Extraktionsseite, die bei Gehaltsabrechnungsprüfungen verwendet wird, behandelt unser Leitfaden zur Batch-Gehaltsabrechnungsextraktion für HR-Prüfungen das Erfassen von Gehaltsdaten zum Jahresende, und die Gehaltsregister-Extraktion übernimmt das Register selbst.
Was dieser Workflow beweist – und was nicht
Das Erfassen einer Einreichung und das Extrahieren aus dem Dokument löst die Übertragungs- und Gedächtnisprobleme. Es macht aus einem Sammlungslink keine Identitätsprüfung, und diese Grenze sollte klar benannt werden.
- Zugriff ist keine Identität. Der Verifizierungscode kontrolliert, wer hochladen kann. Er beweist für sich genommen nicht, dass der Uploader der Mitarbeiter ist. Teilen Sie den Code privat und rotieren Sie ihn, falls er weiter verbreitet wird als beabsichtigt.
- Extraktion liest, sie validiert nicht. Die KI liest die auf dem Dokument gedruckte Nummer. Sie prüft nicht die Prüfsumme der Routing-Nummer oder bestätigt, dass das Konto dem genannten Mitarbeiter gehört. Für das Eigentum verwenden Sie einen bankseitigen Schritt wie die Bestätigung per Mikroeinzahlung oder einen Kontoverknüpfungsdienst, oder rufen Sie den Mitarbeiter unter einer bereits hinterlegten Nummer an.
- Ein Tippfehler und eine Umleitung sind unterschiedliche Bedrohungen. Eine vertauschte Ziffer ist ein Genauigkeitsproblem, und die Lösung ist das Erfassen des Quelldokuments. Eine betrügerische Änderung ist ein Sicherheitsproblem, und die Lösung sind Kontrollen: Multi-Faktor-Authentifizierung, ein Rückruf an eine bekannte Nummer und eine Benachrichtigung bei jeder Änderung der Bankdaten. Das Internet Crime Complaint Center des FBI hat ausdrücklich vor Betrug durch Umleitung der Gehaltszahlung gewarnt.
- Keine eingebaute Nachverfolgung. Ein Sammlungslink sendet keine Erinnerungen. Wenn Ihr Prozess davon abhängt, Personen nachzufassen, die nicht eingereicht haben, kombinieren Sie den Link mit Ihrer eigenen Nachverfolgung.
Aufbewahrung ist genauso wichtig wie Erfassung. Die FLSA-Vorschriften verlangen, dass Gehaltsabrechnungsunterlagen mindestens drei Jahre und die zur Lohnberechnung verwendeten Unterlagen mindestens zwei Jahre aufbewahrt werden (29 CFR Part 516), während der IRS erwartet, dass Lohnsteuerunterlagen vier Jahre aufbewahrt werden (IRS Publication 15). Die unterzeichnete ACH-Genehmigung trägt ihre eigene Erwartung: aufbewahrt, solange der Mitarbeiter die Direkteinzahlung nutzt, und für einen Zeitraum danach. Ein Einreichungsdatensatz, der am Ende des Abrechnungszeitraums gelöscht wird, ist überhaupt kein Datensatz.
Dieselbe Dokumentenebene erscheint auf der Anbieterseite, wo Bankdaten und Versicherungsbescheinigungen an einen Lieferantendatensatz gebunden werden müssen, wie unser Leitfaden zur Automatisierung von Lieferanten-Onboarding-Dokumenten beschreibt. Mitarbeiter und Lieferanten unterscheiden sich darin, wo die Haftung liegt, aber beide Streitfälle drehen sich um dieselbe Frage: Was wurde eingereicht und wann?
Häufig gestellte Fragen
Ist ein ungültiger Scheck für die Einrichtung der Direkteinzahlung gesetzlich vorgeschrieben?
Nein. Nacha hat erklärt, dass ein ungültiger Scheck nicht erforderlich ist, und kein Bundesstaat schreibt einen vor. Entscheidend sind eine korrekte Routing-Nummer und Kontonummer mit einem Nachweis über deren Herkunft. Ein Bankbrief, ein vorausgefülltes Direkteinzahlungsformular oder ein Screenshot aus der Bank-App funktionieren, sofern sie über einen Kanal eingereicht werden, der sie erfasst.
Kann eine Prenote eine falsche Bankkontonummer erkennen?
Nur, wenn die Nummer bei keinem Institut gültig ist. Eine Prenote bestätigt, dass Routing-Nummer und Kontonummer eine gültige Kombination ergeben. Sie prüft nicht den Namen des Kontoinhabers, sodass eine falsche Nummer, die zu einer anderen Person gehört, durchgehen kann. Genau diese Lücke führt dazu, dass aus einer falschen Einzahlung ein Streitfall wird.
Kann die Gehaltsabrechnung eine Direkteinzahlung auf das falsche Konto stornieren?
Manchmal, und nur in engem Rahmen. Nacha erlaubt eine Stornierung bei falscher Kontonummer, verlangt sie jedoch innerhalb von fünf Bankarbeitstagen nach dem ursprünglichen Eintrag und innerhalb von 24 Stunden nach Entdeckung des Fehlers. Die Empfängerbank ist nicht verpflichtet, die Gelder zurückzugeben, wenn das Konto überzogen oder geschlossen ist. Auf eine Rückholung sollte sich ein Gehaltsabrechnungsteam nach dem Zahltag nicht verlassen.
Ersetzt dies einen Bankkontoverifizierungsdienst?
Nein. Das Erfassen des eingereichten Dokuments und die Extraktion daraus entfernt den Übertragungsschritt und bewahrt die Quelle. Es bestätigt nicht, dass das Konto dem Mitarbeiter gehört. Für die Eigentumsprüfung behalten Sie eine bankseitige Prüfung wie die Mikroeinzahlungsverifizierung oder einen Kontoverknüpfungsdienst bei, insbesondere bei Änderungen der Bankdaten unterjährig.
Wie lange sollten wir die unterschriebene Genehmigung und den Banknachweis aufbewahren?
Bewahren Sie die unterschriebene Genehmigung so lange auf, wie der Mitarbeiter die Direkteinzahlung nutzt, und danach für einen Zeitraum, was der Erwartung des ACH-Auftraggebers entspricht. Bundesvorschriften verlangen separat Gehaltsunterlagen für mindestens drei Jahre und Lohnberechnungsunterlagen für mindestens zwei Jahre; der IRS erwartet Lohnsteuerunterlagen für vier Jahre. Bewahren Sie den hochgeladenen Nachweis nach demselben Zeitplan auf.
Was, wenn der Mitarbeiter kein Scheckbuch hat?
Akzeptieren Sie eine Alternative über denselben Link: einen Bankbrief auf Briefkopf, ein vorausgefülltes Direkteinzahlungsformular oder einen Screenshot der Routing- und Kontonummer aus der Bank-App. Ziel ist ein erfasstes Artefakt mit Zeitstempel, nicht ein bestimmtes Stück Papier. Bei reinen Online-Banken ist der App-Screenshot für viele Mitarbeiter die praktikabelste Option.
Nichts davon macht eine falsche Kontonummer unmöglich. Es macht den Streit darüber kurz. Wenn eine Einzahlung fehlgeht und die Einreichung, das Dokument und der Zeitpunkt des Eintreffens an einem Ort liegen, geht es nicht mehr um Schuldzuweisungen, sondern um Korrekturen. Dieser Nachweis ist der Teil, den ein Gehaltsabrechnungsteam vor dem Zahltag aufbauen kann, statt ihn danach zu rekonstruieren.