Kontoumsatzanalyse stützt
fünf Kennzahlen, dann endet sie
Kreditgeber, die SBA 7(a) Small Loans vergeben, müssen die zwei jüngsten Monate der Geschäftskontobewegungen auf dem primären Betriebskonto prüfen, bevor sie die Rückzahlungsfähigkeit freigeben können. Diese Anforderung ist ein nützlicher Maßstab für die gesamte Übung. Der Kontoauszug soll zeigen, was sich über das Konto bewegt hat, nicht allein eine Kreditentscheidung hervorbringen.
Die Analyse ist dennoch wichtig. Bei einem Kreditnehmer mit dünner Akte oder einem Unternehmen, dessen Steuererklärung ein Jahr alt ist, ist der Kontoauszug der frischeste Nachweis des Cashflows. Die Schwierigkeiten beginnen, wenn fünf abgeleitete Kennzahlen als fünf Fakten behandelt werden. Jede hat eine Definition, eine Berechnung und eine Art, den Kreditnehmer zu beschönigen. Dieser Leitfaden behandelt diese fünf Kennzahlen, den Punkt, an dem jede unzuverlässig wird, und die Tabelle, die Sie brauchen, wenn eine andere Person sie nachrechnen soll.
Wichtigste Erkenntnisse
- 60.000 $ des eigenen Geldes des Inhabers, ein- und wieder ausgezahlt, trieben die Bruttoeinzahlungen auf 200.000 $, während der tatsächliche Umsatz 140.000 $ betrug.
- 120.000 $, zwei Tage geparkt, hoben einen 30-Tage-Durchschnitt des Tageskontostands um etwa 8.000 $, ohne die gewöhnliche Liquidität des Kreditnehmers zu verändern.
- Der Kontoauszug kann zeigen, dass 140.000 $ von Kunden eingegangen sind und üblicherweise 18.000 $ verfügbar waren, nicht dass die nächsten zwölf Zahlungen es sein werden.
Was die Kontoumsatzanalyse beantworten kann
Die Kontoumsatzanalyse ist der Prozess, aus den Transaktionen eines Kontos eine kleine Anzahl von Kennzahlen zu Cashflow, Liquidität und bestehenden Verbindlichkeiten zu gewinnen. Sie beantwortet Fragen dazu, was das Konto getan hat. Sie beantwortet nicht, ob der Kreditnehmer zurückzahlen wird.
Die Arbeit ist leichter nachzuvollziehen, wenn die vier Schritte getrennt bleiben. Die Extraktion liest die Transaktionszeilen in Zeilen ein. Die Klassifizierung entscheidet, was jede Zeile ist, zum Beispiel Betriebserlös, eine Übertragung auf ein eigenes Konto, eine Kreditauszahlung oder eine Bankgebühr. Die Analyse berechnet die fünf Zahlen aus diesen Bezeichnungen. Die Entscheidung wendet Kreditrichtlinie, Sicherheiten, Bürgschaften, Branchenrisiko und Kreditstruktur an. Nur der erste Schritt ist nahezu mechanisch. Die anderen drei erfordern Regeln und Ermessen.
Die Rollen verteilen sich meist entlang dieser Linie. Der Kreditsachbearbeiter sammelt die Auszüge ein und bittet den Kreditnehmer um fehlende Seiten. Der Kreditanalyst extrahiert, klassifiziert und berechnet. Der Underwriter prüft das Ergebnis gegen die Richtlinie und verantwortet die Entscheidung. Wenn ein Schritt übersprungen wird, erbt die nächste Rolle eine Zahl, hinter der keine Belege stehen.
Ein Kreditanalyst auf r/CreditAnalysis brachte die Rolle 2025 auf den Punkt: Kontoauszüge werden genutzt, um die „Cash-Liquidität zu validieren", und zwölf Monate davon können eine monatliche Cashflow-Modellierung für ein saisonales Unternehmen oder einen knappen Deal stützen. Das ist eine engere Aussage als „die Auszüge sagen Ihnen, ob Sie vergeben sollen". Es ist auch die Aussage, die das Dokument tatsächlich stützen kann.
Vor den Details hier die vollständige Übersicht. Der Rest des Artikels nimmt jeweils eine Zeile vor.
| Zahl | Beantwortete Frage | Wie sie in die Irre führt |
|---|---|---|
| Tatsächlicher Umsatz | Wie viel von Kunden hereinkam | Übertragungen, Kreditauszahlungen und Rückerstattungen als Umsatz gezählt |
| Durchschnittlicher Tageskontostand | Wie viel Bargeld das Konto üblicherweise hielt | Ein kurzer Hin-und-zurück-Betrag oder ein Endsaldo, der für den Durchschnitt gehalten wird |
| NSF und Rückbuchungen | Wie oft das Konto zu knapp war | Erstattete Gebühren, Überziehungsschutz und Zählung am selben Tag |
| Bestehende Verbindlichkeiten | Was monatlich bereits gebunden ist | MCA- und tägliche ACH-Zahlungen, die in generischen Lastschriften verborgen sind |
| Große Einzahlungen | Was eine Quelle braucht | Eine belegte Quelle, die kein Betriebserlös ist |
Die fünf Zahlen beschreiben das Konto. Die Kreditentscheidung beschreibt den Kreditnehmer, das Darlehen und das Risiko. Sie sind nicht dasselbe Objekt.
Ein praktischer Hinweis vor den Kennzahlen. Die Zeilen müssen aus dem Auszug selbst stammen, nicht aus einem Bank-Feed, der nur einige Institute abdeckt. Wenn die Konten des Kreditnehmers bei drei Banken liegen, braucht die Analyse alle drei. Die Mechanik, Auszüge in strukturierte Zeilen zu verwandeln, ist ein separates Problem von der Underwriting-Frage, aber die Underwriting-Frage kann nicht beginnen, bevor die Zeilen vollständig sind.
Tatsächlicher Umsatz sind Einzahlungen abzüglich des Geldes, das das Unternehmen nie verlassen hat
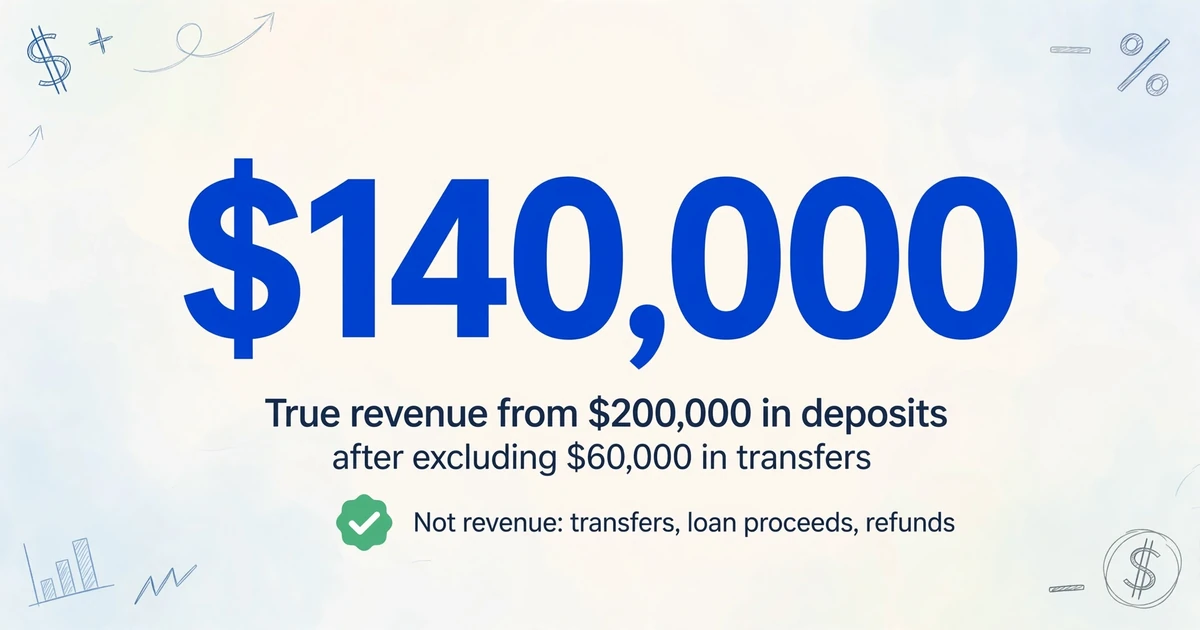
Bruttoeinzahlungen sind die am meisten überstrapazierte Kennzahl in der Kontoumsatzanalyse, denn eine Einzahlung ist eine Geldbewegung, kein Verkauf. Eine Überweisung vom Sparkonto des Inhabers und eine Kundenzahlung können in der Habenspalte identisch aussehen. Nur eine davon ist Umsatz.
Die Ausschlüsse sind nicht exotisch. Es sind die gewöhnlichen Bewegungen, die jeden Monat auf einem Kleinunternehmenskonto auftauchen:
- Transfers zwischen den eigenen Konten des Kreditnehmers, einschließlich eines Sweeps vom Sparkonto oder einem zweiten Geschäftskonto.
- Darlehensauszahlungen, Merchant Cash Advances und Abrufe einer Kreditlinie.
- Rückerstattungen und Stornierungen, einschließlich einer Lieferantenrückerstattung oder einer zurückkommenden Zahlung.
- Einlagen des Inhabers, Transfers nahestehender Parteien und Erlöse aus dem Verkauf eines Vermögenswerts.
- Kundeneinzahlungen, die später unbezahlt zurückgegeben wurden.
Ein einfaches Beispiel zeigt die Größe der Verzerrung. Ein Konto nimmt in einem Monat $200.000 an Einzahlungen auf. Davon kamen $60.000 vom Sparkonto des Inhabers und $60.000 gingen eine Woche später zurück. Die Bruttoeinzahlungen betragen $200.000. Der Umsatz aus dem Betrieb beträgt $140.000. Die Differenz beträgt 30%, und am Unternehmen hat sich nichts geändert.
Dasselbe Problem tritt über mehrere Konten hinweg auf. Eine Überweisung vom Geschäftskonto ist dort eine Sollbuchung und auf dem Sparkonto eine Habensbuchung. Prüft der Analyst nur das Geschäftskonto, sieht der eingehende Teil der Überweisung wie eine Kundenzahlung aus. Prüft der Analyst beide Konten, können die beiden Teile abgeglichen und entfernt werden. Deshalb ist ein Kontoauszugspaket, das nur ein Konto abdeckt, keine vollständige Umsatzanalyse, selbst wenn die Salden gesund aussehen.
Zählen Sie die Einzahlungen ebenso wie die Summe. Ein Unternehmen mit 200 Kartenabrechnungen in einem Monat ist ein anderes Kreditprofil als eines mit zwei großen Zahlungen von einem einzigen Kunden, selbst wenn die Summen übereinstimmen. Die Anzahl, die Namen der Zahler und die Frequenz sind Teil des Umsatzbildes. Ein einzelner Kunde, der 40% des Monats zahlt, ist eine Konzentration, nicht nur eine Einzahlung.
Ist der Kreditnehmer angestellt, ist der Gegencheck anders. Gehaltsgutschriften sollten mit dem Arbeitgeber und dem Zahlungszyklus übereinstimmen, und eine Gehaltsabrechnungsextraktion kann die Brutto- und Nettowerte bestätigen. Bei einem gewerblichen Kreditnehmer ist der entsprechende Check die Rechnung oder der Kundenvertrag hinter einer großen Einzahlung, nicht ein zweiter Kontoauszug.
Eine Überweisung zwischen zwei Konten, die der Kreditnehmer kontrolliert, erhöht die Bruttoeinzahlungen und trägt nichts zum Umsatz bei.
Der durchschnittliche Tageskontostand misst den Puffer, nicht den Zufluss
Der durchschnittliche Tageskontostand beantwortet eine andere Frage als der Umsatz: Wie viel Bargeld hielt das Konto üblicherweise, während das Geld floss? Ein Unternehmen kann 80.000 $ pro Monat einzahlen und trotzdem einen durchschnittlichen Tageskontostand von 2.000 $ aufweisen, wenn das Geld genauso schnell abfließt, wie es eingeht.
Die gängige Definition ist die Summe der Endsalden eines jeden Tages geteilt durch die Anzahl der Tage im Abrechnungszeitraum. Tage ohne Transaktionen übernehmen den Saldo des Vortags, und Wochenenden und Feiertage zählen mit. Genau dieser letzte Punkt führt dazu, dass zwei Analysten aus demselben Kontoauszug zwei verschiedene Zahlen ableiten. Ein Team, das Werktage statt Kalendertage verwendet, liegt nicht falsch, muss diese Konvention aber schriftlich festhalten und für jede Datei anwenden.
Die Analyse des durchschnittlichen Tageskontostands ist auch der Punkt, an dem eine einzelne Transaktion den größten Schaden anrichten kann. Angenommen, ein Konto startet bei 20.000 $. Eine Einzahlung von 120.000 $ geht zwei Tage vor Ablauf des Abrechnungszeitraums ein und fließt zwei Tage danach wieder ab. Der Endsaldo im Kontoauszug bleibt unverändert. Der durchschnittliche Tageskontostand über einen 30-Tage-Zeitraum ist etwa 8.000 $ höher, weil die Einzahlung an zwei der dreißig Tage dort lag. An der gewöhnlichen Liquidität des Kreditnehmers hat sich nichts geändert. Die Zahl hat sich verschoben, weil das Geld zu einem bestimmten Zeitpunkt eingegangen ist.
Ein Endsaldo ist kein Durchschnitt. Er ist eine Momentaufnahme eines einzigen Tages und der am leichtesten zu beschönigende Tag. Eine Einzahlung, die am letzten Tag des Zyklus eingeht, kann das Konto in der Zusammenfassung üppig erscheinen lassen, während die anderen 29 Tage dünn waren. Wenn eine Kreditakte nur einen Saldo ausweist, ohne zu sagen, welcher es ist, kann der Leser nicht erkennen, ob es sich um den Endsaldo, den Mindestsaldo oder den Durchschnitt handelt.
Geben Sie die Zahl mit drei Kontextangaben an: den Zeitraum, den sie abdeckt, ob sie Kalender- oder Werktage verwendet und ob sie jedes Konto des Kreditnehmers einschließt. Ein Sechsmonatsdurchschnitt über ein Konto und ein Einmonatsdurchschnitt über ein anderes sind keine vergleichbaren Werte, selbst wenn beide als „ADB" bezeichnet werden.
NSF und Rückbuchungen: Ereignisse zählen, nicht Gebühren
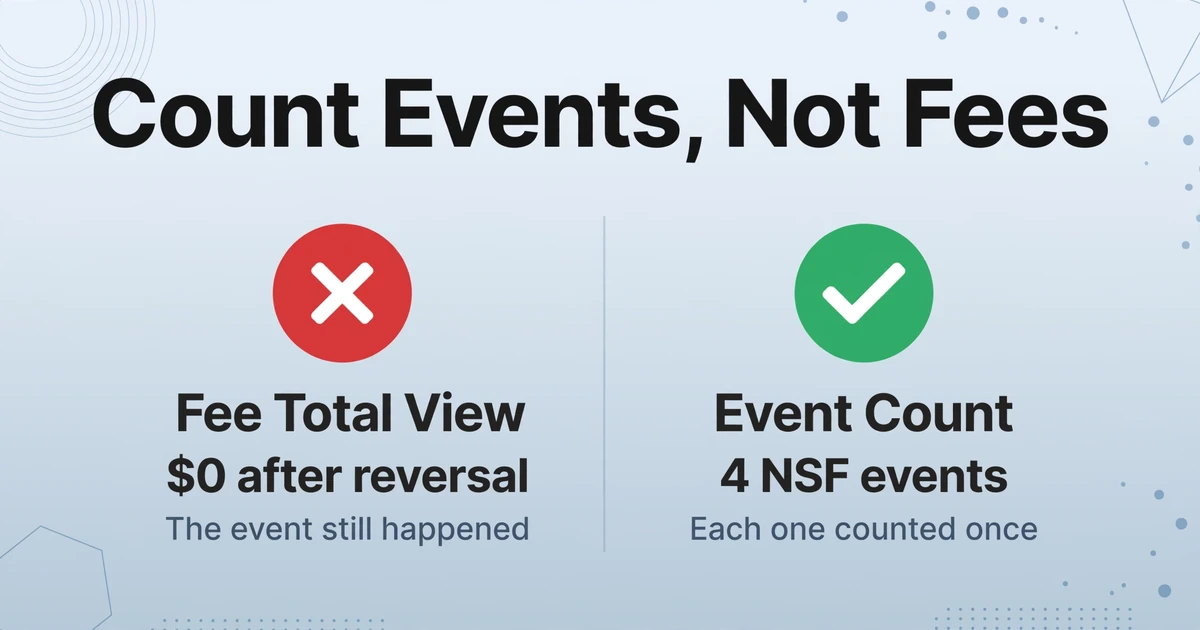
NSF- und Überziehungshäufigkeiten sind nützlicher als Gebührensummen, weil eine Gebühr erstattet werden kann, das Ereignis aber nicht. Der Unterschied ist nicht kosmetisch. Er verändert, wie oft das Konto tatsächlich unterdeckt war.
Drei Ereignisse werden im lockeren Sprachgebrauch vermischt. Ein NSF-Posten ist eine Zahlung, die die Bank abgelehnt hat. Eine Überziehung ist eine Zahlung, die die Bank trotzdem geleistet hat, wodurch das Konto ins Minus rutscht und meist eine Gebühr anfällt. Eine Rückbuchung kann auch eine Einzahlung bedeuten, die unbezahlt zurückkam – ein anderes Ereignis als eine Zahlung, die der Kreditnehmer nicht geleistet hat. Der Kontoauszug bezeichnet sie unterschiedlich, und die Zählung sollte sie auseinanderhalten.
Gebührenerstattungen sind die erste Stelle, an der eine gebührenbasierte Zählung schiefgeht. Wenn eine Bank eine NSF-Gebühr erstattet, erscheinen meist zwei Zeilen: die Gebühr und die Gutschrift, die sie zurückgibt. Verrechnet man beide, verschwindet das Ereignis aus einer Gebührensumme. Die Unterdeckung hat trotzdem stattgefunden. Summiert der Analyst nur Gebühren, sieht der Monat sauberer aus, als er war. Zählt der Analyst die ursprüngliche Gebührenzeile, ist der Monat erfasst, aber die Erstattung muss festgehalten werden, damit dasselbe Ereignis nicht in einem späteren Zeitraum doppelt gezählt wird.
Der Überziehungsschutz schafft einen anderen blinden Fleck. Eine Übertragung von einem verknüpften Sparkonto kann die Unterdeckung ausgleichen, bevor das Girokonto ins Minus rutscht, sodass keine NSF-Gebühr erscheint. Die einzige Spur ist eine eingehende Übertragung, oft am selben Tag oder am nächsten Geschäftstag, gebunden an eine Lastschrift, die sonst fehlgeschlagen wäre. Eine reine Gebührenansicht übersieht sie. Eine Rekonstruktion des fortlaufenden Saldos erfasst sie, erfasst aber auch gewöhnliche Übertragungen, die nichts mit einer Unterdeckung zu tun haben, sodass der Analyst den zeitlichen Zusammenhang trotzdem lesen muss.
Die Zählregeln variieren je nach Kreditprogramm. Manche zählen jede Gebühr; manche zählen mehrere Posten am selben Tag als ein Ereignis; manche schließen erstattete Gebühren aus; manche schließen Überziehungen aus, die durch ein qualifiziertes verknüpftes Konto gedeckt sind. Es gibt keine allgemeingültige Zahl für „zu viele". Die Regel gehört neben die Zählung in die Kreditakte, nicht in das Gedächtnis des Analysten.
Der Trend ist meist aussagekräftiger als die Summe. Vier Ereignisse in einem schlechten Monat und seither keine sind eine andere Geschichte als eins, dann zwei, dann drei. Das erste ist ein Timing-Problem. Das zweite ist ein Unternehmen, dem das Geld ausgeht, was der Saldo allein nicht zeigt.
Eine erstattete Gebühr macht die Unterdeckung, die sie verursacht hat, nicht rückgängig.
Bestehende Verbindlichkeiten sind oft die Zahlung, die der Kreditbericht nicht zeigt
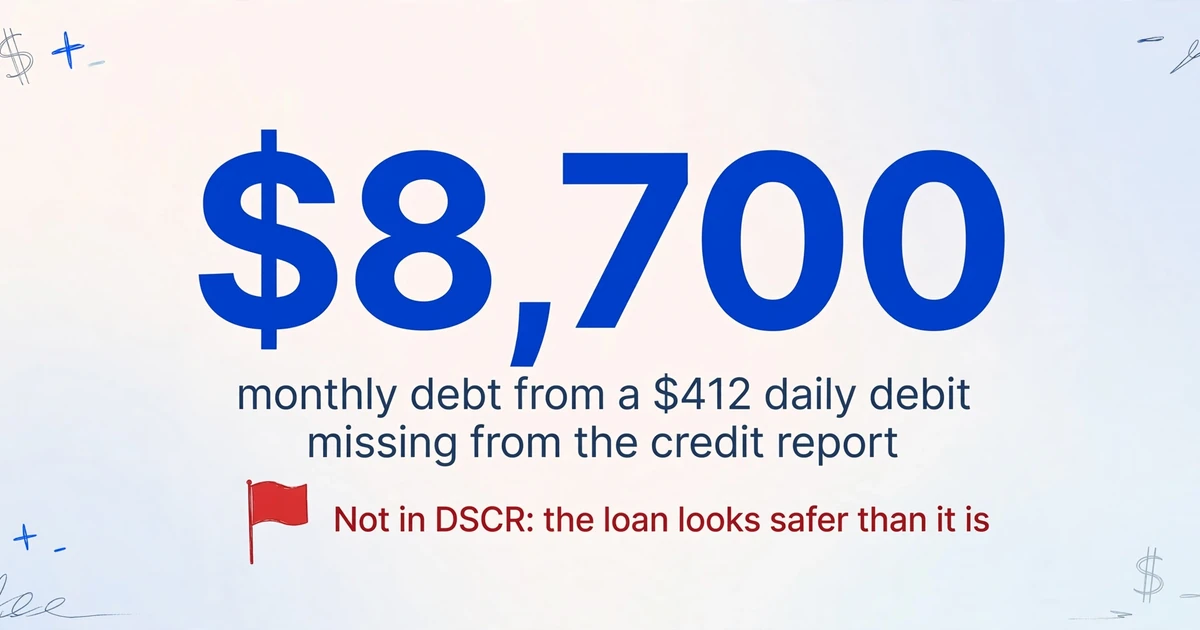
Der teuerste blinde Fleck in einem Kontoauszug ist eine Verbindlichkeit, die der Kreditbericht nicht zeigt. Merchant Cash Advances, Geräteleasing, Factor-Rückzahlungen und kurzfristige Darlehenszahlungen können das Konto alle nach einem festen Zeitplan verlassen, ohne als bekannte Darlehensposition aufzutauchen.
Achten Sie auf drei Dinge zusammen: denselben Zahlungsempfänger, einen festen oder nahezu festen Betrag und einen täglichen oder wöchentlichen Rhythmus. Eine Abbuchung von $412 an jedem Geschäftstag sind etwa $8,700 pro Monat. Ist diese Zahlung nicht in der Schuldendienstgröße enthalten, ist die Schuldendienstdeckungsquote falsch – und zwar in die Richtung, die das Darlehen sicherer erscheinen lässt, als es ist. Monatliche Leasing- und Darlehenszahlungen sind leichter zu erkennen, müssen aber dennoch einem namentlich genannten Gläubiger zugeordnet werden und dürfen nicht in einem allgemeinen „ACH-Lastschrift"-Topf bleiben.
Der Kreditbericht ist hier nicht nutzlos. Er kann eine Darlehensposition und eine geplante Zahlung zeigen. Was er nicht zeigen kann, ist das tatsächliche Geld, das das Konto verlassen hat, den Tag des Abgangs oder eine Position, die nie gemeldet wurde. Der Kontoauszug zeigt das Geld. Deshalb werden beide Dokumente zusammen gelesen.
Für SBA 7(a) Small Loans verlangt SOP 50 10, dass der Kreditgeber die beiden jüngsten Monate des Geschäftskontoverkehrs auf dem primären Betriebskonto prüft und bestätigt, dass alle Verbindlichkeiten in die Berechnung der Schuldendienstdeckung einbezogen wurden. Derselbe Abschnitt legt für diese Darlehen eine Mindest-DSCR von 1,10:1 fest. Die Prüfung über zwei Monate ist ein Bestätigungsschritt, nicht die Aussage, dass zwei Monate ausreichen, um Saisonalität zu erkennen. Ein saisonales Unternehmen kann in seinen besten zwei Monaten komfortabel aussehen.
Erstellen Sie den Verbindlichkeitenplan Gläubiger für Gläubiger und gleichen Sie ihn dann mit dem Kontoauszug ab. Der Plan beantwortet zwei Fragen: Wie viele Verbindlichkeiten stehen in den Büchern, und wie viel Geld verlässt dieses Konto monatlich zu deren Bedienung. Diese beiden Zahlen können voneinander abweichen, und der Kontoauszug ist der Ort, an dem die Differenz sichtbar wird.
Eine große Einzahlung ist zuerst eine Dokumentfrage, dann eine Einkommensfrage
Eine große Einzahlung braucht zuerst eine Quelle, dann ein Umsatzlabel. Die Quelle sagt Ihnen, ob das Geld dem Kreditnehmer gehört und ob es verfügbar ist. Sie sagt Ihnen nicht, ob das Geld wiederkehrendes Betriebseinkommen ist.
Programmregeln definieren den Schwellenwert. In einer Hypothekendatei definiert der Fannie Mae Selling Guide eine große Einzahlung als eine einzelne Einzahlung, die 50 % des gesamten monatlichen qualifizierenden Einkommens für das Darlehen übersteigt. Bei einer Kaufabwicklung muss der Kreditgeber, wenn das Geld für die Anzahlung, die Abschlusskosten oder die Reserven benötigt wird, dokumentieren, dass es aus einer akzeptablen Quelle stammt. Der Guide besagt außerdem, dass eine Einzahlung, deren Quelle auf dem Kontoauszug ausgewiesen ist – etwa Gehaltszahlungen, eine Steuerrückerstattung oder eine Überweisung zwischen verifizierten Konten –, möglicherweise keiner weiteren Erklärung bedarf.
Genau bei diesem letzten Satz hören Analysten manchmal zu früh auf. Eine Überweisung zwischen den verifizierten Konten des Kreditnehmers ist belegt, aber sie ist kein Umsatz. Darlehensmittel sind belegt, aber sie sind kein Umsatz. Der Verkauf eines Vermögenswerts ist belegt, aber er ist nicht wiederkehrend. Eigenkapital des Eigentümers ist belegt, aber es ist keine Kundenzahlung. Die Dokumentfrage und die Einkommensfrage haben unterschiedliche Antworten, und eine Datei kann die erste bestehen und die zweite nicht bestehen.
Drei Prüfungen lohnen sich bei jeder Einzahlung, die groß genug ist, um den Monat zu verändern:
- Ist sie geblieben? Eine Einzahlung, die drei Tage vor dem Kontoauszugsabschluss einging und drei Tage danach wieder abging, ist kein Liquiditätspolster, selbst wenn es eine echte Kundenzahlung ist.
- Wer ist die Gegenpartei? Eine nahestehende Person, ein Kreditgeber oder ein Eigentümer ist ein anderes Signal als ein Kunde mit einer Rechnung.
- Ist sie wiederholbar? Eine große Zahlung kann ein legitimer Vertrag sein. Sie kann nicht annualisiert werden, ohne einen Nachweis, dass derselbe Kunde erneut zahlen wird.
Die Prüfung großer Einzahlungen ist auch ein guter Ort, um die Integrität des Kontoauszugs selbst zu testen. Eine runde Einzahlung ohne Gegenpartei, eine Gutschrift, die zu keiner Rechnung passt, oder eine Einzahlung, die im selben Abrechnungszeitraum zweimal erscheint, ist eine Ausnahme, die geklärt werden muss, bevor sie zu einer Umsatzannahme wird. Die Ausnahme ist kein Betrugsbeweis. Sie ist ein Grund, das Dokument hinter der Zahl anzufordern.
Ein Abrechnungszeitraum ist kein Kalendermonat
Ein Abrechnungszeitraum ist kein Kalendermonat, und eine Monatssumme, die das ignoriert, ist nicht mit der Steuererklärung, dem Antrag oder der Summe des Vormonats vergleichbar. Banken schließen Abrechnungen nach ihrem eigenen Zyklus ab, oft gebunden an den Tag der Kontoeröffnung oder ein festes Abrechnungsdatum.
Eine Abrechnung, die vom 4. März bis zum 3. April läuft, enthält drei Tage des April. Wenn der Analyst die ganze Datei als „März" bezeichnet, werden diese drei Tage dem März zugerechnet und die April-Summe beginnt am 4., sodass kein Monat mit seinem Kalendergegenstück übereinstimmt. Der Fehler ist in einem einzelnen Monat klein und wiederholt sich in jedem Monat. Die Lösung ist einfach: Erfassen Sie das Start- und Enddatum der Abrechnung aus dem Dokumentkopf, fügen Sie sie in jede Zeile ein und gruppieren Sie nach dem gedruckten Zeitraum statt nach dem Dateinamen.
Die Kontinuität ist die stärkere Prüfung. Der Endsaldo einer Abrechnung sollte dem Anfangssaldo der nächsten entsprechen, auf den Cent genau. Wenn nicht, liegt etwas dazwischen: eine fehlende Abrechnung, eine fehlende Seite, ein anderes Konto oder eine Transaktion, die nicht gebucht wurde. Eine Datei kann nach Monatsbezeichnung vollständig aussehen und diesen Test dennoch nicht bestehen.
Die Abrechnung muss auch für sich genommen aufgehen. Anfangssaldo plus Gutschriften minus Lastschriften sollte dem Endsaldo entsprechen. Wenn nicht, ist die Seite möglicherweise abgeschnitten, eine Spalte wurde falsch gelesen oder die Abrechnung ist kein vollständiges Dokument. Eine Zahl, die nicht aufgeht, ist kein Datenbereinigungsproblem, das man umgehen kann. Sie ist ein Grund, eine Ersatzkopie anzufordern.
Die Inhaberschaft gehört in dieselbe Prüfung. Der Name des Kontoinhabers, die Adresse, die letzten vier Ziffern und der Abrechnungszeitraum sollten mit dem Antrag und dem Rest der Datei übereinstimmen. Ein DBA, ein Handelsname oder ein Gemeinschaftskonto kann legitim sein, aber die Erklärung muss in der Datei stehen. Dieselbe Disziplin gilt, wenn Buchhaltungsteams die Zeilen für Bankabstimmung und Monatsabschluss verwenden: Der Zeitraum muss der gedruckte Zeitraum sein, nicht der Ordnername.
Der Saldovortragstest deckt einen fehlenden Monat auf, den der Dateiname als vorhanden ausweist.
Wo das Dokument die Zahl nicht mehr stützt
Der Kontoauszug kann eine Zahl stützen und dennoch nicht die Entscheidung, für die diese Zahl verwendet wird. Die Grenze lässt sich leichter einhalten, wenn sie vorab benannt wird.
Er kann die Kreditentscheidung nicht treffen. Der Kontoauszug kennt weder die Sicherheiten noch den Bürgen, den Branchenzyklus oder die Risikobereitschaft des Kreditgebers. Die Kreditkriterien der SBA verlangen, dass ein Darlehen „so sound as to reasonably assure repayment" ist – eine Beurteilung der gesamten Akte, nicht ein Schwellenwert für eine einzelne Kennzahl (13 CFR 120.150). Ein DSCR von 1,10:1 und ein sauberer Zwölfmonatsauszug können trotzdem in einem schwachen Kredit stecken.
Er kann Betrug nicht feststellen. Ein Saldo, der nicht aufgeht, eine inkonsistente Schriftart oder eine Einzahlung ohne Gegenpartei ist eine Auffälligkeit. Sie ist keine Feststellung, dass das Dokument verändert wurde. Dokumentenforensik, Quellenprüfung bei der Bank und Identitätsprüfungen sind separate Arbeitsschritte. Einen Rechenfehler als Betrugsbeweis zu behandeln ist ebenso falsch wie ihn zu ignorieren.
Er kann keine bilanzielle Beurteilung vornehmen. Ob eine Überweisung eine Entnahme des Inhabers, ein konzerninternes Darlehen oder Umsatz ist, hängt vom Unternehmen und den umliegenden Unterlagen ab. Der Kontoauszug zeigt die Bewegung. Das Hauptbuch, die Steuererklärung und die Erklärung des Kreditnehmers entscheiden, was die Bewegung bedeutet. Deshalb kann dieselbe Einzahlung für ein Restaurant Umsatz und für eine Holdinggesellschaft eine Transaktion mit nahestehender Partei sein.
Er kann ohne Branchenkontext nicht klassifizieren. Eine Zelle-Zahlung eines Stammkunden ist für ein Restaurant wahrscheinlich Umsatz. Eine Zelle-Zahlung des Inhabers wahrscheinlich nicht. Die wöchentliche Überweisung eines Transportunternehmens von einer Factoringgesellschaft ist ein Finanzierungs-Cashflow, kein Kundenverkauf. Die Beschreibung auf dem Kontoauszug liefert für sich genommen selten genug Kontext. Der Analyst liefert den Kontext oder fragt danach.
Er kann die Konten nicht sehen, die nicht vorgelegt wurden. Ein gesundes Betriebskonto ist nicht das ganze Unternehmen. Guthabenkonten, Kreditkarten, Kreditlinien und eine zweite Bank können das Liquiditäts- und Schuldenbild verändern. Die Kontoumsatzanalyse ist nur so vollständig wie das Paket.
Er kann keinen Richtlinienschwellenwert klären. Es gibt keinen universellen „guten" durchschnittlichen Tageskontostand, kein universelles NSF-Limit und keinen universellen Rückblickzeitraum. Programme unterscheiden sich. Eine Zahl, die ein Kreditkriterium erfüllt, kann ein anderes verfehlen. Das Memo sollte angeben, gegen welche Richtlinie die Zahl geprüft wurde.
Ein Kontoauszug kann Ihnen sagen, was das Konto getan hat. Er kann Ihnen nicht sagen, was der Kreditnehmer tun wird.
Erstellen Sie die Tabelle so, dass eine andere Person jede Zahl nachrechnen kann
Die Tabelle muss so aufgebaut sein, dass jede der oben genannten Zahlen nachgerechnet und nachverfolgt werden kann. Andernfalls ist die Analyse eine Sammlung von Schlussfolgerungen ohne Prüfpfad, und die nächste prüfende Person muss von vorn beginnen.
Der Extraktionsschritt kommt vor der Analyse. Custom Column Extraction bedeutet, dass Sie die gewünschten Spaltennamen eingeben, und die KI jeden Wert anhand der Bedeutung statt anhand einer festen Vorlage oder Koordinate findet. Die von Ihnen eingegebenen Namen werden zu den Kopfzeilen der Ausgabetabelle. Für eine Kontoauszugsdatei sieht ein praktikabler Spaltensatz so aus:
| Spalte | Warum sie in die Tabelle gehört |
|---|---|
| Statement Period Start | Gruppiert Zeilen nach dem gedruckten Zyklus, nicht nach dem Dateinamen oder der Monatsbezeichnung |
| Statement Period End | Schließt den Zeitraum ab und unterstützt die Kontinuitätsprüfung |
| Account Holder | Unterstützt die Eigentumsprüfung gegen den Antrag |
| Account Number (last 4) | Trennt Konten, ohne die vollständige Nummer in der Arbeitsdatei zu speichern |
| Transaction Date | Ordnet die Zeile dem richtigen Tag für eine tägliche Saldotabelle zu |
| Description | Enthält den Gegenparteien, die Gebührenart und die Formulierung der Bank |
| Credit Amount | Trennt Zuflüsse von Abflüssen, bevor eine Summe berechnet wird |
| Debit Amount | Hält die Vorzeichenkonvention explizit |
| Running Balance | Unterstützt die Saldenprüfung und die tägliche Saldotabelle |
| Opening Balance | Gibt der eigenen Rechnung des Auszugs einen Ausgangspunkt |
| Closing Balance | Gibt der Kontinuitätsprüfung und der Saldenprüfung einen Endpunkt |
| Deposit Type | Eine inferred column, die für jede Gutschrift eine Bezeichnung vorschlägt |
Die Spalte Deposit Type ist diejenige, die die größte Sorgfalt erfordert. Eine inferred column ermöglicht es Ihnen, der KI eine Reihe von Optionen vorzugeben, wie Operating revenue, Transfer, Loan proceeds, Refund oder Owner contribution, und sie weist basierend auf dem Transaktionsinhalt eine Bezeichnung zu. Diese Bezeichnung ist ein Vorschlag. Der Analyst entscheidet weiterhin, ob eine Zelle von einem Stammkunden Umsatz ist und ob eine Überweisung von einem verbundenen Unternehmen operativer Cashflow ist. Der Wert der Spalte liegt in der Konsistenz: Jede Gutschrift erhält eine Bezeichnung, jeder Ausschluss hat einen Grund, und die nächste prüfende Person kann beides sehen.
Eine computed column enthält die Arithmetik, die nicht von Hand wiederholt werden sollte. Zwei lohnen sich für jede Datei. Eine summiert die Gutschriftzeilen innerhalb jedes Auszugs. Die andere prüft die eigene Rechnung des Auszugs, indem sie den Anfangssaldo plus Gutschriften minus Lastschriften mit dem Endsaldo vergleicht, und gibt die Differenz aus, wenn die beiden Seiten nicht übereinstimmen. Diese zweite Spalte verwandelt eine manuelle Fußprüfung in eine Ausnahme auf Zeilenebene, die Sie filtern können.
Was eine computed column nicht leisten sollte, ist die Berechnung des durchschnittlichen Tageskontostands aus einer Transaktionsliste. ADB benötigt eine tägliche Saldotabelle: eine Zeile pro Kalendertag, wobei der zuletzt bekannte Saldo fortgeschrieben wird. Die extrahierten Daten und fortlaufenden Salden liefern die Eingaben, aber das Tagesgerüst gehört in Excel, Google Sheets oder Ihr Analysetool. Etwas anderes zu behaupten, würde die Ausgabe vollständiger erscheinen lassen, als sie ist.
Die Batch-First-Verarbeitung ist der andere strukturelle Vorteil. Zwölf Monatsauszüge können in einen Batch eingehen und als eine Tabelle mit einem gemeinsamen Spaltensatz herauskommen, statt als zwölf Dateien mit zwölf leicht unterschiedlichen Layouts. Diese Konsistenz macht einen Sechs- oder Zwölfmonatstrend vergleichbar. Eine ausführlichere Schritt-für-Schritt-Anleitung zum Extraktionsschritt behandelt das Format und die Details auf Seitenebene.
Dateien werden sicher verarbeitet und nicht gespeichert.
Review Mode mit bbox-gestützter Verifizierung ist das letzte Glied in der Kette. Fahren Sie mit der Maus über eine extrahierte Zelle, wird die ursprüngliche Zeile im Auszugsbild hervorgehoben. Klicken Sie auf einen Bereich im Auszug, wird die passende Zelle ausgewählt. So prüft ein Prüfer die eine Einzahlung, die den Umsatzwert verändert hat, oder die eine Gebühr, die wie eine Rückbuchung aussieht, ohne vierzig Seiten mit den Augen durchzuscrollen. Es sagt dem Prüfer nicht, ob die Klassifizierung richtig ist. Es macht die Belege leicht sichtbar.
Eine Fünf-Schritte-Prüfung vor dem Memo hält die Tabelle ehrlich:
- Bestätigen Sie, dass die Abrechnungszeiträume lückenlos sind und jeder Auszug aufgeht.
- Schließen Sie benannte Transfers und nicht betriebliche Gutschriften aus und halten Sie den Grund für jeden Ausschluss fest.
- Erstellen Sie die tägliche Kontostandstabelle und berechnen Sie den ADB nach der angegebenen Konvention.
- Klassifizieren Sie NSF, Rückbuchungen und wiederkehrende Verbindlichkeiten und notieren Sie die für jede Zählung verwendete Programmregel.
- Listen Sie die großen Einzahlungen und ungeklärten Ausnahmen auf und geben Sie an, welche Zahlen das Dokument nicht stützt.
Der Analyzer ist ein Mensch. Das Tool liefert die Transaktionszeilen, die Periodensummen und den Link zurück zur Seite. Es genehmigt, lehnt ab oder bewertet keinen Kreditnehmer. Diese Grenze ist keine Einschränkung, für die man sich entschuldigen müsste. Sie ist es, was die Ausgabe in einer Kreditakte nutzbar macht: Die Zahlen sind nachvollziehbar, und das Urteil hat einen benannten Verantwortlichen.
FAQ
Wie viele Monate Kontoauszüge sollte ein Underwriter prüfen?
Verwenden Sie den Rückblick, den das Kreditprogramm vorschreibt, und ergänzen Sie weitere Monate, wenn Saisonalität eine Rolle spielt. SBA 7(a) Small Loans erfordern die zwei aktuellsten Monate des Geschäftskontoverkehrs auf dem primären Betriebskonto, um Verbindlichkeiten zu bestätigen – doch zwei Monate sind ein Bestätigungsschritt, keine saisonale Analyse. Viele Cashflow-Kreditgeber nutzen drei bis sechs Monate, und Kontoauszugskreditprogramme verlangen oft zwölf oder vierundzwanzig. Prüfen Sie jedes Konto, das der Kreditnehmer nutzt, nicht nur das gesündeste.
Was ist ein guter durchschnittlicher Tageskontostand?
Es gibt keine allgemeingültige Zahl. Sie hängt von den monatlichen Einzahlungen, dem bestehenden Schuldendienst, der vorgeschlagenen Rate und der Richtlinie des Kreditgebers ab. Manche Kurzzeitfinanzierer prüfen den ADB als Prozentsatz der monatlichen Einzahlungen, doch dieser Prozentsatz ergibt sich aus ihrem Kreditrahmen, nicht aus dem Auszug. Berichten Sie den ADB mit seinem Zeitraum und seiner Berechnungsmethode und vergleichen Sie ihn dann mit den Verpflichtungen, die das Konto tragen muss.
Zählen Überweisungen zwischen den eigenen Konten des Kreditnehmers als Umsatz?
Nein. Es sind Bewegungen des eigenen Geldes des Kreditnehmers. Schließen Sie sie aus und halten Sie fest, zwischen welchen Konten die Überweisung erfolgte. Die Falle besteht darin, ein Konto isoliert zu prüfen: Der eingehende Teil sieht wie eine Kundenzahlung aus, bis das andere Konto im Paket enthalten ist.
Wie sollten NSF- und Überziehungsgebühren gezählt werden?
Zählen Sie Ereignisse, nicht Gebührenbeträge. Trennen Sie abgelehnte Zahlungen, bezahlte Überziehungen und zurückgegebene Einzahlungen. Prüfen Sie, ob die Bank die Gebühr erstattet hat, ob ein Überziehungsschutz die Deckungslücke ausgeglichen hat und ob mehrere Posten am selben Tag nach den Regeln des Programms als ein Ereignis zählen. Schreiben Sie die Regel neben die Zählung.
Kann Software zur Kontoumsatzanalyse einen gefälschten Auszug erkennen?
Sie kann prüfen, ob die Arithmetik des Auszugs selbst stimmt und ob Zeiträume, Salden und Kontodetails in sich konsistent sind. Das ist keine Betrugsfeststellung. Veränderte Dokumente, gefälschte Bankbestätigungen und Identitätsprobleme erfordern separate forensische und verifizierende Arbeit. Ein Saldo, der nicht aufgeht, ist ein Grund, einen Ersatzauszug anzufordern, keine Schlussfolgerung über den Kreditnehmer.
Reicht eine Kontoumsatzanalyse aus, um einen Kredit zu genehmigen?
Nein. Sie ist ein Input. Die Entscheidung hängt auch von der Kredithistorie, den Sicherheiten, Bürgschaften, dem Branchenrisiko, der Kreditstruktur und der Richtlinie des Kreditgebers ab. Der Kontoauszug kann die Rückzahlungsfähigkeit und Liquidität zeigen; er kann nicht zeigen, was mit dem Unternehmen passiert, wenn sein größter Kunde abspringt oder die Wirtschaft sich eintrübt.
Fünf Zahlen, ein Urteil
Die fünf Zahlen sind es wert, ermittelt zu werden, weil jede einzelne auf eine Zeile zurückverfolgt und gegen die eigene Rechnung des Kontoauszugs geprüft werden kann. Tatsächlicher Umsatz, durchschnittlicher Tageskontostand, NSF und Rückbuchungen, bestehende Verbindlichkeiten und große Einzahlungen beantworten jeweils eine eng umrissene Frage. Jede einzelne kann durch eine Überweisung, eine zeitliche Verschiebung, eine erstattete Gebühr oder einen Zyklus, der nicht mit dem Monat übereinstimmt, zugunsten des Kreditnehmers beeinflusst werden.
Die Aufgabe besteht darin, die Definition festzuhalten, die Belege zu bewahren und dort aufzuhören, wo das Dokument aufhört. Ein Kontoauszug kann zeigen, dass $140,000 von Kunden eingegangen sind und dass das Konto üblicherweise $18,000 hielt. Er kann nicht zeigen, dass die nächsten zwölf Zahlungen eingehen werden. Dieser letzte Schritt liegt beim Underwriter und sollte dort bleiben.