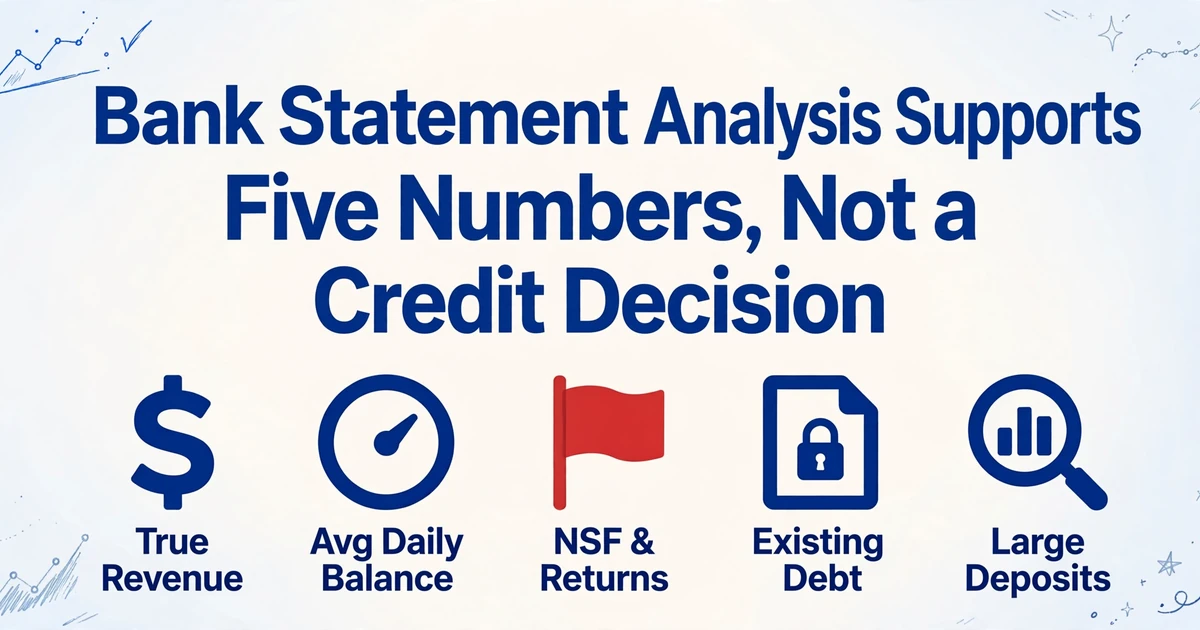
L'analyse de relevés bancaires étaye
cinq chiffres, puis s'arrête
Les prêteurs accordant des SBA 7(a) Small Loans doivent examiner les deux mois les plus récents de l'activité bancaire commerciale sur le compte d'exploitation principal avant de pouvoir valider la capacité de remboursement. Cette exigence donne une échelle utile pour tout l'exercice. Le relevé sert à montrer ce qui a circulé sur le compte, pas à produire à lui seul une décision de crédit.
L'analyse compte tout de même. Pour un emprunteur au dossier mince ou une entreprise dont la déclaration fiscale date d'un an, le relevé est la preuve la plus récente des flux de trésorerie. Les ennuis commencent quand cinq chiffres dérivés sont traités comme cinq faits. Chacun a une définition, un calcul et une manière de flatter l'emprunteur. Ce guide couvre ces cinq chiffres, le point où chacun cesse d'être fiable, et le tableau dont vous avez besoin si une autre personne doit les recalculer.
Points clés
- 60 000 $ de l'argent du propriétaire lui-même, entrés puis ressortis, ont porté les dépôts bruts à 200 000 $ alors que le chiffre d'affaires réel était de 140 000 $.
- 120 000 $ immobilisés pendant deux jours ont augmenté un solde quotidien moyen sur 30 jours d'environ 8 000 $ sans changer la liquidité ordinaire de l'emprunteur.
- Le relevé peut montrer que 140 000 $ sont venus des clients et que 18 000 $ étaient généralement disponibles, pas que les douze prochains paiements le seront.
Ce que l'analyse de relevés bancaires peut révéler
L'analyse de relevés bancaires consiste à transformer les transactions d'un compte en un petit ensemble de mesures de trésorerie, de liquidité et de dettes existantes. Elle répond à des questions sur ce que le compte a fait. Elle ne dit pas si l'emprunteur remboursera.
Le travail est plus facile à suivre lorsque les quatre étapes sont distinguées. L'extraction lit les lignes de transaction et les convertit en lignes de tableau. La classification détermine la nature de chaque ligne : chiffre d'affaires d'exploitation, virement interne, avance de prêt ou frais bancaires, par exemple. L'analyse calcule les cinq chiffres à partir de ces libellés. La décision applique la politique de crédit, les garanties, les cautions, le risque sectoriel et la structure du prêt. Seule la première étape est presque mécanique. Les trois autres impliquent des règles et du jugement.
Les rôles se répartissent généralement selon cette ligne. Le chargé de prêt collecte les relevés et demande au emprunteur les pages manquantes. L'analyste crédit extrait, classe et calcule. L'underwriter confronte le résultat à la politique et assume la décision. Lorsqu'une étape est sautée, le rôle suivant hérite d'un chiffre sans preuve derrière.
Un analyste crédit sur r/CreditAnalysis a résumé le rôle clairement en 2025 : les relevés bancaires servent à « valider la liquidité de trésorerie », et douze mois de relevés peuvent soutenir une modélisation mensuelle des flux de trésorerie pour une entreprise saisonnière ou un dossier serré. C'est une affirmation plus étroite que « les relevés vous disent s'il faut prêter ». C'est aussi l'affirmation que le document peut réellement étayer.
Avant d'entrer dans le détail, voici l'ensemble complet. Le reste de l'article prend une ligne à la fois.
| Chiffre | Question à laquelle il répond | Comment il induit en erreur |
|---|---|---|
| Chiffre d'affaires réel | Combien est entré de la part des clients | Virements, produits de prêt et remboursements comptés comme des ventes |
| Solde quotidien moyen | Combien de trésorerie le compte détenait habituellement | Un aller-retour court, ou un solde de clôture pris pour la moyenne |
| NSF et rejets | Fréquence à laquelle le compte a manqué de fonds | Frais remboursés, protection contre les découverts et comptage le jour même |
| Dettes existantes | Ce qui est déjà engagé chaque mois | Paiements MCA et ACH quotidiens cachés dans des débits génériques |
| Dépôts importants | Ce qui nécessite une source | Une source documentée qui n'est pas du chiffre d'affaires d'exploitation |
Les cinq chiffres décrivent le compte. La décision de crédit décrit l'emprunteur, le prêt et le risque de perte. Ce ne sont pas les mêmes objets.
Une note pratique avant les métriques. Les lignes doivent provenir du relevé lui-même, et non d'un flux bancaire qui ne couvre que certaines institutions. Si les comptes de l'emprunteur se trouvent dans trois banques, l'analyse nécessite les trois. Les mécanismes pour transformer les relevés en lignes structurées constituent un problème distinct de la question d'underwriting, mais celle-ci ne peut commencer tant que les lignes ne sont pas complètes.
Le chiffre d'affaires réel correspond aux dépôts moins l'argent qui n'a jamais quitté l'entreprise
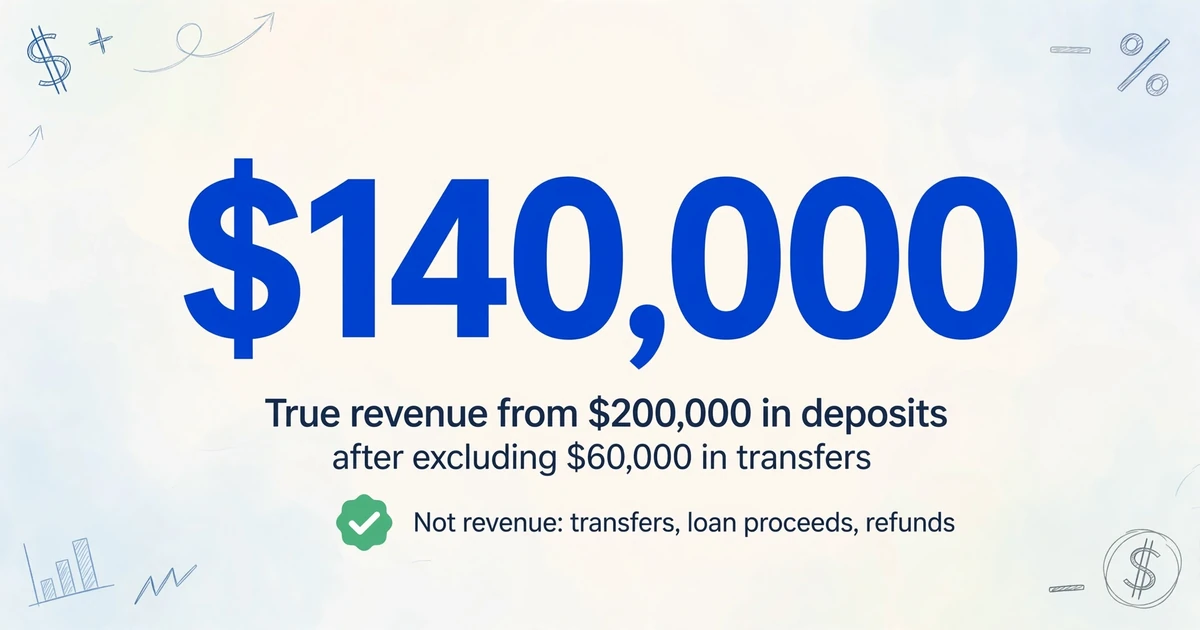
Les dépôts bruts sont le chiffre le plus surestimé dans l'analyse de relevés bancaires, car un dépôt est un mouvement d'argent, pas une vente. Un virement depuis le compte d'épargne du dirigeant et un paiement client peuvent sembler identiques dans la colonne crédit. Un seul des deux est un chiffre d'affaires.
Les exclusions ne sont pas exotiques. Ce sont les mouvements ordinaires qui apparaissent chaque mois sur un compte de petite entreprise :
- Virements entre les comptes du même emprunteur, y compris un balayage depuis l'épargne ou un second compte d'exploitation.
- Produits de prêts, avances de trésorerie marchandes et tirages sur une ligne de crédit.
- Remboursements et annulations, y compris un remboursement fournisseur ou un paiement rejeté qui revient.
- Apports du dirigeant, transferts entre parties liées et produits de la cession d'un actif.
- Dépôts clients ensuite rejetés impayés.
Un exemple simple montre l'ampleur de la distorsion. Un compte encaisse $200,000 de dépôts en un mois. Sur ce montant, $60,000 proviennent du compte d'épargne du dirigeant et $60,000 sont repartis une semaine plus tard. Les dépôts bruts sont de $200,000. Le chiffre d'affaires d'exploitation est de $140,000. L'écart est de 30 %, et rien n'a changé dans l'entreprise.
Le même problème apparaît d'un compte à l'autre. Un virement sortant du compte d'exploitation est un débit sur celui-ci et un crédit sur le compte d'épargne. Si l'analyste n'examine que le compte d'exploitation, la jambe entrante du virement ressemble à un paiement client. S'il examine les deux comptes, les deux jambes peuvent être appariées et retirées. C'est pourquoi un dossier de relevés couvrant un seul compte ne constitue pas une analyse complète du chiffre d'affaires, même lorsque les soldes semblent sains.
Comptez les dépôts autant que le total. Une entreprise avec 200 encaissements par carte dans le mois présente un profil de crédit différent d'une entreprise avec deux gros paiements d'un seul client, même lorsque les totaux correspondent. Le nombre, les noms des payeurs et la cadence font partie de la photographie du chiffre d'affaires. Un client unique qui paie 40 % du mois constitue une concentration, pas un simple dépôt.
Lorsque l'emprunteur est salarié, la vérification croisée est différente. Les crédits de paie doivent correspondre à l'employeur et au cycle de paie, et une extraction de bulletins de paie peut confirmer les montants brut et net. Pour un emprunteur professionnel, l'équivalent est la facture ou le contrat client derrière un dépôt important, pas un second relevé bancaire.
Un virement entre deux comptes contrôlés par l'emprunteur augmente les dépôts bruts et en rien le chiffre d'affaires.
Le solde quotidien moyen mesure la marge, pas le flux
Le solde quotidien moyen répond à une question différente de celle du chiffre d'affaires : combien de liquidités le compte détenait-il habituellement pendant que l'argent circulait ? Une entreprise peut déposer 80 000 $ par mois et afficher malgré tout un solde quotidien moyen de 2 000 $ si l'argent sort aussi vite qu'il entre.
La définition courante est la somme du solde de clôture de chaque jour divisée par le nombre de jours de la période du relevé. Les jours sans transaction reportent le solde de la veille, et les week-ends et jours fériés comptent. C'est ce dernier détail qui fait que deux analystes peuvent obtenir deux chiffres différents à partir du même relevé. Une équipe qui utilise les jours ouvrés plutôt que les jours calendaires n'a pas tort, mais elle doit consigner la convention et l'appliquer à chaque fichier.
L'analyse du solde quotidien moyen est aussi le terrain où une seule transaction peut faire le plus de dégâts. Supposons qu'un compte s'ouvre à 20 000 $. Un dépôt de 120 000 $ arrive deux jours avant la clôture du relevé et repart deux jours après. Le solde de clôture du relevé reste inchangé. Le solde quotidien moyen sur une période de 30 jours est supérieur d'environ 8 000 $, car le dépôt est resté en place deux des trente jours. Rien n'a changé dans la liquidité ordinaire de l'emprunteur. Le chiffre a bougé à cause du moment où l'argent est arrivé.
Un solde de clôture n'est pas une moyenne. C'est un instantané d'un seul jour, et c'est le jour le plus facile à maquiller. Un dépôt qui arrive le dernier jour du cycle peut donner l'impression d'un compte bien garni dans le résumé alors que les 29 autres jours étaient maigres. Si une note de crédit rapporte un solde sans préciser lequel, le lecteur ne peut pas savoir s'il s'agit du solde de clôture, du minimum ou de la moyenne.
Présentez le chiffre avec trois éléments de contexte : la période qu'il couvre, s'il utilise les jours calendaires ou ouvrés, et s'il inclut tous les comptes utilisés par l'emprunteur. Une moyenne sur six mois pour un compte et une moyenne sur un mois pour un autre ne sont pas des chiffres comparables, même lorsque les deux sont étiquetés « ADB ».
NSF et rejets : comptez les événements, pas les frais
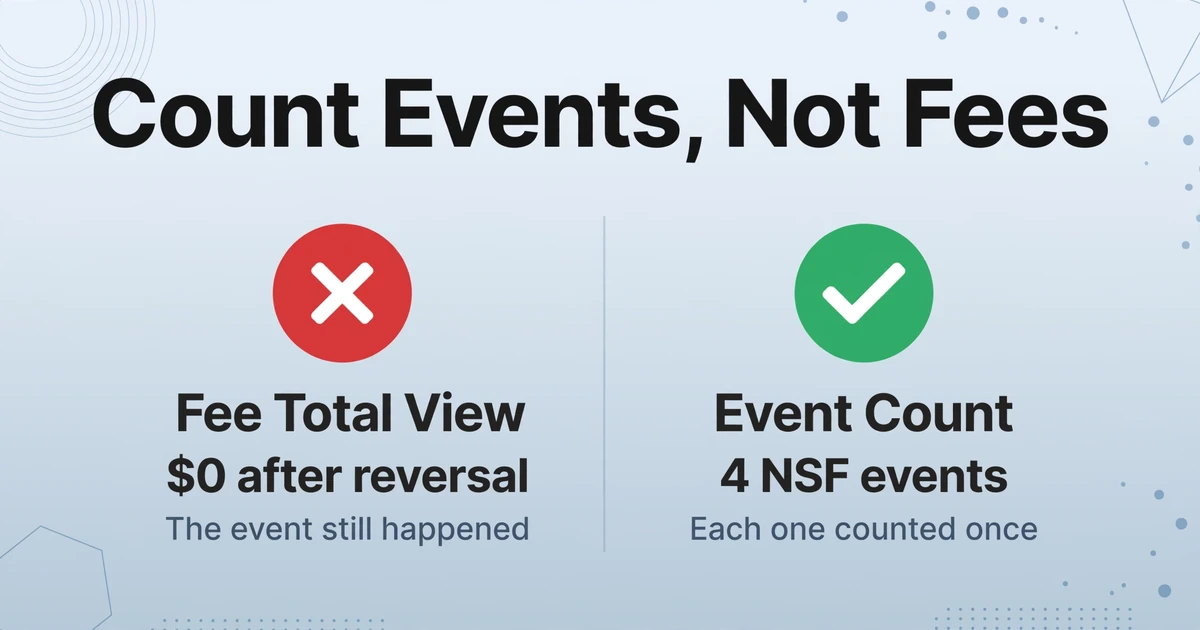
Les décomptes de NSF et de découverts sont plus utiles que les totaux de frais, car un frais peut être remboursé, contrairement à l'événement. La distinction n'est pas cosmétique. Elle change le nombre de fois où le compte a réellement été à découvert.
Trois événements sont confondus dans l'usage courant. Un élément NSF est un paiement que la banque a refusé. Un découvert est un paiement que la banque a honoré malgré tout, laissant le compte négatif et facturant généralement des frais. Un rejet peut aussi désigner un dépôt revenu impayé, ce qui est un événement différent d'un paiement que l'emprunteur n'a pas effectué. Le relevé les libelle différemment, et le décompte doit les distinguer.
Les remboursements de frais sont le premier point où un décompte basé sur les frais se trompe. Lorsqu'une banque rembourse des frais NSF, deux lignes apparaissent généralement : les frais et le crédit qui les restitue. Compensez les deux et l'événement disparaît du total des frais. Le manque à gagner a bien eu lieu. Si l'analyste se contente d'additionner les frais, le mois paraît plus propre qu'il ne l'était. S'il compte la ligne de frais d'origine, le mois est comptabilisé, mais le remboursement doit être enregistré pour que le même événement ne soit pas compté deux fois sur une période ultérieure.
La protection contre les découverts crée un angle mort différent. Un virement depuis un compte d'épargne lié peut couvrir le manque à gagner avant que le compte courant ne devienne négatif, de sorte qu'aucun frais NSF n'apparaît. La seule trace est un virement entrant, souvent le jour même ou le jour ouvré suivant, lié à un débit qui aurait autrement échoué. Une vue basée uniquement sur les frais le manque. Une reconstitution du solde progressif le détecte, mais elle détecte aussi les virements ordinaires sans lien avec un manque à gagner, si bien que l'analyste doit tout de même examiner le timing.
Les règles de comptage varient selon le programme de prêt. Certains comptent chaque frais ; d'autres comptent plusieurs éléments le même jour comme un seul événement ; certains excluent les frais remboursés ; d'autres excluent les découverts couverts par un compte lié éligible. Il n'existe pas de nombre universel pour « trop nombreux ». La règle doit figurer à côté du décompte dans le dossier de crédit, et non dans la mémoire de l'analyste.
La tendance est généralement plus instructive que le total. Quatre événements sur un mois difficile et aucun depuis raconte une autre histoire qu'un, puis deux, puis trois. Le premier est un problème de timing. Le second est une entreprise à court de liquidités d'une manière que le solde seul ne révèle pas.
Un frais remboursé n'annule pas le manque à gagner qui l'a causé.
Les dettes existantes sont souvent le paiement que le rapport de crédit ne montre pas
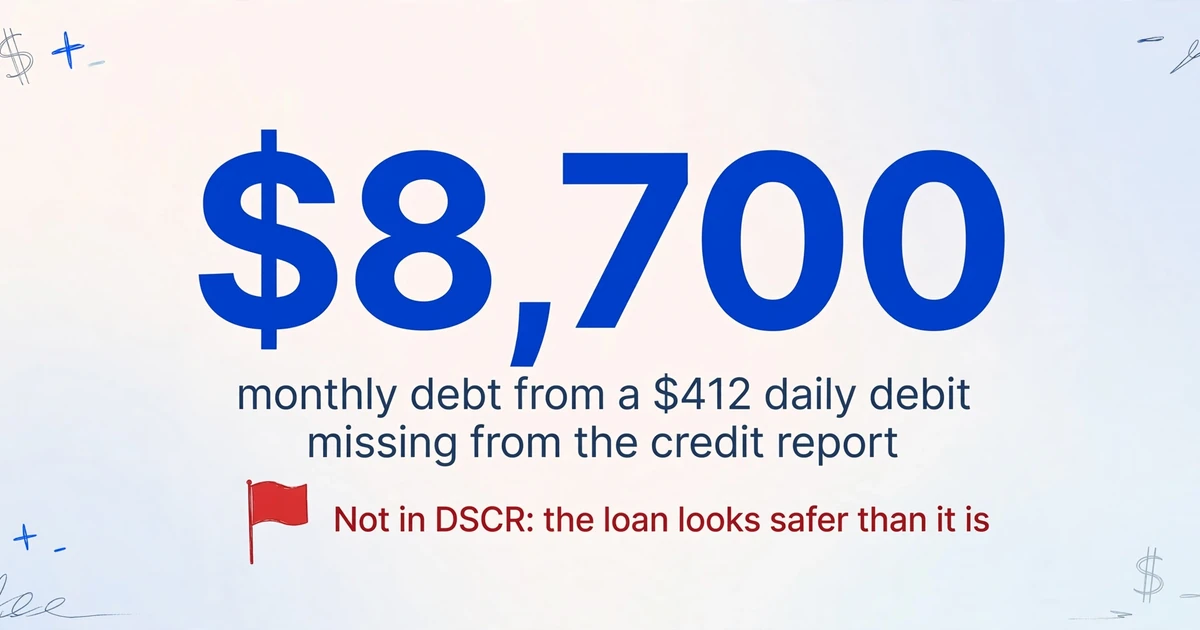
L'angle mort le plus coûteux dans un relevé est une dette que le rapport de crédit ne montre pas. Les avances de fonds marchands, les crédits-baux de matériel, les remises d'affacturage et les remboursements de prêts à court terme peuvent tous quitter le compte selon un calendrier fixe sans apparaître comme une ligne de crédit classique.
Recherchez trois éléments ensemble : le même bénéficiaire, un montant fixe ou quasi fixe, et une cadence quotidienne ou hebdomadaire. Un débit de $412 chaque jour ouvré représente environ $8,700 par mois. Si ce paiement n'est pas inclus dans le service de la dette, le ratio de couverture du service de la dette est erroné, et il l'est dans le sens qui fait paraître le prêt plus sûr qu'il ne l'est. Les paiements mensuels de crédit-bail et de prêt sont plus faciles à repérer, mais ils doivent tout de même être rattachés à un créancier nommé plutôt que laissés dans une catégorie générique « débit ACH ».
Le rapport de crédit n'est pas inutile ici. Il peut montrer une ligne de crédit et un paiement prévu. Ce qu'il ne peut pas montrer, c'est l'argent qui a réellement quitté le compte, le jour où il est parti, ou une position qui n'a jamais été déclarée. Le relevé montre l'argent. C'est pourquoi les deux documents se lisent ensemble.
Pour les SBA 7(a) Small Loans, le SOP 50 10 exige que le prêteur examine les deux mois les plus récents d'activité bancaire commerciale sur le compte d'exploitation principal et confirme que toutes les dettes ont été incluses dans le calcul du ratio de couverture du service de la dette. La même section fixe un DSCR minimum de 1,10:1 pour ces prêts. L'examen sur deux mois est une étape de confirmation, et non l'affirmation que deux mois suffisent pour observer la saisonnalité. Une entreprise saisonnière peut sembler confortable dans ses deux meilleurs mois.
Établissez l'échéancier des dettes créancier par créancier, puis rapprochez-le du relevé. L'échéancier répond à deux questions : quel montant de dettes figure aux livres, et quel montant d'argent quitte ce compte chaque mois pour les servir. Ces deux chiffres peuvent différer, et c'est dans le relevé que la différence apparaît.
Un dépôt important est d'abord une question de document, avant d'être une question de revenu
Un dépôt important a besoin d'une source avant d'avoir besoin d'un qualificatif de revenu. La source vous indique si l'argent appartient à l'emprunteur et s'il est disponible. Elle ne vous dit pas si cet argent constitue un revenu d'exploitation récurrent.
Les règles du programme définissent le seuil. Dans un dossier hypothécaire, le Fannie Mae Selling Guide définit un dépôt important comme un dépôt unique supérieur à 50 % du revenu mensuel total admissible du prêt. Dans une transaction d'achat, si l'argent est nécessaire pour l'apport, les frais de clôture ou les réserves, le prêteur doit documenter qu'il provient d'une source acceptable. Le guide précise également qu'un dépôt dont la source est imprimée sur le relevé, comme une paie, un remboursement d'impôt ou un virement entre comptes vérifiés, peut ne pas nécessiter d'explication supplémentaire.
C'est sur cette dernière phrase que les analystes s'arrêtent parfois trop tôt. Un virement entre les comptes vérifiés de l'emprunteur est sourcé, mais ce n'est pas un revenu. Le produit d'un prêt est sourcé, mais ce n'est pas un revenu. La vente d'un actif est sourcée, mais elle n'est pas récurrente. Le capital de l'exploitant est sourcé, mais ce n'est pas un paiement client. La question du document et celle du revenu ont des réponses différentes, et un dossier peut satisfaire la première tout en échouant à la seconde.
Trois vérifications méritent d'être faites sur tout dépôt suffisamment important pour changer le mois :
- Est-il resté ? Un dépôt arrivé trois jours avant la clôture du relevé et reparti trois jours après ne constitue pas un coussin de liquidité, même s'il s'agit d'un véritable paiement client.
- Qui est la contrepartie ? Une partie liée, un prêteur ou un exploitant envoie un signal différent de celui d'un client avec une facture.
- Est-il reproductible ? Un paiement important peut correspondre à un contrat légitime. Il ne peut pas être annualisé sans preuve que le même client paiera de nouveau.
L'examen des dépôts importants est aussi un bon moment pour tester l'intégrité du relevé lui-même. Un dépôt à montant rond sans contrepartie, un crédit qui ne correspond à aucune facture ou un dépôt qui apparaît deux fois sur la même période est une exception à résoudre avant qu'elle ne devienne une hypothèse de revenu. L'exception n'est pas une preuve de fraude. C'est une raison de demander le document qui se cache derrière le chiffre.
Une période de relevé n'est pas un mois calendaire
Une période de relevé n'est pas un mois calendaire, et un total mensuel qui l'ignore n'est pas comparable à la déclaration fiscale, à la demande ou au total du mois précédent. Les banques clôturent leurs relevés selon leur propre cycle, souvent lié au jour d'ouverture du compte ou à une date de facturation fixe.
Un relevé qui court du 4 mars au 3 avril contient trois jours d'avril. Si l'analyste étiquette tout le fichier « mars », ces trois jours sont comptés en mars et le total d'avril commence le 4, si bien qu'aucun des deux mois ne correspond à son équivalent calendaire. L'erreur est faible sur un seul mois et se répète chaque mois. La correction est simple : relever la date de début et la date de fin du relevé dans l'en-tête du document, les reporter sur chaque ligne et regrouper par la période imprimée plutôt que par le nom du fichier.
La continuité est le contrôle le plus solide. Le solde de clôture d'un relevé doit être égal au solde d'ouverture du suivant, au centime près. Sinon, quelque chose se trouve entre les deux : un relevé manquant, une page manquante, un autre compte ou une transaction non comptabilisée. Un fichier peut sembler complet d'après le libellé du mois et échouer malgré tout à ce test.
Le relevé doit aussi s'équilibrer selon ses propres termes. Le solde d'ouverture plus les crédits moins les débits doit être égal au solde de clôture. Sinon, la page est peut-être tronquée, une colonne a peut-être été mal lue, ou le relevé n'est peut-être pas un document complet. Un chiffre qui ne s'équilibre pas n'est pas un problème de nettoyage de données à contourner. C'est une raison de demander une copie de remplacement.
La propriété relève du même contrôle. Le nom du titulaire du compte, l'adresse, les quatre derniers chiffres et la période du relevé doivent correspondre à la demande et au reste du fichier. Un DBA, un nom commercial ou un compte joint peuvent être légitimes, mais l'explication doit figurer dans le fichier. La même discipline s'applique lorsque les équipes comptables utilisent les lignes pour le rapprochement bancaire et la clôture mensuelle : la période doit être la période imprimée, pas le nom du dossier.
Le test de report des soldes détecte un mois manquant que le nom du fichier prétend présent.
Là où le document cesse d'étayer le chiffre
Le relevé peut étayer un chiffre sans pour autant étayer la décision pour laquelle ce chiffre est utilisé. Cette limite est plus facile à tenir lorsqu'elle est posée à l'avance.
Il ne peut pas prendre la décision de crédit. Le relevé ne connaît ni la garantie, ni la caution, ni le cycle du secteur, ni l'appétit pour le risque du prêteur. Les critères de crédit de la SBA exigent qu'un prêt soit « so sound as to reasonably assure repayment », ce qui relève d'un jugement sur l'ensemble du dossier et non d'un seuil sur un seul indicateur (13 CFR 120.150). Un DSCR de 1,10:1 et un relevé propre sur douze mois peuvent malgré tout s'inscrire dans un crédit fragile.
Il ne peut pas établir une fraude. Un solde qui ne tombe pas juste, une police incohérente ou un dépôt sans contrepartie constituent une anomalie. Ce n'est pas la preuve que le document a été modifié. L'expertise documentaire, la vérification auprès de la banque et les contrôles d'identité sont des travaux distincts. Traiter une erreur arithmétique comme une preuve de fraude est aussi erroné que d'ignorer cette erreur.
Il ne peut pas porter un jugement comptable. Qu'un virement soit un prélèvement de l'exploitant, un prêt intragroupe ou un chiffre d'affaires dépend de l'entreprise et des pièces qui l'entourent. Le relevé montre le mouvement. Le grand livre, la déclaration fiscale et les explications de l'emprunteur déterminent ce que ce mouvement signifie. C'est pourquoi un même dépôt peut être un chiffre d'affaires pour un restaurant et un transfert entre parties liées pour une société holding.
Il ne peut pas classer sans contexte sectoriel. Un paiement Zelle d'un client régulier est probablement un chiffre d'affaires pour un restaurant. Un paiement Zelle de l'exploitant ne l'est probablement pas. Le virement hebdomadaire d'une société d'affacturage à une entreprise de transport est un flux de financement, non une vente client. Le libellé figurant sur le relevé porte rarement à lui seul un contexte suffisant. L'analyste apporte ce contexte, ou le demande.
Il ne peut pas voir les comptes qui n'ont pas été fournis. Un compte d'exploitation sain n'est pas toute l'entreprise. Les comptes de trésorerie, les cartes de crédit, les lignes de crédit et une seconde banque peuvent modifier la liquidité et l'endettement. L'analyse du relevé n'est complète qu'à hauteur du dossier fourni.
Il ne peut pas trancher un seuil de politique interne. Il n'existe pas de solde quotidien moyen « bon » universel, ni de plafond NSF universel, ni d'historique de référence universel. Les programmes diffèrent. Un chiffre qui satisfait un critère de crédit peut en échouer un autre. La note doit préciser la politique au regard de laquelle le chiffre a été testé.
Un relevé peut vous dire ce que le compte a fait. Il ne peut pas vous dire ce que l'emprunteur fera.
Construisez le tableau pour qu'une autre personne puisse recalculer chaque chiffre
Le tableau doit être construit de manière à ce que chaque chiffre ci-dessus puisse être recalculé et tracé. Sinon, l'analyse n'est qu'un ensemble de conclusions sans piste d'audit, et le prochain relecteur doit tout reprendre à zéro.
L'étape d'extraction précède l'analyse. Custom Column Extraction signifie que vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur par le sens plutôt que par un modèle fixe ou des coordonnées. Les noms que vous saisissez deviennent les en-têtes du tableau de sortie. Pour un fichier de relevé bancaire, un ensemble de colonnes exploitable ressemble à ceci :
| Colonne | Pourquoi elle figure dans le tableau |
|---|---|
| Début de la période du relevé | Regroupe les lignes selon le cycle imprimé, et non selon le nom du fichier ou le libellé du mois |
| Fin de la période du relevé | Clôt la période et permet le contrôle de continuité |
| Titulaire du compte | Permet le contrôle de propriété par rapport à la demande |
| Numéro de compte (4 derniers) | Distingue les comptes sans stocker le numéro complet dans le fichier de travail |
| Date de transaction | Place la ligne au bon jour pour un tableau de solde quotidien |
| Description | Contient la contrepartie, le type de frais et la formulation de la banque |
| Montant crédit | Sépare les entrées des sorties avant tout calcul de total |
| Montant débit | Rend la convention de signe explicite |
| Solde progressif | Permet le contrôle de solde et le tableau de solde quotidien |
| Solde d'ouverture | Donne un point de départ au calcul propre du relevé |
| Solde de clôture | Donne un point final au contrôle de continuité et au contrôle de solde |
| Type de dépôt | Une inferred column qui propose un libellé pour chaque crédit |
La colonne Type de dépôt est celle qui demande le plus d'attention. Une inferred column vous permet de donner à l'IA un ensemble d'options, telles que Chiffre d'affaires d'exploitation, Virement, Produit de prêt, Remboursement ou Apport du propriétaire, et elle attribue un libellé en fonction du contenu de la transaction. Ce libellé est une proposition. L'analyste décide toujours si un Zelle provenant d'un habitué constitue un chiffre d'affaires et si un virement d'une société liée constitue de la trésorerie d'exploitation. L'intérêt de la colonne réside dans la cohérence : chaque crédit reçoit un libellé, chaque exclusion a une raison, et le prochain relecteur peut voir les deux.
Une computed column porte les calculs qui ne doivent pas être refaits à la main. Deux méritent d'être configurées sur chaque fichier. L'une totalise les lignes de crédit au sein de chaque relevé. L'autre vérifie le calcul propre du relevé en comparant le solde d'ouverture plus les crédits moins les débits avec le solde de clôture, et affiche l'écart lorsque les deux côtés ne correspondent pas. Cette seconde colonne transforme une vérification manuelle de la somme en une exception au niveau de la ligne que vous pouvez filtrer.
Ce qu'une computed column ne doit pas être chargée de produire, c'est le solde quotidien moyen à partir d'une liste de transactions. L'ADB nécessite un tableau de solde quotidien : une ligne par jour calendaire, avec le dernier solde connu reporté. Les dates et les soldes progressifs extraits vous fournissent les entrées, mais la trame journalière appartient à Excel, Google Sheets ou votre outil d'analyse. Prétendre le contraire donnerait à la sortie une apparence de complétude qu'elle n'a pas.
Le traitement par lots est l'autre avantage structurel. Douze relevés mensuels peuvent entrer dans un seul lot et ressortir sous forme d'un seul tableau avec un ensemble de colonnes partagé, au lieu de douze fichiers aux mises en page légèrement différentes. C'est cette cohérence qui rend une tendance sur six ou douze mois comparable. Un guide plus complet de l'étape d'extraction couvre le format et les détails au niveau des pages.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Review Mode avec vérification assistée par bbox est le dernier maillon de la chaîne. Survolez une cellule extraite et la ligne d'origine est mise en évidence sur l'image du relevé. Cliquez sur une zone du relevé et la cellule correspondante est sélectionnée. C'est ainsi qu'un vérificateur contrôle le dépôt qui a modifié le chiffre d'affaires, ou les frais qui ressemblent à un élément NSF, sans parcourir quarante pages à l'œil. Cela ne dit pas au vérificateur si la classification est correcte. Cela rend la preuve facile à voir.
Une vérification en cinq étapes avant la note garde le tableau honnête :
- Confirmez que les périodes du relevé sont continues et que chaque relevé est équilibré.
- Excluez les transferts nommés et les crédits non opérationnels, et consignez la raison de chaque exclusion.
- Construisez le tableau des soldes quotidiens et calculez l'ADB selon la convention indiquée.
- Classez les NSF, les rejets et les dettes récurrentes, puis notez la règle de programme utilisée pour chaque comptage.
- Listez les dépôts importants et les exceptions non résolues, et indiquez quels chiffres le document ne permet pas d'étayer.
L'analyseur, c'est une personne. L'outil fournit les lignes de transaction, les totaux de la période et le lien vers la page. Il n'approuve pas, ne refuse pas et ne note pas un emprunteur. Cette frontière n'est pas une limite dont il faut s'excuser. C'est ce qui rend le résultat utilisable dans un dossier de crédit : les chiffres sont traçables et le jugement a un responsable identifié.
FAQ
Combien de mois de relevés bancaires un analyste doit-il examiner ?
Utilisez la période rétrospective exigée par le programme de prêt, puis ajoutez-en si la saisonnalité compte. Les SBA 7(a) Small Loans exigent les deux mois les plus récents d'activité bancaire commerciale sur le compte d'exploitation principal pour confirmer les dettes, mais deux mois constituent une étape de confirmation, non une analyse saisonnière. De nombreux prêteurs sur flux de trésorerie utilisent trois à six mois, et les programmes de prêt sur relevés bancaires exigent souvent douze ou vingt-quatre mois. Examinez chaque compte utilisé par l'emprunteur, pas seulement le plus sain.
Qu'est-ce qu'un bon solde quotidien moyen ?
Il n'existe pas de chiffre universel. Cela dépend des dépôts mensuels, du service de la dette existante, du paiement proposé et de la politique du prêteur. Certains financeurs à court terme examinent l'ADB en pourcentage des dépôts mensuels, mais ce pourcentage est fixé par leur grille de crédit, non par le relevé. Indiquez l'ADB avec sa période et sa méthode de calcul, puis comparez-le aux obligations que le compte doit supporter.
Les virements entre les comptes de l'emprunteur comptent-ils comme du chiffre d'affaires ?
Non. Ce sont des mouvements des fonds propres de l'emprunteur. Excluez-les et notez entre quels comptes le virement a eu lieu. Le piège est d'examiner un seul compte isolément : la jambe entrante ressemble à un paiement client tant que l'autre compte n'est pas dans le dossier.
Comment compter les NSF et les frais de découvert ?
Comptez les événements, pas les montants des frais. Séparez les paiements refusés, les découverts honorés et les dépôts rejetés. Vérifiez si la banque a annulé les frais, si la protection contre les découverts a couvert le manque, et si plusieurs opérations le même jour comptent comme un seul événement selon les règles du programme. Écrivez la règle à côté du décompte.
Un logiciel d'analyse de relevés bancaires peut-il détecter un faux relevé ?
Il peut vérifier si l'arithmétique du relevé est cohérente et si les périodes, les soldes et les détails du compte concordent entre eux. Cela ne constitue pas une détermination de fraude. Les documents altérés, les confirmations bancaires falsifiées et les problèmes d'identité nécessitent un travail médico-légal et de vérification distinct. Un solde qui ne s'équilibre pas est une raison de demander un relevé de remplacement, non une conclusion sur l'emprunteur.
L'analyse de relevés bancaires suffit-elle pour approuver un prêt ?
Non. C'est un élément parmi d'autres. La décision dépend aussi de l'historique de crédit, des garanties, des cautions, du risque sectoriel, de la structure du prêt et de la politique du prêteur. Le relevé peut montrer la capacité de remboursement et la liquidité ; il ne peut pas montrer ce qui arrive à l'entreprise si son plus gros client part ou si l'économie se retourne.
Cinq chiffres, un jugement
Ces cinq chiffres valent la peine d'être calculés car chacun peut être rattaché à une ligne et vérifié par rapport à l'arithmétique du relevé lui-même. Le chiffre d'affaires réel, le solde quotidien moyen, les NSF et les rejets, les dettes existantes et les dépôts importants répondent chacun à une question précise. Chacun peut être orienté en faveur de l'emprunteur par un virement, un décalage de date, des frais remboursés ou un cycle qui ne correspond pas au mois.
Le travail consiste à énoncer la définition, conserver les preuves et s'arrêter là où le document s'arrête. Un relevé peut montrer que 140 000 $ sont entrés de la part de clients et que le compte contenait généralement 18 000 $. Il ne peut pas montrer que les douze prochains paiements arriveront. Cette dernière étape revient à l'analyste crédit, et elle doit y rester.