Ce que coûte le rapprochement bancaire manuel
aux teneurs de livres, par client et par mois
Le salaire horaire médian d'un commis à la tenue de livres aux États-Unis est de 23,66 $ — c'est le chiffre du Bureau of Labor Statistics pour mai 2024. Sur les forums de tenue de livres, le nombre constant déclaré par les professionnels pour le rapprochement mensuel des relevés bancaires par client est de 3 heures. La multiplication est simple et troublante : 70,98 $. C'est le coût mensuel minimal en main-d'œuvre pour rapprocher manuellement le compte bancaire d'un seul client — avant même de tenir compte de la correction des erreurs, des interruptions en plein rapprochement, ou du PDF arrivé sous forme de photo de relevé papier prise au téléphone sous un éclairage fluorescent.
Multipliez cela par 15 clients et vous arrivez à 1 064,70 $ par mois, soit 12 776,40 $ par an — pour une seule tâche que la plupart des cabinets de tenue de livres ne suivent pas comme ligne de coût distincte. Elle est absorbée dans les honoraires mensuels, invisible sur tout état des résultats, comprimant silencieusement les marges de chaque client au portefeuille. Cet article décompose ce que coûte réellement le rapprochement manuel des relevés bancaires — par client, par mois, en dollars réels — et pourquoi le chiffre que la plupart des teneurs de livres retiennent omet la plus grosse ligne de coût.
Points clés à retenir
- Les flux bancaires importent les transactions depuis une API bancaire — mais n'extraient exactement zéro ligne lorsqu'un client vous envoie un PDF, une capture d'écran ou une photo de relevé papier prise au téléphone.
- Le rapprochement de votre dixième client coûte plus de dix fois celui du premier — non pas parce que le travail est plus difficile, mais parce que chaque banque formate ses relevés différemment et que votre cerveau doit réapprendre la mise en page à chaque fois avant même de pouvoir commencer à faire correspondre les chiffres.
- ImageToTable.ai lit les relevés bancaires en comprenant ce que signifient les en-têtes de colonnes — Date, Description, Montant — et non en mémorisant leur position sur la page, réduisant la phase d'extraction de 2,5 heures de saisie manuelle à environ 40 secondes par relevé.
La ligne de 3 heures que votre cabinet ne suit pas
L'American Institute of Professional Bookkeepers (AIPB) traite le rapprochement bancaire comme une section dédiée de son examen de Certified Bookkeeper — un test de deux heures qui couvre la correction d'erreurs et les procédures de rapprochement, avec un seuil de réussite de 75 % (Désignation CB de l'AIPB). Lorsque l'organisme national de certification des teneurs de livres consacre une section entière d'examen à une seule tâche, c'est un signal : le rapprochement n'est pas une simple case à cocher administrative. C'est une compétence professionnelle essentielle qui demande un temps considérable pour être exécutée correctement.
Ce temps a un coût. Au salaire médian du BLS de 23,66 $ de l'heure, un teneur de livres consacrant 3 heures par client au rapprochement mensuel alloue environ 71 $ de main-d'œuvre à un seul compte. Mais le salaire médian est un chiffre salarié — il exclut les avantages sociaux, les charges sociales et les frais généraux. Le tarif horaire d'un teneur de livres indépendant se situe généralement entre 25 $ et 40 $, ce qui porte le coût mensuel de rapprochement par client à 75 $–120 $. Pour un cabinet de tenue de livres externalisé facturant 300 $–500 $ par mois et par client, le rapprochement seul consomme 15 à 40 % des honoraires avant même qu'une écriture de journal soit catégorisée, qu'une facture soit rapprochée ou qu'un état financier soit généré.
Le rapprochement est le plus grand bloc de temps unique dans la tenue de livres mensuelle — et le plus difficile à automatiser avec les logiciels comptables conventionnels. Les flux bancaires importent les transactions. Ils ne les extraient pas d'un PDF Chase d'un client, d'un relevé papier photographié ou du format de téléchargement propriétaire d'une coopérative de crédit. L'étape d'extraction — sortir les données du relevé et les mettre dans un format exploitable — est là où les 3 heures passent, et les flux l'ignorent entièrement.
Un utilisateur de Reddit dans r/Bookkeeping a décrit avoir réduit son temps de rapprochement « de 3 heures à moins d'une heure » après avoir trouvé une meilleure méthode — et c'est quelqu'un qui le fait professionnellement. Un autre teneur de livres dans la même communauté a signalé gérer 40 relevés sur 6 banques, notant : « Les plus rapides prennent environ 2 minutes chacun. Les pires prennent quelques heures. » L'écart est large parce que le goulot d'étranglement n'est pas le volume de transactions — c'est la variabilité des formats. Lorsque chaque banque de chaque client fournit des relevés dans une mise en page différente, votre cerveau fait de la traduction de format avant même de pouvoir commencer à faire correspondre les chiffres.
Pourquoi les flux bancaires n'ont pas rendu le rapprochement gratuit
QuickBooks, Xero et FreshBooks offrent tous des flux bancaires directs qui importent les transactions automatiquement. Pour un client qui vit entièrement dans l'écosystème numérique d'une seule banque, les flux résolvent une grande partie du flux de rapprochement — faire correspondre, confirmer, terminé. Mais les flux bancaires fonctionnent sur des données structurées extraites de l'API de la banque. Ils ne peuvent pas lire le relevé mensuel PDF du client, la photo de téléphone d'un relevé papier d'une coopérative de crédit qui n'offre pas de flux, ni la capture d'écran d'une page bancaire en ligne qu'un client vous envoie par courriel le 15 parce que « la banque a changé son bouton de téléchargement et je ne trouve plus l'exportation CSV ».
Cette distinction — entre importer des transactions et les extraire — est là où se trouve le coût réel. Un flux importe ce que l'API de la banque livre, dans le format de la banque. L'extraction lit ce qui est sur la page, quel que soit le format, la disposition ou la source. Pour les teneurs de livres dont les clients envoient des PDF, des captures d'écran ou des photos de relevés papier, les flux ne couvrent aucun pour cent du travail d'extraction. Le teneur de livres doit toujours lire chaque ligne du relevé et la saisir dans le système comptable.
L'IRS exige que les entreprises conservent leurs relevés bancaires comme pièces justificatives conformément à la Publication 583, avec une période de conservation recommandée de 7 ans pour les documents liés aux impôts. Cela fait beaucoup de relevés — et beaucoup de travail d'extraction potentiel — qui s'accumulent mois après mois pour chaque client du cabinet.
Le problème de mise à l'échelle : pourquoi votre 10e client coûte plus cher que votre 1er
Le rapprochement manuel ne s'adapte pas linéairement. Traiter le relevé d'un seul compte d'un client en 3 heures ne signifie pas que traiter 10 clients prend 30 heures — cela prend plutôt 35 ou 40 heures. La différence est le coût de commutation cognitive. Chaque nouveau relevé arrive dans un format différent : Chase place les débits et les crédits dans des colonnes séparées, Wells Fargo utilise une seule colonne Montant avec des positifs et des négatifs, les coopératives de crédit utilisent souvent des dispositions à largeur fixe qui n'ont pas changé depuis les années 1990. Votre cerveau réapprend le format à chaque fois.
C'est le mur d'efficacité que le guide de rapprochement de relevés bancaires par lots décrit en détail : « Le mur d'efficacité se produit entre le troisième et le quatrième relevé. Avant cela, vous recoupez soigneusement. Après cela, la charge cognitive du changement de format s'accumule — et au huitième relevé, vous faites des erreurs que vous attraperiez au premier. Ce n'est pas un problème de discipline. C'est une limitation structurelle de la saisie manuelle de données à volume élevé. »
Les taux d'erreur augmentent encore le coût. La saisie manuelle de données comporte un taux d'erreur documenté de 1 à 3 % par transaction dans les contextes de tenue de livres. Une petite entreprise avec 150 transactions mensuelles aura 1,5 à 4,5 erreurs introduites uniquement par la frappe — chiffres inversés, dates mal lues, un crédit saisi comme un débit. Chaque erreur nécessite une enquête, ce qui coûte plus de temps que la saisie initiale. Une seule transaction mal saisie peut se transformer en un écart de 47,41 $ qui prend 20 minutes à retrouver — transformant une erreur de frappe de 0,20 $ en un coût de correction de 10 $.
Ce que les chiffres disent réellement — Un modèle de coût de rapprochement par client
Le modèle suivant repose sur des hypothèses prudentes : un teneur de livres indépendant facturant 30 $ de l'heure, traitant un compte bancaire avec 100 à 200 transactions mensuelles. La colonne « manuel » reflète la saisie de chaque transaction à partir d'un PDF ou d'une capture d'écran dans un tableur. La colonne « assisté par extraction » reflète l'utilisation d'un outil pour extraire d'abord les données du relevé, puis le rapprochement dans le logiciel — réduisant la phase d'extraction à quelques secondes par page.
| Composante de coût | Manuel (par client/mois) | Assisté par extraction |
|---|---|---|
| Extraction des données du relevé | 2,5 h (75,00 $) | 0,1 h (3,00 $) |
| Correspondance des transactions et rapprochement | 1,0 h (30,00 $) | 1,0 h (30,00 $) |
| Investigation et correction des erreurs | 0,5 h (15,00 $) | 0,1 h (3,00 $) |
| Total par client par mois | 120,00 $ (4,0 h) | 36,00 $ (1,2 h) |
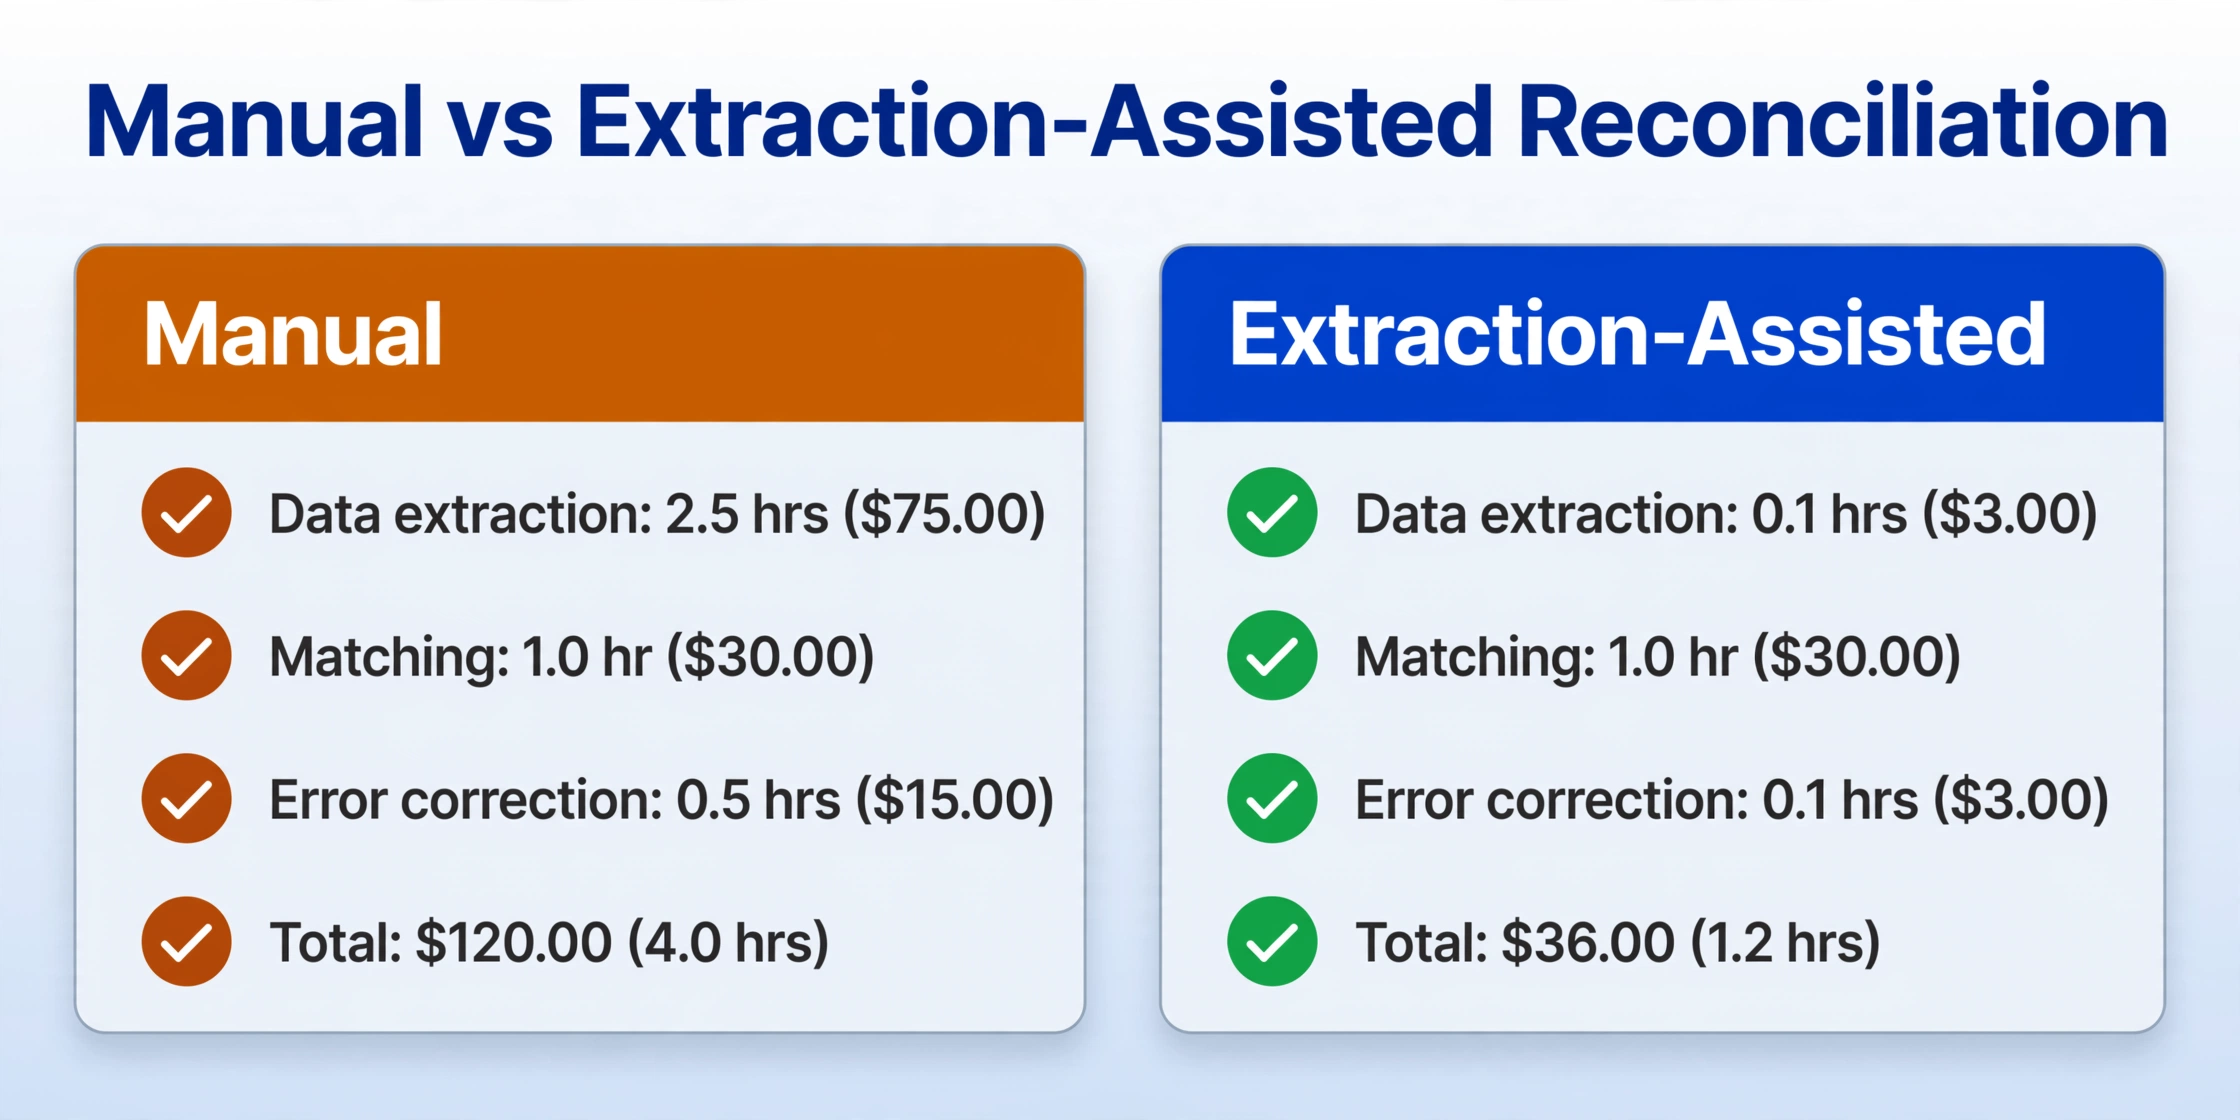
Avec 15 clients, l'écart mensuel est de 1 260 $ — le rapprochement manuel coûte 1 800 $ contre 540 $ avec extraction. Annualisé, cela représente une différence de 15 120 $ pour un cabinet de 15 clients. Pour un teneur de livres indépendant facturant 60 000 $ par an, cela représente 25 % du revenu annuel récupéré grâce à une seule tâche redondante.
L'élément que la plupart des teneurs de livres négligent, ce ne sont pas les 3 heures. Ce sont les 3 heures qu'ils ne peuvent pas facturer à un autre client, qu'ils ne peuvent pas consacrer à des missions de conseil, et qu'ils ne peuvent pas utiliser pour développer leur cabinet. Chaque heure passée à saisir des données de transactions à partir d'un PDF est une heure non consacrée aux services qui se facturent entre 75 et 150 $ de l'heure : prévisions de trésorerie, planification fiscale, conseil aux entreprises. Le coût du rapprochement manuel ne réside pas seulement dans la main-d'œuvre — c'est le coût d'opportunité de ce que le teneur de livres ne fait pas pendant ces 3 heures.
Où le temps passe réellement — un rapprochement de 3 heures, étape par étape
Les 3 heures ne se déroulent pas en une seule séance concentrée. Elles se fragmentent au fil de la journée — 20 minutes pour télécharger le relevé, 45 minutes de saisie de données interrompues par un appel client, 30 minutes pour rapprocher les 40 premières transactions, une autre interruption, 15 minutes pour retrouver un dépôt manquant. Comprendre où le temps passe permet de voir clairement quelle étape offre le plus grand potentiel de réduction.
| Étape | Tâche | Durée typique |
|---|---|---|
| 1. Obtenir le relevé | Se connecter au portail bancaire du client (ou le demander au client), télécharger le PDF, vérifier qu'il couvre la période correcte | 10–15 min |
| 2. Saisie des données | Lire chaque transaction depuis le PDF/la capture d'écran, saisir la date, la description, le montant dans le tableur ou le logiciel comptable — 100 à 200 lignes | 60–90 min |
| 3. Rapprochement des transactions | Comparer les transactions saisies aux registres internes, marquer les éléments rapprochés, signaler les écarts | 30–60 min |
| 4. Résolution des écarts | Examiner les éléments non rapprochés : chèques en circulation, dépôts en transit, frais bancaires, erreurs de saisie | 15–30 min |
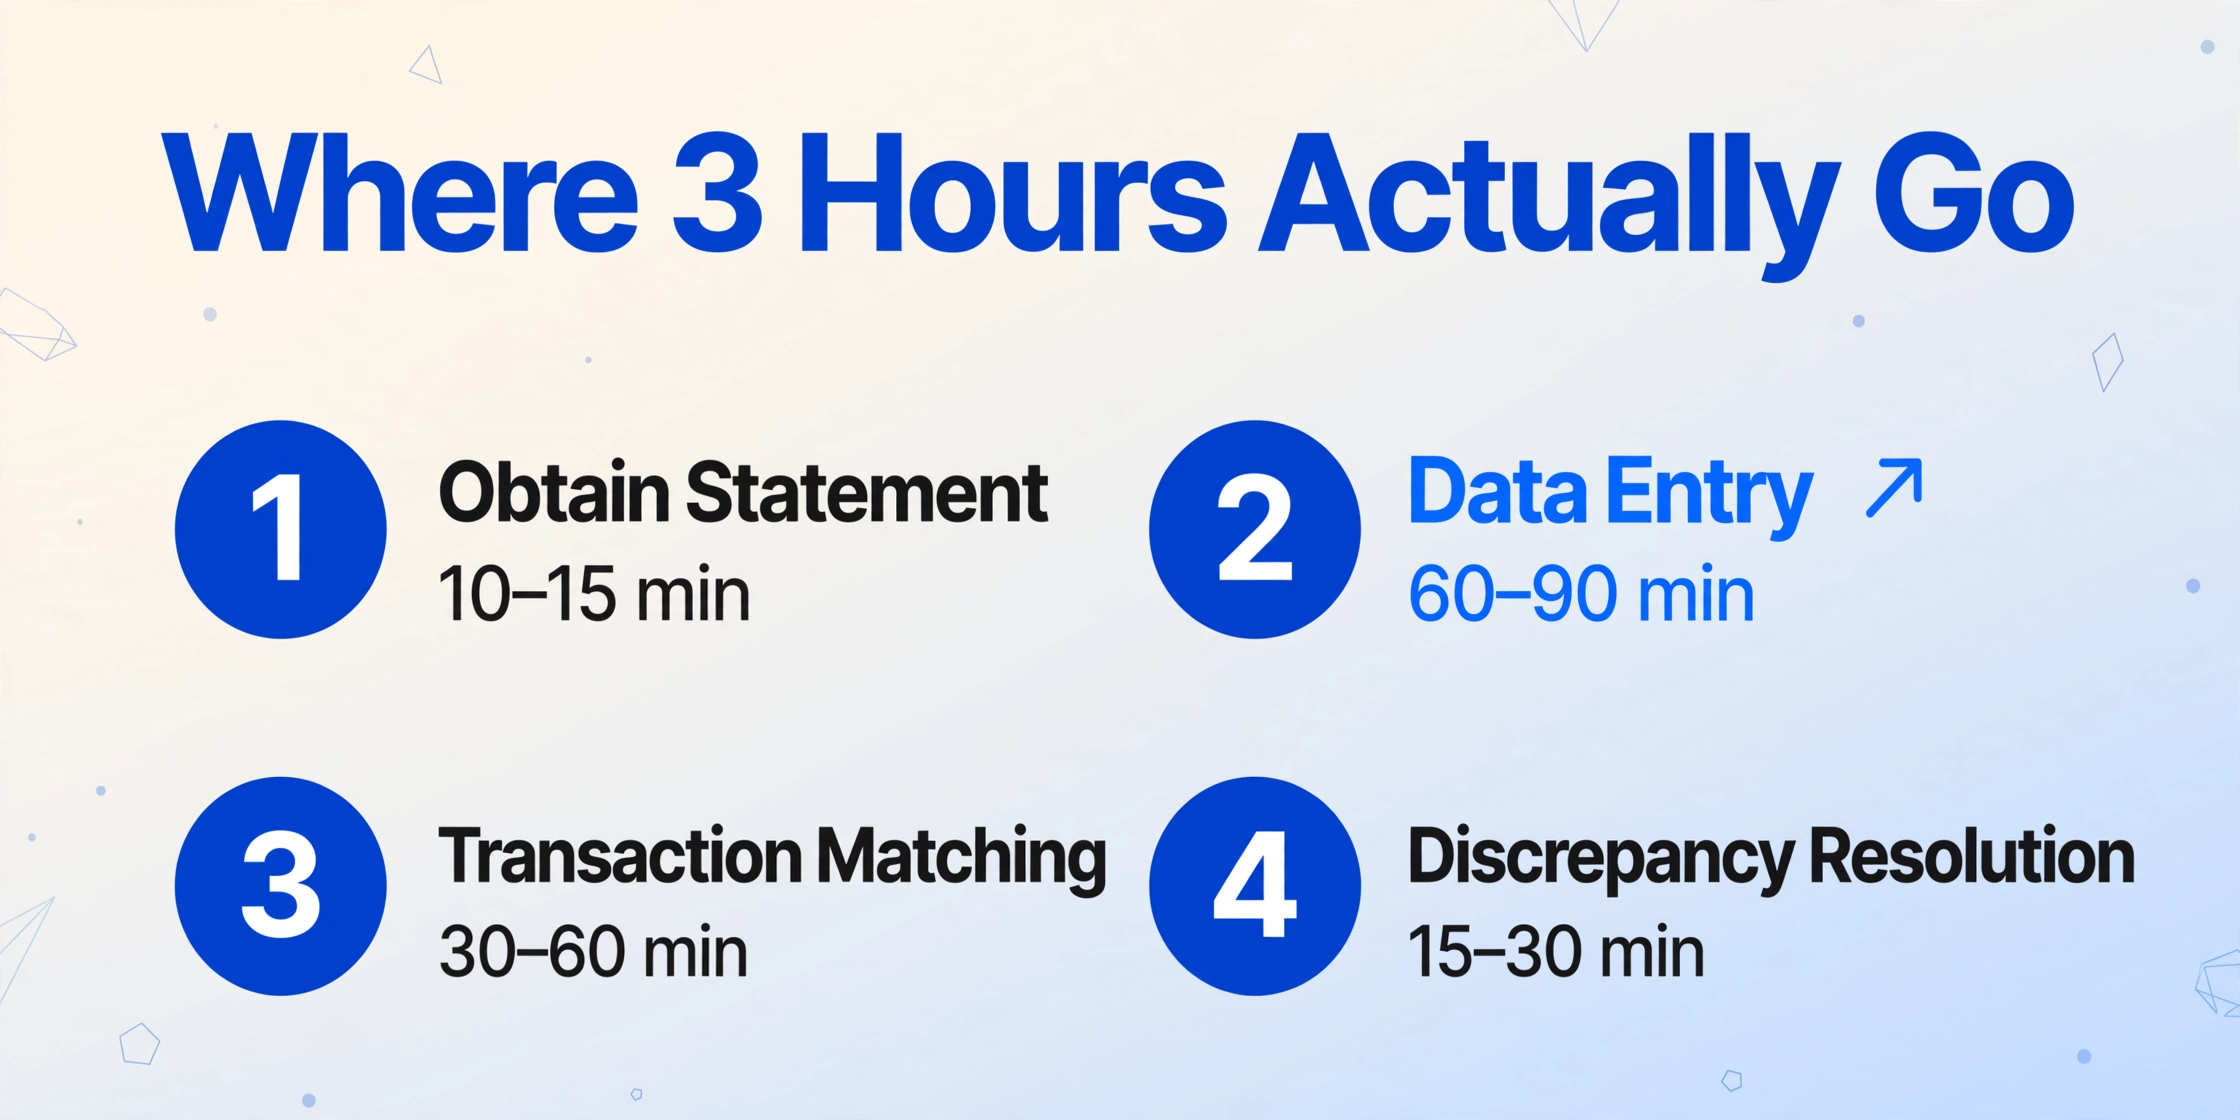
L'étape 2 — la saisie des données — représente la moitié aux deux tiers du temps total. C'est aussi l'étape la plus difficile à améliorer avec les logiciels comptables classiques, car les données n'existent pas encore dans le système comptable. Elles sont enfermées dans un PDF, et rien dans QuickBooks ou Xero ne peut lire un relevé bancaire PDF et le transformer en lignes de données structurées. C'est cette lacune d'extraction que l'outil ci-dessous comble.
Si vous débutez dans l'extraction programmatique de données de relevés bancaires, commencez par notre guide d'extraction de données de relevés bancaires vers Excel — il couvre les bases pour obtenir des données de transactions à partir de PDF et de captures d'écran sous forme structurée. Cet article porte sur la valeur de cette extraction une fois que vous avez chiffré votre temps.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Ce qui change quand vous extrayez au lieu de saisir
Le mécanisme central qui rend cela possible est l'extraction par nom de colonne : au lieu de dessiner des rectangles autour de chaque champ sur un document (l'approche OCR basée sur un modèle), vous saisissez les en-têtes de colonnes souhaités — « Date », « Description », « Débit », « Crédit », « Solde » — et l'IA localise chaque valeur sur le relevé en comprenant ce qu'elle signifie, et non pas où un modèle s'attend à la trouver. C'est important car un relevé Chase et un relevé Wells Fargo organisent les mêmes informations à des endroits différents. Un modèle conçu pour la mise en page d'une banque échoue sur celle de toutes les autres banques. L'extraction par nom de colonne lit le contenu de manière sémantique, de sorte que les mêmes définitions de colonnes fonctionnent sur tous les formats de relevés sans reconfiguration.
Les chiffres d'efficacité du produit expliquent l'écart : une seule page de données de relevé bancaire qui prend environ 3 minutes de saisie manuelle prend 5 à 10 secondes avec l'extraction IA — une amélioration de 18x sur la seule étape de saisie des données. Pour un relevé de 4 pages avec 150 transactions, c'est la différence entre 12 minutes de saisie et environ 40 secondes d'extraction. Étendez cela à 15 clients traitant des relevés mensuels et le modèle de coût par client du tableau ci-dessus passe de théorique à observable.
Pour les teneurs de livres gérant les rapprochements de fin d'année — où 12 mois de relevés par client doivent être traités simultanément — l'écart de temps se cumule davantage. Le guide de traitement par lots des relevés bancaires détaille le flux de travail pour traiter une année complète de relevés dans une seule feuille de calcul de rapprochement. Pour une vue plus large sur la comparaison des coûts de saisie manuelle des données selon les types de documents et les secteurs, consultez notre cadre de calcul des coûts de saisie manuelle des données.
FAQ
Est-ce que cela fonctionne avec les relevés papier scannés et les photos prises au téléphone ?
Oui. Comme le moteur d'extraction repose sur la compréhension visuelle plutôt que sur l'analyse de la couche texte, il lit les documents photographiés et scannés de la même manière que les PDF natifs — en regardant ce qui se trouve sur la page. Une photo de relevé bancaire papier prise au téléphone sous un éclairage de bureau produit le même résultat d'extraction qu'un PDF téléchargé depuis le portail de la banque, à condition que l'image soit lisible. C'est le scénario où les flux bancaires n'offrent aucune aide et où la saisie manuelle était auparavant la seule option.
Qu'en est-il des relevés aux formats inhabituels — caisses populaires, banques internationales, multi-devises ?
Comme l'extraction est basée sur les noms de colonnes plutôt que sur des modèles, les différences de format entre les banques ne nécessitent pas de reconfiguration. Vous spécifiez les colonnes à extraire (« Date », « Description », « Montant »), et l'IA identifie ces valeurs quel que soit l'endroit où elles apparaissent sur la page. Les formats de relevés internationaux avec des conventions de date différentes (JJ/MM/AAAA vs MM/JJ/AAAA) et des symboles de devise sont traités de la même manière — l'IA lit le contexte, pas une position fixe. Cependant, les écritures manuscrites et la qualité de document fortement dégradée réduiront la précision. L'outil ne garantit pas une précision de 100 % sur chaque ligne — c'est une réduction considérable du temps de saisie avec une précision qui dépasse généralement la saisie manuelle soignée.
Comment cela se compare-t-il à l'utilisation des flux bancaires QuickBooks ?
Les flux bancaires et l'extraction résolvent des problèmes différents. Un flux importe des données de transactions structurées depuis l'API d'une banque — utile lorsque la banque le prend en charge, que le client l'a activé et que toutes les transactions entrent dans le périmètre du flux. L'extraction lit les données d'un document — utile lorsque le client vous envoie un PDF, une capture d'écran, un relevé papier scanné ou utilise une banque qui n'offre pas de flux. Les deux sont complémentaires : les flux gèrent le cas natif numérique, l'extraction gère tout le reste. La plupart des cabinets de tenue de livres qui servent plusieurs clients sont confrontés aux deux scénarios et ont besoin des deux capacités.
Quel est le nombre minimal de clients pour que cela soit financièrement rentable ?
Pour un teneur de livres facturant 30 $ de l'heure, le seuil de rentabilité se situe à environ 2 à 3 clients mensuels. À raison de 4 heures de rapprochement par client et par mois, deux clients représentent 240 $ de main-d'œuvre mensuelle consacrée uniquement à l'extraction. Un cabinet avec 5 clients dépense 600 $ par mois — soit 7 200 $ par an — pour l'étape de saisie des données du rapprochement. Le seuil n'est pas élevé. La question n'est pas « ai-je assez de clients pour justifier un outil » — c'est « combien d'heures consacré-je à une tâche qu'un outil peut accomplir en quelques secondes, et que pourrais-je faire de ces heures à la place ? »
Ce que cela signifie pour votre cabinet
Le chiffre de 120 $ par client et par mois n'est pas qu'une dépense — c'est un plafond sur le nombre de clients qu'un cabinet peut servir. Si chaque client consomme 4 heures de travail de rapprochement par mois, un teneur de livres indépendant travaillant 160 heures par mois peut gérer environ 40 clients au maximum — et cela avant de prendre en compte la catégorisation, les rapports, la communication avec les clients ou tout travail de conseil. Réduisez le rapprochement de 4 heures à 1,2 heure par client et le même teneur de livres peut servir 30 % de clients en plus avec la même charge de travail, ou consacrer les heures récupérées à des services à plus forte valeur ajoutée qui améliorent la fidélisation et le revenu par client.
Le rapprochement manuel est un coût que la plupart des cabinets de tenue de livres ne mesurent pas — parce qu'il est absorbé dans le forfait mensuel, parce qu'il semble faire « simplement partie du travail », parce que le montant par client semble trop faible pour avoir de l'importance. Mais 3 heures multipliées par 30 $ multipliées par 12 mois multipliées par 15 clients, cela fait 16 200 $. C'est le coût annuel d'une tâche que l'extraction automatisée peut réduire de 70 %. Dans une profession où le BLS prévoit un déclin de l'emploi de 6 % d'ici 2034 — remplacé non pas par moins de teneurs de livres, mais par des teneurs de livres qui travaillent différemment — les cabinets qui survivent et se développent sont ceux qui cessent d'absorber les coûts et commencent à les éliminer.
Essayez-le sur le prochain relevé mensuel d'un client. Téléchargez un relevé bancaire PDF, saisissez les colonnes que vous saisissez normalement dans Excel — Date, Description, Montant — et voyez si 90 minutes de saisie de données deviennent 40 secondes d'extraction. Le calcul fonctionne ou ne fonctionne pas. La seule façon de le savoir est de le tester avec les documents que votre cabinet traite réellement.