El análisis de estados de cuenta respalda
cinco cifras, y ahí se detiene
Los prestamistas que otorgan SBA 7(a) Small Loans deben revisar los dos meses más recientes de actividad bancaria comercial en la cuenta operativa principal antes de aprobar la capacidad de pago. Ese requisito es una escala útil para todo el ejercicio. El estado de cuenta está para mostrar qué pasó por la cuenta, no para producir por sí solo una decisión de crédito.
El análisis sigue importando. Para un prestatario con historial limitado o un negocio cuya declaración de impuestos tiene un año de antigüedad, el estado de cuenta es la evidencia más reciente del flujo de efectivo. El problema empieza cuando cinco cifras derivadas se tratan como cinco hechos. Cada una tiene una definición, un cálculo y una forma de favorecer al prestatario. Esta guía cubre esas cinco cifras, el punto en que cada una deja de ser confiable y la tabla que necesita si otra persona va a recalcularlas.
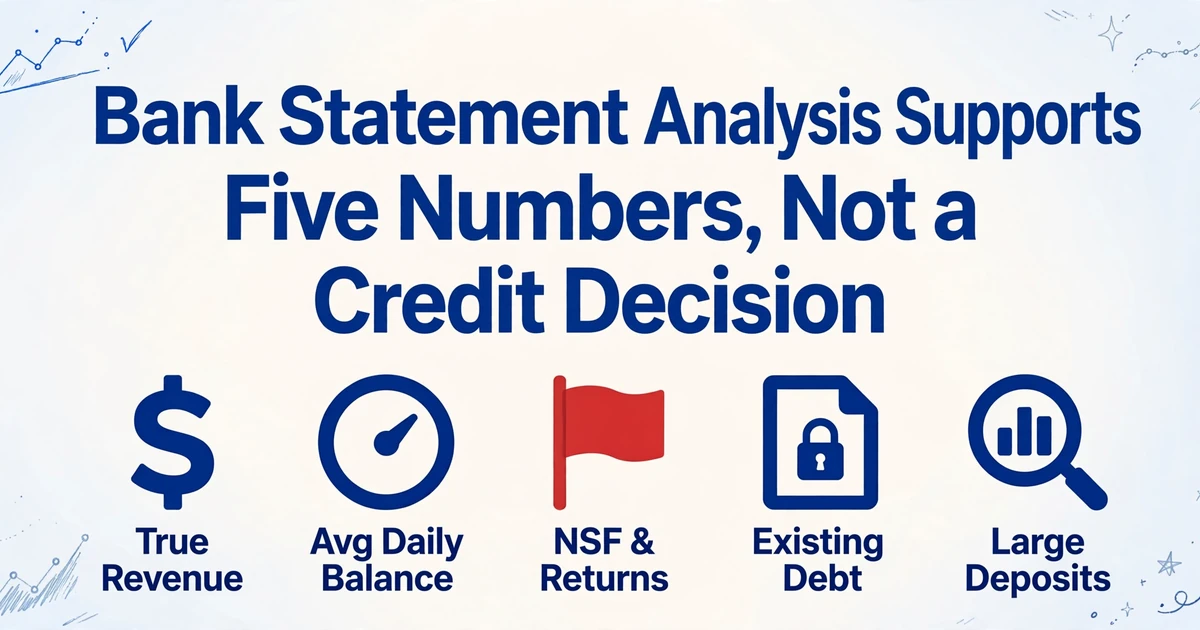
Puntos clave
- $60,000 del propio dinero del propietario, que entraron y salieron, elevaron los depósitos brutos a $200,000 cuando los ingresos reales eran $140,000.
- $120,000 estacionados durante dos días elevaron un saldo diario promedio de 30 días en unos $8,000 sin cambiar la liquidez ordinaria del prestatario.
- El estado de cuenta puede mostrar que llegaron $140,000 de los clientes y que normalmente había $18,000 disponibles, no que lo estarán los próximos doce pagos.
Qué puede responder el análisis de estados de cuenta
El análisis de estados de cuenta es el proceso de convertir las transacciones de una cuenta en un pequeño conjunto de medidas de flujo de efectivo, liquidez y obligaciones existentes. Responde preguntas sobre lo que hizo la cuenta. No responde si el prestatario pagará.
El trabajo se sigue con más facilidad cuando los cuatro pasos se mantienen separados. La extracción lee las líneas de transacción y las convierte en filas. La clasificación decide qué es cada línea, por ejemplo ingresos operativos, una transferencia entre cuentas propias, un avance de préstamo o una comisión bancaria. El análisis calcula los cinco números a partir de esas etiquetas. La decisión aplica la política de crédito, la garantía, los avales, el riesgo de la industria y la estructura del préstamo. Solo el primer paso es casi mecánico. Los otros tres implican reglas y criterio.
Los roles suelen dividirse según esa línea. El oficial de crédito reúne los estados de cuenta y solicita al prestatario las páginas faltantes. El analista de crédito extrae, clasifica y calcula. El suscriptor contrasta el resultado con la política y es responsable de la decisión. Cuando se omite un paso, el siguiente rol hereda un número sin evidencia que lo respalde.
Un analista de crédito en r/CreditAnalysis describió el rol con claridad en 2025: los estados de cuenta se usan para "validar la liquidez en efectivo", y doce meses de ellos pueden sustentar un modelo de flujo de efectivo mensual para un negocio estacional o una operación ajustada. Es una afirmación más limitada que "los estados de cuenta le dicen si debe prestar". También es la afirmación que el documento realmente puede sustentar.
Antes del detalle, aquí está el conjunto completo. El resto del artículo aborda una fila a la vez.
| Número | Pregunta que responde | Cómo induce a error |
|---|---|---|
| Ingresos reales | Cuánto entró de los clientes | Transferencias, productos de préstamos y reembolsos contados como ventas |
| Saldo diario promedio | Cuánto efectivo solía mantener la cuenta | Un recorrido corto de ida y vuelta, o un saldo final confundido con el promedio |
| NSF y partidas devueltas | Con qué frecuencia la cuenta se quedó corta | Comisiones reembolsadas, protección contra sobregiros y conteo del mismo día |
| Deuda existente | Qué ya está comprometido cada mes | Pagos de MCA y ACH diarios ocultos en débitos genéricos |
| Depósitos grandes | Qué necesita un origen | Un origen documentado que no son ingresos operativos |
Los cinco números describen la cuenta. La decisión de crédito describe al prestatario, el préstamo y el riesgo a la baja. No son el mismo objeto.
Una nota práctica antes de las métricas. Las filas deben provenir del propio estado de cuenta, no de un feed bancario que cubre solo algunas instituciones. Si las cuentas del prestatario están en tres bancos, el análisis necesita los tres. La mecánica de convertir estados de cuenta en filas estructuradas es un problema distinto de la pregunta de suscripción, pero la pregunta de suscripción no puede comenzar hasta que las filas estén completas.
Los ingresos reales son los depósitos menos el dinero que nunca salió del edificio
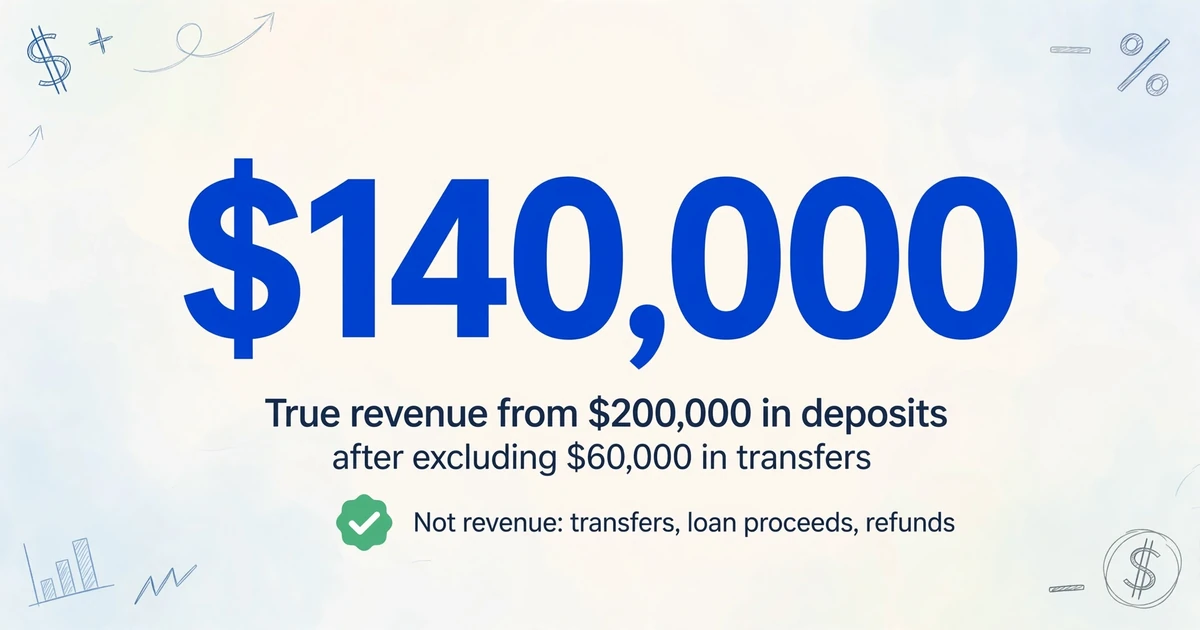
Los depósitos brutos son la cifra más sobreutilizada en el análisis de estados de cuenta porque un depósito es un movimiento de dinero, no una venta. Una transferencia desde la cuenta de ahorros del propietario y el pago de un cliente pueden verse idénticos en la columna de crédito. Solo uno de ellos es ingreso.
Las exclusiones no son exóticas. Son los movimientos ordinarios que aparecen cada mes en la cuenta de una pequeña empresa:
- Transferencias entre las propias cuentas del prestatario, incluido un barrido desde ahorros o una segunda cuenta operativa.
- Producto de préstamos, MCA y disposiciones de una línea de crédito.
- Reembolsos y reversiones, incluido el reembolso de un proveedor o un pago devuelto que regresa.
- Aportes del propietario, transferencias con partes relacionadas y producto de la venta de un activo.
- Depósitos de clientes que luego fueron devueltos sin pago.
Un ejemplo sencillo muestra el tamaño de la distorsión. Una cuenta recibe $200,000 en depósitos en un mes. De eso, $60,000 llegaron desde la cuenta de ahorros del propietario y $60,000 volvieron una semana después. Los depósitos brutos son $200,000. Los ingresos de operaciones son $140,000. La diferencia es del 30%, y nada del negocio cambió.
El mismo problema aparece entre cuentas. Una transferencia que sale de la cuenta operativa es un débito allí y un crédito en la cuenta de ahorros. Si el analista revisa solo la cuenta operativa, la parte entrante de la transferencia parece el pago de un cliente. Si el analista revisa ambas cuentas, las dos partes se pueden emparejar y eliminar. Por eso un paquete de estados de cuenta que cubre una sola cuenta no es un análisis de ingresos completo, incluso cuando los saldos parecen saludables.
Cuente los depósitos además del total. Un negocio con 200 liquidaciones de tarjeta en un mes es un crédito distinto de uno con dos pagos grandes de un solo cliente, incluso cuando los totales coinciden. El conteo, los nombres de los pagadores y la cadencia forman parte del panorama de ingresos. Un solo cliente que paga el 40% del mes es una concentración, no solo un depósito.
Cuando el prestatario es asalariado, la verificación cruzada es distinta. Los créditos de nómina deben coincidir con el empleador y el ciclo de pago, y una extracción de recibos de nómina puede confirmar las cifras brutas y netas. Para un prestatario empresarial, la verificación equivalente es la factura o el contrato del cliente detrás de un depósito grande, no un segundo estado de cuenta.
Una transferencia entre dos cuentas que controla el prestatario suma a los depósitos brutos y nada a los ingresos.
El saldo diario promedio mide el colchón, no el flujo
El saldo diario promedio responde a una pregunta distinta de la de los ingresos: ¿cuánto efectivo solía mantener la cuenta mientras el dinero se movía? Un negocio puede depositar $80,000 al mes y aun así mantener un saldo diario promedio de $2,000 si el dinero sale tan rápido como entra.
La definición habitual es la suma del saldo final de cada día dividida entre el número de días del periodo del estado de cuenta. Los días sin transacciones arrastran el saldo del día anterior, y los fines de semana y días festivos cuentan. Ese último detalle es donde dos analistas pueden producir dos cifras distintas a partir del mismo estado de cuenta. Un equipo que usa días hábiles en lugar de días naturales no está equivocado, pero tiene que dejar constancia de la convención y aplicarla a todos los archivos.
El análisis del saldo diario promedio es también donde una sola transacción puede hacer el mayor daño. Suponga que una cuenta abre con $20,000. Un depósito de $120,000 llega dos días antes del cierre del estado de cuenta y sale dos días después. El saldo final del estado de cuenta no cambia. El saldo diario promedio en un periodo de 30 días es unos $8,000 mayor, porque el depósito permaneció ahí durante dos de los treinta días. Nada de la liquidez ordinaria del prestatario cambió. La cifra se movió por el momento en que llegó el dinero.
Un saldo final no es un promedio. Es la instantánea de un solo día, y es el día más fácil de maquillar. Un depósito que llega el último día del ciclo puede hacer que la cuenta parezca holgada en el resumen mientras los otros 29 días estuvieron escasos. Si un memorando de crédito reporta un solo saldo sin decir cuál es, el lector no puede saber si es el saldo final, el mínimo o el promedio.
Reporte la cifra con tres datos de contexto: el periodo que cubre, si usa días naturales o hábiles, y si incluye todas las cuentas que usa el prestatario. Un promedio de seis meses de una cuenta y un promedio de un mes de otra no son cifras comparables, aunque ambas se etiqueten como "ADB".
NSF y partidas devueltas: cuente eventos, no comisiones
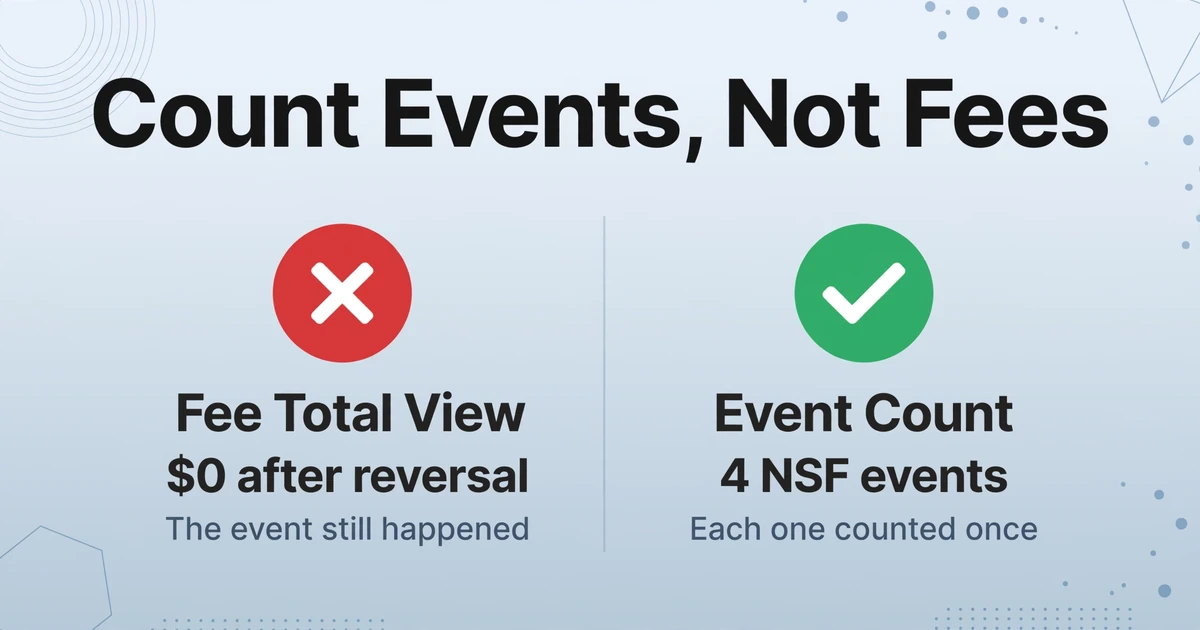
Los conteos de NSF y sobregiros son más útiles que los totales de comisiones porque una comisión puede reembolsarse y el evento no. La distinción no es cosmética. Cambia cuántas veces la cuenta realmente se quedó corta.
Tres eventos se mezclan en el uso cotidiano. Una partida por fondos insuficientes es un pago que el banco rechazó. Un sobregiro es un pago que el banco pagó de todos modos, dejando la cuenta en negativo y generalmente cobrando una comisión. Una partida devuelta también puede significar un depósito que regresó sin pagarse, lo cual es un evento distinto de un pago que el prestatario no hizo. El estado de cuenta los etiqueta de forma diferente, y el conteo debe mantenerlos separados.
Las reversiones de comisiones son el primer punto donde un conteo basado en comisiones falla. Cuando un banco reembolsa un cargo por NSF, suelen aparecer dos líneas: la comisión y el crédito que la devuelve. Compense ambas y el evento desaparece de un total de comisiones. El faltante igual ocurrió. Si el analista solo suma comisiones, el mes parece más limpio de lo que fue. Si el analista cuenta la línea de la comisión original, el mes queda contado, pero la reversión debe registrarse para no contar el mismo evento dos veces en un periodo posterior.
La protección contra sobregiros crea un punto ciego distinto. Una transferencia desde una cuenta de ahorros vinculada puede cubrir el faltante antes de que la cuenta de cheques quede en negativo, así que no aparece ninguna comisión por NSF. El único rastro es una transferencia entrante, a menudo el mismo día o el siguiente día hábil, vinculada a un débito que de otro modo habría fallado. Una vista solo de comisiones no lo detecta. Una reconstrucción del saldo acumulado sí lo detecta, pero también detecta transferencias ordinarias que no tienen nada que ver con un faltante, así que el analista aún debe leer el momento.
Las reglas de conteo varían según el programa de préstamo. Algunos cuentan cada comisión; algunos cuentan varias partidas del mismo día como un solo evento; algunos excluyen comisiones revertidas; algunos excluyen sobregiros cubiertos por una cuenta vinculada que califica. No hay un número universal para "demasiados". La regla va junto al conteo en el expediente de crédito, no en la memoria del analista.
La tendencia suele ser más informativa que el total. Cuatro eventos en un mes malo y ninguno desde entonces es una historia distinta de uno, luego dos, luego tres. El primero es un problema de timing. El segundo es un negocio quedándose sin efectivo de una forma que el saldo por sí solo no muestra.
Una comisión reembolsada no deshace el faltante que la causó.
La deuda existente suele ser el pago que el informe de crédito no muestra
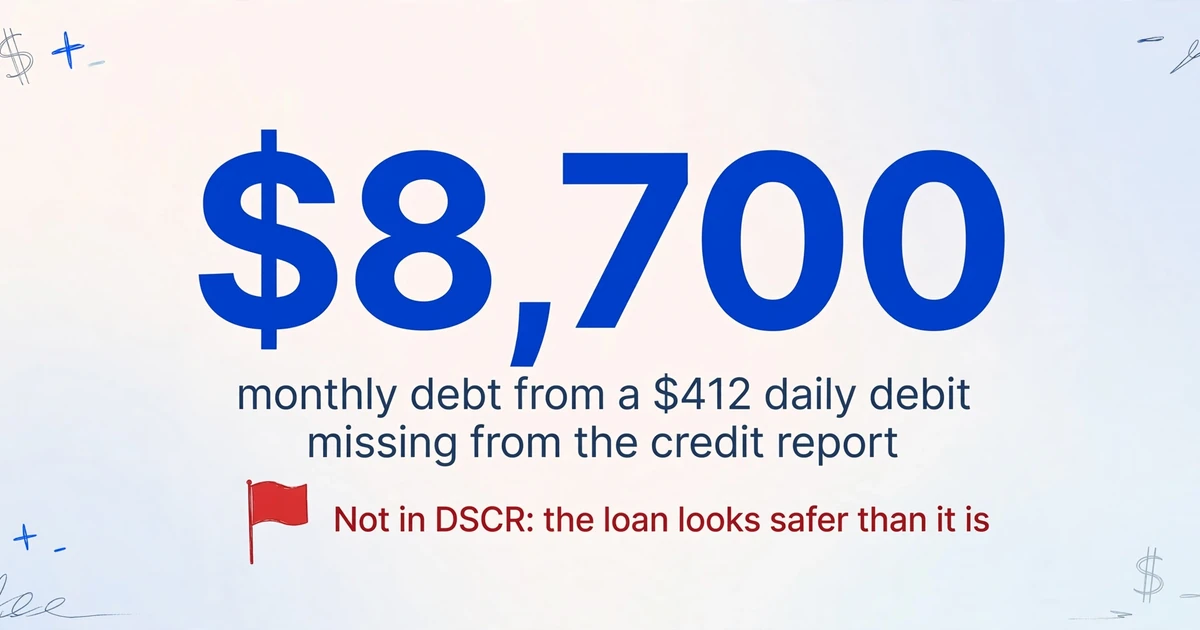
El punto ciego más costoso en un estado de cuenta es una deuda que el informe de crédito no muestra. Los adelantos de efectivo para comerciantes, los arrendamientos de equipos, las remesas de factoraje y los pagos de préstamos a corto plazo pueden salir de la cuenta en un calendario fijo sin aparecer como una línea de crédito conocida.
Busque tres cosas a la vez: el mismo beneficiario, un monto fijo o casi fijo, y una cadencia diaria o semanal. Un débito de $412 cada día hábil equivale a unos $8,700 al mes. Si ese pago no está en la cifra del servicio de la deuda, el índice de cobertura del servicio de la deuda es incorrecto, y lo es en la dirección que hace que el préstamo parezca más seguro de lo que es. Los pagos mensuales de arrendamiento y de préstamos son más fáciles de detectar, pero aun así deben vincularse a un acreedor con nombre en lugar de dejarse en una categoría genérica de "débito ACH".
El informe de crédito no es inútil aquí. Puede mostrar una línea de crédito y un pago programado. Lo que no puede mostrar es el efectivo real que salió de la cuenta, el día en que salió, o una posición que nunca se reportó. El estado de cuenta muestra el efectivo. Por eso los dos documentos se leen juntos.
Para los SBA 7(a) Small Loans, el SOP 50 10 exige que el prestamista revise los dos meses más recientes de actividad bancaria comercial en la cuenta operativa principal y confirme que todas las deudas se incluyeron en el cálculo del índice de cobertura del servicio de la deuda. La misma sección establece un DSCR mínimo de 1.10:1 para esos préstamos. La revisión de dos meses es un paso de confirmación, no una afirmación de que dos meses bastan para ver la estacionalidad. Un negocio estacional puede verse cómodo en sus dos mejores meses.
Construya el calendario de deuda acreedor por acreedor y luego concilielo con el estado de cuenta. El calendario responde dos preguntas: cuánta deuda hay en los libros y cuánto efectivo sale de esta cuenta cada mes para pagarla. Esas dos cifras pueden diferir, y el estado de cuenta es donde se manifiesta la diferencia.
Un depósito grande es una cuestión documental antes que una cuestión de ingresos
Un depósito grande necesita un origen antes que una etiqueta de ingresos. El origen le indica si el dinero pertenece al prestatario y si está disponible. No le indica si el dinero es ingreso operativo recurrente.
Las reglas del programa definen el umbral. En un expediente hipotecario, la Fannie Mae Selling Guide define un depósito grande como un depósito único que supera el 50% del ingreso total mensual calificado para el préstamo. En una transacción de compra, si el dinero se necesita para el pago inicial, los costos de cierre o las reservas, el prestamista debe documentar que provino de una fuente aceptable. La guía también indica que un depósito cuyo origen figura impreso en el estado de cuenta, como la nómina, una devolución de impuestos o una transferencia entre cuentas verificadas, puede no necesitar explicación adicional.
Esa última frase es donde los analistas a veces se detienen demasiado pronto. Una transferencia entre las cuentas verificadas del prestatario tiene origen, pero no es ingreso. Los fondos de un préstamo tienen origen, pero no son ingreso. La venta de un activo tiene origen, pero no es recurrente. El capital del propietario tiene origen, pero no es un pago de un cliente. La cuestión documental y la cuestión de ingresos tienen respuestas distintas, y un expediente puede superar la primera y fallar la segunda.
Vale la pena hacer tres verificaciones en cualquier depósito lo bastante grande como para cambiar el mes:
- ¿Se quedó? Un depósito que llegó tres días antes del cierre del estado de cuenta y se fue tres días después no es un colchón de liquidez, aunque sea un pago real de un cliente.
- ¿Quién es la contraparte? Una parte relacionada, un prestamista o un propietario son una señal distinta de la de un cliente con una factura.
- ¿Es repetible? Un pago grande puede ser un contrato legítimo. No se puede anualizar sin evidencia de que el mismo cliente volverá a pagar.
La revisión de depósitos grandes también es un buen lugar para probar la integridad del propio estado de cuenta. Un depósito en cifra redonda sin contraparte, un crédito que no coincide con ninguna factura o un depósito que aparece dos veces en el mismo periodo es una excepción que debe resolverse antes de convertirse en un supuesto de ingresos. La excepción no es prueba de fraude. Es un motivo para pedir el documento que respalda la cifra.
Un periodo del estado de cuenta no es un mes calendario
Un periodo del estado de cuenta no es un mes calendario, y un total mensual que lo ignore no es comparable con la declaración de impuestos, la solicitud ni el total del mes anterior. Los bancos cierran los estados de cuenta según su propio ciclo, a menudo vinculado al día en que se abrió la cuenta o a una fecha de facturación fija.
Un estado de cuenta que va del 4 de marzo al 3 de abril contiene tres días de abril. Si el analista etiqueta todo el archivo como "marzo", esos tres días se cuentan en marzo y el total de abril comienza el día 4, de modo que ningún mes coincide con su equivalente calendario. El error es pequeño en un solo mes y se repite en todos los meses. La solución es sencilla: capture la fecha de inicio y la fecha de fin del estado de cuenta desde el encabezado del documento, colóquelas en cada fila y agrupe por el periodo impreso en lugar del nombre del archivo.
La continuidad es la verificación más sólida. El saldo final de un estado de cuenta debe ser igual al saldo inicial del siguiente, hasta el centavo. Si no lo es, algo hay entre ellos: un estado de cuenta faltante, una página faltante, una cuenta diferente o una transacción que no se registró. Un archivo puede parecer completo por la etiqueta del mes y aun así fallar esta prueba.
El estado de cuenta también debe cuadrar por sí mismo. El saldo inicial más los créditos menos los débitos debe ser igual al saldo final. Si no lo es, la página puede estar truncada, una columna puede haberse leído incorrectamente o el estado de cuenta puede no ser un documento completo. Un número que no cuadra no es un problema de limpieza de datos que haya que sortear. Es una razón para solicitar una copia de reemplazo.
La titularidad pertenece a la misma verificación. El nombre del titular de la cuenta, la dirección, los últimos cuatro dígitos y el periodo del estado de cuenta deben coincidir con la solicitud y el resto del archivo. Un DBA, un nombre comercial o una cuenta conjunta pueden ser legítimos, pero la explicación debe estar en el archivo. La misma disciplina se aplica cuando los equipos de contabilidad usan las filas para la conciliación bancaria y el cierre de mes: el periodo debe ser el periodo impreso, no el nombre de la carpeta.
La prueba de arrastre de saldo detecta un mes faltante que el nombre del archivo indica como presente.
Dónde el documento deja de respaldar la cifra
El estado de cuenta puede respaldar una cifra y aun así no respaldar la decisión para la que se usa esa cifra. El límite es más fácil de mantener cuando se establece de antemano.
No puede tomar la decisión de crédito. El estado de cuenta no conoce la garantía, el avalista, el ciclo de la industria ni el apetito de riesgo del prestamista. Los criterios de crédito de la SBA exigen que un préstamo sea "so sound as to reasonably assure repayment", lo cual es un juicio sobre todo el expediente, no un umbral sobre una sola métrica (13 CFR 120.150). Un DSCR de 1.10:1 y un estado de cuenta limpio de doce meses pueden aun así encontrarse dentro de un crédito débil.
No puede determinar fraude. Un saldo que no cuadra, una fuente inconsistente o un depósito sin contraparte es una excepción. No es una conclusión de que el documento fue alterado. La forense documental, la verificación de la fuente con el banco y las comprobaciones de identidad son trabajo aparte. Tratar un error aritmético como prueba de fraude es tan erróneo como ignorar el error.
No puede emitir un juicio contable. Que una transferencia sea un retiro del propietario, un préstamo entre empresas o ingresos depende del negocio y de los registros que lo rodean. El estado de cuenta muestra el movimiento. El libro mayor, la declaración de impuestos y la explicación del prestatario deciden qué significa el movimiento. Por eso el mismo depósito puede ser ingreso para un restaurante y una transferencia con partes relacionadas para una sociedad holding.
No puede clasificar sin contexto de la industria. Un pago por Zelle de un cliente habitual probablemente sea ingreso para un restaurante. Un pago por Zelle del propietario probablemente no lo sea. La transferencia semanal de una empresa de factoring a una empresa de transporte es un flujo de efectivo de financiamiento, no una venta a un cliente. La descripción en el estado de cuenta rara vez aporta suficiente contexto por sí sola. El analista aporta el contexto, o lo solicita.
No puede ver las cuentas que no se proporcionaron. Una cuenta operativa saludable no es todo el negocio. Las cuentas de efectivo, las tarjetas de crédito, las líneas de crédito y un segundo banco pueden cambiar el panorama de liquidez y deuda. El análisis del estado de cuenta es tan completo como el paquete.
No puede resolver un umbral de política. No existe un saldo diario promedio (ADB) "bueno" universal, ni un límite universal de NSF, ni una ventana de revisión universal. Los programas difieren. Una cifra que cumple un criterio de crédito puede fallar otro. El memorando debe indicar contra qué política se probó la cifra.
Un estado de cuenta puede decirle qué hizo la cuenta. No puede decirle qué hará el prestatario.
Construya la tabla para que otra persona pueda recalcular cada cifra
La tabla debe construirse de modo que cada cifra anterior pueda recalcularse y rastrearse. De lo contrario, el análisis es un conjunto de conclusiones sin pista de auditoría, y el siguiente revisor tendrá que empezar de cero.
El paso de extracción va antes del análisis. Custom Column Extraction significa que usted escribe los nombres de columna que desea, y la IA localiza cada valor por su significado, no por una plantilla o coordenada fija. Los nombres que escribe se convierten en los encabezados de la tabla de salida. Para un archivo de estado de cuenta, un conjunto de columnas viable es el siguiente:
| Columna | Por qué pertenece a la tabla |
|---|---|
| Inicio del periodo del estado de cuenta | Agrupa las filas por el ciclo impreso, no por el nombre del archivo ni la etiqueta del mes |
| Fin del periodo del estado de cuenta | Cierra el periodo y respalda la verificación de continuidad |
| Titular de la cuenta | Respalda la verificación de titularidad frente a la solicitud |
| Número de cuenta (últimos 4) | Separa las cuentas sin almacenar el número completo en el archivo de trabajo |
| Fecha de la transacción | Ubica la línea en el día correcto para una tabla de saldo diario |
| Descripción | Contiene la contraparte, el tipo de comisión y el texto del propio banco |
| Importe del crédito | Separa las entradas de las salidas antes de calcular cualquier total |
| Importe del débito | Mantiene explícita la convención de signos |
| Saldo acumulado | Respalda la verificación de saldo y la tabla de saldo diario |
| Saldo inicial | Da un punto de partida a la aritmética propia del estado de cuenta |
| Saldo final | Da un punto final a la verificación de continuidad y a la verificación de saldo |
| Tipo de depósito | Una columna inferida que propone una etiqueta para cada crédito |
La columna Tipo de depósito es la que exige más cuidado. Una columna inferida le permite dar a la IA un conjunto de opciones, como Ingresos operativos, Transferencia, Producto de préstamo, Reembolso o Aportación del propietario, y asigna una etiqueta según el contenido de la transacción. Esa etiqueta es una propuesta. El analista sigue decidiendo si un Zelle de un cliente habitual es ingreso y si una transferencia de una empresa relacionada es efectivo operativo. El valor de la columna es la consistencia: cada crédito recibe una etiqueta, cada exclusión tiene un motivo, y el siguiente revisor puede ver ambas cosas.
Una columna calculada contiene la aritmética que no debería rehacerse a mano. Vale la pena configurar dos en cada archivo. Una suma las líneas de crédito dentro de cada estado de cuenta. La otra verifica la aritmética propia del estado de cuenta comparando el saldo inicial más los créditos menos los débitos con el saldo final, y arroja la diferencia cuando ambos lados no coinciden. Esa segunda columna convierte una verificación manual de sumas en una excepción a nivel de fila que usted puede filtrar.
Lo que no debe pedírsele a una columna calculada es que produzca el saldo diario promedio a partir de una lista de transacciones. El ADB necesita una tabla de saldo diario: una fila por día calendario, con el último saldo conocido arrastrado hacia adelante. Las fechas y los saldos acumulados extraídos le dan los insumos, pero la estructura de días corresponde a Excel, Google Sheets o su herramienta de análisis. Afirmar lo contrario haría que el resultado pareciera más completo de lo que es.
El procesamiento por lotes es la otra ventaja estructural. Doce estados de cuenta mensuales pueden entrar en un lote y salir como una sola tabla con un conjunto de columnas compartido, en lugar de doce archivos con doce diseños ligeramente distintos. Esa consistencia es lo que hace comparable una tendencia de seis o doce meses. Un recorrido más completo del paso de extracción cubre el formato y los detalles a nivel de página.
Los archivos se procesan de forma segura y no se almacenan.
Review Mode con verificación asistida por bbox es el último eslabón de la cadena. Pase el cursor sobre una celda extraída y la línea original se resalta en la imagen del estado de cuenta. Haga clic en una región del estado de cuenta y se selecciona la celda correspondiente. Así es como un revisor comprueba el único depósito que cambió la cifra de ingresos, o la única comisión que parece una partida NSF, sin recorrer cuarenta páginas a ojo. No le dice al revisor si la clasificación es correcta. Hace que la evidencia sea fácil de ver.
Una verificación de cinco pasos antes del memo mantiene la tabla honesta:
- Confirme que los periodos del estado de cuenta son continuos y que cada estado cuadra.
- Excluya las transferencias identificadas y los créditos no operativos, y registre el motivo de cada exclusión.
- Construya la tabla de saldo diario y calcule el ADB con la convención indicada.
- Clasifique los NSF, las partidas devueltas y la deuda recurrente, y luego escriba la regla del programa usada para cada recuento.
- Enumere los depósitos grandes y las excepciones sin resolver, e indique qué cifras no respalda el documento.
El analista es una persona. La herramienta aporta las filas de transacciones, los totales del periodo y el enlace de vuelta a la página. No aprueba, rechaza ni puntúa a un prestatario. Esa frontera no es una limitación por la que disculparse. Es lo que hace utilizable el resultado en un expediente de crédito: las cifras son rastreables y el juicio tiene un responsable con nombre.
Preguntas frecuentes
¿Cuántos meses de estados de cuenta debe revisar un analista de crédito?
Use el periodo de revisión que exija el programa de préstamo y añada más si la estacionalidad es relevante. SBA 7(a) Small Loans exige los dos meses más recientes de actividad bancaria comercial en la cuenta operativa principal para confirmar deudas, pero dos meses son un paso de confirmación, no un análisis estacional. Muchos prestamistas de flujo de caja usan de tres a seis meses, y los programas de préstamos con estados de cuenta suelen exigir doce o veinticuatro. Revise todas las cuentas que use el prestatario, no solo la más saludable.
¿Qué es un buen saldo diario promedio?
No hay una cifra universal. Depende de los depósitos mensuales, el servicio de la deuda existente, el pago propuesto y la política del prestamista. Algunos financiadores de corto plazo evalúan el ADB como porcentaje de los depósitos mensuales, pero ese porcentaje lo define su criterio de crédito, no el estado de cuenta. Reporte el ADB con su periodo y método de cálculo, y luego compárelo con las obligaciones que la cuenta debe cubrir.
¿Las transferencias entre las propias cuentas del prestatario cuentan como ingresos?
No. Son movimientos del propio dinero del prestatario. Exclúyalas y registre entre qué cuentas se movió la transferencia. La trampa es revisar una cuenta de forma aislada: la parte entrante parece un pago de un cliente hasta que la otra cuenta está en el paquete.
¿Cómo deben contarse los NSF y las comisiones por sobregiro?
Cuente eventos, no dólares de comisiones. Separe los pagos rechazados, los sobregiros pagados y los depósitos devueltos. Verifique si el banco revirtió la comisión, si la protección contra sobregiros cubrió el faltante y si varias partidas del mismo día cuentan como un solo evento según las reglas del programa. Escriba la regla junto al conteo.
¿El software de análisis de estados de cuenta puede detectar un estado de cuenta falso?
Puede verificar si la aritmética del propio estado de cuenta cuadra y si los periodos, saldos y datos de la cuenta son internamente coherentes. Eso no es una determinación de fraude. Los documentos alterados, las confirmaciones bancarias falsificadas y los problemas de identidad requieren trabajo forense y de verificación por separado. Un saldo que no cuadra es motivo para solicitar un estado de cuenta de reemplazo, no una conclusión sobre el prestatario.
¿Basta el análisis de estados de cuenta para aprobar un préstamo?
No. Es un solo insumo. La decisión también depende del historial crediticio, la garantía, los avales, el riesgo de la industria, la estructura del préstamo y la política del prestamista. El estado de cuenta puede mostrar la capacidad de pago y la liquidez; no puede mostrar qué le sucede al negocio si su cliente más grande se va o la economía cambia.
Cinco números, un juicio
Vale la pena tener los cinco números porque cada uno se puede rastrear hasta una línea y verificar con la propia aritmética del estado de cuenta. Los ingresos reales, el saldo diario promedio, los NSF y las partidas devueltas, la deuda existente y los depósitos grandes responden cada uno a una pregunta acotada. Cada uno se puede inclinar a favor del prestatario con una transferencia, una diferencia de tiempo, una comisión reembolsada o un ciclo que no coincide con el mes.
La tarea es enunciar la definición, conservar la evidencia y detenerse donde se detiene el documento. Un estado de cuenta puede mostrar que entraron $140,000 de clientes y que la cuenta solía mantener $18,000. No puede mostrar que llegarán los próximos doce pagos. Ese último paso es del analista de crédito, y ahí debe quedarse.