Bank Statement Analysis Supports
5つの数字、そこで止まる
SBA 7(a) 小口ローンを扱う貸し手は、返済能力を承認する前に、主たる事業用口座の直近2か月分の商業銀行取引を確認する必要があります。この要件は、作業全体の有用な尺度となります。明細書は口座を通じて何が動いたかを示すためのものであり、それ自体で与信判断を下すものではありません。
それでも分析は重要です。信用履歴が薄い借り手や、確定申告が1年前のままの事業者にとって、明細書はキャッシュフローの最も新しい証拠です。問題は、5つの派生した数字が5つの事実として扱われ始めたときに生じます。それぞれに定義、計算方法、そして借り手を良く見せる方法があります。本ガイドでは、これら5つの数字、それぞれが信頼できなくなるポイント、そして他の担当者が再計算する場合に必要な表を扱います。
主なポイント
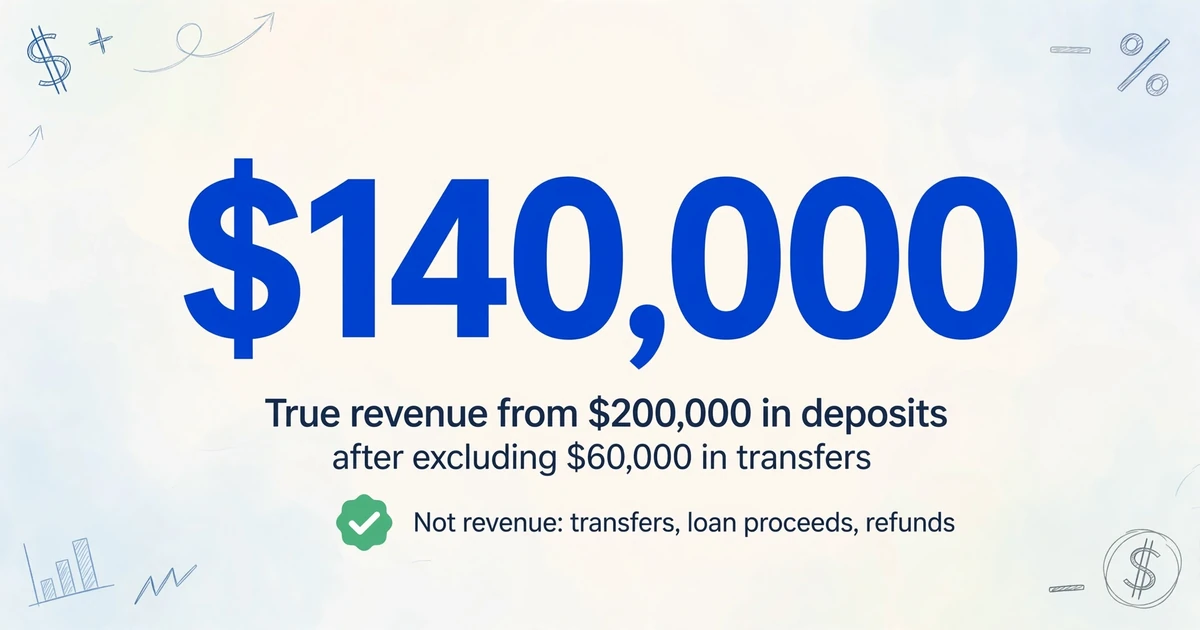
- オーナー自身の資金$60,000を入れて戻したことで、総入金額は$200,000に押し上げられましたが、真の収益は$140,000でした。
- $120,000を2日間置いたことで、30日間の平均日次残高が約$8,000押し上げられましたが、借り手の通常の流動性は変わっていません。
- 明細書が示せるのは、顧客から$140,000が入金され、通常$18,000が手元にあったということであり、次の12回の支払いが可能だということではありません。
銀行明細分析で答えられること
銀行明細分析とは、口座の取引を、キャッシュフロー・流動性・既存債務に関する少数の指標に変換するプロセスです。これは口座が何を行ったかに答えるものであり、借り手が返済するかどうかに答えるものではありません。
4つのステップを分けて考えると、作業を追いやすくなります。抽出では取引行を読み取って行データにします。分類では各行が何であるか(営業収益、自己口座間振替、ローン実行額、銀行手数料など)を判定します。分析ではそれらのラベルから5つの数値を計算します。判断では与信方針、担保、保証、業界リスク、ローン構造を適用します。機械的に近いのは最初のステップだけです。残りの3つにはルールと判断が伴います。
役割は通常この線に沿って分かれます。ローン担当者は明細を収集し、不足ページを借り手に求めます。信用アナリストは抽出・分類・計算を行います。引受担当者は結果を方針に照らして検証し、判断の責任を負います。あるステップが飛ばされると、次の役割は根拠のない数値を引き継ぐことになります。
r/CreditAnalysisのある信用アナリストは2025年、その役割を簡潔に述べています。銀行明細は「現金流動性を検証する」ために使われ、12か月分あれば季節性のある事業や厳しい案件で月次キャッシュフローモデリングを支えられるというものです。これは「明細を見れば融資すべきか分かる」という主張よりも限定的です。そして、この文書が実際に裏付けられる主張でもあります。
詳細の前に、全体像を示します。以降の記事では1行ずつ取り上げます。
| 数値 | 答える問い | 誤解を招く要因 |
|---|---|---|
| 真の収益 | 顧客からいくら入金があったか | 振替、ローン実行額、返金が売上として計上される |
| 平均日次残高 | 口座が通常保有していた現金の額 | 短期間の往復取引、または期末残高を平均と誤認する |
| NSF(非十分残高)と返戻項目 | 口座がどのくらい頻繁に不足したか | 返金された手数料、当座貸越保護、同日カウント |
| 既存債務 | 毎月すでに確定している支払い | MCAや日次ACHの支払いが一般的な借方に隠れている |
| 大口入金 | 出所の確認が必要なもの | 出所が文書化されていても営業収益でない |
5つの数値は口座を描写します。与信判断は借り手、ローン、下振れリスクを描写します。両者は同じものではありません。
指標の前に1つ実務的な注意点があります。行データは明細そのものから取得する必要があり、一部の金融機関しかカバーしない銀行フィードからでは不十分です。借り手の口座が3つの銀行にあるなら、分析には3つすべてが必要です。明細を構造化された行に変換する仕組みは引受の問いとは別の問題ですが、行データが揃わなければ引受の問いは始められません。
真の収益とは、入金から建物の外に出なかったお金を差し引いたもの
総入金額は銀行明細分析で最も使われすぎている数字です。入金はお金の移動であり、売上ではないからです。オーナーの普通預金口座からの振替と顧客からの支払いは、貸方欄では同じに見えることがあります。しかし収益であるのはそのうち一方だけです。
除外項目は珍しいものではありません。小規模事業の口座に毎月現れる、ごく普通の動きです:
- 借り手自身の口座間の振替(普通預金からのスイープや2つ目の事業用口座からの振替を含む)。
- ローン資金、MCA、信用枠の借入。
- 返金や取消(仕入先からの返金や返戻された支払いを含む)。
- オーナーによる拠出、関連当事者間の振替、資産売却による収入。
- 後に未払いで返戻された顧客の入金。
簡単な例で、その歪みの大きさがわかります。ある口座に1か月で20万ドルの入金がありました。そのうち6万ドルはオーナーの普通預金口座から入り、1週間後に6万ドルが戻りました。総入金額は20万ドルです。営業からの収益は14万ドルです。差は30%で、事業には何も変化がありません。
同じ問題は複数の口座にまたがって現れます。事業用口座からの振替は、そちらでは借方であり、普通預金口座では貸方です。分析者が事業用口座だけを確認すると、振替の入金側が顧客からの支払いのように見えます。両方の口座を確認すれば、2つの側を照合して除外できます。だからこそ、1つの口座だけを対象とした明細一式は、残高が健全に見えても完全な収益分析にはなりません。
合計だけでなく入金の件数も数えます。1か月に200件のカード決済がある事業は、合計が同じでも、単一の顧客から2件の大口支払いがある事業とは異なる与信です。件数、支払者名、頻度は収益像の一部です。1人の顧客が月の40%を支払っているのは、単なる入金ではなく集中です。
借り手が給与所得者の場合、クロスチェックは異なります。給与の入金は雇用主と支払サイクルに一致するはずで、給与明細抽出で総額と手取り額を確認できます。事業主の借り手の場合、同等の確認は2つ目の銀行明細ではなく、大口入金の背景にある請求書や顧客契約です。
借り手が管理する2つの口座間の振替は、総入金額を増やし、収益には何も加えません。
平均日次残高(ADB)はクッションを測るもので、フローではない
平均日次残高(ADB)は収益とは別の問いに答えます。資金が動いている間、口座が通常どれだけの現金を保持していたかです。月に$80,000を入金しても、入ってくるのと同じ速さで出ていけば、平均日次残高は$2,000のままです。
一般的な定義は、各日の期末残高の合計を明細期間の日数で割ったものです。取引のない日は前日の残高が繰り越され、週末と祝日もカウントされます。この最後の点で、同じ明細から2人のアナリストが異なる数字を導き出せます。営業日を使うチームが間違っているわけではありませんが、その慣例を書き留め、すべてのファイルで同じものを使う必要があります。
平均日次残高の分析は、1件の取引が最も大きな影響を与えうる場面でもあります。口座が$20,000で始まったとします。$120,000の入金が明細締め切りの2日前に着金し、2日後に出ていきます。明細上の期末残高は変わりません。30日間の平均日次残高は約$8,000高くなります。入金が30日のうち2日間そこにあったからです。借り手の通常の流動性は何も変わっていません。数字が動いたのは、資金がいつ到着したかという理由です。
期末残高は平均ではありません。それは1日のスナップショットであり、最も装飾しやすい日です。サイクル最終日に着金した入金は、他の29日が薄くても、サマリー上は口座が潤沢に見えるようにできます。クレジットメモがどの残高か明示せずに1つの残高を報告したら、読み手はそれが期末残高なのか、最低残高なのか、平均なのかを判断できません。
数字は3つの文脈とともに報告します。対象期間、暦日か営業日か、借り手が使うすべての口座を含むかどうかです。ある口座の6か月平均と別の口座の1か月平均は、どちらも「ADB」と表示されていても比較できる数字ではありません。
NSFと返戻項目:手数料ではなくイベントを数える
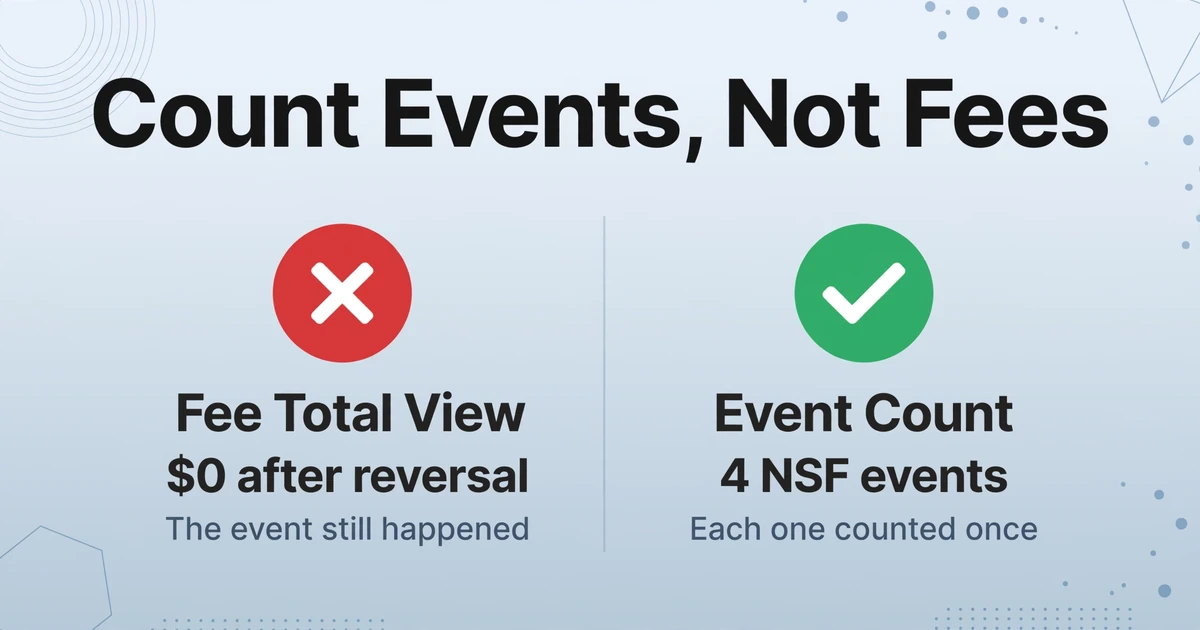
NSFと当座貸越の件数は、手数料の合計よりも有用です。手数料は返金されても、イベントは取り消せないからです。この区別は見た目だけのものではありません。口座が実際に何回ショートしたかが変わるからです。
日常的には3つのイベントが混同されます。NSF(非十分残高)項目は、銀行が支払いを拒否したものです。当座貸越は、銀行がそれでも支払った結果、口座がマイナスになり、通常は手数料が発生するものです。返戻項目は、入金が未払いで戻ってきたことを指す場合もあり、これは借り手が支払いに失敗したものとは別のイベントです。明細書ではそれぞれ異なるラベルが付けられており、カウントでも区別する必要があります。
手数料ベースのカウントが最初に狂うのは、手数料の取り消しです。銀行がNSF手数料を返金すると、通常は2行が現れます。手数料と、それを返すクレジットです。両者を相殺すると、イベントは手数料合計から消えます。それでもショートは発生していました。アナリストが手数料を合計するだけなら、その月は実際よりきれいに見えます。元の手数料行をカウントするなら、その月はカウントされますが、後の期間で同じイベントを二重にカウントしないよう、取り消しを記録する必要があります。
当座貸越保護は別の盲点を生みます。連携した普通預金口座からの振替が、当座預金口座がマイナスになる前にショートを埋めることがあり、その場合NSF手数料は現れません。唯一の痕跡は入金振替で、多くの場合同日か翌営業日に行われ、そうでなければ失敗していたはずの引き落としに紐づいています。手数料だけを見る視点では見逃します。残高推移の再構築なら捉えられますが、ショートと無関係な通常の振替も捉えてしまうため、アナリストは依然としてタイミングを読む必要があります。
カウントのルールはローン商品によって異なります。すべての手数料を数えるものもあれば、同日の複数項目を1イベントとして数えるもの、取り消された手数料を除外するもの、適格な連携口座でカバーされた当座貸越を除外するものもあります。「多すぎる」の普遍的な数値はありません。ルールはアナリストの記憶ではなく、与信ファイルのカウントの隣に置くべきです。
通常、合計よりも傾向の方が情報量が多くなります。1か月の悪い月に4件でその後ゼロというのは、1件、2件、3件と続くのとは別の話です。前者はタイミングの問題です。後者は、残高だけでは見えない形で現金が尽きかけている事業です。
返金された手数料は、それを引き起こしたショートをなかったことにはしません。
既存債務は、信用報告書に表示されない支払いであることが多い
明細書における最も高くつく盲点は、信用報告書に表示されない債務です。MCA、機器リース、ファクタリングの送金、短期ローンの返済は、なじみのあるローンの取引履歴として現れることなく、口座から定期的に引き落とされることがあります。
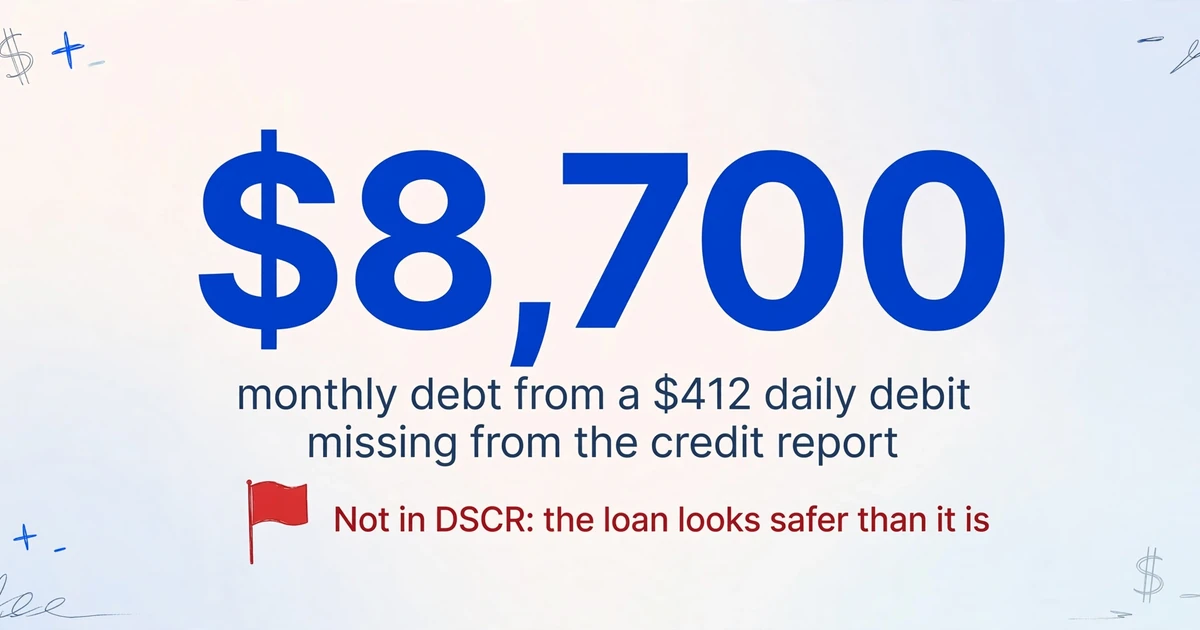
次の3点を同時に確認します。同じ受取人、固定またはほぼ固定の金額、毎日または毎週の頻度です。営業日ごとに$412の引き落としがあれば、月額約$8,700になります。その支払いが債務返済額に含まれていなければ、DSCRは誤っており、しかもローンの安全性を実際より高く見せる方向に誤っています。月次のリース料やローン返済は見つけやすいものの、それでも「ACH引き落とし」という曖昧な区分のままにせず、特定の債権者に紐付ける必要があります。
信用報告書がここで役に立たないわけではありません。取引履歴と予定返済額を示すことはできます。しかし、口座から実際に流出した現金、それが流出した日、あるいは一度も報告されなかったポジションを示すことはできません。明細書は現金を示します。だからこそ、この2つの書類は併せて読むのです。
SBA 7(a) 小口ローンの場合、SOP 50 10は、主要な事業用口座における直近2か月の商業銀行取引を確認し、すべての債務がDSCRの計算に含まれていることを確認するよう貸し手に求めています。同じセクションでは、これらのローンに最低DSCR 1.10:1を定めています。2か月の確認は確認手順であり、季節性を把握するのに2か月で十分だという意味ではありません。季節性のある事業は、最も好調な2か月だけを見れば余裕があるように見えます。
債務スケジュールは債権者ごとに作成し、それを明細書と照合します。このスケジュールは2つの問いに答えます。帳簿上にどれだけの債務があるか、そしてそれを返済するために毎月この口座からどれだけの現金が流出しているか。この2つの数値は異なることがあり、その差が現れるのが明細書です。
大口入金は収益の前にドキュメントの問いである
大口入金は、収益ラベルを付ける前に出所を確認する必要があります。出所がわかれば、その資金が借り主のものであるか、利用可能かどうかがわかります。ただし、それが継続的な営業収益であるかどうかはわかりません。
閾値はプログラムのルールで定義されます。住宅ローン案件では、Fannie Mae Selling Guideが大口入金を、ローンの月間適格収入総額の50%を超える単一の入金と定義しています。購入取引で、その資金が頭金、諸費用、または準備金に必要な場合、貸し手はそれが許容される出所から来たことを文書化しなければなりません。同ガイドはまた、給与、税金の還付、検証済み口座間の振替など、明細書に記載された出所を持つ入金には、追加の説明が不要な場合があると述べています。
この最後の文で、アナリストは時に早すぎる判断を止めてしまいます。借り主の検証済み口座間の振替は出所が明確ですが、収益ではありません。ローン資金は出所が明確ですが、収益ではありません。資産の売却は出所が明確ですが、継続的ではありません。オーナー資本は出所が明確ですが、顧客からの支払いではありません。ドキュメントの問いと収益の問いは答えが異なり、案件は前者を通過しながら後者で失敗することがあります。
月を変えるほど大きな入金には、次の3つの確認を行う価値があります。
- 残ったか? 明細書の締め日の3日前に入金され、3日後に出金された資金は、たとえ実際の顧客支払いであっても、流動性の緩衝にはなりません。
- 相手方は誰か? 関連当事者、貸し手、またはオーナーは、請求書を持つ顧客とは異なるシグナルです。
- 反復可能か? 1件の大口支払いは正当な契約であり得ます。同じ顧客が再び支払う証拠がなければ、年換算はできません。
大口入金のレビューは、明細書自体の完全性を検証するのにも適した場です。相手方のない端数のない入金、どの請求書とも一致しないクレジット、同じ期間に二度現れる入金は、収益の前提になる前に解決すべき例外です。例外は不正の証拠ではありません。数字の背後にあるドキュメントを求める理由です。
明細期間は暦月ではない
明細期間は暦月ではなく、それを無視した月次合計は確定申告書、申請書、前月の合計のいずれとも比較できません。銀行は独自のサイクルで明細を締め、多くの場合、口座開設日や固定の請求日に紐づいています。
3月4日から4月3日までの明細には4月の3日分が含まれます。分析者がファイル全体を「3月」とラベル付けすると、その3日分は3月に計上され、4月の合計は4日から始まるため、どちらの月も暦上の対応月と一致しません。誤差は1か月では小さく、毎月繰り返されます。修正は簡単です。ドキュメントのヘッダーから明細の開始日と終了日を取得し、すべての行に付与し、ファイル名ではなく印刷された期間でグループ化します。
より強力なチェックは連続性です。ある明細の期末残高は、次の明細の期初残高と1セントまで一致するはずです。一致しない場合、その間には何かが存在します。欠落した明細、欠落したページ、別の口座、または記帳されなかった取引です。ファイルは月ラベル上は完全に見えても、このテストに失敗することがあります。
明細はそれ自体の整合性も取れていなければなりません。期初残高に貸方を加え、借方を差し引いた額は期末残高と一致するはずです。一致しない場合、ページが切り捨てられているか、列が誤って読み取られているか、明細が完全なドキュメントでない可能性があります。合計が合わない数値は、回避すべきデータクリーニングの問題ではありません。代替コピーを請求する理由です。
所有権も同じゲートに属します。口座名義人名、住所、下4桁、明細期間は、申請書およびファイルの残りの部分と一致するはずです。DBA、商号、または共同口座は正当であり得ますが、その説明がファイル内になければなりません。会計チームが行を銀行照合と月末決算に使用する場合も同じ規律が適用されます。期間はフォルダ名ではなく、印刷された期間でなければなりません。
残高繰越テストは、ファイル名が存在すると示す欠落月を検出します。
ドキュメントが数値を裏付けられなくなる境界
明細が数値を裏付けていても、その数値が使われる判断までは裏付けられないことがあります。境界は、あらかじめ明示しておくと維持しやすくなります。
与信判断はできません。 明細は、担保、保証人、業界のサイクル、貸し手のリスク許容度を知りません。SBAの与信基準では、ローンは「返済を合理的に保証するほど健全」であることが求められますが、これは単一の指標のしきい値ではなく、ファイル全体に対する判断です(13 CFR 120.150)。DSCRが1.10:1で、12か月分の明細がクリーンであっても、弱い与信の中に収まっていることはあります。
不正を判定することはできません。 残高が合わない、フォントが不統一、取引相手のない入金は、例外です。それはドキュメントが改ざんされたという認定ではありません。ドキュメントフォレンジック、銀行への源泉確認、本人確認は別の作業です。計算ミスを不正の証拠として扱うのは、ミスを無視するのと同じくらい誤りです。
会計上の判断はできません。 ある振替がオーナーへの引出しなのか、関連会社間ローンなのか、収益なのかは、そのビジネスと周辺の記録によって決まります。明細は資金の動きを示します。その動きが何を意味するかは、元帳、確定申告書、借り手の説明によって決まります。だからこそ、同じ入金がレストランでは収益となり、持株会社では関連当事者間の振替になり得ます。
業界の文脈なしに分類することはできません。 常連客からのZelle支払いは、レストランではおそらく収益です。オーナーからのZelle支払いは、おそらくそうではありません。運送会社がファクタリング会社から毎週受け取る振替は、顧客の売上ではなく財務キャッシュフローです。明細の摘要だけでは、十分な文脈がほとんど含まれていません。文脈を補うのはアナリストであり、あるいはアナリストがそれを求めます。
提供されなかった口座は見えません。 健全な当座預金口座が1つあっても、それがビジネス全体ではありません。現金口座、クレジットカード、信用枠、2つ目の銀行は、流動性と債務の全体像を変え得ます。明細分析は、パッケージと同じ分だけしか完全ではありません。
ポリシーのしきい値は決められません。 普遍的な「良い」平均日次残高も、普遍的なNSF上限も、普遍的な遡及期間もありません。プログラムごとに異なります。ある与信基準を満たす数値が、別の基準では落ちることがあります。メモには、その数値をどのポリシーに対して検証したのかを記載すべきです。
明細は、口座が何をしたかを教えてくれます。借り手がこれから何をするかまでは教えてくれません。
他の担当者がすべての数値を再計算できるようにテーブルを構築する
すべての数値を再計算・追跡できるようにテーブルを構築する必要があります。そうでなければ、分析は監査証跡のない結論の集まりとなり、次のレビュー担当者は最初からやり直すことになります。
抽出ステップは分析の前に行います。Custom Column Extractionでは、必要な列名を入力すると、AIが固定テンプレートや座標ではなく意味に基づいて各値を特定します。入力した名前が出力テーブルのヘッダーになります。銀行明細ファイルの場合、実用的な列セットは次のとおりです。
| 列 | テーブルに含める理由 |
|---|---|
| 明細期間開始 | ファイル名や月ラベルではなく、印刷されたサイクルで行をグループ化する |
| 明細期間終了 | 期間を確定し、連続性チェックを支援する |
| 口座名義人 | 申請書との所有権チェックを支援する |
| 口座番号(下4桁) | 作業ファイルに全番号を保存せずに口座を区別する |
| 取引日 | 日次残高テーブルのために、その行を正しい日に配置する |
| 摘要 | 取引相手、手数料の種類、銀行自身の文言を保持する |
| 入金額 | 合計を計算する前に、入金と出金を分離する |
| 出金額 | 符号の規則を明示的に保つ |
| 残高推移 | 残高チェックと日次残高テーブルを支援する |
| 期初残高 | 明細自体の計算に出発点を与える |
| 期末残高 | 連続性チェックと残高チェックに終点を与える |
| 入金種別 | 各入金にラベルを提案する推論列 |
入金種別の列は最も注意が必要です。inferred columnでは、営業収益、振替、ローン proceeds、返金、オーナー拠出などの選択肢をAIに与え、取引内容に基づいてラベルを割り当てます。そのラベルは提案です。定期客からのZelleが収益かどうか、関連会社からの振替が営業キャッシュかどうかは、依然としてアナリストが判断します。この列の価値は一貫性にあります。すべての入金にラベルが付き、すべての除外に理由があり、次のレビュー担当者がその両方を確認できます。
computed columnは、手作業でやり直すべきでない計算を担います。すべてのファイルで設定する価値のあるものが2つあります。1つは各明細内の入金行を合計します。もう1つは、期初残高+入金-出金を期末残高と比較して明細自体の計算をチェックし、両者が一致しない場合に差額を出力します。この2番目の列により、手作業の合計チェックがフィルタリング可能な行レベルの例外に変わります。
computed columnに求めるべきでないのは、取引リストから平均日次残高(ADB)を算出することです。ADBには日次残高テーブルが必要です。つまり、暦日ごとに1行、直近の既知の残高を繰り越します。抽出された日付と残高推移が入力になりますが、日の骨格はExcel、Google Sheets、または分析ツールに属します。そうでないと主張すると、出力が実際よりも完全に見えてしまいます。
バッチ処理はもう一つの構造的な利点です。12か月分の明細を1つのバッチに入れると、12個の少しずつ異なるレイアウトのファイルではなく、共通の列セットを持つ1つのテーブルとして出力されます。この一貫性が、6か月または12か月のトレンドを比較可能にします。抽出ステップの詳細な解説では、フォーマットとページレベルの詳細を扱っています。
ファイルは安全に処理され、保存されません。
bbox支援による検証を備えたReview Modeが、この連鎖の最後のリンクです。抽出されたセルにカーソルを合わせると、明細画像上の元の行がハイライトされます。明細上の領域をクリックすると、対応するセルが選択されます。これにより、レビュー担当者は、収益数値を変えた1件の入金や、NSF項目と思われる1件の手数料を、40ページを目視でスクロールすることなく確認できます。分類が正しいかどうかを教えてくれるわけではありません。証拠を容易に見えるようにするのです。
メモ作成前の5ステップのチェックが、テーブルの正確性を保ちます。
- 明細期間が連続しており、各明細の収支が一致することを確認する。
- 名義のある振替や営業外の入金を除外し、各除外の理由を記録する。
- 日次残高テーブルを作成し、明記された方式でADBを計算する。
- NSF、返戻項目、経常的な債務を分類し、各カウントに使用したプログラムルールを記載する。
- 大口入金と未解決の例外を列挙し、文書が裏付けていない数値を明示する。
分析者は人間です。ツールは取引行、期間合計、ページへのリンクを提供します。借り手を承認、拒否、スコアリングすることはありません。この境界は、謝罪すべき制約ではありません。これこそが、出力を信用ファイルで使用可能にするものです。数値は追跡可能であり、判断には明確な責任者が存在します。
FAQ
銀行明細は何か月分を審査すべきですか?
ローン商品が求める遡及期間を使用し、季節性が重要ならさらに追加します。SBA 7(a) 小口ローンでは、主たる事業用口座の直近2か月分の事業用銀行取引で債務を確認する必要がありますが、2か月は確認ステップであり、季節性分析ではありません。多くのキャッシュフロー融資では3~6か月分を使用し、銀行明細ローン商品では12か月または24か月分を求めることがよくあります。最も健全な口座だけでなく、借り手が使用するすべての口座を確認してください。
良好な平均日次残高(ADB)とはどのくらいですか?
普遍的な数値はありません。月間入金額、既存債務の返済額、提案する返済額、貸し手の方針によって異なります。一部の短期ファンダーは、月間入金額に対する割合としてADBをスクリーニングしますが、その割合は明細ではなく与信基準によって決まります。ADBはその期間と算出方法とともに報告し、その口座が負担すべき債務と比較してください。
借り手自身の口座間の振替は収益に含まれますか?
いいえ。借り手自身の資金の移動です。除外し、どの口座間で振替が行われたかを記録してください。落とし穴は、1つの口座を単独で確認することです。入金側は顧客からの支払いに見えますが、もう一方の口座がパッケージに含まれていればそうではないとわかります。
NSF(非十分残高)と当座貸越手数料はどのように数えるべきですか?
手数料の金額ではなく、発生件数を数えます。支払拒否、支払済みの当座貸越、返戻された入金を分けてください。銀行が手数料を返金したか、当座貸越保護が不足額を補ったか、同日の複数項目が商品の規則で1件と数えられるかを確認します。件数の横にその規則を記載してください。
銀行明細分析ソフトウェアは偽の明細を検出できますか?
明細自体の計算が合っているか、期間・残高・口座情報が内部的に整合しているかを確認できます。それは不正の判定ではありません。改ざんされた書類、偽造された銀行確認書、本人確認の問題には、別途フォレンジックおよび検証作業が必要です。残高が合わない場合は、借り手についての結論ではなく、代替の明細を請求する理由となります。
銀行明細分析だけでローンを承認できますか?
いいえ。それは判断材料の一つにすぎません。決定は信用履歴、担保、保証、業界リスク、ローン構造、そして貸し手の方針にも左右されます。明細からは返済能力と流動性を示せますが、最大の顧客が離れた場合や景気が悪化した場合に事業がどうなるかまでは示せません。
5つの数字、1つの判断
5つの数字に価値があるのは、それぞれが明細の行にたどれて、明細自体の計算と照合できるからです。真の収益、平均日次残高、NSF(非十分残高)と返戻項目、既存債務、大口入金は、それぞれ狭い問いに答えます。そしてそれぞれが、振替、タイミングのずれ、返金された手数料、あるいは月と合わないサイクルによって、借り手に有利な方向へ動かされ得ます。
やるべきことは、定義を明示し、根拠を保持し、ドキュメントが示すところで止めることです。明細は、顧客から$140,000が入金されたこと、口座に通常$18,000があったことを示せます。しかし、次の12回の支払いが入ることは示せません。その最後の一歩は引受担当者の役割であり、そこにとどめるべきです。