A análise de extratos bancários sustenta
cinco números, e para por aí
Credores que concedem SBA 7(a) Small Loans devem revisar os dois meses mais recentes da atividade bancária comercial na conta operacional principal antes de aprovarem a capacidade de pagamento. Esse requisito é uma escala útil para todo o exercício. O extrato serve para mostrar o que passou pela conta, não para produzir uma decisão de crédito por si só.
A análise ainda importa. Para um tomador com histórico escasso ou um negócio cuja declaração de imposto está um ano desatualizada, o extrato é a evidência mais recente de fluxo de caixa. O problema começa quando cinco números derivados são tratados como cinco fatos. Cada um tem uma definição, um cálculo e uma forma de favorecer o tomador. Este guia aborda esses cinco números, o ponto em que cada um deixa de ser confiável e a tabela de que você precisa se outra pessoa for recalcular tudo.
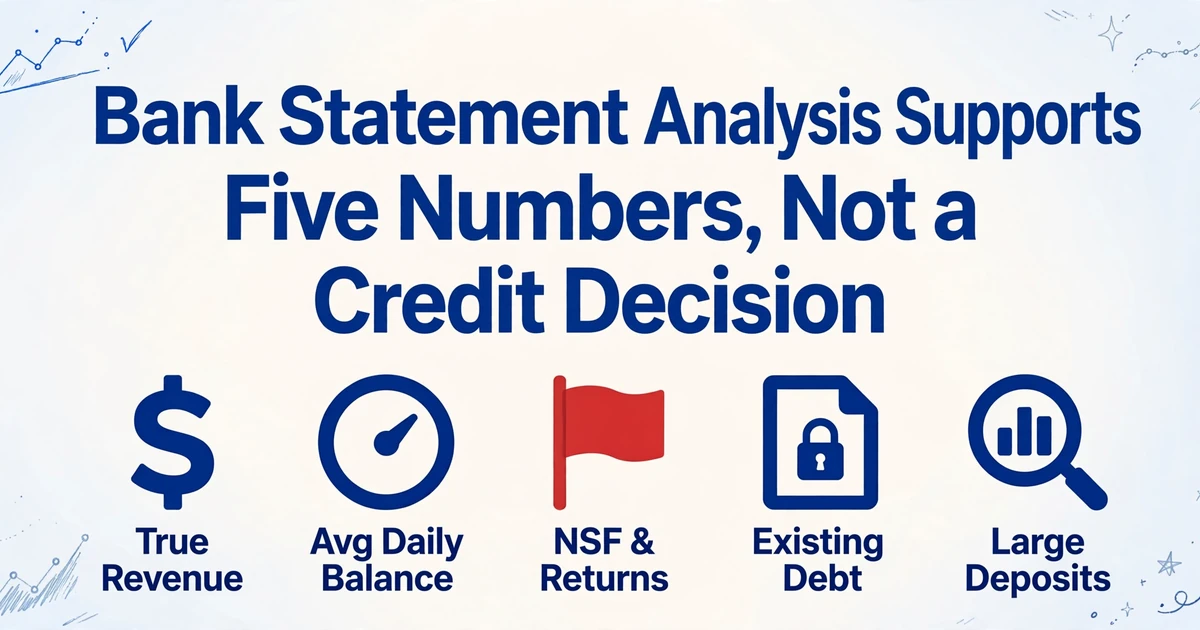
Principais conclusões
- $60,000 do próprio dinheiro do proprietário, movimentados e retirados, elevaram os depósitos brutos a $200,000, enquanto a receita real era de $140,000.
- $120,000 parados por dois dias elevaram um saldo médio diário de 30 dias em cerca de $8,000 sem alterar a liquidez comum do tomador.
- O extrato pode mostrar que $140,000 chegaram de clientes e que $18,000 costumavam estar disponíveis, mas não que os próximos doze pagamentos chegarão.
O que a análise de extratos bancários pode responder
A análise de extratos bancários é o processo de transformar as transações de uma conta em um pequeno conjunto de medidas de fluxo de caixa, liquidez e obrigações existentes. Ela responde a perguntas sobre o que a conta fez. Não responde se o tomador vai pagar.
O trabalho fica mais fácil de acompanhar quando as quatro etapas são mantidas separadas. A extração lê as linhas de transação e as transforma em linhas de dados. A classificação decide o que cada linha é, por exemplo receita operacional, uma transferência entre contas próprias, um adiantamento de empréstimo ou uma tarifa bancária. A análise calcula os cinco números a partir desses rótulos. A decisão aplica a política de crédito, a garantia, as fianças, o risco do setor e a estrutura do empréstimo. Só a primeira etapa é quase mecânica. As outras três envolvem regras e julgamento.
As funções normalmente se dividem nessa linha. O oficial de crédito coleta os extratos e pede ao tomador as páginas que faltam. O analista de crédito extrai, classifica e calcula. O subscritor testa o resultado contra a política e é o responsável pela decisão. Quando uma etapa é pulada, a função seguinte herda um número sem evidência por trás.
Um analista de crédito no r/CreditAnalysis resumiu a função claramente em 2025: os extratos bancários são usados para "validar a liquidez em dinheiro", e doze meses deles podem sustentar a modelagem de fluxo de caixa mensal de um negócio sazonal ou de uma operação apertada. Essa é uma afirmação mais restrita do que "os extratos dizem se você deve emprestar". Também é a afirmação que o documento realmente sustenta.
Antes do detalhe, aqui está o conjunto completo. O restante do artigo aborda uma linha por vez.
| Número | Pergunta que responde | Como engana |
|---|---|---|
| Receita real | Quanto entrou dos clientes | Transferências, recursos de empréstimo e reembolsos contados como vendas |
| Saldo médio diário | Quanto em dinheiro a conta costumava manter | Uma ida e volta curta, ou um saldo final confundido com a média |
| NSF e itens devolvidos | Com que frequência a conta ficou sem saldo | Tarifas reembolsadas, proteção contra cheque especial e contagem no mesmo dia |
| Dívida existente | O que já está comprometido por mês | Pagamentos de MCA e ACH diários escondidos em débitos genéricos |
| Depósitos de grande valor | O que precisa de comprovação de origem | Uma origem documentada que não é receita operacional |
Os cinco números descrevem a conta. A decisão de crédito descreve o tomador, o empréstimo e o risco de perda. Não são o mesmo objeto.
Uma observação prática antes das métricas. As linhas precisam vir do próprio extrato, não de um feed bancário que cobre apenas algumas instituições. Se as contas do tomador estão em três bancos, a análise precisa dos três. A mecânica de transformar extratos em linhas estruturadas é um problema separado da questão de subscrição, mas a questão de subscrição não pode começar até que as linhas estejam completas.
Receita real é depósitos menos o dinheiro que nunca saiu do lugar
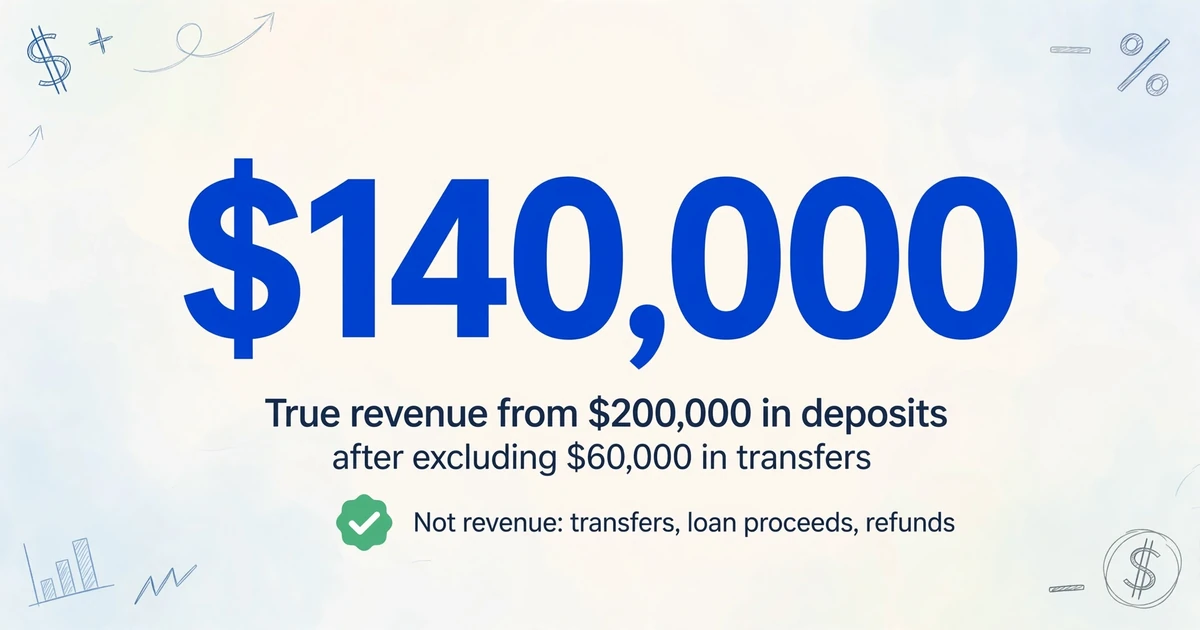
Os depósitos brutos são o número mais usado em excesso na análise de extratos bancários, porque um depósito é uma movimentação de dinheiro, não uma venda. Uma transferência da conta poupança do proprietário e um pagamento de cliente podem parecer idênticos na coluna de crédito. Apenas um deles é receita.
As exclusões não são exóticas. São as movimentações comuns que aparecem em uma conta de pequena empresa todos os meses:
- Transferências entre as próprias contas do tomador, incluindo uma varredura da poupança ou de uma segunda conta operacional.
- Recursos de empréstimos, adiantamentos de capital de comerciantes (MCA) e saques em uma linha de crédito.
- Reembolsos e estornos, incluindo um reembolso de fornecedor ou um pagamento devolvido retornando.
- Contribuições do proprietário, transferências entre partes relacionadas e recursos da venda de um ativo.
- Depósitos de clientes que foram posteriormente devolvidos sem pagamento.
Um exemplo simples mostra o tamanho da distorção. Uma conta recebe $200.000 em depósitos em um mês. Desse total, $60.000 vieram da conta poupança do proprietário e $60.000 retornaram uma semana depois. Os depósitos brutos são $200.000. A receita de operações é $140.000. A diferença é de 30%, e nada sobre o negócio mudou.
O mesmo problema aparece entre contas. Uma transferência para fora da conta operacional é um débito lá e um crédito na conta poupança. Se o analista revisar apenas a conta operacional, a perna de entrada da transferência parece um pagamento de cliente. Se o analista revisar ambas as contas, as duas pernas podem ser conciliadas e removidas. É por isso que um pacote de extratos que cobre uma conta não é uma análise de receita completa, mesmo quando os saldos parecem saudáveis.
Conte os depósitos, assim como o total. Um negócio com 200 liquidações de cartão em um mês é um crédito diferente de um com dois grandes pagamentos de um único cliente, mesmo quando os totais coincidem. A contagem, os nomes dos pagadores e a cadência fazem parte do quadro de receita. Um único cliente pagando 40% do mês é uma concentração, não apenas um depósito.
Quando o tomador é assalariado, a verificação cruzada é diferente. Os créditos de folha de pagamento devem coincidir com o empregador e o ciclo de pagamento, e uma extração de holerite pode confirmar os valores brutos e líquidos. Para um tomador empresarial, a verificação equivalente é a fatura ou o contrato do cliente por trás de um depósito de grande valor, não um segundo extrato bancário.
Uma transferência entre duas contas que o tomador controla aumenta os depósitos brutos e nada acrescenta à receita.
O saldo médio diário mede a folga, não o fluxo
O saldo médio diário responde a uma pergunta diferente da receita: quanto dinheiro a conta costumava manter enquanto o dinheiro circulava? Uma empresa pode depositar $80.000 por mês e ainda assim ter um saldo médio diário de $2.000 se o dinheiro sair tão rápido quanto entra.
A definição comum é a soma do saldo final de cada dia dividida pelo número de dias do período do extrato. Os dias sem transações carregam o saldo do dia anterior, e fins de semana e feriados contam. Esse último detalhe é onde dois analistas podem chegar a dois números diferentes a partir do mesmo extrato. Uma equipe que usa dias úteis em vez de dias corridos não está errada, mas precisa registrar a convenção e usá-la em todos os arquivos.
A análise do saldo médio diário também é onde uma única transação pode causar o maior dano. Suponha que uma conta abra com $20.000. Um depósito de $120.000 cai dois dias antes do fechamento do extrato e sai dois dias depois. O saldo final no extrato não muda. O saldo médio diário em um período de 30 dias fica cerca de $8.000 maior, porque o depósito permaneceu ali por dois dos trinta dias. Nada na liquidez comum do tomador mudou. O número mudou por causa de quando o dinheiro chegou.
Um saldo final não é uma média. É o retrato de um dia, e é o dia mais fácil de maquiar. Um depósito que cai no último dia do ciclo pode fazer a conta parecer cheia no resumo enquanto os outros 29 dias estavam vazios. Se um parecer de crédito informa um saldo sem dizer qual, o leitor não consegue saber se é o saldo final, o mínimo ou a média.
Informe o número com três elementos de contexto: o período que ele cobre, se usa dias corridos ou úteis e se inclui todas as contas que o tomador usa. Uma média de seis meses em uma conta e uma média de um mês em outra não são valores comparáveis, mesmo quando ambos são rotulados como "ADB".
NSF e Itens Devolvidos: Conte Eventos, Não Tarifas
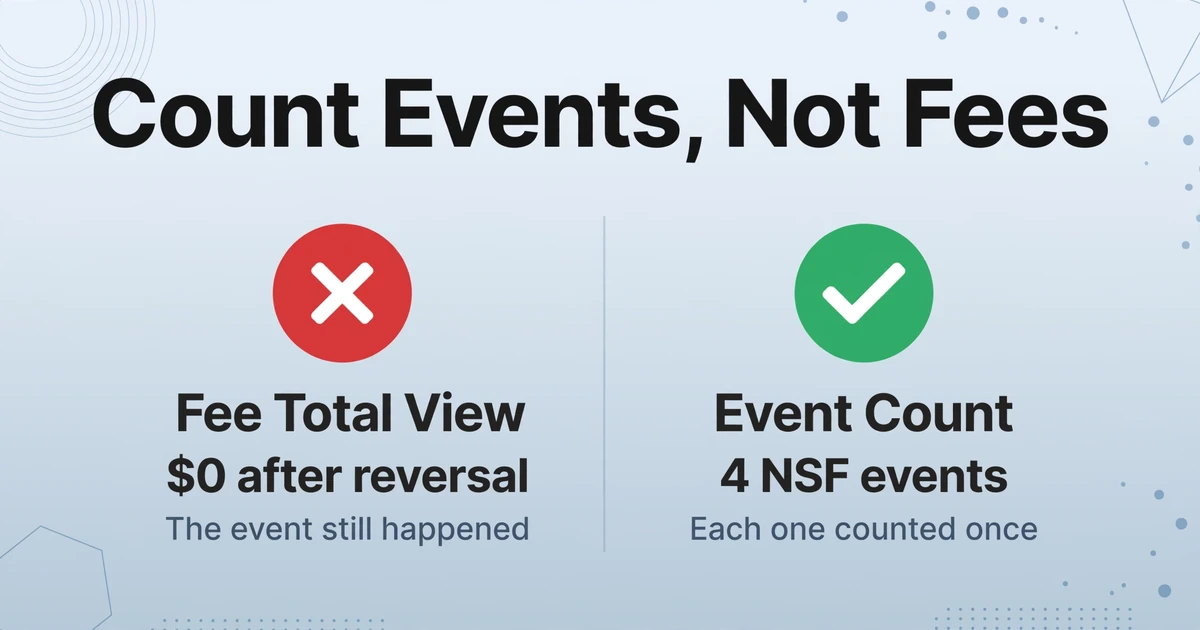
As contagens de NSF e de cheque especial são mais úteis do que os totais de tarifas porque uma tarifa pode ser reembolsada e o evento não. A distinção não é cosmética. Ela muda quantas vezes a conta realmente ficou sem saldo.
Três eventos são misturados no uso casual. Um item por fundos insuficientes é um pagamento que o banco recusou. Um cheque especial é um pagamento que o banco pagou mesmo assim, deixando a conta negativa e geralmente cobrando uma tarifa. Um item devolvido também pode significar um depósito que voltou sem pagamento, o que é um evento diferente de um pagamento que o tomador deixou de fazer. O extrato os rotula de forma diferente, e a contagem deve mantê-los separados.
Os estornos de tarifas são o primeiro ponto em que uma contagem baseada em tarifas dá errado. Quando um banco reembolsa uma cobrança de NSF, geralmente aparecem duas linhas: a tarifa e o crédito que a devolve. Compense as duas e o evento desaparece de um total de tarifas. A falta de saldo ainda aconteceu. Se o analista apenas soma as tarifas, o mês parece mais limpo do que foi. Se o analista conta a linha da tarifa original, o mês é contado, mas o estorno precisa ser registrado para que o mesmo evento não seja contado duas vezes em um período posterior.
A proteção contra cheque especial cria um ponto cego diferente. Uma transferência de uma conta poupança vinculada pode cobrir a falta de saldo antes que a conta corrente fique negativa, então nenhuma tarifa de NSF aparece. O único vestígio é uma transferência recebida, muitas vezes no mesmo dia ou no próximo dia útil, vinculada a um débito que de outra forma teria falhado. Uma visão apenas de tarifas não a percebe. Uma reconstrução do saldo acumulado a captura, mas também captura transferências comuns que nada têm a ver com uma falta de saldo, então o analista ainda precisa ler o momento.
As regras de contagem variam conforme o programa de empréstimo. Alguns contam cada tarifa; alguns contam vários itens no mesmo dia como um único evento; alguns excluem tarifas estornadas; alguns excluem cheques especiais cobertos por uma conta vinculada qualificada. Não há um número universal para "demais". A regra pertence ao lado da contagem no arquivo de crédito, não na memória do analista.
A tendência geralmente é mais informativa do que o total. Quatro eventos em um mês ruim e nenhum desde então é uma história diferente de um, depois dois, depois três. O primeiro é um problema de momento. O segundo é um negócio ficando sem caixa de uma forma que o saldo sozinho não mostra.
Uma tarifa reembolsada não desfaz a falta de saldo que a causou.
A dívida existente costuma ser a parcela que o relatório de crédito não mostra
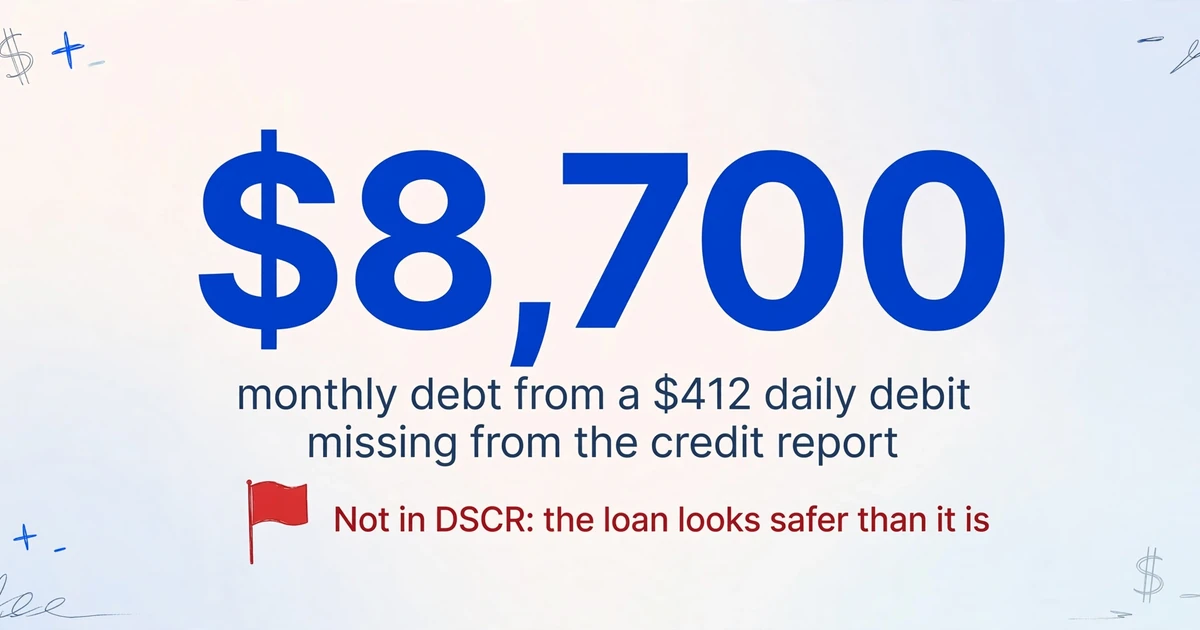
O ponto cego mais caro em um extrato é uma dívida que o relatório de crédito não mostra. Adiantamentos de capital de giro (MCA), arrendamentos de equipamentos, remessas de factoring e pagamentos de empréstimos de curto prazo podem todos sair da conta em um cronograma fixo sem aparecer como uma operação de crédito conhecida.
Procure três coisas juntas: o mesmo beneficiário, um valor fixo ou quase fixo e uma cadência diária ou semanal. Um débito de $412 a cada dia útil equivale a cerca de $8.700 por mês. Se esse pagamento não estiver no valor do serviço da dívida, o índice de cobertura do serviço da dívida está errado, e está errado na direção que faz o empréstimo parecer mais seguro do que é. Pagamentos mensais de arrendamento e empréstimo são mais fáceis de identificar, mas ainda precisam ser vinculados a um credor nomeado, em vez de ficarem em uma categoria genérica de "débito ACH".
O relatório de crédito não é inútil aqui. Ele pode mostrar uma operação de crédito e uma parcela programada. O que ele não pode mostrar é o dinheiro que de fato saiu da conta, o dia em que saiu ou uma posição que nunca foi reportada. O extrato mostra o dinheiro. É por isso que os dois documentos são lidos em conjunto.
Para SBA 7(a) Small Loans, o SOP 50 10 exige que o credor analise os dois meses mais recentes de atividade bancária comercial na conta operacional principal e confirme que todas as dívidas foram incluídas no cálculo do índice de cobertura do serviço da dívida. A mesma seção define um DSCR mínimo de 1,10:1 para esses empréstimos. A análise de dois meses é uma etapa de confirmação, não uma afirmação de que dois meses bastam para ver a sazonalidade. Um negócio sazonal pode parecer confortável nos seus dois melhores meses.
Monte o cronograma de dívidas credor por credor e depois concilie-o com o extrato. O cronograma responde a duas perguntas: quanta dívida há nos registros e quanto dinheiro sai desta conta todos os meses para servi-la. Esses dois números podem divergir, e o extrato é o lugar onde a diferença aparece.
Um depósito de grande valor é uma questão documental antes de ser uma questão de receita
Um depósito de grande valor precisa de uma origem antes de precisar de um rótulo de receita. A origem informa se o dinheiro pertence ao tomador e se está disponível. Não informa se o dinheiro é receita operacional recorrente.
As regras do programa definem o limite. Em um processo de hipoteca, o Fannie Mae Selling Guide define um depósito de grande valor como um único depósito que excede 50% da renda qualificável mensal total do empréstimo. Em uma transação de compra, se o dinheiro for necessário para a entrada, os custos de fechamento ou as reservas, o credor precisa documentar que veio de uma origem aceitável. O guia também afirma que um depósito cuja origem está impressa no extrato, como folha de pagamento, restituição de imposto ou transferência entre contas verificadas, pode não precisar de explicação adicional.
É nessa última frase que os analistas às vezes param cedo demais. Uma transferência entre as contas verificadas do tomador tem origem identificada, mas não é receita. Os recursos do empréstimo têm origem identificada, mas não são receita. A venda de um ativo tem origem identificada, mas não é recorrente. O capital do proprietário tem origem identificada, mas não é um pagamento de cliente. A questão documental e a questão de receita têm respostas diferentes, e um processo pode passar na primeira e falhar na segunda.
Vale fazer três verificações em qualquer depósito grande o suficiente para mudar o mês:
- Ele permaneceu? Um depósito que chegou três dias antes do fechamento do extrato e saiu três dias depois não é uma reserva de liquidez, mesmo que seja um pagamento real de cliente.
- Quem é a contraparte? Uma parte relacionada, um credor ou um proprietário é um sinal diferente de um cliente com uma fatura.
- É repetível? Um único pagamento grande pode ser um contrato legítimo. Não pode ser anualizado sem evidência de que o mesmo cliente pagará novamente.
A revisão de depósitos de grande valor também é um bom momento para testar a integridade do próprio extrato. Um depósito em valor redondo sem contraparte, um crédito que não corresponde a nenhuma fatura ou um depósito que aparece duas vezes no mesmo período é uma exceção a resolver antes que se torne uma premissa de receita. A exceção não é prova de fraude. É um motivo para pedir o documento por trás do número.
Um Período de Extrato Não É um Mês Calendário
Um período de extrato não é um mês calendário, e um total mensal que ignora isso não é comparável à declaração de imposto, à solicitação ou ao total do mês anterior. Os bancos fecham os extratos no próprio ciclo, muitas vezes vinculado ao dia de abertura da conta ou a uma data de faturamento fixa.
Um extrato que vai do dia 4 de março ao dia 3 de abril contém três dias de abril. Se o analista rotular o arquivo inteiro como "março", esses três dias são contados em março e o total de abril começa no dia 4, de modo que nenhum dos meses corresponde ao seu equivalente calendário. O erro é pequeno em um único mês e se repete em todos os meses. A correção é simples: capture a data de início e a data de fim do extrato no cabeçalho do documento, coloque-as em cada linha e agrupe pelo período impresso, não pelo nome do arquivo.
A continuidade é a verificação mais forte. O saldo final de um extrato deve ser igual ao saldo inicial do próximo, até o centavo. Se não for, algo está entre eles: um extrato ausente, uma página ausente, uma conta diferente ou uma transação que não foi lançada. Um arquivo pode parecer completo pelo rótulo do mês e ainda assim falhar nesse teste.
O extrato também precisa fechar por conta própria. Saldo inicial mais créditos menos débitos deve ser igual ao saldo final. Se não for, a página pode estar truncada, uma coluna pode ter sido lida incorretamente ou o extrato pode não ser um documento completo. Um número que não fecha não é um problema de limpeza de dados a contornar. É um motivo para solicitar uma cópia substituta.
A titularidade pertence ao mesmo critério. O nome do titular da conta, o endereço, os quatro últimos dígitos e o período do extrato devem corresponder à solicitação e ao restante do arquivo. Um DBA, um nome fantasia ou uma conta conjunta podem ser legítimos, mas a explicação precisa estar no arquivo. A mesma disciplina se aplica quando as equipes de contabilidade usam as linhas para conciliação bancária e fechamento de fim de mês: o período precisa ser o período impresso, não o nome da pasta.
O teste de transporte de saldo detecta um mês ausente que o nome do arquivo diz estar presente.
Onde o Documento Deixa de Sustentar o Número
O extrato pode sustentar um número e ainda assim não sustentar a decisão para a qual esse número é usado. O limite é mais fácil de manter quando é declarado com antecedência.
Ele não pode tomar a decisão de crédito. O extrato não conhece a garantia, o fiador, o ciclo do setor ou o apetite de risco do credor. Os critérios de crédito do SBA exigem que o empréstimo seja "so sound as to reasonably assure repayment", o que é um julgamento sobre todo o processo, não um limite em uma única métrica (13 CFR 120.150). Um DSCR de 1,10:1 e um extrato limpo de doze meses ainda podem estar dentro de um crédito fraco.
Ele não pode determinar fraude. Um saldo que não fecha, uma fonte inconsistente ou um depósito sem contraparte é uma exceção. Não é uma constatação de que o documento foi alterado. A perícia documental, a verificação da fonte junto ao banco e as checagens de identidade são trabalhos separados. Tratar um erro aritmético como prova de fraude é tão errado quanto ignorar o erro.
Ele não pode fazer um julgamento contábil. Se uma transferência é uma retirada do proprietário, um empréstimo entre empresas ou receita depende do negócio e dos registros ao redor. O extrato mostra a movimentação. O razão, a declaração de imposto e a explicação do tomador decidem o que a movimentação significa. É por isso que o mesmo depósito pode ser receita para um restaurante e uma transferência entre partes relacionadas para uma holding.
Ele não pode classificar sem contexto do setor. Um pagamento por Zelle de um cliente regular provavelmente é receita para um restaurante. Um pagamento por Zelle do proprietário provavelmente não é. A transferência semanal de uma empresa de transporte vinda de uma empresa de factoring é um fluxo de caixa de financiamento, não uma venda a cliente. A descrição no extrato raramente carrega contexto suficiente por si só. O analista fornece o contexto, ou o solicita.
Ele não pode ver as contas que não foram fornecidas. Uma conta operacional saudável não é o negócio inteiro. Contas de caixa, cartões de crédito, linhas de crédito e um segundo banco podem mudar o quadro de liquidez e dívida. A análise do extrato é tão completa quanto o pacote.
Ele não pode resolver um limite de política. Não existe um saldo médio diário "bom" universal, nem um limite universal de NSF, nem um lookback universal. Os programas diferem. Um número que atende a um critério de crédito pode falhar em outro. O memorando deve dizer contra qual política o número foi testado.
Um extrato pode dizer o que a conta fez. Ele não pode dizer o que o tomador fará.
Monte a Tabela para que Outra Pessoa Possa Recalcular Cada Número
A tabela precisa ser montada de forma que cada número acima possa ser recalculado e rastreado. Caso contrário, a análise é um conjunto de conclusões sem trilha de auditoria, e o próximo revisor terá que começar de novo.
A etapa de extração vem antes da análise. Custom Column Extraction significa que você digita os nomes das colunas que deseja, e a IA localiza cada valor pelo significado, e não por um modelo fixo ou coordenada. Os nomes que você digita se tornam os cabeçalhos da tabela de saída. Para um arquivo de extrato bancário, um conjunto de colunas viável é assim:
| Coluna | Por que ela pertence à tabela |
|---|---|
| Início do Período do Extrato | Agrupa as linhas pelo ciclo impresso, não pelo nome do arquivo ou pelo rótulo do mês |
| Fim do Período do Extrato | Encerra o período e sustenta a verificação de continuidade |
| Titular da Conta | Sustenta a verificação de titularidade em relação à solicitação |
| Número da Conta (últimos 4) | Separa as contas sem armazenar o número completo no arquivo de trabalho |
| Data da Transação | Coloca a linha no dia correto para uma tabela de saldo diário |
| Descrição | Carrega a contraparte, o tipo de tarifa e o texto do próprio banco |
| Valor do Crédito | Separa as entradas das saídas antes de qualquer total ser calculado |
| Valor do Débito | Mantém a convenção de sinal explícita |
| Saldo Acumulado | Sustenta a verificação de saldo e a tabela de saldo diário |
| Saldo Inicial | Dá à matemática do próprio extrato um ponto de partida |
| Saldo Final | Dá à verificação de continuidade e à verificação de saldo um ponto final |
| Tipo de Depósito | Uma coluna inferida que propõe um rótulo para cada crédito |
A coluna Tipo de Depósito é a que exige mais cuidado. Uma coluna inferida permite que você dê à IA um conjunto de opções, como Receita operacional, Transferência, Recursos de empréstimo, Reembolso ou Aporte do proprietário, e ela atribui um rótulo com base no conteúdo da transação. Esse rótulo é uma proposta. O analista ainda decide se um Zelle de um cliente recorrente é receita e se uma transferência de uma empresa relacionada é caixa operacional. O valor da coluna é a consistência: cada crédito recebe um rótulo, cada exclusão tem um motivo, e o próximo revisor consegue ver os dois.
Uma coluna calculada carrega a aritmética que não deve ser refeita à mão. Vale a pena configurar duas em cada arquivo. Uma soma as linhas de crédito dentro de cada extrato. A outra confere a matemática do próprio extrato comparando o saldo inicial mais os créditos menos os débitos com o saldo final, e exibe a diferença quando os dois lados não batem. Essa segunda coluna transforma uma conferência manual de soma em uma exceção no nível da linha que você pode filtrar.
O que não se deve pedir a uma coluna calculada é que produza o saldo médio diário a partir de uma lista de transações. O ADB precisa de uma tabela de saldo diário: uma linha por dia do calendário, com o último saldo conhecido transportado adiante. As datas extraídas e os saldos acumulados fornecem as entradas, mas a estrutura de dias pertence ao Excel, ao Google Sheets ou à sua ferramenta de análise. Afirmar o contrário faria a saída parecer mais completa do que é.
O processamento em lote é a outra vantagem estrutural. Doze extratos mensais podem entrar em um lote e sair como uma única tabela com um conjunto de colunas compartilhado, em vez de doze arquivos com doze layouts ligeiramente diferentes. Essa consistência é o que torna comparável uma tendência de seis ou doze meses. Um passo a passo mais completo da etapa de extração cobre o formato e os detalhes em nível de página.
Os arquivos são processados com segurança e não são armazenados.
O Review Mode com verificação assistida por bbox é o último elo da cadeia. Passe o mouse sobre uma célula extraída e a linha original é destacada na imagem do extrato. Clique em uma região do extrato e a célula correspondente é selecionada. É assim que um revisor verifica aquele depósito que alterou o número da receita, ou aquela tarifa que parece um item NSF, sem rolar quarenta páginas a olho nu. Ele não diz ao revisor se a classificação está correta. Ele torna a evidência fácil de ver.
Uma verificação em cinco etapas antes do memorando mantém a tabela honesta:
- Confirme que os períodos do extrato são contínuos e que cada extrato fecha.
- Exclua transferências nomeadas e créditos não operacionais, e registre o motivo de cada exclusão.
- Monte a tabela de saldo diário e calcule o ADB com a convenção declarada.
- Classifique NSF, itens devolvidos e dívida recorrente, depois escreva a regra do programa usada para cada contagem.
- Liste os depósitos de grande valor e as exceções não resolvidas, e indique quais números o documento não sustenta.
O analisador é uma pessoa. A ferramenta fornece as linhas de transação, os totais do período e o link de volta para a página. Ela não aprova, recusa nem pontua um tomador. Essa fronteira não é uma limitação pela qual se desculpar. É o que torna o resultado utilizável em um arquivo de crédito: os números são rastreáveis, e o julgamento tem um responsável nomeado.
Perguntas frequentes
Quantos meses de extratos bancários um analista de crédito deve revisar?
Use o período retroativo exigido pelo programa de crédito e acrescente mais se a sazonalidade for relevante. O SBA 7(a) Small Loans exige os dois meses mais recentes de movimentação bancária comercial na conta operacional principal para confirmar dívidas, mas dois meses são uma etapa de confirmação, não uma análise sazonal. Muitos credores de fluxo de caixa usam de três a seis meses, e programas de crédito com base em extratos bancários costumam exigir doze ou vinte e quatro. Revise todas as contas que o tomador usa, não apenas a mais saudável.
O que é um bom saldo médio diário?
Não existe um número universal. Ele depende dos depósitos mensais, do serviço da dívida existente, do pagamento proposto e da política do credor. Alguns financiadores de curto prazo avaliam o ADB como percentual dos depósitos mensais, mas o percentual é definido pelo critério de crédito deles, não pelo extrato. Informe o ADB com seu período e método de cálculo, e depois compare-o com as obrigações que a conta precisa suportar.
Transferências entre as próprias contas do tomador contam como receita?
Não. São movimentações do próprio dinheiro do tomador. Exclua-as e registre entre quais contas a transferência ocorreu. A armadilha é revisar uma conta isoladamente: a perna de entrada parece um pagamento de cliente até que a outra conta esteja no pacote.
Como as taxas de NSF e de cheque especial devem ser contabilizadas?
Conte eventos, não valores de taxas. Separe pagamentos recusados, cheques especiais pagos e depósitos devolvidos. Verifique se o banco estornou a taxa, se a proteção contra cheque especial cobriu a insuficiência e se vários itens no mesmo dia contam como um único evento pelas regras do programa. Escreva a regra ao lado da contagem.
Um software de análise de extratos bancários consegue detectar um extrato falso?
Ele consegue verificar se a aritmética do próprio extrato fecha e se os períodos, saldos e dados da conta são internamente consistentes. Isso não é uma determinação de fraude. Documentos alterados, confirmações bancárias falsificadas e questões de identidade exigem trabalho forense e de verificação separados. Um saldo que não fecha é motivo para solicitar um extrato substituto, não uma conclusão sobre o tomador.
A análise de extratos bancários é suficiente para aprovar um empréstimo?
Não. É apenas um insumo. A decisão também depende do histórico de crédito, garantias, avais, risco do setor, estrutura do empréstimo e da política do credor. O extrato pode mostrar capacidade de pagamento e liquidez; não pode mostrar o que acontece com o negócio se seu maior cliente sair ou a economia virar.
Cinco Números, Um Julgamento
Os cinco números valem a pena porque cada um pode ser rastreado até uma linha e conferido com a própria matemática do extrato. Receita real, saldo médio diário, NSF e itens devolvidos, dívida existente e depósitos de grande valor respondem, cada um, a uma pergunta específica. Cada um pode ser empurrado a favor do tomador por uma transferência, uma diferença de data, uma tarifa estornada ou um ciclo que não se alinha com o mês.
O trabalho é declarar a definição, manter a evidência e parar onde o documento para. Um extrato pode mostrar que $140,000 entraram de clientes e que a conta normalmente mantinha $18,000. Não pode mostrar que os próximos doze pagamentos chegarão. Esse último passo é do subscritor, e deve ficar lá.