Lorsqu'un dépôt direct atterrit sur le mauvais compte,
la preuve décide qui corrige le problème
Un dépôt direct qui atterrit sur le mauvais compte ressemble à une défaillance de la paie de l'extérieur. L'employé n'a pas été payé, le loyer est dû, et le premier appel va à celui qui gère la paie. La question la plus utile n'est pas de savoir qui blâmer. C'est de savoir quel enregistrement existe de la manière dont ce numéro de compte est entré dans le système. Une enquête d'Ernst & Young a estimé la part des paies américaines contenant une erreur à une sur cinq, avec des erreurs de dépôt direct atteignant 159 pour 1 000 employés par an et un coût de correction d'environ 45 000 $ pour 1 000 employés. La majeure partie de ce coût est la reconstruction : des heures passées à comprendre ce qui s'est passé, souvent sans un seul document montrant qui a soumis quoi.
Points clés
- La paie reçoit le premier appel de blame lorsqu'un dépôt atterrit sur le mauvais compte, même si le numéro a été saisi plus tôt dans la chaîne.
- Une pré-note ressemble à une protection, mais elle prouve seulement que le compte existe, jamais qu'il appartient à l'employé.
- Capturez le chèque annulé ou la lettre bancaire soumis, et le prochain litige devient une recherche de document au lieu d'un test de mémoire.
Un mauvais numéro de compte est un problème de registres avant d'être un problème de bienveillance
L'instinct lorsqu'un chèque disparaît est de corriger rapidement et d'absorber le coût, mais l'argent est souvent déjà parti avant que quiconque ne s'en aperçoive. Selon les règles opérationnelles NACHA, une entrée ACH est irrévocable une fois envoyée pour traitement. Une annulation n'est permise que pour un ensemble restreint de raisons, notamment un mauvais numéro de compte, et elle doit être envoyée dans les cinq jours bancaires suivant l'entrée d'origine et dans les 24 heures suivant la découverte de l'erreur (Nacha). La banque réceptrice n'a aucune obligation de restituer les fonds si le compte est à découvert ou fermé, ce qui est précisément la situation créée par un mauvais dépôt.
Cette séquence est ce que les professionnels de la paie décrivent sur le moment. Un fil sur r/Payroll intitulé « Je déteste que la paie soit la première à être blâmée » porte sur ce réflexe plutôt que sur l'argent. Une discussion r/Payroll connexe est plus directe : un administrateur de paie a envoyé 250 $ sur un compte à trois chiffres près, a tenté d'annuler, et a constaté que le solde était déjà dépensé, laissant la question d'un second paiement ouverte dans les réponses. Un commentateur a résumé tout le problème : « Assurez-vous qu'ils fournissent une preuve comme un chèque annulé pour éviter cela. Si vous l'avez mal saisi, vous serez responsable. S'ils l'ont mal saisi, c'est eux qui sont responsables. »
Comment un changement de banque est censé fonctionner
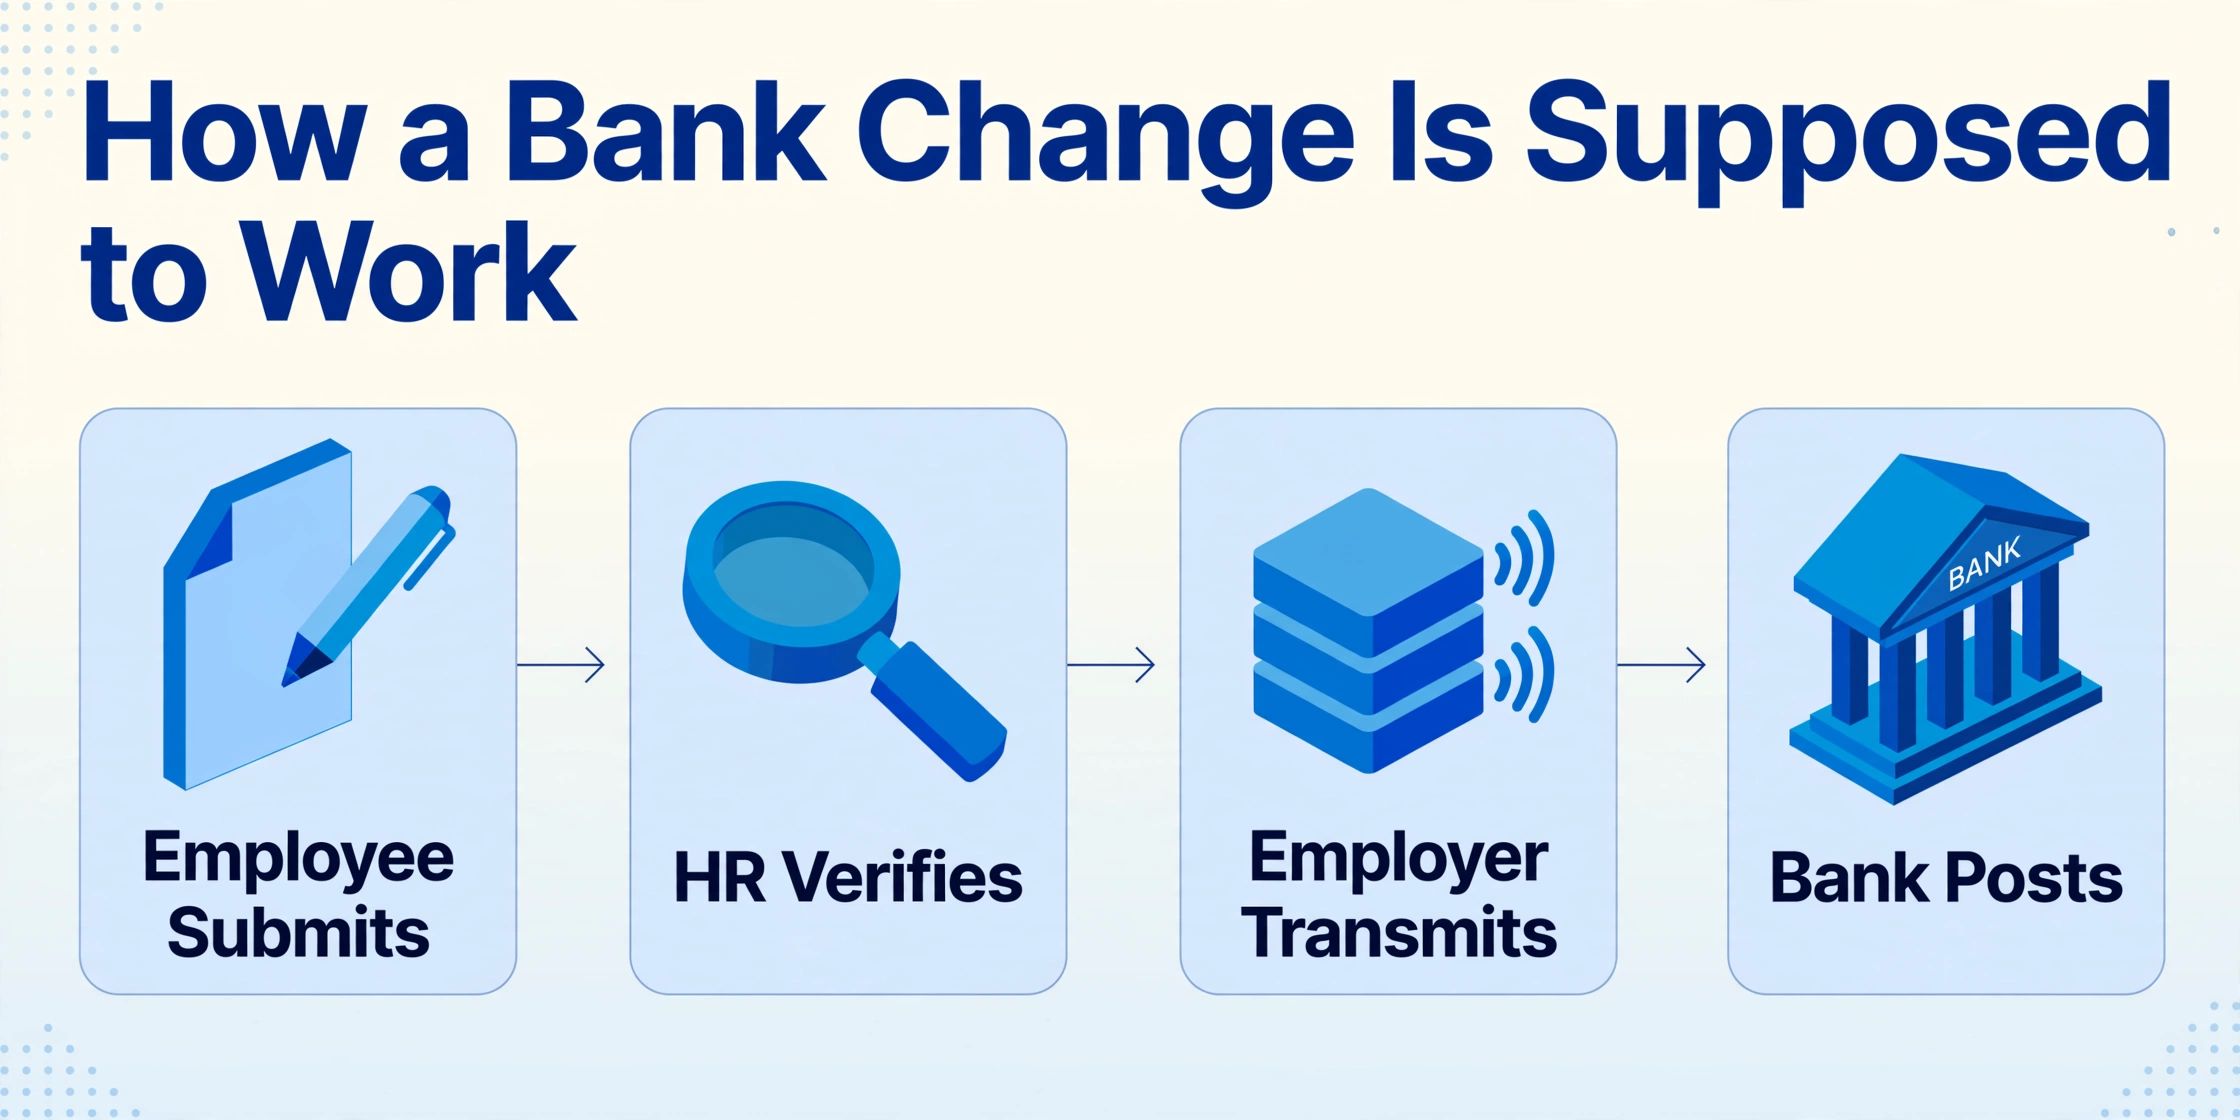
La plupart des erreurs de dépôt direct remontent à une courte séquence qui passe par trois intervenants. L'employé soumet ses nouvelles coordonnées bancaires, soit sur un formulaire d'autorisation papier, soit via un portail de paie. Les RH ou la paie vérifient les coordonnées et les saisissent dans le système de paie. L'employeur, agissant en tant qu'émetteur ACH, transmet un fichier de paiement à sa banque, et la banque réceptrice enregistre les fonds sur le numéro de compte indiqué dans ce fichier. Nulle part dans cette séquence une banque ne confirme que le numéro de compte appartient à la personne qui y est nommée.
Deux exigences sous-tendent ce flux. La plupart des États exigent le consentement écrit de l'employé avant que les salaires ne soient déplacés par voie électronique, et une autorisation non signée n'est pas une autorisation ACH valide. Les règles Nacha placent également la charge de conserver cette autorisation sur l'émetteur, c'est-à-dire l'employeur. Le formulaire signé n'est pas de la paperasse pour elle-même. C'est le document qui relie un employé spécifique à une instruction spécifique, et c'est la première chose qu'un litige demandera. Si les coordonnées bancaires transitent par le dossier d'embauche plus large, notre guide sur l'extraction des données des formulaires d'intégration vers une base de données employés couvre cette consolidation.
Là où la chaîne perd la mémoire
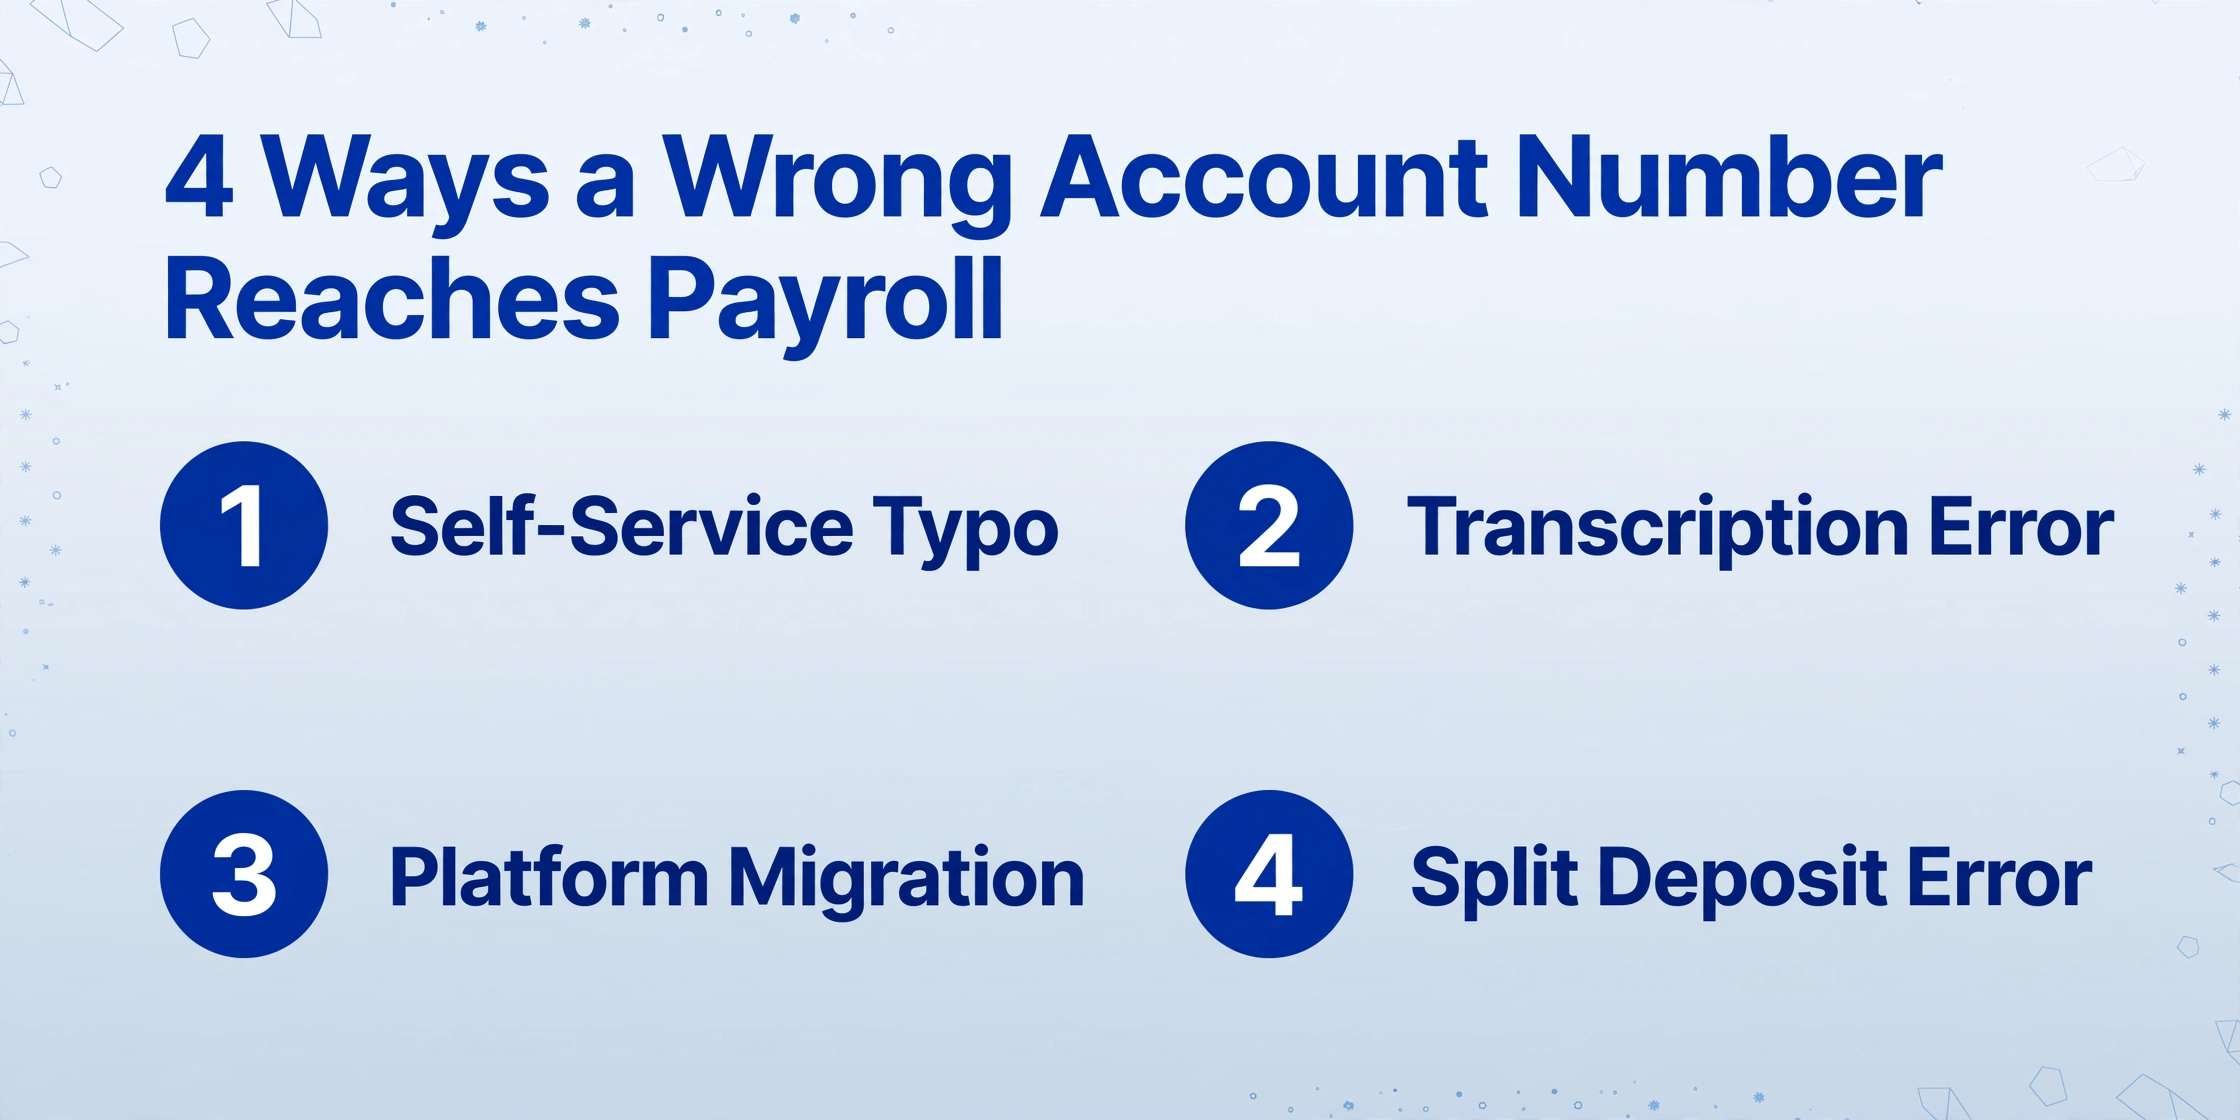
Il existe quatre façons courantes pour qu'un mauvais numéro de compte atteigne la paie, et trois d'entre elles ne laissent aucune trace de qui était responsable.
- Erreur de frappe en libre-service. L'employé saisit le numéro dans un portail et inverse deux chiffres. Le système enregistre qu'une mise à jour a eu lieu, pas ce que l'employé avait l'intention de faire.
- Erreur de transcription. Un formulaire papier est saisi à la main, souvent à partir d'un scan où la ligne MICR est peu visible. La personne qui saisit est peut-être la seule qui aurait pu le remarquer, et c'est aussi celle qu'on blâme.
- Migration de plateforme. Les coordonnées étaient correctes dans l'ancien système et ont été corrompues lors d'un passage à une nouvelle plateforme de paie ou d'une importation en masse.
- Erreur de dépôt fractionné. Un pourcentage ou un montant fixe est attribué au mauvais compte parmi plusieurs au dossier.
Une pré-note, l'entrée de test à zéro dollar que certains systèmes de paie exécutent avant le premier dépôt réel, ressemble à une vérification mais n'en est pas une. Elle confirme que le numéro d'acheminement et le numéro de compte forment une combinaison valide dans une institution donnée. Elle ne confirme pas que le compte appartient à l'employé. Comme l'a dit un praticien ACH dans le même fil r/Payroll, une pré-note « ne vérifie pas les informations sur le titulaire du compte, seulement que le numéro d'acheminement/ACH et le numéro de compte correspondent à une combinaison de compte valide ». Un mauvais numéro appartenant à quelqu'un d'autre passe ce test sans problème.
Une pré-note vérifie que le compte existe. Elle ne vérifie pas à qui appartient le compte, ce qui est précisément l'erreur qui déclenche le litige.
Au moment où un employé signale un dépôt manquant, la fenêtre d'annulation est souvent déjà fermée, et si la soumission est arrivée sous forme de photo envoyée par courriel ou de formulaire papier saisi puis classé sans ordre, il n'existe aucun enregistrement fiable de l'original. La responsabilité devient alors un test de mémoire, et la mémoire favorise celui qui parle en premier.
Construire une soumission à laquelle on peut se référer plus tard
La solution sépare deux tâches qu'une boîte de réception de paie effectue normalement en même temps : recevoir la preuve de l'employé et saisir les chiffres qui y figurent. Un flux de travail de vérification de dépôt direct gère la première via un canal qui enregistre la soumission, et la seconde en lisant le document au lieu de le ressaisir.
Un Lien de collecte est une URL partageable, générée à partir d'un compte ImageToTable.ai, qui permet à quelqu'un de téléverser des documents directement dans votre file de traitement sans créer de compte ni se connecter. Le lien est associé à un court code de vérification, de sorte que seules les personnes ayant reçu à la fois le lien et le code peuvent soumettre. En pratique, une équipe RH crée un lien pour la vérification bancaire, l'envoie aux employés qui configurent ou modifient leur dépôt direct, et chaque employé téléverse une photo d'un chèque annulé, d'une lettre bancaire ou d'une capture d'écran des numéros d'acheminement et de compte depuis son application bancaire. Ce qui arrive n'est pas un courriel qui peut se perdre dans un fil de discussion. C'est un fichier dans une file unique, et la soumission elle-même constitue l'enregistrement.
La seconde partie est l'Extraction de colonnes personnalisées. Plutôt que de lire l'image téléversée et de saisir les numéros à la main, vous saisissez les noms de colonnes dont vous avez besoin, comme Nom de l'employé, Nom de la banque, Numéro d'acheminement, Numéro de compte et Type de compte. L'IA lit chaque document téléversé et renvoie une ligne par employé, en localisant chaque valeur selon sa signification plutôt que selon un emplacement fixe sur la page. Le numéro qui parvient à la paie est celui imprimé sur le document soumis par l'employé, et le document reste attaché au processus. Les deux parties s'intègrent dans un flux de travail de collecte à extraction plus large si le même lien recueille également d'autres documents.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Ce qui compte comme preuve de vérification bancaire
Tout artefact capturé qui affiche les numéros d'acheminement et de compte, téléversé via un canal qui enregistre la soumission, fait l'affaire. Le formulaire papier lui-même n'est pas l'essentiel, car ce dont la paie a réellement besoin, c'est d'une source à laquelle les numéros peuvent être rattachés.
| Forme de preuve | Ce qu'elle montre | Où elle s'applique |
|---|---|---|
| Chèque annulé | Numéros d'acheminement et de compte au format MICR, ainsi que le nom imprimé du titulaire du compte | L'option traditionnelle ; une photo nette suffit |
| Lettre bancaire sur en-tête de lettre | La déclaration écrite de la banque elle-même concernant les numéros d'acheminement et de compte | Utile lorsque l'employé n'a pas de carnet de chèques |
| Formulaire de dépôt direct ou capture d'écran d'application bancaire | Les numéros tels que la banque elle-même les affiche | Courant pour les banques en ligne uniquement |
| Vérification par micro-dépôt ou liaison de compte | Confirme que le compte existe et peut recevoir des fonds | Vérifie l'existence, pas la propriété dans la plupart des cas |
Nacha, l'organisation qui régit le réseau ACH, a passé des années à abandonner l'hypothèse selon laquelle un chèque annulé est requis. Son propre service RH est passé à un portail de paie sécurisé et ne collecte plus du tout de chèques papier, un changement que sa directrice RH a décrit publiquement (Nacha). La leçon n'est pas d'exiger un chèque. Elle est de faire en sorte que toute preuve soumise par un employé arrive via un canal qui en conserve une trace. Une lettre bancaire ou une capture d'écran d'application téléversée via le même lien vaut plus qu'un chèque annulé photographié, saisi, puis supprimé d'un téléphone.
Pour le volet extraction utilisé dans les examens de paie, notre guide sur l'extraction de fiches de paie par lot pour l'audit RH couvre la collecte des données de paie en fin d'année, et l'extraction de registre de paie traite du registre lui-même.
Ce que ce flux de travail prouve, et ce qu'il ne prouve pas
Capturer une soumission et extraire les données du document résout les problèmes de transcription et de mémoire. Cela ne transforme pas un lien de collecte en vérification d'identité, et cette distinction mérite d'être énoncée clairement.
- L'accès n'est pas l'identité. Le code de vérification contrôle qui peut téléverser. Il ne prouve pas, à lui seul, que la personne qui téléverse est bien l'employé. Partagez le code en privé et faites-le tourner s'il se diffuse plus largement que prévu.
- L'extraction lit, elle ne valide pas. L'IA lit le numéro imprimé sur le document. Elle ne vérifie pas la somme de contrôle du numéro d'acheminement ni ne confirme que le compte appartient bien à l'employé nommé. Pour la propriété, utilisez une étape côté banque comme la confirmation par micro-dépôt ou un service de liaison de compte, ou appelez l'employé à un numéro déjà enregistré.
- Une erreur de frappe et un détournement sont des menaces différentes. Un chiffre inversé est un problème de précision, et la solution consiste à capturer le document source. Une modification frauduleuse est un problème de sécurité, et la solution repose sur des contrôles : authentification multifacteur, rappel vers un numéro connu et alerte en cas de modification des coordonnées bancaires. L'Internet Crime Complaint Center du FBI a spécifiquement mis en garde contre la fraude de détournement de paie.
- Aucun suivi intégré. Un lien de collecte n'envoie pas de rappels. Si votre processus dépend du suivi des personnes qui n'ont pas soumis, associez le lien à votre propre suivi.
La conservation compte autant que la capture. Les réglementations FLSA exigent que les registres de paie soient conservés au moins trois ans et que les registres utilisés pour calculer les salaires le soient au moins deux (29 CFR Part 516), tandis que l'IRS s'attend à ce que les registres d'impôt sur l'emploi soient conservés pendant quatre ans (IRS Publication 15). L'autorisation ACH signée comporte sa propre exigence, conservée aussi longtemps que l'employé utilise le dépôt direct et pendant une période supplémentaire. Un enregistrement de soumission supprimé à la fin de la période de paie n'est pas un registre du tout.
La même couche documentaire apparaît côté fournisseur, où les coordonnées bancaires et les certificats d'assurance doivent être liés à un enregistrement fournisseur, comme le décrit notre guide sur l'automatisation de l'intégration des documents fournisseurs. Employés et fournisseurs diffèrent quant à l'endroit où repose la responsabilité, mais les deux litiges reposent sur la même question : ce qui a été soumis et quand.
FAQ
Un chèque annulé est-il légalement requis pour configurer le dépôt direct ?
Non. Nacha a déclaré qu'un chèque annulé n'est pas requis, et aucun État ne l'exige. Ce qui compte, c'est un numéro d'acheminement et un numéro de compte exacts, accompagnés d'une trace de leur provenance. Une lettre bancaire, un formulaire de dépôt direct pré-rempli ou une capture d'écran de l'application bancaire conviennent, à condition que la soumission passe par un canal qui capture ces informations.
Une pré-note peut-elle détecter un mauvais numéro de compte bancaire ?
Uniquement si le numéro ne correspond à aucun compte valide dans un établissement. Une pré-note confirme que le numéro d'acheminement et le numéro de compte forment une combinaison valide. Elle ne vérifie pas le nom du titulaire du compte ; un mauvais numéro appartenant à quelqu'un d'autre peut donc passer. C'est précisément cette lacune qui transforme un dépôt erroné en litige.
La paie peut-elle annuler un dépôt direct envoyé sur le mauvais compte ?
Parfois, et uniquement dans des conditions étroites. Nacha autorise une annulation en cas de mauvais numéro de compte, mais exige qu'elle soit effectuée dans les cinq jours ouvrables suivant l'entrée d'origine et dans les 24 heures suivant la découverte de l'erreur. La banque réceptrice n'est pas tenue de restituer les fonds si le compte est à découvert ou fermé. La récupération n'est pas une option sur laquelle une équipe de paie devrait compter après le jour de paie.
Est-ce que cela remplace un service de vérification de compte bancaire ?
Non. La capture du document soumis et l'extraction des données éliminent l'étape de transcription et préservent la source. Cela ne confirme pas que le compte appartient à l'employé. Pour la propriété, conservez une vérification côté banque comme la vérification par micro-dépôt ou un service de liaison de compte, surtout pour tout changement de coordonnées bancaires en cours d'année.
Combien de temps devons-nous conserver l'autorisation signée et la preuve bancaire ?
Conservez l'autorisation signée aussi longtemps que l'employé utilise le dépôt direct et pendant une période après, conformément aux attentes de l'émetteur ACH. Les règles fédérales exigent séparément de conserver les registres de paie pendant au moins trois ans et les registres de calcul des salaires pendant au moins deux ans, et l'IRS s'attend à ce que les registres d'impôt sur l'emploi soient conservés pendant quatre ans. Conservez la preuve téléchargée selon le même calendrier.
Et si l'employé n'a pas de carnet de chèques ?
Acceptez une alternative via le même lien : une lettre bancaire sur en-tête de lettre, un formulaire de dépôt direct pré-rempli ou une capture d'écran des numéros d'acheminement et de compte depuis l'application bancaire. L'objectif est un artefact capturé avec un horodatage, pas un document papier spécifique. Pour les banques en ligne uniquement, la capture d'écran de l'application est l'option la plus pratique pour de nombreux employés.
Aucune de ces mesures ne rend un mauvais numéro de compte impossible. Elles rendent le débat à ce sujet bref. Lorsqu'un dépôt s'égare et que la soumission, le document et l'heure d'arrivée sont tous réunis au même endroit, la conversation cesse de porter sur la faute et devient une question de correction. Ce registre est ce qu'une équipe de paie peut constituer avant le jour de paie, plutôt que de le reconstruire après.