Cuando un Depósito Directo Va a la Cuenta Incorrecta,
la Prueba Decide Quién lo Corrige
Un depósito directo que llega a la cuenta incorrecta parece un fallo de nómina desde el exterior. El empleado no recibió su pago, el alquiler vence y la primera llamada va a quien gestiona la nómina. La pregunta más útil no es a quién culpar. Es qué registro existe de cómo ese número de cuenta entró en el sistema. Una encuesta de Ernst & Young situó la proporción de nóminas estadounidenses con un error en una de cada cinco, con errores de depósito directo que llegan a 159 por cada 1.000 empleados al año y un costo de corrección de unos $45.000 por cada 1.000 empleados. La mayor parte de ese costo es reconstrucción: horas dedicadas a averiguar qué ocurrió, a menudo sin un solo documento que muestre quién envió qué.
Conclusiones clave
- La nómina recibe la primera llamada de culpa cuando un depósito llega a la cuenta incorrecta, aunque el número se haya introducido antes en la cadena.
- Una prenota parece una salvaguarda, pero solo demuestra que la cuenta existe, nunca que pertenece al empleado.
- Capture el cheque anulado o la carta bancaria enviados, y la siguiente disputa se convierte en una búsqueda de documentos en lugar de una prueba de memoria.
Un número de cuenta incorrecto es un problema de registros antes de ser un problema de amabilidad
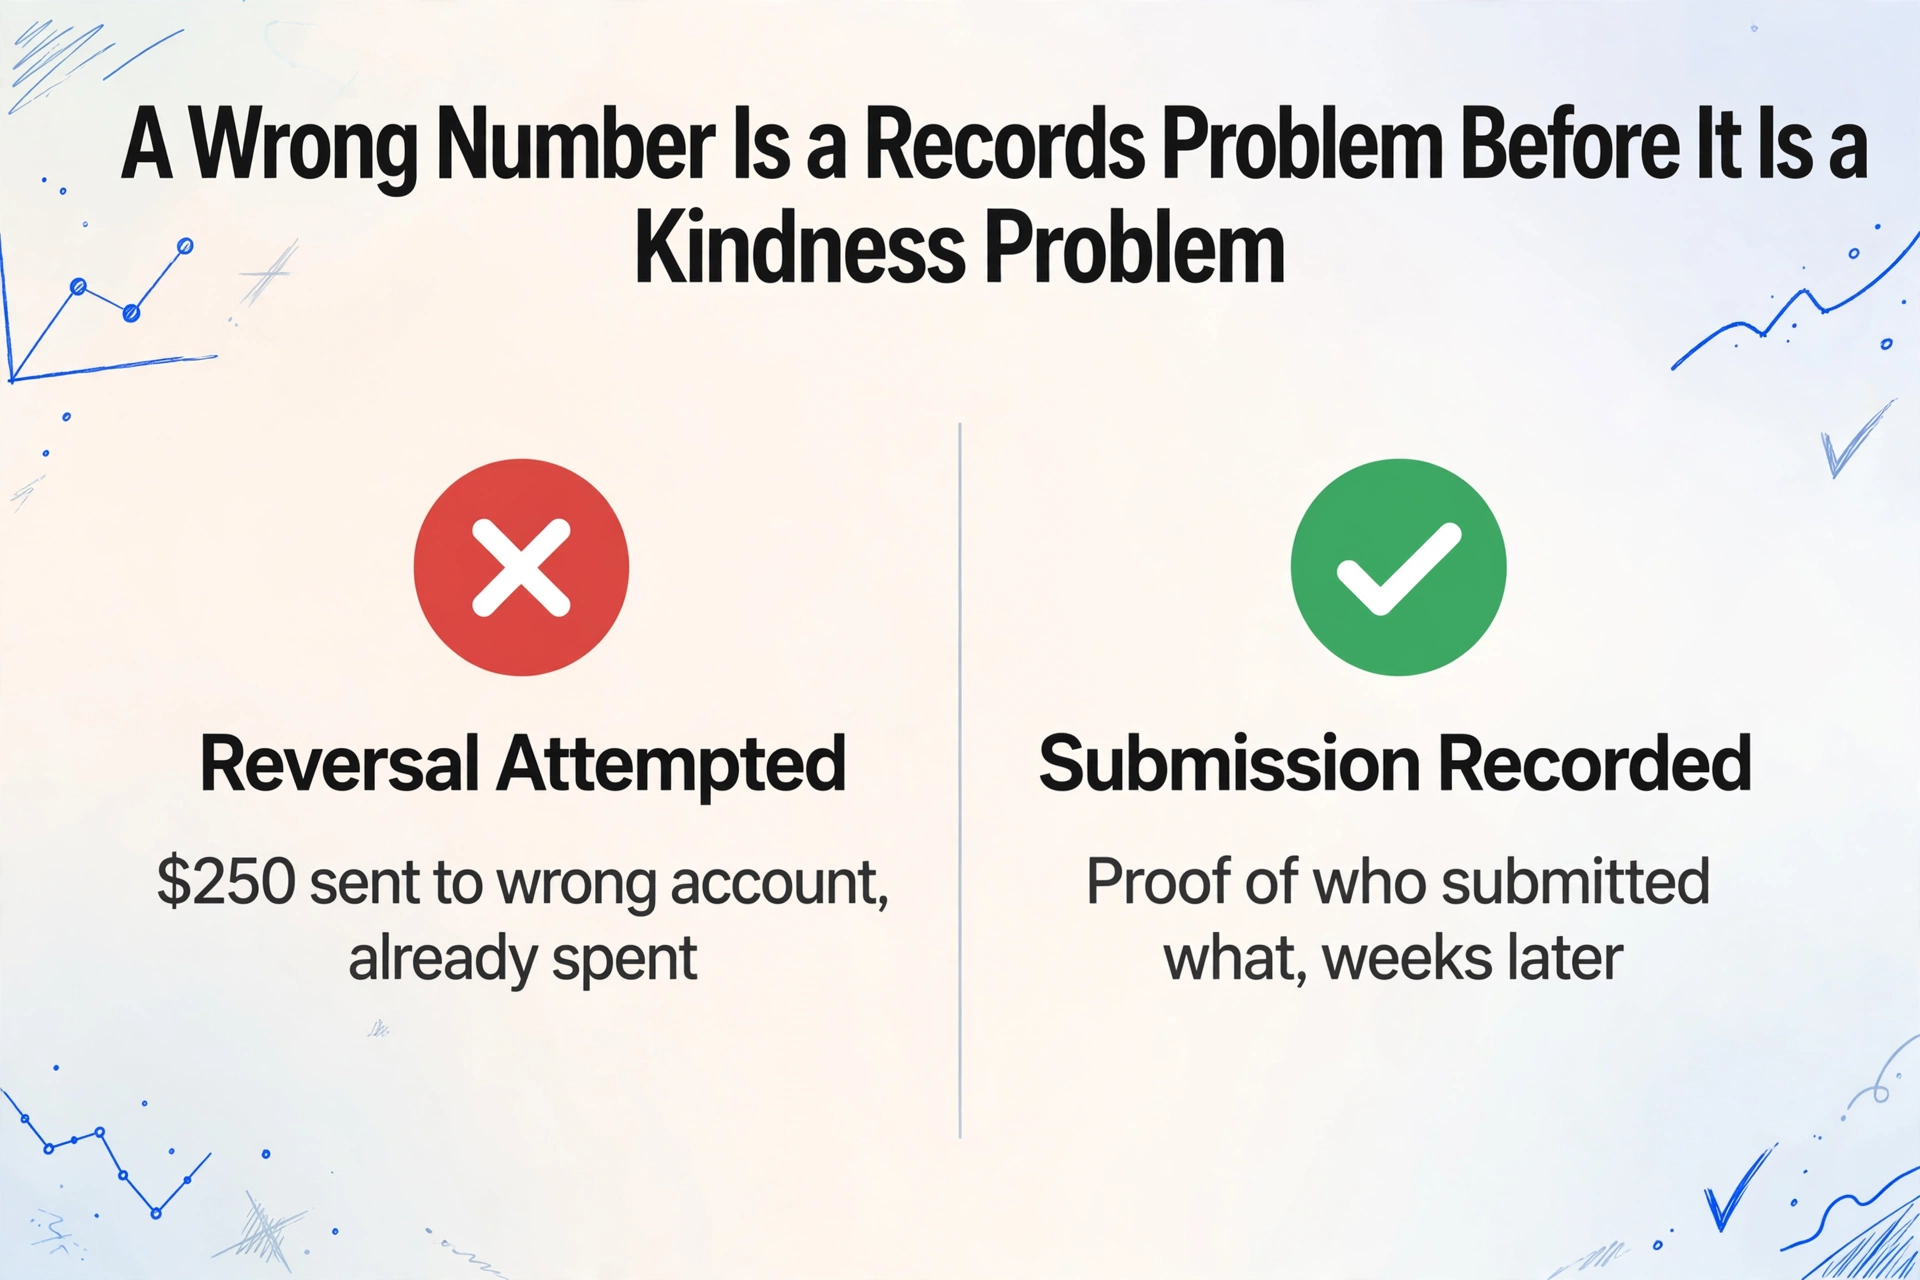
El instinto cuando un cheque desaparece es corregirlo rápido y absorber el costo, pero el dinero con frecuencia ya no está cuando alguien se da cuenta. Según las Reglas Operativas de NACHA, una entrada ACH es irrevocable una vez que se ha enviado para procesamiento. Una reversión solo se permite por un conjunto limitado de razones, entre ellas un número de cuenta incorrecto, y debe enviarse dentro de los cinco días bancarios posteriores a la entrada original y dentro de las 24 horas de descubrir el error (Nacha). El banco receptor no está obligado a devolver los fondos si la cuenta está sobregirada o cerrada, que es exactamente la situación que crea un depósito incorrecto.
Esa secuencia es lo que los profesionales de nómina describen en el momento. Un hilo en r/Payroll titulado «Odio que la nómina sea la primera en ser culpada» trata sobre ese reflejo más que sobre el dinero. Una discusión relacionada en r/Payroll es más directa: un administrador de nómina envió $250 a una cuenta que estaba a tres dígitos de distancia, intentó revertirlo y descubrió que el saldo ya se había gastado, lo que dejó abierta la pregunta de un segundo pago en las respuestas. Un comentarista resumió todo el problema: «Asegúrese de que proporcionen respaldo como un cheque anulado para evitar esto. Si usted lo ingresó mal, usted será responsable. Si ellos lo ingresaron mal, ellos son responsables».
Cómo se supone que funciona un cambio de banco
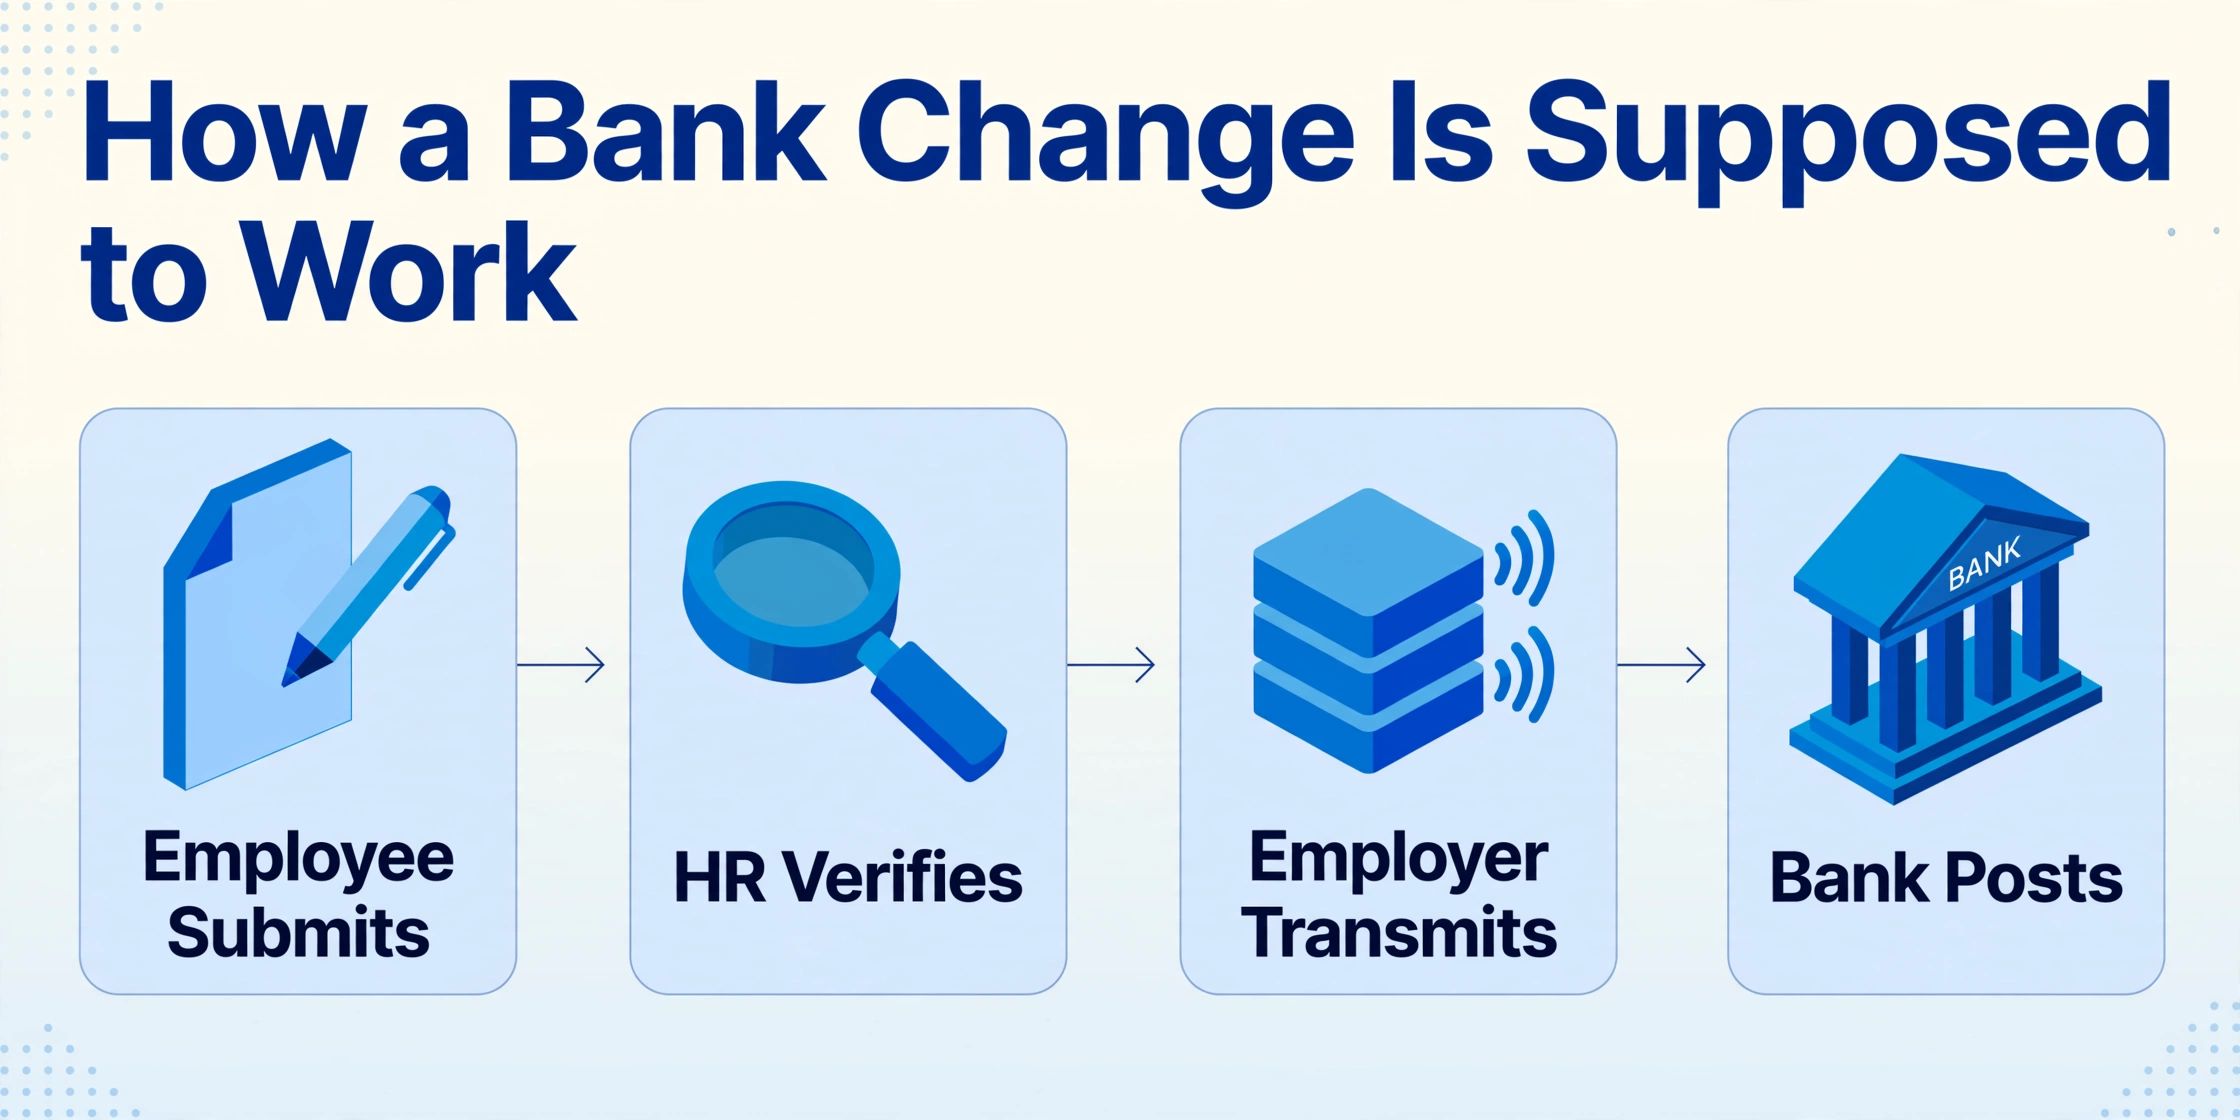
La mayoría de los errores de depósito directo se remontan a una secuencia corta que pasa por tres manos. El empleado envía los nuevos datos bancarios, ya sea en un formulario de autorización en papel o a través de un portal de nómina. RR. HH. o nómina verifica los datos y los ingresa en el sistema de nómina. El empleador, actuando como originador ACH, transmite un archivo de pago a su banco, y el banco receptor publica los fondos en el número de cuenta de ese archivo. En ningún momento de esa secuencia el banco confirma que el número de cuenta pertenezca a la persona nombrada en él.
Dos requisitos sustentan ese flujo. La mayoría de los estados exigen el consentimiento por escrito del empleado antes de que los salarios se muevan electrónicamente, y una autorización sin firmar no es una autorización ACH válida. Las reglas de Nacha también colocan la carga de mantener esa autorización en el originador, es decir, el empleador. El formulario firmado no es papeleo por sí mismo. Es el documento que vincula a un empleado específico con una instrucción específica, y es lo primero que se pedirá en una disputa. Si los datos bancarios se mueven a través del paquete de nuevo empleado más amplio, nuestra guía sobre cómo extraer datos de formularios de incorporación a una base de datos de empleados cubre esa consolidación.
Dónde pierde la memoria la cadena
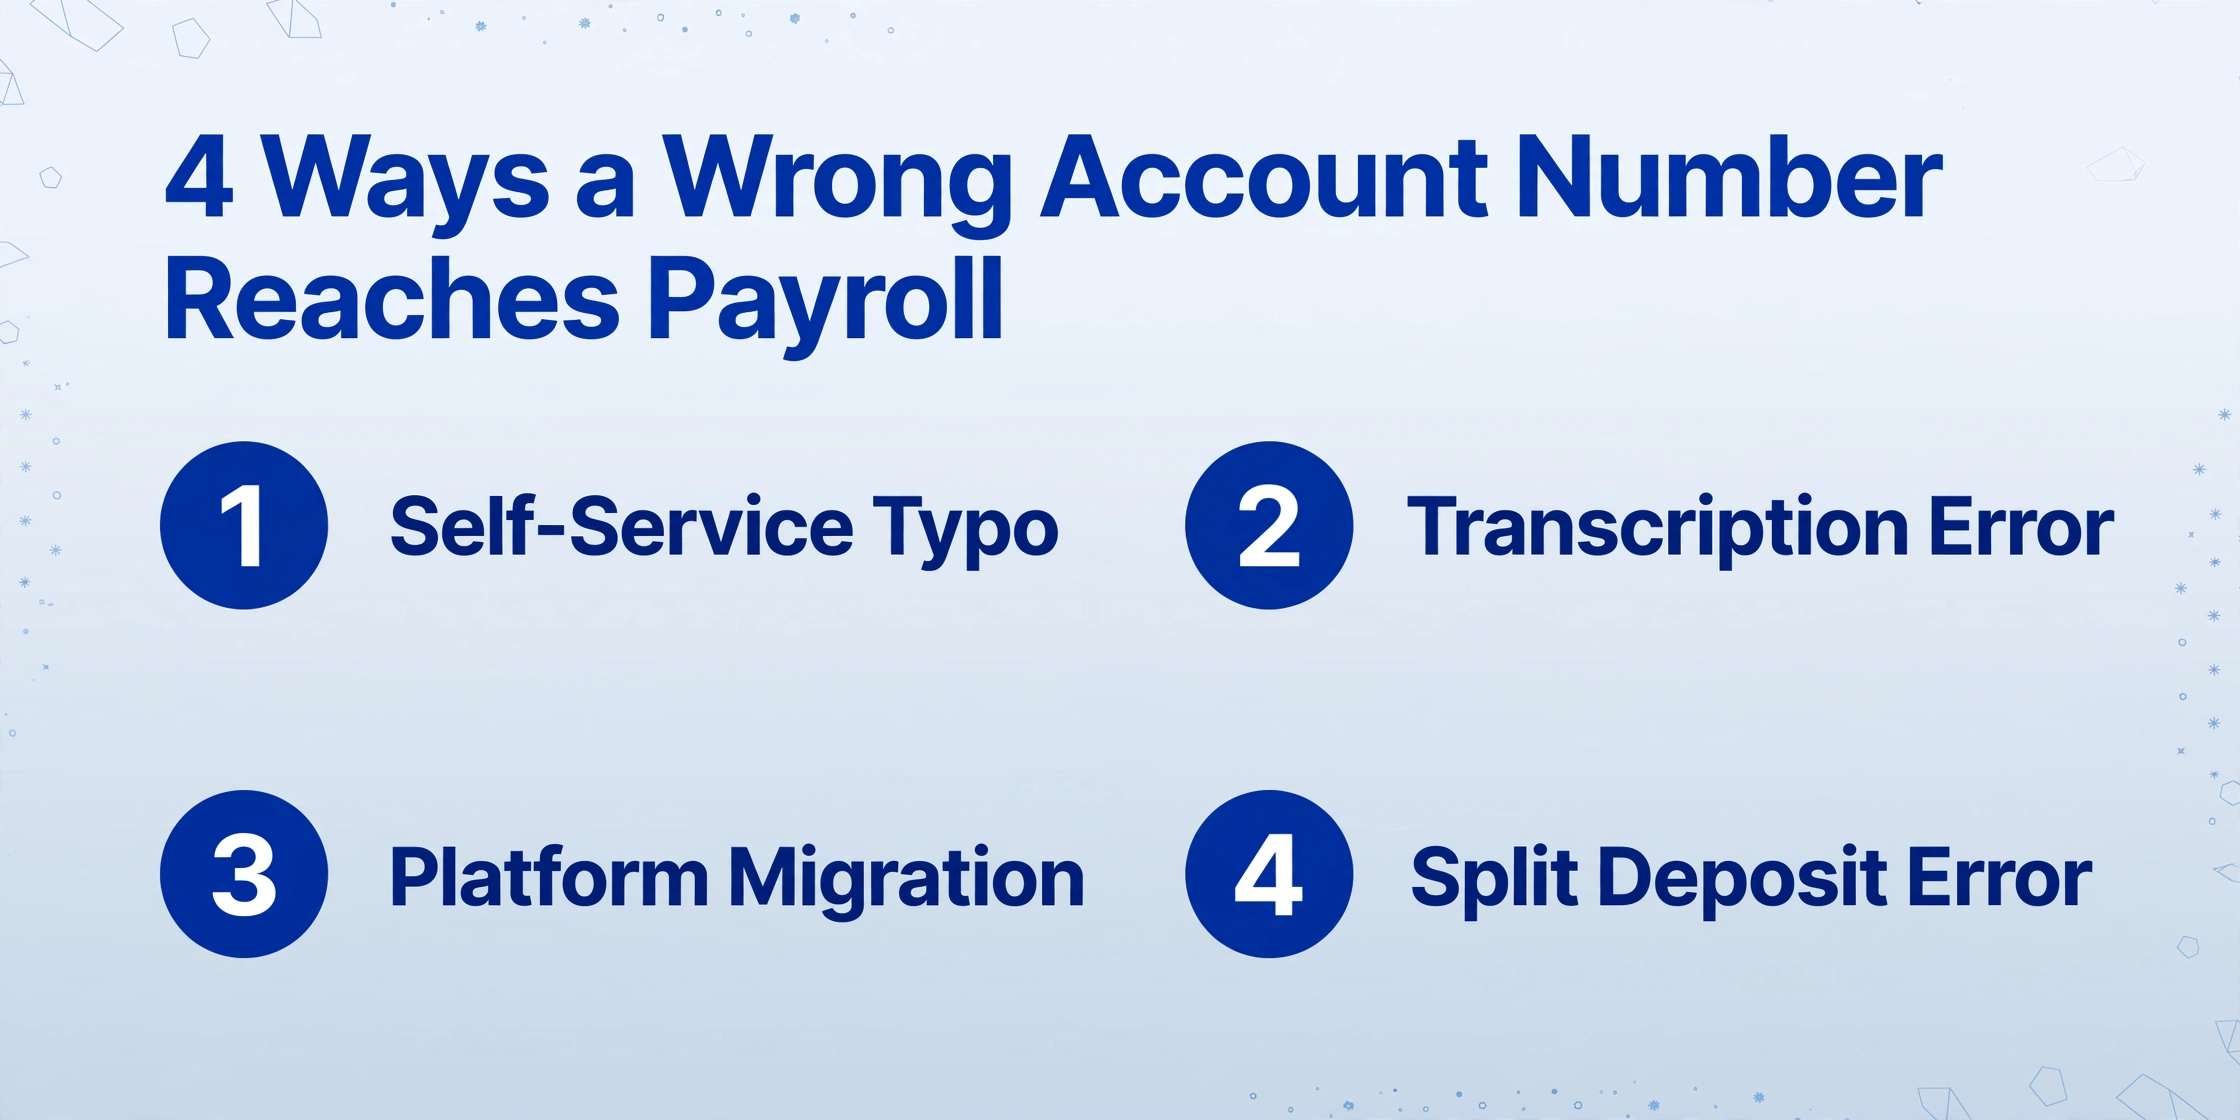
Hay cuatro formas comunes en que un número de cuenta incorrecto llega a la nómina, y tres de ellas no dejan rastro de quién fue el responsable.
- Error tipográfico de autoservicio. El empleado ingresa el número en un portal y transpone dos dígitos. El sistema registra que ocurrió una actualización, no lo que el empleado pretendía.
- Transcripción. Un formulario en papel se ingresa a mano, a menudo desde un escaneo donde la línea MICR es tenue. La persona que escribe puede ser la única que podría haberlo detectado, y también es a quien se culpa.
- Migración de plataforma. Los datos eran correctos en el sistema anterior y se corrompieron durante una mudanza a una nueva plataforma de nómina o una importación masiva.
- Error de depósito dividido. Un porcentaje o un monto fijo se asigna a la cuenta incorrecta entre varias en el archivo.
Una prenota, la entrada de prueba de cero dólares que algunos sistemas de nómina ejecutan antes del primer depósito en vivo, suena como verificación pero no lo es. Confirma que el número de ruta y el número de cuenta forman una combinación válida en alguna institución. No confirma que la cuenta pertenezca al empleado. Como dijo un profesional ACH en el mismo hilo de r/Payroll, una prenota «no verifica la información del titular de la cuenta, solo que el número de ruta/ACH y el número de cuenta corresponden a una combinación de cuenta válida». Un número incorrecto que pertenece a otra persona pasa esa prueba sin problemas.
Una prenota verifica que la cuenta exista. No verifica de quién es la cuenta, que es precisamente el error que inicia la disputa.
Cuando un empleado reporta un depósito faltante, la ventana de reversión suele estar cerrada, y si el envío llegó como una foto por correo electrónico o un formulario en papel que se capturó y archivó suelto, no existe un registro confiable del original. La rendición de cuentas en ese punto se convierte en una prueba de memoria, y la memoria favorece a quien habla primero.
Cómo construir un envío al que pueda señalarse después
La solución separa dos tareas que una bandeja de entrada de nómina normalmente realiza al mismo tiempo: recibir la prueba del empleado y transcribir los números de ella. Un flujo de trabajo de verificación de depósito directo gestiona la primera mediante un canal que registra el envío, y la segunda leyendo el documento en lugar de volver a transcribirlo.
Un Enlace de Recopilación es una URL compartible, generada desde una cuenta de ImageToTable.ai, que permite a alguien subir documentos directamente a la cola de procesamiento sin crear una cuenta ni iniciar sesión. El enlace se combina con un código de verificación corto, de modo que solo las personas que reciben tanto el enlace como el código pueden enviar documentos. En la práctica, un equipo de RR. HH. crea un enlace para la verificación bancaria, lo envía a los empleados que están configurando o cambiando el depósito directo, y cada empleado sube una foto de un cheque anulado, una carta bancaria o una captura de pantalla del número de ruta y del número de cuenta desde su aplicación bancaria. Lo que llega no es un correo electrónico que pueda perderse en un hilo. Es un archivo en una sola cola, y el envío en sí es el registro.
La segunda parte es la Extracción de Columnas Personalizadas. En lugar de leer la imagen subida y transcribir los números manualmente, se escriben los nombres de columnas necesarios, como Nombre del empleado, Nombre del banco, Número de ruta, Número de cuenta y Tipo de cuenta. La IA lee cada documento subido y devuelve una fila por empleado, localizando cada valor por su significado en lugar de por una ubicación fija en la página. El número que llega a la nómina es el número impreso en el documento que el empleado envió, y el documento permanece adjunto al proceso. Ambas partes encajan en un flujo de trabajo de recopilación a extracción más amplio si el mismo enlace también reúne otros registros.
Los archivos se procesan de forma segura y no se almacenan.
Qué Constituye una Prueba de Verificación Bancaria
Cualquier artefacto capturado que muestre los números de ruta y de cuenta, cargado a través de un canal que registre el envío, cumple la función. El formulario en papel en sí no es el punto, ya que lo que la nómina realmente necesita es una fuente a la que se puedan rastrear los números.
| Forma de prueba | Qué muestra | Dónde encaja |
|---|---|---|
| Cheque anulado | Números de ruta y de cuenta en formato MICR, además del nombre impreso del titular de la cuenta | La opción tradicional; una foto clara funciona |
| Carta bancaria en membrete | La declaración escrita del propio banco de los números de ruta y de cuenta | Útil cuando el empleado no tiene chequera |
| Formulario de depósito directo o captura de pantalla de la aplicación bancaria | Los números tal como el propio banco los muestra | Común para bancos exclusivamente en línea |
| Verificación por microdepósito o vinculación de cuenta | Confirma que la cuenta existe y puede recibir fondos | Verifica la existencia, no la propiedad en la mayoría de los casos |
Nacha, la organización que rige la red ACH, ha dedicado años a retirar la suposición de que se requiere un cheque anulado. Su propio equipo de RR. HH. se trasladó a un portal de nómina seguro y ya no recopila cheques en papel, un cambio que su directora de RR. HH. describió públicamente (Nacha). La lección no es exigir un cheque. Es hacer que cualquier prueba que un empleado envíe llegue a través de un canal que mantenga un registro de ella. Una carta bancaria o una captura de pantalla de la aplicación cargada a través del mismo enlace vale más que un cheque anulado que se fotografió, se ingresó y luego se eliminó del teléfono.
Para el lado de la extracción utilizado en las revisiones de nómina, nuestra guía sobre extracción de recibos de nómina por lotes para auditoría de RR. HH. cubre la obtención de datos salariales a fin de año, y extracción de registro de nómina se encarga del propio registro.
Lo que este flujo de trabajo demuestra, y lo que no
Capturar un envío y extraer del documento resuelve los problemas de transcripción y memoria. No convierte un enlace de recopilación en una verificación de identidad, y conviene señalar esta distinción con claridad.
- El acceso no es identidad. El código de verificación controla quién puede subir archivos. Por sí solo, no demuestra que quien sube sea el empleado. Comparta el código de forma privada y rote si se difunde más de lo previsto.
- La extracción lee, no valida. La IA lee el número impreso en el documento. No verifica la suma de verificación del número de ruta ni confirma que la cuenta pertenezca al empleado nombrado. Para la propiedad, utilice un paso del lado del banco, como la confirmación de microdepósito o un servicio de vinculación de cuenta, o llame al empleado a un número ya registrado.
- Un error tipográfico y un desvío son amenazas distintas. Un dígito transpuesto es un problema de precisión, y la solución es capturar el documento fuente. Un cambio fraudulento es un problema de seguridad, y la solución son los controles: autenticación multifactor, una llamada de vuelta a un número conocido y una alerta ante cualquier cambio en los datos bancarios. El Internet Crime Complaint Center del FBI ha advertido específicamente sobre el fraude de desvío de nómina.
- Sin seguimiento incorporado. Un enlace de recopilación no envía recordatorios. Si su proceso depende del seguimiento con quienes no han enviado, combine el enlace con su propio seguimiento.
La retención importa tanto como la captura. Las regulaciones FLSA exigen conservar los registros de nómina al menos tres años y los registros utilizados para calcular los salarios al menos dos (29 CFR Parte 516), mientras que el IRS espera que los registros de impuestos laborales se conserven durante cuatro años (Publicación 15 del IRS). La autorización ACH firmada conlleva su propia expectativa, conservada mientras el empleado use el depósito directo y durante un período posterior. Un registro de envío que se elimina al final del período de pago no es un registro en absoluto.
La misma capa de documentos aparece en el lado del proveedor, donde los datos bancarios y los certificados de seguro deben vincularse a un registro de proveedor, como describe nuestra guía sobre automatización de documentos para incorporación de proveedores. Empleados y proveedores difieren en dónde recae la responsabilidad, pero ambas disputas giran en torno a la misma cuestión: qué se envió y cuándo.
Preguntas frecuentes
¿Se requiere legalmente un cheque anulado para configurar el depósito directo?
No. Nacha ha declarado que no se requiere un cheque anulado, y ningún estado lo exige. Lo que importa es un número de ruta y de cuenta preciso con un registro de dónde provino. Una carta bancaria, un formulario de depósito directo precargado o una captura de pantalla de la aplicación bancaria funcionan, siempre que se envíen a través de un canal que lo capture.
¿Puede una prenota detectar un número de cuenta bancaria incorrecto?
Solo si el número no es una cuenta válida en ninguna institución. Una prenota confirma que el número de ruta y el número de cuenta coinciden con una combinación válida. No verifica el nombre del titular de la cuenta, por lo que un número incorrecto que pertenezca a otra persona puede pasar. Esa brecha es exactamente cómo un depósito incorrecto se convierte en una disputa.
¿Puede la nómina revertir un depósito directo que fue a la cuenta equivocada?
A veces, y solo de forma limitada. Nacha permite una reversión por un número de cuenta incorrecto, pero la exige dentro de los cinco días bancarios posteriores a la entrada original y dentro de las 24 horas posteriores al descubrimiento del error. El banco receptor no está obligado a devolver los fondos si la cuenta está sobregirada o cerrada. La recuperación no es algo en lo que un equipo de nómina deba contar después del día de pago.
¿Esto reemplaza un servicio de verificación de cuentas bancarias?
No. Capturar el documento enviado y extraer de él elimina el paso de transcripción y conserva la fuente. No confirma que la cuenta pertenezca al empleado. Para la propiedad, mantenga una verificación del lado del banco, como la verificación por microdepósito o un servicio de vinculación de cuenta, especialmente para cualquier cambio de datos bancarios a mitad de año.
¿Cuánto tiempo debemos conservar la autorización firmada y la prueba bancaria?
Conserve la autorización firmada mientras el empleado use el depósito directo y durante un período posterior, que es la expectativa del originador ACH. Las reglas federales requieren por separado registros de nómina durante al menos tres años y registros de cálculo de salarios durante al menos dos, y el IRS espera registros de impuestos laborales durante cuatro años. Conserve la prueba cargada en el mismo cronograma.
¿Qué pasa si el empleado no tiene chequera?
Acepte una alternativa a través del mismo enlace: una carta bancaria en membrete, un formulario de depósito directo precargado o una captura de pantalla de los números de ruta y de cuenta de la aplicación bancaria. El objetivo es un artefacto capturado con una marca de tiempo, no un papel específico. Los bancos en línea exclusivamente hacen que la captura de pantalla de la aplicación sea la opción más práctica para muchos empleados.
Nada de esto hace imposible un número de cuenta incorrecto. Hace que el argumento al respecto sea breve. Cuando un depósito se desvía y el envío, el documento y la hora de llegada están todos en un solo lugar, la conversación deja de ser sobre a quién culpar y se convierte en qué corregir. Ese registro es la parte que un equipo de nómina puede construir antes del día de pago en lugar de reconstruirlo después.