直接入金が誤った口座に振り込まれたとき、
誰が修正するかを決めるのは証拠です
誤った口座に振り込まれた直接入金は、外部からは給与計算の失敗のように見えます。従業員は給与を受け取っておらず、家賃の支払いが迫っているため、最初の電話は給与計算の担当者にかかります。より有用な問いは、誰が悪いかではなく、その口座番号がどのようにしてシステムに入力されたのかという記録が存在するかどうかです。Ernst & Youngの調査によると、米国の給与計算の5件に1件にエラーが含まれ、直接入金エラーは従業員1,000人あたり年間159件、修正コストは従業員1,000人あたり約45,000ドルに上ります。そのコストの大部分は再構築によるものです。何が起こったのかを解明するために何時間も費やされ、多くの場合、誰が何を提出したかを示す文書が1つもありません。
重要ポイント
- 入金が誤った口座に振り込まれた場合、その番号が処理の流れの早い段階で入力されていたとしても、最初に非難の電話を受けるのは給与計算です。
- プレノートは安全策のように見えますが、口座が存在することだけを証明し、それが従業員のものであることは決して証明しません。
- 提出された無効化された小切手または銀行レターを取得することで、次の紛争は記憶テストではなく文書検索になります。
誤った口座番号は、親切問題になる前に記録問題である
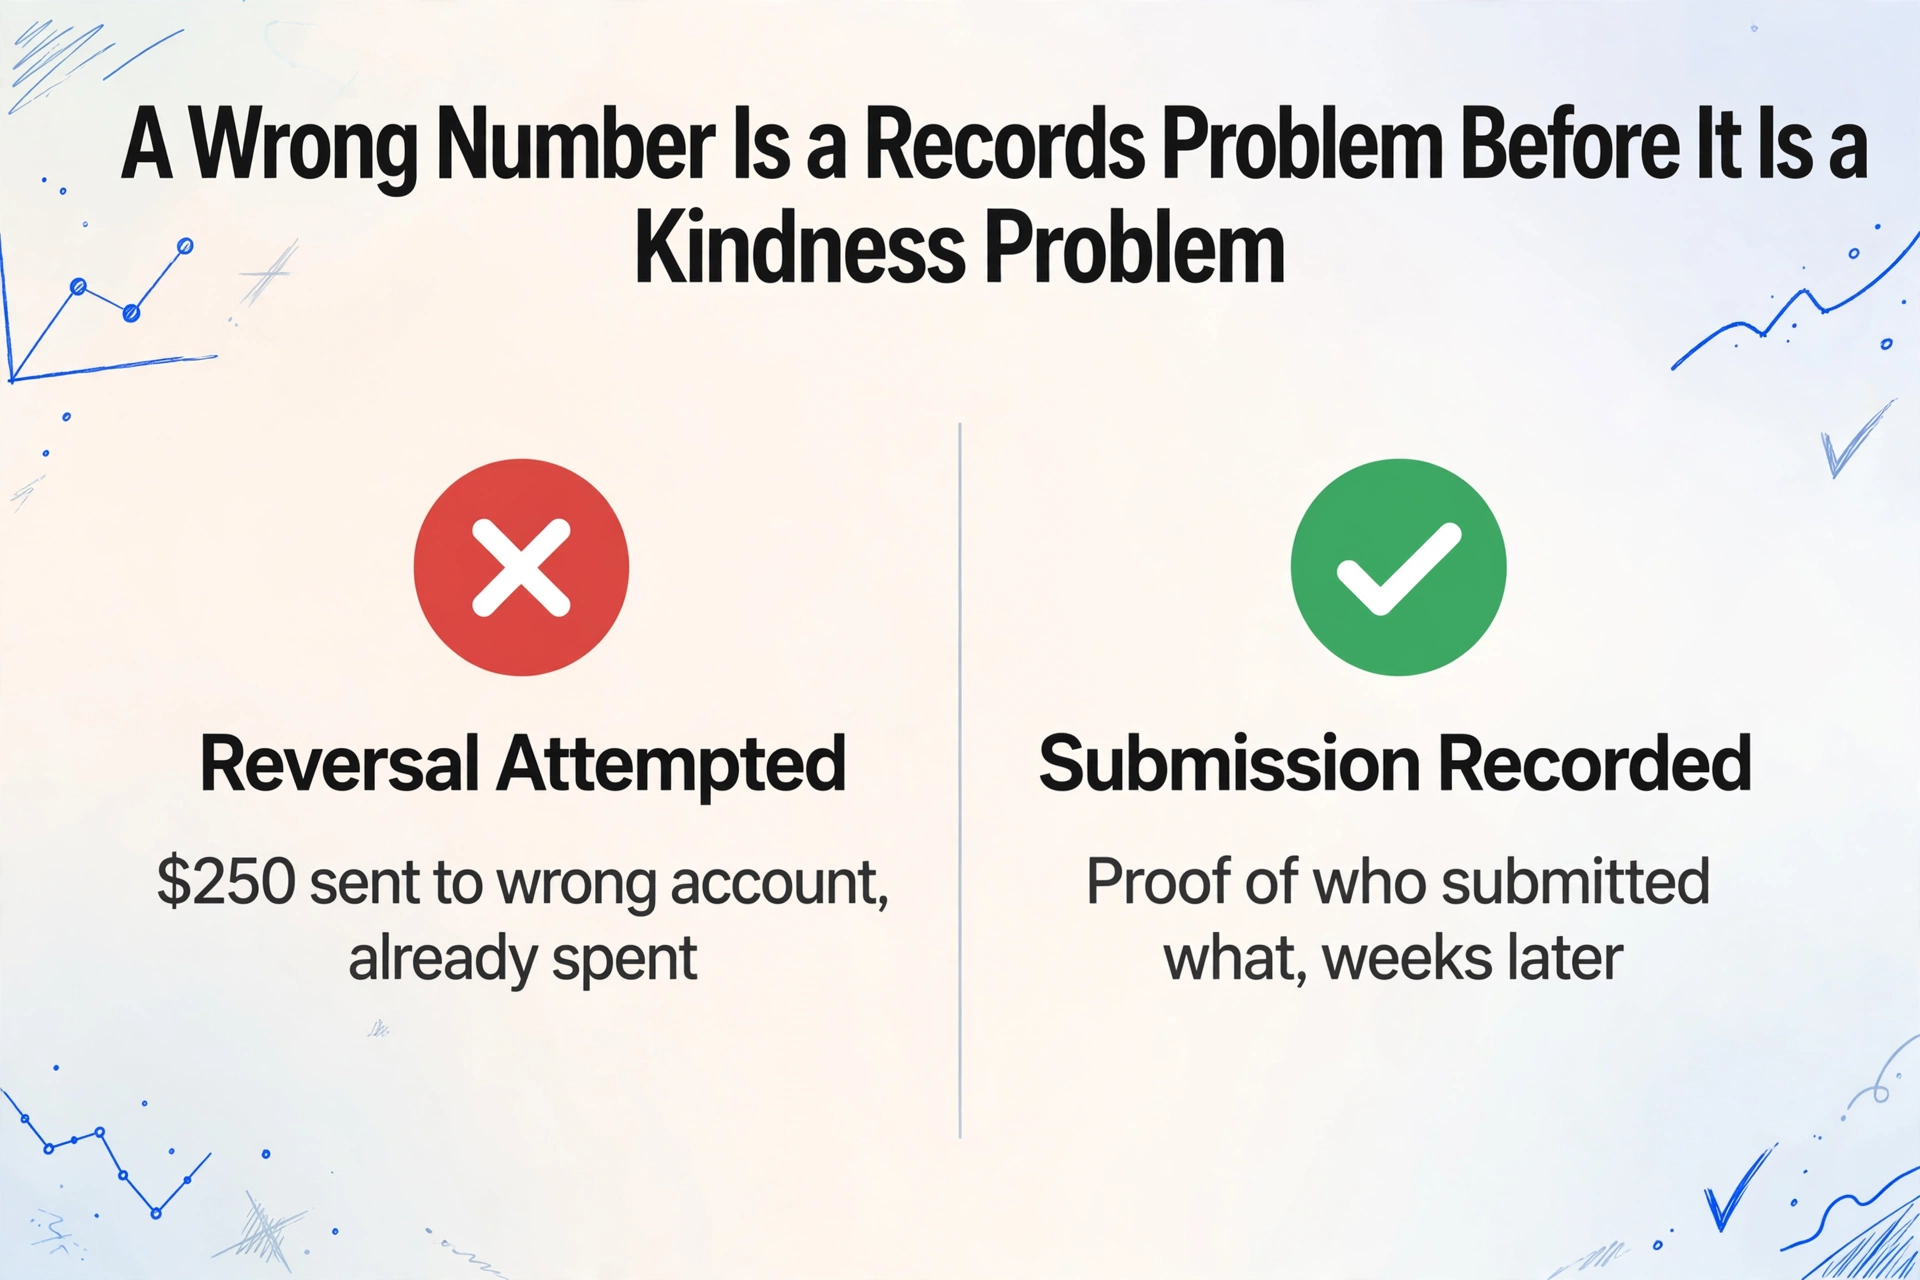
小切手が消えたときの本能は、迅速に修正してコストを吸収することだが、誰も気づく前に資金が消えていることが多い。NACHAオペレーティングルールでは、ACHエントリは処理のために送信されると取消不能となる。取消が許可されるのは限られた理由のみで、その中には誤った口座番号も含まれ、元のエントリから5営業日以内、かつエラー発見から24時間以内に送信しなければならない(Nacha)。受取銀行は、口座が引き落とし不能または閉鎖されている場合に資金を返還する義務はなく、これは誤った入金が生み出すまさにその状況である。
その一連の流れは、給与計算の専門家がその場で説明する内容である。r/Payrollのスレッド「「給与計算が最初に責められるのが嫌だ」」は、そのお金よりもむしろその反射反応についてのものである。関連するr/Payrollのディスカッションはより率直である。給与計算管理者が3桁ずれた口座に250ドルを送金し、取消を試みたが、残高はすでに使われており、返信欄では2回目の支払いの必要性が議論された。あるコメント投稿者は問題全体をこう要約した。「無効化された小切手などの裏付けを提供してもらってください。あなたが間違って入力した場合、あなたに責任があります。相手が間違って入力した場合、相手に責任があります。」
銀行変更が本来どのように機能するか
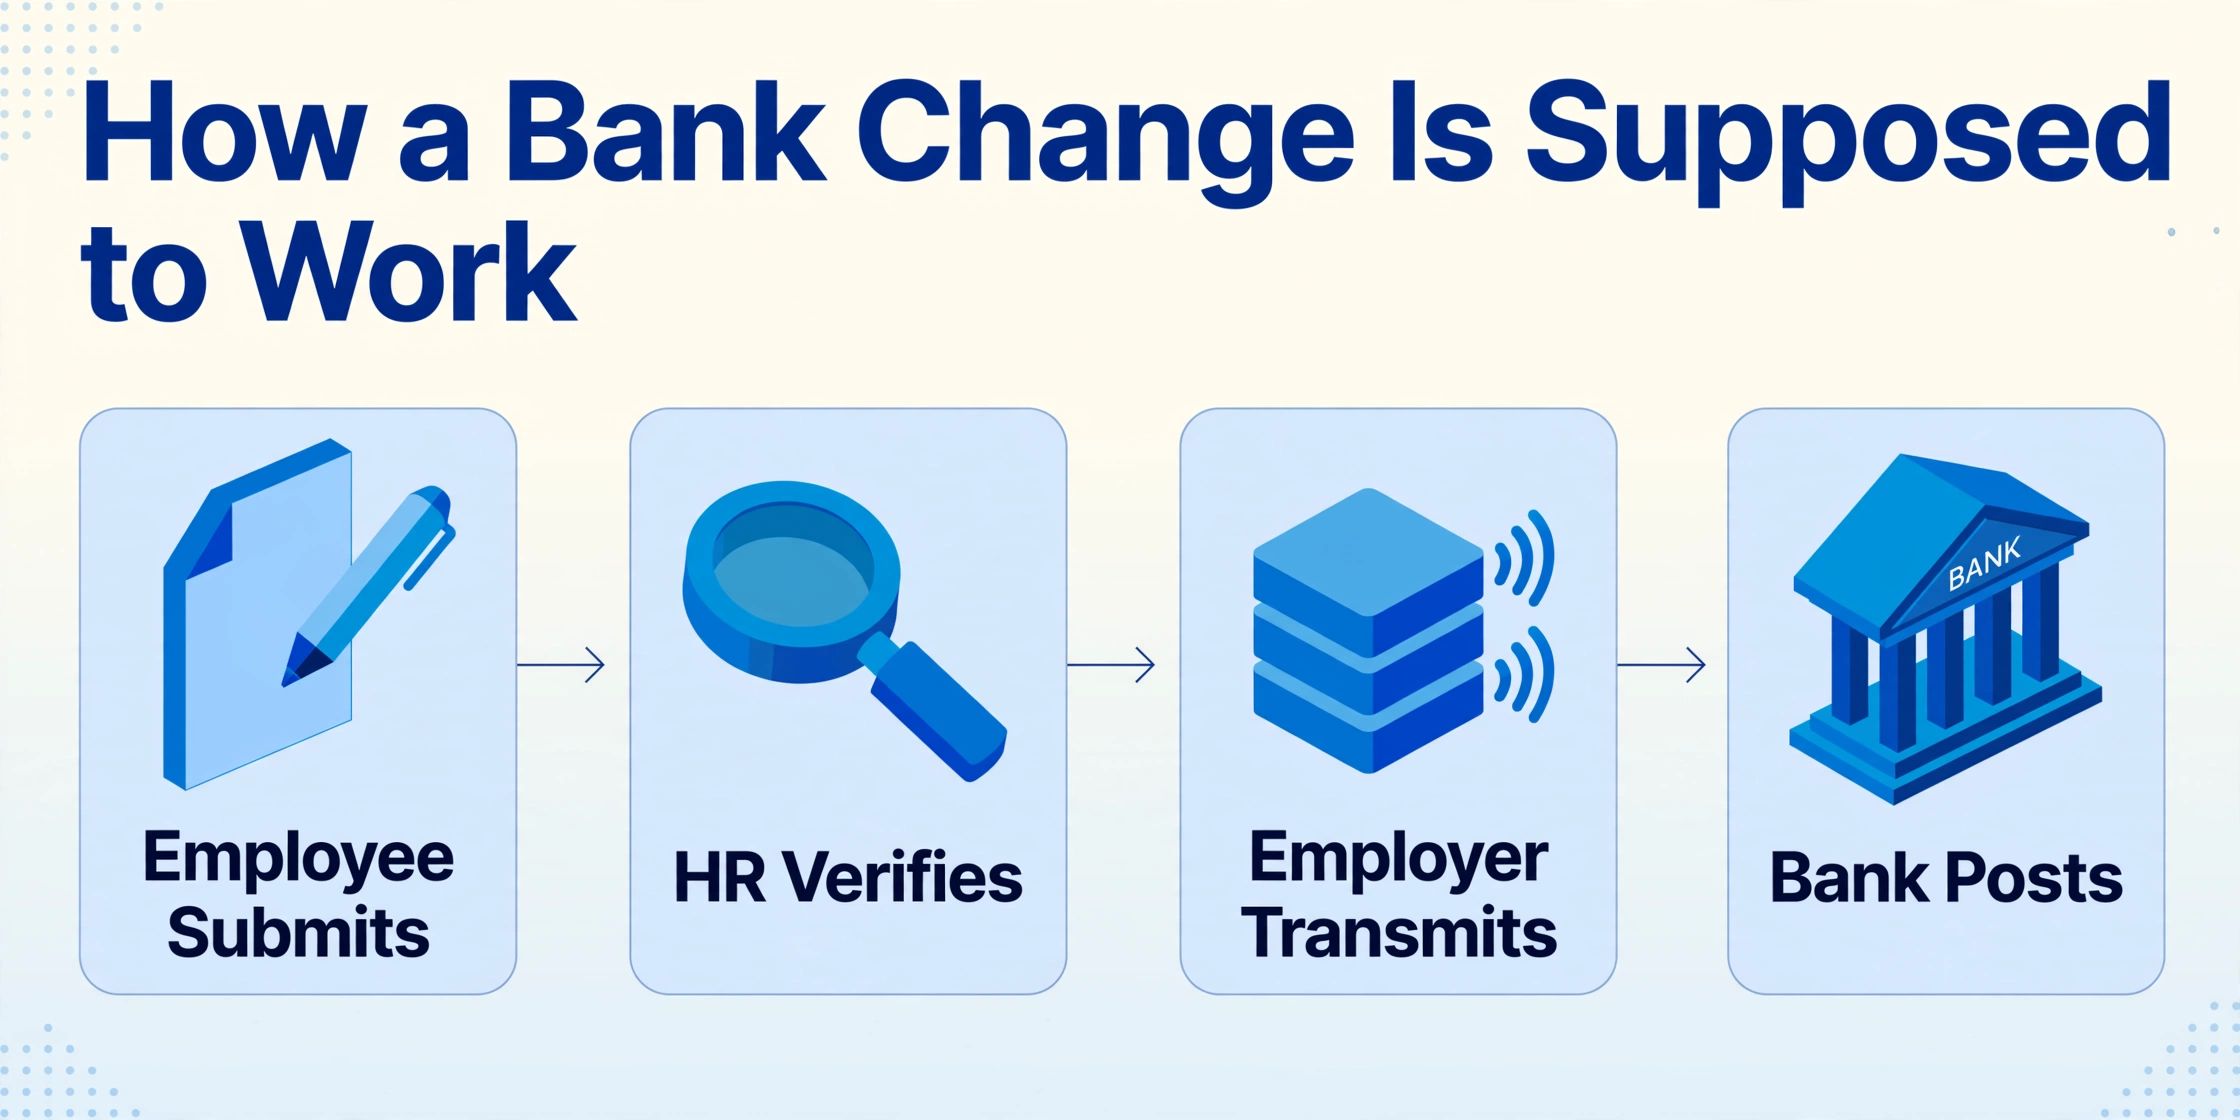
直接入金のミスのほとんどは、3つの担当者を経由する短いプロセスに遡ります。従業員は、紙の承認フォームまたは給与ポータルを通じて新しい銀行口座情報を提出します。人事または給与計算担当者がその情報を確認し、給与システムに入力します。雇用主はACH発信者として、支払いファイルを銀行に送信し、受取銀行はそのファイル内の口座番号に資金を入金します。このプロセスのどこにも、銀行が口座番号が名義人のものであることを確認するステップはありません。
このフローには2つの要件が前提としてあります。ほとんどの州では、賃金を電子的に移動させる前に従業員の書面による同意が必要であり、署名のない承認は有効なACH承認とはみなされません。Nacha規則はまた、その承認を保管する責任を発信者、つまり雇用主に課しています。署名済みフォームは単なる書類ではありません。特定の従業員を特定の指示に結び付ける文書であり、紛争が発生した際に最初に求められるものです。銀行口座情報がより広範な新入社員書類に含まれる場合、オンボーディングフォームデータを従業員データベースに取り込むためのガイドでその統合について説明しています。
連鎖が記憶を失う箇所
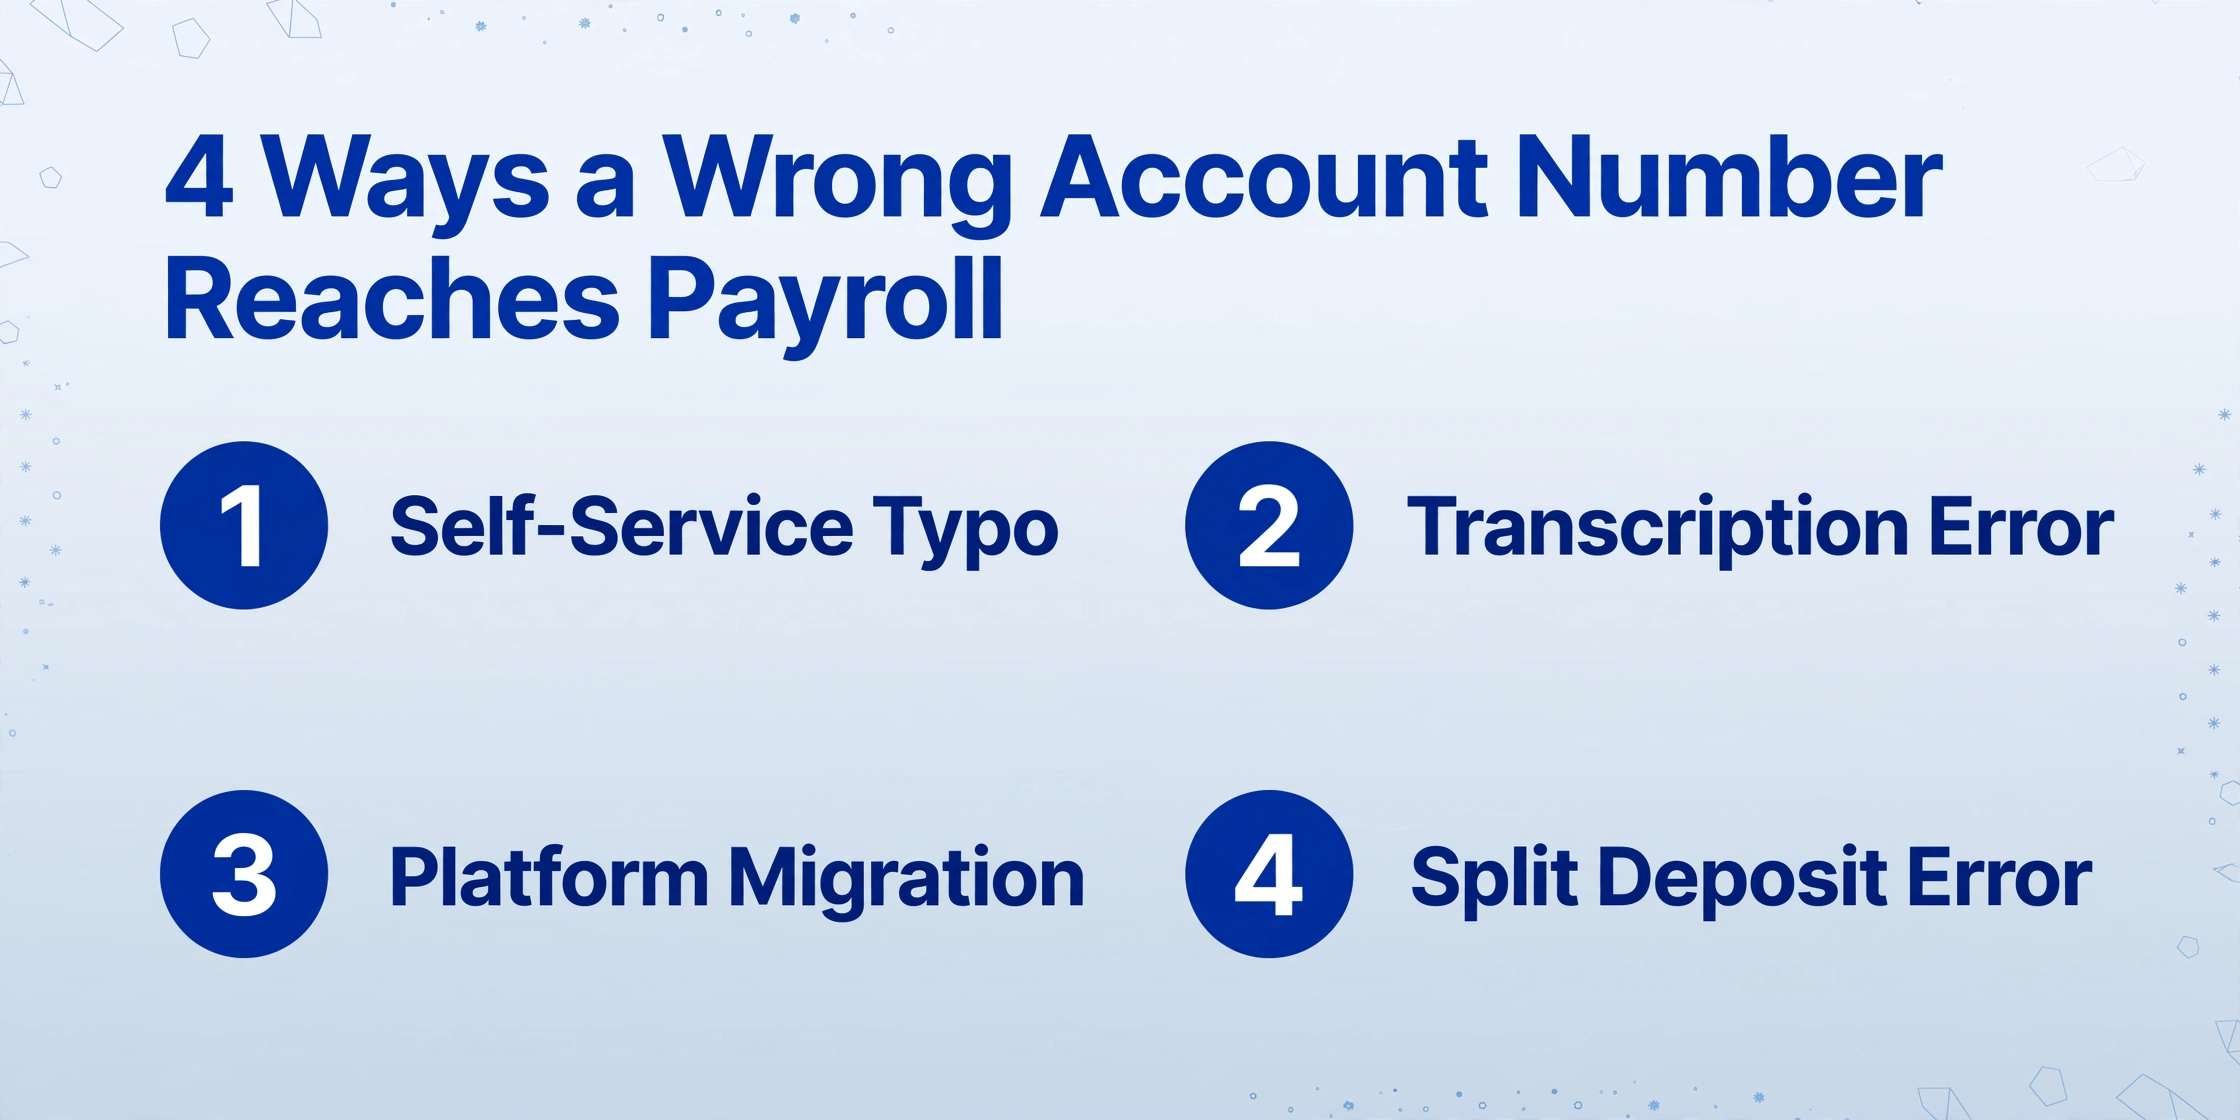
誤った口座番号が給与計算に到達する一般的な経路は4つあり、そのうち3つは誰に責任があるかの痕跡を残しません。
- セルフサービスの入力ミス。従業員がポータルに番号を入力する際に2桁を入れ違えます。システムは更新が行われたことのみを記録し、従業員が意図した内容は記録しません。
- 転記。紙のフォームが手作業で入力されますが、多くの場合、MICRラインが薄いスキャンから行われます。入力した人が唯一ミスに気づけた可能性がある人物であり、同時に責任を問われる人物でもあります。
- プラットフォーム移行。旧システムでは正しかった情報が、新しい給与プラットフォームへの移行や一括インポート中に破損したケースです。
- 分割入金エラー。割合または固定金額が、登録されている複数の口座のうち誤った口座に割り当てられたケースです。
プレノートは、一部の給与システムが最初の実際の入金前に実行するゼロドルのテストエントリであり、検証のように聞こえますが、実際には検証ではありません。これは、ルーティング番号と口座番号が何らかの金融機関で有効な組み合わせであることを確認するだけです。口座が従業員のものであることは確認しません。同じr/Payrollスレッドで、あるACH実務者が述べたように、プレノートは「口座名義人情報を検証するものではなく、ルーティング/ACH番号と口座番号が有効な口座の組み合わせに対応していることだけを確認する」ものです。他人のものである誤った番号は、このテストを問題なく通過します。
プレノートは口座が存在することを確認します。口座が誰のものかは確認しません。まさにそこが、紛争の始まりとなるミスです。
従業員が入金がないことを報告する頃には、取消期間が終了していることが多く、提出がメール添付の写真や紙のフォームで、手入力されてバラバラに保管されていた場合、原本の信頼できる記録は存在しません。その時点での説明責任は記憶テストとなり、記憶は先に話した者に有利に働きます。
後から指し示せる提出を構築する
この解決策は、給与受信箱が通常同時に行う2つの作業を分離します。従業員の証明を受け取ることと、そこから数字を転記することです。直接入金検証ワークフローは、提出を記録するチャネルを通じて前者を処理し、文書を再入力する代わりに読み取ることで後者を処理します。
コレクションリンクは、ImageToTable.aiアカウントから生成される共有可能なURLで、アカウント作成やログインなしで処理キューに直接文書をアップロードできます。リンクには短い認証コードが関連付けられているため、リンクとコードの両方を渡された人のみが提出できます。実際には、人事チームが銀行検証用に1つのリンクを作成し、直接入金を設定または変更する従業員に送信し、各従業員は無効化された小切手、銀行レター、または銀行アプリのルーティング番号と口座番号のスクリーンショットの写真をアップロードします。届くものはスレッドで失われる可能性のあるメールではありません。単一のキュー内のファイルであり、提出自体が記録となります。
後半はカスタム列抽出です。アップロードされた画像を読んで手動で数字を入力する代わりに、従業員名、銀行名、ルーティング番号、口座番号、口座種別などの列名を入力します。AIはアップロードされた各文書を読み取り、従業員ごとの行を返し、ページ上の固定位置ではなく意味に基づいて各値を特定します。給与計算に届く番号は、従業員が提出した文書に印刷されている番号であり、文書はプロセスに添付されたままです。同じリンクが他の記録も収集する場合、両方の半分はより広範な収集から抽出へのワークフローに適合します。
ファイルは安全に処理され、保存されることはありません。
銀行検証の証明として認められるもの
ルーティング番号と口座番号が表示された取得済みの証跡であれば、提出を記録するチャネルを通じてアップロードされていれば十分です。紙のフォーム自体が重要なのではなく、給与計算が実際に必要とするのは、番号の出所を追跡できる情報源です。
| 証明の形式 | 表示される内容 | 適している場面 |
|---|---|---|
| 無効化された小切手 | MICR形式のルーティング番号と口座番号、および印刷された口座名義人氏名 | 従来からの選択肢。鮮明な写真で対応可能 |
| レターヘッド付き銀行レター | ルーティング番号と口座番号に関する銀行自身の書面による記載 | 従業員に小切手帳がない場合に有効 |
| 直接入金フォームまたは銀行アプリのスクリーンショット | 銀行自身が表示する番号 | オンライン専用銀行で一般的 |
| マイクロデポジットまたは口座連携による検証 | 口座が存在し、資金を受け取れることを確認 | ほとんどの場合、所有権ではなく存在を検証する |
ACHネットワークを統括するNachaは、無効化された小切手が必要という前提を撤廃する取り組みを長年続けてきました。Nacha自身の人事チームは安全な給与ポータルに移行し、紙の小切手を一切収集しなくなりました。この変更は、同社の人事ディレクターが公に説明しています(Nacha)。重要なのは小切手を要求することではありません。従業員が提出する証明が、記録を残すチャネルを通じて届くようにすることです。同じリンクからアップロードされた銀行レターやアプリのスクリーンショットは、撮影され、入力され、その後スマートフォンから削除された無効化された小切手よりも価値があります。
給与計算レビューで使用する抽出側については、HR監査のための給与明細バッチ抽出のガイドで年度末の給与データ取得を、給与台帳抽出で台帳自体の処理を解説しています。
このワークフローが証明することと、証明しないこと
提出物を取得し、ドキュメントから抽出することで、転記と記憶の問題は解決されます。しかし、コレクションリンクが本人確認になるわけではなく、その線引きは明確に述べる価値があります。
- アクセスは本人確認ではない。 認証コードは誰がアップロードできるかを制御します。それ自体が、アップロード者が従業員本人であることを証明するものではありません。コードは非公開で共有し、意図した以上に広まった場合はローテーションしてください。
- 抽出は読み取るだけで、検証はしない。 AIはドキュメントに印刷された番号を読み取ります。ルーティング番号のチェックサムを確認したり、口座が指名された従業員のものであることを確認したりはしません。所有権の確認には、マイクロデポジット確認や口座連携サービスなどの銀行側のステップを使用するか、既存のファイルに記載されている番号に従業員へ電話してください。
- 入力ミスと転用は異なる脅威です。 数字の入れ違いは正確性の問題であり、その修正はソースドキュメントの取得です。不正な変更はセキュリティ問題であり、その修正は管理策です:多要素認証、既知の番号へのコールバック、銀行詳細への変更に対するアラート。FBIのインターネット犯罪苦情センターは、給与転用詐欺について特に警告しています。
- 追跡機能は組み込まれていない。 コレクションリンクはリマインダーを送信しません。提出していない人へのフォローアップにプロセスが依存している場合は、リンクを独自のフォローアップと組み合わせてください。
保存は取得と同じくらい重要です。FLSA規制では、給与記録を少なくとも3年間、賃金計算に使用された記録を少なくとも2年間保管することが義務付けられています(29 CFR Part 516)。一方、IRSは雇用税記録を4年間保管することを期待しています(IRS Publication 15)。署名済みのACH承認には独自の期待があり、従業員が直接入金を利用している間と、その後一定期間保持されます。給与期間の終了時に削除される提出記録は、そもそも記録とは言えません。
同じドキュメントレイヤーはベンダー側にも存在し、銀行詳細や保険証書を仕入先レコードに紐付ける必要があります。これは、仕入先オンボーディングのドキュメント自動化に関するガイドで説明されています。従業員とベンダーでは責任の所在が異なりますが、どちらの紛争も、何がいつ提出されたかという同じ問いに帰着します。
よくある質問
直接入金の設定に無効化された小切手は法的に必須ですか?
いいえ。Nachaは無効化された小切手が必須ではないと明言しており、州法でも義務付けられていません。重要なのは、正確なルーティング番号と口座番号、そしてその入手元の記録です。銀行レター、事前入力済みの直接入金フォーム、または銀行アプリのスクリーンショットでも、取得可能なチャネルを通じて提出されれば有効です。
プレノートで誤った銀行口座番号を検出できますか?
番号がいずれの金融機関でも有効な口座でない場合に限ります。プレノートはルーティング番号と口座番号が有効な組み合わせであることを確認します。口座名義人の名前は確認しないため、他人の口座に該当する誤った番号でも通過する可能性があります。このギャップこそが、誤入金が紛争に発展する原因です。
給与計算で誤った口座への直接入金を取り消せますか?
場合によって可能ですが、条件は限定的です。Nachaは誤った口座番号に対する取消を認めていますが、元のエントリから5銀行営業日以内、かつエラー発見から24時間以内に行う必要があります。受取銀行は、口座が引き落とし不能または閉鎖されている場合、資金の返還義務を負いません。給与支払日後の回収を給与計算チームが当てにすべきではありません。
これは銀行口座認証サービスを置き換えるものですか?
いいえ。提出されたドキュメントの取得と抽出により、転記のステップを排除し、原本を保存します。口座が従業員本人のものであることは確認しません。所有権の確認には、マイクロデポジット検証や口座連携サービスなどの銀行側のチェックを維持してください。特に年度途中の銀行情報変更時には重要です。
署名済みの承認書と銀行の証明書類はどのくらい保存すべきですか?
署名済みの承認書は、従業員が直接入金を利用している期間とその後の一定期間保存してください。これはACH発信者の期待に沿うものです。連邦規則では、給与記録を少なくとも3年間、賃金計算記録を少なくとも2年間保存することが別途求められており、IRSは雇用税記録を4年間保存することを期待しています。アップロードされた証明書類も同じスケジュールで保存してください。
従業員が小切手帳を持っていない場合はどうすればよいですか?
同じリンクから代替書類を受け付けてください。レターヘッド付きの銀行レター、事前入力済みの直接入金フォーム、または銀行アプリのルーティング番号と口座番号のスクリーンショットです。目的はタイムスタンプ付きの取得された証跡であり、特定の紙の書類ではありません。オンライン専用銀行では、多くの従業員にとってアプリのスクリーンショットが最も実用的な選択肢です。
これらによって誤った口座番号が不可能になるわけではありません。しかし、その議論を短くします。入金が誤った先に送られ、提出、ドキュメント、到着時刻がすべて一箇所に揃っていれば、会話は誰の責任かではなく、何を修正するかに移ります。その記録こそ、給与計算チームが給与支払日前に構築でき、支払日後に再構築する必要がない部分です。