Quando um Depósito Direto Vai para a Conta Errada,
a Prova Decide Quem Corrige
Um depósito direto que cai na conta errada parece uma falha de folha de pagamento vista de fora. O funcionário não recebeu o pagamento, o aluguel vence, e a primeira ligação vai para quem administra a folha de pagamento. A pergunta mais útil não é de quem é a culpa. É qual registro existe de como esse número de conta entrou no sistema. Uma pesquisa da Ernst & Young apontou que um em cada cinco folhas de pagamento nos EUA contém um erro, com erros de depósito direto chegando a 159 por 1.000 funcionários por ano e um custo de correção de cerca de US$ 45.000 por 1.000 funcionários. A maior parte desse custo é reconstrução: horas gastas tentando descobrir o que aconteceu, muitas vezes sem um único documento mostrando quem enviou o quê.
Principais conclusões
- A folha de pagamento recebe a primeira ligação de culpa quando um depósito cai na conta errada, mesmo que o número tenha sido inserido antes na cadeia.
- Uma pré-nota parece uma proteção, mas só prova que a conta existe, nunca que ela pertence ao funcionário.
- Capture o cheque anulado ou a carta bancária enviados, e a próxima disputa vira uma busca de documento em vez de um teste de memória.
Um Número de Conta Errado É um Problema de Registros Antes de Ser um Problema de Gentileza
O instinto quando um cheque desaparece é corrigir rápido e absorver o custo, mas o dinheiro frequentemente já se foi antes que alguém perceba. De acordo com as Regras Operacionais da NACHA, uma entrada ACH é irrevogável depois de enviada para processamento. Uma reversão é permitida apenas para um conjunto restrito de motivos, entre eles um número de conta errado, e deve ser enviada dentro de cinco dias bancários da entrada original e dentro de 24 horas após a descoberta do erro (Nacha). O banco receptor não tem obrigação de devolver os fundos se a conta estiver negativa ou encerrada, que é exatamente a situação que um depósito errado cria.
Essa sequência é o que os profissionais de folha de pagamento descrevem no momento. Um tópico no r/Payroll intitulado "Eu odeio como a folha de pagamento é a primeira a ser culpada" trata desse reflexo, e não do dinheiro. Uma discussão relacionada no r/Payroll é mais direta: um administrador de folha de pagamento enviou $250 para uma conta com três dígitos de diferença, tentou reverter e descobriu que o saldo já havia sido gasto, o que deixou em aberto a questão de um segundo pagamento nas respostas. Um comentarista resumiu todo o problema: "Garanta que eles forneçam um comprovante, como um cheque anulado, para evitar isso. Se você digitou errado, você será o responsável. Se eles digitaram errado, a responsabilidade é deles."
Como uma alteração bancária deve funcionar
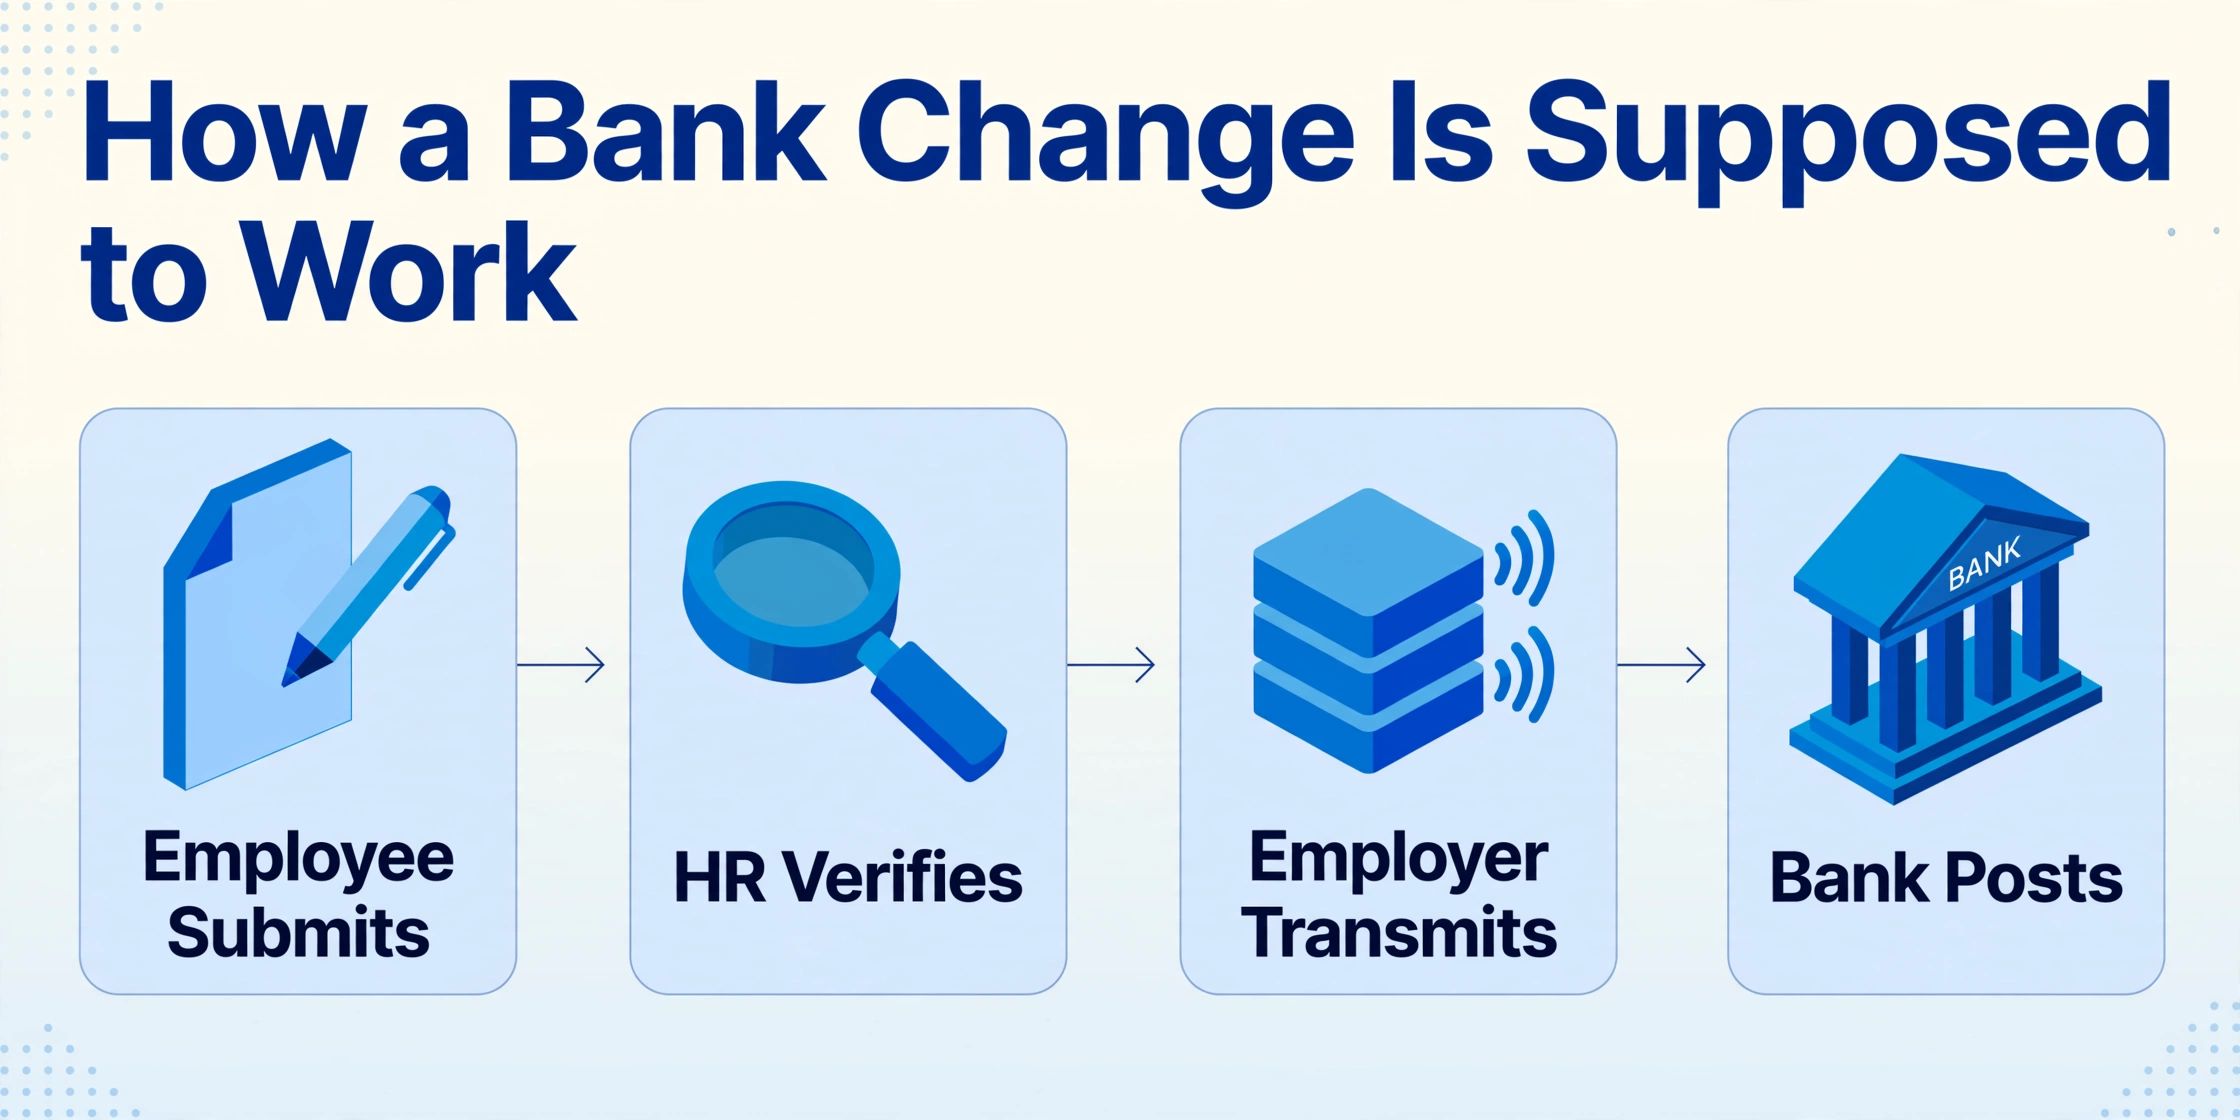
A maioria dos erros de depósito direto remonta a uma sequência curta que passa por três partes. O funcionário envia novos dados bancários, seja em um formulário de autorização em papel ou por meio de um portal de folha de pagamento. O RH ou a folha de pagamento verifica os dados e os insere no sistema de folha de pagamento. O empregador, atuando como originador ACH, transmite um arquivo de pagamento ao seu banco, e o banco receptor processa os fundos para o número da conta nesse arquivo. Em nenhum lugar dessa sequência um banco confirma que o número da conta pertence à pessoa nomeada nele.
Dois requisitos sustentam esse fluxo. A maioria dos estados exige o consentimento escrito do funcionário antes que os salários sejam movimentados eletronicamente, e uma autorização sem assinatura não é uma autorização ACH válida. As regras da Nacha também colocam o ônus de manter essa autorização sobre o originador, ou seja, o empregador. O formulário assinado não é papelada por si só. É o documento que vincula um funcionário específico a uma instrução específica, e é a primeira coisa que uma disputa vai solicitar. Se os dados bancários circularem pelo pacote de novo funcionário mais amplo, nosso guia sobre extrair dados de formulários de integração para um banco de dados de funcionários aborda essa consolidação.
Onde a cadeia perde a memória
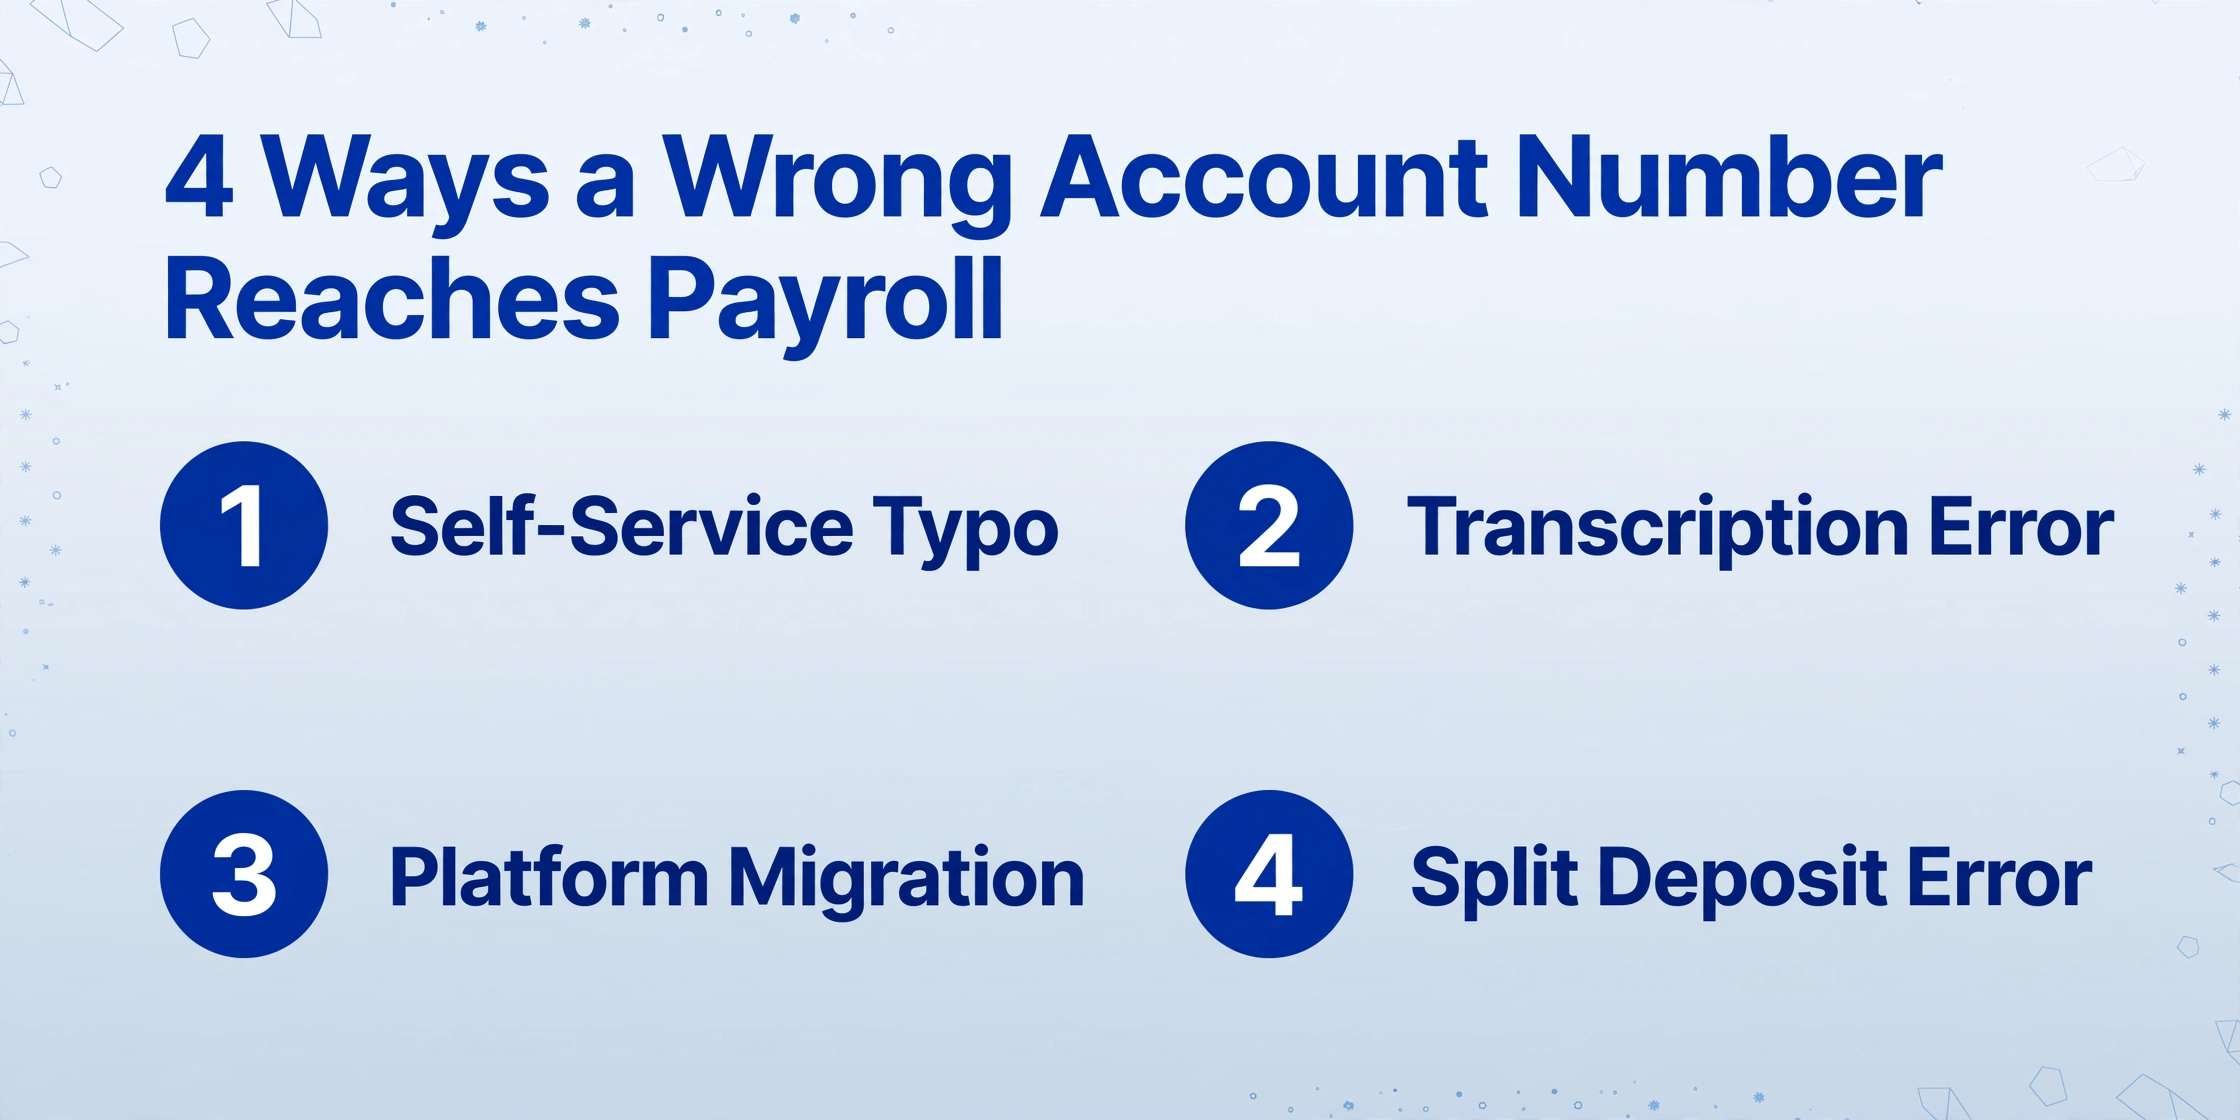
Existem quatro maneiras comuns de um número de conta errado chegar à folha de pagamento, e três delas não deixam vestígios de quem foi o responsável.
- Erro de digitação de autoatendimento. O funcionário insere o número em um portal e troca dois dígitos. O sistema registra que uma atualização ocorreu, não o que o funcionário pretendia.
- Erro de transcrição. Um formulário em papel é digitado manualmente, geralmente a partir de uma digitalização em que a linha MICR está apagada. A pessoa que digita pode ser a única que poderia ter percebido, e também é a culpada.
- Migração de plataforma. Os dados estavam corretos no sistema antigo e foram corrompidos durante a mudança para uma nova plataforma de folha de pagamento ou uma importação em massa.
- Erro de depósito dividido. Uma porcentagem ou valor fixo é atribuído à conta errada entre várias em arquivo.
Uma pré-nota, a entrada de teste de valor zero que alguns sistemas de folha de pagamento executam antes do primeiro depósito real, parece verificação, mas não é. Ela confirma que o número de roteamento e o número da conta formam uma combinação válida em alguma instituição. Ela não confirma que a conta pertence ao funcionário. Como um profissional ACH disse no mesmo tópico do r/Payroll, uma pré-nota "não verifica as informações do titular da conta, apenas que o número de roteamento/ACH e o número da conta correspondem a uma combinação de conta válida". Um número errado que pertence a outra pessoa passa nesse teste sem problemas.
Uma pré-nota verifica se a conta existe. Ela não verifica de quem é a conta, que é precisamente o erro que inicia a disputa.
Quando um funcionário reporta um depósito ausente, a janela de reversão muitas vezes já está fechada, e se o envio chegou como uma foto por e-mail ou um formulário em papel que foi digitado e arquivado solto, não existe nenhum registro confiable do original. A responsabilidade nesse momento se torna um teste de memória, e a memória favorece quem fala primeiro.
Construindo um Envio ao Qual Você Possa Apuntar Mais Tarde
A solução separa duas tarefas que uma caixa de entrada de folha de pagamento normalmente faz ao mesmo tempo: receber a prova do funcionário e digitar os números a partir dela. Um fluxo de trabalho de verificação de depósito direto lida com a primeira através de um canal que registra o envio, e a segunda lendo o documento em vez de redigitar.
Um Link de Coleta é uma URL compartilhável, gerada a partir de uma conta ImageToTable.ai, que permite a alguém enviar documentos diretamente à sua fila de processamento sem criar uma conta ou iniciar sessão. O link está emparejado com um código de verificação curto, de modo que somente pessoas que recebem tanto o link como o código podem enviar. Na prática, uma equipe de RH cria um link para verificação bancária, o envia aos funcionários que estão configurando ou cambiando o depósito direto, e cada funcionário envia uma foto de um cheque anulado, uma carta bancária ou uma captura de tela dos números de roteamento e de conta do seu aplicativo bancário. O que chega não é um e-mail que pode se perder em uma conversa. É um arquivo em uma única fila, e o próprio envio é o registro.
A segunda metade é Extração de Colunas Personalizadas. Em vez de ler a imagem enviada e digitar os números manualmente, você digita os nomes de colunas que precisa, como Nome do Funcionário, Nome do Banco, Número de Roteamento, Número da Conta e Tipo de Conta. A IA lê cada documento enviado e retorna uma linha por funcionário, localizando cada valor pelo que significa em vez de por um local fixo na página. O número que chega à folha de pagamento é o número impresso no documento que o funcionário enviou, e o documento permanece vinculado ao processo. Ambas metades se encajan em um fluxo de trabalho de coleta a extração mais amplo se o mesmo link também reúne outros registros.
Os arquivos são processados com segurança e não são armazenados.
O Que Conta como Comprovante de Verificação Bancária
Qualquer artefato capturado que mostre os números de roteamento e da conta, enviado por um canal que registre o envio, cumpre a função. O formulário em papel em si não é o ponto, pois o que a folha de pagamento realmente precisa é de uma fonte à qual os números possam ser rastreados.
| Forma de comprovante | O que mostra | Onde se encaixa |
|---|---|---|
| Cheque anulado | Números de roteamento e da conta em formato MICR, além do nome impresso do titular da conta | A opção tradicional; uma foto nítida funciona |
| Carta bancária em papel timbrado | A declaração escrita do próprio banco com os números de roteamento e da conta | Útil quando o funcionário não tem talão de cheques |
| Formulário de depósito direto ou captura de tela do aplicativo bancário | Os números como o próprio banco os exibe | Comum em bancos exclusivamente online |
| Verificação por microdepósito ou vinculação de conta | Confirma que a conta existe e pode receber fundos | Verifica a existência, não a propriedade na maioria dos casos |
A Nacha, a organização que rege a rede ACH, passou anos eliminando a suposição de que um cheque anulado é obrigatório. Sua própria equipe de RH migrou para um portal de folha de pagamento seguro e não coleta mais cheques em papel, uma mudança que sua diretora de RH descreveu publicamente (Nacha). A lição não é exigir um cheque. É fazer com que qualquer comprovante enviado por um funcionário chegue por um canal que mantenha um registro dele. Uma carta bancária ou uma captura de tela de aplicativo enviada pelo mesmo link vale mais do que um cheque anulado que foi fotografado, inserido e depois excluído do telefone.
Para o lado da extração usado em revisões de folha de pagamento, nosso guia sobre extração de contracheques em lote para auditoria de RH cobre a coleta de dados salariais no final do ano, e extração de registro de folha de pagamento trata do próprio registro.
O que este fluxo de trabalho comprova, e o que não comprova
Capturar um envio e extraer do documento resolve os problemas de transcrição e memória. Não transforma um link de coleta em uma verificação de identidade, e vale a pena afirmar essa distinção claramente.
- O acesso não é identidade. O código de verificação controla quem pode fazer upload. Por si só, não prova que quem envia é o funcionário. Comparta o código de forma privada e gire-o caso se espalhe além do pretendido.
- A extração lê, não valida. A IA lê o número impresso no documento. Não verifica a soma de verificação do número de roteamento nem confirma que a conta pertence ao funcionário nomeado. Para a propriedade, use uma etapa do lado do banco, como a confirmação de microdepósito ou um serviço de vinculação de conta, ou chame o funcionário em um número já registrado.
- Um erro de digitação e um desvio são ameaças diferentes. Um dígito transposto é um problema de precisão, e a solução é capturar o documento de origem. Uma alteração fraudulenta é um problema de segurança, e a solução são os controles: autenticação multifator, um retorno de chamada a um número conhecido e um alerta sobre qualquer alteração nos dados bancários. O Internet Crime Complaint Center do FBI alertou especificamente sobre a fraude de desvio de folha de pagamento.
- Não há acompanhamento integrado. Um link de coleta não envia lembretes. Se o seu processo depende de acompanhar pessoas que não enviaram, combine o link com seu próprio acompanhamento.
A retenção é tão importante como a captura. As regulamentações FLSA exigem que os registros de folha de pagamento sejam mantidos por pelo menos três anos, e os registros usados para calcular salários por pelo menos dois (29 CFR Part 516), enquanto o IRS espera que os registros de impostos trabalhistas sejam mantidos por quatro anos (IRS Publication 15). A autorização ACH assinada carrega sua própria expectativa, mantida enquanto o funcionário usa depósito direto e por um período posterior. Um registro de envio excluido ao final do período de pagamento não é um registro.
A mesma capa de documento aparece no lado do fornecedor, onde os dados bancários e os certificados de seguro têm que estar vinculados a um registro de fornecedor, como descreve nosso guía de automatización de documentos de integración de proveedores. Funcionários e fornecedores diferem em onde recae a responsabilidade, mas ambas disputas dependen da mesma pregunta: o que foi enviado e quando.
Perguntas frequentes
Um cheque anulado é legalmente exigido para configurar o depósito direto?
Não. A Nacha declarou que um cheque anulado não é exigido, e nenhum estado o exige. O que importa é um número de roteamento e número da conta precisos, com um registro de onde vieram. Uma carta bancária, um formulário de depósito direto pré-preenchido ou uma captura de tela do aplicativo bancário funciona, desde que seja enviado por um canal que o capture.
Uma pré-nota pode detectar um número de conta bancária errado?
Apenas se o número não for uma conta válida em nenhuma instituição. Uma pré-nota confirma que o número de roteamento e o número da conta correspondem a uma combinação válida. Ela não verifica o nome do titular da conta, então um número errado que pertença a outra pessoa pode passar. Essa lacuna é exatamente como um depósito errado se torna uma disputa.
A folha de pagamento pode reverter um depósito direto que foi para a conta errada?
Às vezes, e apenas de forma limitada. A Nacha permite uma reversão para um número de conta errado, mas exige que seja feita dentro de cinco dias bancários da entrada original e dentro de 24 horas após a descoberta do erro. O banco receptor não é obrigado a devolver os fundos se a conta estiver negativa ou encerrada. A recuperação não é algo em que a equipe de folha de pagamento deva contar após o dia do pagamento.
Isso substitui um serviço de verificação de conta bancária?
Não. Capturar o documento enviado e extrair dele remove a etapa de transcrição e preserva a fonte. Isso não confirma que a conta pertence ao funcionário. Para a propriedade, mantenha uma verificação do lado do banco, como verificação por microdepósito ou um serviço de vinculação de conta, especialmente para qualquer mudança no meio do ano nos dados bancários.
Por quanto tempo devemos manter a autorização assinada e o comprovante bancário?
Mantenha a autorização assinada enquanto o funcionário usar o depósito direto e por um período depois, o que é a expectativa do originador ACH. As regras federais exigem separadamente registros de folha de pagamento por pelo menos três anos e registros de cálculo de salários por pelo menos dois, e o IRS espera registros de impostos trabalhistas por quatro anos. Retenha o comprovante enviado no mesmo cronograma.
E se o funcionário não tiver um talão de cheques?
Aceite uma alternativa pelo mesmo link: uma carta bancária em papel timbrado, um formulário de depósito direto pré-preenchido ou uma captura de tela dos números de roteamento e da conta do aplicativo bancário. O objetivo é um artefato capturado com carimbo de data/hora, não um pedaço de papel específico. Bancos somente online tornam a captura de tela do aplicativo a opção mais prática para muitos funcionários.
Nada disso torna um número de conta errado impossível. Isso encurta a discussão sobre ele. Quando um depósito se perde e o envio, o documento e o horário em que chegou estão todos em um só lugar, a conversa deixa de ser sobre quem culpar e passa a ser sobre o que corrigir. Esse registro é a parte que a equipe de folha de pagamento pode construir antes do dia do pagamento, em vez de reconstruir depois.