Automação de Integração de Fornecedores:
A Camada de Documento Que Ninguém Comenta
A maioria das conversas sobre automação de integração de fornecedores foca em portais, fluxos de aprovação e integração com ERP. O que fica de fora é a etapa do meio: alguém ainda precisa abrir cada PDF e digitar o EIN de um W-9, o número de roteamento de um cheque anulado e a data de validade de um certificado de seguro no registro do fornecedor — um campo por vez. Substituir essa etapa de extração manual, sem mexer no restante do seu processo, é onde está a verdadeira economia de tempo.
Principais Conclusões
- Portais de fornecedores resolveram o fluxo de trabalho entre fornecedor e equipe de AP — e deixaram intacta a etapa mais cara, porque um portal pode coletar um W-9, mas não consegue ler o EIN dentro dele.
- 47% dos profissionais de AP citam a entrada manual de dados como seu maior desafio mesmo após adotar automação — e um único número de roteamento digitado errado de um cheque anulado pode enviar um pagamento de seis dígitos para o banco errado.
- O ImageToTable.ai lê um W-9, um cheque anulado e um COI em uma única passagem — gerando uma única linha de fornecedor com todos os campos que seu cadastro de fornecedores precisa — sem mexer no portal, ERP ou fluxo de aprovação que você já tem.
O Custo Real do Onboarding Manual de Fornecedores
Todo novo fornecedor que entra no seu sistema traz pelo menos três documentos: um formulário fiscal, dados bancários e pelo menos um certificado de conformidade. Um coordenador de compras ou especialista de contas a pagar abre cada um, procura campos específicos em layouts diferentes e os digita no cadastro de fornecedores. Parece familiar?
Uma pesquisa da InvoiceInfo com equipes de contas a pagar descobriu que 57% gastam de 10 a 30 minutos apenas com entrada de dados por fornecedor, enquanto outros 26% gastam mais de 30 minutos. Esse número conta apenas a digitação — não inclui as idas e vindas de e-mail para conseguir os documentos corretos, a ligação para verificar um número de roteamento do qual você não tem certeza, ou o retrabalho quando o Financeiro devolve um registro porque um campo foi transcrito errado.
O benchmarking da PaymentWorks estima o custo anual de onboarding e manutenção de cada fornecedor em $100–$200. Para uma empresa com 200 fornecedores ativos, isso representa $20.000–$40.000 por ano — antes de contar o custo posterior de erros de pagamento, fornecedores duplicados e achados de auditoria que remontam a dados inseridos errados no primeiro dia.
O que torna o onboarding de fornecedores único em intensidade de trabalho é que você não está inserindo dados de um único tipo de documento. Você está cruzando três domínios completamente diferentes:
- Camada fiscal — W-9s ou W-8BENs, cada um com um Taxpayer Identification Number em formato diferente
- Camada bancária — cheques cancelados, cartas bancárias ou capturas de tela de portais, contendo números de roteamento ou IBANs com diferentes quantidades de dígitos e regras de validação
- Camada de conformidade — certificados de seguro, certificados de constituição ou certificações ISO, onde o que importa não é apenas o dado, mas a data de validade
Cada camada tem seu próprio desafio de extração. Cada uma exige uma mudança mental diferente. E em um processo manual, a mesma pessoa deve navegar por todas as três sem cometer um erro de digitação que envie uma transferência de seis dígitos para a conta errada.
Por que a extração de documentos é o gargalo — e não o fluxo de trabalho
O mercado de software de onboarding de fornecedores passou anos otimizando o roteamento de aprovações, a triagem de conformidade e os portais de autoatendimento para fornecedores. A Apexanalytix documentou um fabricante global que passou de 50 dias para 8 dias por fornecedor após implementar uma plataforma de onboarding — evidência convincente de que a automação de fluxos de trabalho funciona.
Mas há algo que passa batido em toda demonstração de portal de fornecedores: o portal consegue coletar documentos. Não consegue lê-los. Quando um fornecedor envia um W-9, um voided check e um COI por um portal, alguém da sua equipe ainda abre esses três PDFs e transcreve manualmente os campos relevantes para o cadastro de fornecedores.
47% dos profissionais de contas a pagar citam a entrada manual de dados como seu principal desafio, segundo o Vic.ai AI Momentum Report. Esse número é depois de a maioria das equipes já ter adotado alguma forma de automação de contas a pagar. O que sobra depois de automatizar o processamento de faturas e o roteamento de aprovações é exatamente isto: a pilha de documentos de novos fornecedores que não corresponde a nenhum modelo existente.
É aqui que uma abordagem na camada de documentos muda a equação. Em vez de comprar um portal para coletar documentos e ainda digitar seu conteúdo, você foca na própria etapa de extração: extrair os campos certos de cada tipo de documento, mapeá-los para um único modelo de fornecedor e alimentar esse registro estruturado no sistema que você já usa.
Camada Um: Documentos Fiscais (W-9 e W-8BEN)
O W-9 é o documento mais padronizado da pilha — é um formulário do IRS com layout fixo. Essa padronização cria uma falsa sensação de simplicidade. Os campos de que você precisa são previsíveis: Nome Legal (Linha 1), Nome Comercial (Linha 2), Classificação Fiscal Federal (Linha 3) e TIN. Mas o formato desses campos varia de maneiras que derrubam o OCR baseado em modelo.
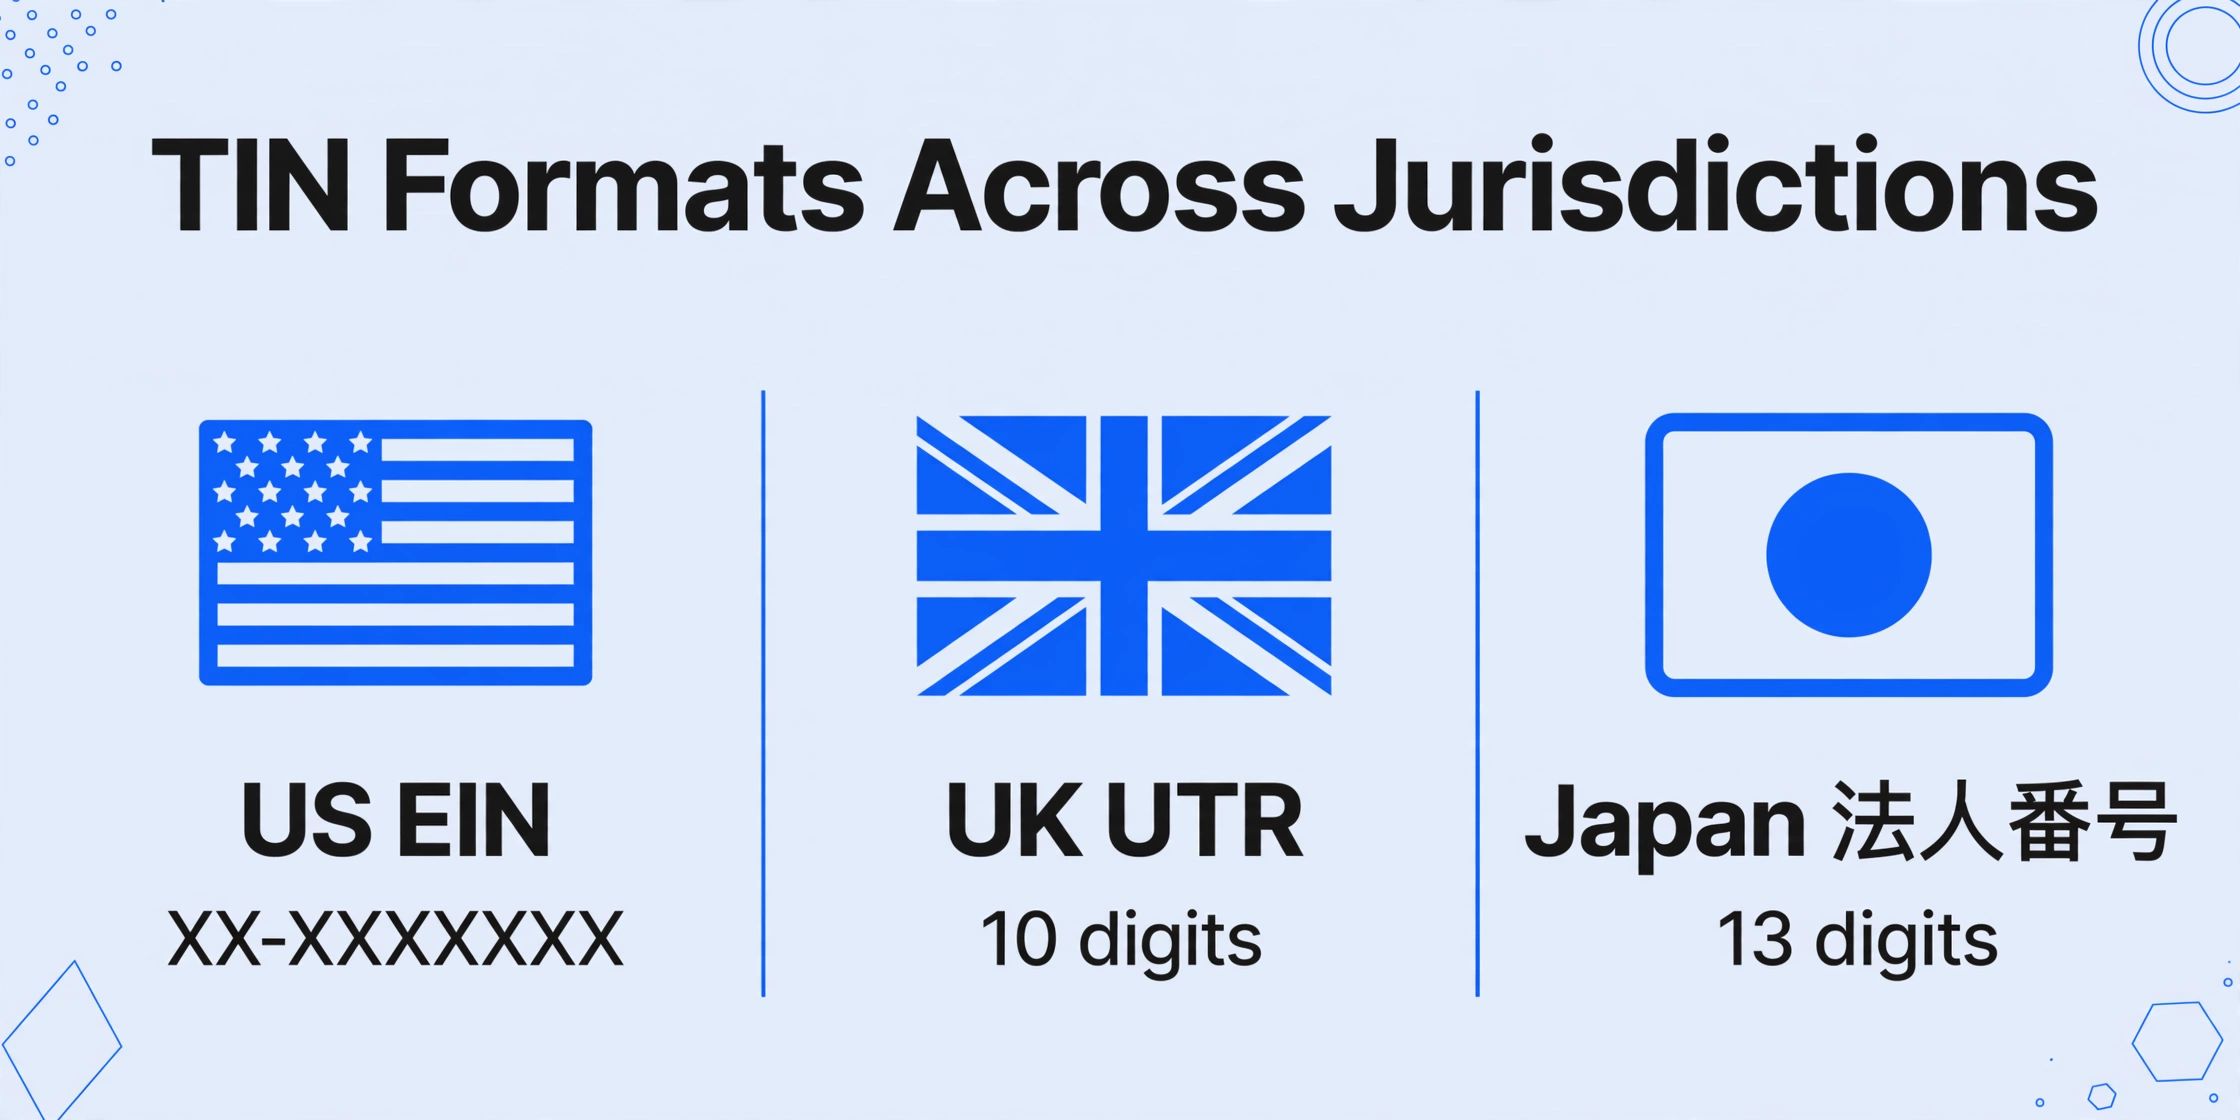
Um EIN segue o padrão XX-XXXXXXX — dois dígitos, um hífen, sete dígitos. Um Social Security Number segue XXX-XX-XXXX. Uma LLC de proprietário individual pode colocar o SSN no campo EIN, ou uma sociedade pode listar o nome do sócio individual na Linha 1 enquanto o nome comercial fica na Linha 2. O OCR de modelo treinado em "o EIN está sempre nesta caixa" vai falhar no primeiro W-9 de proprietário individual que encontrar.
As coisas ficam mais complexas com fornecedores estrangeiros. Um W-8BEN para indivíduos e um W-8BEN-E para entidades não usam EINs — eles usam um TIN Estrangeiro, que pode ter qualquer formato emitido pelo país do fornecedor. Um Unique Taxpayer Reference do Reino Unido tem 10 dígitos. Um Steuernummer alemão varia por estado. Um 法人番号 japonês tem 13 dígitos sem separador. O formulário também inclui uma solicitação de benefícios de tratado (Linha 9 no W-8BEN, Parte III no W-8BEN-E) que determina se você retém 30% ou uma alíquota reduzida. Perca isso, e você estará retendo a mais ou criando uma obrigação fiscal.
O IRS exige três solicitações por escrito de um TIN antes que você seja obrigado a iniciar a retenção de backup em 24% (Instruções do Formulário W-9 do IRS). Isso significa que, se um W-9 chegar com um erro de digitação no EIN e você o inserir como está, talvez você não descubra a divergência até um 1099 ser rejeitado — e nessa altura o fornecedor já pode ter mudado de endereço. A extração automatizada não apenas lê o número; ela permite identificar divergências de formato antes que o registro seja confirmado.
Camada Dois: Dados Bancários (Roteamento ACH vs. IBAN/BIC)
Se os W-9 são um quebra-cabeça de formato, os dados bancários são um passivo de erros de digitação. Um único dígito digitado errado em um número de roteamento ou número de conta envia o pagamento para o banco errado. O vetor de fraude mais comum em contas a pagar — Business Email Compromise envolvendo pedidos falsos de alteração bancária — explora o fato de que humanos são ruins em verificar longas sequências numéricas, especialmente quando chegam como uma imagem digitalizada ou uma captura de tela de um portal bancário.
Para pagamentos domésticos nos EUA, você precisa de dois campos: o número de roteamento ACH (um código de 9 dígitos que identifica a instituição financeira) e o número da conta. O número de roteamento segue uma fórmula de checksum específica validada pela American Bankers Association. Mas extraí-lo de uma imagem não é apenas reconhecer nove dígitos — é localizar esses dígitos em um documento onde podem aparecer na parte inferior de um cheque cancelado (em fonte MICR ao lado do número da conta), em um papel timbrado de banco (em um parágrafo de texto) ou em uma captura de tela de um painel de banco online (em um campo rotulado).
Fornecedores internacionais adicionam outra dimensão completamente. Um IBAN (International Bank Account Number, ISO 13616) pode ter até 34 caracteres, começando com um código de país de duas letras (DE para Alemanha, FR para França, GB para o Reino Unido) seguido por dois dígitos de verificação e um identificador de conta local. Um código SWIFT/BIC tem 8–11 caracteres identificando o banco e a agência específicos. Enviar uma transferência internacional significa inserir ambos corretamente a partir de um documento que pode nem mesmo separá-los em campos rotulados.
Os benchmarks da APQC colocam desembolsos duplicados ou errôneos em 0,8% a 2% das contas a pagar anuais. Em uma base de contas a pagar de $10 milhões, isso representa $80.000 a $200.000 em pagamentos que foram para onde não deveriam. Muito disso remonta a dados bancários inseridos incorretamente durante o onboarding.
Formatos de Dados Bancários em Resumo
| Tipo de Pagamento | Identificador | Formato | O Que Observar |
|---|---|---|---|
| Doméstico EUA (ACH) | Número de Roteamento | 9 dígitos | Deve passar no checksum ABA; frequentemente confundido com o número da conta em cheques cancelados |
| Zona do Euro / SEPA | IBAN | Até 34 alfanuméricos | Comprimento específico por país; DE = 22, FR = 27, GB = 22 |
| Transferência Internacional | SWIFT/BIC | 8–11 caracteres | Frequentemente exigido junto com o IBAN; 8 caracteres = sede, 11 caracteres = agência específica |
Terceira camada: certificados de conformidade (COI e documentos corporativos)
A terceira camada de documentos é onde os processos manuais causam o maior dano silencioso. Um Certificado de Seguro confirma que um fornecedor possui a cobertura exigida — responsabilidade geral, seguro de acidentes de trabalho, responsabilidade profissional. Diferente de W-9s ou dados bancários, um COI não é um formulário governamental com posições de campo previsíveis. Cada seguradora gera certificados em seu próprio layout, com a data de vencimento da apólice, os limites de cobertura e a redação de segurado adicional espalhados por seções diferentes.
O dado crítico em um COI é a data de vencimento. Mas extraí-la de forma confiável exige que a IA entenda o que está vendo, não onde está vendo. No certificado de uma seguradora, a data de vencimento fica em uma caixa rotulada "Policy Period" no canto superior direito. Em outro, está embutida em um parágrafo sob "Coverages". Em um terceiro, há várias datas de vencimento para diferentes tipos de cobertura (responsabilidade de automóveis vence em abril de 2027, responsabilidade geral vence em dezembro de 2026), e você precisa da correta para sua verificação de conformidade.
O rastreamento manual de COIs tem uma taxa de falha bem documentada. Organizações que migraram do rastreamento em planilhas para o monitoramento automatizado de COIs relataram taxas de conformidade saltando da faixa de 20–40% para 90%+, com equipes de risco economizando 15–20 horas por semana que antes eram gastas correndo atrás de avisos de vencimento.
Para fornecedores que são pessoas jurídicas e não indivíduos, você também pode precisar de um Certificado de Constituição, licença comercial ou certificação ISO — cada um com seu próprio layout e sua própria data de vencimento ou renovação a acompanhar. Esses documentos compartilham um desafio comum com os COIs: os dados não são a parte difícil. Saber quando esses dados vencem é.
De três tipos de documento a um único registro unificado de fornecedor
Até aqui, descrevemos o problema. Agora é onde a abordagem por camadas de documento se torna um fluxo de trabalho concreto.
A ideia central é simples: em vez de abrir cada documento individualmente e digitar seu conteúdo no seu sistema, você faz o upload de todos os documentos de um novo fornecedor de uma só vez e informa à ferramenta de extração quais campos você precisa de cada um. A ferramenta lê o W-9 para obter o EIN e o nome legal, o documento bancário para o routing number e o número da conta, e o COI para as datas de vencimento — tudo em uma única passagem — e então gera uma única tabela estruturada com uma linha por fornecedor.
Isso é Extração de Colunas Personalizadas: você define os nomes das colunas para seu cadastro mestre de fornecedores (Supplier Name, EIN/TIN, Routing Number, Account Number, IBAN, SWIFT/BIC, COI Expiry Date, Coverage Type, etc.), e a IA localiza cada valor em qualquer documento onde ele apareça. Você não está desenhando caixas ao redor de campos nem treinando modelos. Você está dando à IA uma lista do que deseja, e ela encontra as respostas entendendo o conteúdo.
Os arquivos são processados com segurança e não são armazenados.
Veja como um cadastro de fornecedores criado dessa forma fica na prática no Google Sheets:
| Nome do Fornecedor | EIN / TIN | Nº de Roteamento | Nº da Conta | Venc. Apólice GL | Venc. Apólice WC | Status |
|---|---|---|---|---|---|---|
| Midwest Packaging Supply | 12-3456789 | 071000013 | 9876543210 | 2027-03-15 | 2027-03-15 | Ativo |
| Coastal Logistics LLC | 98-7654321 | 121000248 | 1234567890 | 2026-06-30 | 2026-09-15 | ⚠ GL <30d |
| European Components Ltd | GB123456789 | IBAN: GB29NWBK60161331926819 | SWIFT: NWBKGB2L | 2027-01-01 | N/A (non-US) | Ativo |
A linha 2 ilustra o recurso que torna essa abordagem mais duradoura do que uma extração pontual. A apólice de responsabilidade geral da Coastal Logistics vence em 30 dias. Com a formatação condicional no Google Sheets, essa célula fica âmbar (ou vermelha, dependendo do seu limite) automaticamente — sem necessidade de uma ferramenta separada de acompanhamento de COI. A fórmula é simples:
=AND(TODAY()>EDATE(E2,-11), E2<>"")Aplique esta regra de formatação condicional à coluna de data de vencimento para sinalizar qualquer apólice que vença em até 30 dias.
Isso é extração mais acompanhamento em uma única planilha — sem necessidade de assinatura de plataforma de integração de fornecedores. Também funciona como o cadastro de fornecedores leve que muitas equipes de contas a pagar de pequeno e médio porte já gostariam de ter, substituindo a aba "lista de fornecedores" que fica na planilha pessoal de alguém e não é atualizada desde o segundo trimestre.
Onde Isso se Encaixa no Seu Fluxo de Trabalho de Contas a Pagar Existente
A integração ao fluxo de trabalho consiste em adicionar uma nova etapa sem quebrar o que já está em execução. A abordagem de camada de documentos não exige que você substitua seu ERP, pare de usar sua plataforma de automação de contas a pagar ou implemente um portal de fornecedores. Ela insere uma nova etapa entre "o fornecedor envia documentos" e "os dados entram no seu sistema."
O estado anterior, para a maioria das equipes, é assim:
Fornecedor envia por e-mail W-9 + cheque anulado + COI
↓
Especialista de contas a pagar abre cada PDF e lê os campos relevantes
↓
Digita os dados no cadastro de fornecedores do ERP (15–45 minutos)
↓
O financeiro revisa, encontra um erro de digitação e devolve para correção
↓
Fornecedor ativo. A data de validade do COI está em um Post-it.
O estado posterior com uma camada de extração de documentos:
Fornecedor envia por e-mail W-9 + cheque anulado + COI (ou faz upload via um Link de Coleta — uma URL compartilhável que você gera e que permite que pessoas externas enviem documentos diretamente para sua fila de processamento, sem precisar de conta)
↓
Envie os três arquivos juntos. Defina as colunas: Supplier Name, EIN, Routing No., Account No., GL Policy Exp., WC Policy Exp.
↓
A IA extrai todos os campos em uma única passagem (5–10 segundos por página). Revise os resultados no navegador; identifique problemas de formato antes de confirmar.
↓
Exporte para Google Sheets ou CSV. Importe para o seu ERP. Configure formatação condicional nas datas de validade.
↓
Fornecedor ativo. As datas de validade do COI são sinalizadas automaticamente quando se aproximam. Nenhum Post-it envolvido.
Onde essa etapa se posiciona em um fluxo de trabalho de contas a pagar mais amplo depende dos sistemas que você já usa. Se você utiliza aprovação automatizada de faturas, o cadastro de fornecedores criado aqui alimenta diretamente esse pipeline — dados de fornecedores limpos no início significam menos exceções de aprovação adiante. Se você acompanha descontos por pagamento antecipado, ter dados bancários precisos no registro do fornecedor garante que esses descontos não se percam porque um pagamento retornou para o número de roteamento errado.
Essa abordagem também funciona bem com os mandatos de faturamento eletrônico que estão sendo implementados em toda a Europa. Seja lidando com a reforma facturation électronique de 2026 na França, o próximo mandato da Alemanha ou o KSeF da Polônia, todo framework de faturamento eletrônico exige um cadastro de fornecedores limpo e verificado como base. Se seus registros de fornecedores são construídos com W-8BENs e IBANs transcritos manualmente, a transição para faturamento eletrônico estruturado vai revelar todas as lacunas de qualidade de dados que a entrada manual deixou para trás.
Nossos guias sobre o cronograma do mandato de faturamento eletrônico na Europa, a implementação da França em 2026 e o que é o PEPPOL e por que ele importa cobrem o lado regulatório. A abordagem na camada de documentos descrita aqui é a contraparte prática: corrija os dados do fornecedor na origem, e a transição para o faturamento eletrônico se torna uma troca de infraestrutura em vez de um projeto de limpeza de dados.
Para equipes que já usam uma abordagem de checklist de conformidade no contas a pagar, adicionar "extrair e verificar documentos de fornecedores" como uma etapa do checklist com um modelo de extração documentado cria um processo auditável. Todo novo fornecedor passa pelas mesmas colunas, todo campo recebe a mesma validação, e toda data de validade recebe a mesma regra de formatação condicional.
Perguntas Frequentes
Isso funciona para fornecedores internacionais com formulários fiscais e formatos bancários fora dos EUA?
Sim. A distinção principal é que a extração baseada em IA localiza campos entendendo o que eles significam, não correspondendo a uma posição fixa de modelo. O Foreign TIN de um W-8BEN não se parece em nada com o EIN de um W-9, mas a ferramenta de extração o reconhece como identificador fiscal pelo contexto ao redor — o título do formulário, a linguagem de certificação, o campo "Country of residence" próximo. O mesmo princípio se aplica a IBANs: seja um IBAN alemão de 22 caracteres ou um francês de 27, a IA o identifica como identificador de conta bancária no contexto. Dito isso, a ferramenta de extração não valida os dígitos verificadores de um IBAN nem um EIN contra a base de dados do IRS — ela extrai o que está no documento. A validação contra bases de dados externas é uma etapa separada que você vai querer manter no seu fluxo de trabalho.
E se um fornecedor enviar documentos parcialmente manuscritos?
A extração com IA lida com manuscritos que o OCR baseado em modelo rotineiramente deixa passar. Um fornecedor que preenche um W-9 em papel à mão e o digitaliza ainda terá seu EIN reconhecido, desde que a caligrafia seja legível. O mesmo vale para anotações manuscritas em uma carta bancária ou um Certificate of Insurance preenchido manualmente. A limitação é o que você esperaria: caligrafia ilegível continua ilegível para a IA, e digitalizações muito borradas ou de baixa resolução reduzem a precisão.
Como lidar com vários COIs do mesmo fornecedor (tipos de cobertura diferentes)?
Defina colunas separadas para cada tipo de cobertura que você acompanha: GL Policy Expiry, WC Policy Expiry, Auto Liability Expiry, etc. Quando você carrega todos os COIs de um fornecedor juntos em um lote, a IA extrai cada data de vencimento para sua respectiva coluna, associando o tipo de cobertura descrito no documento ao nome da coluna. Um processo em lote, uma linha no seu cadastro de fornecedores.
Posso usar essa abordagem se já pago por uma plataforma de onboarding de fornecedores?
Sim — e é aqui que a abordagem na camada de documentos complementa, em vez de competir com, seu portal. Seu portal cuida da coleta, do roteamento de fluxos de trabalho e da triagem de conformidade. A etapa de extração cuida do que o portal não consegue: extrair dados estruturados dos PDFs carregados antes que esses PDFs fiquem parados em um repositório de documentos. Você extrai para uma planilha, valida os resultados e depois os insere no seu portal ou ERP. Ela preenche a lacuna que a equipe de vendas do fornecedor do seu portal não mencionou.
E quanto à verificação de dados bancários — como sei que o número de roteamento extraído é real?
A precisão de extração para texto impresso chega a até 99%, mas extração por si só não é verificação. A IA lê o que está no documento. Validar que o número de roteamento corresponde a uma instituição financeira real — e que a conta realmente pertence ao fornecedor indicado no W-9 — exige uma etapa de verificação fora do canal (uma ligação para um número conhecido do cadastro de fornecedores, ou um serviço de verificação de conta bancária). A camada de extração elimina o erro de transcrição. A camada de verificação, que você deve manter independentemente de como extrai, elimina o risco de fraude.
Isso substitui a necessidade de um cadastro de fornecedores no ERP?
Não. Substitui a etapa de entrada manual de dados que preenche o cadastro de fornecedores. Os dados extraídos do fornecedor ficam no Google Sheets ou CSV como formato intermediário. A partir daí, você os importa para o seu ERP — seja NetSuite, Sage Intacct, QuickBooks, Microsoft Dynamics 365 ou SAP. Se o seu ERP aceita importação de CSV para registros de fornecedores (a maioria aceita), você passa da extração para a entrada no ERP em minutos, em vez de horas.
A automação do onboarding de fornecedores não começa com a compra de um portal. Começa com os 45 minutos que sua equipe passa abrindo W-9s, forçando a vista em cheques anulados e digitando números de roteamento um dígito de cada vez. Substitua essa etapa, e o restante do seu fluxo de trabalho permanece intacto — apenas mais rápido e com menos erros para corrigir no fechamento do mês.
Experimente no seu próximo novo fornecedor. Carregue o W-9, os dados bancários e o COI dele como um único lote — defina as colunas de que seu cadastro de fornecedores precisa — e veja se três documentos ainda levam 45 minutos.