Lieferanten-Onboarding-Automatisierung:
Die Dokumenten-Ebene, über die niemand spricht
Die meisten Gespräche über Lieferanten-Onboarding-Automatisierung drehen sich um Portale, Genehmigungsworkflows und ERP-Integration. Übersprungen wird dabei der Schritt in der Mitte: Jemand muss jede PDF öffnen und die EIN aus einem W-9-Formular, die Bankleitzahl von einem Verrechnungsscheck und das Ablaufdatum aus einer Versicherungsbescheinigung manuell in den Lieferantendatensatz eintippen – Feld für Feld. Genau diese manuelle Extraktion zu ersetzen, ohne den Rest Ihres Prozesses anzutasten, ist der Punkt, an dem die echte Zeitersparnis liegt.
Die wichtigsten Erkenntnisse
- Lieferantenportale haben den Workflow zwischen Lieferant und Kreditorenbuchhaltung gelöst – und dabei den teuersten Schritt unangetastet gelassen, weil ein Portal zwar ein W-9-Formular sammeln, aber die darin enthaltene EIN nicht lesen kann.
- 47 % der Fachkräfte in der Kreditorenbuchhaltung nennen manuelle Dateneingabe auch nach der Einführung von Automatisierung ihre größte Herausforderung – und eine einzige falsch getippte Bankleitzahl von einem Verrechnungsscheck kann eine sechsstellige Zahlung an die falsche Bank schicken.
- ImageToTable.ai liest ein W-9-Formular, einen Verrechnungsscheck und eine COI in einem Durchgang – und gibt eine einzige Lieferantenzeile mit jedem Feld aus, das Ihr Lieferantenstamm benötigt – ohne Ihr bestehendes Portal, ERP oder Ihren Genehmigungsworkflow anzutasten.
Die wahren Kosten der manuellen Lieferantenanbindung
Jeder neue Lieferant, der in Ihr System aufgenommen wird, bringt mindestens drei Dokumente mit: ein Steuerformular, Bankdaten und mindestens ein Compliance-Zertifikat. Ein Einkaufskoordinator oder AP-Spezialist öffnet jedes einzelne, sucht in unterschiedlichen Layouts nach bestimmten Feldern und tippt sie in den Lieferantenstamm. Kommt Ihnen das bekannt vor?
Eine InvoiceInfo-Umfrage unter AP-Teams ergab, dass 57% 10–30 Minuten allein für die Dateneingabe pro Lieferant aufwenden, während weitere 26% mehr als 30 Minuten benötigen. Diese Zahl zählt nur das Tippen — sie umfasst nicht den E-Mail-Hin und Her, um überhaupt die richtigen Dokumente zu erhalten, nicht den Telefonanruf zur Überprüfung einer Routing-Nummer, bei der Sie sich nicht sicher sind, und nicht die Nacharbeit, wenn die Finanzabteilung einen Datensatz zurückschickt, weil ein Feld falsch übertragen wurde.
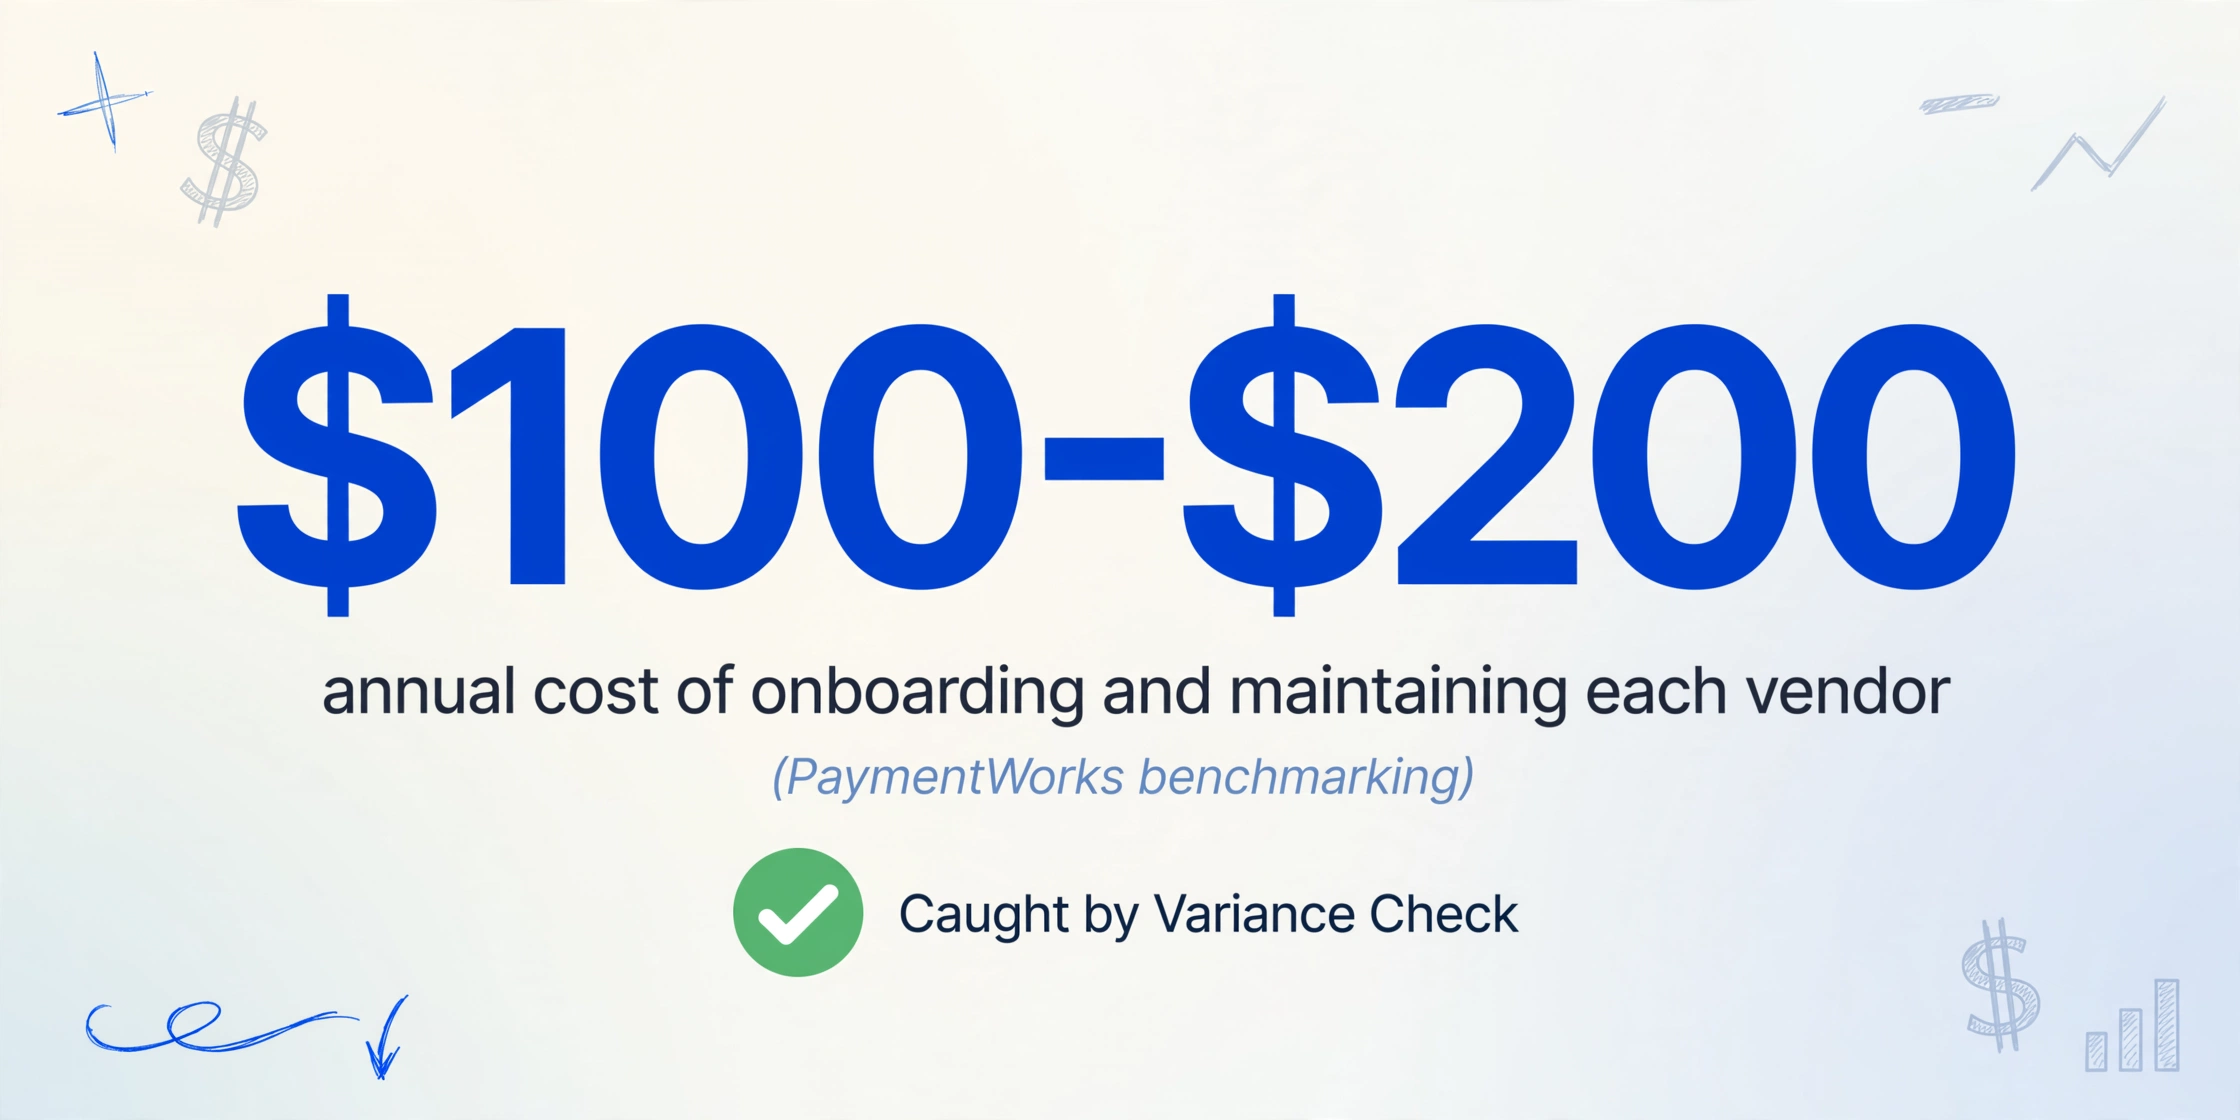
Benchmarking von PaymentWorks beziffert die jährlichen Kosten für die Anbindung und Pflege jedes Lieferanten auf $100–$200. Bei einem Unternehmen mit 200 aktiven Lieferanten sind das $20.000–$40.000 pro Jahr — bevor man die Folgekosten von Zahlungsfehlern, doppelten Lieferanten und Prüfungsfeststellungen berücksichtigt, die auf falsch erfasste Daten am ersten Tag zurückgehen.
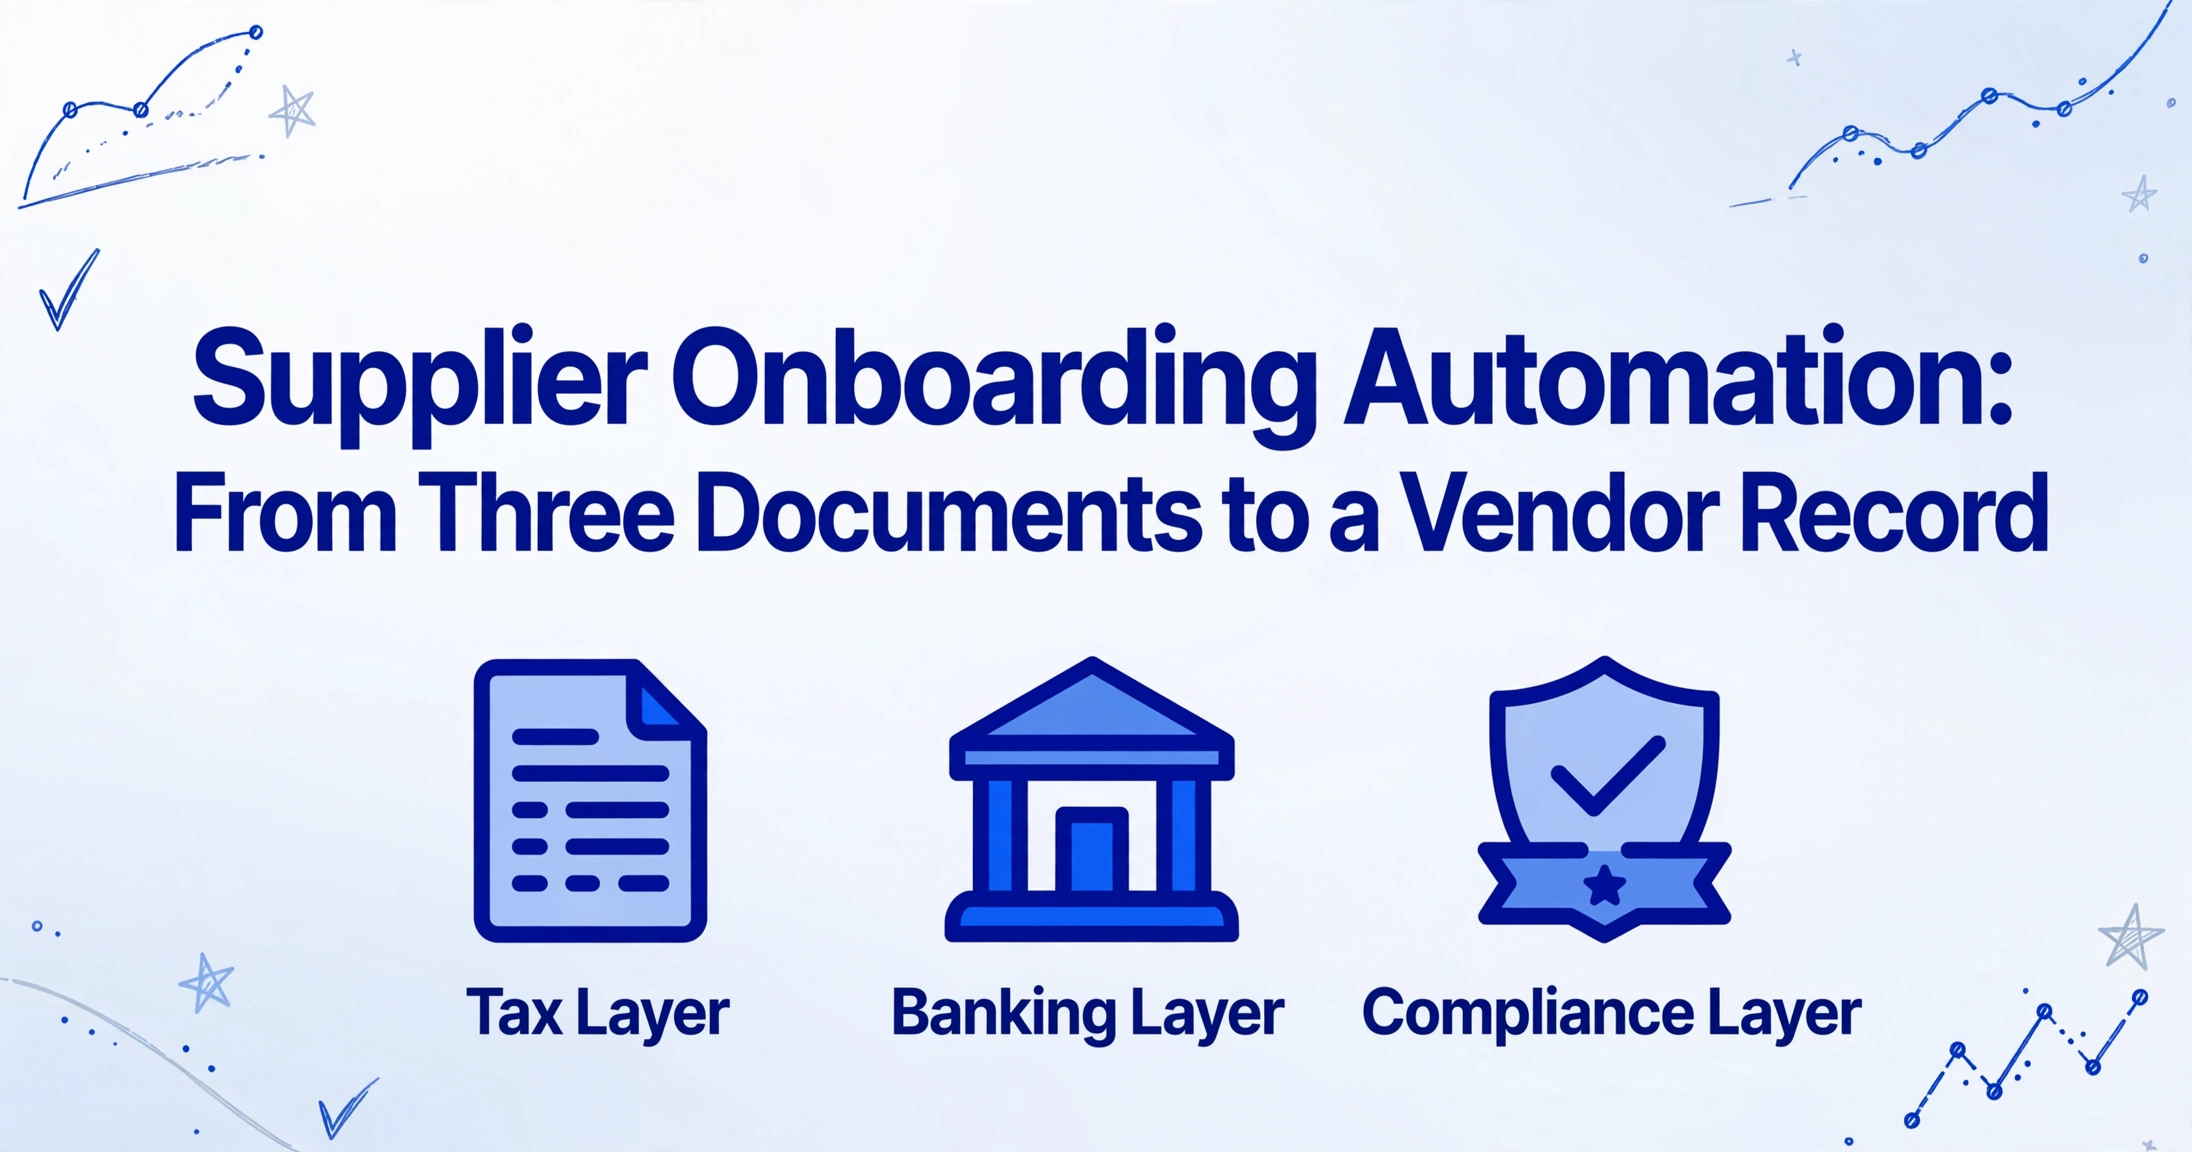
Was die Lieferantenanbindung so arbeitsintensiv macht, ist, dass Sie keine Daten aus einem einzigen Dokumenttyp erfassen. Sie arbeiten mit drei völlig unterschiedlichen Bereichen:
- Steuerebene — W-9- oder W-8BEN-Formulare, jeweils mit einer Taxpayer Identification Number in einem anderen Format
- Bankebene — kassierte Schecks, Bankbestätigungen oder Portal-Screenshots mit Routing-Nummern oder IBANs, die unterschiedliche Stellenanzahlen und Validierungsregeln aufweisen
- Compliance-Ebene — Versicherungszertifikate, Gründungsurkunden oder ISO-Zertifizierungen, bei denen nicht nur die Daten zählen, sondern auch das Ablaufdatum
Jede Ebene bringt ihre eigene Extraktionsherausforderung mit sich. Jede erfordert einen anderen gedanklichen Wechsel. Und in einem manuellen Prozess soll dieselbe Person alle drei Bereiche bewältigen, ohne einen Tippfehler zu machen, der eine sechsstellige Überweisung auf das falsche Konto schickt.
Warum die Dokumentextraktion der Engpass ist — nicht der Workflow
Der Markt für Software zur Lieferantenregistrierung hat jahrelang die Genehmigungsrouting, Compliance-Prüfung und Self-Service-Portale für Lieferanten optimiert. Apexanalytix dokumentierte einen globalen Hersteller, der nach der Einführung einer Onboarding-Plattform von 50 Tagen auf 8 Tage pro Lieferant kam — ein überzeugender Beleg, dass Workflow-Automatisierung funktioniert.
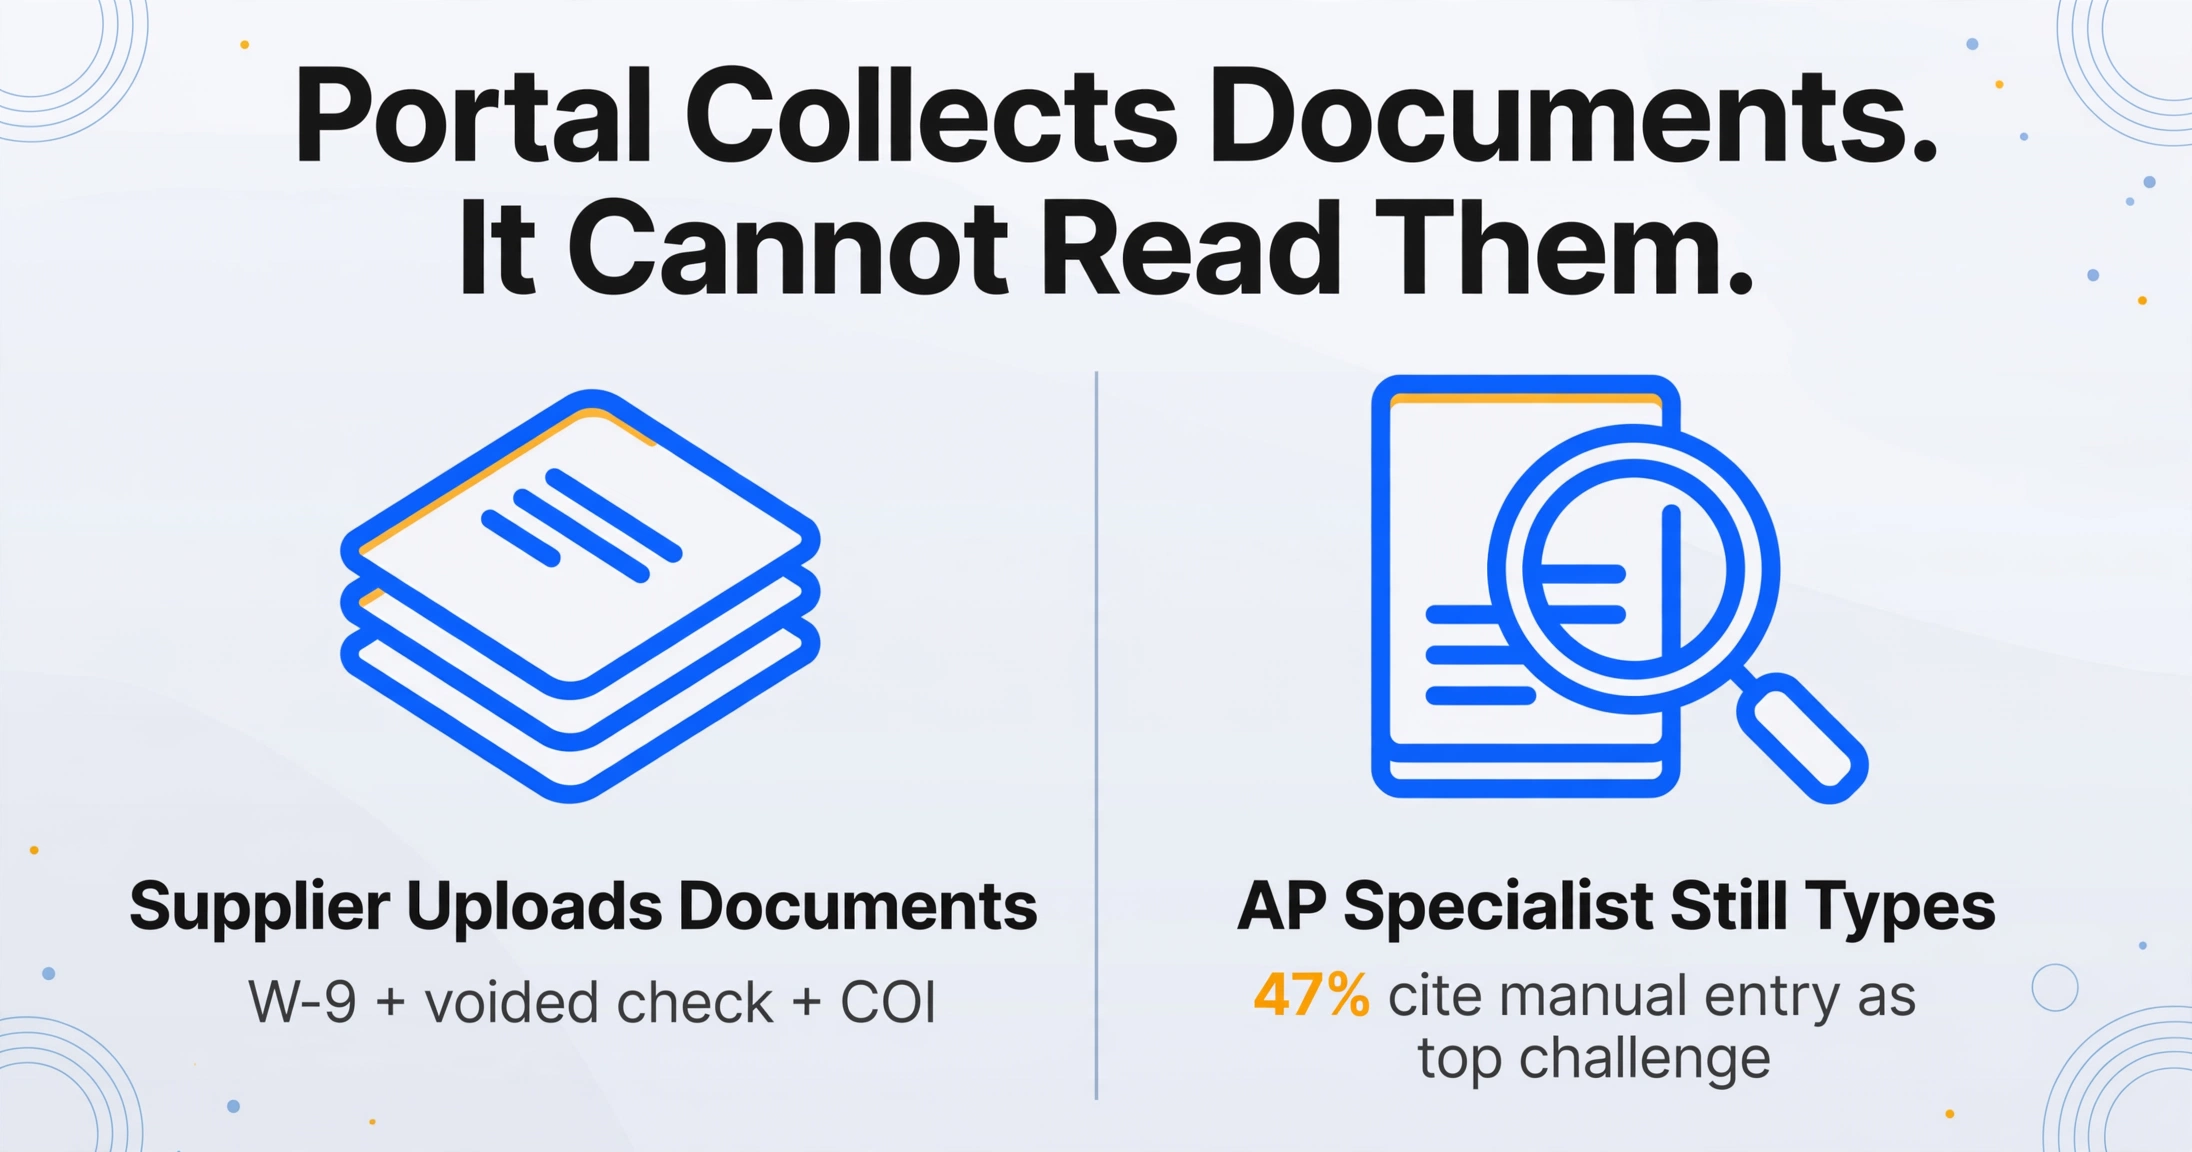
Doch was in jeder Demo eines Lieferantenportals übergangen wird, ist Folgendes: Das Portal kann Dokumente sammeln. Es kann sie nicht lesen. Wenn ein Lieferant ein W-9, einen voided check und eine COI über ein Portal hochlädt, muss jemand in Ihrem Team diese drei PDFs öffnen und die relevanten Felder manuell in den Lieferantenstamm übertragen.
47% der AP-Experten nennen die manuelle Dateneingabe als ihre größte Herausforderung, so der Vic.ai AI Momentum Report. Diese Zahl gilt nachdem die meisten Teams bereits eine Form der AP-Automatisierung eingeführt haben. Was nach der Automatisierung der Rechnungsverarbeitung und des Genehmigungsroutings übrig bleibt, ist genau dies: der Dokumentenstapel neuer Lieferanten, der zu keiner bestehenden Vorlage passt.
Hier ändert ein Ansatz auf Dokumentebene die Gleichung. Statt ein Portal zu kaufen, um Dokumente zu sammeln und deren Inhalte weiterhin abzutippen, konzentrieren Sie sich auf den Extraktionsschritt selbst: Ziehen Sie die richtigen Felder aus jedem Dokumenttyp, mappen Sie sie in eine einzige Lieferantenvorlage und speisen Sie diesen strukturierten Datensatz in das System, das Sie bereits verwenden.
Ebene 1: Steuerdokumente (W-9 und W-8BEN)
Das W-9-Formular ist das am stärksten standardisierte Dokument im Stapel — es ist ein IRS-Formular mit einem festen Layout. Diese Standardisierung erzeugt ein trügerisches Gefühl von Einfachheit. Die benötigten Felder sind vorhersehbar: Rechtsname (Zeile 1), Firmenname (Zeile 2), steuerliche Klassifizierung des Bundes (Zeile 3) und TIN. Aber das Format dieser Felder variiert auf eine Weise, die template-basierte OCR ausbremst.
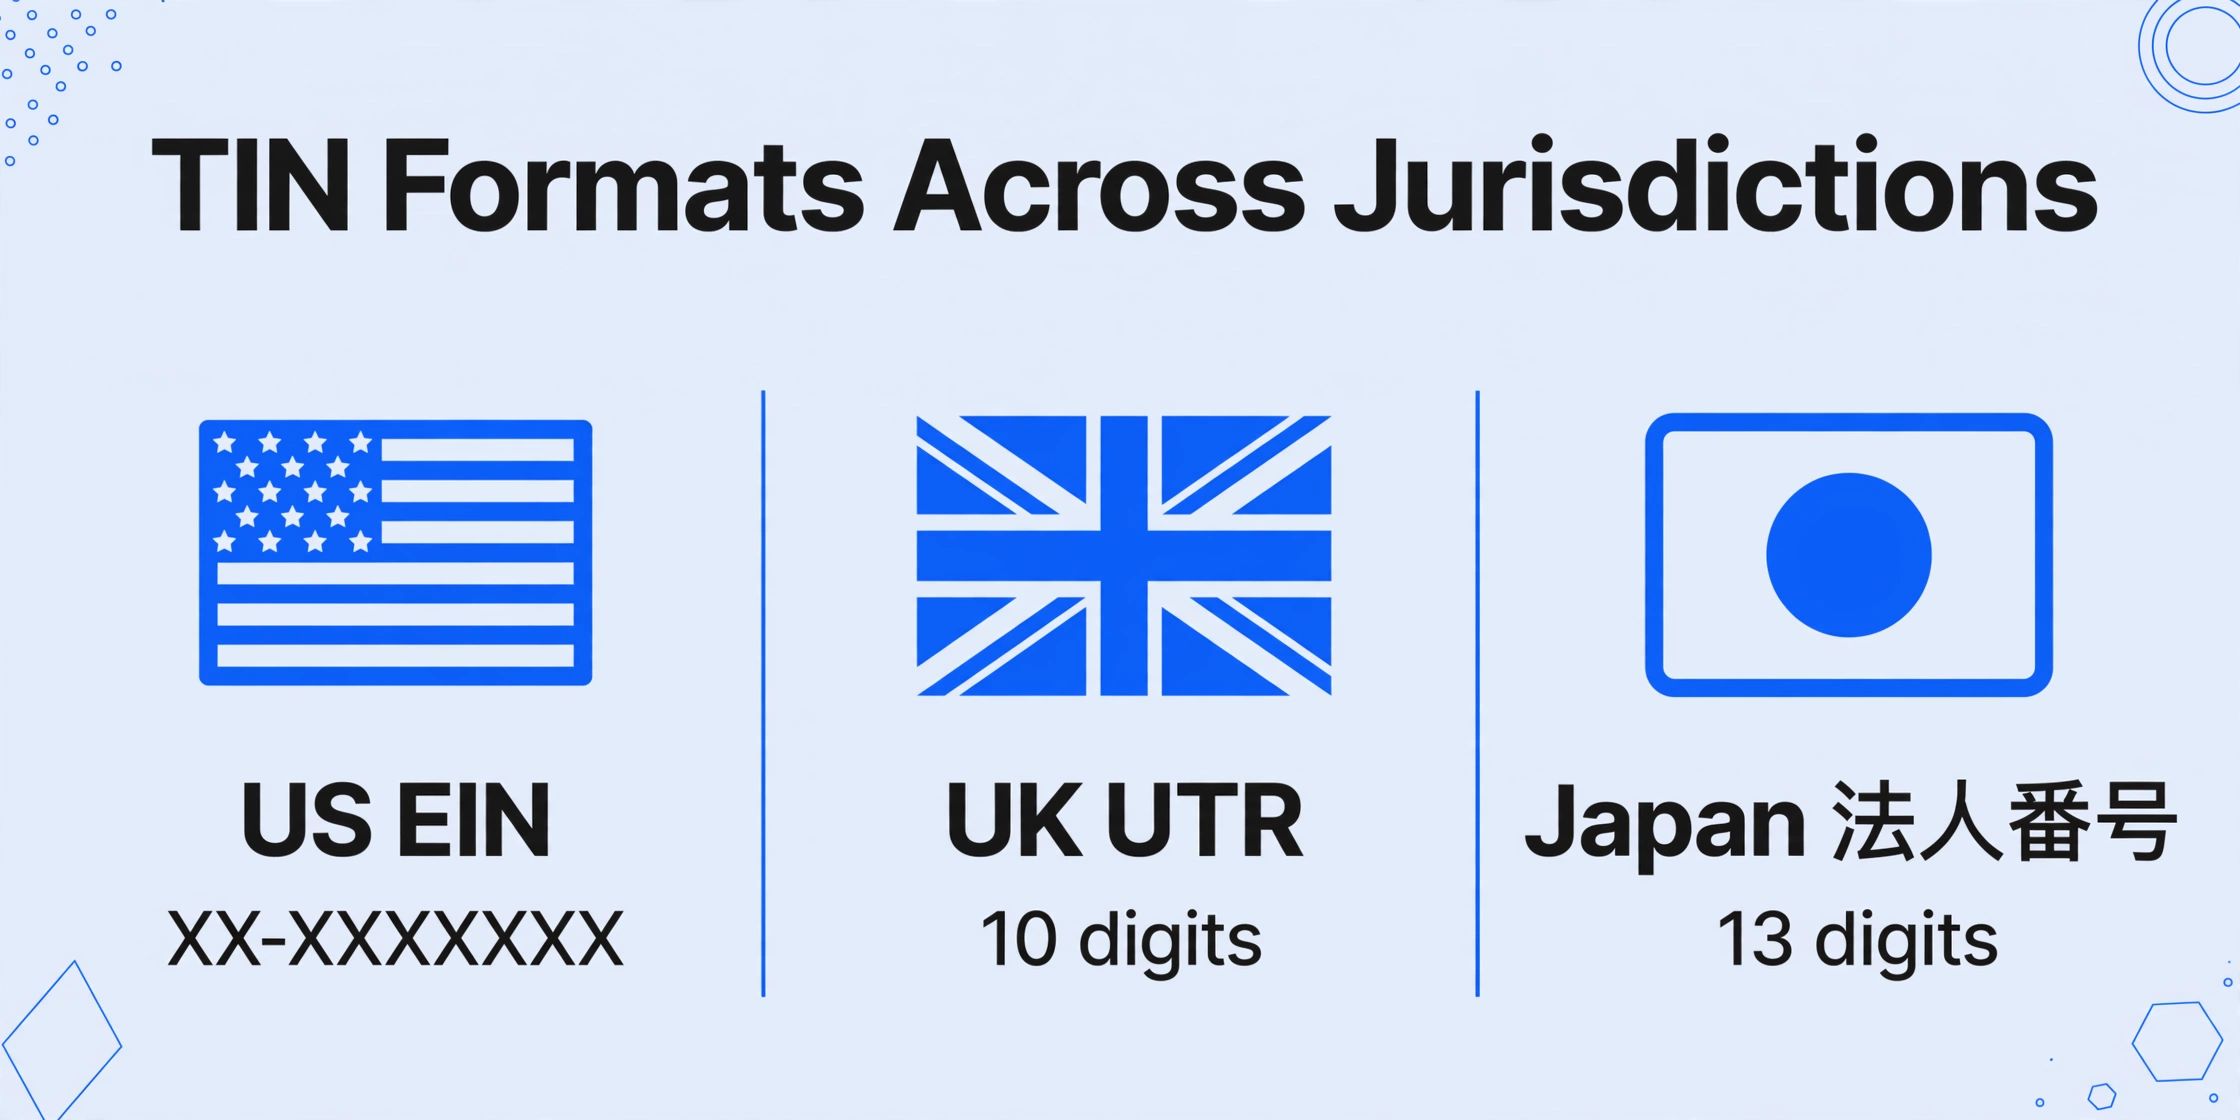
Eine EIN folgt dem Muster XX-XXXXXXX — zwei Ziffern, ein Bindestrich, sieben Ziffern. Eine Sozialversicherungsnummer folgt XXX-XX-XXXX. Ein Einzelunternehmer-LLC könnte seine SSN in das EIN-Feld eintragen, oder eine Personengesellschaft könnte den Namen des einzelnen Partners in Zeile 1 aufführen, während der Firmenname in Zeile 2 steht. Template-OCR, die darauf trainiert ist, dass „die EIN immer in diesem Feld steht", scheitert beim ersten W-9 eines Einzelunternehmers.
Bei ausländischen Lieferanten wird es komplexer. Ein W-8BEN für Einzelpersonen und W-8BEN-E für Unternehmen verwenden überhaupt keine EINs — sie verwenden eine ausländische TIN, die jedes Format haben kann, das das Land des Lieferanten ausstellt. Eine britische Unique Taxpayer Reference hat 10 Ziffern. Eine deutsche Steuernummer variiert je nach Bundesland. Eine japanische 法人番号 hat 13 Ziffern ohne Trennzeichen. Das Formular enthält auch einen Anspruch auf Vertragsvorteile (Zeile 9 bei W-8BEN, Teil III bei W-8BEN-E), der bestimmt, ob Sie 30 % oder einen reduzierten Satz einbehalten. Wenn Sie dies übersehen, behalten Sie entweder zu viel ein oder schaffen eine Steuerschuld.
Die IRS verlangt drei schriftliche Aufforderungen für eine TIN, bevor Sie verpflichtet sind, mit dem Backup-Einbehalt von 24 % zu beginnen (IRS-Formular W-9 Anweisungen). Das bedeutet: Wenn ein W-9 mit einem Tippfehler in der EIN eingeht und Sie ihn unverändert übernehmen, entdecken Sie die Abweichung möglicherweise erst, wenn eine 1099 abgelehnt wird — und bis dahin hat der Anbieter möglicherweise bereits seine Adresse geändert. Automatisierte Extraktion liest nicht nur die Nummer; sie ermöglicht es Ihnen, Formatabweichungen zu erkennen, bevor der Datensatz übernommen wird.
Ebene zwei: Bankdaten (ACH-Routing vs. IBAN/BIC)
Wenn W-9-Formulare ein Formaträtsel sind, sind Bankdaten ein Tippfehlerrisiko. Eine einzige falsch getippte Ziffer in einer Routing-Nummer oder Kontonummer sendet die Zahlung an die falsche Bank. Der häufigste Betrugsvektor in der Kreditorenbuchhaltung — Business Email Compromise mit gefälschten Bankänderungsanfragen — nutzt die Tatsache aus, dass Menschen schlecht darin sind, lange Zahlenfolgen zu überprüfen, insbesondere wenn sie als gescanntes Bild oder Screenshot eines Bankportals eintreffen.
Für US-amerikanische Inlandszahlungen benötigen Sie zwei Felder: die ACH-Routing-Nummer (ein 9-stelliger Code, der das Finanzinstitut identifiziert) und die Kontonummer. Die Routing-Nummer folgt einer spezifischen Prüfsummenformel, die von der American Bankers Association validiert wird. Aber sie aus einem Bild zu extrahieren, bedeutet nicht nur, neun Ziffern zu erkennen — es geht darum, diese Ziffern auf einem Dokument zu lokalisieren, wo sie am unteren Rand eines ungültigen Schecks (in MICR-Schrift neben der Kontonummer), auf einem Bankbriefkopf (in einem Textabsatz) oder in einem Screenshot eines Online-Banking-Dashboards (in einem beschrifteten Feld) erscheinen können.
Internationale Lieferanten fügen eine völlig neue Dimension hinzu. Eine IBAN (International Bank Account Number, ISO 13616) kann bis zu 34 Zeichen lang sein, beginnt mit einem zweistelligen Ländercode (DE für Deutschland, FR für Frankreich, GB für das Vereinigte Königreich), gefolgt von zwei Prüfziffern und einer lokalen Kontokennung. Ein SWIFT/BIC-Code ist 8–11 Zeichen lang und identifiziert die spezifische Bank und Filiale. Eine internationale Überweisung zu senden bedeutet, beide korrekt aus einem Dokument einzugeben, das sie möglicherweise nicht einmal in beschriftete Felder trennt.
APQC-Benchmarks beziffern doppelte oder fehlerhafte Auszahlungen auf 0,8 % bis 2 % der jährlichen Verbindlichkeiten. Bei einer Verbindlichkeitenbasis von 10 Millionen US-Dollar sind das 80.000 bis 200.000 US-Dollar an Zahlungen, die dorthin gingen, wo sie nicht hätten hingehen sollen. Ein Großteil davon geht auf falsch eingegebene Bankdaten während des Onboardings zurück.
Bankdatenformate auf einen Blick
| Zahlungsart | Kennung | Format | Worauf Sie achten sollten |
|---|---|---|---|
| US-Inland (ACH) | Routing-Nummer | 9 Ziffern | Muss die ABA-Prüfsumme bestehen; wird oft mit der Kontonummer auf ungültigen Schecks verwechselt |
| Eurozone / SEPA | IBAN | Bis zu 34 alphanumerische Zeichen | Länderspezifische Länge; DE = 22, FR = 27, GB = 22 |
| Internationale Überweisung | SWIFT/BIC | 8–11 Zeichen | Wird oft zusammen mit IBAN benötigt; 8 Zeichen = Hauptsitz, 11 Zeichen = spezifische Filiale |
Dritte Ebene: Compliance-Zertifikate (COI und Unternehmensdokumente)
Die dritte Dokumentenebene ist der Bereich, in dem manuelle Prozesse den größten stillen Schaden anrichten. Eine Versicherungsbescheinigung (COI) bestätigt, dass ein Lieferant die erforderlichen Deckungen besitzt – Betriebshaftpflicht, Arbeiterunfallversicherung, Berufshaftpflicht. Anders als W-9-Formulare oder Bankdaten ist ein COI kein behördliches Formular mit vorhersagbarer Feldplatzierung. Jeder Versicherer erstellt Zertifikate in seinem eigenen Layout, wobei das Ablaufdatum der Police, die Deckungssummen und die Formulierung zum zusätzlichen Versicherten über verschiedene Abschnitte verteilt sind.
Der kritische Datenpunkt auf einem COI ist das Ablaufdatum. Aber um es zuverlässig zu extrahieren, muss die KI verstehen, was sie sieht, nicht wo sie sucht. Bei einem Versicherer steht das Ablaufdatum in einem Kästchen mit der Bezeichnung „Versicherungszeitraum“ oben rechts. Bei einem anderen ist es in einen Absatz unter „Deckungen“ eingebettet. Bei einem dritten gibt es mehrere Ablaufdaten für verschiedene Deckungsarten (Kfz-Haftpflicht läuft April 2027 ab, Betriebshaftpflicht Dezember 2026), und Sie benötigen das richtige für Ihre Compliance-Prüfung.
Manuelles COI-Tracking hat eine gut dokumentierte Fehlerquote. Organisationen, die von tabellenbasierter Nachverfolgung auf automatisiertes COI-Monitoring umstellten, berichteten von Compliance-Raten, die von 20–40 % auf über 90 % stiegen, wobei Risikoteams 15–20 Stunden pro Woche einsparten, die zuvor für die Verfolgung von Ablaufmeldungen aufgewendet wurden.
Bei Lieferanten, die juristische Personen und keine Einzelpersonen sind, benötigen Sie möglicherweise auch eine Gründungsurkunde, Gewerbeanmeldung oder ISO-Zertifizierung – jedes mit eigenem Layout und eigenem Ablauf- oder Verlängerungsdatum. Diese Dokumente teilen eine gemeinsame Herausforderung mit COIs: Die Daten sind nicht das Problem. Zu wissen, wann diese Daten ablaufen, ist es.
Von drei Dokumententypen zu einem einheitlichen Lieferantendatensatz
Bisher haben wir das Problem beschrieben. Hier wird der dokumentenbasierte Ansatz zu einem konkreten Workflow.
Die Kernidee ist einfach: Statt jedes Dokument einzeln zu öffnen und die Inhalte in Ihr System zu tippen, laden Sie alle Dokumente eines neuen Lieferanten auf einmal hoch und teilen dem Extraktionstool mit, welche Felder Sie aus welchem Dokument benötigen. Das Tool liest das W-9 für EIN und Firmennamen, das Bankdokument für Bankleitzahl und Kontonummer und das COI für die Ablaufdaten – alles in einem Durchgang – und gibt eine einzige strukturierte Tabelle mit einer Zeile pro Lieferanten aus.
Dies ist die benutzerdefinierte Spaltenextraktion: Sie definieren die Spaltennamen für Ihren Lieferantenstamm (Lieferantenname, EIN/TIN, Bankleitzahl, Kontonummer, IBAN, SWIFT/BIC, COI-Ablaufdatum, Deckungsart usw.), und die KI findet jeden Wert in dem Dokument, in dem er erscheint. Sie zeichnen keine Kästchen um Felder oder trainieren Vorlagen. Sie geben der KI eine Liste dessen, was Sie wollen, und sie findet die Antworten, indem sie den Inhalt versteht.
Dateien werden sicher verarbeitet und nicht gespeichert.
So sieht ein auf diese Weise erstellter Lieferantenstamm in der Praxis in Google Sheets aus:
| Lieferantenname | EIN / TIN | Routing-Nr. | Kontonummer | GL-Police Abl. | WC-Police Abl. | Status |
|---|---|---|---|---|---|---|
| Midwest Packaging Supply | 12-3456789 | 071000013 | 9876543210 | 2027-03-15 | 2027-03-15 | Aktiv |
| Coastal Logistics LLC | 98-7654321 | 121000248 | 1234567890 | 2026-06-30 | 2026-09-15 | ⚠ GL <30d |
| European Components Ltd | GB123456789 | IBAN: GB29NWBK60161331926819 | SWIFT: NWBKGB2L | 2027-01-01 | N/A (nicht US) | Aktiv |
Zeile 2 veranschaulicht die Funktion, die diesen Ansatz nachhaltiger macht als eine einmalige Extraktion. Die allgemeine Haftpflichtpolice von Coastal Logistics läuft in 30 Tagen ab. Mit der bedingten Formatierung in Google Sheets wird diese Zelle automatisch gelb (oder rot, je nach Ihrem Schwellenwert) — kein separates COI-Tracking-Tool erforderlich. Die Formel ist einfach:
=AND(TODAY()>EDATE(E2,-11), E2<>"")Wenden Sie diese Regel für die bedingte Formatierung auf die Spalte mit dem Ablaufdatum an, um jede Police zu kennzeichnen, die innerhalb von 30 Tagen abläuft.
Das ist Extraktion plus Tracking in einem Blatt — kein Abonnement für eine Lieferanten-Onboarding-Plattform erforderlich. Es funktioniert auch als der schlanke Lieferantenstamm, den sich viele kleine und mittlere AP-Teams bereits wünschen, und ersetzt den „Lieferantenlisten"-Tab, der in der persönlichen Tabellenkalkulation von jemandem liegt und seit Q2 nicht mehr aktualisiert wurde.
Einordnung in Ihren bestehenden AP-Workflow
Workflow-Integration bedeutet, einen neuen Schritt hinzuzufügen, ohne das bereits laufende System zu stören. Der dokumentenbasierte Ansatz verlangt nicht, dass Sie Ihr ERP ersetzen, Ihre AP-Automatisierungsplattform aufgeben oder ein Lieferantenportal einführen. Er fügt einen einzigen neuen Schritt zwischen „Lieferant sendet Dokumente" und „Daten gelangen in Ihr System" ein.
Der Zustand davor sieht für die meisten Teams so aus:
Lieferant sendet W-9 + erloschenen Scheck + COI per E-Mail
↓
AP-Sachbearbeiter öffnet jedes PDF und liest die relevanten Felder
↓
Gibt Daten in den ERP-Lieferantenstamm ein (15–45 Minuten)
↓
Finanzabteilung prüft, findet Tippfehler, sendet zur Korrektur zurück
↓
Lieferant ist aktiv. COI-Ablaufdatum steht auf einem Haftnotizzettel.
Der Zustand danach mit einer Dokumentextraktionsebene:
Lieferant sendet W-9 + erloschenen Scheck + COI per E-Mail (oder lädt sie über einen Sammlungslink hoch — eine von Ihnen generierte, teilbare URL, über die Externe Dokumente direkt in Ihre Verarbeitungswarteschlange hochladen können, ohne ein eigenes Konto zu benötigen)
↓
Laden Sie alle drei Dateien gemeinsam hoch. Definieren Sie Spalten: Lieferantenname, EIN, Bankleitzahl, Kontonummer, GL-Police Ablauf, WC-Police Ablauf.
↓
KI extrahiert alle Felder in einem Durchgang (5–10 Sekunden pro Seite). Prüfen Sie die Ergebnisse im Browser; erkennen Sie Formatprobleme vor der Übernahme.
↓
Export nach Google Sheets oder CSV. Import in Ihr ERP. Richten Sie bedingte Formatierung für Ablaufdaten ein.
↓
Lieferant ist aktiv. COI-Ablaufdaten werden bei Annäherung automatisch gekennzeichnet. Kein Haftnotizzettel nötig.
Wo dieser Schritt in einem breiteren AP-Workflow sitzt, hängt von Ihren vorhandenen Systemen ab. Wenn Sie automatisierte Rechnungsfreigabe nutzen, speist der hier aufgebaute Lieferantenstamm direkt in diese Pipeline ein — saubere Lieferantendaten zu Beginn bedeuten weniger Genehmigungsausnahmen im weiteren Verlauf. Wenn Sie Skonti verfolgen, stellen korrekte Bankdaten im Lieferantensatz sicher, dass diese Rabatte nicht verloren gehen, weil eine Zahlung an die falsche Bankleitzahl zurückging.
Dieser Ansatz harmoniert auch mit den E-Rechnungsvorschriften, die in ganz Europa eingeführt werden. Ob Sie sich mit der französischen facturation électronique-Reform 2026, dem bevorstehenden deutschen Mandat oder dem polnischen KSeF befassen — jedes E-Rechnungs-Framework erfordert einen sauberen, verifizierten Lieferantenstamm als Grundlage. Wenn Ihre Lieferantendatensätze auf manuell übertragenen W-8BENs und IBANs basieren, wird der Übergang zur strukturierten E-Rechnung jede Datenqualitätslücke offenlegen, die die manuelle Eingabe hinterlassen hat.
Unsere Leitfäden zum Zeitplan der E-Rechnungspflicht in Europa, zum Rollout in Frankreich ab 2026 und zu PEPPOL – was es ist und warum es wichtig ist behandeln die regulatorische Seite. Der hier beschriebene Ansatz auf Dokumentenebene ist das praktische Gegenstück: Lieferantendaten an der Quelle korrigieren – dann wird die Umstellung auf E-Rechnung zum Infrastrukturwechsel statt zum Datenbereinigungsprojekt.
Teams, die bereits mit einer Compliance-Checkliste in der Kreditorenbuchhaltung arbeiten, können mit dem Schritt „Lieferantendokumente extrahieren und prüfen“ und einer dokumentierten Extraktionsvorlage einen prüffähigen Prozess schaffen. Jeder neue Lieferant durchläuft dieselben Spalten, jedes Feld erhält dieselbe Validierung, jedes Ablaufdatum dieselbe bedingte Formatierung.
Häufig gestellte Fragen
Funktioniert das auch bei internationalen Lieferanten mit nicht-US-Steuerformularen und anderen Bankformaten?
Ja. Der entscheidende Unterschied: KI-basierte Extraktion erkennt Felder, indem sie deren Bedeutung versteht – nicht durch Abgleich mit einer festen Vorlagenposition. Eine ausländische Steuer-ID auf einem W-8BEN sieht ganz anders aus als eine EIN auf einem W-9, aber das Extraktionstool erkennt sie als Steuerkennzeichen aufgrund des umgebenden Kontexts – Formulartitel, Bestätigungstext, das nahe Feld „Ansässigkeitsstaat“. Gleiches gilt für IBANs: Ob deutsche 22-stellige IBAN oder französische 27-stellige – die KI identifiziert sie im Kontext als Bankkontokennung. Allerdings prüft das Extraktionstool weder die Prüfziffern einer IBAN noch eine EIN gegen die IRS-Datenbank – es extrahiert, was auf dem Dokument steht. Die Validierung gegen externe Datenbanken ist ein separater Schritt, den Sie in Ihrem Workflow behalten sollten.
Was ist, wenn ein Lieferant teilweise handschriftliche Dokumente sendet?
KI-gestützte Extraktion verarbeitet Handschrift, die templatebasierte OCR regelmäßig übersieht. Ein Lieferant, der ein Papier-W-9 handschriftlich ausfüllt und scannt, hat dennoch gute Chancen, dass seine EIN erkannt wird – sofern die Handschrift lesbar ist. Gleiches gilt für handschriftliche Notizen auf einem Bankbrief oder einer manuell ausgefüllten Versicherungsbescheinigung. Die Einschränkung liegt auf der Hand: Unleserliche Handschrift bleibt auch für KI unleserlich, und stark verschmierte oder niedrig aufgelöste Scans verringern die Genauigkeit.
Wie gehe ich mit mehreren COIs für denselben Lieferanten vor (verschiedene Deckungsarten)?
Definieren Sie separate Spalten für jede von Ihnen erfasste Deckungsart: GL-Police Ablauf, WC-Police Ablauf, Kfz-Haftpflicht Ablauf usw. Wenn Sie alle COIs eines Lieferanten zusammen in einem Batch hochladen, extrahiert die KI jedes Ablaufdatum in die entsprechende Spalte, indem sie die im Dokument beschriebene Deckungsart mit dem Spaltennamen abgleicht. Ein Batch-Vorgang, eine Zeile in Ihrem Lieferantenstamm.
Kann ich diesen Ansatz nutzen, wenn ich bereits für eine Vendor-Onboarding-Plattform bezahle?
Ja — und hier ergänzt der dokumentenbasierte Ansatz Ihr Portal, anstatt mit ihm zu konkurrieren. Ihr Portal übernimmt die Sammlung, Workflow-Steuerung und Compliance-Prüfung. Der Extraktionsschritt erledigt, was das Portal nicht kann: strukturierte Daten aus den hochgeladenen PDFs ziehen, bevor diese einfach in einem Dokumenten-Repository landen. Sie extrahieren in eine Tabelle, validieren die Ergebnisse und geben sie dann in Ihr Portal oder ERP ein. Es schließt die Lücke, die das Verkaufsteam Ihres Portal-Anbieters nicht erwähnt hat.
Was ist mit der Überprüfung von Bankdaten – wie weiß ich, ob die extrahierte Bankleitzahl echt ist?
Die Extraktionsgenauigkeit für gedruckten Text liegt bei bis zu 99 %, aber Extraktion allein ist keine Verifizierung. Die KI liest, was auf dem Dokument steht. Die Validierung, dass die Bankleitzahl zu einem echten Finanzinstitut gehört — und dass das Konto tatsächlich dem auf dem W-9 genannten Lieferanten gehört — erfordert einen externen Verifizierungsschritt (einen Anruf bei einer bekannten Nummer aus dem Lieferantenstamm oder einen Bankkonto-Verifizierungsdienst). Die Extraktionsebene eliminiert den Übertragungsfehler. Die Verifizierungsebene, die Sie unabhängig von der Extraktionsmethode beibehalten sollten, eliminiert das Betrugsrisiko.
Ersetzt dies die Notwendigkeit eines ERP-Lieferantenstamms?
Nein. Es ersetzt den manuellen Dateneingabeschritt, der den Lieferantenstamm befüllt. Die extrahierten Lieferantendaten leben als Zwischenformat in Google Sheets oder CSV. Von dort importieren Sie sie in Ihr ERP — egal ob NetSuite, Sage Intacct, QuickBooks, Microsoft Dynamics 365 oder SAP. Wenn Ihr ERP den CSV-Import für Lieferantendatensätze unterstützt (die meisten tun das), geht es von der Extraktion zum ERP-Eintrag in Minuten statt Stunden.
Die Automatisierung des Lieferanten-Onboardings beginnt nicht mit dem Kauf eines Portals. Sie beginnt mit den 45 Minuten, die Ihr Team damit verbringt, W-9-Formulare zu öffnen, auf ungültig gemachte Schecks zu starren und Bankleitzahlen Ziffer für Ziffer einzutippen. Ersetzen Sie diesen Schritt, und der Rest Ihres Workflows bleibt intakt — nur schneller und mit weniger Fehlern, die beim Monatsabschluss korrigiert werden müssen.
Probieren Sie es bei Ihrem nächsten neuen Lieferanten aus. Laden Sie dessen W-9, Bankdaten und COI als einen Batch hoch — definieren Sie die Spalten, die Ihr Lieferantenstamm benötigt — und sehen Sie, ob drei Dokumente immer noch 45 Minuten dauern.