Automatisation de l’intégration des fournisseurs :
La couche documentaire dont personne ne parle
La plupart des discussions sur l’automatisation de l’intégration des fournisseurs se concentrent sur les portails, les flux d’approbation et l’intégration ERP. Ce qui est oublié, c’est l’étape intermédiaire : quelqu’un doit encore ouvrir chaque PDF et saisir l’EIN d’un W-9, le numéro d’acheminement d’un chèque annulé et la date d’expiration d’un certificat d’assurance dans une fiche fournisseur — champ par champ. Remplacer cette étape d’extraction manuelle, sans toucher au reste de votre processus, c’est là que se trouvent les véritables gains de temps.
Points clés à retenir
- Les portails fournisseurs ont résolu le flux de travail entre le fournisseur et l’équipe AP — et ont laissé intacte l’étape la plus coûteuse, car un portail peut collecter un W-9 mais ne peut pas lire l’EIN qu’il contient.
- 47 % des professionnels AP citent la saisie manuelle des données comme leur principal défi même après avoir adopté l’automatisation — et un seul numéro d’acheminement mal saisi sur un chèque annulé peut envoyer un paiement à six chiffres vers la mauvaise banque.
- ImageToTable.ai lit un W-9, un chèque annulé et un COI en une seule passe — produisant une seule ligne fournisseur avec tous les champs dont votre référentiel fournisseurs a besoin — sans toucher au portail, à l’ERP ou au flux d’approbation que vous avez déjà.
Le coût réel de l'intégration manuelle des fournisseurs
Chaque nouveau fournisseur qui entre dans votre système apporte au moins trois documents : un formulaire fiscal, des coordonnées bancaires et au moins un certificat de conformité. Un coordonnateur des achats ou un spécialiste de la comptabilité fournisseurs ouvre chacun d'eux, recherche des champs spécifiques dans différentes mises en page et les saisit dans le fichier central des fournisseurs. Cela vous semble familier ?
Une enquête d'InvoiceInfo auprès des équipes de comptabilité fournisseurs a révélé que 57 % d'entre elles consacrent 10 à 30 minutes uniquement à la saisie de données par fournisseur, tandis que 26 % supplémentaires y consacrent plus de 30 minutes. Ce chiffre ne compte que la frappe — il n'inclut pas les échanges d'e-mails pour obtenir les bons documents en premier lieu, l'appel téléphonique pour vérifier un numéro de routage dont vous n'êtes pas certain, ni les reprises lorsque la finance renvoie un enregistrement parce qu'un champ a été mal transcrit.
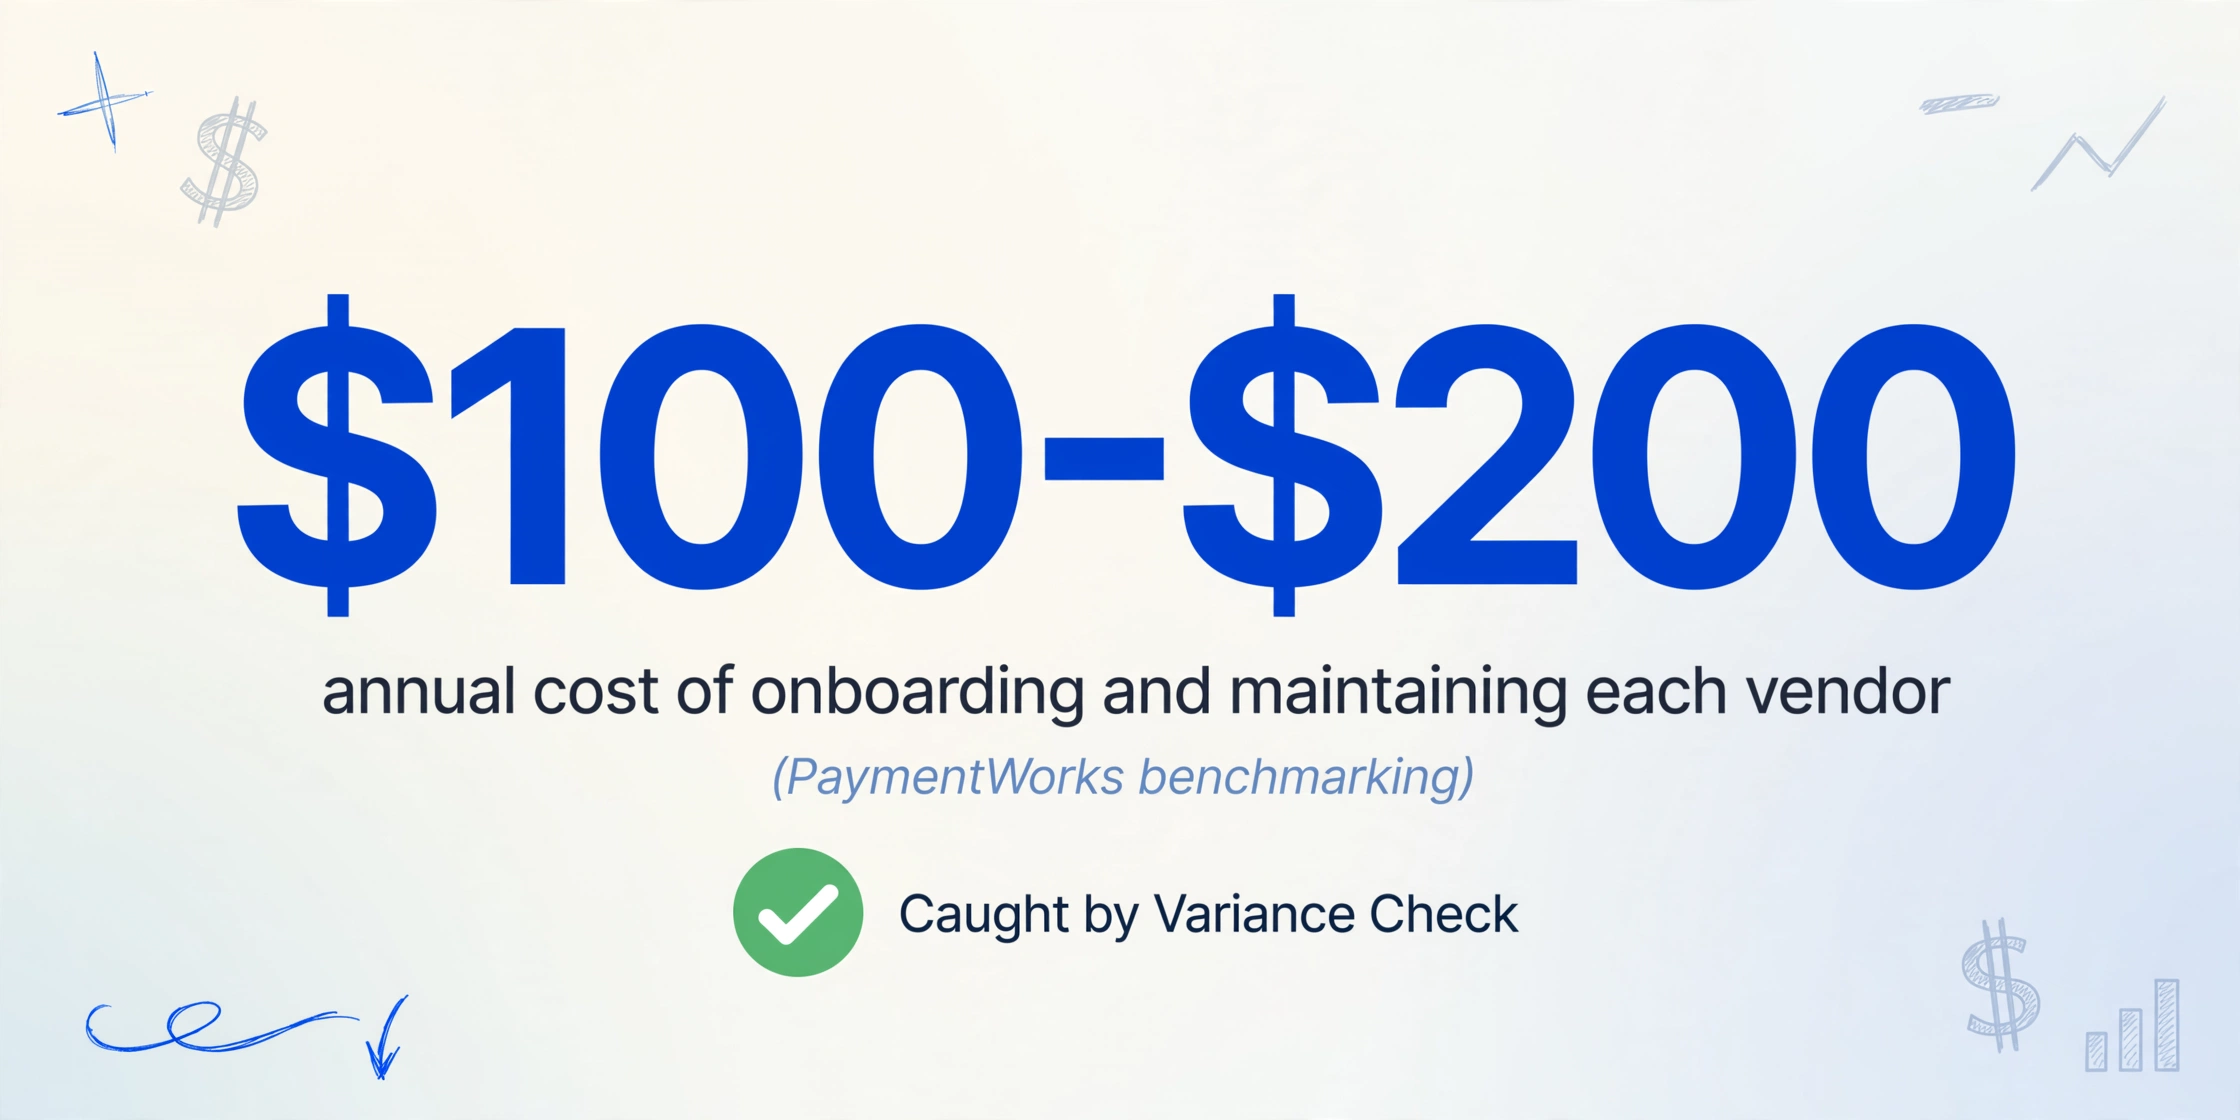
Les données de référence de PaymentWorks estiment le coût annuel d'intégration et de maintenance de chaque fournisseur entre $100 et $200. Pour une entreprise comptant 200 fournisseurs actifs, cela représente $20 000 à $40 000 par an — avant même de compter les coûts en aval des erreurs de paiement, des fournisseurs en double et des constats d'audit qui remontent à des données mal saisies dès le premier jour.
Ce qui rend l'intégration des fournisseurs particulièrement laborieuse, c'est que vous ne saisissez pas des données provenant d'un seul type de document. Vous croisez trois domaines entièrement différents :
- Couche fiscale — formulaires W-9 ou W-8BEN, chacun avec un numéro d'identification fiscale dans un format différent
- Couche bancaire — chèques annulés, lettres bancaires ou captures d'écran de portail, contenant des numéros de routage ou des IBAN avec des nombres de chiffres et des règles de validation différents
- Couche de conformité — certificats d'assurance, certificats de constitution ou certifications ISO, où ce qui importe n'est pas seulement la donnée mais la date d'expiration
Chaque couche présente son propre défi d'extraction. Chacune exige un changement de logique différent. Et dans un processus manuel, la même personne est censée naviguer entre les trois sans faire de faute de frappe qui enverrait un virement à six chiffres sur le mauvais compte.
Pourquoi l’extraction de documents est le goulot d’étranglement — et non le flux de travail
Le marché des logiciels d’intégration fournisseurs a passé des années à optimiser le routage des approbations, le contrôle de conformité et les portails libre-service fournisseurs. Apexanalytix a documenté le cas d’un fabricant mondial qui est passé de 50 jours à 8 jours par fournisseur après avoir mis en place une plateforme d’intégration — une preuve convaincante que l’automatisation des flux de travail fonctionne.
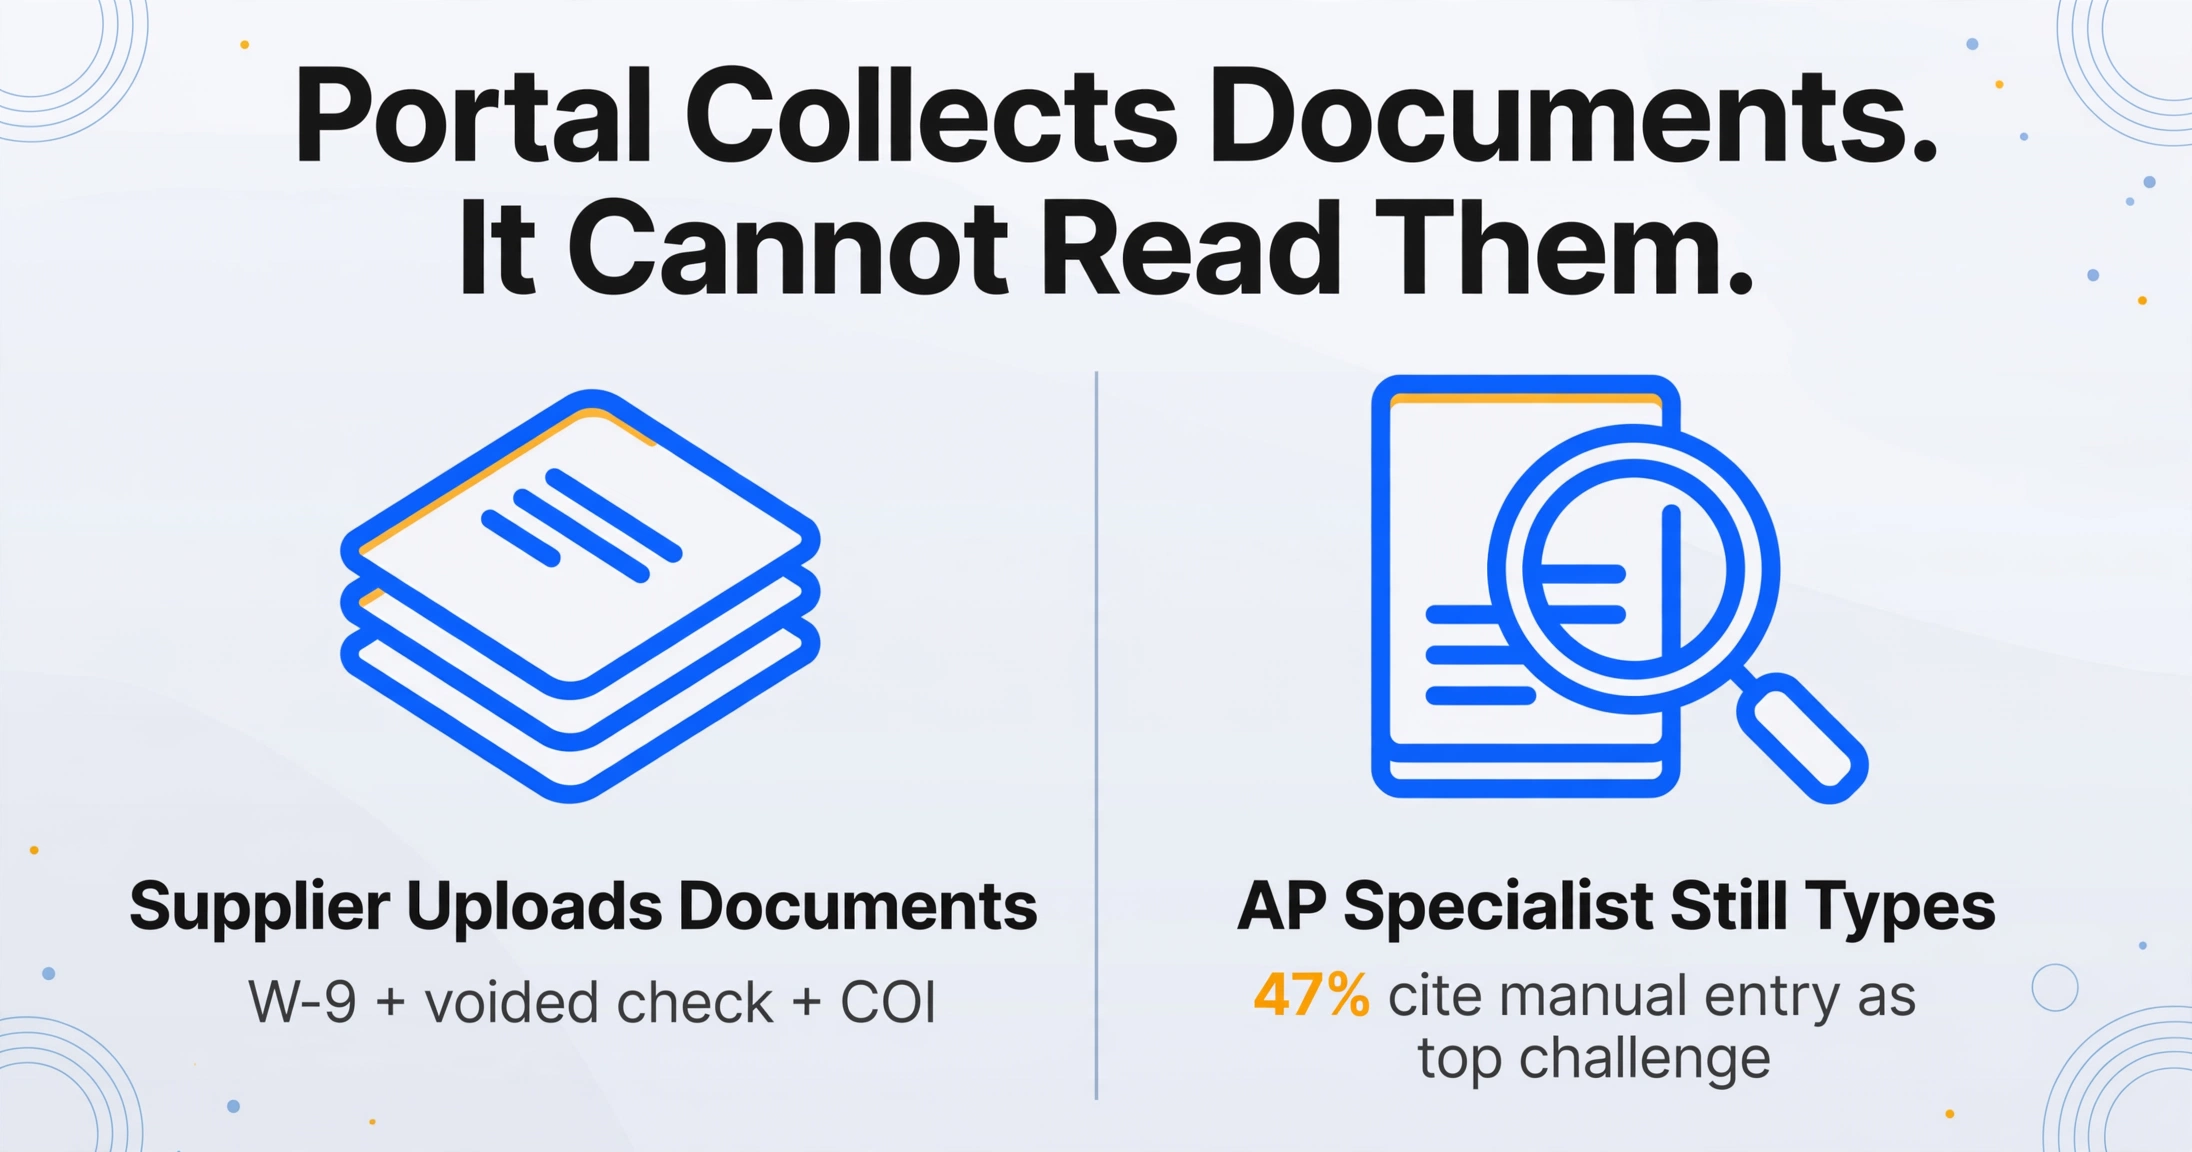
Mais voici ce qui est passé sous silence dans chaque démonstration de portail fournisseur : le portail peut collecter des documents. Il ne peut pas les lire. Lorsqu’un fournisseur télécharge un W-9, un chèque annulé et un COI via un portail, un membre de votre équipe doit encore ouvrir ces trois PDF et saisir manuellement les champs pertinents dans le référentiel fournisseurs.
47 % des professionnels de la comptabilité fournisseurs citent la saisie manuelle des données comme leur principal défi, selon le rapport AI Momentum de Vic.ai. Ce chiffre est après que la plupart des équipes ont déjà adopté une forme d’automatisation de la comptabilité fournisseurs. Ce qui reste une fois que vous avez automatisé le traitement des factures et le routage des approbations, c’est précisément ceci : la pile de documents des nouveaux fournisseurs qui ne correspond à aucun modèle existant.
C’est là qu’une approche axée sur la couche documentaire change la donne. Au lieu d’acheter un portail pour collecter des documents et de devoir encore en saisir le contenu, vous vous concentrez sur l’étape d’extraction elle-même : extraire les bons champs de chaque type de document, les mapper dans un modèle fournisseur unique, et transmettre cet enregistrement structuré au système que vous utilisez déjà.
Niveau 1 : Documents fiscaux (W-9 et W-8BEN)
Le W-9 est le document le plus standardisé de l'ensemble — c'est un formulaire IRS à la structure fixe. Cette standardisation crée une fausse impression de simplicité. Les champs dont vous avez besoin sont prévisibles : nom légal (ligne 1), nom commercial (ligne 2), classification fiscale fédérale (ligne 3) et TIN. Mais le format de ces champs varie d'une manière qui piège les solutions OCR basées sur des modèles.
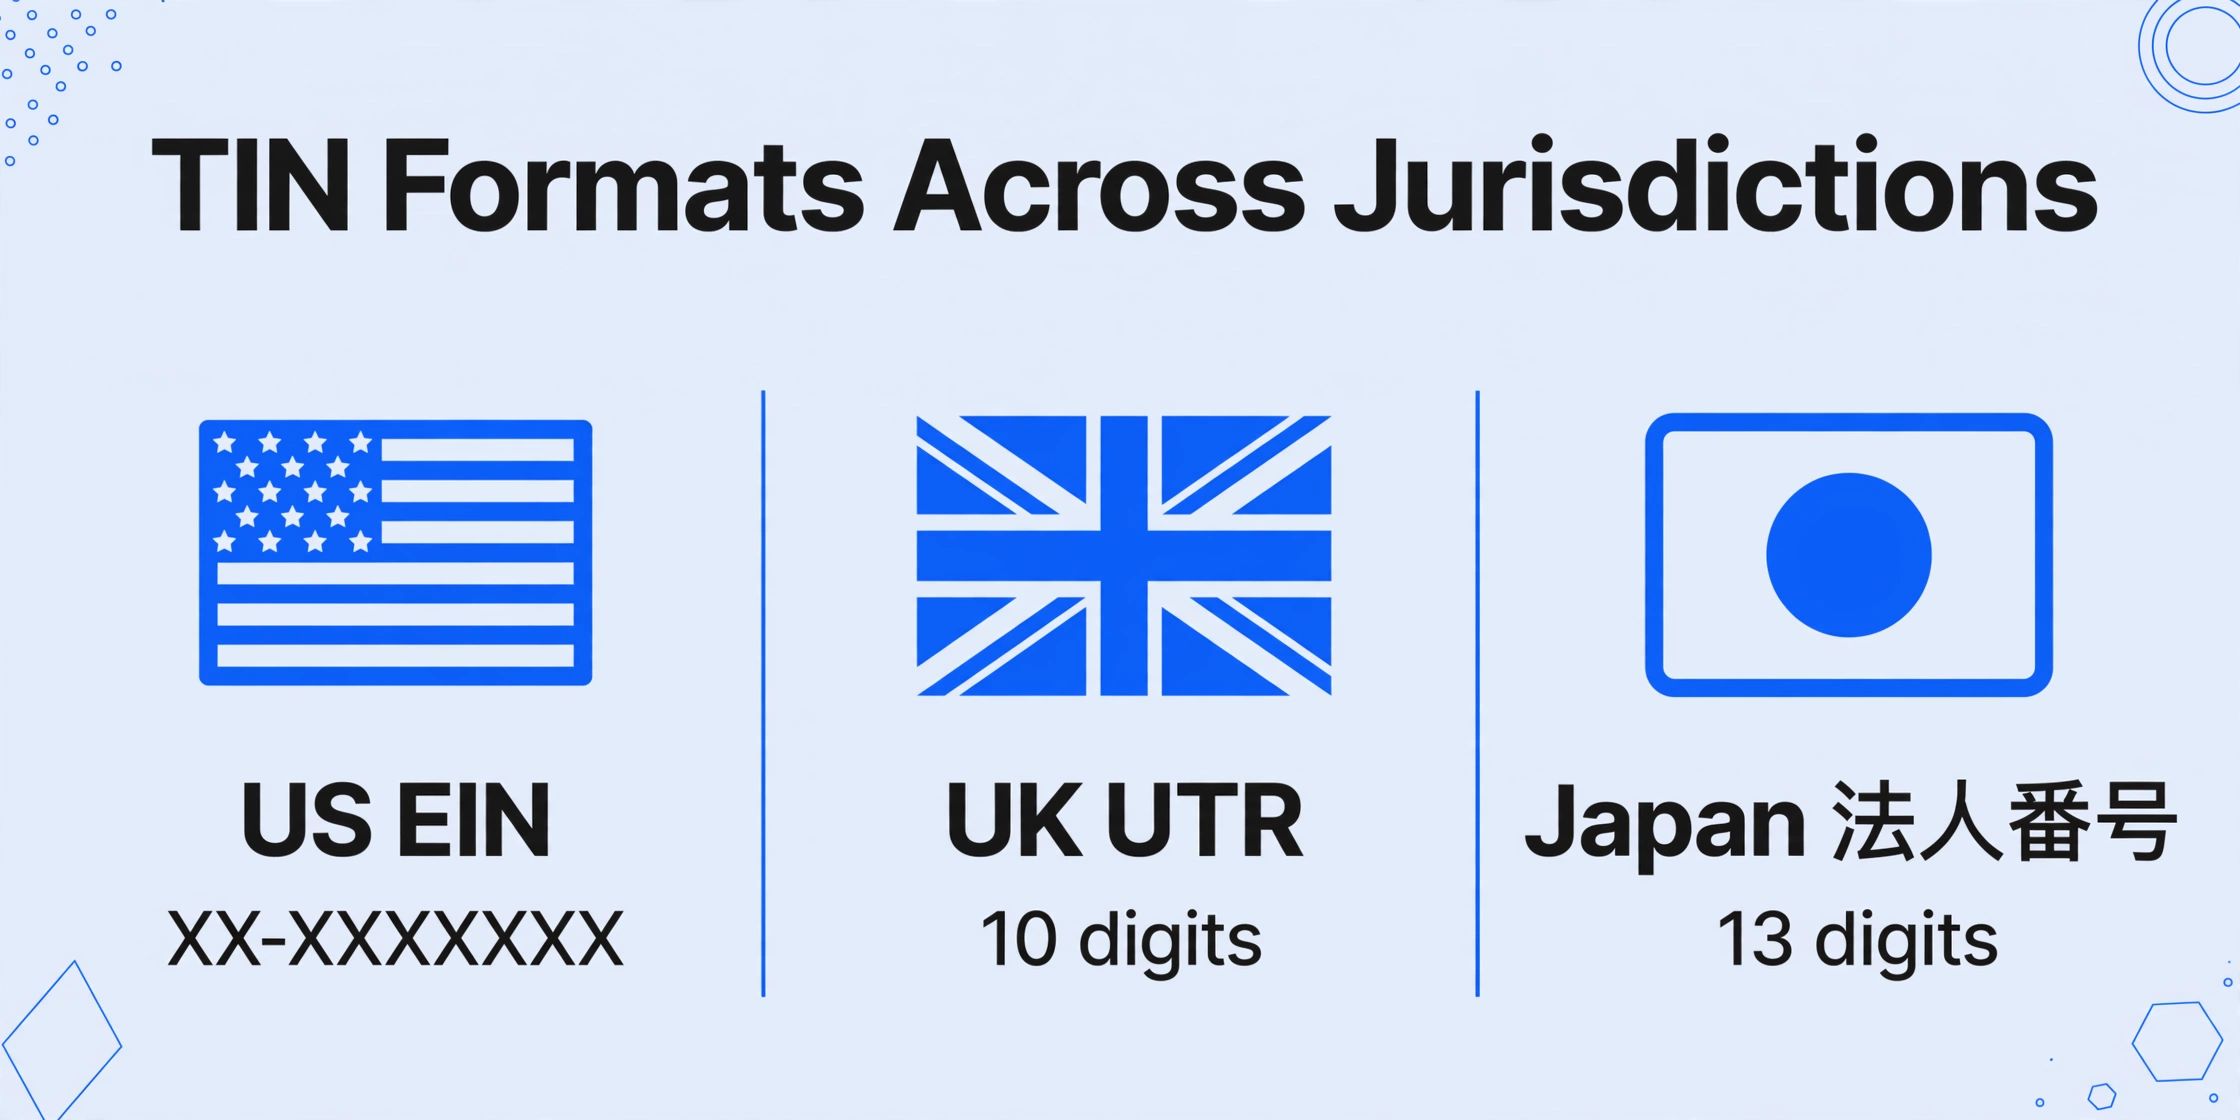
Un EIN suit le modèle XX-XXXXXXX — deux chiffres, un trait d'union, sept chiffres. Un numéro de sécurité sociale suit le modèle XXX-XX-XXXX. Une LLC à propriétaire unique peut indiquer son SSN dans le champ EIN, ou une société de personnes peut inscrire le nom du partenaire individuel sur la ligne 1 tandis que le nom commercial figure sur la ligne 2. Une solution OCR basée sur des modèles, entraînée sur le principe « l'EIN est toujours dans cette case », échouera dès le premier W-9 de propriétaire unique rencontré.
Les choses se compliquent avec les fournisseurs étrangers. Le W-8BEN pour les particuliers et le W-8BEN-E pour les entités n'utilisent pas du tout d'EIN — ils utilisent un TIN étranger, qui peut prendre n'importe quel format émis par le pays du fournisseur. Une référence unique de contribuable britannique comporte 10 chiffres. Un Steuernummer allemand varie selon l'État. Un 法人番号 japonais comporte 13 chiffres sans séparateur. Le formulaire comprend également une demande de bénéfice de convention fiscale (ligne 9 du W-8BEN, partie III du W-8BEN-E) qui détermine si vous retenez 30 % ou un taux réduit. Si vous manquez cela, vous risquez soit une retenue excessive, soit la création d'une obligation fiscale.
L'IRS exige trois demandes écrites de TIN avant que vous soyez tenu de commencer la retenue à la source de secours au taux de 24 % (Instructions du formulaire W-9 de l'IRS). Cela signifie que si un W-9 arrive avec une erreur de saisie dans l'EIN et que vous le saisissez tel quel, vous risquez de ne pas détecter l'incohérence avant qu'un 1099 ne soit rejeté — et d'ici là, le fournisseur aura peut-être déjà changé d'adresse. L'extraction automatisée ne se contente pas de lire le numéro ; elle vous permet de repérer les incohérences de format avant que l'enregistrement ne soit validé.
Niveau 2 : Coordonnées bancaires (ACH Routing vs. IBAN/BIC)
Si les formulaires W-9 posent un problème de format, les coordonnées bancaires sont un risque d'erreur de frappe. Un seul chiffre mal saisi dans un numéro d'acheminement ou un numéro de compte envoie le paiement à la mauvaise banque. Le vecteur de fraude le plus courant en comptabilité fournisseurs — la compromission d'e-mails professionnels impliquant de fausses demandes de changement de coordonnées bancaires — exploite le fait que les humains sont mauvais pour vérifier de longues chaînes numériques, surtout lorsqu'elles arrivent sous forme d'image scannée ou de capture d'écran d'un portail bancaire.
Pour les paiements nationaux aux États-Unis, deux champs sont nécessaires : le numéro d'acheminement ACH (un code à 9 chiffres identifiant l'institution financière) et le numéro de compte. Le numéro d'acheminement suit une formule de somme de contrôle spécifique validée par l'American Bankers Association. Mais l'extraire d'une image ne consiste pas seulement à reconnaître neuf chiffres — il s'agit de localiser ces chiffres sur un document où ils peuvent apparaître en bas d'un chèque annulé (en police MICR à côté du numéro de compte), sur un papier à en-tête bancaire (dans un paragraphe de texte), ou dans une capture d'écran d'un tableau de bord bancaire en ligne (dans un champ étiqueté).
Les fournisseurs internationaux ajoutent une toute autre dimension. Un IBAN (International Bank Account Number, ISO 13616) peut comporter jusqu'à 34 caractères, commençant par un code pays à deux lettres (DE pour l'Allemagne, FR pour la France, GB pour le Royaume-Uni), suivi de deux chiffres de contrôle et d'un identifiant de compte local. Un code SWIFT/BIC est une chaîne de 8 à 11 caractères identifiant la banque et l'agence spécifiques. Envoyer un virement international implique de saisir correctement les deux à partir d'un document qui ne les sépare même pas toujours dans des champs étiquetés.
Les références APQC situent les décaissements en double ou erronés entre 0,8 % et 2 % des dettes fournisseurs annuelles. Sur une base de dettes fournisseurs de 10 millions de dollars, cela représente 80 000 à 200 000 dollars de paiements partis au mauvais endroit. Une grande partie de cela remonte à des coordonnées bancaires saisies incorrectement lors de l'intégration.
Formats de coordonnées bancaires en un coup d'œil
| Type de paiement | Identifiant | Format | Points de vigilance |
|---|---|---|---|
| National aux États-Unis (ACH) | Numéro d'acheminement | 9 chiffres | Doit passer la somme de contrôle ABA ; souvent confondu avec le numéro de compte sur les chèques annulés |
| Zone euro / SEPA | IBAN | Jusqu'à 34 caractères alphanumériques | Longueur variable selon le pays ; DE = 22, FR = 27, GB = 22 |
| Virement international | SWIFT/BIC | 8 à 11 caractères | Souvent requis en plus de l'IBAN ; 8 caractères = siège social, 11 caractères = agence spécifique |
Couche 3 : Certificats de conformité (COI et documents d'entreprise)
La troisième couche documentaire est celle où les processus manuels causent le plus de dégâts silencieux. Un certificat d'assurance confirme qu'un fournisseur dispose des couvertures requises — responsabilité civile générale, accidents du travail, responsabilité professionnelle. Contrairement aux W-9 ou aux coordonnées bancaires, un COI n'est pas un formulaire gouvernemental avec un emplacement de champ prévisible. Chaque assureur génère ses certificats dans sa propre mise en page, la date d'expiration de la police, les limites de couverture et la mention d'assuré supplémentaire étant dispersés dans différentes sections.
Le point de données critique sur un COI est la date d'expiration. Mais l'extraire de manière fiable exige que l'IA comprenne ce qu'elle regarde, pas où elle regarde. Sur le certificat d'un assureur, la date d'expiration se trouve dans un encadré intitulé « Période de police » en haut à droite. Chez un autre, elle est intégrée dans un paragraphe sous « Couvertures ». Chez un troisième, il y a plusieurs dates d'expiration pour différents types de couverture (responsabilité automobile expire en avril 2027, responsabilité générale expire en décembre 2026), et vous devez trouver la bonne pour votre vérification de conformité.
Le suivi manuel des COI a un taux d'échec bien documenté. Les organisations qui sont passées d'un suivi sur tableur à une surveillance automatisée des COI ont vu leurs taux de conformité passer de 20–40 % à plus de 90 %, les équipes risques économisant 15 à 20 heures par semaine qui étaient auparavant consacrées à la chasse aux avis d'expiration.
Pour les fournisseurs qui sont des entités juridiques plutôt que des particuliers, vous pouvez également avoir besoin d'un certificat de constitution, d'une licence professionnelle ou d'une certification ISO — chacun avec sa propre mise en page et sa propre date d'expiration ou de renouvellement à suivre. Ces documents partagent un défi commun avec les COI : les données ne sont pas la partie difficile. Savoir quand ces données expirent l'est.
De trois types de documents à un dossier fournisseur unifié
Jusqu'à présent, nous avons décrit le problème. Voici comment l'approche par couche documentaire devient un workflow concret.
L'idée centrale est simple : au lieu d'ouvrir chaque document individuellement et de taper son contenu dans votre système, vous téléchargez tous les documents d'un nouveau fournisseur en une fois et indiquez à l'outil d'extraction les champs dont vous avez besoin pour chacun. L'outil lit le W-9 pour le NIF et le nom légal, le document bancaire pour le numéro de routage et le numéro de compte, et le COI pour les dates d'expiration — le tout en une seule passe — puis produit un tableau structuré unique avec une ligne par fournisseur.
C'est ce qu'on appelle l'Extraction par Colonnes Personnalisées : vous définissez les noms de colonnes pour votre fichier maître fournisseurs (Nom du fournisseur, NIF/SIRET, Numéro de routage, Numéro de compte, IBAN, SWIFT/BIC, Date d'expiration du COI, Type de couverture, etc.), et l'IA localise chaque valeur sur le document où elle apparaît. Vous ne dessinez pas de cadres autour des champs et n'entraînez pas de modèles. Vous donnez à l'IA une liste de ce que vous voulez, et elle trouve les réponses en comprenant le contenu.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Voici à quoi ressemble un référentiel fournisseurs construit de cette manière dans Google Sheets :
| Nom du fournisseur | EIN / TIN | N° d'acheminement | N° de compte | Exp. police GL | Exp. police WC | Statut |
|---|---|---|---|---|---|---|
| Midwest Packaging Supply | 12-3456789 | 071000013 | 9876543210 | 2027-03-15 | 2027-03-15 | Actif |
| Coastal Logistics LLC | 98-7654321 | 121000248 | 1234567890 | 2026-06-30 | 2026-09-15 | ⚠ GL <30j |
| European Components Ltd | GB123456789 | IBAN: GB29NWBK60161331926819 | SWIFT: NWBKGB2L | 2027-01-01 | N/A (hors US) | Actif |
La ligne 2 illustre la fonctionnalité qui rend cette approche plus durable qu'une extraction ponctuelle. La police de responsabilité civile générale de Coastal Logistics expire dans 30 jours. Grâce à la mise en forme conditionnelle dans Google Sheets, cette cellule devient ambre (ou rouge, selon votre seuil) automatiquement — aucun outil de suivi COI séparé n'est nécessaire. La formule est simple :
=AND(TODAY()>EDATE(E2,-11), E2<>"")Appliquez cette règle de mise en forme conditionnelle à la colonne des dates d'expiration pour signaler toute police expirant dans les 30 jours.
Il s'agit d'extraction et de suivi dans une seule feuille — aucun abonnement à une plateforme d'intégration des fournisseurs n'est requis. Cela fonctionne également comme le référentiel fournisseurs léger que de nombreuses petites et moyennes équipes AP souhaitent déjà avoir, remplaçant l'onglet « liste des fournisseurs » qui vit dans la feuille de calcul personnelle de quelqu'un et n'a pas été mis à jour depuis le T2.
Où cela s'insère dans votre flux AP existant
L'intégration dans le flux consiste à ajouter une nouvelle étape sans perturber ce qui fonctionne déjà. L'approche par couche documentaire ne vous demande pas de remplacer votre ERP, d'arrêter d'utiliser votre plateforme d'automatisation AP ou de mettre en place un portail fournisseur. Elle insère une nouvelle étape entre « le fournisseur envoie les documents » et « les données entrent dans votre système ».
L'état initial, pour la plupart des équipes, ressemble à ceci :
Le fournisseur envoie par e-mail W-9 + chèque annulé + attestation d'assurance
↓
Le spécialiste AP ouvre chaque PDF, lit les champs pertinents
↓
Saisit les données dans le fichier fournisseur ERP (15 à 45 minutes)
↓
La finance vérifie, trouve une erreur, renvoie pour correction
↓
Le fournisseur est actif. La date d'expiration de l'attestation est sur un Post-it.
L'état final avec une couche d'extraction documentaire :
Le fournisseur envoie par e-mail W-9 + chèque annulé + attestation (ou les télécharge via un lien de collecte — une URL partageable que vous générez, permettant aux externes de déposer des documents directement dans votre file d'attente de traitement, sans compte requis de leur côté)
↓
Téléchargez les trois fichiers ensemble. Définissez les colonnes : Nom du fournisseur, N° SIRET, Code banque, N° de compte, Date d'expiration RC, Date d'expiration AT/MP.
↓
L'IA extrait tous les champs en une seule passe (5 à 10 secondes par page). Vérifiez les résultats dans le navigateur ; corrigez les problèmes de format avant validation.
↓
Exportez vers Google Sheets ou CSV. Importez dans votre ERP. Définissez une mise en forme conditionnelle sur les dates d'expiration.
↓
Le fournisseur est actif. Les dates d'expiration des attestations se signalent automatiquement à l'approche. Plus de Post-it.
L'emplacement de cette étape dans un flux AP plus large dépend des systèmes que vous utilisez déjà. Si vous utilisez l'approbation automatisée des factures, le fichier fournisseur constitué ici alimente directement ce pipeline — des données fournisseur propres au départ signifient moins d'exceptions d'approbation en aval. Si vous suivez les escomptes pour paiement anticipé, disposer de coordonnées bancaires précises dans le dossier fournisseur garantit que ces escomptes ne sont pas perdus parce qu'un paiement a été renvoyé au mauvais code banque.
Cette approche s'intègre également bien avec les mandats de facturation électronique qui se déploient en Europe. Que vous traitiez la réforme 2026 de la facturation électronique en France, le futur mandat allemand ou le KSeF polonais, chaque cadre de facturation électronique nécessite un fichier fournisseur propre et vérifié comme fondation. Si vos enregistrements fournisseurs sont basés sur des W-8BEN et IBAN saisis manuellement, la transition vers la facturation électronique structurée fera remonter chaque lacune de qualité des données laissée par la saisie manuelle.
Nos guides sur le calendrier des obligations de facturation électronique en Europe, le déploiement français de 2026, et ce qu'est PEPPOL et pourquoi c'est important couvrent l'aspect réglementaire. L'approche documentaire décrite ici en est le pendant pratique : corriger les données fournisseur à la source, et la transition vers la facturation électronique devient un simple changement d'infrastructure, et non un projet de nettoyage de données.
Pour les équipes qui utilisent déjà une checklist de conformité pour la gestion des fournisseurs, ajouter « extraire et vérifier les documents fournisseur » comme une étape de la checklist avec un modèle d'extraction documenté crée un processus auditable. Chaque nouveau fournisseur passe par les mêmes colonnes, chaque champ reçoit la même validation, et chaque date d'expiration applique la même règle de mise en forme conditionnelle.
Questions fréquentes
Cela fonctionne-t-il pour les fournisseurs internationaux avec des formulaires fiscaux et des formats bancaires non américains ?
Oui. La distinction clé est que l'extraction par IA localise les champs en comprenant leur signification, et non en cherchant une position fixe dans un modèle. Le NIF étranger d'un W-8BEN ne ressemble en rien au numéro d'identification d'employeur (EIN) d'un W-9, mais l'outil d'extraction le reconnaît comme un identifiant fiscal grâce au contexte environnant — le titre du formulaire, la déclaration de certification, le champ « Pays de résidence » à proximité. Même principe pour les IBAN : qu'il s'agisse d'un IBAN allemand de 22 caractères ou d'un IBAN français de 27 caractères, l'IA l'identifie comme un identifiant de compte bancaire dans son contexte. Cela dit, l'outil d'extraction ne valide pas les clés de contrôle d'un IBAN ni un EIN auprès de la base de données de l'IRS ; il extrait ce qui figure sur le document. La validation par rapport à des bases de données externes est une étape distincte que vous souhaiterez conserver dans votre processus.
Que faire si un fournisseur envoie des documents partiellement manuscrits ?
L'extraction par IA traite l'écriture manuscrite que la ROC basée sur des modèles manque systématiquement. Un fournisseur qui remplit un formulaire W-9 papier à la main et le scanne verra son EIN reconnu, à condition que l'écriture soit lisible. Il en va de même pour les annotations manuscrites sur un relevé bancaire ou un certificat d'assurance rempli à la main. La limite est celle que l'on imagine : une écriture illisible reste illisible pour l'IA, et les scans très tachés ou de faible résolution réduisent la précision.
Comment gérer plusieurs attestations d'assurance pour un même fournisseur (types de couverture différents) ?
Définissez des colonnes distinctes pour chaque type de couverture suivi : Échéance RC Générale, Échéance Accident du Travail, Échéance Responsabilité Automobile, etc. Lorsque vous téléchargez toutes les attestations d'un fournisseur en un seul lot, l'IA extrait chaque date d'échéance dans sa colonne respective en faisant correspondre le type de couverture décrit dans le document au nom de la colonne. Un seul traitement par lot, une seule ligne dans votre fichier fournisseur.
Puis-je utiliser cette approche si je paie déjà pour une plateforme d'intégration fournisseur ?
Oui — et c'est là que l'approche par couche documentaire complète votre portail sans le concurrencer. Votre portail gère la collecte, le routage des workflows et le contrôle de conformité. L'étape d'extraction gère ce que le portail ne peut pas faire : extraire des données structurées des PDFs téléchargés avant qu'ils ne finissent dans un simple dépôt documentaire. Vous extrayez dans un tableur, validez les résultats, puis les saisissez dans votre portail ou ERP. Cela comble le vide que l'équipe commerciale de votre éditeur de portail n'a pas mentionné.
Qu'en est-il de la vérification des coordonnées bancaires — comment savoir si le numéro de routage extrait est réel ?
La précision d'extraction pour le texte imprimé atteint jusqu'à 99 %, mais l'extraction seule n'est pas une vérification. L'IA lit ce qui figure sur le document. Valider que le numéro de routage correspond à un établissement financier réel — et que le compte appartient bien au fournisseur nommé sur le W-9 — nécessite une étape de vérification hors bande (un appel téléphonique à un numéro connu issu du fichier fournisseur, ou un service de vérification de compte bancaire). La couche d'extraction élimine l'erreur de saisie. La couche de vérification, que vous devez conserver quelle que soit votre méthode d'extraction, élimine le risque de fraude.
Cela remplace-t-il le besoin d'un fichier fournisseur ERP ?
Non. Cela remplace l'étape de saisie manuelle qui alimente le fichier fournisseur. Les données fournisseur extraites résident dans Google Sheets ou un CSV comme format intermédiaire. De là, vous les importez dans votre ERP — que ce soit NetSuite, Sage Intacct, QuickBooks, Microsoft Dynamics 365 ou SAP. Si votre ERP prend en charge l'import CSV pour les fiches fournisseur (c'est le cas de la plupart), vous passez de l'extraction à la saisie ERP en quelques minutes au lieu de plusieurs heures.
L'automatisation de l'intégration fournisseur ne commence pas par l'achat d'un portail. Elle commence par les 45 minutes que votre équipe passe à ouvrir des W-9, plisser les yeux sur des chèques annulés et taper des numéros de routage un chiffre à la fois. Remplacez cette étape, et le reste de votre workflow reste intact — juste plus rapide et avec moins d'erreurs à corriger à la clôture mensuelle.
Essayez-le sur votre prochain nouveau fournisseur. Téléchargez son W-9, ses coordonnées bancaires et son attestation d'assurance en un seul lot — définissez les colonnes dont votre fichier fournisseur a besoin — et voyez si trois documents prennent encore 45 minutes.