CIS-Rechnungsverarbeitung beginnt bei der
Arbeitskosten-Materialkosten-Aufteilung
Die CIS-Berechnung ist nicht der schwierige Teil der CIS-Rechnungsverarbeitung. Sobald Sie die Arbeitskosten haben, ist die Rechnung festgelegt: 20 % davon, wenn der Subunternehmer registriert ist, 30 %, wenn HMRC ihn nicht identifizieren kann, 0 %, wenn er den Gross-Payment-Status besitzt. Der schwierige Teil ist, die Arbeitskosten überhaupt zu ermitteln, denn die Rechnung, die in Ihrem Posteingang landet, trennt sie selten für Sie. In einem britischen Finanzforum beschrieb ein Mengenprüfer eines Hauptauftragnehmers, wie eine brauchbare Rechnung aussieht: „Arbeitskosten – 5 Tage à £300 = £1500, Materialkosten – £200, Gesamtsumme: £1700, Gesamtbetrag CIS-steuerpflichtig: £1500, CIS-Steuer @ 20 %: -£300" (r/UKPersonalFinance). Jede Zahl auf dieser Seite hängt an einer Zeile: welcher Teil Arbeitskosten sind.
Diese Aufteilung ist Aufgabe des Auftragnehmers, nicht des Subunternehmers. Xero, Sage und QuickBooks berechnen den Abzug, erstellen die Zahlungs- und Abzugsbescheinigung und bauen die monatliche Meldung, sobald die Arbeitskosten- und Materialkosten-Zahlen im System sind. Keines davon liest die Rechnung, auf der diese Zahlen gedruckt sind. Dieser Artikel zeichnet den CIS-Monat des Auftragnehmers von der Rechnung bis zur Meldung nach, zeigt, wo der Leseschritt scheitert, und erklärt, wie die Extraktion dieselben Arbeitskosten- und Materialkosten-Spalten aus jeder Rechnung füllt, die ein Subunternehmer sendet.
Wichtigste Erkenntnisse
- £260 zu viel abgezogen bei einer einzigen Rechnung über £2.000 passiert, wenn der 20-%-Satz auf die gesamte Rechnung angewendet wird statt auf die £700 Arbeitskosten.
- Xero, Sage und QuickBooks berechnen den Abzug bereits und übermitteln die CIS300-Meldung, aber eine Person liest die Aufteilung weiterhin manuell von jeder Rechnung ab.
- ImageToTable.ai füllt die Arbeitskosten- und Materialkosten-Spalten nach Bedeutung, sodass eine PDF, eine fotografierte Rechnung und ein Scan ohne zu erstellende Vorlage in denselben Spalten landen.
Der CIS-Monat des Auftragnehmers, von Anfang bis Ende
Die Seite des Auftragnehmers bei CIS ist eine feste monatliche Schleife, und jede Zahl darin hängt von einem Wert ab, der von der Rechnung des Subunternehmers abgelesen wird. Im Rahmen des Construction Industry Scheme zieht ein Auftragnehmer Geld von Zahlungen an Subunternehmer für Bauarbeiten ab und leitet es an HMRC als Vorauszahlung auf die Steuer und die National Insurance des Subunternehmers weiter. Die Registrierung ist für Auftragnehmer verpflichtend, und bevor irgendwelches Geld fließt, verifizieren Sie jeden neuen Subunternehmer bei HMRC. HMRC teilt Ihnen dann den anzuwendenden Satz mit: 20 % für einen registrierten Subunternehmer, 30 % für einen, den HMRC nicht identifizieren kann, und 0 % für einen Subunternehmer mit Gross-Payment-Status (GOV.UK, Make deductions and pay subcontractors).
Von dort läuft der Monat nach einer strengen Uhr. Der CIS-Steuermonat folgt nicht dem Kalender: Er läuft vom 6. eines Monats bis zum 5. des nächsten. Alles, was der Monat hervorbringt, wird auf dieses Fenster datiert, weshalb eine Zahlung am 4. und eine am 7. in zwei verschiedene Meldungen fallen können.
| Schritt | Was dabei entsteht | Wer und wann |
|---|---|---|
| Neue Subunternehmer verifizieren | Der Satz, den HMRC jedem Subunternehmer zuweist: 0 %, 20 % oder 30 % | Sie oder Ihr Buchhalter, vor der ersten Zahlung |
| Rechnung lesen und aufteilen | Brutto (ohne MwSt.), Materialkosten und der abzugsplichtige Betrag | Kreditorenbuchhaltung oder Buchhaltung, bei jeder Rechnung |
| Berechnen, abziehen und den Nettobetrag zahlen | Der an HMRC gesendete Abzug und der an den Subunternehmer gezahlte Betrag | Kreditorenbuchhaltung, bei Zahlung |
| Zahlungs- und Abzugsbeleg ausstellen | Ein Beleg pro Subunternehmer mit Brutto, Materialkosten und Abzug | Bis zum 19. des Folgemonats |
| CIS300-Monatsmeldung einreichen | Die Meldung aller Zahlungen, Materialkosten und Abzüge für den Steuermonat | Bis zum 19. des Folgemonats |
| Abzüge an HMRC zahlen | Das Geld für die Abzüge des Monats | Bis zum 22. bei elektronischer Zahlung |
Zwei dieser Schritte sind reine Datenvorbereitung und liegen vor allem, was die Software Nützliches tut. Der Beleg, den Sie einem Subunternehmer ausstellen, ist dasselbe Dokument, mit dem er seine Abzüge zurückfordert; diese Seite der Schleife behandeln wir in der Umwandlung von CIS-Abzugsbelegen in ein Subunternehmer-Hauptbuch, einschließlich warum ein handschriftlich summierter Beleg den Subunternehmer Geld kostet und der Jahresend-Zusammenfassung. Dieser Artikel bleibt auf der Seite des Auftragnehmers, wo der Rohstoff die eingehende Rechnung ist.
Der Rhythmus hat sich 2026 wieder verschärft. Ab dem 6. April ist die 2015 abgeschaffte Pflicht zur Nullmeldung zurück: Ein Monat, in dem Sie keine Subunternehmer bezahlt haben, erfordert weiterhin eine Meldung, es sei denn, Sie haben HMRC im Voraus mitgeteilt, dass Sie niemanden bezahlen werden (Income Tax (Construction Industry Scheme) (Amendment) Regulations 2026). Eine versäumte Meldung kostet nun eine feste Strafe von £100. Der monatliche Turnus lässt sich in einem ruhigen Monat nicht mehr überspringen.
Falsche Aufteilung, falscher Abzug
Der CIS-Abzug gilt nur für Arbeitskosten, daher ist die Aufteilung von Arbeits- und Materialkosten die Berechnungsgrundlage und keine Formatierungsfrage. Die gesetzliche Grundlage ist Section 61 des Finance Act 2004, die den Abzug auf den Teil einer Vertragszahlung begrenzt, der nachweislich nicht die direkten Materialkosten darstellt. HMRC formuliert die Regel für Auftragnehmer: Abziehen dürfen Sie nur von dem Teil der Zahlung, der nicht die Materialkosten des Subunternehmers abdeckt.
Die Ausnahmen sind konkret, und jede muss auf der Rechnung ausgewiesen sein, bevor sie aus der Abzugsbasis herausgenommen werden kann:
- Materialkosten, die der Subunternehmer direkt gekauft und bezahlt oder zur Herstellung bzw. Vorfertigung verwendet hat
- Umsatzsteuer (VAT), sofern der Subunternehmer mehrwertsteuerpflichtig ist
- Gerätemiete (Plant hire), die der Subunternehmer von Dritten anmietet, plus Treibstoff für diese Geräte (CIS 340, Abschnitt 3.14)
- Verbrauchsmaterial sowie Treibstoff, der für Bauarbeiten statt für Fahrten verwendet wird
Alles, was nach Abzug dieser Posten übrig bleibt, ist der Arbeitskostenanteil, und auf diesen wird der Satz angewendet. Das eigene Rechenbeispiel von HMRC ist es wert, im Kopf behalten zu werden, denn es zeigt, wie stark die Aufteilung das Ergebnis verändert. Bei Gesamtzahlungen von £2.567 mit £367 Materialkosten beträgt der abzugspflichtige Betrag £2.200. Bei 20 % beträgt der Abzug £440, bei 30 % £660 (HMRC-CIS-Handbuch, CISR61230).
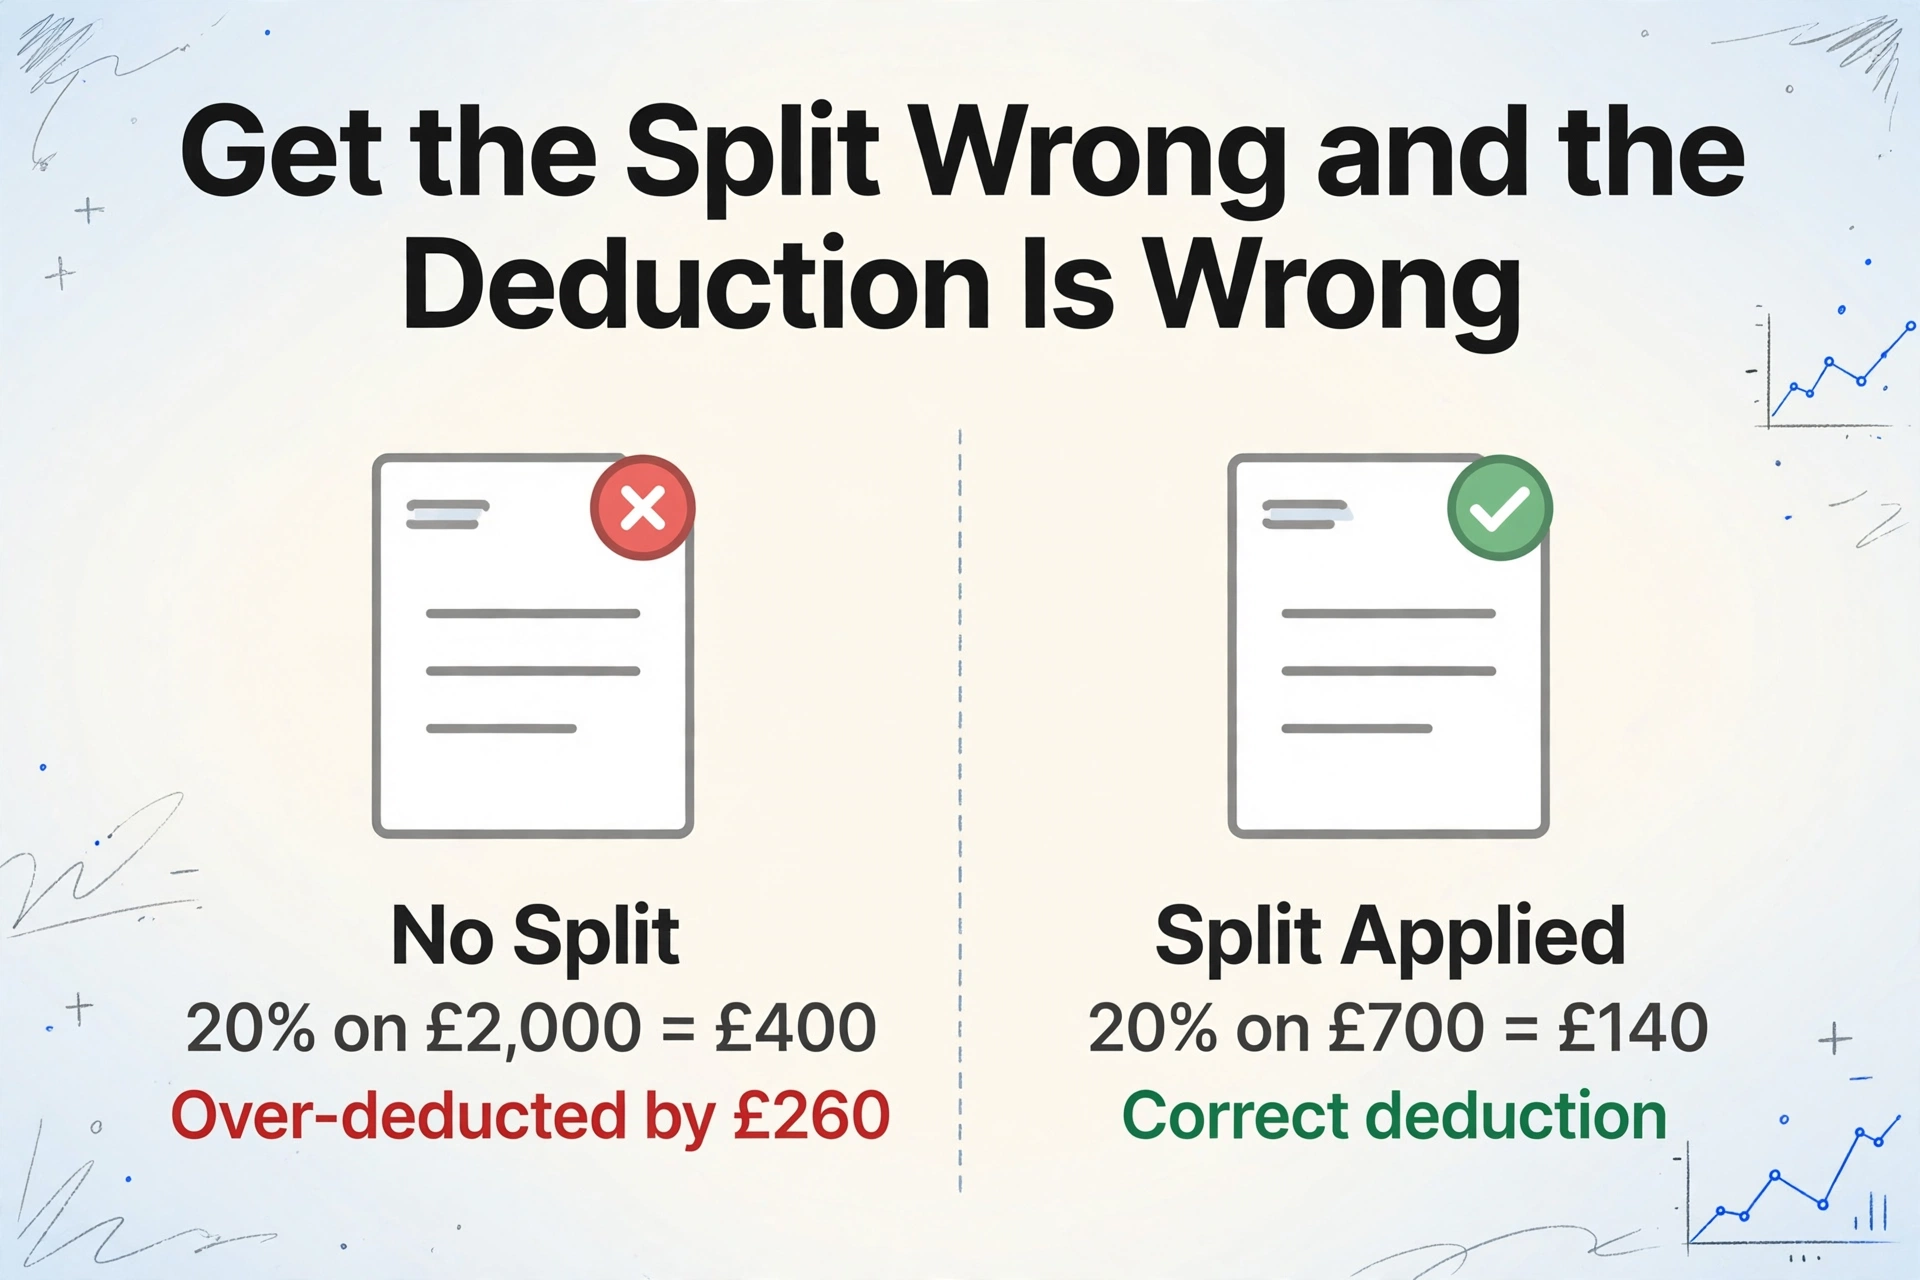
Die Aufteilung bewegt echtes Geld. Nehmen Sie eine Rechnung über £2.000 mit £700 Arbeitskosten und £1.300 Materialkosten, die der Subunternehmer gekauft hat: 20 % auf die £700 ergibt einen Abzug von £140. Wird 20 % auf die gesamte Rechnung angewendet, weil keine Aufteilung ausgewiesen wurde, beträgt der Abzug £400. Das sind £260, die in einem einzigen Monat zu viel abgezogen wurden – und der Subunternehmer bleibt so lange unterfinanziert, bis das korrigiert wird.
Da CIS die Abzüge an der Quelle vornimmt, sind beide Fehler kostspielig. Wenn Sie zu viel abziehen, entziehen Sie einem Subunternehmer Geld aus seiner Zahlung, das HMRC nie von Ihnen verlangt hat. Wenn Sie zu wenig abziehen, bleibt das Problem bei Ihnen: Wo ein erforderlicher Abzug nicht vorgenommen wurde, bleibt der Auftragnehmer dafür verantwortlich, ihn an HMRC abzuführen. HMRC erwartet außerdem, dass Auftragnehmer die Materialkosten prüfen und Aufzeichnungen führen, und kann einen zu geringen Abzug von Ihnen zurückfordern, wenn sich herausstellt, dass der Materialanteil zu hoch angesetzt wurde (CIS 340). Die Aufteilung ist kein buchhalterisches Detail. Sie ist die Zahl, auf der der gesamte Monat aufbaut.
Warum die Rechnung, nicht die Software, der Engpass ist
Die Rechnerei ist bereits gelöst; das Lesen nicht. Das CIS-Modul von Xero wendet Abzüge auf die Positionen an, die auf sein CIS-Arbeitskostenkonto gebucht wurden, und Sage 50 bucht Arbeitskosten auf das Sachkonto 6000 und Materialkosten auf 6001, sodass die Aufteilung korrekt sein muss, bevor sie eines der beiden erreicht. Sage, Xero, QuickBooks und FreeAgent berechnen alle den Abzug, erstellen die Aufstellungen und erzeugen die Meldung zur Einreichung. Was keines von ihnen tut, ist, die Rechnung des Subunternehmers zu öffnen und die Aufteilung daraus abzulesen. Das macht immer noch eine Person, eine Rechnung nach der anderen.
In einem Buchhaltungs-Subreddit beschrieb das AP-Team eines Auftragnehmers die Realität dieses Schritts: Rechnungen landen in einem gemeinsamen Postfach, werden mit Projektmanager, Auftragsnummer und Lieferant umbenannt und gehen dann „codiert auf (hoffentlich) den richtigen Positionscode" ins Buchhaltungssystem (r/AskAccounting). Das Wort, das dort die Arbeit leistet, ist „hoffentlich". Selbst ein Buchhalter, der die CIS-Regeln kennt, scheitert am selben Punkt, wie ein Thread in den AAT-Diskussionsforen zeigt: Die Aufteilung zwischen Arbeitskosten und Materialkosten entscheidet über den CIS-Abzug und ändert nichts an den Buchungsvorgängen – genau deshalb ist es leicht, die Summe zu erfassen und die Aufteilung zu verlieren (AAT-Forum).
Das Leseproblem ist strukturell, keine Frage der Fähigkeit. Es gibt kein verbindliches CIS-Rechnungsformat. Ein Subunternehmer listet Arbeitskosten und Materialkosten als getrennte Positionen auf. Ein anderer schreibt „Arbeitskosten und Materialkosten" als einen einzigen Preis. Ein dritter fasst Gerätemiete in die Materialkosten, schickt eine handschriftliche Baustellenrechnung oder fotografiert eine Papierrechnung und mailt das Foto. Der Leser muss Rechnung für Rechnung herausfinden, welche Beträge Arbeitskosten, welche Materialkosten und welche außerhalb der Abzugsbasis liegen.
Der Umfang macht das unvermeidbar. CITB zählte 166.905 aktive Bauarbeitgeber in England im Jahr 2025, und mehr als 90 % davon waren Kleinstunternehmen mit weniger als zehn Mitarbeitern (CITB). Der Verband der Bauunternehmer, der mehr als 6.500 Mitgliedsfirmen vertritt, stellt fest, dass die Branche über diese Firmen hinweg fast keine standardisierten Unterlagen führt (FMB). Ein Auftragnehmer, der mit einem Dutzend Subunternehmern arbeitet, liest jeden Monat ein Dutzend Hausstile.
Bis eine Rechnung in Xero oder Sage ist, wurde die Aufteilung bereits von einer Person entschieden, die ein PDF liest. Dieser Leseschritt ist der Engpass, und er ist der einzige Teil des Monats, den Software nicht berührt.
Mehrseitige Rechnungen und wiederkehrende Subunternehmer tragen nur noch mehr dazu bei. Eine Rechnung eines Subunternehmers, die sich über mehrere Seiten erstreckt, muss als ein Dokument gelesen werden, und ein Subunternehmer, der zwischen Aufträgen das Format wechselt, kann nicht mit einer Vorlage verarbeitet werden, die auf dem Layout des letzten Monats basiert. Das allgemeine Problem von Bau-AP-Teams, die Subunternehmerrechnungen in Dutzenden von Formaten neu erfassen, ist dasselbe Problem aus Sicht der Rechnung; hier geht es speziell darum, die Aufteilung von Arbeits- und Materialkosten für CIS wiederherzustellen.
Subunternehmerrechnungen in die Aufteilung überführen
Das Befüllen derselben Arbeits- und Materialkosten-Spalten aus jeder Rechnung ist der Schritt, für den ImageToTable.ai entwickelt wurde. Der Mechanismus ist Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, und die KI findet jeden Wert überall auf der Seite, indem sie versteht, was der Spaltenname bedeutet – nicht, indem sie eine feste Position abgleicht. Das ist hier wichtig, denn ein vorlagenbasiertes Tool würde eine separate Vorlage für den Hausstil jedes Subunternehmers benötigen – und genau darum geht es: Es gibt keinen Hausstil. Sie benennen die Spalten, die die CIS-Berechnung benötigt, und dieselben Namen werden gleichermaßen aus einer ordentlichen PDF, einem fotografierten Papierbeleg und einer gescannten mehrseitigen Rechnung befüllt.
Die Spalten sind diejenigen, die die Berechnung bereits verwendet: Subunternehmer, UTR, Rechnungsnummer, Steuermonat, Brutto ohne USt., Materialkosten, Gerätemiete, Arbeitskosten und der Satz, den HMRC Ihnen für diesen Subunternehmer vorgegeben hat. Aus dieser Zeile ergibt sich der Abzug.
Legen Sie die Spalten fest, die die CIS-Berechnung benötigt
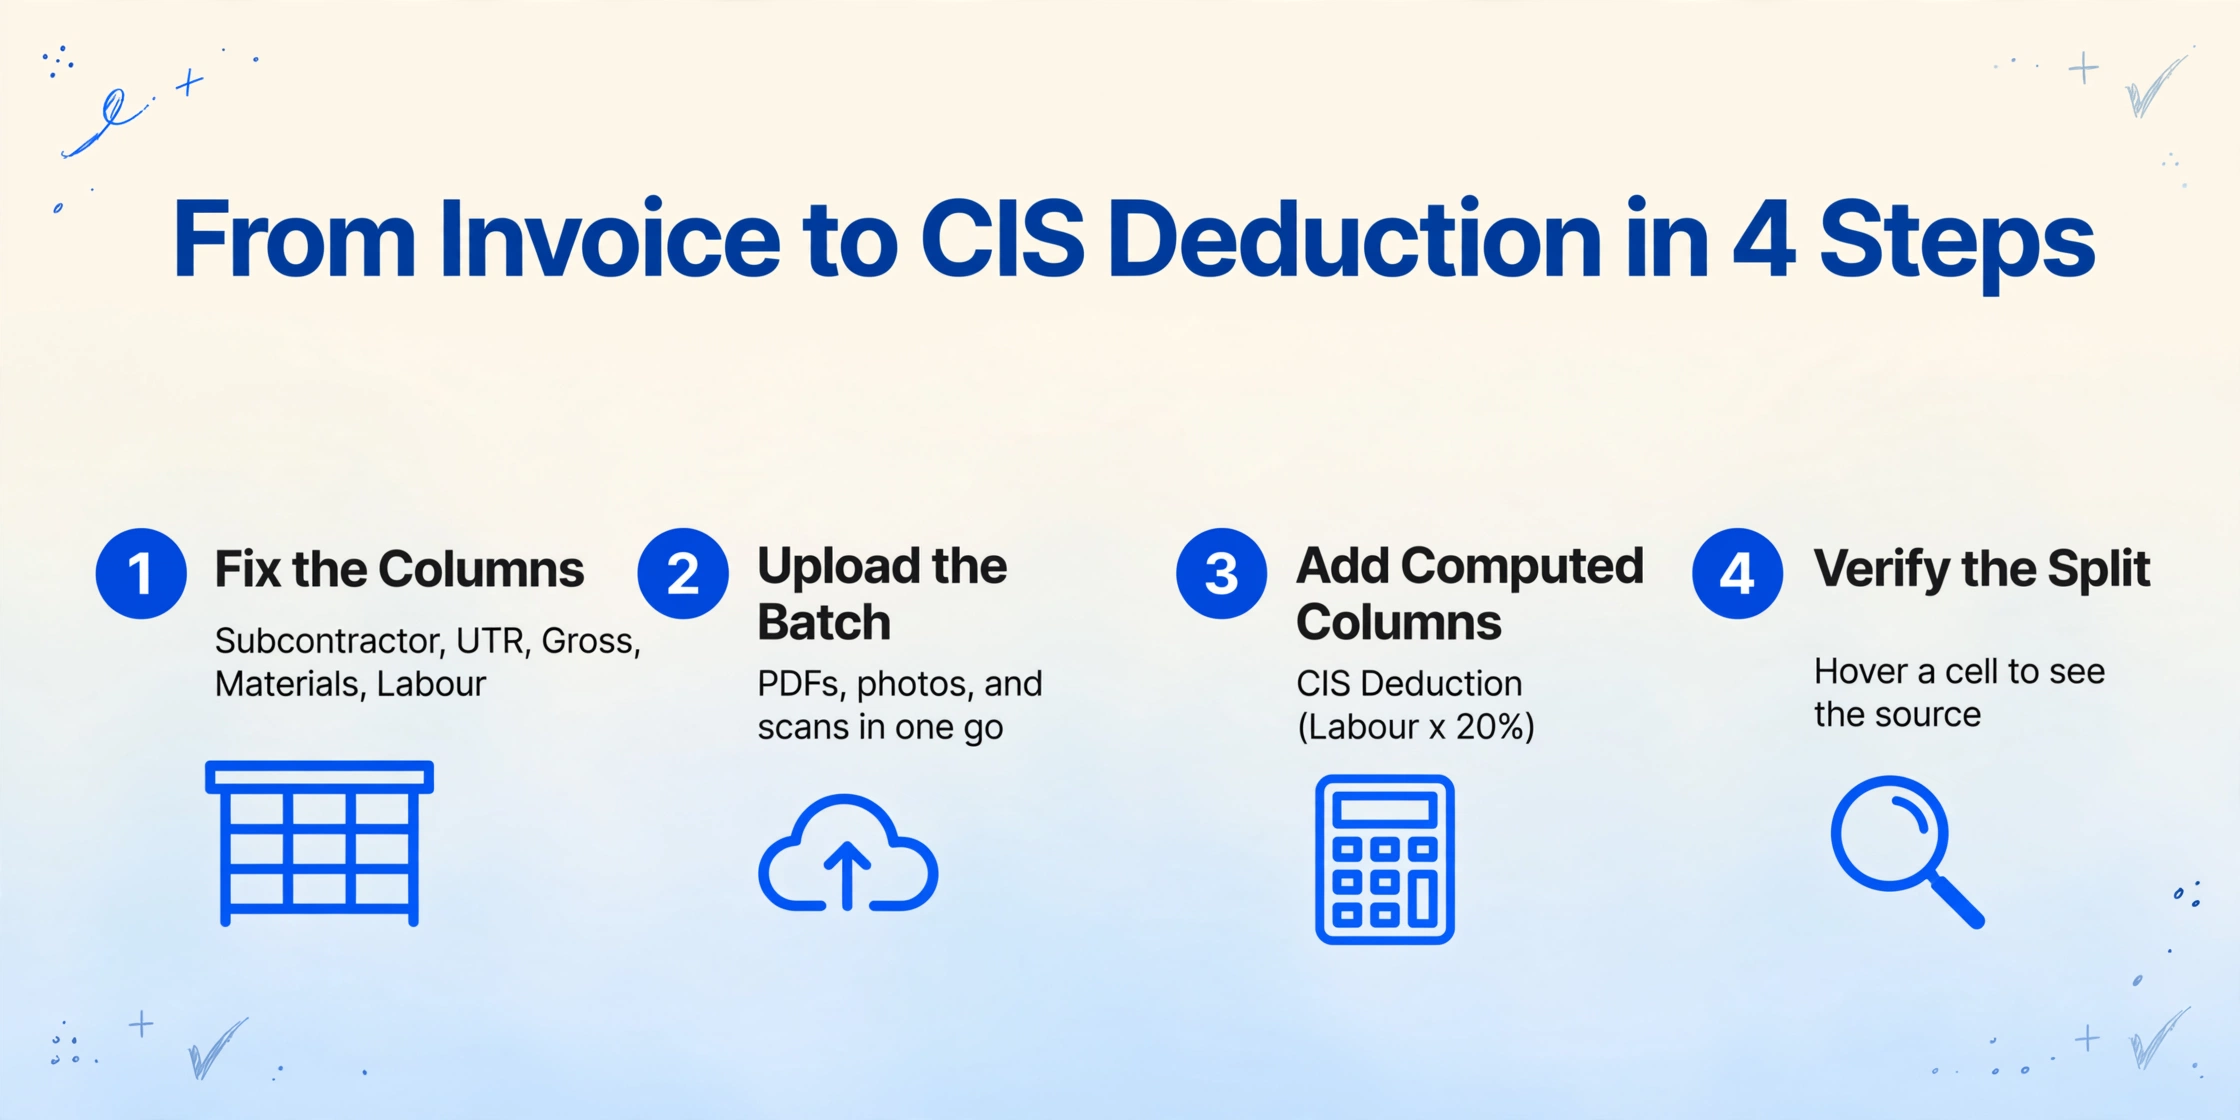
Legen Sie die Feldliste einmal fest: Subunternehmer, UTR, Rechnungsnummer, Steuermonat, Brutto ohne MwSt., Materialkosten, Gerätemiete und Arbeitskosten. Diese Felder erscheinen auf jeder Subunternehmerrechnung und speisen alle nachgelagerten Kennzahlen, daher lohnt es sich, sie in denselben Spalten auszurichten.
Laden Sie die Rechnungen des Monats als einen Batch hoch
Das Tool ist Batch-First-Verarbeitung: Laden Sie die Subunternehmerrechnungen des Monats gemeinsam hoch, egal ob PDFs, Fotos oder Scans, und die Ergebnisse werden in einer einzigen Excel- oder Google-Sheets-Tabelle zusammengeführt. Eine mehrseitige Rechnung wird als ein Dokument gelesen, und ein Batch kann mit dem Batch-Rechnungs-zu-Excel-Workflow auch direkt in ein Tabellenblatt gezogen werden.
Fügen Sie berechnete Spalten für den Abzug hinzu
Eine berechnete Spalte führt die Arithmetik während der Extraktion aus, sodass das Ergebnis als eigene Spalte ankommt, statt auf einen Tabellenkalkulationsdurchlauf zu warten. Eine Spalte wie Amount Liable (Gross - Materials) ergibt die Abzugsbasis, und CIS Deduction (Labour × 20%) ergibt den Wert für einen registrierten Subunternehmer. Falls HMRC einen Satz von 30% festgelegt hat, verwenden Sie 30%. Das Tool berechnet den Abzug; der Satz selbst ist der von HMRC für diesen Subunternehmer verifizierte.
Überprüfen Sie die Aufteilung anhand der Rechnung
Der Review-Modus mit Bbox zeigt genau, woher jeder Wert stammt: Fahren Sie mit der Maus über eine Zelle und das Tool hebt die Stelle auf der Originalrechnung hervor, oder klicken Sie auf einen Bereich auf der Seite und es springt zur passenden Zelle zurück. Wenn die Aufteilung über das Geld entscheidet, bestätigen Sie so, dass der Arbeitskostenwert aus der Arbeitskostenzeile stammt und nicht aus der Rechnungssumme.
Das Ergebnis ist die Tabelle, die der Rest des Monats benötigt, mit der bereits enthaltenen Aufteilung. Exportieren Sie sie nach Excel oder CSV oder übertragen Sie sie direkt mit dem Add-on in Google Sheets. Wenn Sie dieselbe Extraktion in Ihrem eigenen System wünschen, gibt die v1-API die Felder als strukturiertes JSON mit einem Webhook zurück, wenn ein Batch abgeschlossen ist. Was die Tabelle nicht tut, ist, für Sie in Xero oder Sage zu buchen: Sie oder Ihr Buchhalter importieren die Zahlen, und das CIS-Modul der Software übernimmt die Berechnung, die Aufstellungen und die Meldung, für die es entwickelt wurde. Wenn die übergeordnete Frage ist, ob diese Arbeit in Buchhaltungsvorlagen bleiben oder vorgelagert verlagert werden soll, behandelt der Vergleich in KI für Baurechnungen versus Buchhaltungsvorlagen die Abwägungen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was die Aufteilungstabelle nicht leistet
Eine Tabelle mit der Aufteilung verifiziert, entscheidet, meldet oder zahlt nicht. Es lohnt sich, klarzustellen, wo die Extraktion endet, denn der Auftragnehmer behält jede Ermessensentscheidung im Prozess.
Die Verifizierung eines Subunternehmers bei HMRC und die Kenntnis, ob der Satz 20 %, 30 % oder 0 % beträgt, ist ein separater Schritt. Sie erhalten diese Antwort über den Online-Dienst von HMRC oder Ihre Buchhaltungssoftware und wenden sie an. Das Tool recherchiert und entscheidet dies nicht. Wenn sich der Status eines Subunternehmers im Laufe des Jahres ändert, ist das Ihre Korrektur.
Auch die Meldung liegt außerhalb des Tools. Die CIS300-Meldung und die Zahlung an HMRC verbleiben in konformer Software oder im eigenen Dienst von HMRC, und die Fristen verschieben sich nicht: Erklärungen und Meldung bis zum 19., Zahlung bis zum 22. Die Extraktion liefert Ihnen die Zahlen einen Tag oder eine Woche früher, sodass die Meldung eine Überprüfung statt einer Hektik ist.
Die schwierigste Entscheidung ist die menschliche. HMRC erwartet, dass der Auftragnehmer prüft, ob die Materialkosten echt sind, und Aufzeichnungen führt; es kann einen zu geringen Abzug von Ihnen zurückfordern, wenn dieser Betrag überhöht war. Das Tool extrahiert getreu, welchen Materialbetrag die Rechnung auch immer ausweist; ob Sie ihn akzeptieren, hinterfragen oder den Subunternehmer um Belege bitten, ist eine Entscheidung des Buchhaltungsteams. Gleiches gilt für die schwierigen Fälle, wie Subunternehmer-Rechnungen, bei denen die Aufteilung in den Positionsdetails versteckt ist oder einen Subunternehmer, der Materialien in einem einzigen Preis bündelt, ohne dass etwas zu trennen ist.
Die Extraktion beseitigt das Lesen und erneute Erfassen zwischen Ihnen und der Aufteilung. Welcher Satz gilt, ob der Materialbetrag fair ist und was gemeldet wird, bleiben Entscheidungen, die Sie mit der Rechnung vor sich treffen.
FAQ
Übernimmt Xero oder Sage nicht bereits die CIS-Rechnungsverarbeitung?
Teilweise. Xero, Sage, QuickBooks und FreeAgent berechnen den Abzug, erstellen Zahlungs- und Abzugsbelege und erzeugen die CIS300-Meldung, sobald die Arbeits- und Materialkosten eingegeben sind. Was sie nicht tun, ist, die eingehende Subunternehmer-Rechnung zu lesen und die Aufteilung zu ermitteln. Dieser Datenerfassungsschritt ist weiterhin manuell und der langsame Teil, wenn an einem Tag ein Batch von Rechnungen in einem Dutzend Formaten eintrifft.
Kann es Arbeits- und Materialkosten aufteilen, wenn ein Subunternehmer einen einzelnen Pauschalbetrag in Rechnung stellt?
Es extrahiert, was die Rechnung tatsächlich zeigt. Wenn die Rechnung Arbeits- von Materialkosten trennt oder Materialien in einer Zeile oder Fußzeile auflistet, werden diese Zahlen in die richtigen Spalten gelesen. Wenn ein Subunternehmer einen einzigen Preis ohne jegliche Aufschlüsselung angibt, gibt es auf der Seite nichts zu trennen, und die Aufteilung muss vereinbart oder angefragt werden, bevor sie erfasst werden kann. Die semantische Extraktion macht die Vorlagenarbeit pro Format überflüssig, nicht die Notwendigkeit, dass die Aufteilung irgendwo auf der Rechnung existiert.
Kann es den Satz von 20 % oder 30 % automatisch anwenden?
Es kann den Abzug mit einem von Ihnen angegebenen Satz berechnen, über eine berechnete Spalte wie CIS-Abzug (Arbeitskosten × 20 %) oder, für einen nicht registrierten Subunternehmer, 30 %. Der Satz selbst stammt aus der HMRC-Verifizierung. Das Tool verifiziert keine Subunternehmer, verwaltet deren Status nicht und entscheidet nicht, welcher Satz gilt.
Reicht es meine monatliche CIS-Meldung ein?
Nein. Es erzeugt die strukturierten Zahlen, einschließlich des Abzugs, die in die Meldung einfließen. Das Einreichen der CIS300, das Ausstellen der Belege und die Zahlung an HMRC bleiben bei Ihrer Buchhaltungssoftware oder dem CIS-Online-Dienst von HMRC, zusammen mit den Fristen am 19. und 22.
Funktioniert es mit verschiedenen Rechnungsformaten verschiedener Subunternehmer?
Ja, und genau das ist der Punkt. Da es nach Bedeutung statt nach Layout liest, definieren Sie die Spaltennamen einmal, und dieselben Spalten werden aus einer per E-Mail gesendeten PDF eines Pflasterers, einer gescannten Rechnung eines Tiefbauers und einer fotografierten handschriftlichen Rechnung gefüllt. Ein vorlagenbasiertes Tool würde für jede davon eine neue Vorlage benötigen und würde beim nächsten Mal brechen, wenn ein Subunternehmer sein Briefpapier ändert.
Die Lektion ist, dass CIS nicht am Satz oder an der Frist scheitert. Es scheitert einen Schritt früher, dort, wo eine Person die Rechnung eines Subunternehmers liest und entscheidet, was Arbeits- und was Materialkosten sind. Lesen Sie diesen Schritt jeden Monat in dieselben Spalten, und der Abzug, der Beleg und die Meldung folgen alle aus einer Zahl, die Sie sehen und prüfen können. Laden Sie eine Subunternehmer-Rechnung hoch und sehen Sie, wie die Arbeits- und Materialkosten-Aufteilung in einer Tabelle landet.