Le traitement des factures CIS commence par la
répartition main-d'œuvre-matériaux
Le calcul CIS n'est pas la partie difficile du traitement des factures CIS. Une fois le chiffre de la main-d'œuvre obtenu, l'arithmétique est fixe : 20 % si le sous-traitant est enregistré, 30 % si HMRC ne peut pas l'identifier, 0 % s'il bénéficie du statut de paiement brut. La partie difficile est d'obtenir le chiffre de la main-d'œuvre en premier lieu, car la facture qui arrive dans votre boîte de réception le sépare rarement pour vous. Sur un forum financier britannique, le métreur d'un entrepreneur principal a expliqué à quoi ressemble une facture exploitable : « Main-d'œuvre - 5 jours @ 300 £ = 1500 £, Matériaux - 200 £, Total brut : 1700 £, Total soumis à la taxe CIS : 1500 £, Taxe CIS @ 20 % : -300 £ » (r/UKPersonalFinance). Chaque chiffre sur cette page repose sur une seule ligne : quelle partie est la main-d'œuvre.
Cette répartition est la responsabilité de l'entrepreneur, pas du sous-traitant. Xero, Sage et QuickBooks calculeront la retenue, généreront l'attestation de paiement et de retenue, et construiront la déclaration mensuelle dès que les chiffres de main-d'œuvre et de matériaux seront dans le système. Aucun d'entre eux ne lira la facture sur laquelle ces chiffres sont imprimés. Cet article cartographie le mois CIS de l'entrepreneur, de la facture à la déclaration, montre où l'étape de lecture casse, et explique comment l'extraction remplit les mêmes colonnes de main-d'œuvre et de matériaux à partir de n'importe quelle facture envoyée par un sous-traitant.
Points clés à retenir
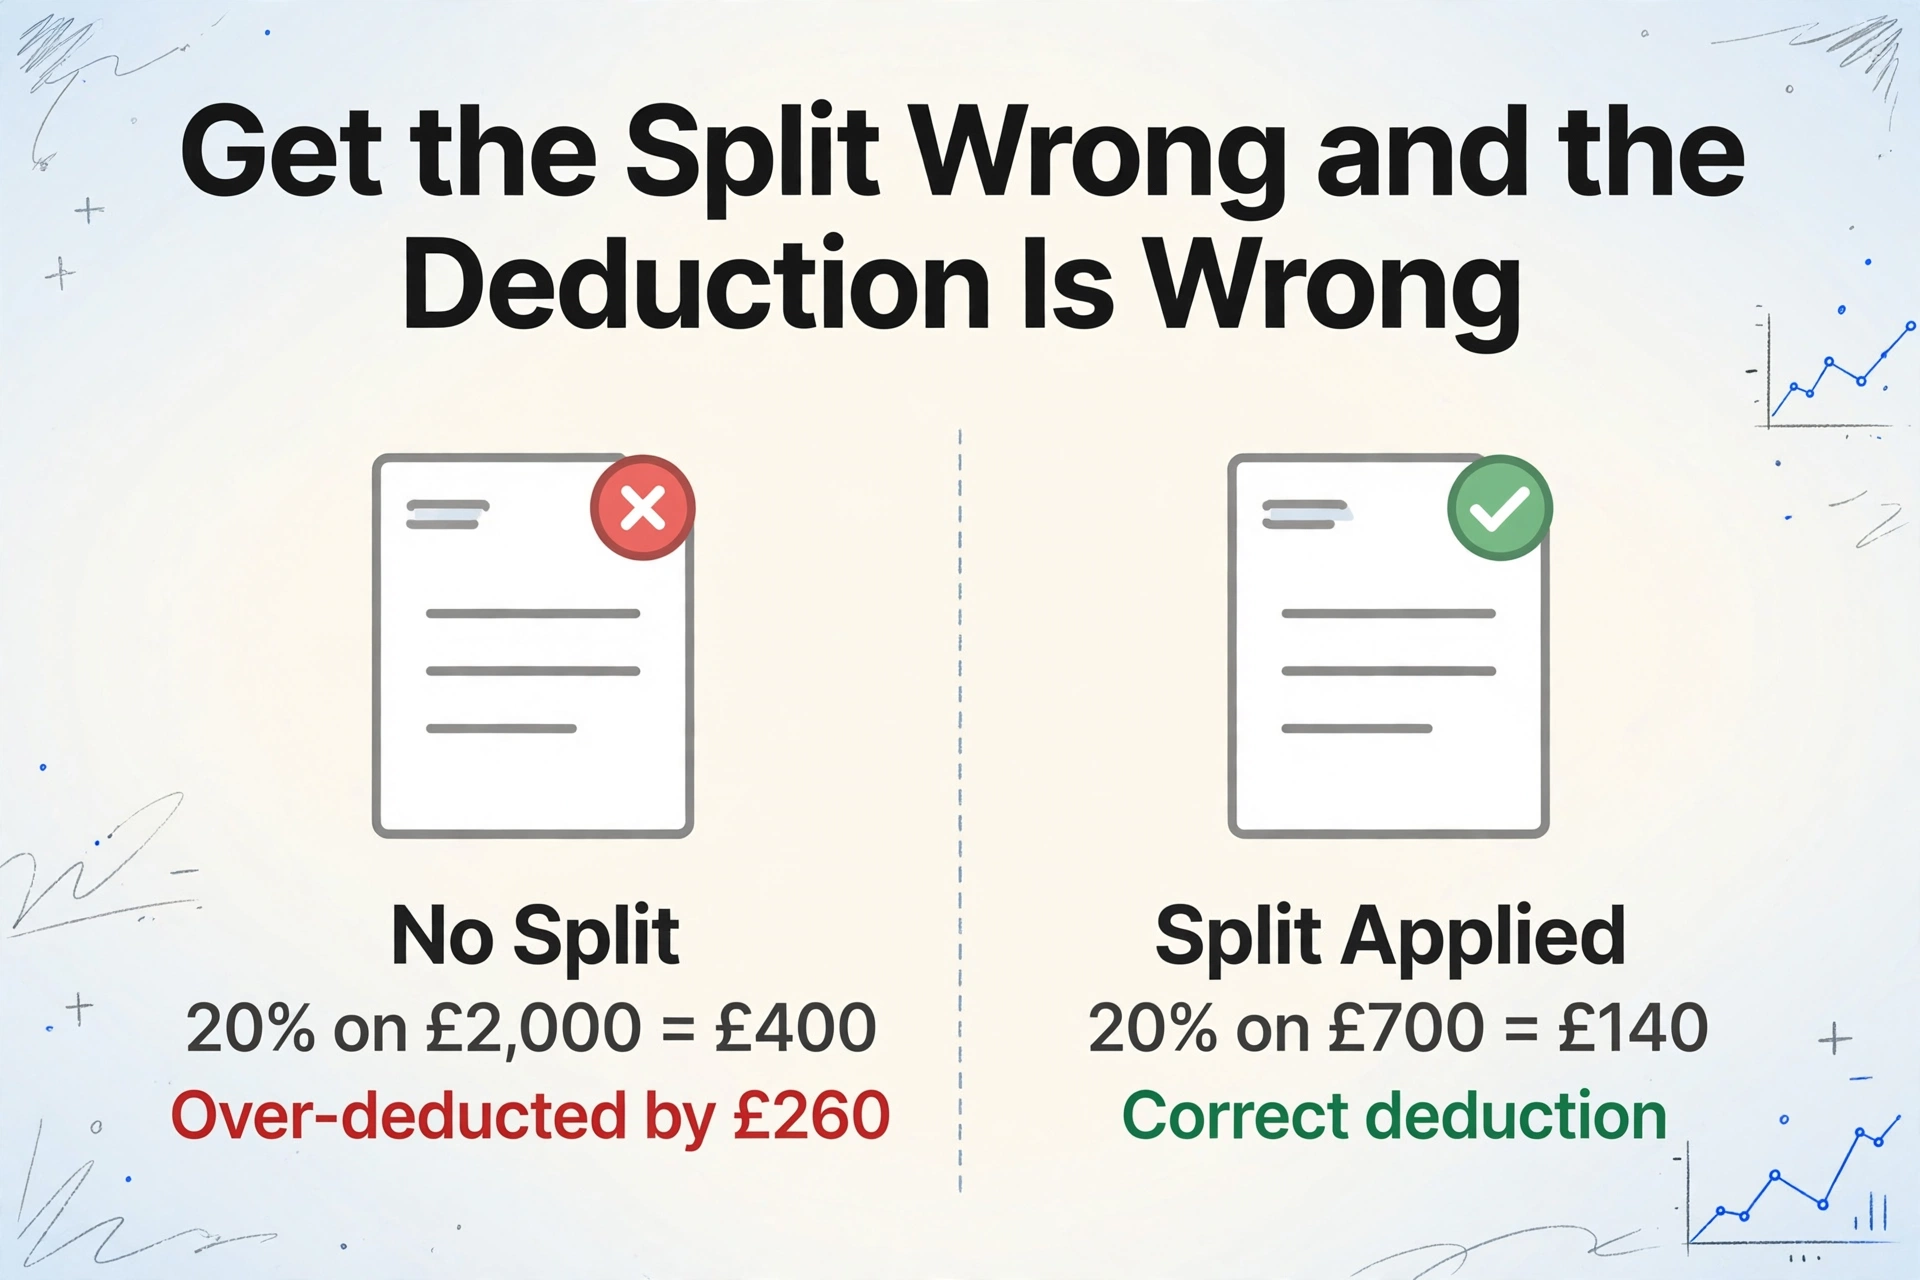
- 260 £ de trop retenus sur une seule facture de 2 000 £, c'est ce qui se produit lorsque le taux de 20 % s'applique à la totalité de la facture au lieu des 700 £ de main-d'œuvre.
- Xero, Sage et QuickBooks calculent déjà la retenue et déposent la déclaration CIS300, mais une personne lit encore la répartition sur chaque facture à la main.
- ImageToTable.ai remplit les colonnes de main-d'œuvre et de matériaux par sens, de sorte qu'un PDF, une facture photographiée et un scan arrivent tous dans les mêmes colonnes sans modèle à construire.
Le mois CIS du contractant, de bout en bout
Le côté contractant du CIS est une boucle mensuelle fixe, et chaque chiffre dépend d'une valeur relevée sur la facture du sous-traitant. Dans le cadre du Construction Industry Scheme, un contractant retient de l'argent sur les paiements aux sous-traitants pour des travaux de construction et le reverse à HMRC comme acompte sur l'impôt et l'assurance nationale du sous-traitant. L'inscription est obligatoire pour les contractants, et avant tout paiement, vous vérifiez chaque nouveau sous-traitant auprès de HMRC. HMRC vous indique ensuite le taux à appliquer : 20 % pour un sous-traitant inscrit, 30 % pour un sous-traitant qu'il ne peut pas identifier, et 0 % pour un sous-traitant bénéficiant du statut de paiement brut (GOV.UK, Make deductions and pay subcontractors).
À partir de là, le mois suit un calendrier strict. Le mois fiscal CIS ne suit pas le calendrier civil : il court du 6 d'un mois au 5 du mois suivant. Tout ce que le mois produit est daté par rapport à cette fenêtre, c'est pourquoi un paiement effectué le 4 et un autre le 7 peuvent tomber dans deux déclarations différentes.
| Étape | Ce qu'elle produit | Qui et quand |
|---|---|---|
| Vérifier les nouveaux sous-traitants | Le taux que HMRC attribue à chaque sous-traitant : 0 %, 20 % ou 30 % | Vous ou votre comptable, avant le premier paiement |
| Lire la facture et la répartir | Le brut (hors TVA), les matériaux et le montant soumis à retenue | La comptabilité fournisseurs, sur chaque facture |
| Calculer, retenir et payer le net | La retenue envoyée à HMRC et le montant payé au sous-traitant | La comptabilité fournisseurs, au moment du paiement |
| Émettre le relevé de paiement et de retenue | Un relevé par sous-traitant indiquant le brut, les matériaux et la retenue | Avant le 19 du mois suivant |
| Déposer la déclaration mensuelle CIS300 | La déclaration de tous les paiements, matériaux et retenues du mois fiscal | Avant le 19 du mois suivant |
| Payer les retenues à HMRC | L'argent des retenues du mois | Avant le 22 en cas de paiement électronique |
Deux de ces étapes sont de la pure préparation de données, et elles se situent avant que le logiciel ne fasse quoi que ce soit d'utile. Le relevé que vous émettez à un sous-traitant est le même document qu'il utilise pour réclamer ses retenues ; nous couvrons ce côté de la boucle dans la transformation des relevés de retenue CIS en grand livre des sous-traitants, y compris pourquoi un relevé totalisé à la main coûte de l'argent au sous-traitant et le récapitulatif de fin d'année fiscale. Cet article reste du côté du contractant, où la matière première est la facture entrante.
Le rythme s'est encore resserré en 2026. À partir du 6 avril, l'obligation de déclaration de néant supprimée en 2015 fait son retour : un mois sans paiement à des sous-traitants génère désormais une déclaration, sauf si vous avez informé HMRC à l'avance que vous n'effectueriez aucun paiement (Income Tax (Construction Industry Scheme) (Amendment) Regulations 2026). Une déclaration manquante entraîne maintenant une pénalité fixe de 100 £. Le cycle mensuel n'est plus une formalité que vous pouvez ignorer pendant un mois calme.
Une Répartition Erronée Entraîne une Retenue Erronée
La retenue CIS s'applique uniquement à la main-d'œuvre ; la répartition main-d'œuvre/matériaux est donc le calcul lui-même, et non un choix de formatage. La base légale est l'article 61 du Finance Act 2004, qui limite la retenue à la partie d'un paiement contractuel qui ne représente pas, selon les indications fournies, le coût direct des matériaux. HMRC rappelle la règle aux entrepreneurs : retenir uniquement sur la partie du paiement qui ne représente pas le coût des matériaux supportés par le sous-traitant.
Les exclusions sont précises, et chacune doit être identifiée sur la facture avant de pouvoir être soustraite de la base de retenue :
- Matériaux achetés et payés directement par le sous-traitant, ou utilisés pour fabriquer ou préfabriquer
- TVA, lorsque le sous-traitant est assujetti à la TVA
- Location d'engins loués par le sous-traitant auprès d'un tiers, plus le carburant pour ces engins (CIS 340, section 3.14)
- Fournitures consommables et carburant utilisé pour la construction plutôt que pour les déplacements
Tout ce qui reste après ces déductions constitue l'élément main-d'œuvre, sur lequel le taux est appliqué. L'exemple de calcul fourni par HMRC mérite d'être retenu, car il montre à quel point la répartition influence le montant. Sur des paiements totaux de 2 567 £ avec 367 £ de matériaux, le montant imposable est de 2 200 £. À 20 %, la retenue s'élève à 440 £ ; à 30 %, elle atteint 660 £ (manuel CIS de HMRC, CISR61230).
La répartition a un impact réel. Prenons une facture de 2 000 £ avec 700 £ de main-d'œuvre et 1 300 £ de matériaux achetés par le sous-traitant : le taux de 20 % s'applique sur les 700 £, soit une retenue de 140 £. Si le taux de 20 % est appliqué sur la facture entière faute de répartition indiquée, la retenue passe à 400 £. Cela représente 260 £ de trop retenues en un seul mois, et le sous-traitant reste à découvert jusqu'à la correction.
Comme le CIS prélève à la source, les deux types d'erreurs coûtent cher. Si vous retenez trop, vous prélevez de l'argent sur le paiement d'un sous-traitant que HMRC ne vous a jamais demandé. Si vous retenez trop peu, le problème vous reste : lorsqu'une retenue requise n'a pas été effectuée, l'entrepreneur reste responsable de son versement à HMRC. HMRC attend également des entrepreneurs qu'ils vérifient le montant des matériaux et tiennent des registres, et il peut récupérer une sous-retenue auprès de vous si l'élément matériaux s'avère avoir été surestimé (CIS 340). La répartition n'est pas un détail comptable. C'est le chiffre sur lequel repose tout le mois.
Pourquoi la facture, et non le logiciel, est le goulot d'étranglement
Le calcul est déjà résolu ; la lecture, non. Le module CIS de Xero applique les retenues aux lignes codées sur son compte de main-d'œuvre CIS, et Sage 50 comptabilise la main-d'œuvre au code nominal 6000 et les matériaux au 6001, la répartition doit donc être correcte avant d'atteindre l'un ou l'autre. Sage, Xero, QuickBooks et FreeAgent calculent tous la retenue, génèrent les relevés et produisent la déclaration à déposer. Ce qu'aucun d'entre eux ne fait, c'est ouvrir la facture du sous-traitant et y lire la répartition. Une personne le fait encore, facture par facture.
Sur un subreddit de comptabilité, l'équipe AP d'un entrepreneur a décrit la réalité de cette étape : les factures arrivent dans une boîte de réception partagée, sont renommées avec le chef de projet, le numéro de chantier et le fournisseur, puis entrent dans le système comptable « codées (espérons-le) au bon code d'article » (r/AskAccounting). Le mot qui fait le travail ici, c'est « espérons-le ». Même un teneur de livres qui connaît les règles du CIS bute sur le même point, comme le montre un fil du forum de discussion AAT : la répartition entre main-d'œuvre et matériaux détermine la retenue CIS, et elle ne modifie pas les écritures comptables, ce qui explique précisément pourquoi il est facile d'enregistrer le total et de perdre la répartition (forum AAT).
Le problème de lecture est structurel, pas une question de compétence. Il n'existe pas de format de facture CIS obligatoire. Un sous-traitant liste la main-d'œuvre et les matériaux sur des lignes séparées. Un autre écrit « main-d'œuvre et matériaux » comme un prix unique. Un troisième intègre la location de matériel dans les matériaux, ou envoie une facture de chantier manuscrite, ou photographie une facture papier et envoie la photo par e-mail. Le lecteur doit déterminer, facture par facture, quels chiffres relèvent de la main-d'œuvre, lesquels des matériaux, et lesquels sortent de la base de retenue.
L'échelle rend cela inévitable. La CITB a dénombré 166 905 employeurs actifs de la construction en Angleterre en 2025, et plus de 90 % d'entre eux étaient des micro-entreprises de moins de dix salariés (CITB). La Federation of Master Builders, qui représente plus de 6 500 entreprises membres, note que le secteur ne conserve presque aucune paperasse standardisée entre ces entreprises (FMB). Un entrepreneur qui travaille avec une douzaine de sous-traitants lit une douzaine de styles maison chaque mois.
Au moment où une facture arrive dans Xero ou Sage, la répartition a déjà été décidée par une personne lisant un PDF. Cette étape de lecture est le goulot d'étranglement, et c'est la seule partie du mois que le logiciel ne touche pas.
Les factures multipages et les sous-traitants récurrents ne font qu'aggraver la situation. La facture d'un sous-traitant qui s'étend sur plusieurs pages doit être lue comme un seul document, et un sous-traitant qui change de format entre deux missions ne peut pas être traité avec un modèle conçu autour de la mise en page du mois dernier. Le problème général des équipes AP du secteur de la construction qui ressaisissent des factures de sous-traitants dans des dizaines de formats est le même problème vu du côté de la facture ; ici, il s'agit précisément de récupérer la répartition entre main-d'œuvre et matériaux pour la CIS.
Transformer les factures de sous-traitants en répartition
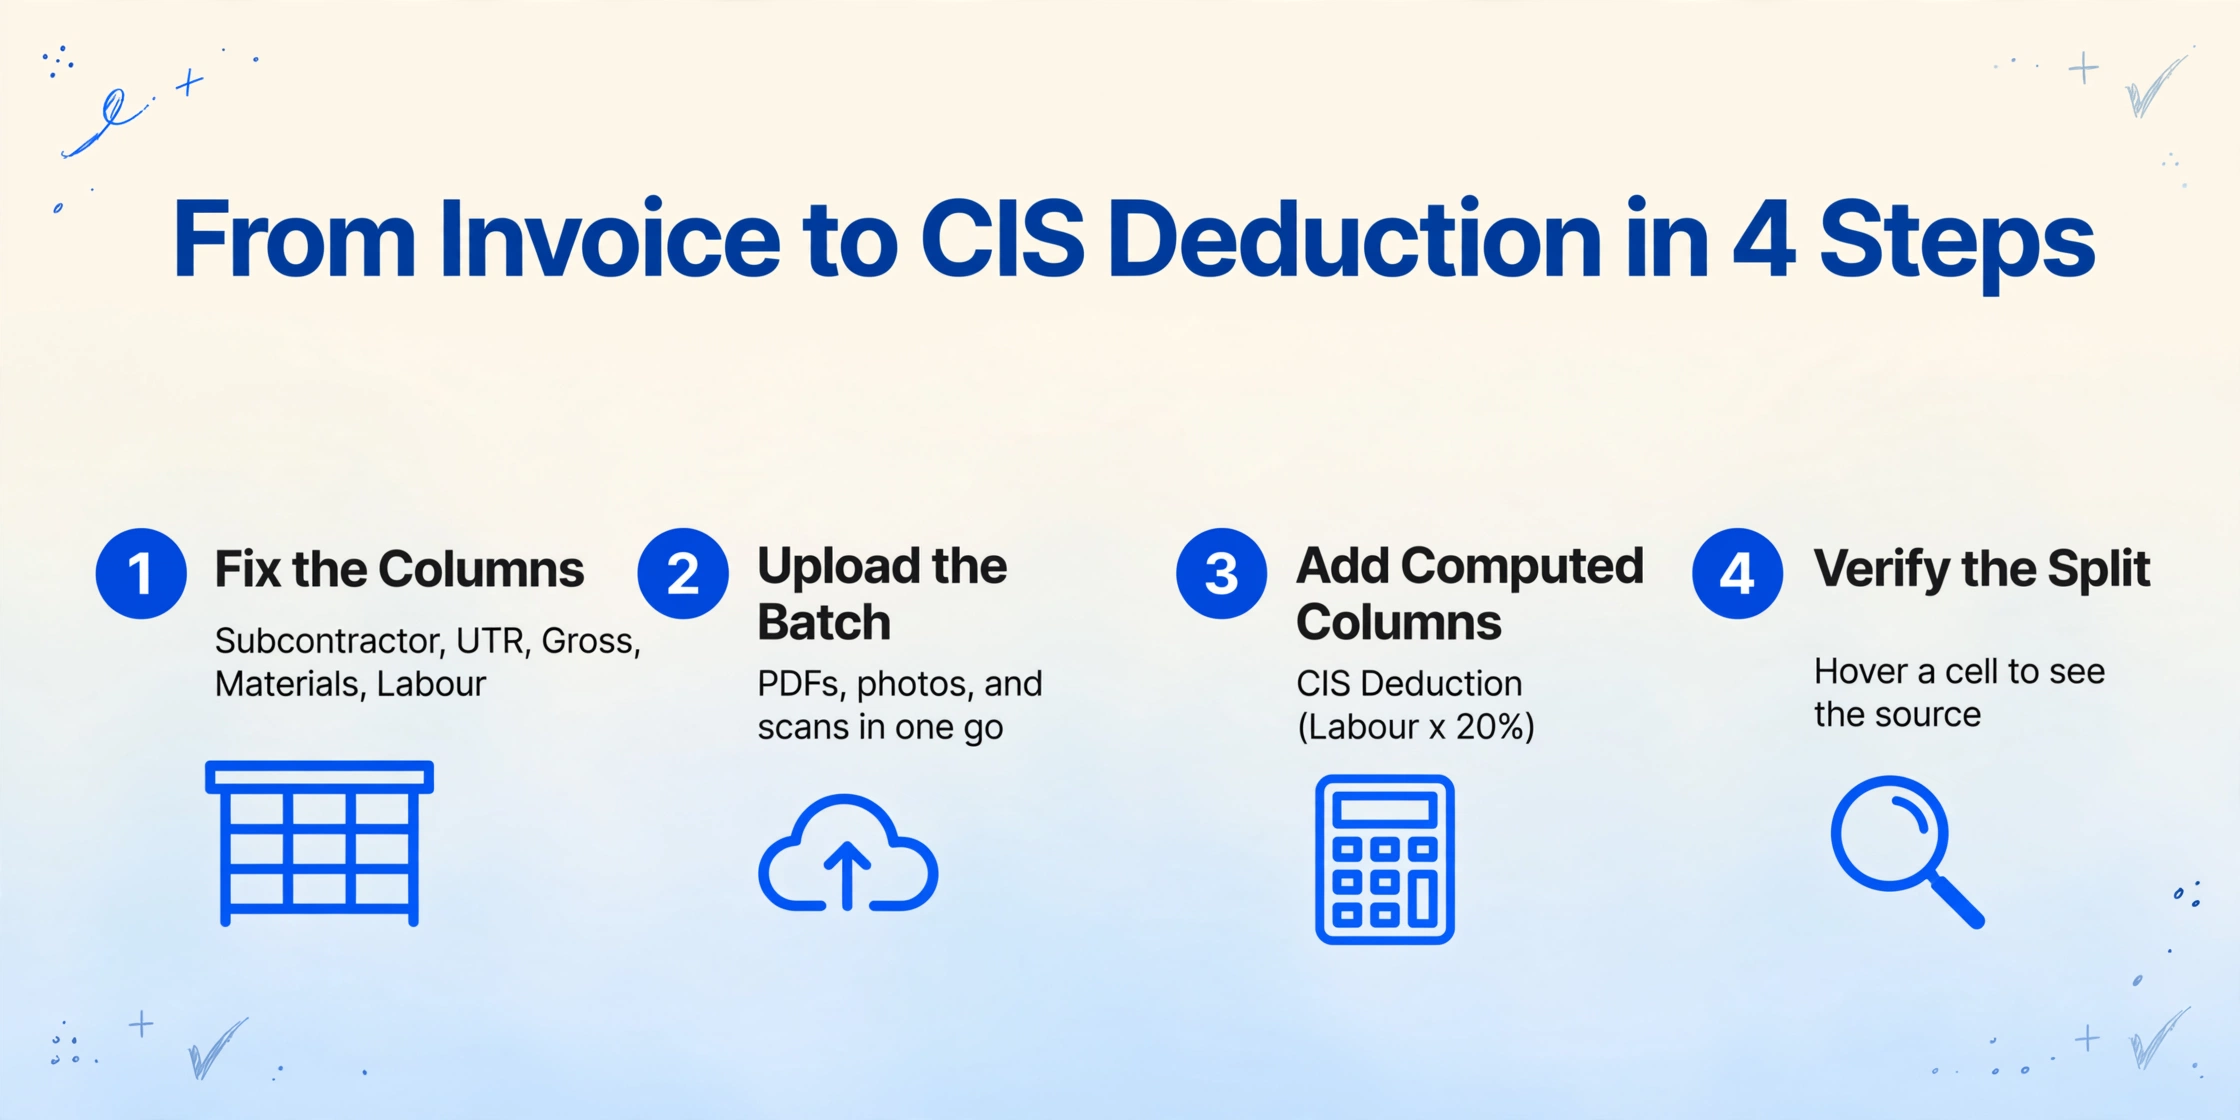
Remplir les mêmes colonnes de main-d'œuvre et de matériaux à partir de chaque facture est précisément ce pour quoi ImageToTable.ai est conçu. Le mécanisme est l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur n'importe où sur la page en comprenant ce que signifie le nom de colonne, et non en cherchant une position fixe. C'est important ici, car un outil basé sur des modèles nécessiterait un modèle distinct pour le style maison de chaque sous-traitant, et tout l'intérêt est qu'il n'y a pas de style maison. Vous nommez les colonnes dont le calcul CIS a besoin, et les mêmes noms sont remplis à partir d'un PDF soigné, d'une facture papier photographiée et d'une facture multipage scannée, sans distinction.
Les colonnes sont celles que le calcul utilise déjà : Sous-traitant, UTR, Numéro de facture, Mois fiscal, Brut hors TVA, Matériaux, Location d'engins, Main-d'œuvre, et le taux que HMRC vous a attribué pour ce sous-traitant. À partir de cette ligne, la retenue en découle.
Corrigez les colonnes nécessaires au calcul CIS
Décidez une fois pour toutes de la liste des champs : Sous-traitant, UTR, Numéro de facture, Mois fiscal, Brut HT, Matériaux, Location de matériel et Main-d'œuvre. Ce sont les champs qui reviennent sur chaque facture de sous-traitant et qui alimentent tous les chiffres en aval, donc ceux qui méritent d'être alignés dans les mêmes colonnes.
Téléversez les factures du mois en un seul lot
L'outil privilégie le traitement par lots : déposez ensemble les factures de sous-traitants du mois, quel que soit le mélange de PDF, photos et scans, et les résultats fusionnent en un seul tableau Excel ou Google Sheets. Une facture multipage est lue comme un seul document, et un lot peut aussi être importé directement dans une feuille avec le flux de travail facture par lot vers Excel.
Ajoutez des colonnes calculées pour la retenue
Une colonne calculée effectue l'arithmétique pendant l'extraction, de sorte que le résultat arrive dans sa propre colonne au lieu d'attendre un passage dans le tableur. Une colonne telle que Montant imposable (Brut - Matériaux) donne la base de la retenue, et Retenue CIS (Main-d'œuvre × 20 %) donne le chiffre pour un sous-traitant enregistré. Si HMRC a accordé un taux de 30 %, utilisez 30 % à la place. L'outil calcule la retenue ; le taux lui-même est celui vérifié par HMRC pour ce sous-traitant.
Vérifiez la répartition par rapport à la facture
Le mode Révision avec Bbox montre exactement d'où vient chaque valeur : survolez une cellule et l'outil met en évidence l'endroit sur la facture d'origine, ou cliquez sur une zone de la page et il revient à la cellule correspondante. Lorsque la répartition décide de l'argent, c'est ainsi que vous confirmez que le chiffre de la main-d'œuvre provient de la ligne de main-d'œuvre et non du total de la facture.
Le résultat est le tableau dont le reste du mois a besoin, avec la répartition déjà incluse. Exportez-le vers Excel ou CSV, ou déposez-le directement dans Google Sheets avec l'extension. Si vous souhaitez la même extraction dans votre propre système, l'API v1 renvoie les champs sous forme de JSON structuré avec un webhook à la fin d'un lot. Ce que le tableau ne fait pas, c'est publier dans Xero ou Sage à votre place : vous ou votre comptable importez les chiffres, et le module CIS du logiciel prend en charge le calcul, les relevés et la déclaration pour lesquels il a été conçu. Si la question plus large est de savoir s'il faut conserver ce travail dans des modèles comptables ou le déplacer en amont, la comparaison dans IA pour factures de construction versus modèles comptables couvre les compromis.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce que le tableau de répartition ne fait pas
Un tableau contenant la répartition ne vérifie pas, ne décide pas, ne déclare pas et ne paie pas. Il est utile de préciser où s'arrête l'extraction, car l'entrepreneur conserve la responsabilité de chaque décision dans le processus.
Vérifier un sous-traitant auprès de HMRC et savoir si le taux est de 20 %, 30 % ou 0 % est une étape distincte. Vous obtenez cette réponse via le service en ligne de HMRC ou votre logiciel de comptabilité, et vous l'appliquez. L'outil ne la recherche pas et ne la décide pas. Si le statut d'un sous-traitant change en cours d'année, c'est à vous de faire la correction.
La déclaration est également hors du champ de l'outil. La déclaration CIS300 et le paiement à HMRC restent dans un logiciel conforme ou dans le service de HMRC lui-même, et les délais ne bougent pas : les relevés et la déclaration avant le 19, le paiement avant le 22. L'extraction vous donne les chiffres un jour ou une semaine plus tôt, ce qui fait de la déclaration une vérification plutôt qu'une course contre la montre.
La décision la plus difficile est celle qui relève du jugement humain. HMRC attend de l'entrepreneur qu'il vérifie que l'élément matériaux est authentique et qu'il conserve des registres, et il peut récupérer auprès de vous une retenue insuffisante si ce montant a été surestimé. L'outil extraira fidèlement le montant des matériaux indiqué sur la facture ; l'accepter, le contester ou demander des reçus au sous-traitant est une décision que prend l'équipe comptable. Il en va de même pour les cas délicats, comme les factures de sous-traitants où la répartition est enfouie dans le détail des lignes ou un sous-traitant qui regroupe les matériaux dans un prix unique sans rien pour les séparer.
L'extraction supprime la lecture et la ressaisie qui se trouvent entre vous et la répartition. Le taux applicable, le caractère raisonnable du montant des matériaux et ce qui est déclaré restent des décisions que vous prenez avec la facture sous les yeux.
FAQ
Est-ce que Xero ou Sage ne gèrent pas déjà le traitement des factures CIS ?
En partie. Xero, Sage, QuickBooks et FreeAgent calculent la retenue, génèrent les relevés de paiement et de retenue, et produisent la déclaration CIS300 une fois les chiffres de main-d'œuvre et de matériaux saisis. Ce qu'ils ne font pas, c'est lire la facture du sous-traitant entrante et déterminer la répartition. Cette étape de saisie reste manuelle, et c'est elle qui ralentit le processus quand un lot de factures arrive dans une douzaine de formats le même jour.
Peut-il répartir la main-d'œuvre et les matériaux quand un sous-traitant facture un montant forfaitaire unique ?
Il extrait ce que la facture montre réellement. Si la facture sépare la main-d'œuvre des matériaux, ou détaille les matériaux dans une ligne ou un pied de page, ces chiffres sont lus dans les bonnes colonnes. Si un sous-traitant indique un seul prix sans aucune ventilation, il n'y a rien à séparer sur la page, et la répartition doit être convenue ou demandée avant de pouvoir être enregistrée. L'extraction sémantique élimine le travail de modèle par format, pas la nécessité que la répartition existe quelque part sur la facture.
Peut-il appliquer automatiquement le taux de 20 % ou 30 % ?
Il peut calculer la retenue en utilisant un taux que vous fournissez, via une colonne calculée telle que CIS Deduction (Labour × 20%) ou, pour un sous-traitant non enregistré, 30 %. Le taux lui-même provient de la vérification HMRC. L'outil ne vérifie pas les sous-traitants, ne conserve pas leur statut et ne décide pas quel taux s'applique.
Ceci dépose-t-il ma déclaration CIS mensuelle ?
Non. Il produit les chiffres structurés, y compris la retenue, qui alimentent la déclaration. Le dépôt de la CIS300, l'émission des relevés et le paiement à HMRC restent dans votre logiciel comptable ou le service en ligne CIS de HMRC, avec les échéances des 19 et 22.
Fonctionnera-t-il avec les différents formats de factures des sous-traitants ?
Oui, et c'est tout l'intérêt. Comme il lit par le sens plutôt que par la mise en page, vous définissez les noms de colonnes une seule fois et les mêmes colonnes sont remplies à partir du PDF envoyé par e-mail d'un plâtrier, de la facture scannée d'un terrassier et d'une facture manuscrite photographiée. Un outil basé sur des modèles nécessiterait un nouveau modèle pour chacun d'eux et casserait dès que le sous-traitant changerait son papier à en-tête.
La leçon est que la CIS ne casse pas au niveau du taux ou de l'échéance. Elle casse une étape plus tôt, quand une personne lit la facture d'un sous-traitant et décide ce qui relève de la main-d'œuvre et ce qui relève des matériaux. Lisez cette étape dans les mêmes colonnes chaque mois, et la retenue, le relevé et la déclaration découlent tous d'un chiffre que vous pouvez voir et vérifier. Téléversez une facture de sous-traitant et voyez la répartition main-d'œuvre et matériaux atterrir dans un tableau.