El procesamiento de facturas CIS comienza con el
desglose de mano de obra y materiales
El cálculo CIS no es la parte difícil del procesamiento de facturas CIS. Una vez que tiene la cifra de mano de obra, la aritmética es fija: el 20% si el subcontratista está registrado, el 30% si HMRC no puede identificarlo, el 0% si tiene estatus de pago bruto. La parte difícil es obtener la cifra de mano de obra en primer lugar, porque la factura que llega a su bandeja de entrada rara vez la separa por usted. En un foro financiero del Reino Unido, el aparejador de un contratista principal explicó cómo es una factura utilizable: "Mano de obra - 5 días a £300 = £1500, Materiales - £200, Total bruto: £1700, Total sujeto a impuesto CIS: £1500, Impuesto CIS al 20%: -£300" (r/UKPersonalFinance). Cada número de esa página depende de una línea: qué parte es mano de obra.
Ese desglose es responsabilidad del contratista, no del subcontratista. Xero, Sage y QuickBooks calcularán la deducción, generarán el estado de pago y deducción, y elaborarán la declaración mensual en cuanto las cifras de mano de obra y materiales estén en el sistema. Ninguno de ellos leerá la factura en la que están impresas esas cifras. Este artículo traza el mes CIS del contratista desde la factura hasta la declaración, muestra dónde falla el paso de lectura y explica cómo la extracción rellena las mismas columnas de mano de obra y materiales desde cualquier factura que envíe un subcontratista.
Conclusiones clave
- £260 deducidos de más en una sola factura de £2,000 es lo que ocurre cuando la tasa del 20% se aplica a toda la factura en lugar de a las £700 de mano de obra.
- Xero, Sage y QuickBooks ya calculan la deducción y presentan la declaración CIS300, pero una persona todavía lee el desglose de cada factura manualmente.
- ImageToTable.ai rellena las columnas de mano de obra y materiales por significado, de modo que un PDF, una factura fotografiada y un escaneo llegan a las mismas columnas sin necesidad de crear una plantilla.
El mes CIS del contratista, de principio a fin
El lado del contratista en el CIS es un ciclo mensual fijo, y cada cifra depende de un importe leído de la factura del subcontratista. Según el Construction Industry Scheme, el contratista deduce dinero de los pagos a los subcontratistas por trabajos de construcción y lo transfiere a HMRC como anticipo del impuesto y la National Insurance del subcontratista. El registro es obligatorio para los contratistas y, antes de que se mueva cualquier dinero, usted verifica a cada nuevo subcontratista con HMRC. HMRC le indica entonces el tipo que debe aplicar: 20% para un subcontratista registrado, 30% para uno que no puede identificar y 0% para un subcontratista con estatus de pago bruto (GOV.UK, Make deductions and pay subcontractors).
A partir de ahí, el mes transcurre con un calendario estricto. El mes fiscal del CIS no sigue el calendario civil: va del día 6 de un mes al día 5 del siguiente. Todo lo que produce el mes se fecha dentro de esa ventana, por lo que un pago realizado el día 4 y otro el día 7 pueden corresponder a dos declaraciones distintas.
| Paso | Qué produce | Quién y cuándo |
|---|---|---|
| Verificar nuevos subcontratistas | El tipo que HMRC asigna a cada subcontratista: 0%, 20% o 30% | Usted o su contable, antes del primer pago |
| Leer la factura y hacer el desglose | Importe bruto (sin IVA), materiales y el importe sujeto a deducción | Cuentas a pagar o contabilidad, en cada factura |
| Calcular, deducir y pagar el neto | La deducción enviada a HMRC y el importe pagado al subcontratista | Cuentas a pagar, en el momento del pago |
| Emitir el estado de pago y deducción | Un estado por subcontratista con el bruto, los materiales y la deducción | Antes del día 19 del mes siguiente |
| Presentar la declaración mensual CIS300 | La declaración de todos los pagos, materiales y deducciones del mes fiscal | Antes del día 19 del mes siguiente |
| Pagar las deducciones a HMRC | El efectivo de las deducciones del mes | Antes del día 22 si se paga electrónicamente |
Dos de esos pasos son pura preparación de datos y se sitúan antes de que el software haga nada útil. El estado que usted emite al subcontratista es el mismo documento que ellos usan para reclamar sus deducciones; cubrimos ese lado del ciclo en cómo convertir los estados de deducción del CIS en un libro mayor de subcontratistas, incluido por qué un estado totalizado a mano le cuesta dinero al subcontratista y el resumen de fin de año fiscal. Este artículo se centra en la parte del contratista, donde la materia prima es la factura entrante.
El ritmo se volvió más estricto de nuevo en 2026. A partir del 6 de abril, el requisito de declaración nula que se eliminó en 2015 vuelve a estar en vigor, por lo que un mes en el que no haya pagado a ningún subcontratista sigue generando una declaración, a menos que haya informado a HMRC con antelación de que no pagaría a nadie (Reglamento (Enmienda) de 2026 del Impuesto sobre la Renta (Esquema de la Industria de la Construcción)). Una declaración omitida conlleva ahora una multa fija de £100. El ciclo mensual ya no es algo que un mes tranquilo le permita omitir.
Si el Desglose es Incorrecto, la Deducción es Incorrecta
La deducción CIS se aplica solo a la mano de obra, por lo que el desglose de mano de obra y materiales es el cálculo, no una elección de formato. La base legal es la sección 61 de la Finance Act 2004, que limita la deducción a la parte de un pago de contrato que no se demuestre que representa el coste directo de los materiales. HMRC reitera la regla para los contratistas: deduzca solo de la parte del pago que no represente el coste de los materiales en los que incurrió el subcontratista.
Las exclusiones son específicas, y cada una debe identificarse en la factura antes de poder excluirse de la base de deducción:
- Materiales que el subcontratista compró y pagó directamente, o que utilizó para fabricar o prefabricar
- IVA, cuando el subcontratista está registrado a efectos del IVA
- Alquiler de maquinaria que el subcontratista alquila a un tercero, más el combustible para esa maquinaria (CIS 340, sección 3.14)
- Suministros consumibles y combustible utilizado para la construcción, no para viajar
Todo lo que quede después de eliminar esos conceptos es el elemento de mano de obra, y eso es lo que multiplica el tipo. El ejemplo práctico de HMRC merece la pena conservarlo, porque muestra cuánto mueve el desglose la cifra. Sobre pagos totales de £2,567 con £367 de materiales, el importe sujeto es de £2,200. Al 20%, la deducción es de £440; al 30%, es de £660 (Manual CIS de HMRC, CISR61230).
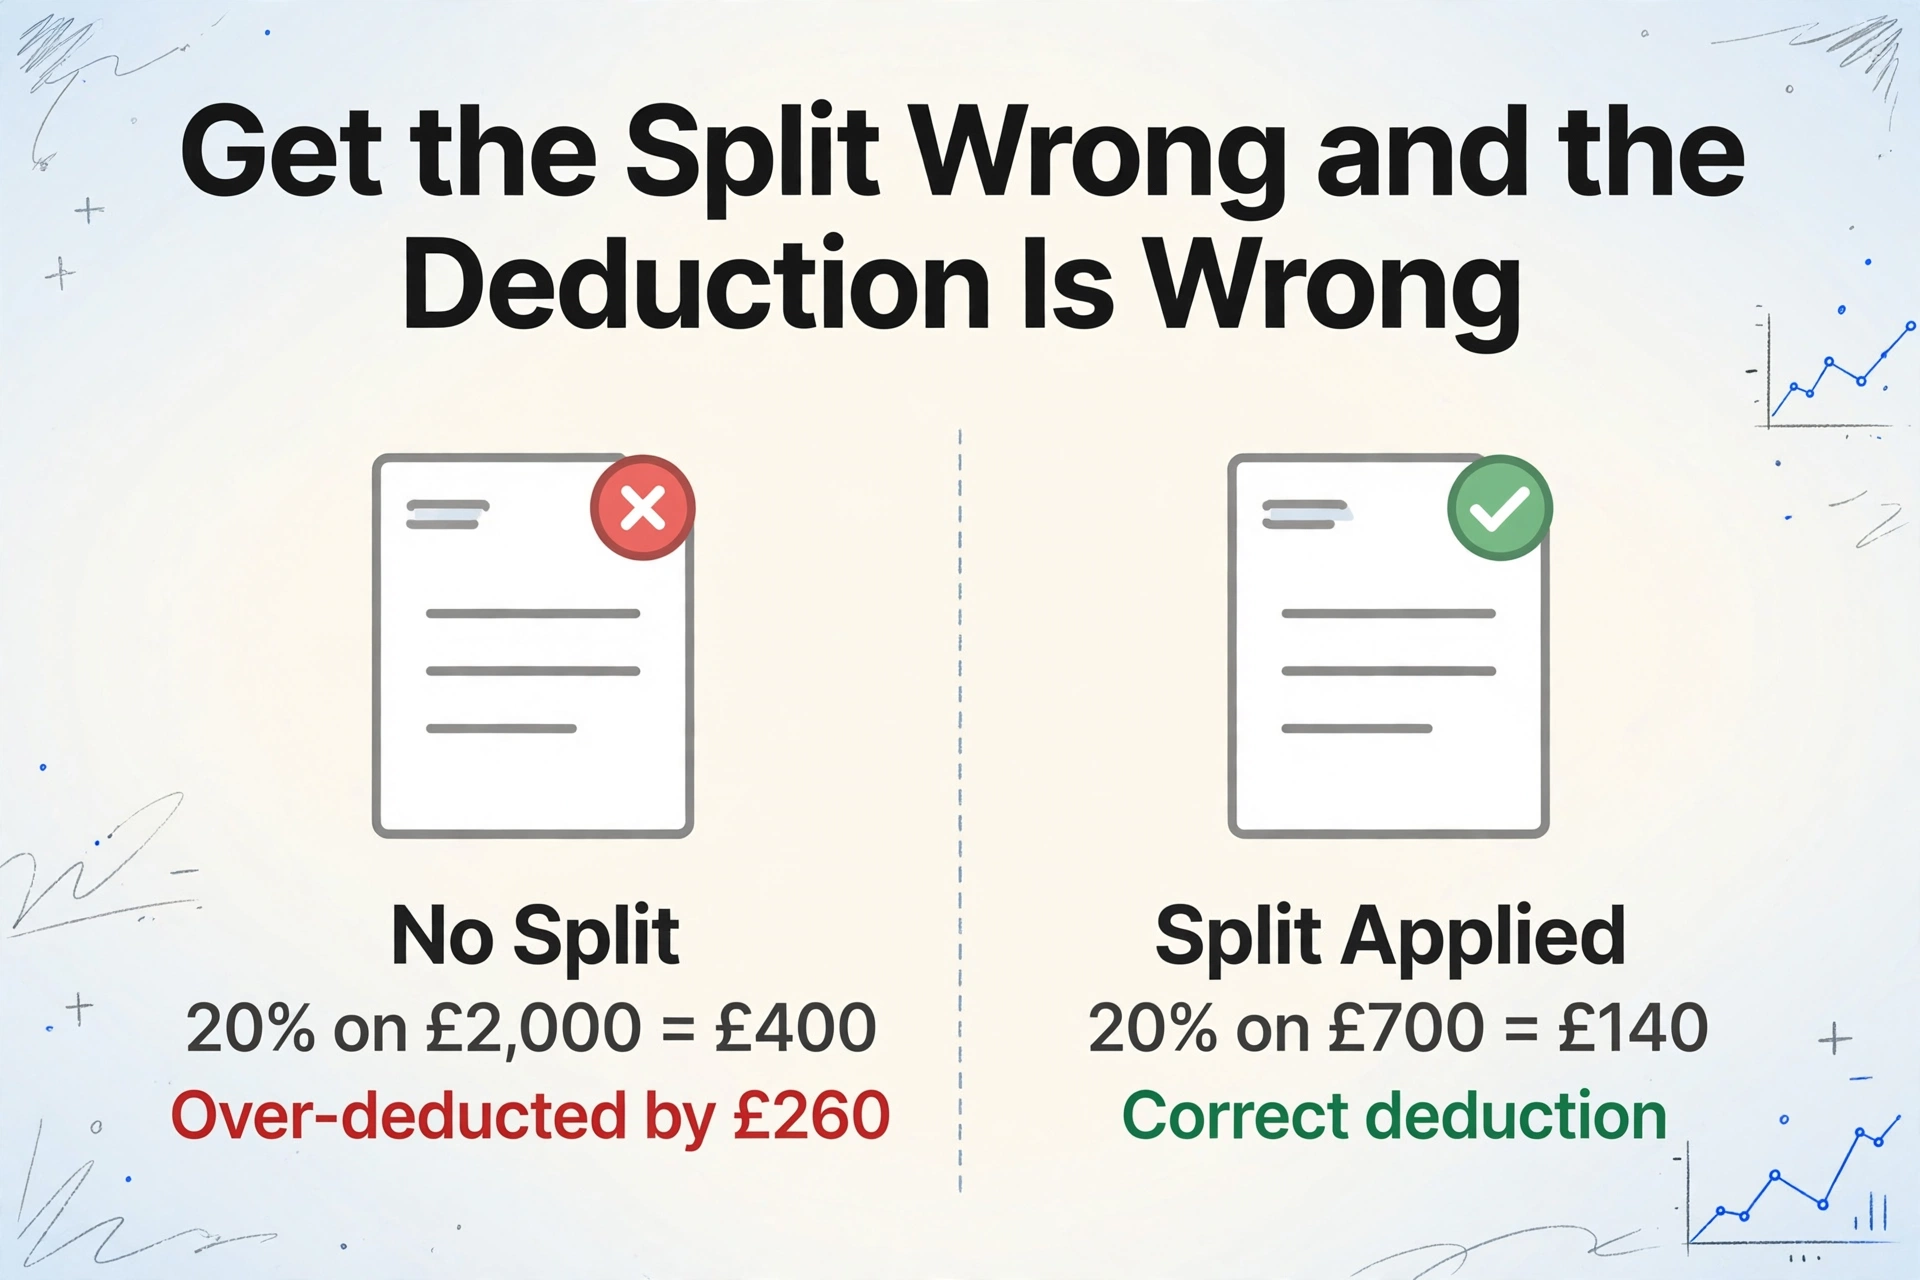
El desglose mueve dinero real. Tome una factura de £2,000 con £700 de mano de obra y £1,300 de materiales comprados por el subcontratista, y aplique el 20% a los £700, una deducción de £140. Aplique el 20% a toda la factura porque no se mostró ningún desglose, y la deducción pasa a ser de £400. Eso son £260 deducidos de más en un solo mes, y el subcontratista se queda corto hasta que se corrija.
Dado que el CIS deduce en origen, ambos errores resultan costosos. Si deduce de más, retira efectivo del pago de un subcontratista que HMRC nunca le solicitó. Si deduce de menos, el problema recae en usted: cuando no se ha realizado una deducción requerida, el contratista sigue siendo responsable de pagarla a HMRC. HMRC también espera que los contratistas verifiquen la cifra de materiales y mantengan registros, y puede recuperar de usted una deducción insuficiente si el elemento de materiales resulta estar sobrestimado (CIS 340). El desglose no es un detalle contable. Es la cifra sobre la que se construye todo el mes.
Por qué la factura, y no el software, es el cuello de botella
La aritmética ya está resuelta; la lectura no. El módulo CIS de Xero aplica las deducciones a las líneas codificadas en su cuenta de mano de obra CIS, y Sage 50 contabiliza la mano de obra en el código nominal 6000 y los materiales en el 6001, por lo que el desglose debe ser correcto antes de llegar a cualquiera de ellos. Sage, Xero, QuickBooks y FreeAgent calculan la deducción, generan los estados y producen la declaración para su presentación. Lo que ninguno de ellos hace es abrir la factura del subcontratista y leer el desglose de ella. Una persona sigue haciendo eso, una factura a la vez.
En un subreddit de contabilidad, el equipo de cuentas por pagar de un contratista describió la realidad de ese paso: las facturas llegan a una bandeja de entrada compartida, se renombran con el gestor del proyecto, el número de trabajo y el proveedor, y luego entran en el sistema contable "codificadas (con suerte) con el código de artículo correcto" (r/AskAccounting). La palabra que hace el trabajo ahí es "con suerte". Incluso un tenedor de libros que conoce las reglas del CIS se queda atascado en el mismo punto, como muestra un hilo en los foros de debate de AAT: el desglose entre mano de obra y materiales decide la deducción del CIS, y no cambia los asientos contables, que es exactamente por lo que es fácil registrar el total y perder el desglose (Foro de AAT).
El problema de lectura es estructural, no una cuestión de habilidad. No existe un formato de factura CIS obligatorio. Un subcontratista enumera la mano de obra y los materiales como líneas separadas. Otro escribe "mano de obra y materiales" como un precio único. Un tercero incluye el alquiler de maquinaria en los materiales, o envía una factura de obra manuscrita, o fotografía una factura en papel y envía la foto por correo electrónico. El lector tiene que determinar, factura por factura, qué cifras son mano de obra, cuáles son materiales y cuáles quedan fuera de la base de deducción.
La escala hace que esto sea inevitable. CITB contabilizó 166.905 empleadores activos de la construcción en Inglaterra en 2025, y más del 90% de ellos eran microempresas con menos de diez empleados (CITB). La Federación de Maestros Constructores, que representa a más de 6.500 empresas miembros, señala que la industria casi no mantiene documentación estandarizada entre esas empresas (FMB). Un contratista que trabaja con una docena de subcontratistas lee una docena de estilos de casa cada mes.
Para cuando una factura está en Xero o Sage, el desglose ya ha sido decidido por una persona que lee un PDF. Ese paso de lectura es el cuello de botella, y es la única parte del mes que el software no toca.
Las facturas de varias páginas y los subcontratistas habituales solo lo complican más. La factura de un subcontratista que ocupa varias páginas debe leerse como un solo documento, y un subcontratista que cambia de formato entre trabajos no puede gestionarse con una plantilla creada a partir del diseño del mes pasado. El problema general de los equipos de cuentas por pagar de construcción que reintroducen manualmente facturas de subcontratistas en decenas de formatos es el mismo problema visto desde el lado de la factura; aquí se trata específicamente de recuperar el desglose de mano de obra y materiales para el CIS.
Convertir Facturas de Subcontratistas en el Desglose
Rellenar las mismas columnas de mano de obra y materiales desde cada factura es el paso para el que ImageToTable.ai está diseñado. El mecanismo es la Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea y la IA localiza cada valor en cualquier parte de la página al comprender lo que significa el nombre de la columna, no al coincidir con una posición fija. Esto importa aquí porque una herramienta basada en plantillas necesitaría una plantilla separada para el estilo propio de cada subcontratista, y la cuestión es que no existe un estilo propio. Usted nombra las columnas que necesita el cálculo del CIS, y los mismos nombres se rellenan tanto desde un PDF ordenado, como desde una factura en papel fotografiada o una factura escaneada de varias páginas.
Las columnas son las que el cálculo ya utiliza: Subcontratista, UTR, Número de Factura, Mes Fiscal, Bruto sin IVA, Materiales, Alquiler de Maquinaria, Mano de Obra y la tasa que HMRC le ha asignado a ese subcontratista. A partir de esa fila, se deriva la deducción.
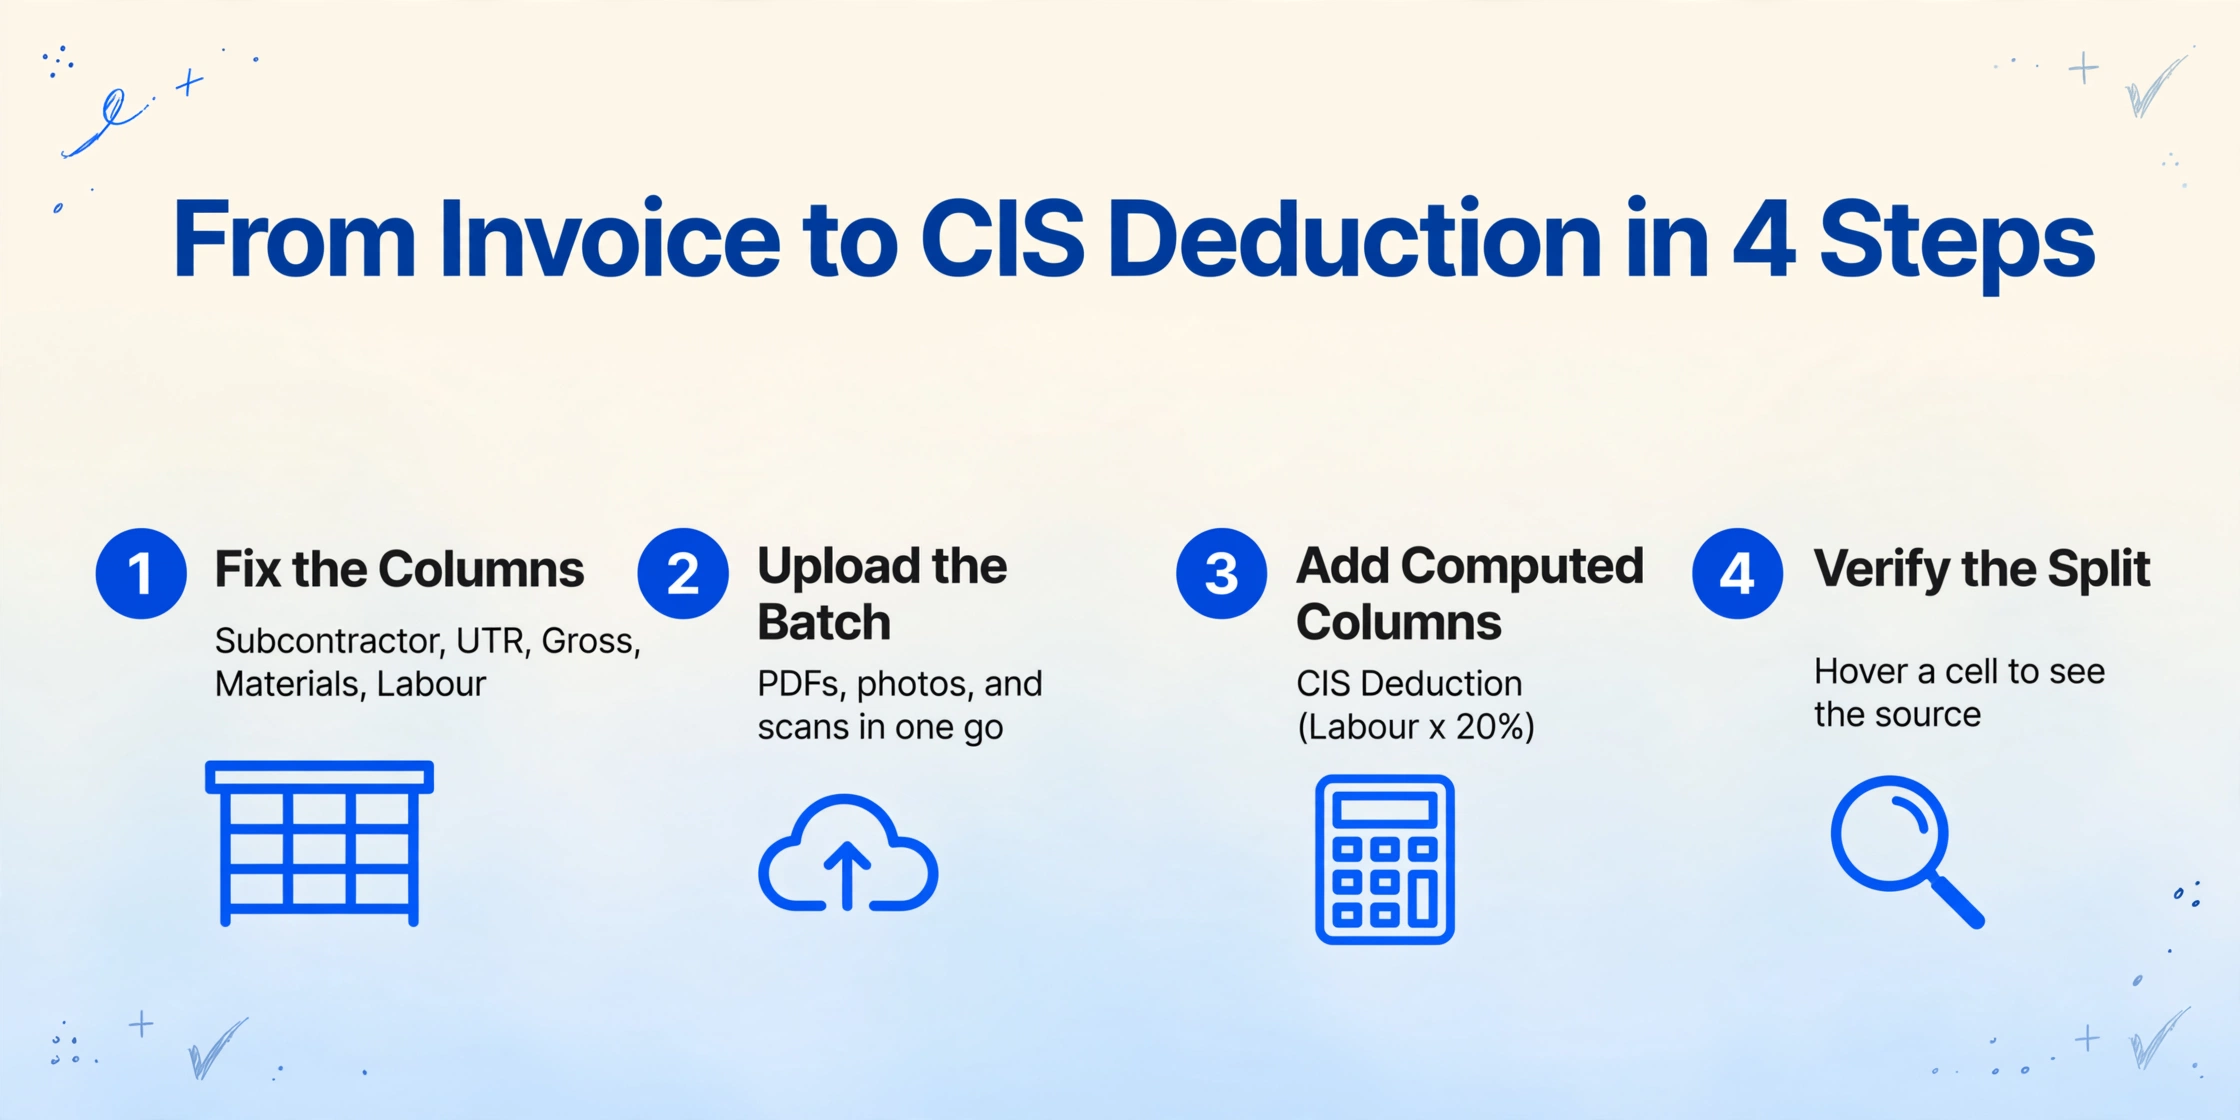
Fije las columnas que necesita el cálculo del CIS
Decida la lista de campos una sola vez: Subcontratista, UTR, Número de Factura, Mes Fiscal, Bruto sin IVA, Materiales, Alquiler de Maquinaria y Mano de Obra. Estos son los campos que se repiten en cada factura de subcontratista y alimentan todas las cifras posteriores, por lo que son los que merece la pena alinear en las mismas columnas.
Sube las facturas del mes como un solo lote
La herramienta es de procesamiento por lotes prioritario: suba juntas las facturas de subcontratistas del mes, sea cual sea la mezcla de PDF, fotos y escaneos, y los resultados se fusionan en una única tabla de Excel o Google Sheets. Una factura de varias páginas se lee como un solo documento, y un lote también puede llevarse directamente a una hoja con el flujo de facturas por lote a Excel.
Añada columnas calculadas para la deducción
Una columna calculada hace la aritmética durante la extracción, de modo que el resultado llega como columna propia en lugar de esperar a un paso en la hoja de cálculo. Una columna como Importe Sujeto (Bruto - Materiales) da la base de la deducción, y Deducción CIS (Mano de Obra × 20%) da la cifra para un subcontratista registrado. Cuando HMRC ha fijado un tipo del 30%, use el 30%. La herramienta calcula la deducción; el tipo es el que HMRC verificó para ese subcontratista.
Verifique el desglose contra la factura
El Modo Revisión con Bbox muestra exactamente de dónde salió cada valor: pase el cursor sobre una celda y la herramienta resalta el punto en la factura original, o haga clic en una región de la página y saltará a la celda correspondiente. Cuando el desglose decide el dinero, así es como confirma que la cifra de mano de obra proviene de la línea de mano de obra y no del total de la factura.
El resultado es la tabla que el resto del mes necesita, con el desglose ya incluido. Expórtela a Excel o CSV, o llévela directamente a Google Sheets con el complemento. Si quiere la misma extracción dentro de su propio sistema, la API v1 devuelve los campos como JSON estructurado con un webhook cuando termina un lote. Lo que la tabla no hace es registrar en Xero o Sage por usted: usted o su contable importan las cifras, y el módulo CIS del software se encarga del cálculo, los estados y la declaración para los que fue creado. Si la pregunta más amplia es si mantener este trabajo en plantillas contables o moverlo más arriba, la comparación en IA para facturas de construcción frente a plantillas contables cubre las ventajas y desventajas.
Los archivos se procesan de forma segura y no se almacenan.
Lo que la tabla de desglose no hace
Una tabla con el desglose no verifica, decide, presenta ni paga. Conviene tener claro dónde termina la extracción, porque el contratista sigue siendo responsable de cada decisión en el proceso.
Verificar a un subcontratista con HMRC y saber si la tasa es del 20%, 30% o 0% es un paso aparte. Obtiene esa respuesta del servicio en línea de HMRC o de su software de contabilidad, y usted la aplica. La herramienta no la busca ni la decide. Si el estado de un subcontratista cambia a mitad de año, esa corrección le corresponde a usted.
La presentación también queda fuera de la herramienta. La declaración CIS300 y el pago a HMRC permanecen en software conforme o en el propio servicio de HMRC, y los plazos no se mueven: declaraciones y resúmenes antes del día 19, pago antes del 22. La extracción le da las cifras un día o una semana antes, de modo que la declaración es una revisión en lugar de una carrera contrarreloj.
La decisión más difícil es la humana. HMRC espera que el contratista compruebe que el elemento de materiales es genuino y que conserve registros, y puede recuperar de usted una deducción insuficiente si esa cifra se sobrestimó. La herramienta extraerá fielmente la cifra de materiales que muestre la factura; aceptarla, cuestionarla o pedir recibos al subcontratista es una decisión del equipo de contabilidad. Lo mismo ocurre con los casos difíciles, como facturas de subcontratistas donde el desglose está oculto en el detalle de las líneas o un subcontratista que agrupa los materiales en un solo precio sin nada que separar.
La extracción elimina la lectura y el reingreso de datos que se interponen entre usted y el desglose. Qué tasa corresponde, si la cifra de materiales es justa y qué se presenta siguen siendo decisiones que usted toma con la factura delante.
FAQ
¿No gestiona ya Xero o Sage el procesamiento de facturas CIS?
En parte. Xero, Sage, QuickBooks y FreeAgent calculan la deducción, generan los estados de pago y deducción, y producen el retorno CIS300 una vez que se introducen las cifras de mano de obra y materiales. Lo que no hacen es leer la factura entrante del subcontratista y calcular el desglose. Ese paso de introducción de datos sigue siendo manual, y es la parte lenta cuando un lote de facturas llega en una docena de formatos el mismo día.
¿Puede desglosar mano de obra y materiales cuando un subcontratista factura una única cantidad global?
Extrae lo que la factura realmente muestra. Si la factura separa la mano de obra de los materiales, o detalla los materiales en una línea o en un pie de página, esas cifras se leen en las columnas correctas. Si un subcontratista escribe un solo precio sin ningún desglose, no hay nada que separar en la página, y el desglose debe acordarse o solicitarse antes de poder registrarse. La extracción semántica elimina el trabajo de plantilla por formato, no la necesidad de que el desglose exista en algún lugar de la factura.
¿Puede aplicar automáticamente la tasa del 20% o del 30%?
Puede calcular la deducción utilizando una tasa que usted proporcione, mediante una columna calculada como CIS Deduction (Labour × 20%) o, para un subcontratista no registrado, del 30%. La tasa en sí proviene de la verificación de HMRC. La herramienta no verifica subcontratistas, no mantiene su estado, ni decide qué tasa corresponde.
¿Presenta mi retorno CIS mensual?
No. Produce las cifras estructuradas, incluida la deducción, que alimentan el retorno. La presentación del CIS300, la emisión de los estados y el pago a HMRC permanecen en su software de contabilidad o en el servicio en línea CIS de HMRC, junto con los plazos del 19 y del 22.
¿Funcionará con los diferentes formatos de factura de los subcontratistas?
Sí, y ese es el punto. Como lee por significado en lugar de por diseño, usted define los nombres de las columnas una vez y las mismas columnas se completan desde un PDF enviado por correo de un yesero, una factura escaneada de un trabajador de movimiento de tierras y una factura manuscrita fotografiada. Una herramienta basada en plantillas necesitaría una nueva plantilla para cada una de ellas, y se rompería la próxima vez que un subcontratista cambiara su papelería.
La lección es que CIS no se rompe en la tasa o en el plazo. Se rompe un paso antes, donde una persona lee la factura de un subcontratista y decide qué es mano de obra y qué es material. Lea ese paso en las mismas columnas cada mes, y la deducción, el estado y el retorno se derivan de un número que usted puede ver y comprobar. Sube una factura de subcontratista y observa cómo el desglose de mano de obra y materiales aterriza en una tabla.