CIS 청구서 처리는
인건비-자재비 구분에서 시작합니다
CIS 계산은 CIS 청구서 처리에서 어려운 부분이 아닙니다. 인건비 수치만 확보되면 산술은 정해져 있습니다: 하도급업체가 등록된 경우 20%, HMRC가 식별할 수 없는 경우 30%, 총액 지급 자격을 보유한 경우 0%입니다. 어려운 부분은 처음부터 인건비 수치를 확보하는 일입니다. 받은 편지함에 도착하는 청구서는 대개 인건비를 따로 구분해 주지 않기 때문입니다. 영국 금융 포럼에서 한 원도급업체의 물량담당자가 사용 가능한 청구서의 예를 구체적으로 설명했습니다: "인건비 - 5일 @ £300 = £1500, 자재비 - £200, 총액: £1700, CIS 세금 대상 총액: £1500, CIS 세금 @ 20%: -£300" (r/UKPersonalFinance). 해당 페이지의 모든 숫자는 한 줄에 달려 있습니다: 어느 부분이 인건비인지입니다.
그 구분은 하도급업체가 아니라 원도급업체의 책임입니다. Xero, Sage, QuickBooks는 인건비와 자재비 수치가 시스템에 입력되는 순간 공제액을 계산하고 지급 및 공제 명세서를 생성하며 월별 신고를 작성합니다. 하지만 그 어떤 소프트웨어도 수치가 인쇄된 청구서를 읽지는 않습니다. 이 글은 청구서에서 신고서까지 이어지는 원도급업체의 CIS 월간 프로세스를 설명하고, 읽기 단계가 어디서 실패하는지 보여주며, 추출 기능이 하도급업체가 보내는 모든 청구서에서 동일한 인건비 및 자재비 열을 어떻게 채우는지 설명합니다.
핵심 요점
- 단일 £2,000 청구서에서 £260 초과 공제는 20% 요율이 £700의 인건비가 아닌 전체 청구 금액에 적용될 때 발생합니다.
- Xero, Sage, QuickBooks는 이미 공제액을 계산하고 CIS300 신고를 제출하지만, 각 청구서에서 구분을 수동으로 읽어내는 것은 여전히 사람의 몫입니다.
- ImageToTable.ai는 의미에 따라 인건비 및 자재비 열을 채우므로 PDF, 촬영한 청구서, 스캔본 모두 템플릿 생성 없이 동일한 열에 저장됩니다.
CIS 월간 업무, 처음부터 끝까지
하도급업체 측 CIS는 고정된 월간 루프이며, 모든 숫자는 하도급업체 청구서에서 읽어낸 금액에 따라 달라집니다. 건설업 스킴(Construction Industry Scheme)에 따라, 하도급업체는 건설 작업에 대한 지급액에서 금액을 공제하여 하도급업체의 세금 및 국민보험에 대한 선납금으로 HMRC에 전달합니다. 등록은 하도급업체에게 의무이며, 자금이 이동하기 전에 각 신규 하도급업체를 HMRC에 확인해야 합니다. 그러면 HMRC가 적용할 세율을 알려줍니다: 등록된 하도급업체는 20%, 식별할 수 없는 하도급업체는 30%, 총액 지급 자격이 있는 하도급업체는 0%입니다 (GOV.UK, 공제 및 하도급업체 지급).
그 후로 한 달은 엄격한 일정에 따라 진행됩니다. CIS 세금 월은 달력과 일치하지 않습니다: 한 달의 6일부터 다음 달 5일까지입니다. 그 달에 발생하는 모든 것은 이 기간을 기준으로 날짜가 지정되며, 이것이 4일에 지급된 금액과 7일에 지급된 금액이 서로 다른 신고서에 포함될 수 있는 이유입니다.
| 단계 | 산출물 | 담당자 및 시기 |
|---|---|---|
| 신규 하도급업체 확인 | HMRC가 각 하도급업체에 부여하는 세율: 0%, 20%, 또는 30% | 귀하 또는 회계 담당자, 첫 지급 전 |
| 청구서 확인 및 구분 | 총액(VAT 제외), 자재비, 공제 대상 금액 | AP 또는 회계 부서, 모든 청구서에 대해 |
| 계산, 공제, 순액 지급 | HMRC에 송금되는 공제액과 하도급업체에 지급되는 금액 | AP, 지급 시 |
| 지급 및 공제 명세서 발행 | 총액, 자재비, 공제액이 포함된 하도급업체별 명세서 | 다음 달 19일까지 |
| CIS300 월간 신고서 제출 | 해당 세금 월의 모든 지급액, 자재비, 공제액 신고서 | 다음 달 19일까지 |
| HMRC에 공제액 납부 | 해당 월 공제액에 대한 현금 | 전자 납부 시 22일까지 |
그중 두 단계는 순수한 데이터 준비 작업이며, 소프트웨어가 유용한 작업을 수행하기 전에 이루어집니다. 하도급업체에 발행하는 명세서는 하도급업체가 공제액을 돌려받기 위해 사용하는 동일한 문서입니다. 해당 부분은 CIS 공제 명세서를 하도급업체 원장으로 전환하기에서 다루며, 수기 합계 명세서가 하도급업체에 손실을 초래하는 이유 및 세금 연말 정산도 포함됩니다. 이 문서는 원자재가 들어오는 청구서인 하도급업체 측에 초점을 맞춥니다.
2026년에는 그 리듬이 다시 빡빡해졌습니다. 4월 6일부터 2015년에 폐지됐던 무신고(無申告) 제출 요건이 부활하여, 하도급업체에 지급한 내역이 없는 달에도 신고서를 제출해야 합니다. 단, 사전에 HMRC에 지급할 사람이 없다고 통보한 경우는 예외입니다(2026년 소득세(건설업제도)(개정) 규정). 이제 신고를 놓치면 £100의 고정 과태료가 부과됩니다. 한가한 달이라고 건너뛸 수 있는 월간 루프가 더 이상 아닙니다.
구분을 잘못하면 공제도 틀어진다
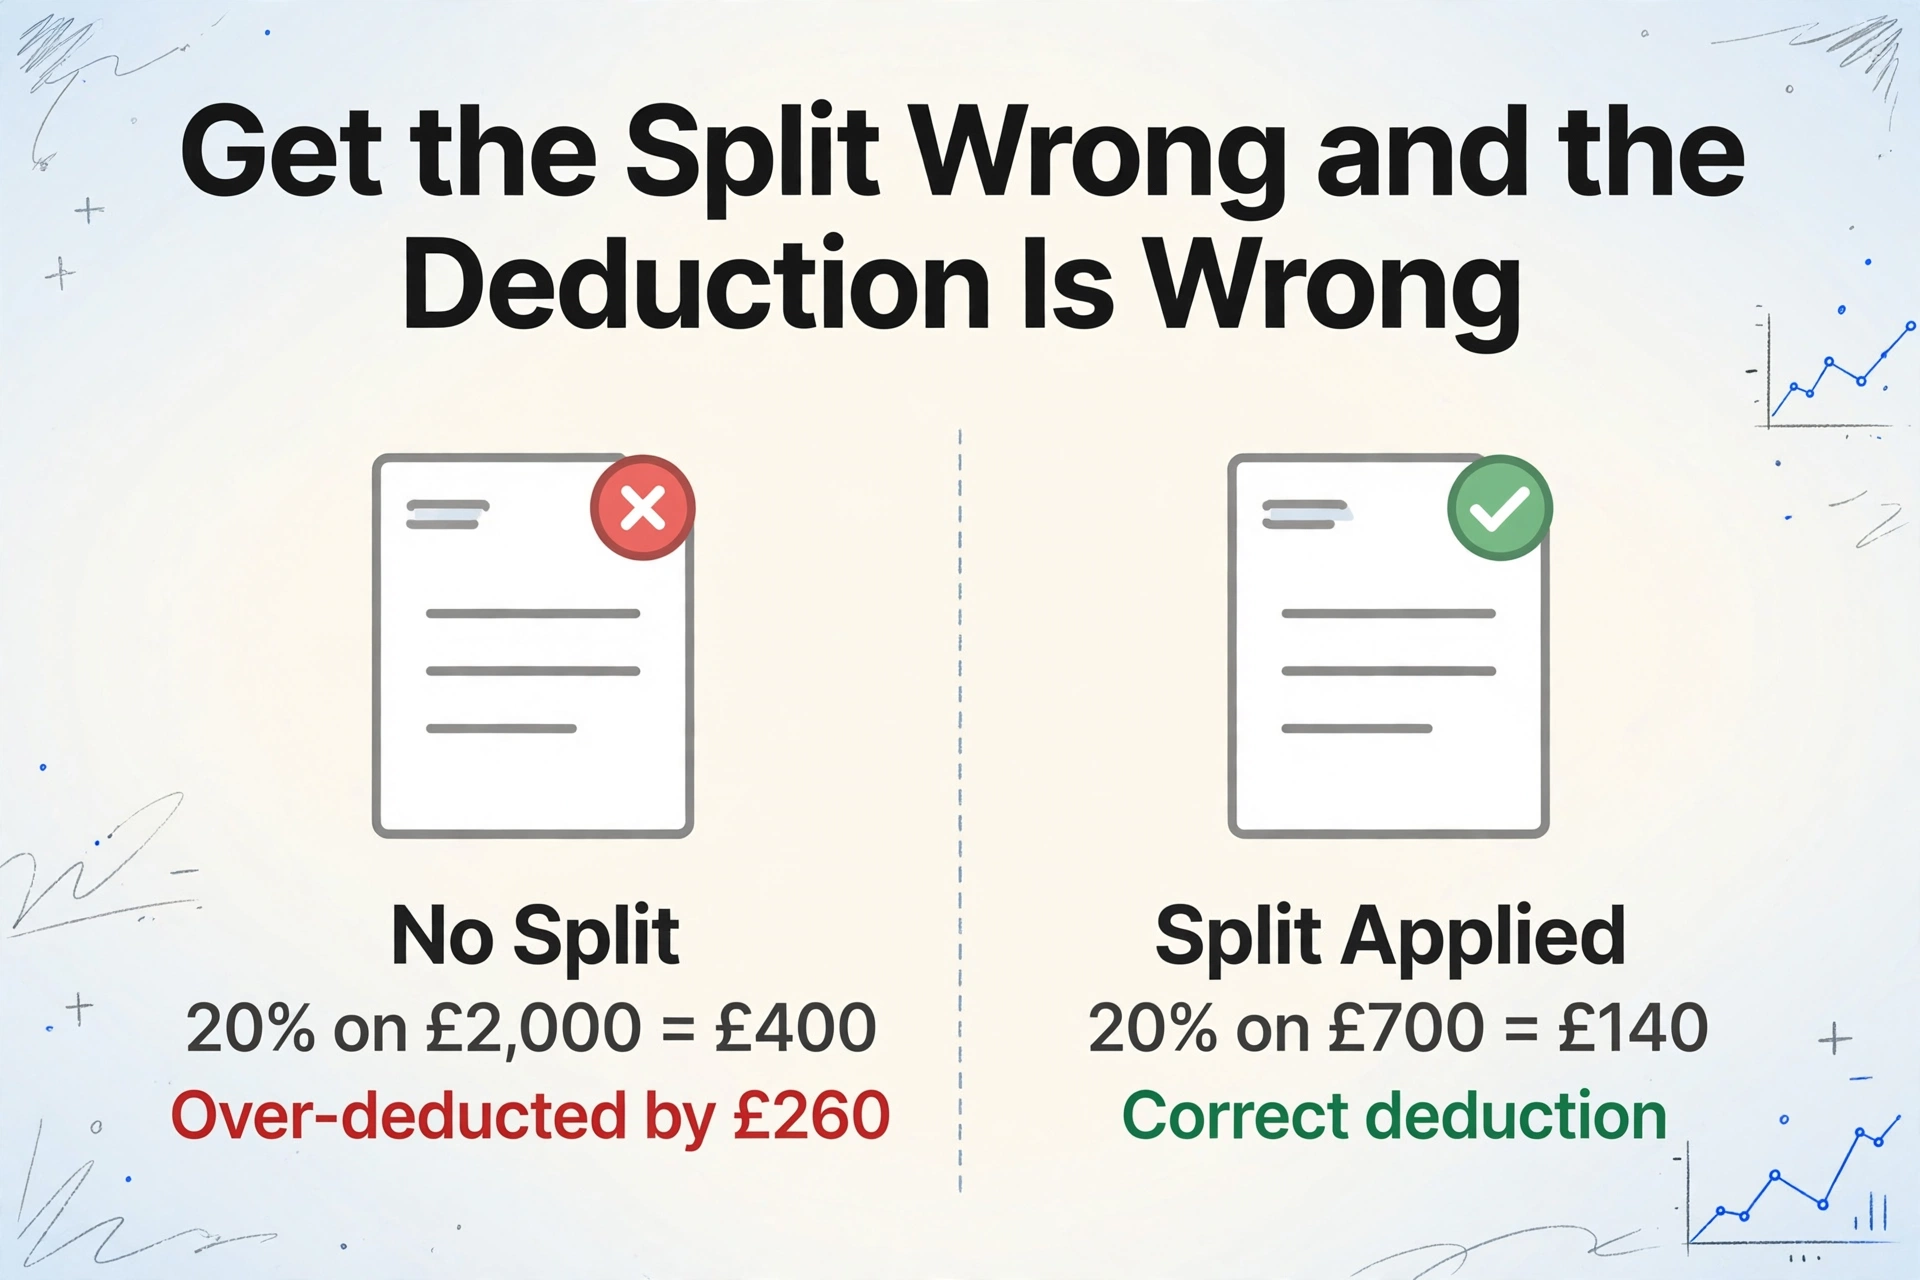
CIS 공제는 인건비에만 적용되므로, 인건비와 자재비 구분은 형식이 아니라 계산의 핵심입니다. 법적 근거는 2004년 재정법(Finance Act 2004) 제61조로, 자재의 직접 비용으로 입증되지 않은 계약 대금 부분에 대해서만 공제를 제한합니다. HMRC는 원도급업체에 다음과 같이 규정을 재확인합니다. 하도급업체가 부담한 자재 비용에 해당하지 않는 부분에서만 공제하라는 것입니다.
면제 항목은 구체적이며, 각 항목은 공제 기준액에서 제외되기 전에 청구서에서 식별되어야 합니다:
- 자재비 — 하도급업체가 직접 구매·지불했거나 제조·조립에 사용한 자재
- VAT — 하도급업체가 VAT 등록 사업자인 경우
- 장비 임대료 — 하도급업체가 제3자에게서 임대한 장비와 해당 장비의 연료(CIS 340, 섹션 3.14)
- 소모품 및 운송이 아닌 건설 작업에 사용된 연료
이 항목들을 모두 제외하고 남은 금액이 인건비이며, 여기에 공제율을 적용합니다. HMRC의 공식 계산 예시를 기억해 두면 구분이 금액에 얼마나 큰 영향을 미치는지 알 수 있습니다. 총 지급액 £2,567 중 자재비가 £367인 경우, 공제 대상 금액은 £2,200입니다. 20%를 적용하면 공제액은 £440, 30%를 적용하면 £660입니다(HMRC CIS 매뉴얼, CISR61230).
구분은 실제 돈에 영향을 미칩니다. £2,000 청구서에서 인건비가 £700, 하도급업체가 구매한 자재비가 £1,300이고 20%를 £700에 적용하면 공제액은 £140입니다. 구분 없이 청구서 전체에 20%를 적용하면 공제액은 £400이 됩니다. 한 달에 £260이 초과 공제되는 셈이며, 하도급업체는 정정될 때까지 그만큼 부족한 금액을 받게 됩니다.
CIS가 원천 공제하기 때문에 두 오류 모두 비용이 많이 듭니다. 과다 공제하면 HMRC가 요구하지 않은 금액을 하도급업체 지급액에서 빼게 됩니다. 과소 공제하면 문제는 당신에게 남습니다: 필요한 공제가 이루어지지 않은 경우, 하도급업체는 이를 HMRC에 납부할 책임이 있습니다. HMRC는 또한 하도급업체가 자재비 수치를 확인하고 기록을 보관할 것을 기대하며, 자재비 항목이 과대 계상된 것으로 판명되면 과소 공제액을 당신에게서 회수할 수 있습니다(CIS 340). 구분은 단순한 회계상 세부 사항이 아닙니다. 한 달 전체가 이 수치 위에 세워집니다.
병목 현상은 소프트웨어가 아닌 청구서에 있다
산술은 이미 해결되었지만, 판독은 그렇지 않습니다. Xero의 CIS 모듈은 CIS 인건비 계정으로 코딩된 항목에 공제를 적용하고, Sage 50은 인건비를 명목 코드 6000, 자재비를 6001로 전기하므로 구분은 어느 쪽에 도달하기 전에 정확해야 합니다. Sage, Xero, QuickBooks, FreeAgent 모두 공제를 계산하고 명세서를 생성하며 신고용 보고서를 작성합니다. 하지만 그 어느 것도 하도급업체의 청구서를 열어 구분을 읽어내지는 못합니다. 여전히 사람이 청구서 한 장씩 직접 처리합니다.
회계 관련 서브레딧에서 한 하도급업체의 AP 팀이 그 단계의 현실을 설명했습니다: 청구서가 공유 받은 편지함에 도착하면 프로젝트 관리자, 작업 번호, 공급업체명으로 이름을 바꾼 뒤 회계 시스템에 "가급적 올바른 항목 코드로 코딩"되어 들어갑니다(r/AskAccounting). 여기서 핵심은 "가급적"이라는 단어입니다. CIS 규칙을 아는 회계 담당자라도 같은 문제에 부딪힙니다. AAT 토론 포럼의 한 게시물에서 볼 수 있듯이, 인건비와 자재비의 구분이 CIS 공제액을 결정하지만 회계 입력에는 영향을 미치지 않기 때문에 합계만 기록하고 구분을 잃어버리기 쉽습니다(AAT 포럼).
판독 문제는 기술 부족이 아니라 구조적인 문제입니다. 의무적인 CIS 청구서 형식은 없습니다. 어떤 하도급업체는 인건비와 자재비를 별도 항목으로 나열하고, 다른 업체는 "인건비 및 자재비"를 단일 가격으로 기재합니다. 또 다른 업체는 장비 임대료를 자재비에 포함하거나, 손으로 쓴 현장 청구서를 보내거나, 종이 청구서를 사진으로 찍어 이메일로 보내기도 합니다. 판독자는 청구서마다 어떤 금액이 인건비이고, 어떤 것이 자재비이며, 어떤 것이 공제 기준에서 제외되는지 파악해야 합니다.
규모 때문에 이는 불가피합니다. CITB는 2025년 영국에 166,905개의 활동 중인 건설 고용주가 있으며, 그중 90% 이상이 직원 10명 미만의 초소규모 기업이라고 집계했습니다(CITB). 6,500개 이상의 회원사를 대표하는 FMB(Federation of Master Builders)는 업계가 이러한 기업들 간에 표준화된 서류를 거의 유지하지 않는다고 지적합니다(FMB). 12개의 하도급업체와 협력하는 하도급업체는 매달 12가지 서로 다른 형식을 읽어야 합니다.
청구서가 Xero나 Sage에 입력될 때쯤이면 구분은 이미 PDF를 읽는 사람에 의해 결정되었습니다. 이 판독 단계가 병목 현상이며, 소프트웨어가 건드리지 못하는 월간 업무의 유일한 부분입니다.
여러 페이지로 된 청구서와 반복되는 하도급업체는 문제를 키울 뿐입니다. 여러 페이지에 걸친 하도급업체 청구서는 하나의 문서로 읽어야 하며, 작업마다 형식을 바꾸는 하도급업체는 지난달 레이아웃을 기준으로 만든 템플릿으로 처리할 수 없습니다. 건설 AP 팀이 수십 가지 형식의 하도급업체 청구서를 수작업으로 다시 입력하는 일반적인 문제는 청구서 측면에서 보는 동일한 문제입니다. 여기서는 특히 CIS를 위한 인건비와 자재비 구분을 복구하는 데 초점을 맞춥니다.
하도급업체 청구서를 구분 데이터로 전환하기
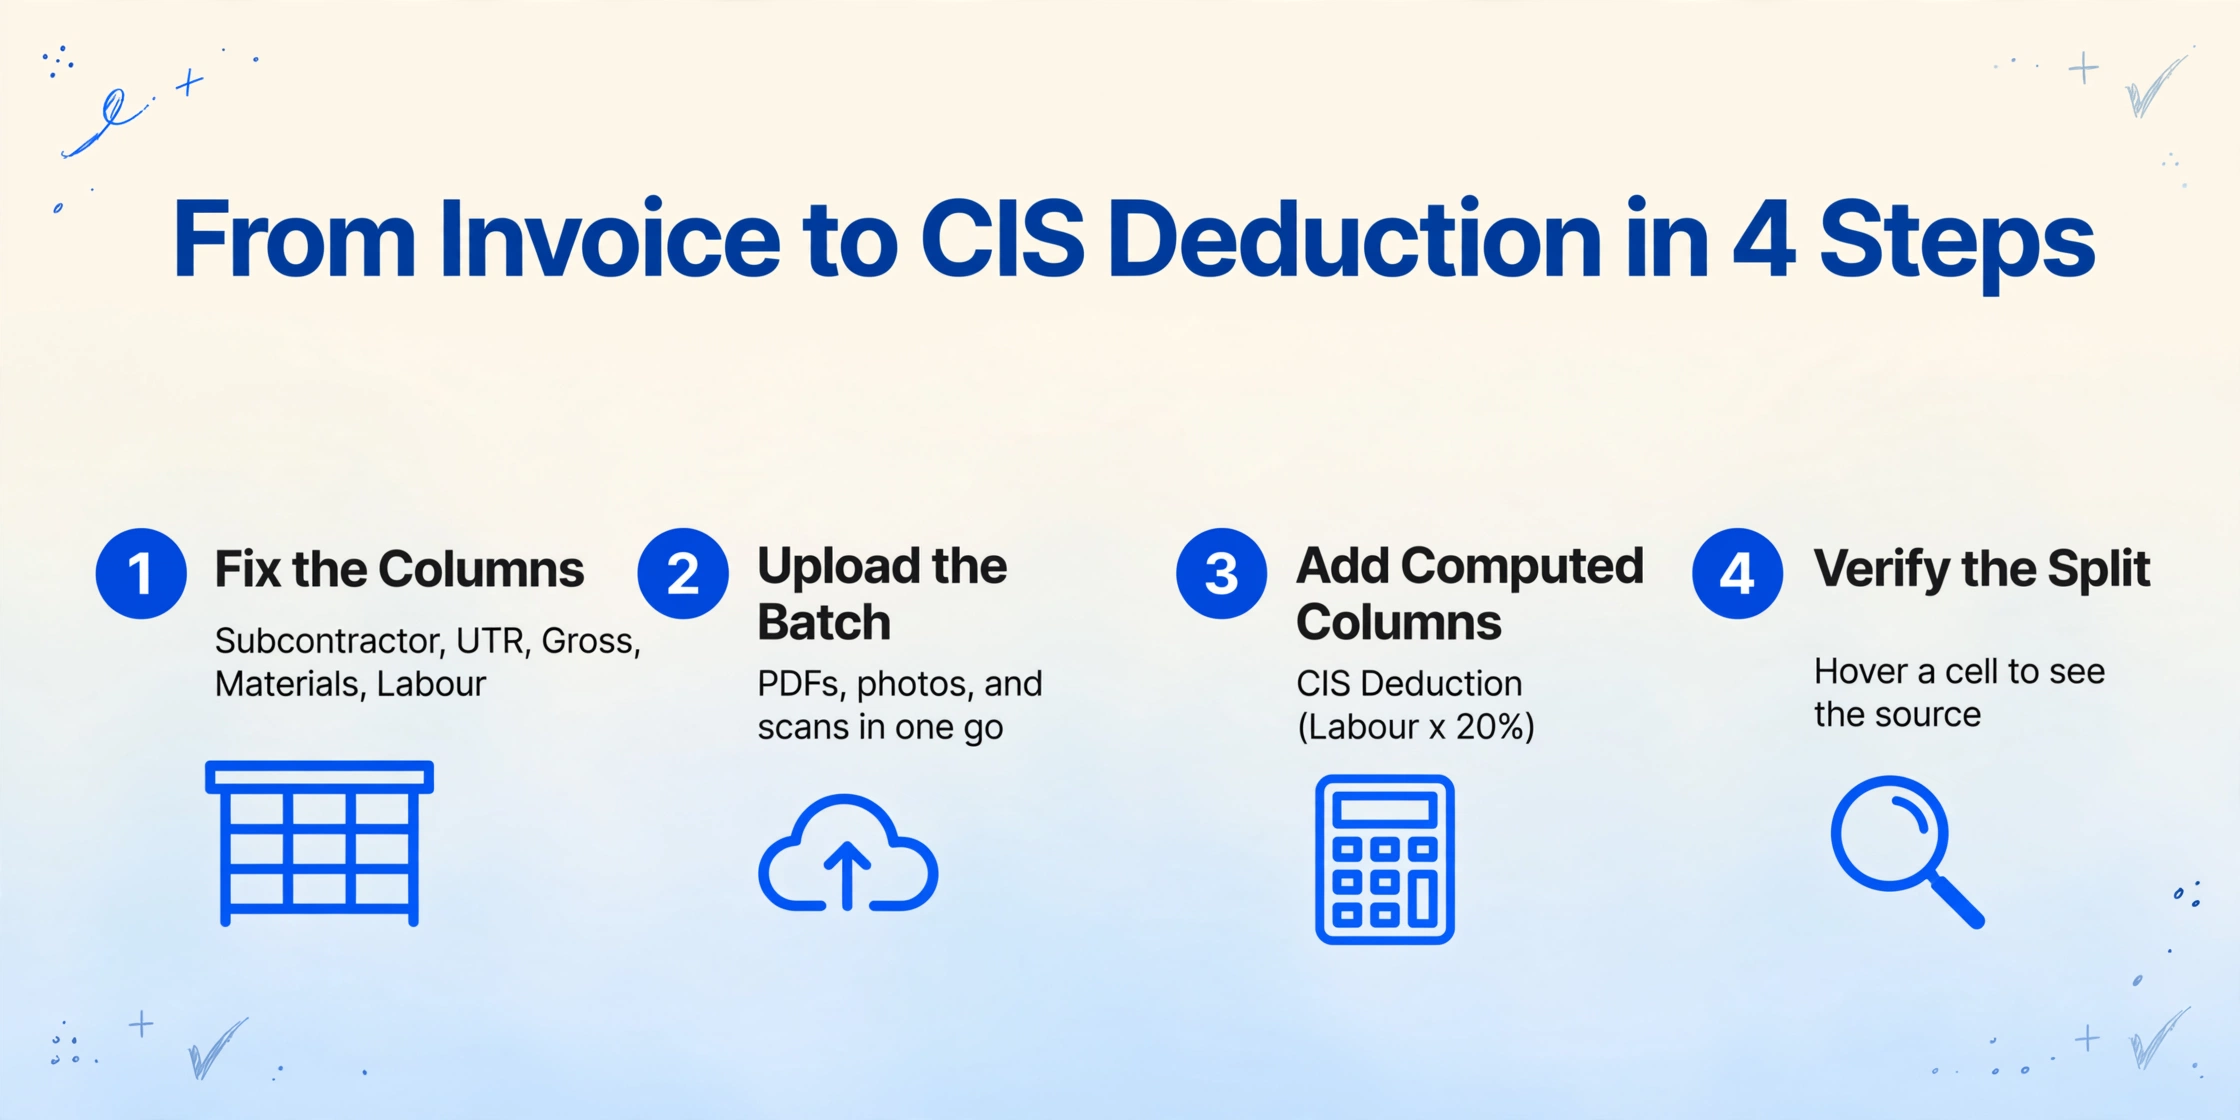
모든 청구서에서 동일한 인건비와 자재비 열을 채우는 것이 ImageToTable.ai가 만들어진 이유입니다. 메커니즘은 맞춤 열 추출입니다. 원하는 열 이름을 입력하면 AI가 고정된 위치를 매칭하는 대신 열 이름의 의미를 이해하여 페이지 어디에서든 각 값을 찾아냅니다. 템플릿 기반 도구는 각 하도급업체의 고유 스타일마다 별도의 템플릿이 필요하지만, 여기서 핵심은 고유 스타일이 없다는 점이므로 이 방식이 중요합니다. CIS 계산에 필요한 열 이름을 지정하면, 깔끔한 PDF, 촬영한 종이 청구서, 스캔한 다중 페이지 청구서 모두에서 동일한 이름으로 값이 채워집니다.
열은 계산에서 이미 사용하는 항목들입니다: 하도급업체, UTR, 청구서 번호, 세금 월, VAT 제외 총액, 자재비, 장비 임대료, 인건비, 그리고 HMRC가 해당 하도급업체에 대해 제공한 세율입니다. 해당 행에서 공제가 이어집니다.
CIS 계산에 필요한 열을 고정하세요
필드 목록을 한 번만 정하세요: 하도급업체, UTR, 청구서 번호, 세금 월, VAT 제외 총액, 자재비, 장비 임대료, 인건비. 이 필드들은 모든 하도급업체 청구서에 반복적으로 나타나고 모든 하위 수치를 만드는 데 사용되므로, 같은 열에 맞춰 정리할 가치가 있는 필드입니다.
이번 달 청구서를 한 배치로 업로드하세요
이 도구는 일괄 우선 처리 방식입니다. 이번 달 하도급업체 청구서를 PDF, 사진, 스캔 등 어떤 형식이든 함께 넣으면 결과가 하나의 Excel 또는 Google Sheets 테이블로 병합됩니다. 여러 페이지로 된 청구서는 하나의 문서로 읽히며, 배치를 배치 청구서 Excel 워크플로우로 시트에 바로 가져올 수도 있습니다.
공제를 위한 계산 열을 추가하세요
계산 열은 추출 중에 계산을 수행하므로, 스프레드시트에서 별도로 처리할 필요 없이 결과가 자체 열로 나옵니다. Amount Liable (Gross - Materials) 같은 열은 공제 기준을 제공하고, CIS Deduction (Labour × 20%)는 등록된 하도급업체의 공제 금액을 제공합니다. HMRC가 30% 세율을 부여한 경우에는 30%를 사용하세요. 도구가 공제를 계산하며, 세율 자체는 HMRC가 해당 하도급업체에 대해 검증한 값입니다.
청구서와 구분 결과를 대조하세요
Bbox가 포함된 검토 모드에서는 각 값이 어디서 왔는지 정확히 보여줍니다. 셀에 마우스를 올리면 도구가 원본 청구서의 해당 위치를 강조 표시하고, 페이지의 영역을 클릭하면 해당 셀로 돌아갑니다. 구분이 금액을 결정할 때, 이 기능으로 인건비 수치가 청구서 합계가 아닌 인건비 항목에서 왔는지 확인할 수 있습니다.
결과는 이번 달의 나머지 작업에 필요한 테이블이며, 구분이 이미 포함되어 있습니다. Excel 또는 CSV로 내보내거나, 추가 기능을 사용해 Google Sheets에 바로 저장할 수 있습니다. 자체 시스템에서 동일한 추출을 원한다면 v1 API가 배치 완료 시 웹훅과 함께 필드를 구조화된 JSON으로 반환합니다. 이 테이블이 Xero나 Sage에 자동으로 게시하지는 않습니다. 사용자나 회계 담당자가 수치를 가져와야 하며, 소프트웨어의 CIS 모듈이 계산, 명세서, 신고 등 원래 목적에 맞는 작업을 처리합니다. 이 작업을 회계 템플릿에 유지할지 아니면 상위 단계로 이동할지 더 넓은 질문이 있다면, 건설 청구서 AI와 회계 템플릿 비교에서 장단점을 다룹니다.
파일은 안전하게 처리되며 저장되지 않습니다.
구분 테이블이 하지 않는 작업
구분이 포함된 테이블은 검증, 결정, 신고, 지불을 하지 않습니다. 추출이 어디서 멈추는지 명확히 하는 것이 중요합니다. 모든 판단은 여전히 수급업체의 몫이기 때문입니다.
HMRC로 하도급업체를 검증하고, 세율이 20%, 30%, 0%인지 확인하는 것은 별도의 단계입니다. 이 답은 HMRC의 온라인 서비스나 회계 소프트웨어에서 얻어 적용하게 됩니다. 도구가 이를 조회하거나 결정하지 않습니다. 하도급업체의 상태가 연중 변경되면, 그 수정은 직접 해야 합니다.
신고도 도구의 범위 밖입니다. CIS300 신고서와 HMRC에 대한 지불은 적합한 소프트웨어나 HMRC 자체 서비스에서 이루어지며, 마감일은 변경되지 않습니다: 신고서와 명세서는 19일까지, 지불은 22일까지입니다. 추출을 통해 하루나 일주일 일찍 수치를 확보할 수 있어, 신고가 허둥지둥이 아닌 검토가 됩니다.
가장 어려운 판단은 사람의 몫입니다. HMRC는 수급업체가 자재비 항목이 진짜인지 확인하고 기록을 보관할 것을 기대하며, 해당 수치가 과장된 경우 부족 공제액을 회수할 수 있습니다. 도구는 청구서에 표시된 자재비 수치를 충실히 추출합니다. 이를 수락할지, 문의할지, 하도급업체에 영수증을 요청할지는 회계팀이 결정합니다. 구분이 항목 세부 내역에 숨겨진 하도급업체 청구서나 자재를 분리할 수 없는 단일 가격으로 묶는 하도급업체와 같은 까다로운 경우도 마찬가지입니다.
추출은 구분과 수치 사이에 있는 읽기와 재입력 작업을 제거합니다. 어떤 세율이 적용되는지, 자재비 수치가 공정한지, 무엇을 신고할지는 청구서를 앞에 두고 직접 결정하는 일입니다.
자주 묻는 질문
Xero나 Sage에서 이미 CIS 청구서 처리를 지원하지 않나요?
일부만 지원합니다. Xero, Sage, QuickBooks, FreeAgent는 인건비와 자재비 수치가 입력되면 공제액을 계산하고 지급·공제 명세서를 생성하며 CIS300 신고서를 작성합니다. 하지만 하도급업체의 수신 청구서를 읽어 인건비와 자재비를 구분하는 작업은 하지 못합니다. 이 데이터 입력 단계는 여전히 수동이며, 하루에 다양한 형식의 청구서가 배치로 도착할 때 가장 시간이 많이 걸리는 부분입니다.
하도급업체가 단일 총액으로 청구한 경우 인건비와 자재비를 구분할 수 있나요?
청구서에 실제로 표시된 내용을 추출합니다. 청구서에 인건비와 자재비가 분리되어 있거나, 자재비가 항목 또는 하단에 명시된 경우 해당 수치가 올바른 열로 읽힙니다. 하도급업체가 항목 구분 없이 단일 가격만 기재한 경우 페이지에서 분리할 내용이 없으므로, 구분은 합의되거나 요청된 후에만 기록할 수 있습니다. 의미 기반 추출은 형식별 템플릿 작업을 없애줄 뿐, 구분 정보가 청구서 어딘가에 존재해야 할 필요성은 사라지지 않습니다.
20% 또는 30% 세율을 자동으로 적용할 수 있나요?
CIS 공제 (인건비 × 20%) 같은 계산 열을 통해 사용자가 제공한 세율로 공제액을 계산할 수 있으며, 미등록 하도급업체의 경우 30%를 적용할 수 있습니다. 세율 자체는 HMRC 검증에서 비롯됩니다. 이 도구는 하도급업체를 검증하거나, 그들의 자격 상태를 보유하거나, 적용할 세율을 결정하지 않습니다.
이 도구가 월간 CIS 신고서를 제출해 주나요?
아닙니다. 신고서에 입력되는 구조화된 수치(공제액 포함)를 생성합니다. CIS300 제출, 명세서 발급, HMRC 납부는 회계 소프트웨어나 HMRC의 CIS 온라인 서비스, 그리고 19일·22일 마감일과 함께 유지됩니다.
서로 다른 하도급업체의 청구서 형식에서도 작동하나요?
네, 그것이 바로 이 도구의 핵심입니다. 레이아웃이 아닌 의미를 기준으로 읽기 때문에 열 이름을 한 번만 정의하면 동일한 열이 미장공의 이메일 PDF, 토공업자의 스캔 청구서, 사진으로 찍은 수기 청구서 모두에서 채워집니다. 템플릿 기반 도구는 각 형식마다 새 템플릿이 필요하며, 하도급업체가 양식을 바꿀 때마다 작동이 중단될 것입니다.
핵심은 CIS가 세율이나 마감일에서 문제가 발생하지 않는다는 점입니다. 문제는 그 한 단계 전, 사람이 하도급업체의 청구서를 읽고 무엇이 인건비이고 무엇이 자재비인지 결정하는 지점에서 발생합니다. 매달 동일한 열에 그 단계를 입력하면 공제액, 명세서, 신고서 모두 확인 가능한 숫자에서 도출됩니다. 하도급업체 청구서를 업로드하고 인건비·자재비 구분이 테이블에 정리되는 것을 확인하세요.