Guía completa para
extraer datos de Boleto Bancário brasileño
Si tu equipo de finanzas recibe pagos de Brasil, te encontrarás con el Boleto Bancário: un recibo de pago regulado que es, a la vez, uno de los documentos financieros más estructurados del mundo (cada código de barras de 44 dígitos sigue un estándar inquebrantable) y uno de los más tediosos de procesar manualmente (alguien aún tiene que abrir cada PDF y escribir sus datos en una fila). Esta guía cubre todo lo que un equipo de cuentas por cobrar o de operaciones financieras necesita saber sobre la extracción de datos de Boletos: la estructura del documento, los campos clave, la diferencia entre recibos registrados y no registrados, y cómo las herramientas de extracción modernas eliminan el paso manual.
Conclusiones clave
- El Boleto Bancário sigue un único estándar nacional: cada código de barras de 44 dígitos posiciona el monto en los dígitos 10–19, pero la mayoría de los equipos aún lo leen con ojos humanos.
- Ese mismo estándar permite que cualquier escáner bancario valide un pago en milisegundos. También te permite extraer 500 líneas de datos de cuentas por cobrar en una sola pasada.
- La herramienta para leer el código de barras ya existe: es el propio documento. Lo que falta es un flujo de trabajo que lo trate como un portador de datos estructurados en lugar de un PDF del que copiar.
O que é um Boleto Bancário?
Um Boleto Bancário — comumente chamado de Boleto — é um instrumento de pagamento brasileiro regulamentado, criado em 1993 e administrado pelo Banco Central do Brasil sob o padrão FEBRABAN (Federação Brasileira de Bancos). Ele funciona tanto como fatura quanto como boleto de pagamento: o beneficiário o emite por meio de seu banco, e o pagador utiliza o boleto impresso ou digital para efetuar o pagamento em qualquer um dos mais de 200 mil locais em todo o Brasil — agências bancárias, caixas eletrônicos, lotéricas, supermercados, correios e portais de internet banking.
Com aproximadamente 3,7 bilhões de transações de Boleto processadas anualmente, este não é um método de pagamento de nicho. Ele representa uma parcela significativa do comércio eletrônico brasileiro e dos pagamentos B2B, e continua essencial para os cerca de 50 milhões de adultos brasileiros sem conta bancária que dependem de Boletos como seu principal método de pagamento online. No comércio eletrônico transfronteiriço, de acordo com dados da Statista, 68% dos consumidores brasileiros usam o Boleto Bancário ao comprar de comerciantes internacionais.
A característica mais importante do Boleto, do ponto de vista da extração de dados, é que ele é altamente padronizado. Todo Boleto — independentemente do banco emissor, do valor ou do pagador — segue as mesmas regras estruturais definidas pela FEBRABAN. Esta é a característica que torna a extração automatizada viável, e é também a característica que a maioria dos fluxos de trabalho de processamento manual não consegue explorar.
Distinção fundamental para equipes de contas a pagar (AP): Um Boleto é diferente de uma Nota Fiscal Eletrônica (NF-e), que é a fatura eletrônica brasileira para transações de mercadorias. A NF-e é um documento XML autorizado pelo governo, emitido antes de as mercadorias saírem do fornecedor; o Boleto é um boleto de pagamento que pode (ou não) estar vinculado a uma NF-e. Se você é novo em documentos financeiros brasileiros, consulte nosso guia para iniciantes sobre NF-e para ter uma visão completa.
Anatomia de um Boleto: Todos os Campos que Você Precisa Extrair
Um boleto típico contém os seguintes campos de dados. Alguns estão codificados no código de barras, outros aparecem no texto visual, e alguns aparecem em ambos os lugares. Para conciliação e acompanhamento de contas a receber (AR), estes são os campos que importam.
| Campo | Rótulo em Português | Localização no Boleto | Formato / Observações |
|---|---|---|---|
| Código de Barras | Código de Barras | Centro superior, 44 dígitos | Padrão FEBRABAN. Contém código do banco, moeda, fator de vencimento, valor e campo livre. |
| Linha Digitável | Linha Digitável | Abaixo do código de barras, 47 dígitos | Mesmos dados do código de barras, formatados para digitação manual em caixas eletrônicos e aplicativos bancários. |
| Beneficiário | Beneficiário / Cedente | Seção superior esquerda | Nome + CNPJ (CNPJ/CPF do Beneficiário) do recebedor do pagamento. |
| Agência / Código do Beneficiário | Agência / Código do Beneficiário | Abaixo do nome do beneficiário | Agência bancária e conta. Formato: 9999-D/9999999-D. |
| Data de Vencimento | Data de Vencimento / Vencimento | Área central, próximo ao valor | Formato DD/MM/AAAA. Campo-chave para controle de vencimento e protesto. |
| Valor | Valor / Valor do Documento | Ao lado da data de vencimento | Em BRL (R$). Usa notação decimal brasileira: R$ 1.234,56. |
| Pagador | Pagador / Sacado | Seção inferior, abaixo do beneficiário | Nome + CPF (pessoa física) ou CNPJ (empresa). |
| Nosso Número | Nosso Número | Abaixo da área do código de barras | Número de identificação interno do banco. Varia em tamanho conforme o banco. |
| Número do Documento | Número do Documento | Próximo ao Nosso Número | Referência da fatura ou contrato — o vínculo com a transação original. |
| Carteira | Carteira | Próximo aos dados bancários | Identifica o tipo de cobrança do boleto (ex.: "17" para registro simples). |
| Data de Emissão | Data de Emissão | Margem superior ou inferior | Quando o boleto foi gerado. |
| Data do Pagamento | Data do Pagamento | Preenchido pelo banco após o pagamento | Aparece apenas em boletos pagos ou relatórios de liquidação. |
A maioria das equipes de contas a receber (AR) foca em um subconjunto: código de barras (identificador único), data de vencimento, valor (valor esperado), beneficiário (destino), pagador (origem) e Nosso Número (referência bancária). Esses seis campos fornecem os dados necessários para conciliar com os relatórios de liquidação bancária e preencher cronogramas de vencimento.
Entendendo o Código de Barras de 44 Dígitos vs. a Linha Digitável de 47 Dígitos
Cada Boleto carrega duas representações legíveis por máquina dos mesmos dados de pagamento. Elas parecem diferentes, contêm dígitos verificadores distintos e são usadas em contextos diferentes — mas codificam as mesmas informações centrais.
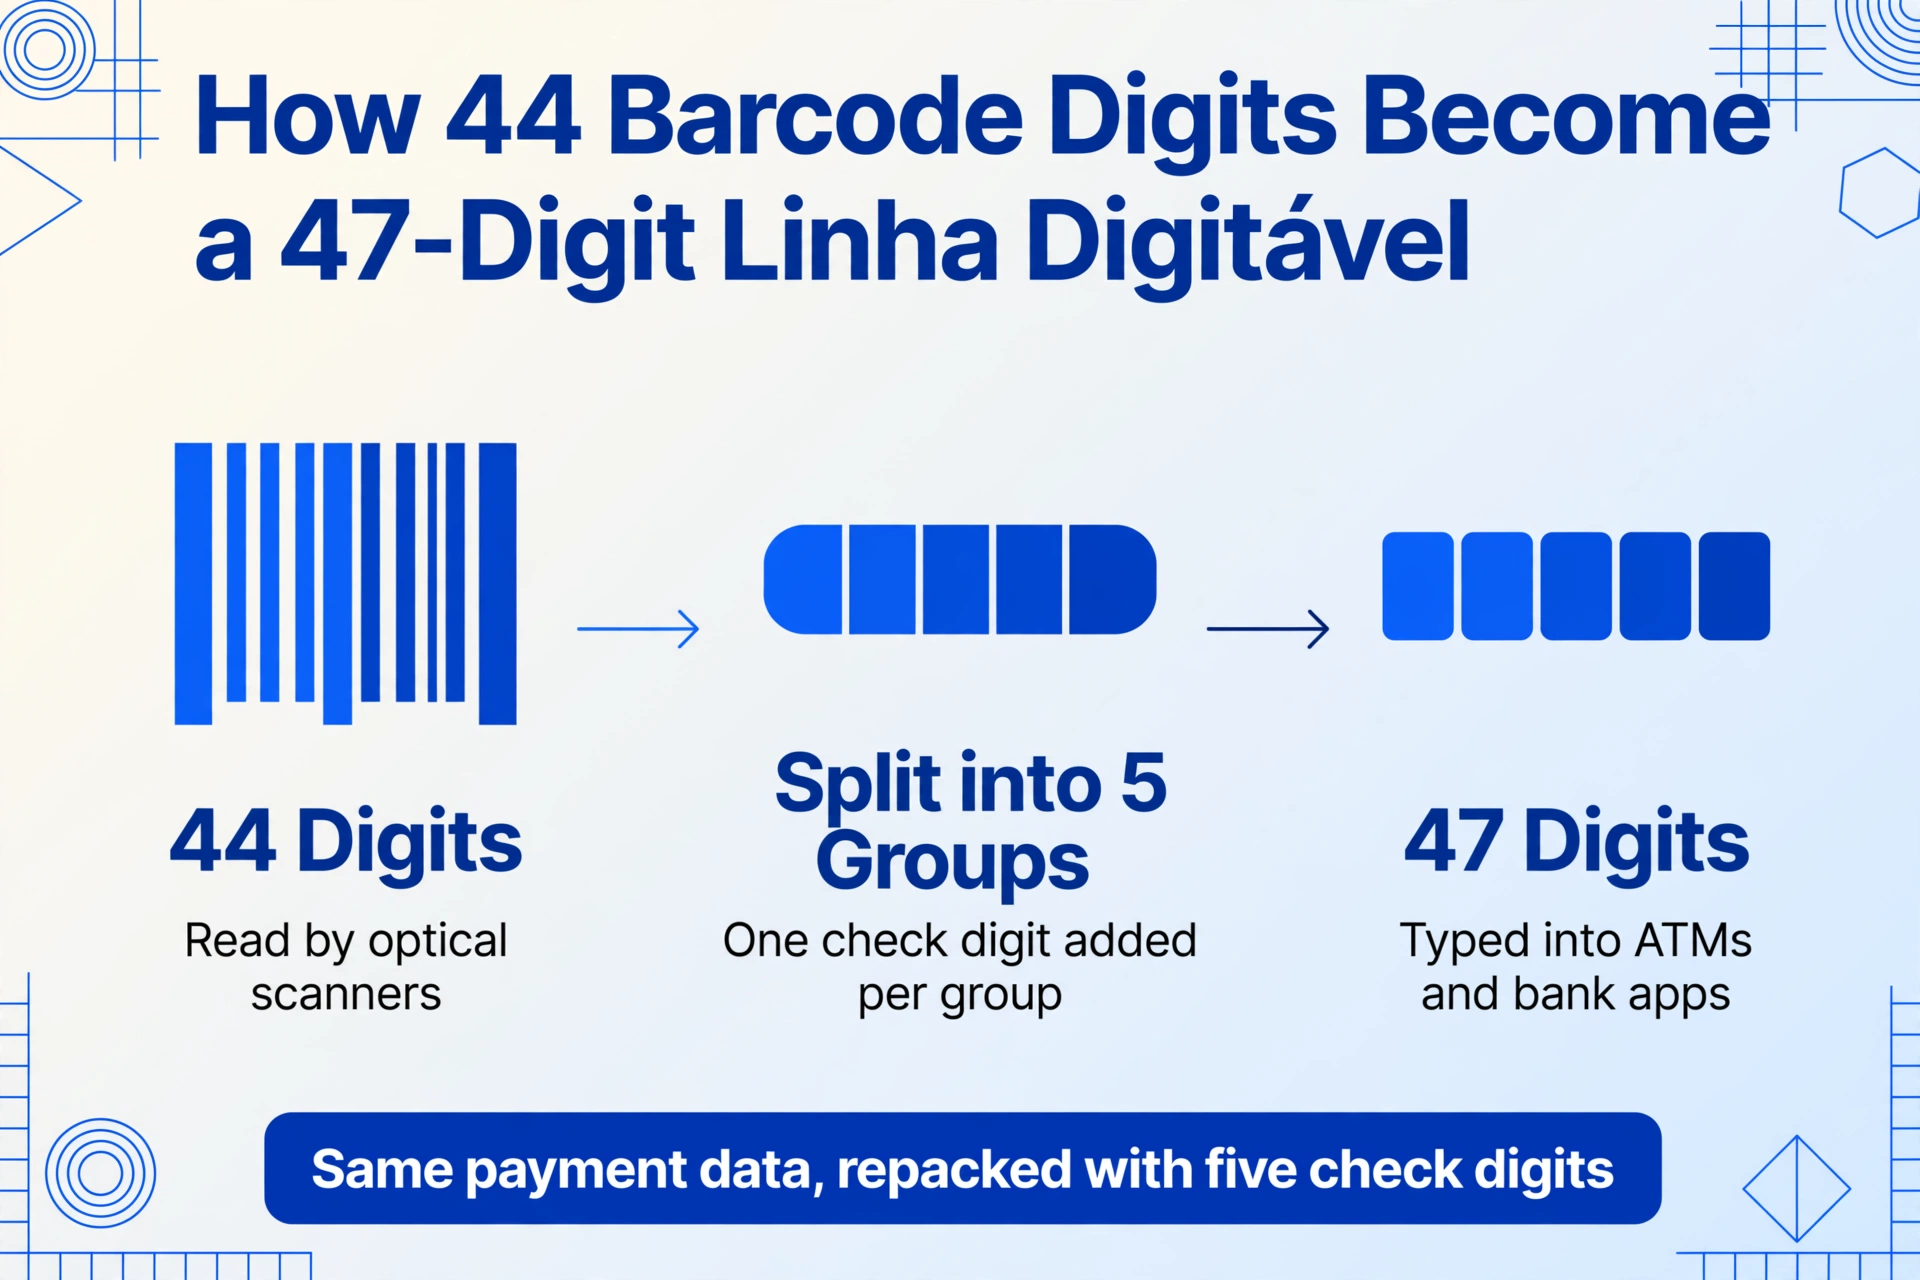
O código de barras de 44 dígitos é o código primário legível por máquina, projetado para leitura óptica. Sua estrutura é definida pelo padrão de layout de código de barras da FEBRABAN (Layout - Código de Barras - Versão 7):
- Posições 01–03: Código de identificação do banco (ex.: 001 = Banco do Brasil, 104 = Caixa, 237 = Bradesco, 341 = Itaú, 033 = Santander)
- Posição 04: Código da moeda (9 = Real brasileiro)
- Posição 05: Dígito verificador geral (DAC — Dígito de Auto-Conferência)
- Posições 06–09: Fator de vencimento — contagem de dias desde a data base da FEBRABAN. Usado para calcular a data de vencimento. (Observação: este campo foi zerado em fevereiro de 2025 após atingir 9999, então os sistemas devem lidar corretamente com o "Boleto Y2K".)
- Posições 10–19: Valor em centavos (ex.: 0000050000 = R$ 500,00). Se nenhum valor for especificado, este campo é zero, e o valor é escrito no boleto visual.
- Posições 20–44: Campo livre — dependente do banco. Contém o Nosso Número, Agência/Código do Beneficiário, Carteira e outros dados que o banco emissor precisa para direcionar o pagamento.
A linha digitável de 47 dígitos é o formato legível por humanos impresso abaixo do código de barras. Ela pega os mesmos 44 dígitos do código de barras, divide-os em cinco grupos e insere dígitos verificadores para cada grupo após as posições 09, 20 e 31 (para boletos bancários). Para pagamentos de concessionárias, o formato usa 48 dígitos e segue uma estrutura ligeiramente diferente.
Para fins de extração, o código de barras costuma ser a fonte de verdade mais confiável. Ele contém os dados padronizados sem as variações de layout visual que diferentes bancos introduzem no boleto impresso. Uma ferramenta de extração bem projetada lê o código de barras quando ele está legível e recorre ao texto visual para campos que aparecem apenas na área impressa (como nome do beneficiário e dados do pagador).
As Principais Diferenças: Boletos Registrados vs. Não Registrados
Desde que a determinação da FEBRABAN entrou em vigor em 2017 (com implementação gradual nos bancos ao longo daquele ano), todos os novos boletos emitidos devem ser registrados no Banco Central no momento da criação. Essa mudança foi motivada por fraudes: fraudadores alteravam o código de barras de boletos não registrados, desviando pagamentos para suas próprias contas, e a falta de registro dificultava que os comerciantes contestassem o pagamento desviado.
Boleto Registrado: O emissor registra cada boleto no Banco Central no momento da criação. O banco valida os dados do boleto (beneficiário, valor, código de barras) com o registro antes de aceitar o pagamento. Isso elimina o vetor de fraude por adulteração do código de barras. Boletos registrados dão aos comerciantes a capacidade de registrar uma objeção oficial se o pagamento se perder.
Boleto sem Registro: Não há registro no Banco Central no momento da emissão. O banco processa o pagamento com base apenas nos dados do código de barras, sem pré-validação contra um registro. Boletos não registrados são menos comuns agora, mas ainda circulam em certos acordos legados.
Do ponto de vista da extração de dados, a diferença prática é pequena. O layout visual e a estrutura do código de barras são os mesmos. A principal diferença operacional é que boletos registrados possuem um número de registro do Banco Central que pode ser registrado para fins de auditoria, e o relatório de liquidação do banco pode incluir uma confirmação de que o pagamento foi validado contra o registro.
Extração Manual: O Método Antigo (E Seus Custos Ocultos)
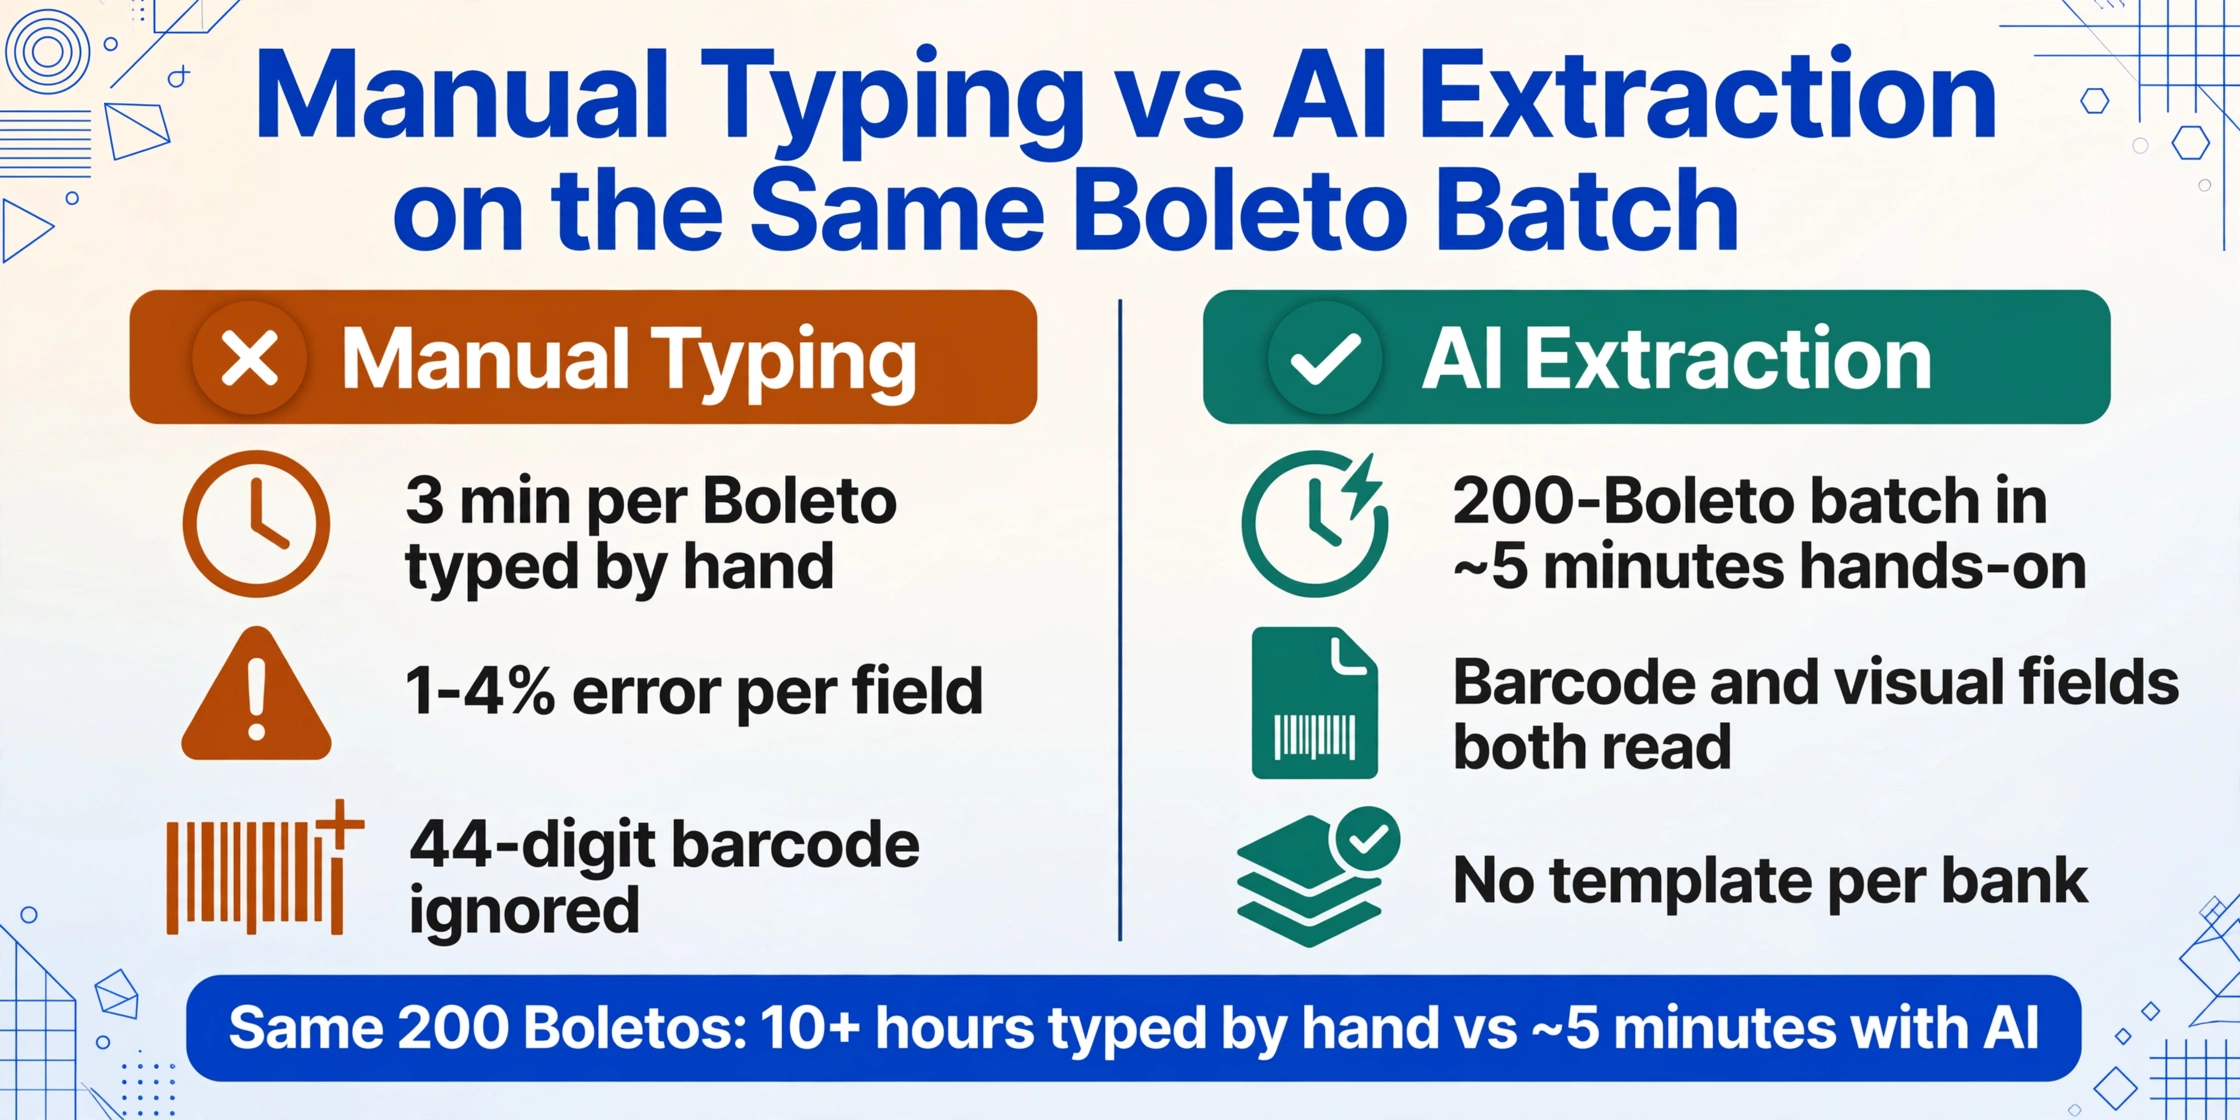
Apesar da estrutura altamente padronizada do boleto, o método de extração mais comum atualmente é manual: abrir o PDF, ler os seis campos principais, digitá-los em uma linha da planilha. Esse processo leva aproximadamente 3 minutos por boleto para um analista de contas a receber treinado — localizar o PDF, encontrar cada campo, digitá-lo na coluna correta e passar para o próximo documento.
Com 500 boletos por mês, isso representa 25 horas de entrada de dados. O custo direto da mão de obra — a aproximadamente R$ 20 por hora com encargos — é de R$ 500 por mês. Mas os custos ocultos são maiores: a taxa de erro (1-4% por campo, referência do setor), o tempo de conciliação gasto investigando esses erros e o fechamento de mês atrasado quando a entrada de dados compete com outras prioridades.
O método manual também falha em explorar o recurso mais valioso do boleto: o código de barras de 44 dígitos contém os mesmos dados em um formato legível por máquina. As informações digitadas a partir do visual do boleto já estão codificadas no código de barras no topo da mesma página. O método manual lê os campos visuais, ignora o código de barras e redigita dados que o próprio documento fornece de forma estruturada.
Para uma análise detalhada de custos, consulte nosso artigo sobre quanto custa realmente o processamento manual de boletos por transação.
Extração Baseada em IA: O Que Muda Quando a Ferramenta Lê o Documento
A extração baseada em IA — especificamente, a extração por modelo visual grande (VLM) — aborda o Boleto de forma diferente da leitura manual ou do OCR tradicional. Em vez de tentar "ler" cada caractere ou corresponder a uma posição de modelo (OCR zonal), uma ferramenta baseada em VLM entende o documento semanticamente: ela vê o código de barras e o reconhece como "isto é um código de barras", lê os dígitos e os mapeia para os campos corretos. Ela vê o texto "R$ 1.500,00" perto de "Valor" e sabe que esse é o valor.
Essa abordagem semântica é importante para a extração de Boletos porque diferentes bancos imprimem os mesmos campos FEBRABAN em posições visuais ligeiramente diferentes. O layout do Boleto do Bradesco não é idêntico ao do Itaú, embora ambos contenham os mesmos dados. Uma ferramenta tradicional baseada em modelos exigiria uma configuração de modelo separada para cada banco. Uma ferramenta baseada em VLM lê os campos pelo seu significado e relação com os rótulos, não pelas coordenadas de pixels — então a mesma ferramenta funciona em todos os bancos emissores sem configuração.
Extração de Colunas Personalizadas é o mecanismo: você define as colunas de saída desejadas — Código de Barras, Data de Vencimento, Valor, Beneficiário, Pagador, Nosso Número — e a IA localiza os dados correspondentes em cada Boleto, independentemente do banco, layout ou resolução. Os nomes das colunas que você insere se tornam os cabeçalhos da sua tabela de saída. Isso significa que você define a estrutura de dados uma vez, e ela se aplica a cada Boleto em cada lote.
Os arquivos são processados com segurança e não são armazenados.
Como Criar Seu Fluxo de Extração de Boletos
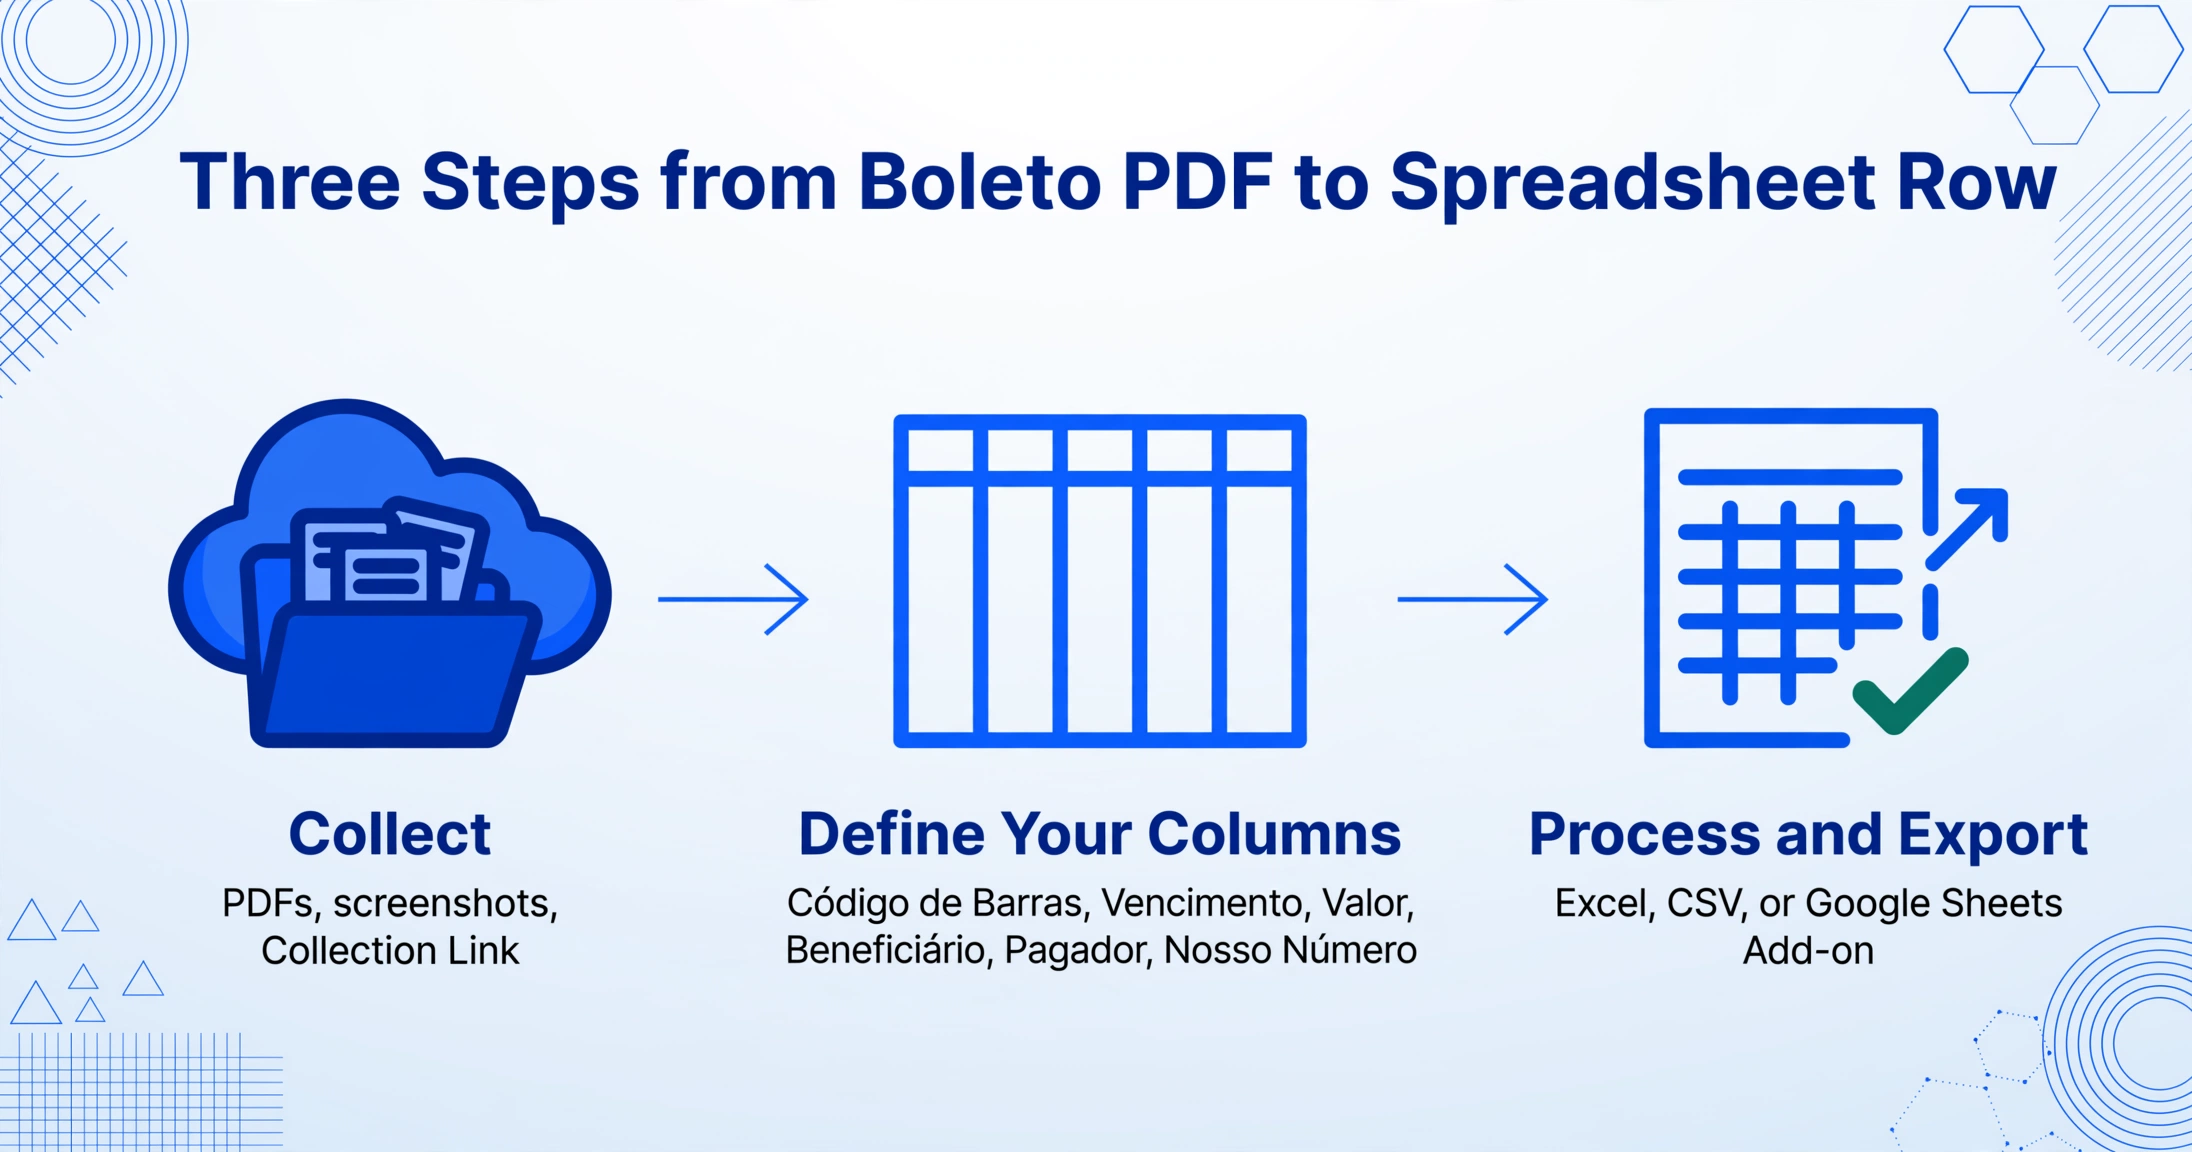
Implementar a extração automatizada de Boletos não exige reformular seu processo de contas a receber (AR) existente. O fluxo se encaixa no intervalo entre "Boleto PDF recebido" e "dados na planilha" — um intervalo que hoje exige digitação manual.
Chegando por e-mail, baixados do portal bancário ou por um Link de Coleta que permite aos pagadores enviar os comprovantes pagos, reúna todos os PDFs ou capturas de tela em um só lugar. Nenhum pré-processamento é necessário — a ferramenta de extração lida com PDFs, imagens e suas diversas resoluções.
Especifique os dados que seu fluxo de contas a receber (AR) precisa — normalmente Código de Barras, Vencimento, Valor, Beneficiário, Pagador e Nosso Número. Eles se tornam os cabeçalhos da sua planilha. A IA lê cada Boleto do lote e preenche os valores.
A IA processa todos os arquivos simultaneamente. Cada Boleto vira uma linha na saída. Quando o lote terminar, exporte um único arquivo Excel (.xlsx) ou CSV com os dados de todos os Boletos. Para usuários do Google Sheets, o Google Sheets add-on grava os resultados diretamente na planilha ativa, pulando a etapa de exportação.
O tempo prático para um lote de 200 Boletos é de aproximadamente 5 minutos — upload, definir colunas, clicar em processar, baixar. O restante do trabalho é automatizado. Comparado a mais de 10 horas de digitação manual para o mesmo volume, a diferença de tempo não é incremental; é categórica.
Para um passo a passo detalhado do processo, veja como extrair dados de Boleto Bancário para Excel.
Perguntas Frequentes
A extração por IA consegue ler tanto o código de barras quanto os campos visuais de um Boleto?
Sim. Um modelo de IA visual lê o documento inteiro — os dígitos do código de barras são reconhecidos como texto, e os campos visuais (nome do beneficiário, pagador, etc.) são extraídos das áreas impressas. A ferramenta não depende apenas da leitura do código de barras; ela lê o que está na página, onde quer que apareça. Essa abordagem dupla significa que, mesmo que o código de barras esteja parcialmente obscurecido ou danificado, os campos visuais ainda podem ser extraídos.
A extração funciona para Boletos que já foram pagos e possuem carimbos ou anotações bancárias?
Sim. Boletos pagos geralmente trazem um carimbo "PAGO", uma data de pagamento carimbada pelo banco e, às vezes, anotações manuscritas. A IA lida com esses elementos como elementos visuais adicionais. O carimbo da data de pagamento pode ser extraído como um campo separado, se seu fluxo de trabalho rastrear quando o pagamento realmente ocorreu. Anotações manuscritas são reconhecidas se forem legíveis.
E quanto aos Boletos criptografados com senha bancária?
Alguns bancos enviam PDFs de Boleto com senha por segurança. A ferramenta de extração oferece suporte a PDFs protegidos por senha. Você pode pré-salvar senhas comumente usadas (como o CNPJ do beneficiário) nas configurações da sua conta, e a ferramenta as tentará automaticamente ao processar arquivos criptografados. Isso é coberto pelo recurso de Caixa de Entrada de E-mail — basta encaminhar o PDF criptografado e a senha é tentada automaticamente.
Como a extração de Boleto lida com valores no formato decimal brasileiro (R$ 1.234,56)?
A IA lê o valor conforme aparece no documento (R$ 1.234,56) e o normaliza para um formato decimal padrão na saída. Você pode escolher o formato de saída — manter a convenção brasileira (1.234,56) ou converter para a convenção internacional (1234.56) para importação no ERP. A mesma normalização se aplica a datas (DD/MM/AAAA).
Posso usar a extração tanto para a conciliação de pagamentos recebidos (contas a receber) quanto para o processamento de pagamentos a fornecedores (contas a pagar)?
Sim, o fluxo de trabalho de extração é o mesmo, independentemente da direção. Para contas a receber, você extrai dados de Boletos que sua empresa emitiu para rastrear pagamentos recebidos. Para contas a pagar, você extrai dados de Boletos recebidos de fornecedores para registrar os valores e datas de vencimento para agendamento de pagamento. As definições de colunas diferem — contas a receber precisam de informações do pagador, contas a pagar precisam de informações do beneficiário — mas a ferramenta lida com ambas. Se você é novo em documentos financeiros brasileiros em geral, nosso guia de NF-e aborda o documento complementar aos Boletos no contexto de contas a pagar.
O Padrão Já Existe. A Questão é Se Seu Fluxo de Trabalho o Utiliza.
O Boleto Bancário foi projetado para ser legível por máquina. Cada código de barras de 44 dígitos, cada linha digitável de 47 dígitos, cada campo estruturado no boleto visual segue um padrão nacional mantido e atualizado por mais de três décadas. Os dados estão lá, esperando para serem extraídos. A única peça que faltava era uma ferramenta que tratasse o Boleto como o que ele é — um portador de dados estruturados — em vez de um PDF que precisa ser aberto e digitado manualmente.
A extração baseada em IA preenche essa lacuna. Ela não altera o Boleto. Ela muda o que acontece entre o recebimento do PDF e a inserção dos dados em seu sistema de contas a receber — transformando uma tarefa de digitação de 3 minutos em uma operação de fração de segundo que escala com o mesmo esforço para 10 ou 10.000 Boletos.
Teste a extração com seus próprios arquivos de Boleto.
Envie qualquer PDF ou captura de tela de Boleto Bancário e receba dados estruturados em segundos — sem necessidade de cadastro.
Enviar um Boleto