クライアントは数字を書き出してくれた。
それでも原本のフォームが必要だった。
シーズン終盤のr/TaxProsのスレッドで、ある税理士が10月の期限の2日前の一日を振り返っていました。2件目の案件はこうです。「別のクライアントが税務書類を送ってきたが、書類をアップロードする代わりに、すべてをメールに書き出してきた。W2情報、スケジュールCとEの一括金額、健康保険はSALYと記載(マーケットプレイスを利用している)。」クライアントは協力的でした。問題は、その協力の形にありました。
このパターンはよくあることで、スレッド内の他の税理士には詳細な説明は不要でした。ある人はこう答えました。「政府のフォームから情報を抜き出してリスト化する必要性がどうしても理解できない。私はフォームだけを求めている。それはクライアントの時間の無駄だし、私も使うつもりはない。」その下の返信が結論を補足しました。「そしてその上、間違えたり情報を省略したりする。」
重要なポイント
- W-2の数字をタイプしたリストは、その数字の出所を証明するよう求められるまでは、協力的に見えます。
- 問題は手書きであることではなく、要約には裏付けとなる原本がないため、どの数字も検証できず、記録も残せず、申告書も守れないことです。
- 作業を2つに分けましょう。コレクションリンクで実際のW-2、1099、K-1を1つのキューに集め、抽出機能で届いた手書きリストを読み取ります。
クライアントがフォームを送らずに数字を手書きで書く理由
この行動はクライアントの立場から見れば理にかなっています。メールはすでに開いている連絡手段であり、W-2の各欄を入力すれば作業が完了したように感じられます。長年、それを認めていた事務所で同じやり方を続けてきた人も多く、その習慣は強化されてきました。その根底には「必要なのは数値だけであり、媒体が何であっても違いはない」という一見もっともらしい前提があります。
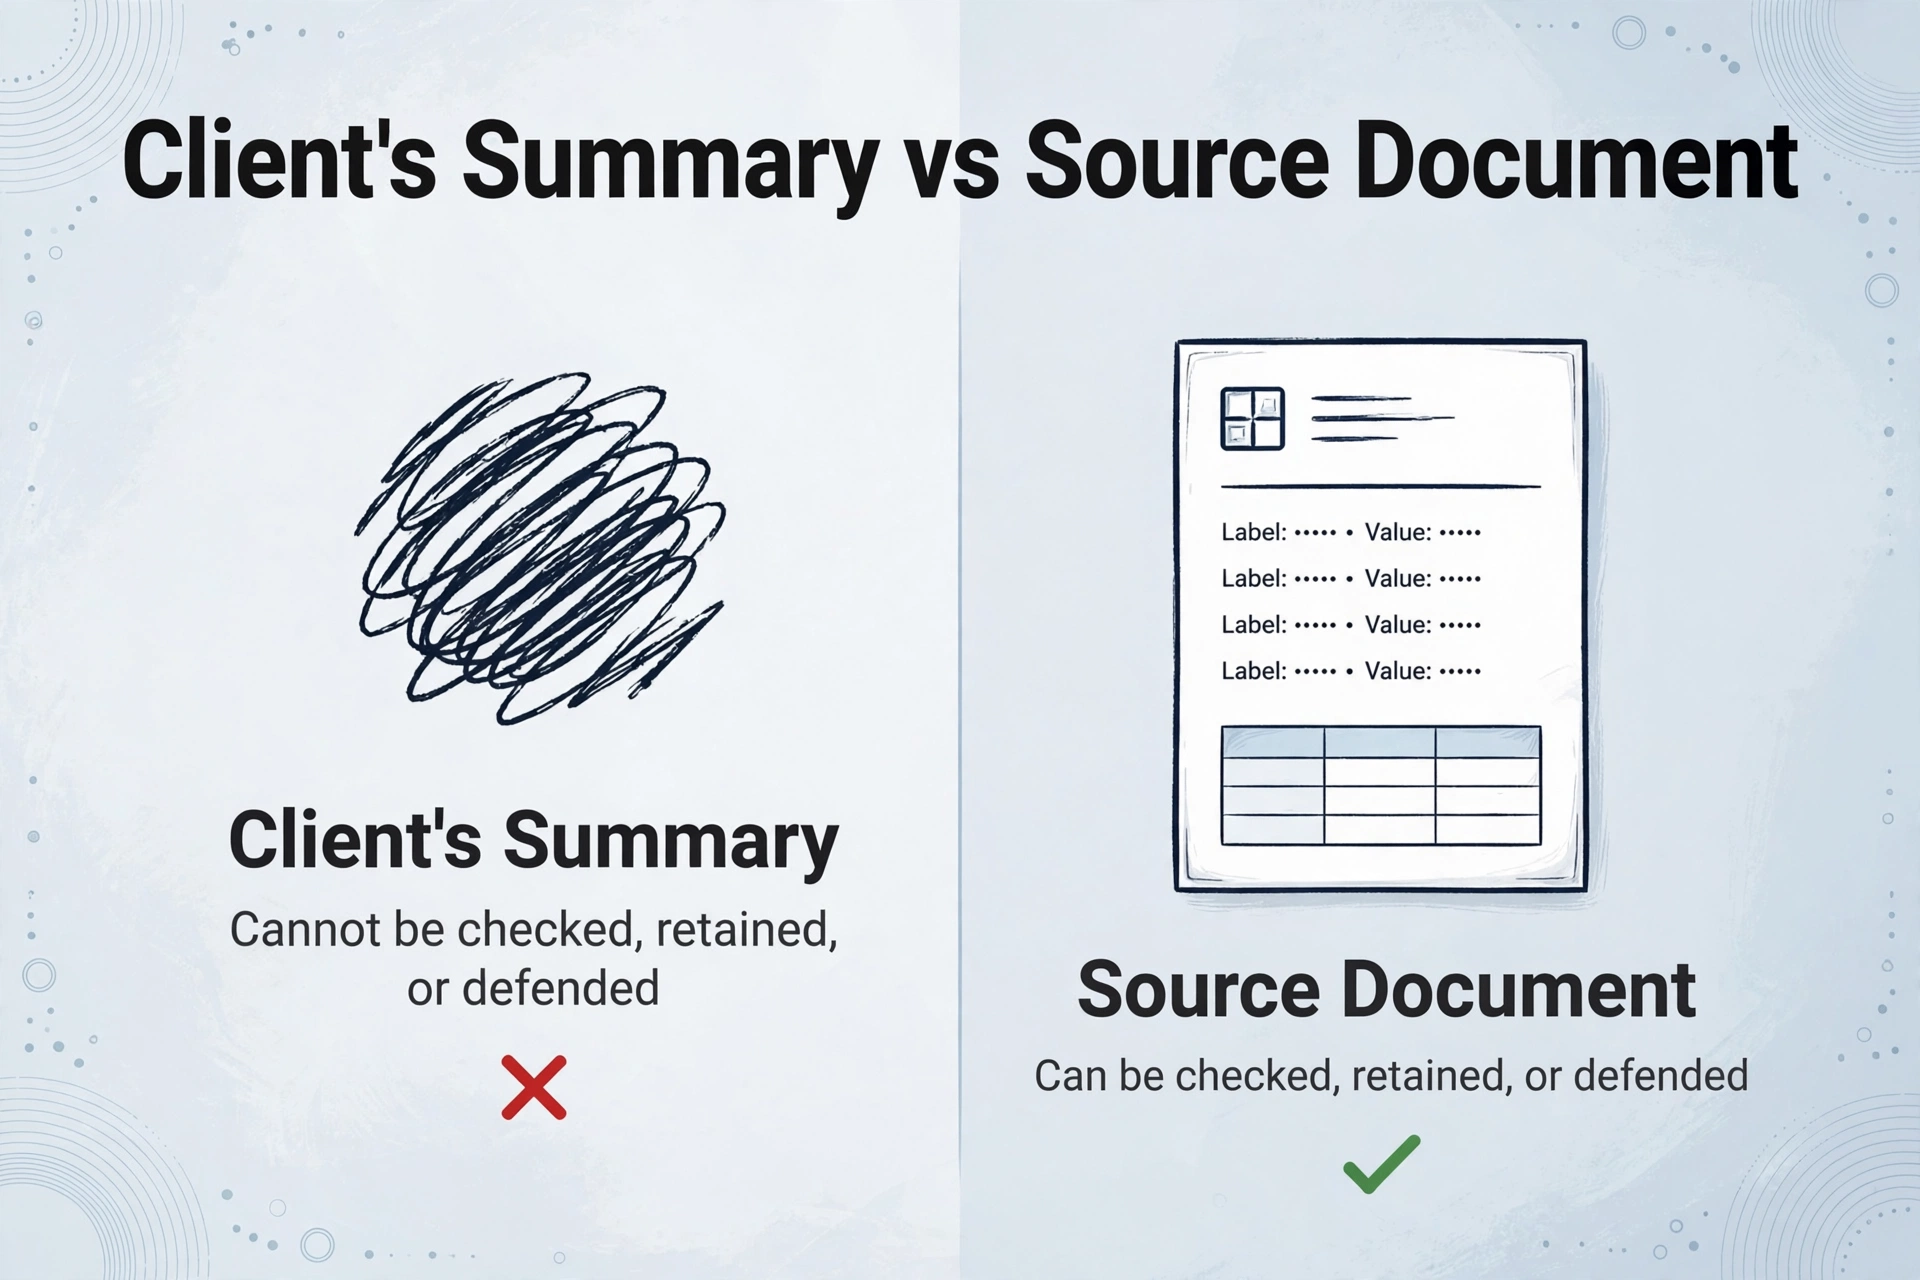
違いは記録にあります。W-2は第三者発行の文書であり、特定の雇用者識別番号のもとで支払われた賃金を報告するもので、Box 1の金額は給与計算代行会社の控えやIRSの記録と照合できます。メール内の一文にはそのような裏付けは一切ありません。クライアントのメッセージから「42,000」を入力する際、読み間違いなのか、数字の入れ替えなのか、単に誤った数字なのかを判別することはできません。なぜなら、照合できる控えが存在しないからです。
クライアントの要約とクライアントの原本は異なる成果物であり、検証・保持・防御が可能なのはそのうちの一方だけです。
リストはテキストとして届くとは限りません。リーガルパッドの写真、銀行アプリのスクリーンショット、あるいは別のクライアントについて同じスレッドで税理士が述べたように「2000年代初頭のコンパックのノートPC画面をiPhoneで撮った写真」として届くこともあります。媒体は異なっても、同じ代替が起きています。つまり、数字の出所である文書の代わりに、クライアントの記憶による数字が使われるのです。元の投稿者は、クライアントが所有しながら一度も言及していなかった事業体のK-1を送ってきたときに、高くつくケースを経験しました。丁寧に入力しても、送られてこなかった文書が明らかになることはありません。
税務申告の受領ループ、そして文書が本来あるべき場所
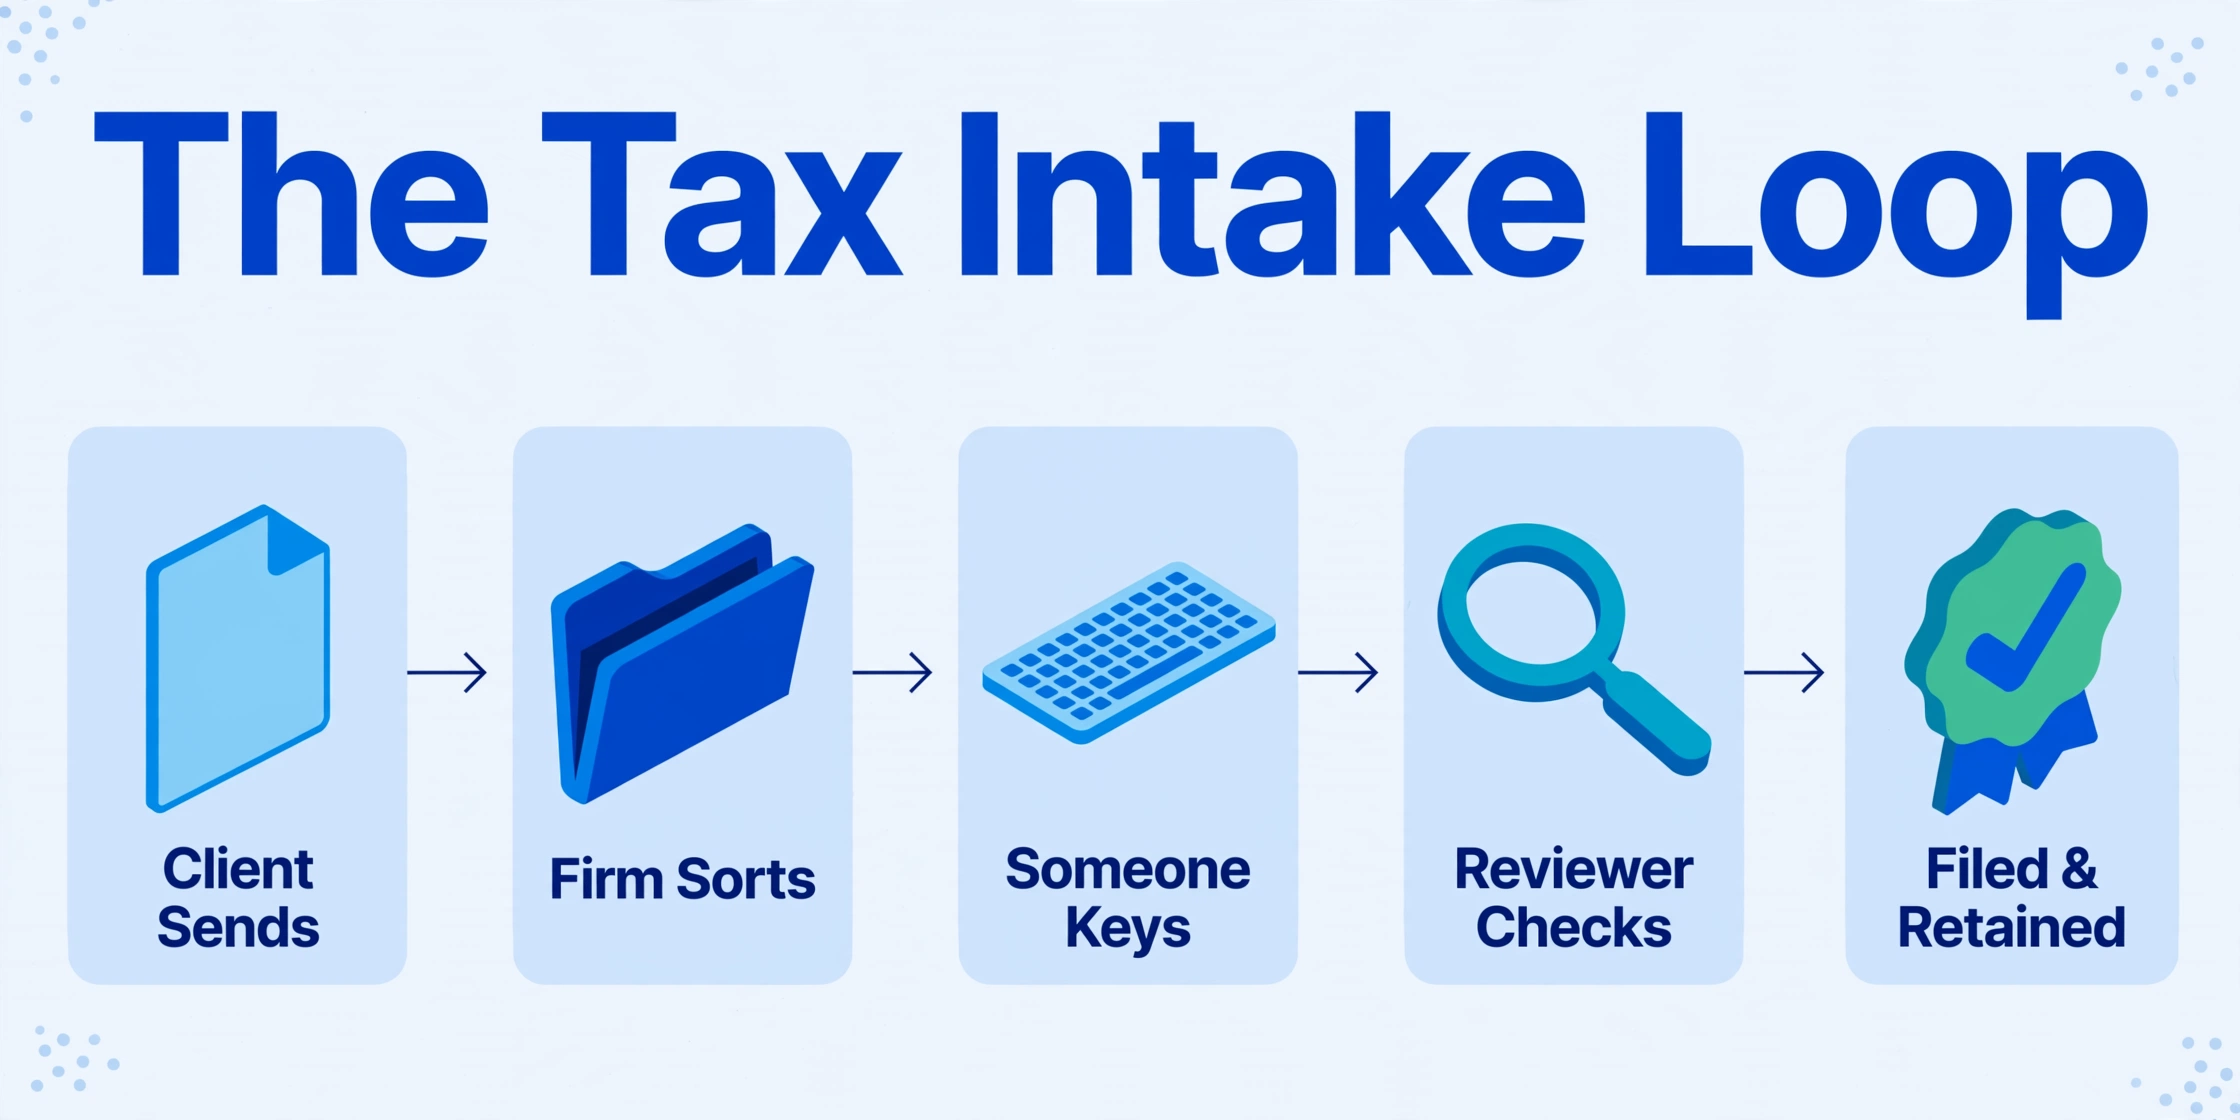
通常の業務では、原本の文書が記録となります。クライアントが書類を集めて送付し、事務所はそれをクライアントフォルダに整理します。誰かがその数値を申告ソフトウェアに入力します。多くの事務所では、Drake Tax、Lacerte、UltraTax CS、CCH Axcess Tax、またはProConnect Taxが使われています。レビュー担当者は下書きの申告書を原本と照合します。申告書が提出され、原本と作業書類は保管されます。
その一連の流れの中で、文書からキーボードへの移行という工程だけは、どうしても人手に頼らざるを得ません。クライアントが送ってきたものを、届いたままの状態で読み取る作業は、自動化が難しいステップです。文書が届かない場合、この工程には入力がありません。そのため、作成者はクライアントの要約から入力するか、午後いっぱいを使ってフォームを請求することになります。
この作業を行っている事務所のほとんどは小規模です。2026年のIRS電子申告データの分析(The CPA Journal)によると、単独の作成者による事務所の45%は年間100件以下の申告を処理しており、登録事務所の約89%が小規模事業者に該当します。その規模では、不備のある提出物を検出して差し戻す受付担当者はいません。手書きのリストは申告作成者の机に届き、作成者はそれを入力するか、不足しているW-2の回収係になるかのどちらかを選ぶことになります。だからこそ、税理士によるクライアント情報の受領は、申告書自体と同じだけの注意を払う価値があるのです。
規則は、文書にデータ入力以外の第二の役割を与えています。IRS Publication 583は、請求書、領収書、預金伝票、取消小切手などの添付書類を、帳簿や申告書の記載事項の裏付けとなる証拠として扱い、それらを保存すべき期間を定めています。一般的に申告書は3年間、所得が25%以上過少申告されている場合は6年間、雇用税の記録は少なくとも4年間です(IRS Publication 583, 2024)。クライアントのメールによる要約は添付書類にはなりません。それが唯一の情報源であるなら、あなたは根拠のない数字を抱えていることになります。
職業上の基準も同じ方向を示しています。Circular 230 §10.22は、申告書の作成、作成支援、承認、提出、および財務省とクライアントへの陳述の正確性に関して、実務者が相当の注意を払うことを求めています(Treasury Department Circular No. 230)。クライアントが数字を入力したからといって、その義務があなたの机から消えるわけではありません。
書き出したリストが生む2つの失敗
最初の失敗は、照合する原本がないままの転記です。Circular 230 §10.34(d)は、実務者が依頼者から提供された情報を、検証なしに誠実に依拠することを認めています。ただし、同じ段落がその安易な依拠を認めていません。情報の含意を無視してはならず、情報が誤っている、重要な事実と矛盾している、または不完全であると思われる場合には、合理的な調査を行わなければならないとされています(31 CFR §10.34)。依頼者が「スケジュールCの一括額」と書いてきた場合、それは見た目からして不完全な数字です。入力する内訳も、そこから入力する文書もありません。
「昨年と同じ」という記述も、同じ問題を縮小した形で含んでいます。依頼者は、マーケットプレイスでの保険適用に変更がないと主張しているのです。これをそのまま受け入れ、後日提出されたForm 1095-Aに異なる前払い保険料税額控除の金額が記載されていた場合、調整差額が申告書に表面化し、その申告書にはあなたの作成者税識別番号が記載されます。ここでの合理的な調査は業務の一部であり、任意の顧客サービスではありません。
2つ目の失敗は、記録保持の欠落です。依頼者がW-2を送ってこなければ、保持するものも、申告書が調査された場合に提示するものもありません。Circular 230 §10.21は、依頼者が誤りや脱漏を行ったことを認識した場合に、その旨を伝える義務を課しています。その会話は、原本が両者の目の前にあるうちに行う方が容易です。
誤りは、この形式が引き起こす箇所に集中します。判読不能な数字は推測で解決されます。手書きで転記された合計は、明細項目を失います。依頼者が言及し忘れた事業体は、決して登場しません。このスレッドでは、締め切り1時間前に1年分の銀行取引明細書を送ってきた依頼者に対する作成者の選択肢は、依頼者に数字を出させるか、徹夜を賄えるだけのリテーナーを請求するかのいずれかでした。どちらも、処理可能な形式で届くべきだった文書に対して支払う代償なのです。
受信トレイのジョブを2つに分ける
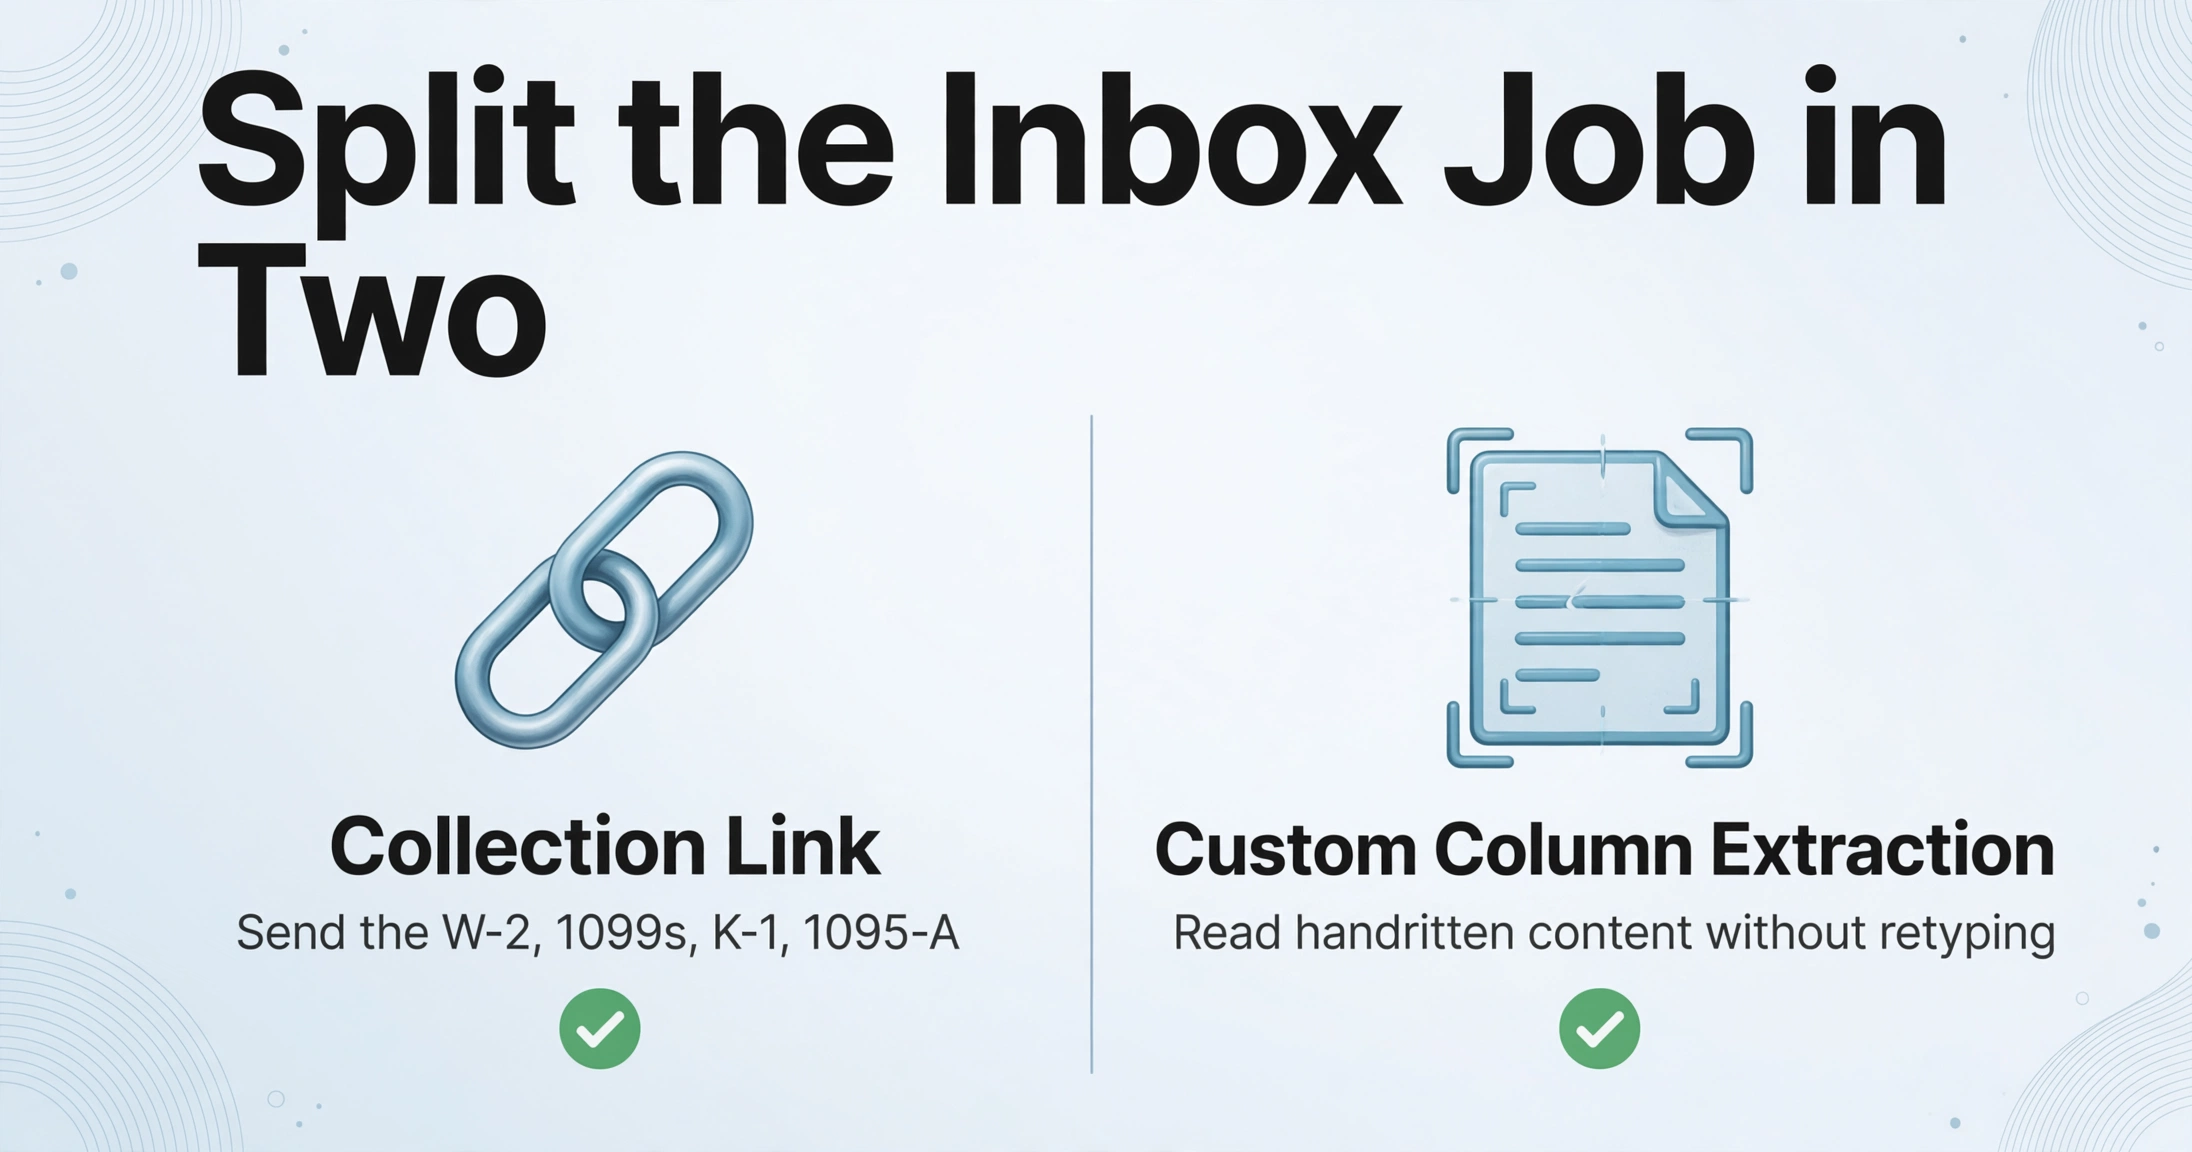
税理士の受信トレイは同時に2つの役割を担っています。クライアントのファイルを受け取ることと、税理士の読み取りに情報を供給することです。クライアントが要約に置き換えると、両方の役割が同時に低下します。これらを分離することで、修正は2つの具体的な対応になります。クライアントから税務書類を収集するために作られたチャネルを通じて原本を収集し、届いた手書きの内容を再入力せずに読み取ります。
コレクションリンクは、ImageToTable.aiアカウントから生成される共有可能なURLで、誰でも書類を直接処理キューにアップロードできます。短い確認コードとペアになっているため、リンクとコードの両方を渡された人だけが送信でき、送信者にアカウントやログインは不要です。エンゲージメントごとにリンクを1つ作成し、アップロードページに表示されるメモに短い指示を入れ、一度送信するだけです。指示が行動を変える部分です。W-2、1099、K-1、1095-A自体を写真またはPDFで送信し、数字を再入力しないでください。ファイルは返信チェーンを漂う代わりに1つのキューに集まり、送信はどのメッセージスレッドで届いたかではなくクライアントに紐付けられます。これが、収集と抽出を組み合わせたワークフローに関するガイドで説明した収集の部分です。
2つ目の部分は、手書きのリストだけが存在するケースをカバーします。正式な帳簿を持たない個人事業主、経費のメモ帳、クライアントが撮影したスケジュールなどです。カスタム列抽出は、クライアント名、書類種別、Box 1の賃金、Schedule Cの総収入、マーケットプレイス保険料など、指定した列から始まります。AIは各アップロード書類を読み取り、ページ上の固定位置を照合するのではなく値の意味を理解して各列に値を配置します。これにより、1つの列セットをレイアウトごとのテンプレートなしでW-2、K-1、手書きメモにわたって使用できます。密集した手書きや撮影されたページの場合、モデルティアはそのバッチをより強力なビジョンモデルで実行します。数字は手書きの誤りが集中する箇所であるため、bbox支援検証付きレビューモードでは、抽出されたセルにホバーするとその元となった手書きの正確な領域を確認でき、チェックはページ全体を読み直す代わりに2〜3の金額フィールドを一目見るだけで済みます。
ファイルは安全に処理され、保存されることはありません。
クライアントが手書きで記入してきた場合は、そのメッセージを文書として扱います。メモやページを撮影して画像を送ってもらうか、リンクからアップロードしてもらい、抽出機能で読み取らせます。文書自体が読み取れない場合の仕組みについては、手書きメモをテキストに変換するガイドで説明しています。また、それに伴う精度の問題については、手書き抽出精度の向上で取り上げています。手書きの税務データ入力は、タイピング作業ではなくレビュー作業になります。
これが修正しないもの
このワークフローは転記作業とドキュメント欠落のギャップを解消しますが、いくつかの点は従来のままです。
- 催促は行いません。 コレクションリンクには自動リマインダーや完了の追跡機能はありません。提出していないクライアントへのフォローアップがプロセス上必要な場合は、リンクを独自のフォローアップと組み合わせるか、リマインド機能のあるポータルを維持してください。
- クライアントポータルやエンゲージメントレターの代わりにはなりません。 クライアントごとのチェックリスト、承認ステップ、電子署名が必要な場合、このリンクはそのためのツールではありません。既存のツールで収集し、自社側で抽出するか、両方を並行して運用してください。トレードオフについては会計士から見たドキュメント収集で比較しています。
- クライアントの数値が正しいことを保証しません。 抽出は文書に記載されている内容を読み取るだけです。数値が正しいことを確認するものではありません。§10.34(d)の依拠ルールでは、何かが不完全に見える場合の問い合わせが依然として必要であり、整ったスプレッドシートがあってもこの点は変わりません。
- 手書きを完璧に読み取るわけではありません。 精度は書き手と画像によって変わります。手書き抽出精度のガイドで誤差率の実態を説明しています。数値に対する検証パスが現実的な対応です。
- アクセスは本人確認ではありません。 収集ページはコード付きのアップロードチャネルであり、アップロード者が納税者本人であることを確認するものではありません。コードは非公開で共有し、意図以上に広がった場合はローテーションしてください。
もう1つの制限はツールの外にあります。現金商売で帳簿が付けられていないなど、元となる記録が存在しない場合、抽出のステップでは記録を作成できません。得られるのは、クライアントが実際に持っているもののクリーンで検証可能なバージョンであり、タイプされた要約よりは優れていますが、完全な文書にはなりません。W-2および1099データの整理のガイドでは、同じ習慣の申告側について説明しています。
よくある質問
クライアントがW-2の代わりに手入力した要約を使用してもよいですか?
Circular 230 §10.34(d)に基づき、クライアント提供の情報を誠実に信頼することは可能ですが、その信頼には条件が伴います。情報が不完全であるか、既知の事実と矛盾しているように見える場合は、さらに調査することが求められます。原本のない手入力の要約は不完全なケースに該当します。フォームを依頼し、フォームを保管してください。
AIは手書きのリストやノートの写真を読み取れますか?
はい、一定の範囲内で可能です。AIビジョンモデルは印刷テキストと併せて手書きも読み取るため、手書きのリストも印刷されたフォームと同じ列構造で抽出されます。精度は読みやすさに依存します。筆記体よりもブロック体の方が優れており、数字が弱点です。必要な列を指定し、使用前にハイライトされた原本と数値を照合してください。
クライアントがリンクの使用を拒否した場合はどうすればよいですか?
そういう方もいます。メールで写真やPDFを受け取り、ご自身でアップロードすることも可能です。重要な違いは、原本が処理キューに届くかどうかです。クライアントが数字の入力を希望する場合、それはサポート内容についての確認の会話であり、黙って引き受けられるデータ入力作業ではありません。
コレクションリンクは税務クライアントポータルの代わりになりますか?
いいえ。収集ステップを処理し、抽出に直接つなげますが、リマインダー、依頼チェックリスト、クライアント別のステータス表示はありません。これらが必要な事務所はポータルを維持しつつリンクを使用するか、ポータルで収集して自社側で抽出します。抽出はどちらの方法でも同じように実行されます。
収集リンクを通じてクライアントの税務書類を送信しても安全ですか?
リンクは認証コードを必要とし、ファイルはHTTPSで送信され、処理後に恒久的にアーカイブされることはありません。第三者機関が処理する場合でも、IRC §7216に基づきクライアントの税務情報に対する責任はあなたにあります。クライアントを特定できる書類をアップロードする前に、ツールの保持・削除ポリシーを書面の情報セキュリティ計画と照合してください。
重要な数字に関する手書き抽出の精度はどの程度ですか?
筆跡と画像によって異なるため、数値には検証プロセスが設けられています。最新のビジョンモデルは、明確な印刷物と丁寧な手書きを正確に読み取りますが、筆記体やスキャン・撮影されたページでは精度が低下します。実用的な方法は、バッチ全体を抽出してから、すべてのフィールドではなく、金額、日付、識別子を確認することです。
これを解決すべき理由は、クライアントの意図と証拠として残せるものとのギャップにあり、税務シーズンにそのギャップが高くつきます。数字を書き出してくれるクライアントは、自分が助けていると思っています。リンクを渡して手書きを読み取るワークフローは、クライアントが使えて保管できる形式で協力できるようにします。リストを送ってくる次のクライアントで試してみてください。書類をアップロードし、列を指定し、再入力のステップが一日から消えるかどうかを確認してください。