Le client a noté les chiffres.
Vous aviez quand même besoin des formulaires.
Dans un fil de discussion de fin de saison sur r/TaxPros, un préparateur a raconté sa journée deux jours avant la date limite d'octobre. Le deuxième élément : « Une cliente m'envoie ses documents fiscaux mais au lieu de les télécharger, elle écrit tout dans l'e-mail. Infos W-2, montant forfaitaire pour sch c et sch e. Dit SALY pour l'assurance maladie (elle utilise la plateforme). » La cliente coopérait. Le problème résidait dans la forme que prenait cette coopération.
Le schéma était assez familier pour que les autres préparateurs du fil n'aient pas besoin de détails. L'un a répondu : « Je ne comprendrai jamais pourquoi les gens ressentent le besoin d'extraire les informations des formulaires gouvernementaux et de me les lister. Je ne demande que des formulaires. Ça leur fait perdre du temps, et je ne vais pas m'en servir. » La réponse en dessous complétait la réflexion : « Et en plus, ils se trompent/omettent des infos. »
Points clés
- Une liste tapée de numéros W-2 ressemble à une coopération, jusqu'au moment où l'on vous demande de prouver d'où viennent ces numéros.
- Le problème n'est pas l'écriture manuscrite, c'est qu'un résumé n'a aucune source derrière lui : aucun chiffre ne peut être vérifié, aucun enregistrement conservé, aucune déclaration défendue.
- Divisez le travail en deux : un Lien de collecte rassemble les vrais W-2, 1099 et K-1 dans une file d'attente, et l'extraction lit toute liste manuscrite qui apparaît encore.
Pourquoi un client écrit les chiffres à la main au lieu d'envoyer le formulaire
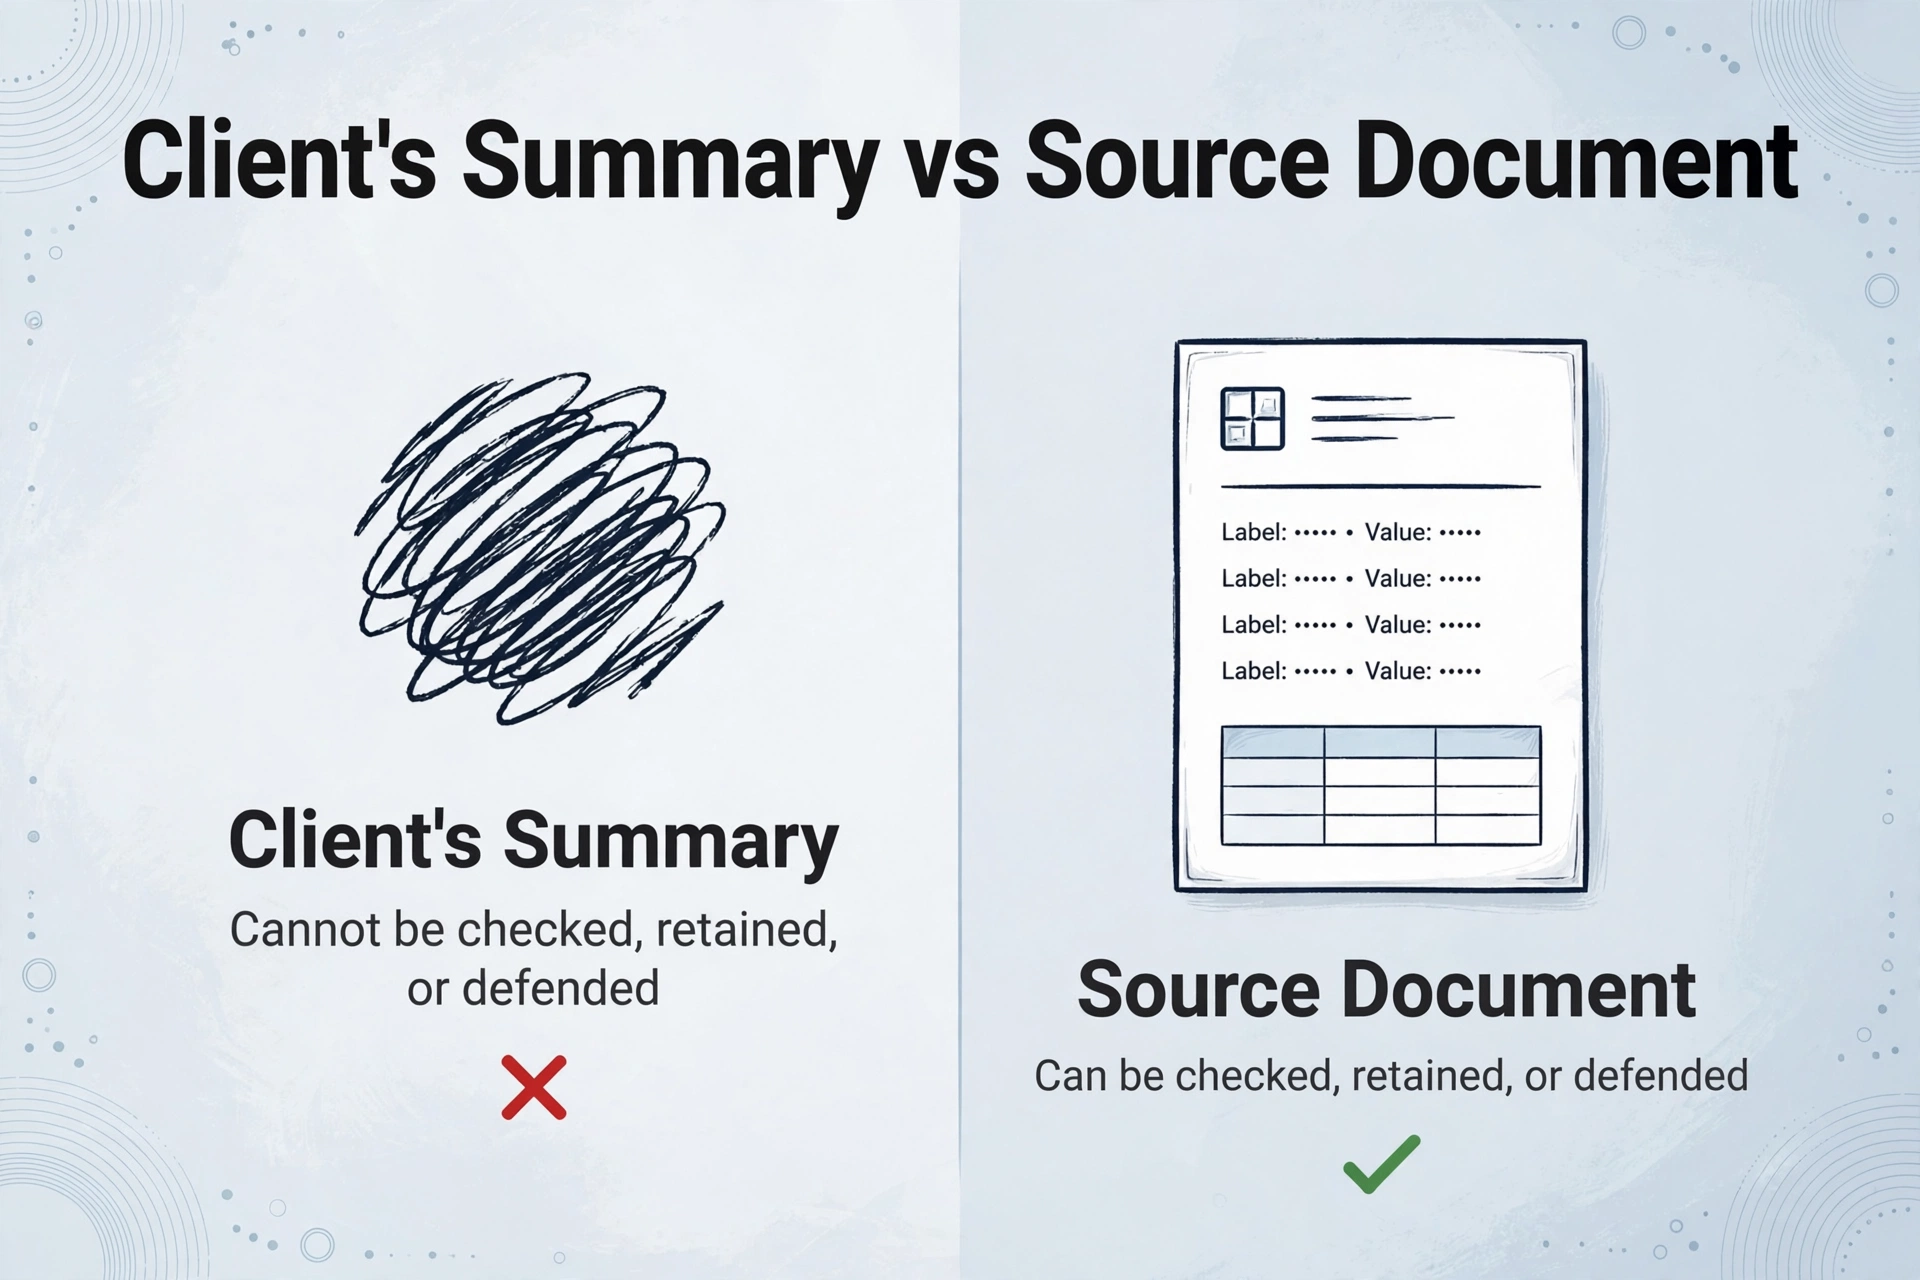
Ce comportement est logique du point de vue du client. Le courriel est le canal déjà ouvert, et saisir les cases du W-2 donne l'impression d'accomplir la tâche. Beaucoup le font depuis des années, dans un cabinet qui l'acceptait, ce qui a renforcé l'habitude. Derrière cela se cache une hypothèse qui semble raisonnable : vous n'avez besoin que des valeurs, alors quelle importance le contenant a-t-il ?
La différence, c'est le document. Un W-2 est un document tiers qui déclare les salaires sous un numéro d'identification d'employeur spécifique, et le montant de la case 1 peut être vérifié auprès de la copie du fournisseur de paie et de celle de l'IRS. Une phrase dans un courriel n'a rien de tout cela derrière elle. Lorsque vous saisissez « 42 000 » à partir du message d'un client, vous ne pouvez pas distinguer un chiffre mal lu d'un chiffre inversé ou d'un montant simplement erroné, car aucune seconde copie n'existe.
Le résumé d'un client et le document source d'un client sont des éléments différents, et un seul d'entre eux peut être vérifié, conservé ou défendu.
La liste n'arrive pas forcément sous forme de texte. Elle arrive sous forme de photo d'un bloc-notes, de capture d'écran d'une application bancaire ou, comme l'a dit un préparateur dans le même fil à propos d'un autre client, « photos prises avec un iPhone de l'écran d'un ordinateur portable Compaq du début des années 2000 ». Même support, même substitution : le souvenir qu'a le client d'un chiffre à la place du document d'où provient ce chiffre. L'auteur du message original a rencontré la version coûteuse lorsqu'un client a envoyé un K-1 pour une entité qu'elle possédait et dont elle n'avait jamais parlé. Une saisie soignée ne fait pas apparaître un document qui n'a jamais été envoyé.
La boucle de collecte fiscale, et où le document est censé atterrir
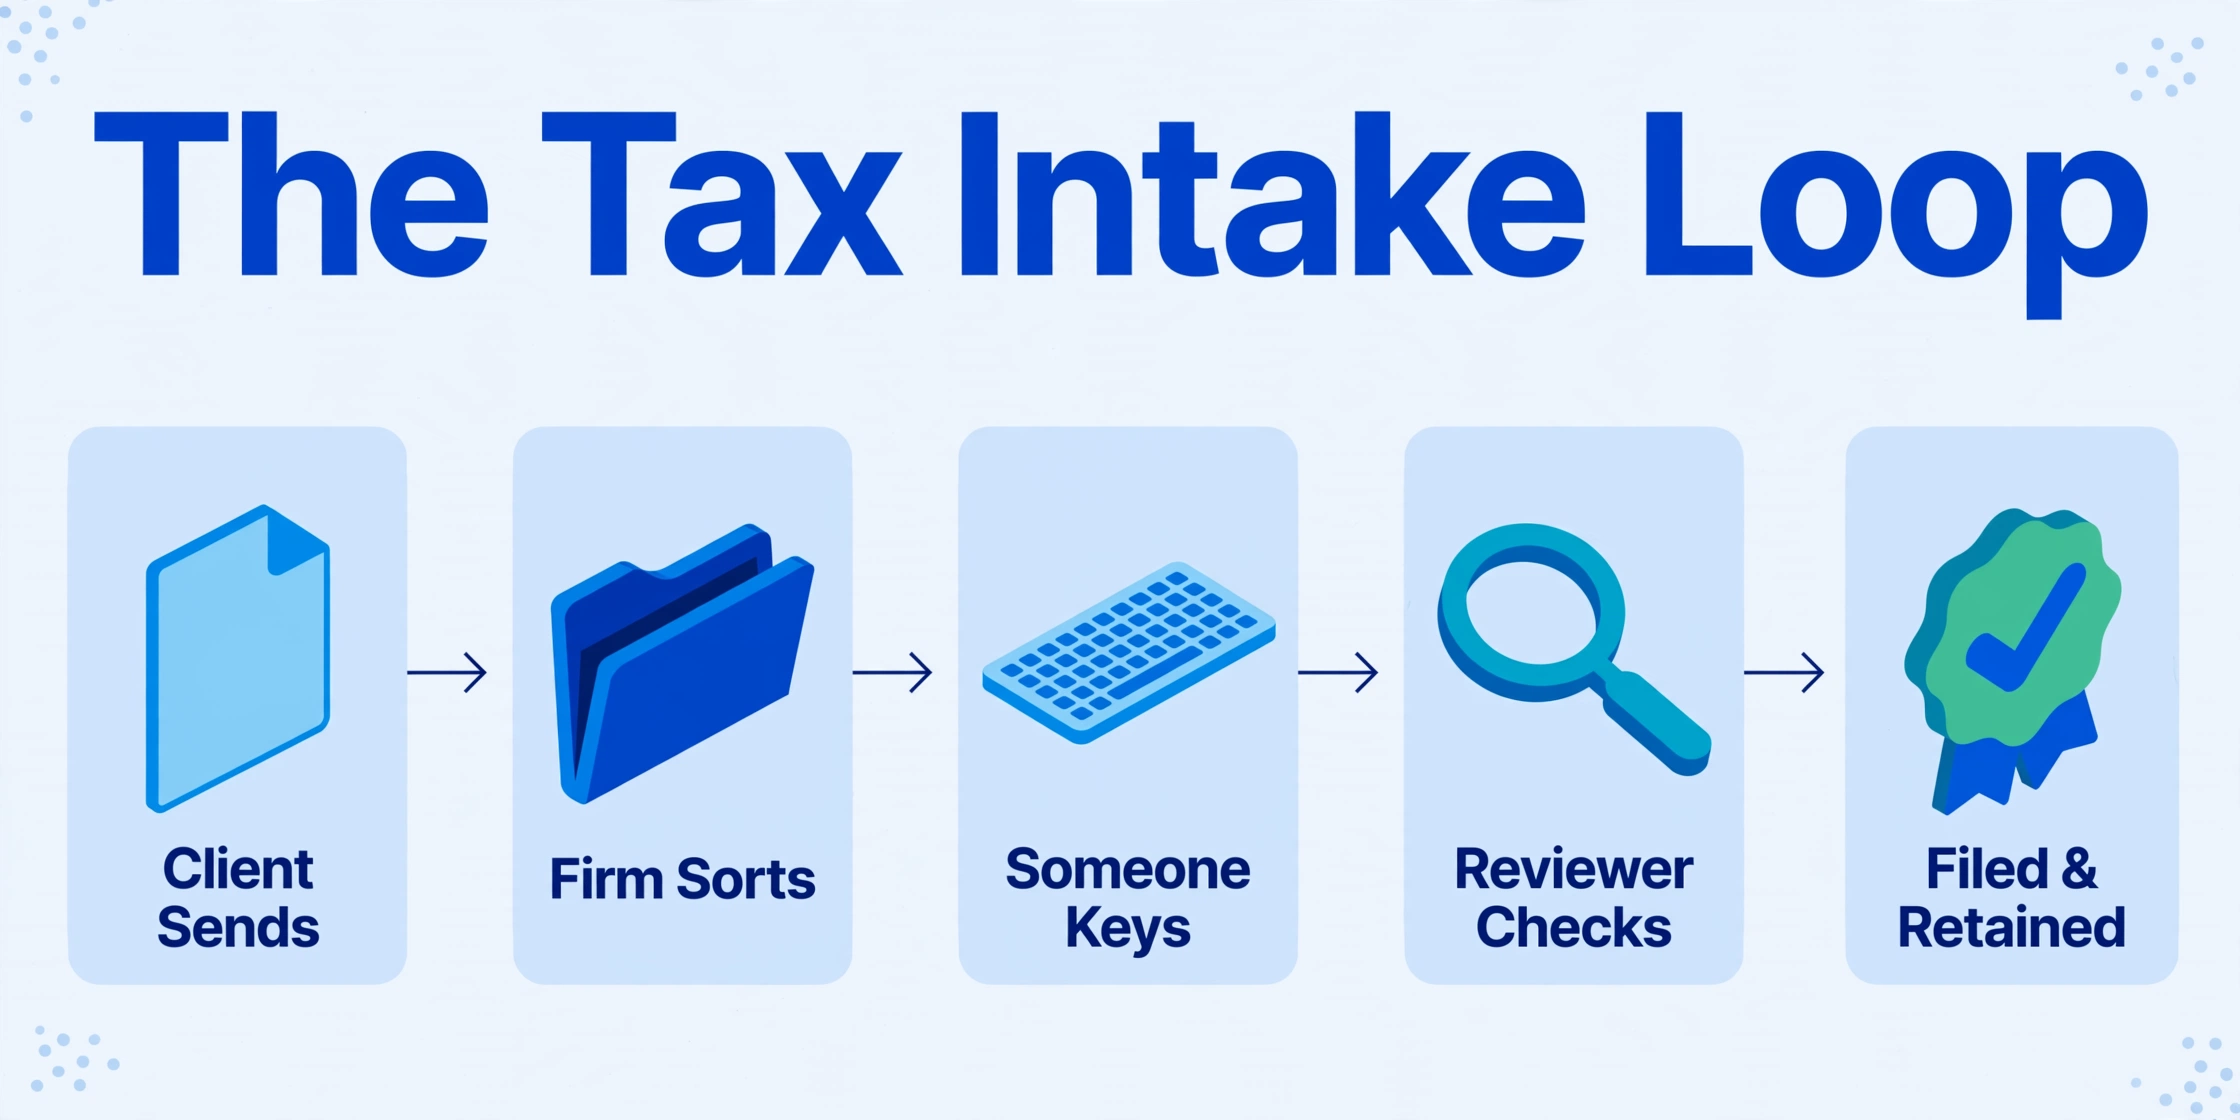
Dans un engagement normal, le document source est la référence. Le client rassemble les papiers et les envoie. Le cabinet les classe dans un dossier client. Quelqu'un saisit les valeurs dans le logiciel de préparation, qui sur la plupart des bureaux est Drake Tax, Lacerte, UltraTax CS, CCH Axcess Tax ou ProConnect Tax. Un réviseur compare le projet de déclaration au document source. La déclaration est déposée, puis le document source et les pièces de travail sont conservés.
Une étape de cette chaîne reste obstinément humaine : le passage du document au clavier. Lire ce que le client a envoyé, dans l'état où il est arrivé, est l'étape qui résiste à l'automatisation. Lorsque le document n'arrive jamais, cette étape n'a aucune entrée ; le préparateur saisit donc soit à partir du résumé du client, soit passe l'après-midi à demander le formulaire.
La plupart des cabinets qui font ce travail sont de petite taille. Une analyse 2026 des données de dépôt électronique de l'IRS dans The CPA Journal a révélé que 45 % des cabinets à préparateur unique déposent 100 déclarations ou moins par an, et qu'environ 89 % des cabinets enregistrés sont considérés comme des petites entreprises. À cette échelle, il n'y a pas d'employé de collecte pour attraper une soumission défectueuse et la renvoyer. La liste manuscrite atterrit chez le préparateur de déclarations, qui soit la saisit, soit devient agent de recouvrement pour le W-2 manquant. C'est pourquoi la collecte des documents clients des préparateurs fiscaux mérite la même attention que la déclaration elle-même.
Les règles donnent au document un second rôle au-delà de la saisie de données. L'IRS Publication 583 considère les pièces justificatives, y compris les factures, reçus, bordereaux de dépôt et chèques annulés, comme la preuve derrière les écritures de vos livres et de votre déclaration, et elle fixe leur durée de conservation : généralement trois ans pour une déclaration, six ans lorsque le revenu est sous-évalué de plus de 25 %, et au moins quatre ans pour les registres de taxes sur l'emploi (IRS Publication 583, 2024). Le résumé par courriel d'un client n'est pas une pièce justificative. Si c'est tout ce que vous avez, vous tenez un chiffre sans rien en dessous.
La norme professionnelle va dans le même sens. La Circular 230 §10.22 exige qu'un praticien fasse preuve de diligence raisonnable dans la préparation, l'aide à la préparation, l'approbation et le dépôt des déclarations, ainsi que dans l'exactitude des déclarations faites au Trésor et aux clients (Treasury Department Circular No. 230). Le fait que le client ait saisi les chiffres ne transfère pas cette obligation hors de votre bureau.
Deux échecs créés par une liste rédigée à la main
Le premier échec est la transcription sans source à vérifier. La section 10.34(d) du Circular 230 permet au praticien de se fier de bonne foi, sans vérification, aux informations fournies par le client. Le même paragraphe supprime la version facile de cette confiance : vous ne pouvez pas ignorer les implications des informations, et vous devez faire des demandes raisonnables si elles semblent incorrectes, incompatibles avec un fait important ou incomplètes (31 CFR §10.34). Un client qui écrit « montant forfaitaire pour l'annexe C » vous a remis un chiffre incomplet de toute évidence. Il n'y a pas de ventilation à saisir ni de document à partir duquel la saisir.
La ligne « identique à l'année dernière » est le même problème en miniature. Le client affirme que rien n'a changé concernant sa couverture sur le marché de l'assurance. Si vous l'acceptez et que le formulaire 1095-A ultérieur indique un montant différent de crédit d'impôt sur prime anticipé, l'écart de rapprochement apparaît sur la déclaration, et la déclaration porte votre numéro d'identification de préparateur. La demande raisonnable fait partie du travail ici, et non un geste facultatif de service à la clientèle.
Le deuxième échec est la lacune de conservation. Si le client n'envoie jamais le W-2, il n'y a rien à conserver ni à produire si la déclaration est examinée. La section 10.21 du Circular 230 ajoute l'obligation d'informer un client lorsque vous savez qu'il a commis une erreur ou une omission. Cette conversation est plus facile lorsque le document source est devant vous deux.
Les erreurs se concentrent aux endroits que ce format affecte. Les chiffres illisibles sont résolus par des suppositions. Un total recopié à la main perd une ligne. Une entité que le client a oublié de mentionner n'apparaît jamais. Dans le fil de discussion, les options du préparateur pour le client qui avait envoyé une année de relevés bancaires une heure avant une échéance étaient de faire extraire les chiffres par le client ou de facturer un acompte suffisamment important pour couvrir une nuit blanche. Ce sont deux façons de payer pour un document qui aurait dû arriver sous une forme que vous pouviez traiter.
Divisez la tâche de la boîte de réception en deux
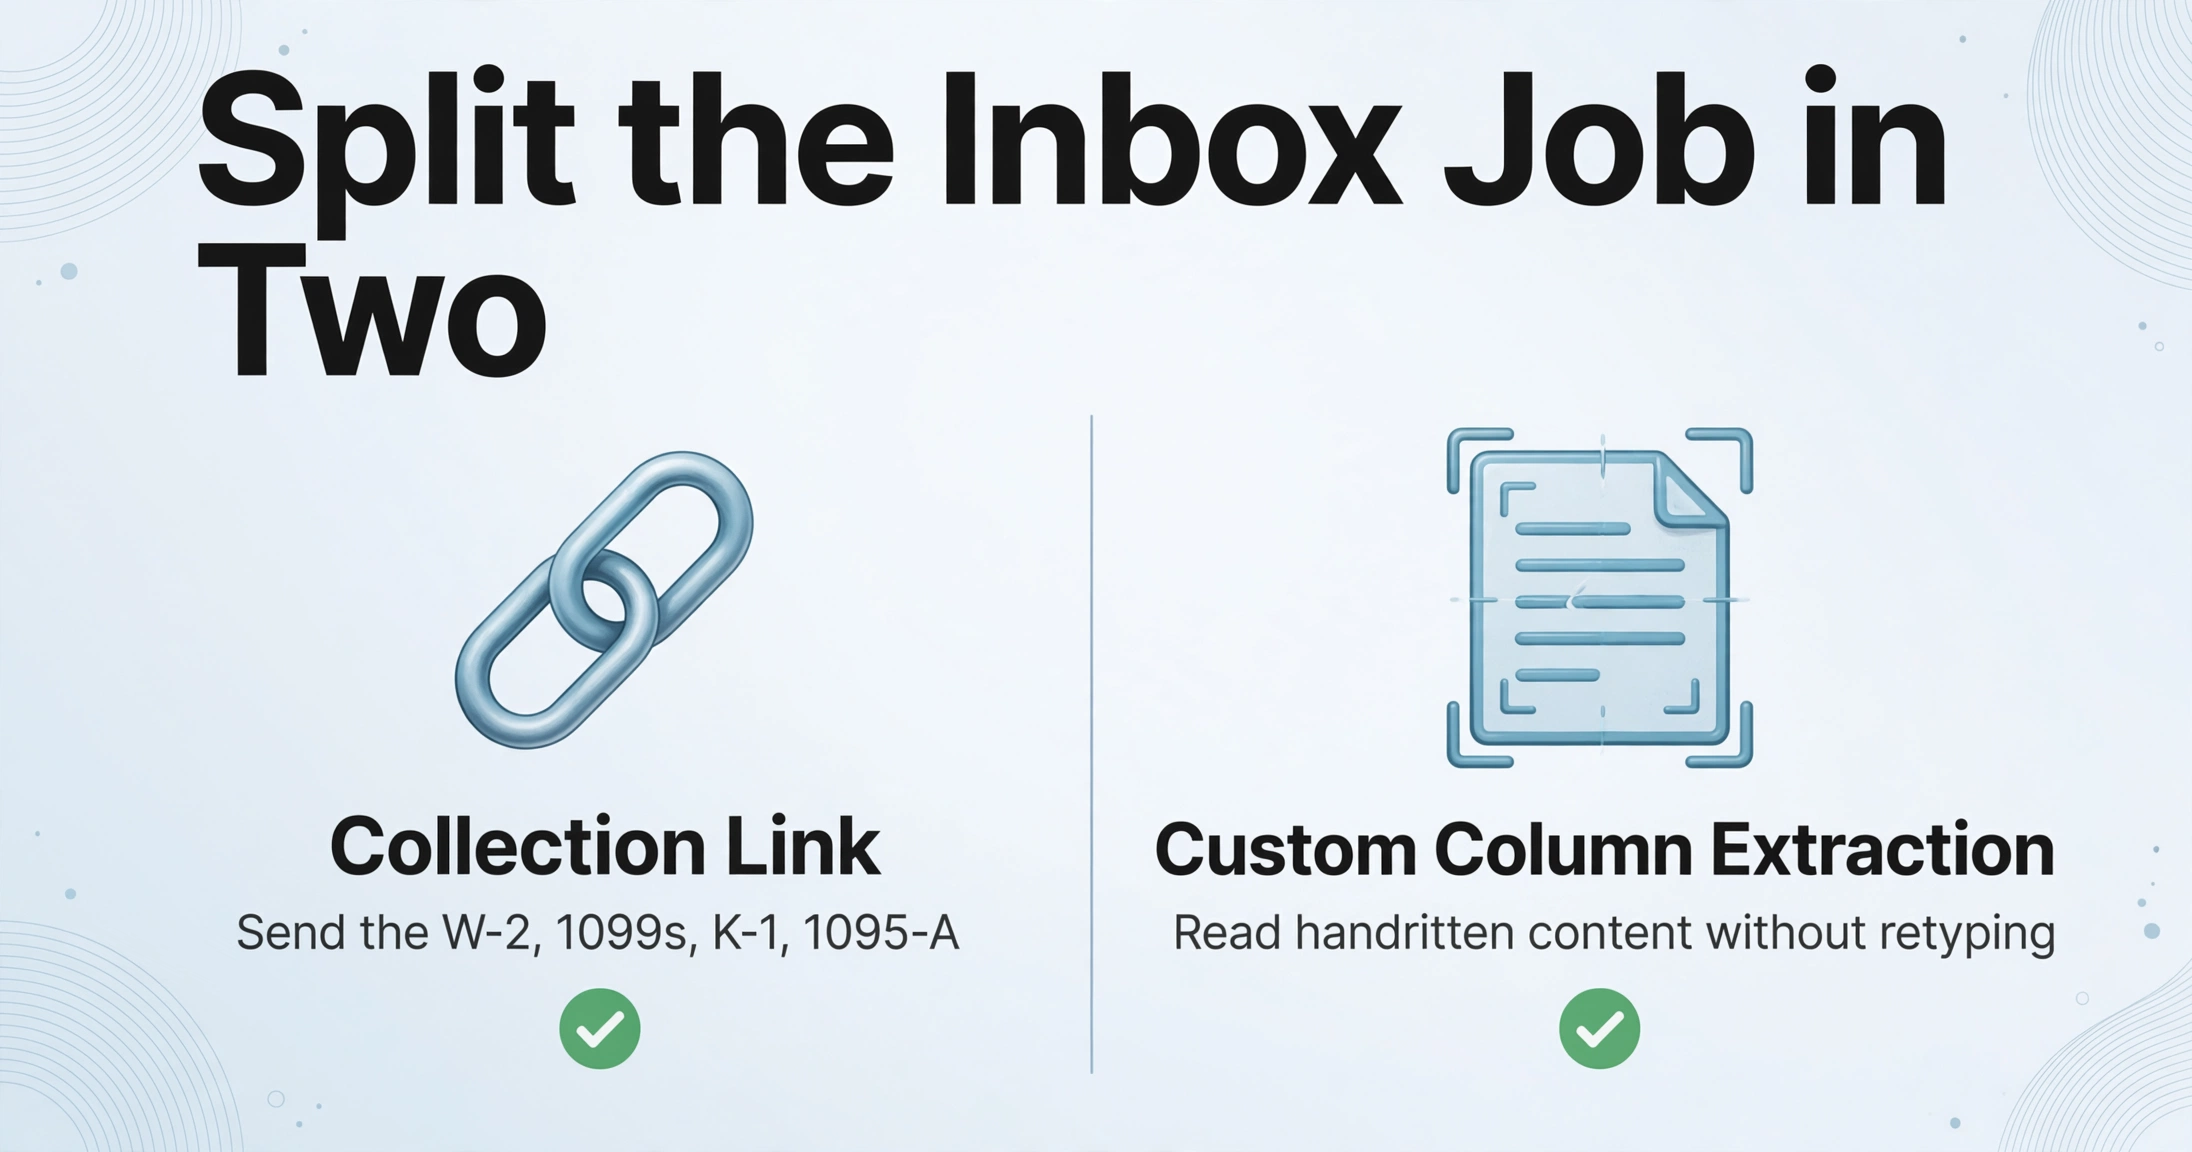
La boîte de réception d'un préparateur fait deux choses à la fois : elle reçoit les fichiers du client et elle alimente la lecture du préparateur. Lorsqu'un client envoie un résumé à la place, les deux tâches se dégradent ensemble. Les séparer transforme la correction en deux actions concrètes. Collectez les documents sources via un canal conçu pour recueillir des documents fiscaux auprès des clients, et lisez le contenu manuscrit qui arrive sans le ressaisir.
Un Lien de collecte est une URL partageable générée depuis un compte ImageToTable.ai qui permet à quelqu'un de téléverser des documents directement dans votre file de traitement. Il est associé à un code de vérification court, de sorte que seules les personnes disposant à la fois du lien et du code peuvent soumettre, et le soumissionnaire n'a besoin ni de compte ni de connexion. Pour une mission, vous créez un lien, placez une brève instruction dans la note qui s'affiche sur la page de téléversement, et vous l'envoyez une seule fois. L'instruction est l'élément qui change le comportement : envoyez le W-2, les 1099, le K-1 et le 1095-A eux-mêmes, photographiés ou en PDF, et ne ressaisissez pas les chiffres. Les fichiers arrivent dans une seule file au lieu de circuler dans un fil de réponse, et la soumission est rattachée au client plutôt qu'au fil de message dans lequel elle est arrivée. C'est la moitié « collecte » décrite dans notre guide pour un flux de travail combiné de collecte et d'extraction.
La seconde moitié couvre les cas où une liste manuscrite est la seule chose qui existe : un entrepreneur individuel sans comptabilité formelle, un carnet de dépenses, un calendrier photographié par le client. Extraction de colonnes personnalisées part des colonnes que vous nommez, comme Client Name, Document Type, Box 1 Wages, Schedule C Gross Receipts et Marketplace Premium. L'IA lit chaque document téléversé et place une valeur sous chaque colonne en comprenant ce qu'est la valeur, et non en cherchant un emplacement fixe sur la page, ce qui permet à un même ensemble de colonnes de fonctionner sur un W-2, un K-1 et une note manuscrite sans modèle pour chaque mise en page. En cas d'écriture dense ou de page photographiée, Model Tier exécute ce lot sur un modèle de vision plus puissant. Comme les chiffres sont le point où se concentrent les erreurs d'écriture manuscrite, Review Mode with bbox-assisted verification vous permet de survoler une cellule extraite et de voir la région exacte d'écriture dont elle provient, de sorte que la vérification devient un coup d'œil sur les deux ou trois champs monétaires au lieu d'une relecture de la page.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Si un client l'écrit quand même à la main, traitez le message comme un document. Demandez-lui de photographier la note ou la page et d'envoyer l'image, ou de la téléverser via le lien, et laissez l'extraction la lire. Lorsque le document lui-même est illisible, les mécanismes sont ceux décrits dans notre guide sur la conversion de notes manuscrites en texte, et les questions de précision qui en découlent sont traitées dans l'amélioration de la précision de l'extraction manuscrite. La saisie manuelle de données fiscales cesse d'être une tâche de frappe pour devenir une tâche de vérification.
Ce que cela ne corrige pas
Le processus élimine l'étape de transcription et le problème des documents manquants, mais laisse plusieurs choses exactement là où elles étaient.
- Cela ne relance personne. Un Lien de collecte n'a ni rappels automatisés ni suivi d'achèvement. Si votre processus dépend du suivi auprès des clients qui n'ont pas soumis leurs documents, associez le lien à votre propre suivi ou conservez un portail qui s'occupe des rappels.
- Cela ne remplace pas un portail client ni une lettre de mission. Si vous avez besoin de listes de contrôle par client, d'étapes d'approbation ou de signature électronique, le lien n'est pas cet outil. Collectez via ce que vous utilisez déjà et extrayez de votre côté, ou exécutez les deux en parallèle. Les compromis sont comparés dans le point de vue de l'expert-comptable sur la collecte de documents.
- Cela ne rend pas les chiffres du client exacts. L'extraction lit ce que dit un document. Elle ne confirme pas qu'un montant est correct. La règle de fiabilité du §10.34(d) exige toujours une vérification lorsque quelque chose semble incomplet, et un tableur bien organisé n'y change rien.
- Cela ne lit pas parfaitement l'écriture manuscrite. La précision varie selon le scripteur et l'image. Notre guide sur la précision de l'extraction de l'écriture manuscrite détaille les taux d'erreur. Une passe de vérification sur les montants est la réponse pratique.
- L'accès n'est pas l'identité. La page de collecte est un canal de téléversement avec un code, pas une vérification que le téléverseur est bien le contribuable. Partagez le code en privé et changez-le s'il se diffuse plus largement que prévu.
Une autre limite se situe en dehors de l'outil. Si les documents sous-jacents n'existent pas, parce qu'une entreprise au comptant n'a tenu aucun livre, aucune étape d'extraction ne les crée. Ce que vous obtenez est une version propre et vérifiable de ce que le client possède réellement, ce qui vaut mieux qu'un résumé tapé sans constituer une documentation complète. Notre guide sur l'organisation des données W-2 et 1099 couvre le volet déclarations de la même habitude.
FAQ
Puis-je utiliser le résumé saisi par un client de son W-2 au lieu du W-2 lui-même ?
Vous pouvez vous fier de bonne foi aux informations fournies par le client en vertu de la Circular 230 §10.34(d), mais cette confiance comporte des conditions. Si les informations semblent incomplètes ou incohérentes avec ce que vous savez, vous êtes tenu de vous renseigner davantage. Un résumé saisi sans document source est un cas incomplet. Demandez le formulaire et conservez-le.
L'IA peut-elle lire une liste manuscrite ou une photo d'un bloc-notes ?
Oui, dans certaines limites. Les modèles de vision IA lisent l'écriture manuscrite en même temps que le texte imprimé, de sorte qu'une liste tenue à la main s'extrait dans la même structure de colonnes qu'un formulaire imprimé. La précision dépend de la lisibilité. L'écriture en script tend à surpasser l'écriture cursive, et les chiffres sont le point faible. Nommez les colonnes dont vous avez besoin et vérifiez les montants par rapport à la source surlignée avant de les utiliser.
Et si le client refuse d'utiliser le lien ?
Certains le feront. Vous pouvez toujours accepter une photo ou un PDF par e-mail et le téléverser vous-même. La différence qui compte est de savoir si le document source atteint la file d'attente. Si le client insiste pour saisir les chiffres lui-même, c'est une conversation de vérification sur ce que vous pouvez prendre en charge, et non une tâche de saisie que vous pouvez absorber en silence.
Est-ce que le Lien de collecte remplace mon portail client fiscal ?
Non. Il gère l'étape de collecte et alimente directement l'extraction, mais il n'a ni rappels, ni listes de contrôle de demandes, ni vue de statut par client. Les cabinets qui ont besoin de ces fonctions conservent un portail et utilisent le lien, ou collectent via le portail et extraient de leur côté. L'extraction fonctionne de la même manière dans les deux cas.
Est-il sûr d'envoyer des documents fiscaux clients via un lien de collecte ?
Le lien exige un code de vérification, et les fichiers sont transmis via HTTPS et traités plutôt qu'archivés en permanence. Vous restez responsable des informations fiscales des clients en vertu de l'IRC §7216 même lorsqu'un tiers les traite. Vérifiez donc la conservation et la suppression des données de l'outil par rapport à votre plan écrit de sécurité des informations avant de téléverser des documents identifiables de clients.
Quelle est la précision de l'extraction manuscrite sur les chiffres importants ?
Elle varie selon l'écriture et l'image, c'est pourquoi les montants font l'objet d'une passe de vérification. Les modèles de vision modernes lisent bien l'impression claire et l'écriture soignée, et ils ont plus de difficultés avec la cursive et les pages numérisées ou photographiées. La méthode pratique consiste à extraire tout le lot, puis à vérifier les montants, les dates et les identifiants plutôt que chaque champ.
La raison de corriger cela est l'écart entre ce qu'un client a l'intention de faire et ce que vous pouvez prouver, et la saison fiscale est le moment où cet écart devient coûteux. Un client qui écrit les chiffres pense aider. Un flux de travail qui lui fournit un lien et lit l'écriture manuscrite lui permet d'aider sous une forme que vous pouvez utiliser et conserver. Essayez avec le prochain client qui envoie une liste : téléversez le document, nommez les colonnes et voyez si l'étape de ressaisie disparaît de votre journée.