Der Kunde hat die Zahlen aufgeschrieben.
Sie brauchten trotzdem die Formulare.
In einem Thread auf r/TaxPros gegen Ende der Saison schilderte ein Steuerberater seinen Tag, zwei Tage vor der Oktoberfrist. Der zweite Punkt: „Eine andere Kundin schickt mir ihre Steuerunterlagen, aber statt sie hochzuladen, schreibt sie alles in die E-Mail. W-2-Infos, Pauschalbetrag für Anlage C und E, sagt SALY für die Krankenversicherung (sie nutzt den Marketplace)." Die Kundin kooperierte. Das Problem war die Form, die die Kooperation annahm.
Das Muster war so bekannt, dass andere Steuerberater im Thread keine Details brauchten. Einer antwortete: „Ich werde nie verstehen, warum Leute es für nötig halten, die Infos aus den Behördenformularen zu extrahieren und für mich aufzulisten. Ich bitte nur um Formulare. Es verschwendet ihre Zeit, und ich werde es nicht verwenden." Die Antwort darunter schloss den Gedanken ab: „Und dann vermasseln sie es/lassen Infos weg, obendrein."
Wichtigste Erkenntnisse
- Eine abgetippte Liste mit W-2-Nummern wirkt wie Kooperation – bis jemand Sie bittet, nachzuweisen, woher die Zahlen stammen.
- Das Problem ist nicht die Handschrift, sondern dass eine Zusammenfassung keine Quelle dahinter hat: Keine Ziffer kann geprüft, kein Datensatz aufbewahrt und keine Steuererklärung verteidigt werden.
- Teilen Sie die Aufgabe in zwei Schritte: Ein Sammellink zieht die tatsächlichen W-2-, 1099- und K-1-Formulare in eine Warteschlange, und die Extraktion liest jede handschriftliche Liste, die trotzdem auftaucht.
Warum ein Mandant die Zahlen handschriftlich aufschreibt, statt das Formular zu senden
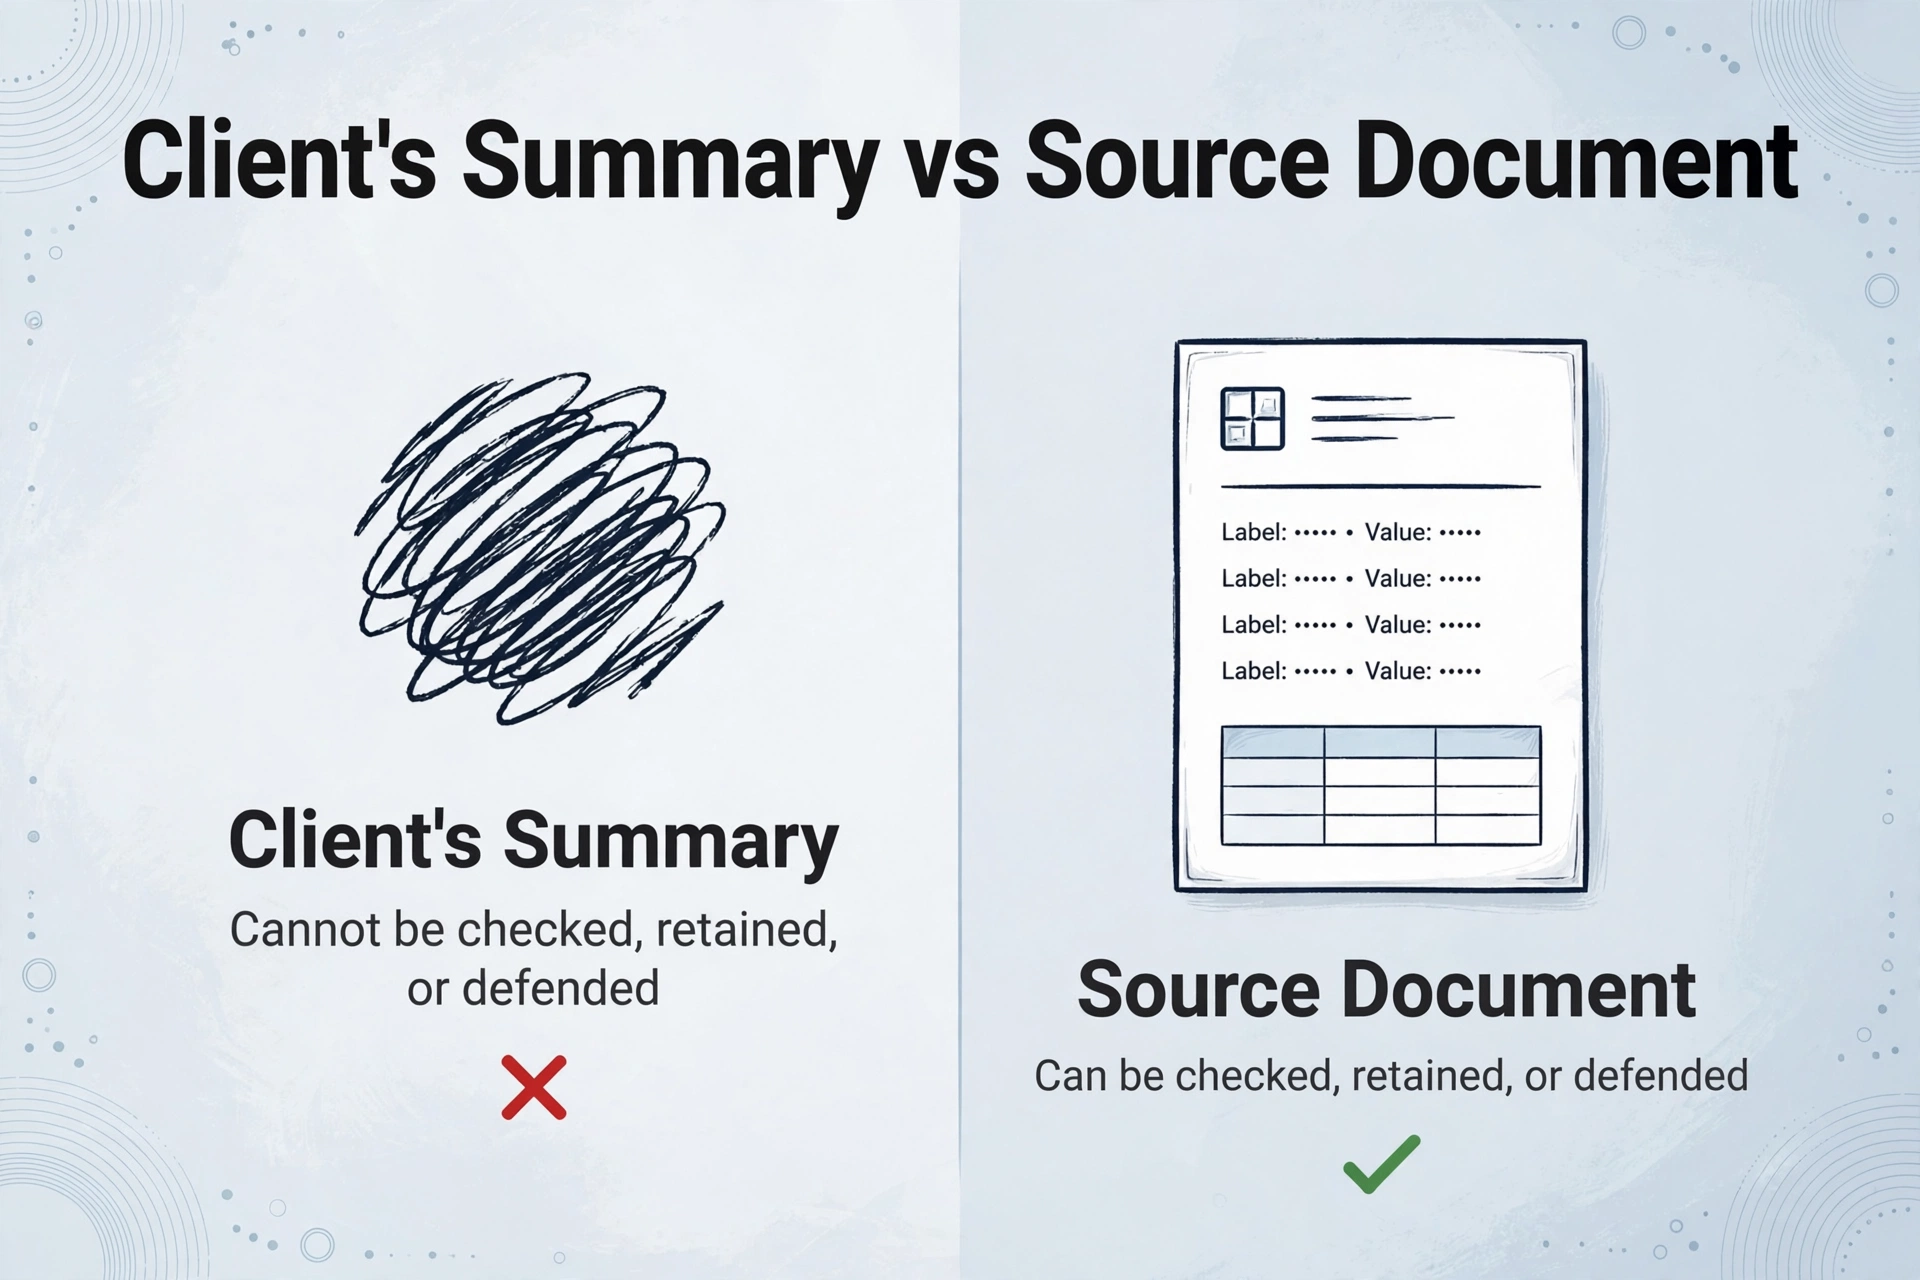
Das Verhalten ergibt aus Sicht des Mandanten Sinn. E-Mail ist der Kanal, den er ohnehin offen hat, und das Abtippen der W-2-Felder fühlt sich an wie das Erledigen der Aufgabe. Viele tun das seit Jahren – bei einer Kanzlei, die es akzeptiert hat, sodass sich die Gewohnheit verfestigt hat. Dahinter steckt eine plausibel klingende Annahme: Man braucht nur die Werte – warum sollte der Behälter einen Unterschied machen?
Der Unterschied ist die Aufzeichnung. Eine W-2 ist ein Dokument eines Dritten, das Löhne unter einer bestimmten Arbeitgeber-Identifikationsnummer meldet, und der Betrag in Box 1 kann mit der Kopie des Lohnabrechnungsdienstleisters und der des IRS abgeglichen werden. Ein Satz in einer E-Mail hat nichts davon im Hintergrund. Wenn man „42.000" aus einer Nachricht des Mandanten übernimmt, kann man eine falsch gelesene Ziffer nicht von einer vertauschten oder einer schlicht falschen unterscheiden, weil keine zweite Kopie existiert.
Die Zusammenfassung eines Mandanten und das Quelldokument eines Mandanten sind verschiedene Artefakte – und nur eines davon kann geprüft, aufbewahrt oder verteidigt werden.
Die Liste muss nicht als Text ankommen. Sie kommt als Foto eines Notizblocks, als Screenshot einer Banking-App oder – wie ein Steuerberater im selben Thread über einen anderen Mandanten formulierte – als „iPhone-Kamerafotos eines Compaq-Laptop-Bildschirms aus den frühen 2000ern". Anderes Medium, gleiche Ersetzung: die Erinnerung eines Mandanten an eine Zahl anstelle des Dokuments, aus dem die Zahl stammt. Der ursprüngliche Verfasser traf die teure Variante, als ein Mandant ein K-1 für eine Gesellschaft schickte, die sie besaß und nie erwähnt hatte. Sorgfältiges Abtippen fördert kein Dokument zutage, das nie gesendet wurde.
Der Steuer-Intake-Kreislauf und wo das Dokument landen soll
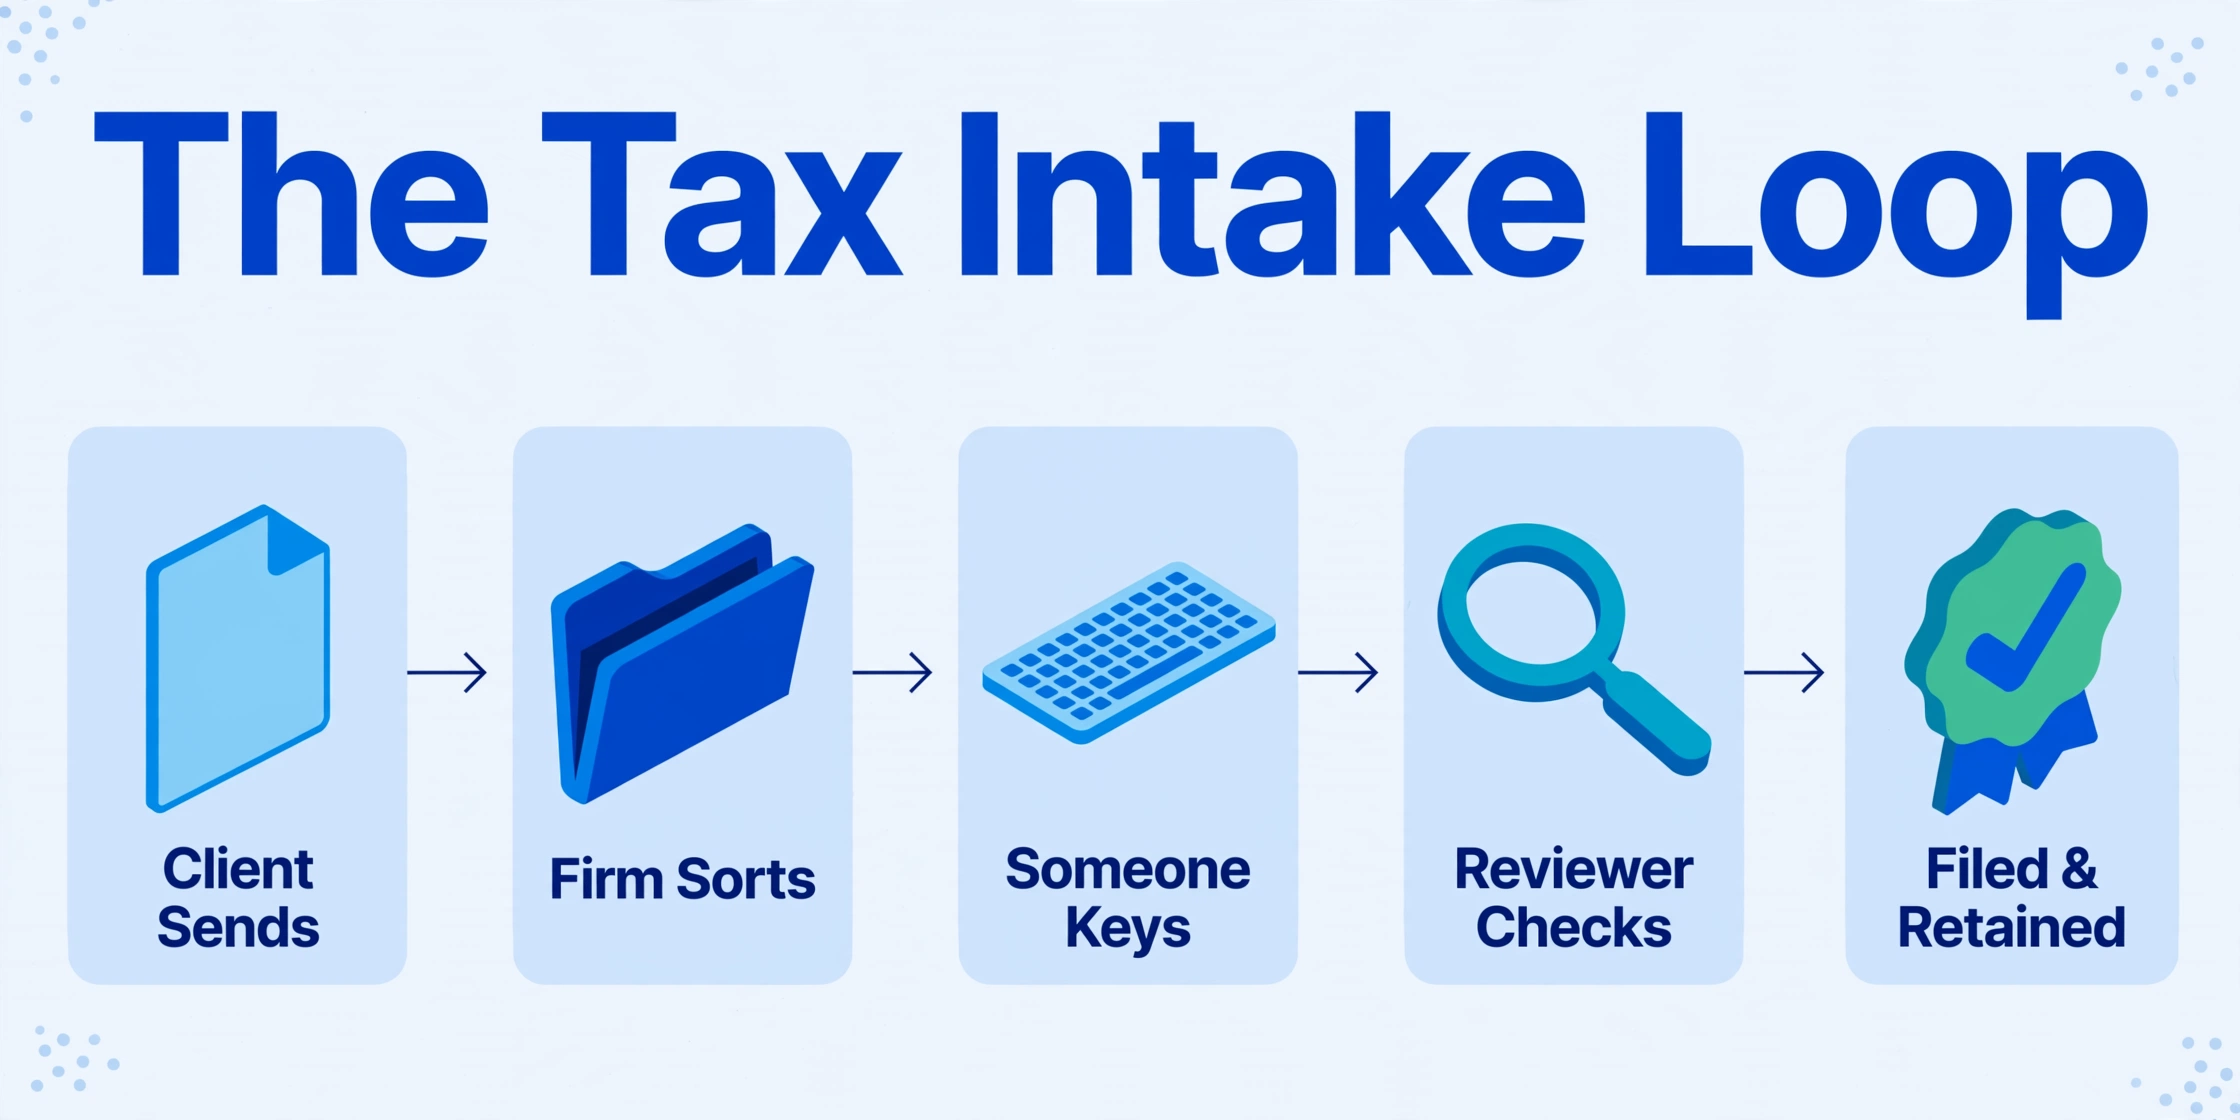
In einem normalen Mandat ist das Quelldokument der Beleg. Der Mandant sammelt die Unterlagen und sendet sie ein. Die Kanzlei sortiert sie in einen Mandantenordner. Jemand erfasst die Werte in der Erstellungssoftware – auf den meisten Schreibtischen sind das Drake Tax, Lacerte, UltraTax CS, CCH Axcess Tax oder ProConnect Tax. Ein Prüfer vergleicht den Entwurf der Steuererklärung mit dem Quelldokument. Die Erklärung wird eingereicht, und das Quelldokument sowie die Arbeitspapiere werden aufbewahrt.
Eine Übergabe in dieser Kette ist hartnäckig menschlich: der Schritt vom Dokument zur Tastatur. Das Lesen dessen, was der Mandant gesendet hat, in welchem Zustand auch immer es angekommen ist, ist der Schritt, der sich der Automatisierung widersetzt. Wenn das Dokument nie ankommt, hat die Übergabe keine Eingabe, also tippt der Ersteller entweder aus der Zusammenfassung des Mandanten oder verbringt den Nachmittag damit, das Formular anzufordern.
Die meisten Kanzleien, die diese Arbeit machen, sind klein. Eine Analyse der IRS-E-Filing-Daten aus dem Jahr 2026 im CPA Journal ergab, dass 45 % der Kanzleien mit einem einzelnen Ersteller 100 oder weniger Erklärungen pro Jahr einreichen, und etwa 89 % der registrierten Kanzleien gelten als kleine Unternehmen. Bei dieser Größe gibt es keinen Intake-Sachbearbeiter, der eine fehlerhafte Einreichung abfängt und zurückschickt. Die handschriftliche Liste landet beim Ersteller der Steuererklärung, der sie entweder abtippt oder zum Eintreiber für die fehlende W-2 wird. Deshalb verdient der Mandanten-Intake für Steuerberater dieselbe Aufmerksamkeit wie die Steuererklärung selbst.
Die Regeln geben dem Dokument eine zweite Aufgabe neben der Datenerfassung. IRS Publication 583 behandelt Belege, einschließlich Rechnungen, Quittungen, Einzahlungsbelege und stornierter Schecks, als Nachweis für die Einträge in den Büchern und in der Steuererklärung, und legt fest, wie lange sie abrufbar bleiben müssen: in der Regel drei Jahre für eine Steuererklärung, sechs Jahre, wenn Einkünfte um mehr als 25 % zu niedrig angegeben wurden, und mindestens vier Jahre für Lohnsteuerunterlagen (IRS Publication 583, 2024). Eine E-Mail-Zusammenfassung des Mandanten ist kein Beleg. Wenn das alles ist, was Sie haben, halten Sie eine Zahl in der Hand, hinter der nichts steht.
Der Berufsstandard weist in dieselbe Richtung. Circular 230 §10.22 verlangt von einem Berufsträger, bei der Erstellung, Mitwirkung an der Erstellung, Genehmigung und Einreichung von Steuererklärungen sowie bei der Richtigkeit von Aussagen gegenüber dem Finanzministerium und Mandanten die gebotene Sorgfalt walten zu lassen (Treasury Department Circular No. 230). Dass der Mandant die Zahlen selbst eingetippt hat, nimmt Ihnen diese Pflicht nicht vom Schreibtisch.
Zwei Fehlerquellen einer handschriftlichen Liste
Der erste Fehler ist die Übertragung ohne eine Quelle, die man zum Abgleich heranziehen kann. Circular 230 §10.34(d) erlaubt es einem Steuerberater, sich im guten Glauben auf die vom Mandanten gelieferten Informationen zu verlassen, ohne diese zu überprüfen. Derselbe Absatz nimmt einem diese bequeme Form des Vertrauens jedoch wieder: Man darf die Implikationen der Informationen nicht ignorieren, und man muss angemessene Nachfragen stellen, wenn die Informationen falsch erscheinen, mit einer wichtigen Tatsache im Widerspruch stehen oder unvollständig sind (31 CFR §10.34). Ein Mandant, der „Pauschalbetrag für Schedule C" schreibt, hat einem auf den ersten Blick eine unvollständige Zahl übergeben. Es gibt keine Aufschlüsselung, die man eintragen könnte, und kein Dokument, aus dem man sie eintragen könnte.
Die Angabe „wie im letzten Jahr" ist dasselbe Problem im Kleinen. Der Mandant behauptet, dass sich an seinem Marktplatz-Versicherungsschutz nichts geändert hat. Akzeptiert man das und zeigt das spätere Formular 1095-A einen anderen Betrag der Vorauszahlung der Prämiensteuergutschrift, taucht die Differenz aus dem Abgleich in der Steuererklärung auf, und die Steuererklärung trägt die eigene Steuerberater-Identifikationsnummer. Eine angemessene Nachfrage gehört hier zur Aufgabe und ist keine optionale Kundendienst-Geste.
Der zweite Fehler ist die Lücke bei der Aufbewahrung. Wenn der Mandant die W-2 nie schickt, gibt es nichts aufzubewahren und nichts vorzulegen, falls die Steuererklärung geprüft wird. Circular 230 §10.21 verpflichtet einen dazu, den Mandanten zu informieren, wenn man weiß, dass dieser einen Fehler oder eine Auslassung gemacht hat. Dieses Gespräch ist einfacher, solange das Quelldokument vor beiden liegt.
Die Fehler konzentrieren sich an den Stellen, die dieses Format besonders betrifft. Unleserliche Ziffern werden durch Raten aufgelöst. Bei einer handschriftlich übertragenen Summe geht eine Einzelposition verloren. Eine Einheit, die der Mandant zu erwähnen vergessen hat, taucht nie auf. Im Thread waren die Optionen des Steuerberaters für den Mandanten, der eine Stunde vor Abgabefrist ein Jahr Kontoauszüge schickte, entweder den Mandanten die Zahlen selbst ermitteln zu lassen oder ein Honorar zu verlangen, das hoch genug war, um eine Nachtschicht abzudecken. Beides sind Arten, für ein Dokument zu zahlen, das in einer verarbeitbaren Form hätte eintreffen sollen.
Einen Job, der zwei Jobs erledigt, aufteilen
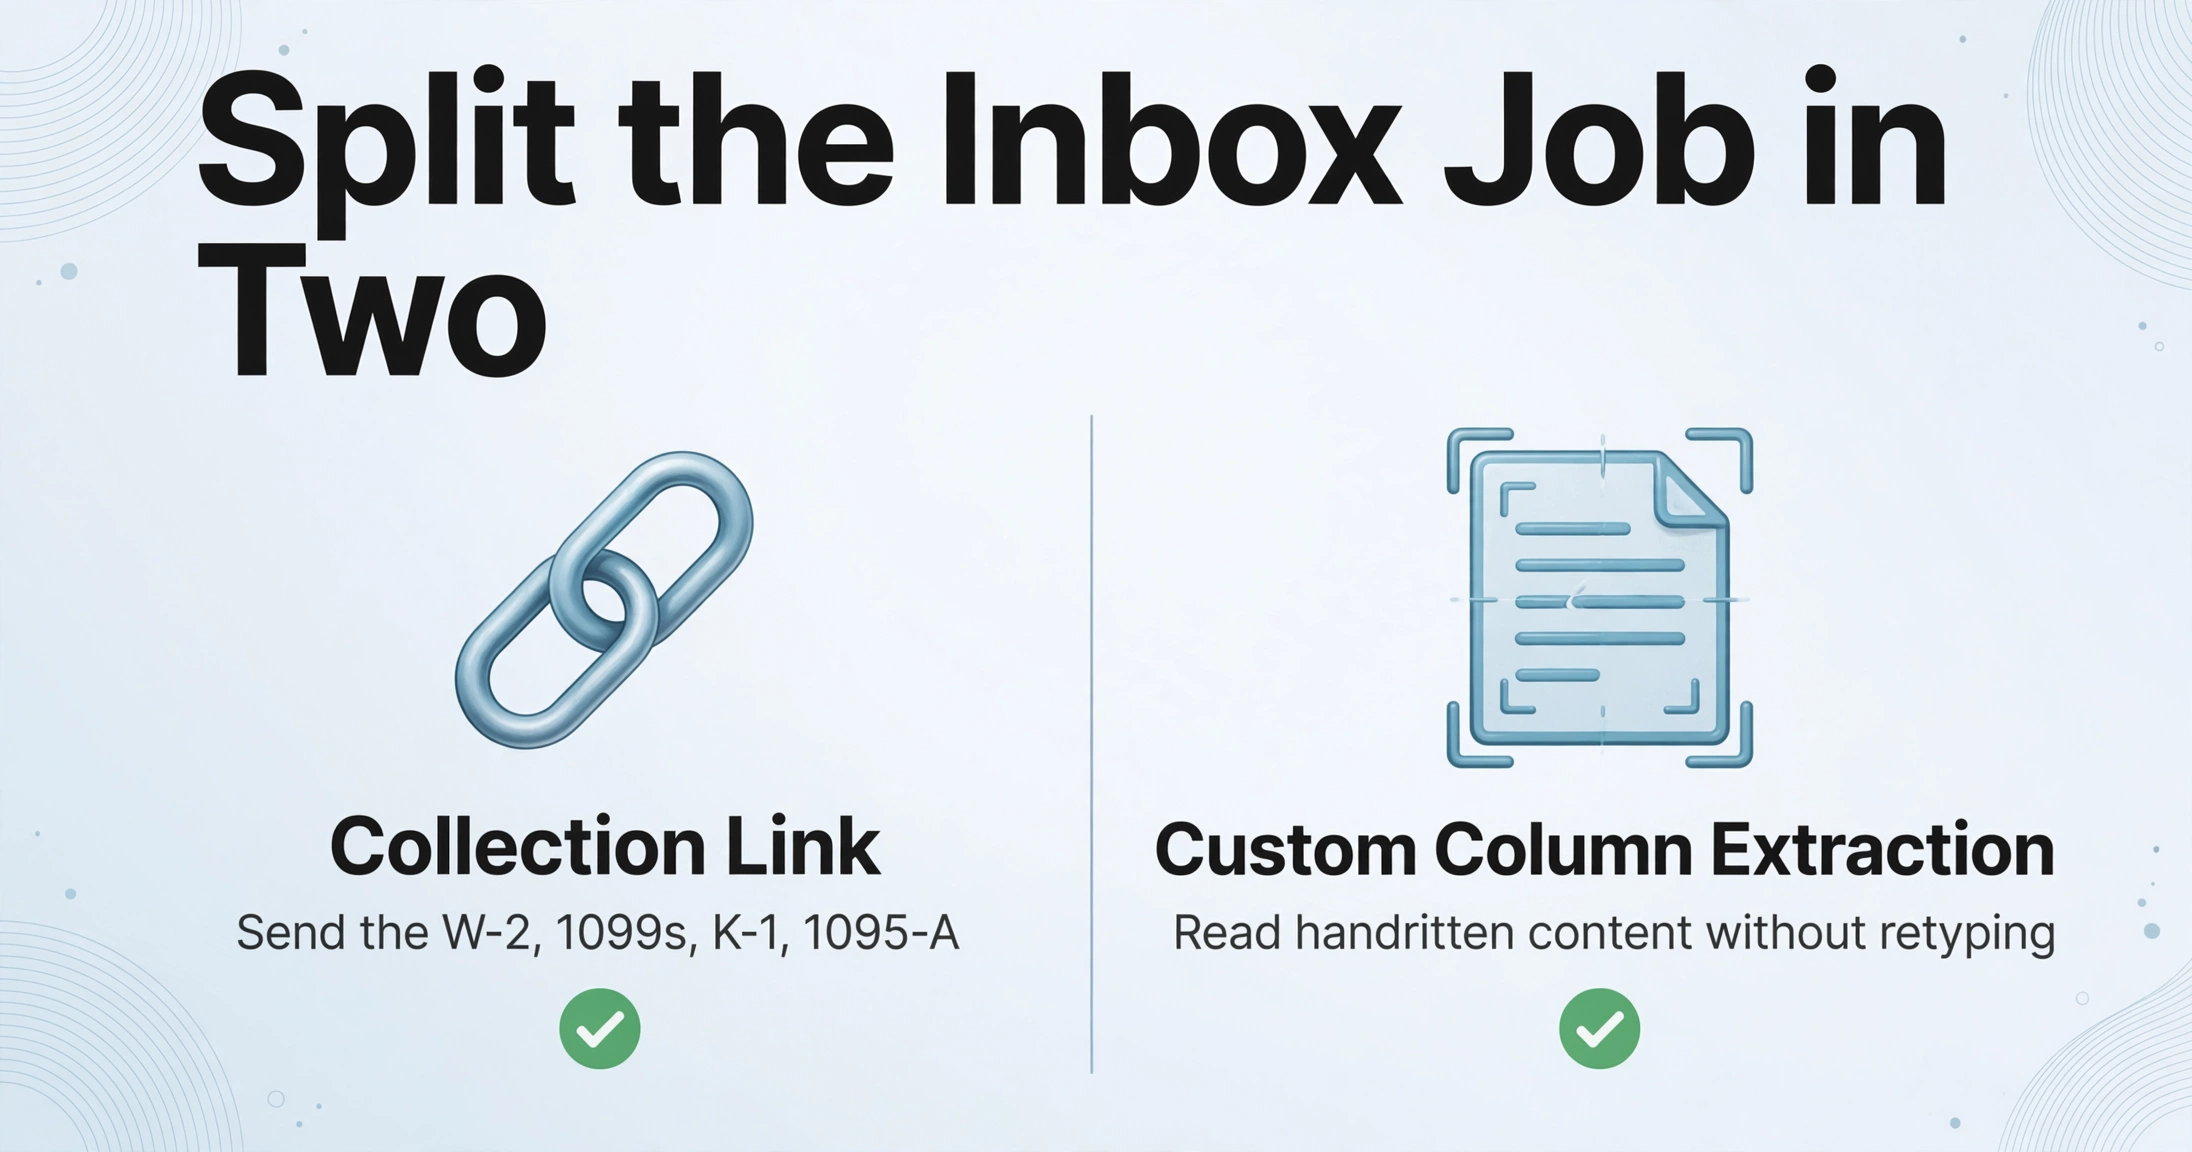
Der Posteingang eines Steuerberaters erfüllt zwei Aufgaben gleichzeitig: Er nimmt die Dateien der Mandanten entgegen und versorgt den Steuerberater mit lesbarem Material. Wenn ein Mandant eine Zusammenfassung einreicht, leiden beide Aufgaben gleichzeitig. Werden sie getrennt, wird die Lösung zu zwei konkreten Schritten. Sammeln Sie die Quelldokumente über einen Kanal, der für die Erfassung von Steuerdokumenten von Mandanten ausgelegt ist, und lesen Sie die handschriftlichen Inhalte, die tatsächlich eintreffen, ohne sie abtippen zu müssen.
Ein Sammellink ist eine teilbare URL, die aus einem ImageToTable.ai-Konto erstellt wird und es ermöglicht, Dokumente direkt in die Verarbeitungswarteschlange hochzuladen. Er ist mit einem kurzen Verifizierungscode versehen, sodass nur Personen, die sowohl den Link als auch den Code erhalten haben, Dokumente einreichen können. Der Einreicher benötigt kein Konto und keine Anmeldung. Für ein Engagement wird ein Link erstellt, eine kurze Anweisung in die Notiz eingefügt, die auf der Upload-Seite erscheint, und der Link einmal versendet. Die Anweisung ist der Teil, der das Verhalten verändert: W-2, 1099s, K-1 und 1095-A selbst senden, fotografiert oder als PDF, und die Zahlen nicht neu abtippen. Dateien landen in einer einzigen Warteschlange, statt durch eine Antwortkette zu wandern. Die Einreichung wird dem Mandanten zugeordnet, nicht dem jeweiligen Nachrichtenstrang. Dies ist die Sammel-Hälfte, die in unserem Leitfaden zu einem kombinierten Sammel- und Extraktions-Workflow beschrieben wird.
Die zweite Hälfte deckt die Fälle ab, in denen eine handschriftliche Liste das Einzige ist, was existiert: ein Einzelunternehmer ohne formale Buchführung, ein Notizblock mit Ausgaben, ein vom Mandanten fotografierter Zeitplan. Die Benutzerdefinierte Spaltenextraktion beginnt mit den selbst benannten Spalten, z. B. Kundenname, Dokumenttyp, Box-1-Lohn, Schedule-C-Bruttoeinnahmen und Marketplace-Prämie. Die KI liest jedes hochgeladene Dokument und ordnet jeder Spalte einen Wert zu, indem sie versteht, was der Wert ist, und nicht, indem sie eine feste Position auf der Seite abgleicht. Dadurch kann ein und derselbe Satz von Spalten für W-2, K-1 und handschriftliche Notizen verwendet werden, ohne dass für jedes Layout eine Vorlage erforderlich ist. Bei dichter Handschrift oder einer fotografierten Seite führt die Modellstufe diesen Batch mit einem leistungsfähigeren Bilderkennungsmodell aus. Da handschriftliche Fehler sich bei Zahlen häufen, ermöglicht der Review-Modus mit bbox-gestützter Verifizierung, eine extrahierte Zelle zu überfahren und die exakte handschriftliche Region zu sehen, aus der sie stammt. So wird die Prüfung zu einem Blick auf die zwei oder drei Geldbetragsfelder statt zu einem erneuten Lesen der Seite.
Dateien werden sicher verarbeitet und nicht gespeichert.
Wenn ein Kunde es dennoch handschriftlich ausfüllt, behandeln Sie die Nachricht als Dokument. Bitten Sie ihn, die Notiz oder die Seite zu fotografieren und das Bild zu senden oder über den Link hochzuladen, und lassen Sie die Extraktion sie lesen. Wenn das Dokument selbst unleserlich ist, gelten die Mechanismen aus unserem Leitfaden zum Umwandeln handschriftlicher Notizen in Text; die damit verbundenen Genauigkeitsfragen werden unter Verbesserung der Genauigkeit der Handschrifterkennung behandelt. Die manuelle Erfassung handschriftlicher Steuerdaten wird so von einer Tippaufgabe zu einer Prüfaufgabe.
Was das nicht behebt
Der Workflow eliminiert den Transkriptionsschritt und die Lücke fehlender Dokumente, lässt aber einige Dinge genau dort, wo sie waren.
- Er verfolgt niemanden. Ein Sammellink hat keine automatisierten Erinnerungen und keine Abschlussverfolgung. Wenn Ihr Prozess davon abhängt, Kunden nachzufassen, die nichts eingereicht haben, kombinieren Sie den Link mit Ihrem eigenen Follow-up oder nutzen Sie ein Portal, das die Erinnerung übernimmt.
- Er ersetzt kein Kundenportal und keinen Engagement Letter. Wenn Sie kundenbezogene Checklisten, Genehmigungsschritte oder E-Signaturen benötigen, ist der Link nicht das richtige Werkzeug. Sammeln Sie über das, was Sie bereits nutzen, und extrahieren Sie auf Ihrer Seite, oder betreiben Sie beides parallel. Die Abwägungen sind in der Buchhalter-Sicht auf die Dokumentenerfassung verglichen.
- Er macht die Zahlen des Kunden nicht wahr. Die Extraktion liest, was ein Dokument aussagt. Sie bestätigt nicht, dass eine Zahl korrekt ist. Die Vertrauensregel in §10.34(d) verlangt weiterhin eine Überprüfung, wenn etwas unvollständig wirkt, und eine saubere Tabelle ändert daran nichts.
- Er liest Handschrift nicht perfekt. Die Genauigkeit hängt vom Schreiber und vom Bild ab. Unser Leitfaden zur Genauigkeit der Handschrifterkennung zeigt, wo die Fehlerraten liegen. Ein Verifikationsdurchgang der Zahlen ist die praktische Antwort.
- Zugriff ist keine Identität. Die Sammelseite ist ein Upload-Kanal mit einem Code, kein Nachweis, dass der Uploader der Steuerzahler ist. Teilen Sie den Code privat und rotieren Sie ihn, falls er weiter verbreitet wird als beabsichtigt.
Eine weitere Grenze liegt außerhalb des Tools. Wenn die zugrunde liegenden Aufzeichnungen nicht existieren, weil ein Bargeschäft keine Bücher führte, schafft kein Extraktionsschritt sie. Was Sie erhalten, ist eine saubere, prüfbare Version dessen, was der Kunde tatsächlich hat – besser als eine getippte Zusammenfassung, aber keine vollständige Dokumentation. Unser Leitfaden zur Organisation von W-2- und 1099-Daten behandelt die Rückgabenseite derselben Gewohnheit.
FAQ
Kann ich eine getippte Zusammenfassung des W-2 eines Mandanten anstelle des W-2 verwenden?
Sie dürfen sich nach Treu und Glauben auf vom Mandanten bereitgestellte Informationen gemäß Circular 230 §10.34(d) verlassen, aber dieses Vertrauen ist an Bedingungen geknüpft. Wenn die Informationen unvollständig erscheinen oder im Widerspruch zu dem stehen, was Sie wissen, wird von Ihnen erwartet, dass Sie weiter nachfragen. Eine getippte Zusammenfassung ohne Quelldokument ist der unvollständige Fall. Fordern Sie das Formular an und bewahren Sie es auf.
Kann KI eine handschriftliche Liste oder ein Foto eines Notizblocks lesen?
Ja, innerhalb gewisser Grenzen. KI-Vision-Modelle lesen Handschrift neben gedrucktem Text, sodass eine handschriftlich geführte Liste in dieselbe Spaltenstruktur extrahiert wird wie ein gedrucktes Formular. Die Genauigkeit hängt von der Lesbarkeit ab. Druckschrift schneidet tendenziell besser ab als Schreibschrift, und Ziffern sind die Schwachstelle. Benennen Sie die benötigten Spalten und prüfen Sie die Zahlen gegen die hervorgehobene Quelle, bevor Sie sie verwenden.
Was, wenn der Mandant sich weigert, den Link zu verwenden?
Das kommt vor. Sie können weiterhin ein Foto oder eine PDF per E-Mail annehmen und selbst hochladen. Der entscheidende Unterschied ist, ob das Quelldokument in die Warteschlange gelangt. Wenn der Mandant darauf besteht, die Zahlen abzutippen, ist das ein klärendes Gespräch darüber, was Sie unterstützen können – keine Dateneingabeaufgabe, die Sie stillschweigend übernehmen können.
Ersetzt der Sammellink mein Mandantenportal?
Nein. Er übernimmt den Sammelschritt und speist die Extraktion direkt, hat aber keine Erinnerungen, keine Anforderungs-Checklisten und keine mandantenbezogene Statusansicht. Kanzleien, die diese Funktionen benötigen, behalten ein Portal und nutzen den Link, oder sie sammeln über das Portal und extrahieren auf ihrer eigenen Seite. Die Extraktion läuft in beiden Fällen gleich.
Ist es sicher, Steuerdokumente von Mandanten über einen gesammelten Link zu senden?
Der Link erfordert einen Verifizierungscode, und Dateien werden über HTTPS übertragen und verarbeitet statt dauerhaft archiviert. Sie bleiben gemäß IRC §7216 für Steuerinformationen von Mandanten verantwortlich, auch wenn ein Dritter sie verarbeitet. Prüfen Sie daher die Aufbewahrungs- und Löschpraxis des Tools gegen Ihren schriftlichen Informationssicherheitsplan, bevor Sie mandantenbezogene Dokumente hochladen.
Wie genau ist die Handschriftextraktion bei den Zahlen, die zählen?
Das hängt von der Schrift und dem Bild ab, weshalb die Zahlen einen Verifizierungsdurchlauf erhalten. Moderne Vision-Modelle lesen klare Druckschrift und saubere Handschrift gut, haben aber mehr Schwierigkeiten mit Schreibschrift und mit gescannten oder fotografierten Seiten. Das praktische Muster ist, den gesamten Batch zu extrahieren und dann die Beträge, Daten und Kennungen zu prüfen, statt jedes Feld einzeln.
Der Grund, das zu beheben, ist die Lücke zwischen dem, was ein Mandant beabsichtigt, und dem, was Sie belegen können – und in der Steuersaison wird diese Lücke teuer. Ein Mandant, der die Zahlen aufschreibt, glaubt, er helfe. Ein Workflow, der ihm einen Link in die Hand gibt und die Handschrift liest, lässt ihn in einer Form helfen, die Sie nutzen und aufbewahren können. Probieren Sie es beim nächsten Mandanten, der eine Liste schickt: Laden Sie das Dokument hoch, benennen Sie die Spalten, und sehen Sie, ob der Abtippschritt aus Ihrem Alltag verschwindet.