ドイツの商業送り状(Handelsrechnung)輸出データの5つのエラー
税関遅延とZoll調査を引き起こす原因
ドイツの機械輸出業者は、EU域外の顧客(米国、日本、ブラジル、UAE)へ毎月30件の貨物を出荷している。すべての出荷について、輸出部門は商業送り状(Handelsrechnung)を発行する。各送り状には、およそ12の税関関連項目が含まれる:品目ごとの11桁の関税番号(Zolltarifnummer)、各商品について個別に申告される原産国(Ursprungsland)、Incoterms条項、EORI番号、キログラム単位の正味重量と総重量。このうち5つの項目が、多くのドイツの輸出業者が送り状作成時に気づかないエラーの原因となる——数日後にATLASが輸出申告を拒否したとき、数週間後にEUR.1証明書が拒否されたとき、または数か月後にZollprüfungの監査人が裏付け資料を求めたときに初めて気づくのである。各エラーは税関申告時ではなく、Handelsrechnung自体に起因する。そして、どこを見るべきか分かっていれば、各エラーは申告前に発見できる。
これらのエラーが実際に発生する場所 — 税関申告書ではなく、送り状の中
ドイツの輸出貨物は、ATLAS輸出申告(Ausfuhranmeldung)から始まるわけではない。それはHandelsrechnung(商業送り状)から始まる。この文書には、国内のRechnung(請求書)には存在しない2種類のフィールドが含まれている。輸出部門がテンプレートに入力する税関関連フィールドと、財務部門がUVAのために必要とする会計フィールドである。以下に挙げる5つのエラーはすべて、「送り状に入力された内容」と「それを必要とするシステムが読み取る内容」の間のギャップに存在する。
税関データのエラーを回避するための標準的なアドバイスは手続き的なものである。HSコードをEZT-onlineで再確認し、税関総局(Generalzolldirektion)でEORI登録を確認し、輸出契約書でインコタームズ(Incoterms)を確認し、すべての送り状にダブルチェック原則(Vier-Augen-Prinzip)を適用する。このアドバイスは正しい。ただし、すべてのHandelsrechnungが通関業者に届く前に2人によってレビューされる環境を前提としている。月30件の輸出貨物を扱い、輸出部門に2人しかいない中規模のドイツ輸出企業では、レビューとは合計額を一目確認し、顧客住所が正しいかをチェックすることに過ぎない。税関関連フィールド — 11桁の関税番号、品目ごとの原産国、EORI、重量 — は、製品マスターデータまたは前回の送り状からコピーされ、正しいものとみなされる。その前提こそがエラーを生む温床である。
各エラーを検討する前に、Handelsrechnungが特にエラーを起こしやすい構造的状況を理解する価値がある。§14 UStGに基づく国内のRechnungには、供給者と受取人の詳細、SteuernummerまたはUSt-IdNr、請求書番号と日付、商品またはサービスの数量と説明、正味金額、付加価値税率と金額、総額が含まれる — およそ10のフィールドであり、すべて同じ会計システムに送られる。Handelsrechnungには、これらすべてに加えて、欧州連合関税法典(UCC、規則(EU) No 952/2013)およびドイツ外国貿易令(Außenwirtschaftsverordnung、AWV)によって規定される税関固有のフィールドが含まれる。この文書は、付加価値税法と関税法という2つの規制枠組みに同時に準拠しており、各枠組みのフィールドは相互に通信しない異なる下流システムに送られる。これが二重送り状パイプラインの分析が詳細に検討する二重パイプライン問題である。以下に挙げるエラーは、まさにそのギャップの中で発生するものである。
エラー1:品目ごとのHSコード分類ミス — 貨物が動く前にATLASで却下される
ドイツの商業送り状(Handelsrechnung)に記載される11桁の関税番号(Zolltarifnummer)は、送り状につき1つではありません。品目ごとに1つです。1つの輸出貨物に、3つ、5つ、あるいは10種類の異なる関税分類に該当する製品が含まれることがあります。産業用ポンプに予備部品、取付ブラケット、制御盤が同梱される場合、HS第84類(機械類)、第73類(鉄鋼製品)、第85類(電気機器)にまたがる可能性があります。それぞれに独自の11桁コードが必要であり、各コードが異なる輸出管理区分を決定し、輸入者にとっては仕向地での異なる関税率を決定します。
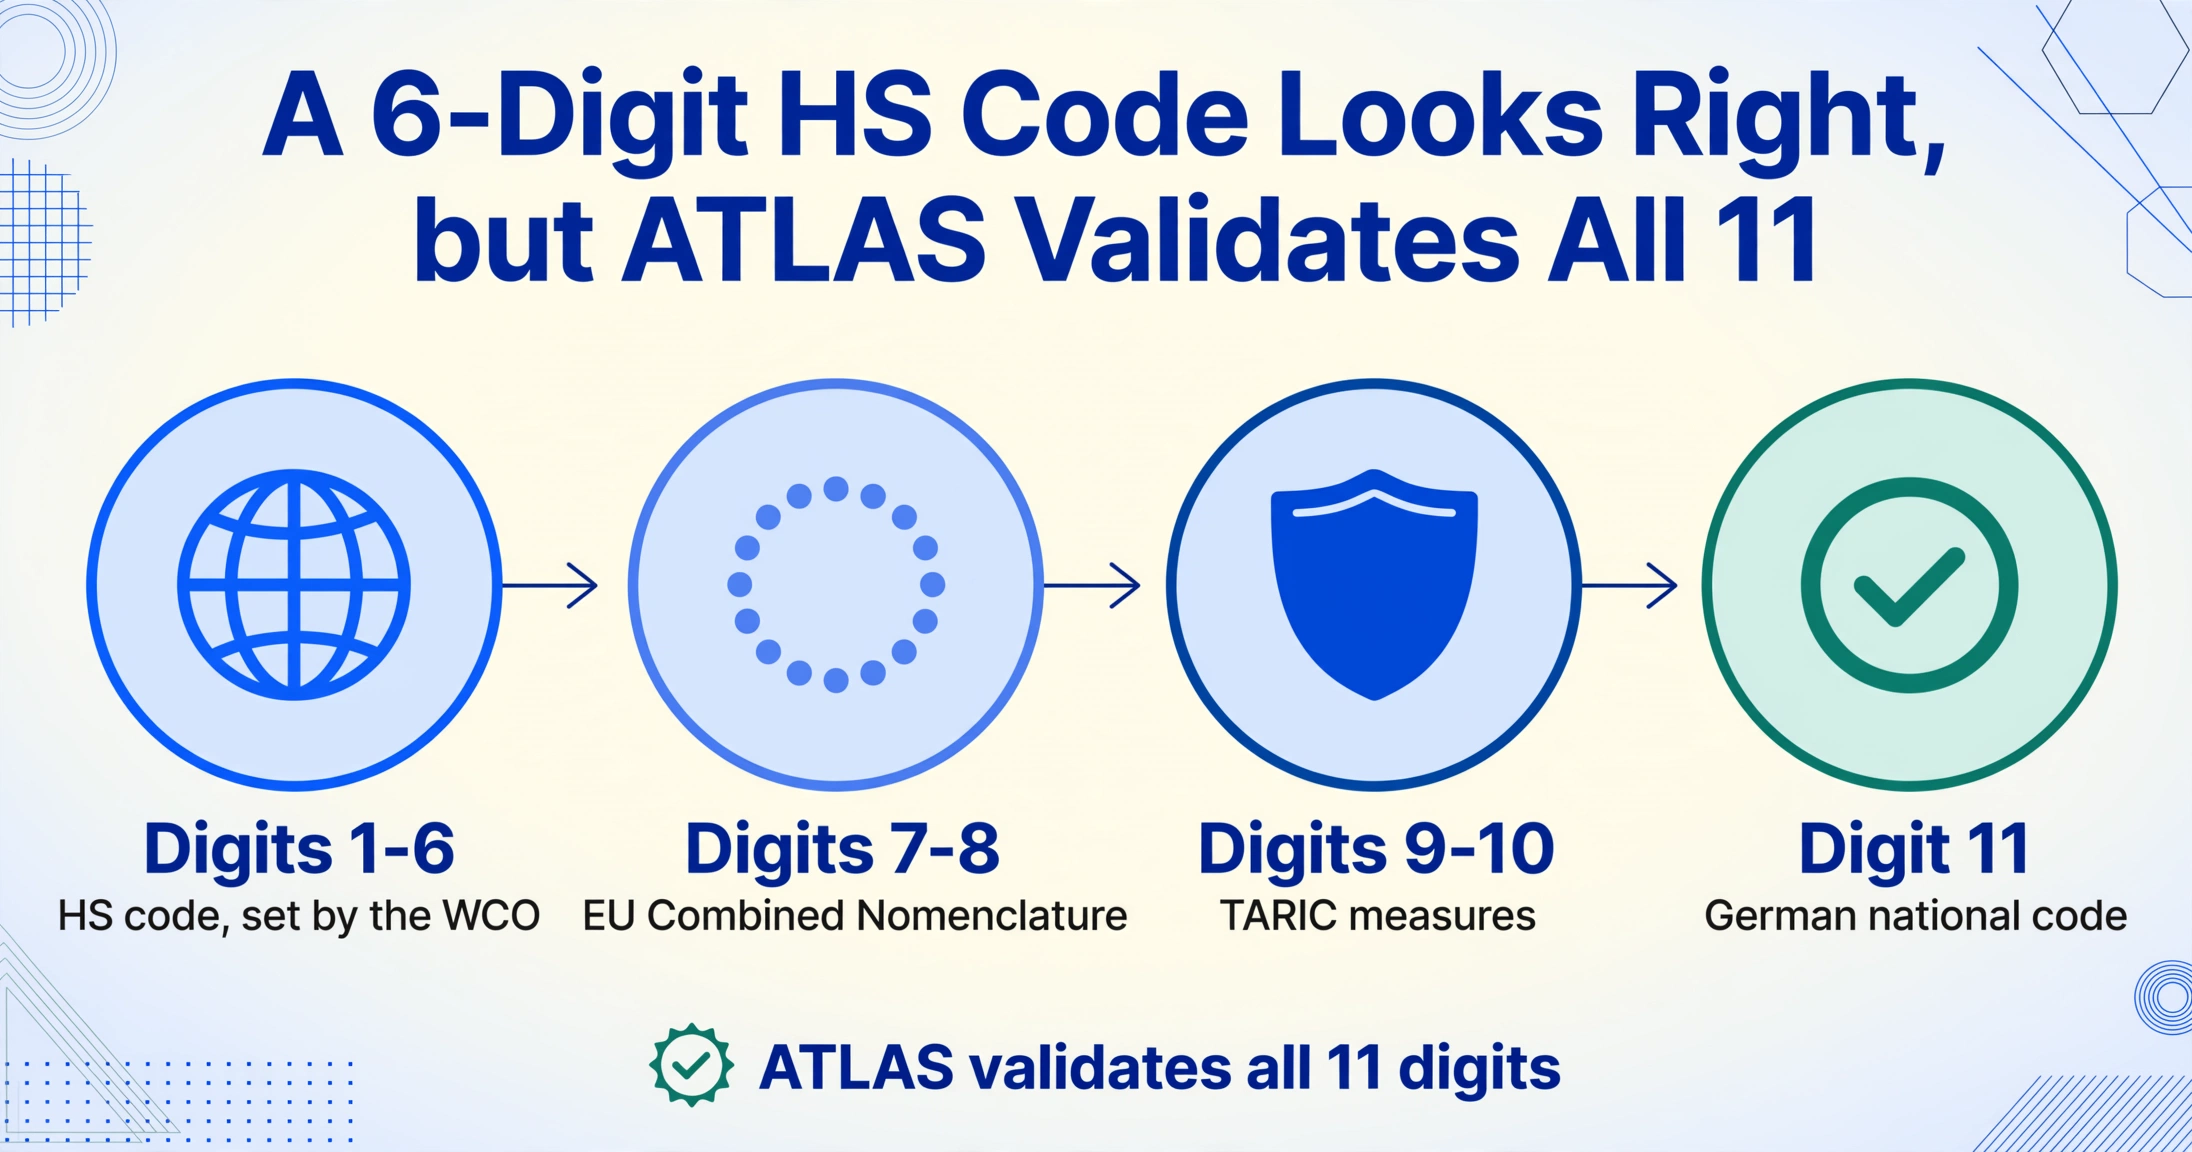
ドイツの11桁の関税番号(Zolltarifnummer)は階層的に構成されています。最初の6桁は国際的なHSコード(世界税関機構のもとで世界的に調和)、7桁目と8桁目はEU複合命名法(CN)の拡張、9桁目と10桁目はTARIC措置(アンチダンピング関税、関税停止、数量制限)を追加し、11桁目は付加価値税コードと特定の輸入管理のためのドイツ国内コードです。正しい6桁のHSコードでも、10桁目または11桁目で誤っている可能性があります。ATLASは輸出申告を受け付ける前に、完全な11桁コードを検証します。
実際にこのエラーが発生する仕組み。 輸出部門が5つの異なる製品を含む貨物の商業送り状(Handelsrechnung)を発行します。ERP(SAP、Microsoft Dynamics、DATEV)の製品マスターデータには、各製品の関税コードが格納されています。しかし、製品マスターが最後に更新されたのは18ヶ月前で、EU複合命名法は1月に改正されました。ある製品のCNコードが8桁レベルで変更されました。別の製品(予備部品)は、前回の監査で「機械の一部である」という理由で完成品コードに分類されていました。これらのエラーはいずれも商業送り状(Handelsrechnung)には表示されません。送り状にはERPに表示されている通りの関税番号(Zolltarifnummer)が記載されます。エラーが表面化するのは、ATLASが輸出申告を処理し、申告された商品コードと製品説明の不一致を検出したとき、または仕向国の税関当局が分類を照会し、輸出者がそれを立証できないときです。
下流で何が起こるか。 ATLASは、申告された商品説明およびTARICレベルでコード化された該当する貿易措置(アンチダンピング、デュアルユース規制)に対して関税分類を検証します。分類に不整合がある場合、ATLASは申告を却下(Zurückweisung)します。この却下の連鎖は管理的なものではなく、運用上のものです:
10桁目または11桁目の誤り → ATLAS却下 → 修正と再提出 → 貨物はターミナルで未通関のまま → 保管費用(Standgeld)が発生し始める → 納期スケジュールが遅延 → 顧客の違約金条項が発動。
拒否されたその場の対応を超えて、誤分類は監査上のリスクを生み出す。税関総局(Generalzoltdirektion)は事後調査を実施し、複数の貨物にわたって分類修正が繰り返されるパターンは内部統制の弱さを示すものであり、将来のより深い調査を招くことになる。最悪の場合、この誤りはATLASではなく、数か月後に仕向国の税関当局によって発見され、輸入者が追徴関税と利息を課され、輸出者は自らが裏付けできない分類の説明を求められることになる。
請求書段階での防止が難しい理由。 Handelsrechnungを作成する輸出部門は、ERPの製品マスタを信頼している。毎月30件の貨物、それぞれ平均4つの品目について、すべての請求書の全品目に対して11桁のコードをEZT-onlineで照合することは、月120回の分類チェックを意味する。通関業者(Zollspediteur)はATLAS申告時に誤分類を発見できるが、その時点で請求書はすでに発行され、顧客も受領済みであり、修正には訂正済みのHandelsrechnungの再発行と、場合によっては商取引条件の調整が必要になる。構造的な解決策は、より慎重な輸出部門ではなく、請求書が確定する前に分類を捕捉すること、つまりデータ取得時点で抽出された関税番号を既知の製品マスタと照合することである。通関申告のHSコード誤りの分析では、分類ミスに関する通関業者側の視点を扱っている。Handelsrechnungの誤りは、それらを生み出す上流の原因である。
誤り2:インコタームズの不整合 — 請求書はEXW、しかしWarenwertに運賃が含まれている
Handelsrechnungに記載される国際商業取引条件(Incoterms 2020)は、各輸送区間において運送費、保険、通関リスクを誰が負担するかを定義する。EXW(工場渡し)の請求書は、買主が売主の施設で商品を引き取り、その時点からすべての費用とリスクを負担することを意味する — 請求額は工場渡し価格であるべきで、運賃、保険、輸出通関費用は含まれない。FOB(本船渡し)の請求書は、売主が指定された港で商品を船に積み込むことを意味する — 請求額には港までの内陸運送費が含まれるが、海上運賃と保険は含まれない。CIF(運賃保険料込)の請求書は、商品代金、保険、指定された仕向港までの運賃を含む — 請求額は仕向地での陸揚げ原価である。
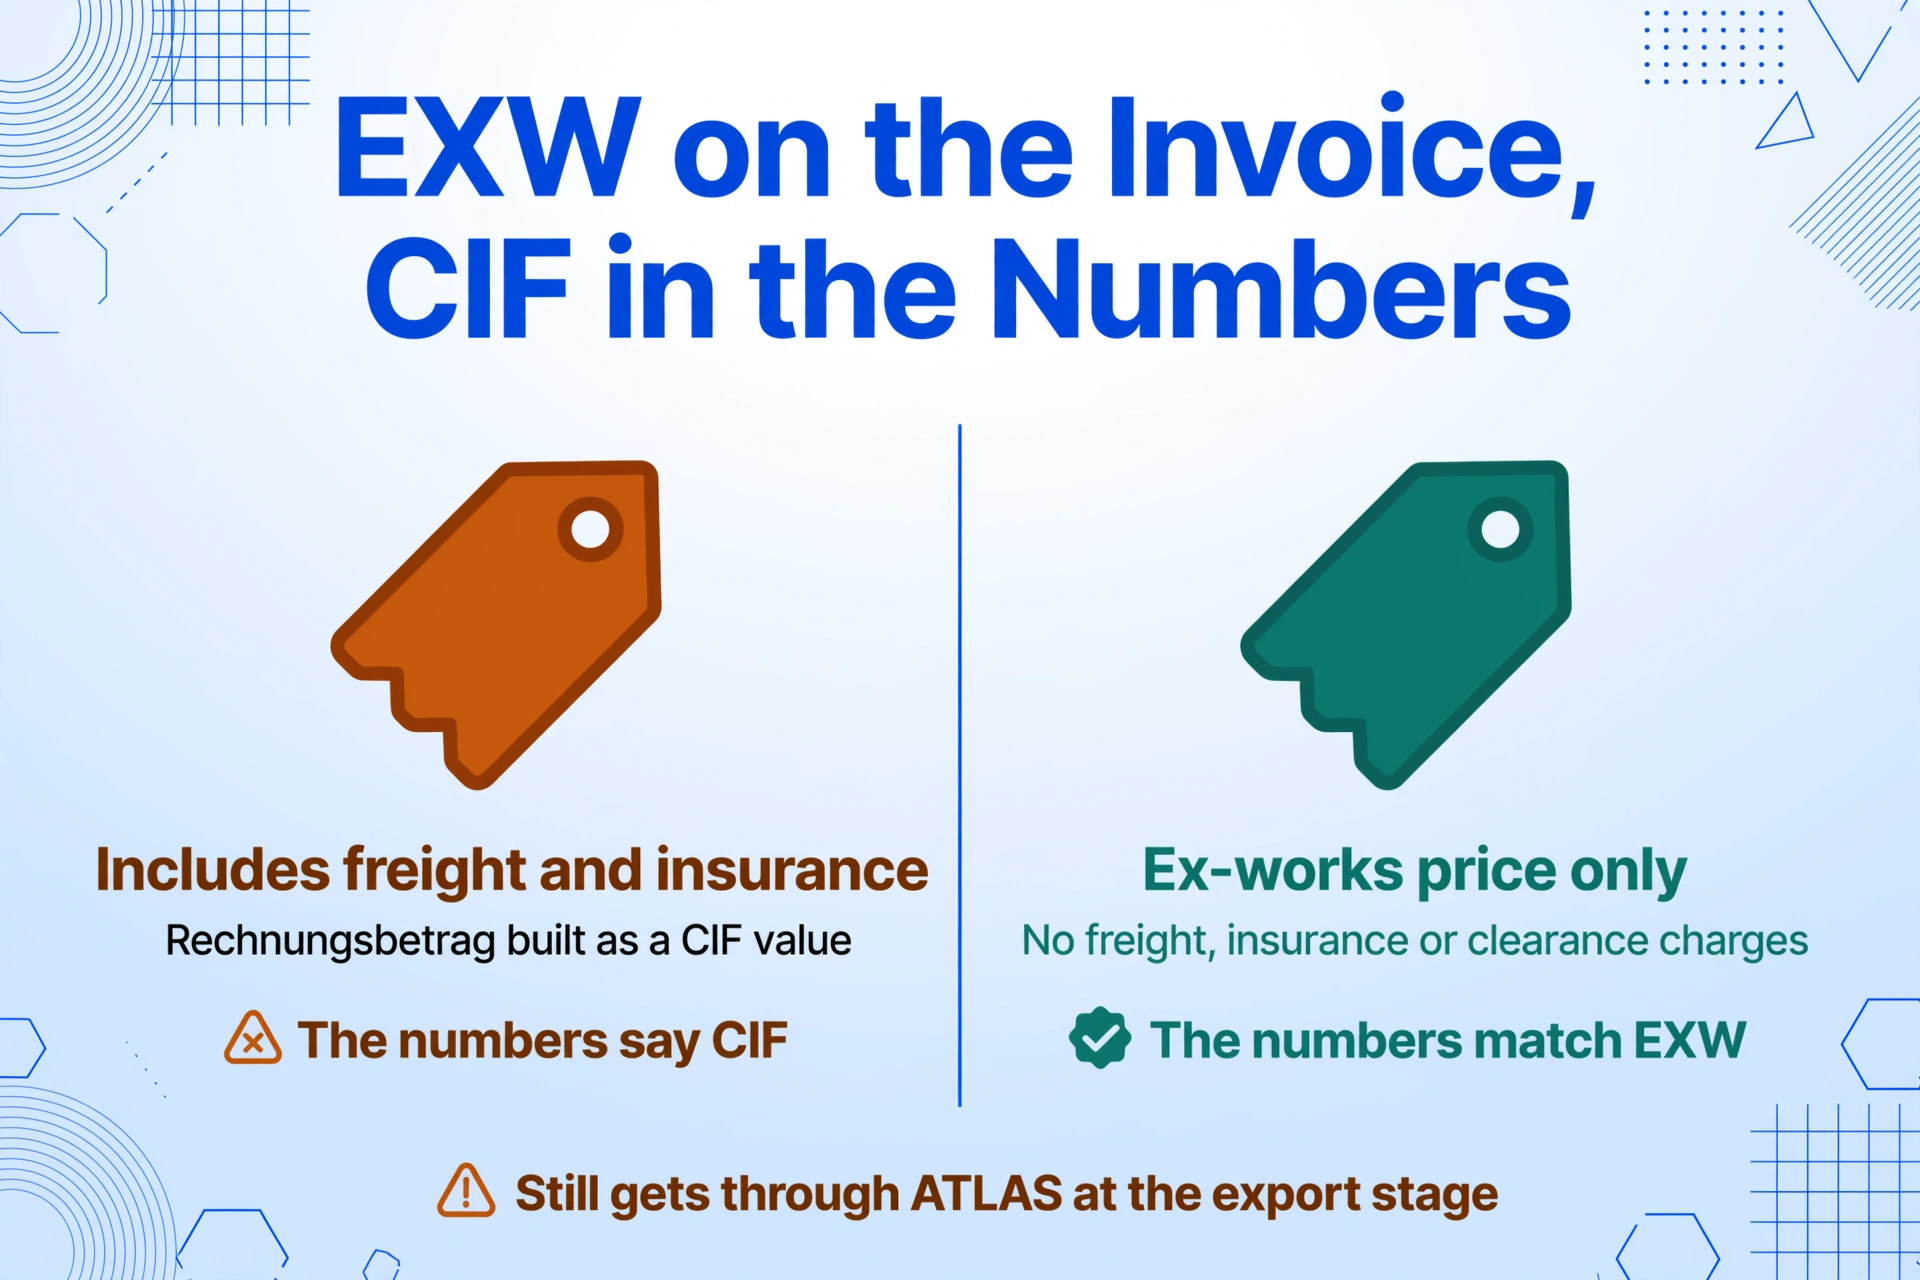
この誤りが発生する仕組み。 輸出部門は、Incoterms EXW StuttgartでHandelsrechnungを作成する。請求書の合計欄(Rechnungsbetrag)には請求書下部の総額が記載される — しかし、輸出コーディネーターは迅速に作業を進める中で、運賃と保険料をWarenwert(商品価額)の品目に含めてしまった。請求書のIncotermsはEXWと記載されている。請求書の数字はCIFを示している。
この送り状は、ドイツ輸出段階ではATLASを通過する可能性がある。なぜなら、輸出申告(Ausfuhranmeldung)は主に商品コード、重量、EORIを検証するためであり、輸出目的の関税評価額は統計上の価額であり、ATLASは輸出側で価額とインコタームズの厳密な整合性を強制しないからである。エラーは仕向国の税関で顕在化する。輸入者がHandelsrechnungを自国の税関当局に提示する。当局はインコタームズ「EXW」を確認する。WTO関税評価協定に基づく関税評価では、取引価額は商品に対して実際に支払われた、または支払われるべき価格であり、EXWの場合、輸出港までの内陸運賃と保険料を加算してFOB関税評価額に到達する必要がある。しかし、このHandelsrechnungでは、運賃はすでにWarenwertに含まれている。税関当局は今、選択を迫られる:EXW価額を記載どおり受け入れるか(過少評価—運賃はすでに含まれているため加算されていない)、またはインコタームズと矛盾する価額として異議を申し立て、裏付け書類の提出を求めるかである。
輸出者の被る結果は、必ずしも直接的な罰則ではない。評価審査のために保留される貨物、争いのある価額に基づいて関税を支払う輸入者、そして輸出者が自社のインコタームズを理解しているのか疑問視する顧客、という形で現れる。DDP(関税込持込渡し)で輸出するドイツの輸出者にとって—売主が仕向地で全ての輸入関税を支払う場合—関税評価額の誤りは、輸出者が負担しなければならない誤った関税支払いに直接つながる。
送り状が根本原因である理由。送り状データを入力する輸出担当者は、販売契約(インコタームズを規定)、フォワーダーの見積書(実際の輸送費を規定)、ERPの製品価格(商品価額を規定)を参照している。これら3つの情報源は、販売サイクルの異なる時点で異なる3人の担当者によって作成された—契約は営業、運賃見積は物流、価格設定は製品管理。Handelsrechnungは、これら3つの数値が初めて一箇所に揃う最初の書類である。矛盾は送り状が生成された瞬間に生まれた。税関当局が確認するまで、それが見えなかっただけである。
エラー3:位置ごとの原産国(Ursprungsland)の誤り — 無効な特恵証明書(Präferenznachweis)、EUR.1拒否
ドイツの商業送り状(Handelsrechnung)に記載された原産国(Ursprungsland)は、輸入先で商品が特恵関税の適用を受けるかどうかを左右する。欧州連合関税法典(UCC)第60条に基づき、非特恵原産地とは、商品が完全に取得された国、または複数の国が関与した場合は最後に実質的な加工が行われた国を指す。各自由貿易協定の特恵原産地規則では、基準はより厳格であり、特定の関税分類変更ルール、付加価値基準、または特定の加工要件が定められており、輸出者はサプライヤー申告書(Lieferantenerklärung)またはEUR.1移動証明書によってこれを立証する必要がある。
このエラーが発生する仕組み。ドイツの輸出業者が制御盤を製造している。金属筐体は中国から調達された。内部配線、PLC、端子台はドイツから調達され、ドイツで組み立てられ、機能する制御システムを構成している。EU・日本経済連携協定の特恵原産地規則では、組み立てが十分な加工に該当する場合、制御盤はドイツ原産とみなされる可能性があるが、金属筐体が同じ商業送り状(Handelsrechnung)に別のスペアパーツ品目として記載されている場合、その原産国は中国のままとなる。輸出部門は送り状を作成する際、商業送り状(Handelsrechnung)の全品目に原産国(Ursprungsland)として「DE」を入力する — 中国原産の金属筐体も含めて。EUR.1申請はこの送り状を添付書類として提出される。商工会議所(IHK)または税関(Zollamt)の税関当局は申請を審査し、原産地申告を製品説明と照合して、不一致を指摘する。EUR.1は拒否される。
複数製品の商業送り状(Handelsrechnung)における1つの品目の原産地申告の誤り → EUR.1申請が却下 → 輸入先の輸入業者に全額のMFN関税率(最恵国待遇、通常は製品により3〜14%)が課される → 輸入業者が輸出業者に補償を要求するか、関税差額の負担を拒否 → 輸出業者は販売価格に織り込まれていなかった予期せぬコストを負担する。
このエラーは、複数原産地の貨物を扱うドイツの輸出業者にとって特に危険である。ドイツ、中国、タイから調達した部品を含む単一の貨物には、同じ商業送り状(Handelsrechnung)の異なる3つの品目に3つの異なる原産地申告が必要となる。すべてを「DE」と扱うことは不正ではない — これは、完成品の原産地は保存されているが、個別に販売されるスペアパーツの部品レベルの原産地は保存されていない製品マスタから、輸出担当者が作業しているためである。製品マスタは在庫管理用に構築されたものであり、通関用の原産地申告用ではない。この2つの間のギャップが商業送り状(Handelsrechnung)のエラーとなる。
ドイツの標準的なサプライヤー条件 — 製造業界全体の一般購買条件(Allgemeine Einkaufsbedingungen)に見られる標準条項 — によれば、虚偽の原産地申告または虚偽の特恵証明書(Präferenznachweis)を提供したサプライヤーは、結果として生じたすべての損害を買い手に賠償する義務を負う。商業送り状(Handelsrechnung)のいい加減な原産地入力によって拒否されたEUR.1は、単なる却下された証明書ではない。それはサプライヤーの責任である。
エラー4:HandelsrechnungとATLAS申告の間のEORI番号の不一致
経済事業者登録識別番号(EORI番号)は、EU関税制度における輸出者の一意の識別子である。その形式はDE + 10~15桁で、例えばDE123456789012345となる。欧州連合関税法典(UCC)第9条に基づき、関税業務に関わるすべての経済事業者は登録し、すべての関税申告でEORI番号を使用しなければならない。EORIは輸出貨物において任意ではない。これがない場合、ATLAS輸出申告を提出することはできない。
このエラーはどのように発生するか。 このエラーはEORIが欠落しているというよりも、Handelsrechnungに印刷されたEORIがATLASに登録されたEORIと一致しないことが原因であることが多い。この不一致にはいくつかの一般的な根本原因がある:
| シナリオ | 発生する事態 | 検出を逃れる理由 |
|---|---|---|
| 子会社が輸出し、親会社のEORIを請求書に記載 | ドイツのGmbH子会社が自社名でHandelsrechnungを発行するが、親会社のEORI — 古いテンプレートからコピーしたもの — を使用する。子会社には独自のEORIがあり、税関総局(Generalzolldirektion)に個別に登録されている。 | 輸出部門はすべての法人に対して同じ請求書テンプレートを使用する。テンプレート上のEORIが請求書を発行する法人と一致するかどうかを誰も確認しない。 |
| 会社再編 — EORIは更新されたが請求書テンプレートは未更新 | GmbHがGmbH & Co. KGに組織変更し、新しいEORIを登録する。古いEORIが請求書テンプレートのヘッダーに残る。新法人にはEORIの履歴がないため、不一致は「EORI変更」ではなく「不明な事業者」としてフラグが立てられる。 | 経理部門がテンプレートの税務番号(Steuernummer)を更新した。EORIは国内請求書ではなく輸出にのみ関係し、テンプレートを更新する担当者が国内経理を担当しているため、EORIを確認しようと考えた者はいなかった。 |
| 通関業者が請求書に記載されたEORIとは異なるEORIを使用 | 輸出者がHandelsrechnungを通関業者(Zollspediteur)に提供し、通関業者は自社の記録にあるEORI — 古いEORIまたはグループ内の別の法人のEORIである可能性がある — を使用してATLAS申告を提出する。 | 通関業者は自社が保有するEORIが最新であると想定する。輸出者は通関業者が請求書のEORIを使用していると想定する。どちらも検証しない。 |
その後どのような事態が発生するか。 ATLASは税関総局(Generalzolldirektion)の中央EORIデータベースに対してEORIを検証する。EORIの不一致は2つの結果のいずれかを生じる。申告のEORIが有効であるが、請求書に記載された法人とは異なる法人に属する場合、ATLASは申告を手動審査(manuelle Prüfung)対象としてフラグを立てる可能性があり、通関時間に数時間または数日が追加される。EORIが無効(失効済み、または登録抹消された法人に属する)の場合、ATLASは申告を即座に却下し、貨物は通関できなくなる。
さらに厄介なのは、監査証跡の不一致である。Finanzamtが付加価値税免税の裏付け書類として使用する商業送り状(Handelsrechnung)には、あるEORI番号が記載されている。ATLAS輸出申告書には、別のEORI番号が記載されている。付加価値税調査(Umsatzsteuer-Sonderprüfung)の際、FinanzamtはUVAの27行目に報告された免税輸出売上の裏付けを要求することができる。監査人は商業送り状(Handelsrechnung)とATLAS申告書を照合し、同じ貨物に対して2つの異なるEORI番号を発見する。監査人に疑問が生じる——そして監査人からの質問は、回答が無害であっても時間を消費する。
エラー5:正味重量(Nettogewicht)/総重量(Bruttogewicht)の不一致——重量チェックでのATLAS検証拒否
このリストにある5つのエラーのうち、正味重量(Nettogewicht)と総重量(Bruttogewicht)の不一致は最も無害に見える——そして最も速く、最も強固な停止を引き起こす。ATLASは輸出申告書の重量フィールドに対して自動検証チェックを実行し、重量の不一致は税関(Zollamt)の担当者が目にする前に、申告書を即座に拒否することができる。
このエラーが発生する仕組み。輸出部門は商業送り状(Handelsrechnung)に重量を入力する。品目ごとの正味重量は製品マスタから取得される——ポンプは45kg、モーターは12kg。総重量——商品と包装を合わせた重量——は推定される:パレット、木枠、包装に標準の15%を加算する。または、フォワーダーのパッキングリストからコピーされる。または、類似貨物の前回の出荷から取得される。商業送り状(Handelsrechnung)には次のように記載されるかもしれない:
- 正味重量:520kg(全品目の正味重量の合計)
- 総重量:535kg(520kgの商品に対して推定15kgの包装)
ATLASは比率をチェックする。520kgの機械類に対する15kgの包装対商品比率——およそ2.9%——は非現実的である。520kgの貨物に対する産業用機械の包装(木枠、パレット、補強材、防湿バリア)が40〜50kg未満になることは稀である。ATLASは重量比率が想定範囲外であるとしてフラグを立て、申告書を拒否する。
検証を超えて重量が重要な理由。総重量は運送料金を決定する——運送会社は請求可能重量(海上輸送では総重量または容積重量のいずれか高い方)で請求する。商業送り状(Handelsrechnung)の過少申告された総重量は、船荷証券または航空貨物運送状にフォワーダーが記録した実際の重量と一致しない可能性があり、税関が評価の不一致としてフラグを立てることができる文書の不一致を生み出す。正味重量はまた、規制上の閾値をトリガーする:ドイツの輸出規則では、価額が€1,000を超えるまたは重量が1,000kgを超える貨物はATLASを通じて申告しなければならない。1,000kg付近で変動する重量が過少申告された場合、貨物が申告閾値を下回る位置に誤って置かれる可能性がある——税関(Zollamt)が未申告輸出として扱うコンプライアンス違反である。
重量エラーは一見単純に修正できる——貨物の重量を量るだけである——そして誤りが非常に一般的である。なぜなら、商業送り状(Handelsrechnung)を生成する輸出部門は製品マスタの重量(正味、ユニットあたり)に基づいて作業するが、実際の包装重量(商品が梱包される際に倉庫が決定するもので、多くの場合請求書が発行された後)には基づいていないからである。構造的な修正は方針ではない。ATLAS申告書が提出される前に、実際のパッキングリストの重量をデータパイプラインにフィードバックすることである——つまり、抽出ステップは商業送り状(Handelsrechnung)の重量をフォワーダーのパッキングリストと比較するために取得しなければならず、単に転記するだけでは不十分である。
単一の抽出ステップが、申告前にこれら5つのエラーをどのように排除するか
これら5つのエラーには、不注意とは無関係な構造上の共通の根本原因がある。Handelsrechnungには約24のフィールド(国内のRechnung構造からの14フィールドに加え、税関固有のフィールドが約10)が含まれており、そのうち5つの税関フィールド(関税番号、インコタームズ、原産国、EORI、重量)は相互依存関係にある。つまり、あるフィールドの値が別のフィールドの有効範囲を制約する。EXWのインコタームズは、運送費が商品価額(Warenwert)に含まれるかどうかを制約する。ある明細行のDE原産国申告は、中国調達の明細行には自動的に適用されない。請求書のEORIは、申告を行う法人と一致する必要がある。正味重量と総重量の比率は物理的に妥当である必要がある。これらの相互依存関係は、PDFを開いて各フィールドを個別に確認する人間には検証できない。なぜなら、エラーは単一のフィールドにあるのではなく、フィールド間の関係にあるからだ。
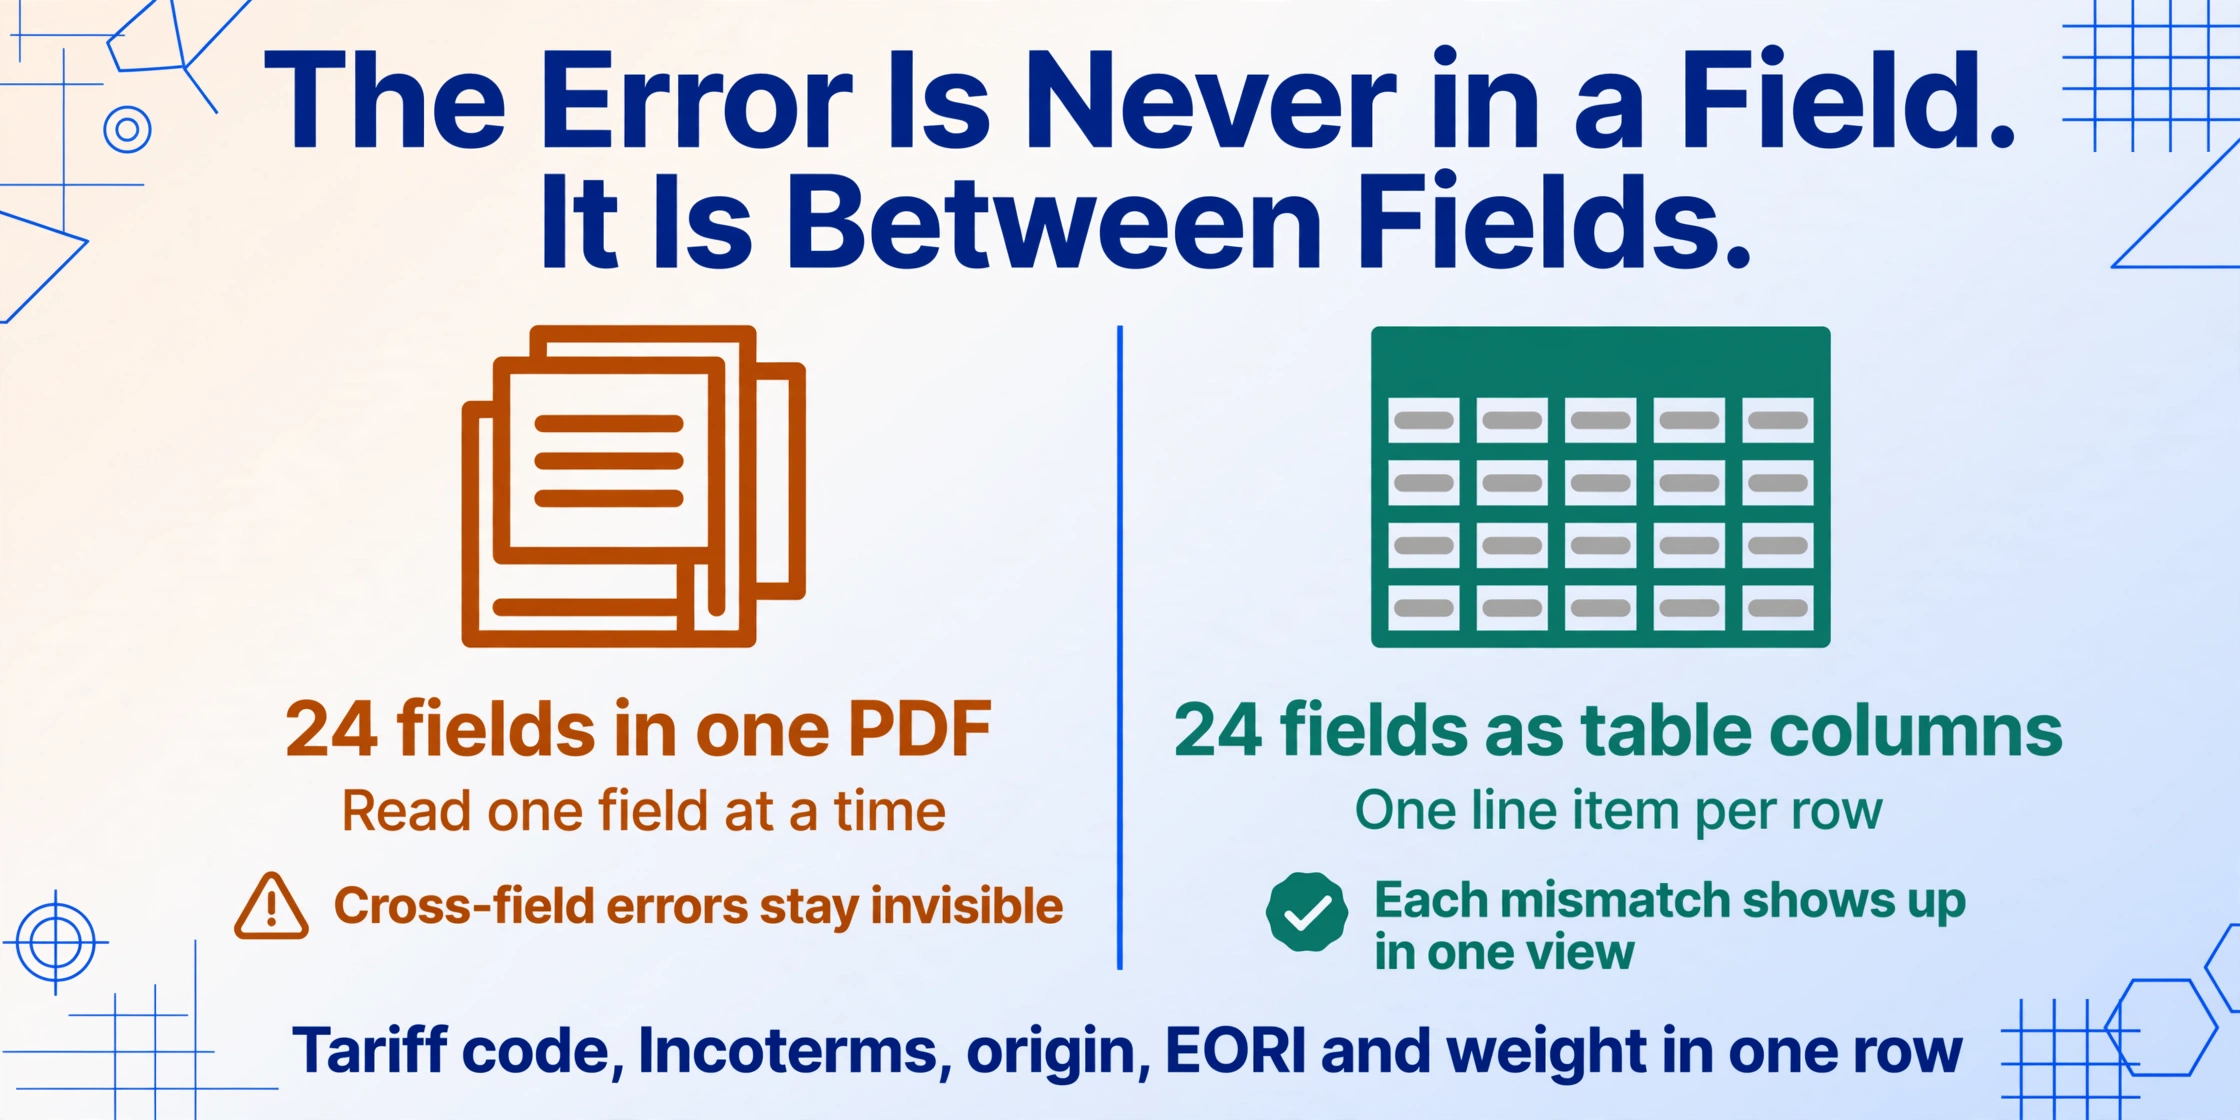
カスタム列抽出 — 各ドキュメントから抽出したい内容を表す列名のセットを定義すること — は、データ抽出(これは明白な部分)ではなく、データをテーブルに構造化することでこの問題を解決する。構造化により、フィールド間の検証が頭の中のチェックリストではなくスプレッドシート操作になる。Handelsrechnungデータが、関税番号、インコタームズ、明細行ごとの原産国、EORI、正味重量、総重量の列を持つ構造化された行として取得されると、上記の5つのエラーはすべて1つのビューで確認できるようになる:
エラー1(HSコード):抽出された関税番号を、製品SKUごとの有効コードの参照リストと比較する。計算列は、参照テーブルに存在しないコードを申告提出前にフラグ付けできる。
エラー2(インコタームズと価額):計算列がチェックする:インコタームズがEXWの場合、運送費フィールド(入力されている場合)はフラグをトリガーする — EXW請求書の商品価額に運送費の行が含まれるべきではないため。
エラー3(原産国(Ursprungsland)):複数明細行の抽出により、明細行ごとの原産国が取得される。計算列は各原産国を製品マスタの想定原産国と比較する。不一致はEUR.1の拒否ではなく、例外として表面化する。
エラー4(EORI):計算列は抽出されたEORI形式(DE + 10〜15桁)を検証し、法人ごとの会社登録EORI番号の参照リストと比較する。
エラー5(正味重量(Nettogewicht)/総重量(Bruttogewicht)):計算列は梱包比率 — (総重量 − 正味重量)÷ 正味重量 × 100 — を計算し、非現実的な閾値未満の比率(例:機械類で5%未満、高密度商品で50%超)をフラグ付けする。
The shift is from position-based reading — a template that expects each field on the Handelsrechnung to sit in a fixed location, and breaks when a freight forwarder's layout differs from SAP's — to semantic reading: an AI that finds the tariff code because it understands the 11-digit numeric pattern regardless of where on the invoice it sits, that distinguishes an Incoterms field from a payment-terms field by its three-letter code, that knows that EORI numbers are prefixed DE and that country-of-origin codes are two-letter ISO codes. Because the extraction is template-free, a Handelsrechnung from SAP, a scan of a signed paper original from the export department, and a pro forma invoice generated by the freight forwarder all produce rows in the same output table, feeding the same validation checks.
ファイルは安全に処理され、保存されません。サンプルのHandelsrechnungをアップロードし、抽出列を定義してクロスフィールド検証をテストしてください。
The extraction approach does not replace the customs broker. The broker still files the ATLAS declaration, verifies the dual-use classification, and manages the relationship with the Zollamt. What the extraction replaces is the manual step where the export department generates a Handelsrechnung, the broker retypes its fields into the ATLAS software, and the accounting department retypes a subset into the ERP — three manual data-entry steps, each introducing its own transcription errors, none of them cross-validating the fields against each other. The structured extraction output feeds all three destinations from one source, and the cross-validation happens at the point of capture — before the data diverges into separate pipelines. For the field-by-field extraction of a single Handelsrechnung, the guide to extracting German commercial invoice data to Excel covers the full column definition and setup. For the batch dimension — processing forty Handelsrechnungen in one run — the batch export reconciliation guide covers building the consolidated export ledger.
The structural insight across all five errors: The mistake was never that an export coordinator typed the wrong HS code or forgot to update a template. The mistake is that the Handelsrechnung, once generated, is treated as a flat document — its data read by humans and retyped into systems, with no cross-field validation step between the PDF and the declaration. The fix is not more careful typing. It is capturing the Handelsrechnung as structured data — with cross-field validation — before it enters any downstream pipeline.
手作業によるデータ入力ミスが規制当局への提出書類全体に連鎖的に波及するというパターンは、ドイツの輸出書類に限った話ではない。日本の請求書処理も構造的に類似した課題を抱えており、仕入先請求書の単一のデータ入力ミス——消費税区分の誤り、支払期限の不一致——が締め日決済サイクルを通じて波及し、数ヶ月後に税務上の不一致として表面化する。この点については、日本の請求書における消費税データ入力エラーの分析で詳しく検討している。
FAQ
製品に使用すべきZolltarifnummerのバージョンは、6桁のHSコードと完全な11桁コードのどちらかをどう判断すればよいか?
ATLASによるドイツの輸出申告では、完全な11桁のZolltarifnummerを使用する必要がある。6桁のHSコードは国際分類レイヤーであり、ICS2に基づくEntry Summary Declaration(ENS)には十分だが、正式な輸出申告には不十分である。11桁コードには、EU複合命名法(7〜8桁目)、TARIC措置(9〜10桁目)、ドイツ国内コード(11桁目)が含まれる。Handelsrechnungに6桁のHSコードのみを記載すると、通関業者はATLAS申告時に完全なコードを調べる必要が生じ、業者が入力したコードが輸出部門の意図と一致しない可能性がある。Handelsrechnungには常に完全な11桁コードを記載し、複合命名法は毎年改正されるため、製品ごとに年1回以上EZT-onlineで照合することが求められる。
Handelsrechnungにおける統計価額と関税価額の違いは何か。また、どちらがATLASに入力されるのか?
統計価額(Statistischer Warenwert)は、ドイツおよびEUの貿易統計に使用される価額であり、ドイツ国境における商品価額として計算される。通常はドイツの輸出港または空港におけるFOB(本船渡し)価額である。関税価額は、仕向国が輸入関税を評価するために使用する価額であり、計算基準は仕向国の規則と請求書上のインコタームズに依存する。ドイツの輸出側では、ATLASは統計価額——ドイツ国境でのFOB価額——を要求する。HandelsrechnungにはEXWシュトゥットガルト(€10,000)と記載されていても、ハンブルクまでの国内輸送費が€500加算される場合、ATLASの統計価額は€10,500となるべきである。前述のインコタームズエラー——請求書にはEXWと記載されているのにWarenwertに運賃が含まれている——は、ATLASデータを入力する担当者が請求書の価額がEXWなのか運賃込みなのかを推測しなければならないため、この計算を直接的に損なうことになる。
企業グループ内の複数の法人に対して同じEORI番号を使用できるか?
できない。関税業務を行う各法人は、税関総局(Generalzolldirektion)に登録された自社のEORI番号を保有する必要がある。親会社とその子会社は別個の法人であり、それぞれ別のEORI登録が必要である。子会社がHandelsrechnungを発行しているのに親会社のEORIが請求書に記載されている場合、子会社のEORIで提出された申告は請求書と一致しない——ATLASは親会社と子会社のEORI番号を相互参照しない。修正には、正しいEORIでHandelsrechnungを再発行するか、ATLAS申告を提出する法人を請求書に記載されたEORIの保有法人に一致させる必要がある。複数の法人を運営する輸出業者は、法人名→登録EORIの参照テーブルを維持し、データ取得段階で抽出されたEORIをそれと照合することが求められる。
複数の国から調達した部品をドイツで組み立てた製品について、正しい原産国(Ursprungsland)をどのように判断すればよいですか?
非特恵原産地規則(UCC第60条)では、原産地は最後に実質的な加工または作業が行われた国とされています。すなわち、経済的に正当化され、その目的に適した設備を備えた事業所で行われ、新製品の製造または製造の重要な段階を構成する加工のことです。ドイツでの部品の組み立てが実質的である場合、一般的に原産地として認められます。ただし、特定のFTAに基づく特恵原産地の場合は規則がより厳しく、特定の関税分類変更ルールまたは域内付加価値比率の基準を満たす必要があります。ドイツの特恵原産地を主張してEUR.1を添付して輸出する場合、デ・ミニマス許容値を超える部品を供給するすべての非EUサプライヤーから、投入材料の原産地を証明するサプライヤー申告書(Lieferantenerklärung)を入手する必要があります。商業送り状(Handelsrechnung)の原産地欄には、推測ではなく、立証できる原産地を記載する必要があります。
重量の不一致が却下の原因となるのは、ATLASのどの検証段階ですか。初期提出時ですか、それとも物理的検査時ですか?
重量の不一致は両方の段階で発生する可能性があります。初期の電子提出時、ATLASは自動比率チェックを実行します。正味重量と総重量の比較、申告重量と品目固有の期待範囲の照合、重量フィールドの内部整合性(総重量≥正味重量、総重量>0、正味重量>0)の検証などです。非現実的な比率は即時の電子却下(Zurückweisung)を引き起こします。申告は受理されず、修正して再提出する必要があります。物理的検査(Zollbeschau)中に、税関職員が積荷の重量を量り、実際の重量が申告重量と大幅に異なる場合、その段階で申告が却下される可能性があります。商品がすでに国境にあるため、電子却下よりもはるかに高額な修正となります。最も安全な方法は、フォワーダーの梱包明細書または倉庫の出荷確認書から実際の重量を取得し、データ入力段階で商業送り状(Handelsrechnung)の重量と照合することです。
単一の貨物に複数のHSコードと異なる原産国を持つ製品が含まれる商業送り状(Handelsrechnung)は、抽出処理でどのように扱われますか?
各明細項目は、それぞれ独自の関税番号(Zolltarifnummer)と原産国(Ursprungsland)で抽出されます。商業送り状(Handelsrechnung)に品目ごとのHSコードと原産国が記載されている場合(本来そうあるべきですが)、抽出処理は出力テーブルの各行にそれらを取得します。送り状がすべての製品を1つのHSコードに集約している場合(それ自体が問題を招くコンプライアンス上の近道ですが)、抽出処理は送り状に記載されている内容を取得します。欠落している品目別分類を推測することはありません。抽出アプローチはHS分類を置き換えるものではなく、文書に記載されている内容を取得して構造化し、分類エラー(全品目に1つのコードを適用した場合、古いコード、製品説明と一致しないコードなど)が、提出後のATLAS却下ではなく、テーブル内のデータ異常として可視化されるようにします。
この5つのエラーはすべてHandelsrechnungに起因する——そして、送り状をPDFではなく構造化データとして読み取れば、すべてが明らかになる。解決策は、より慎重な輸出部門ではない。送り状と申告の間の検証レイヤーである。
クロスフィールド検証付きでHandelsrechnungを抽出する