5 erreurs de données de facture commerciale allemande à l'export
Qui provoquent des retards douaniers et des audits Zoll
Un exportateur allemand de machines expédie 30 envois par mois vers des clients hors UE — États-Unis, Japon, Brésil, Émirats arabes unis. Pour chaque envoi, le service export génère une facture commerciale (Handelsrechnung). Chacune comporte une douzaine de champs pertinents pour la douane : le numéro de tarif douanier à 11 chiffres (Zolltarifnummer) par ligne, le pays d'origine (Ursprungsland) déclaré séparément pour chaque marchandise, la clause Incoterms, le numéro EORI, ainsi que le poids net et brut en kilogrammes. Cinq de ces champs sont à l'origine d'erreurs que la plupart des exportateurs allemands ne détectent pas lors de la création de la facture — ils les découvrent des jours plus tard lorsque ATLAS rejette la déclaration d'exportation, des semaines plus tard lorsque le certificat EUR.1 est refusé, ou des mois plus tard lorsque l'auditeur de la Zollprüfung demande la chaîne de preuves. Chaque erreur trouve son origine sur la Handelsrechnung elle-même, pas lors du dépôt douanier. Et chacune peut être détectée avant d'atteindre la déclaration — si l'on sait où chercher.
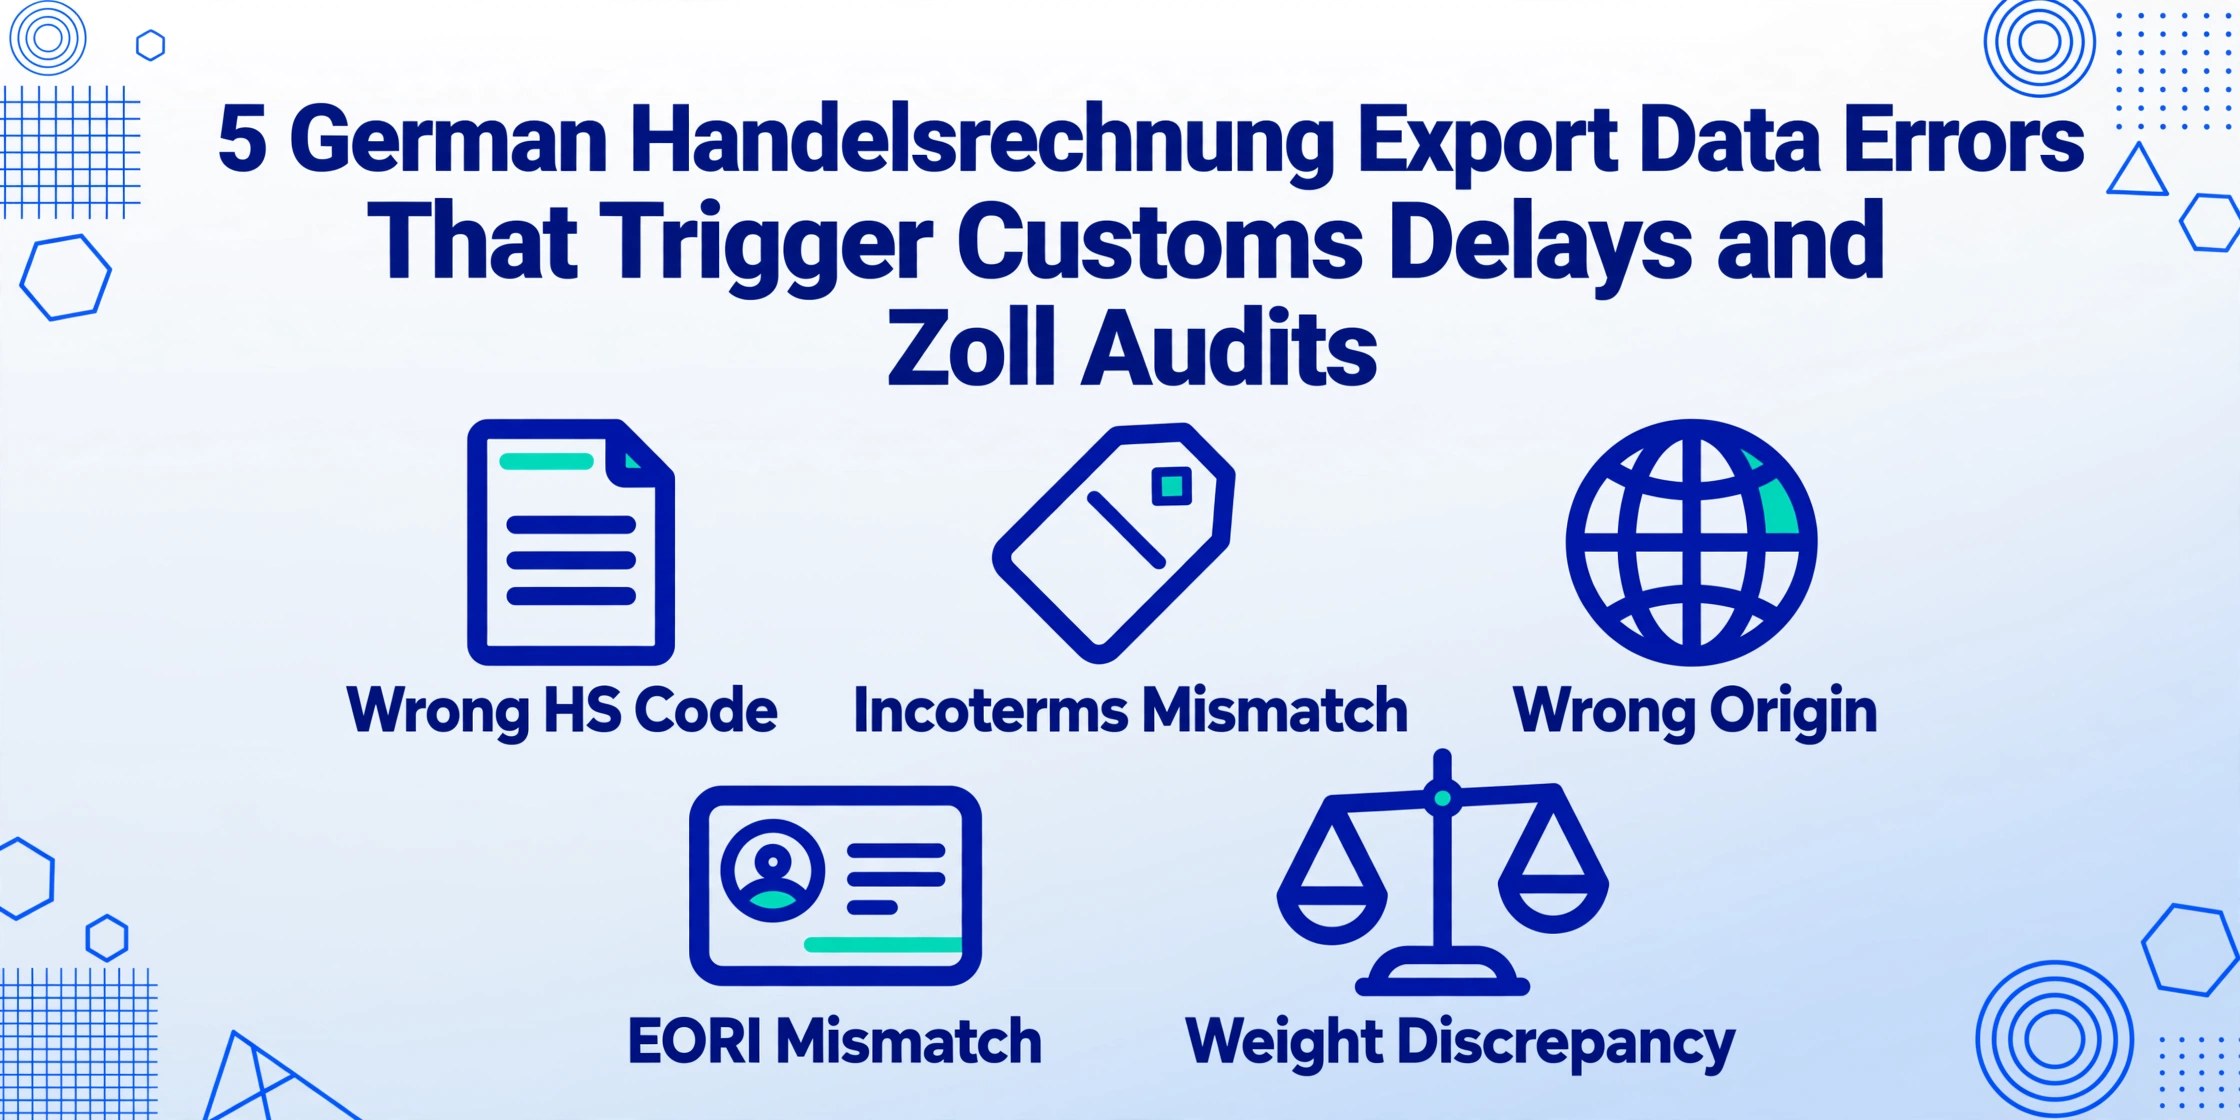
Où se situent réellement ces erreurs — pas dans la déclaration en douane, mais dans la facture
Une expédition d'exportation allemande ne commence pas avec la déclaration d'exportation ATLAS (Ausfuhranmeldung). Elle commence avec la Handelsrechnung (facture commerciale) — un document qui comporte deux ensembles de champs que la Rechnung (facture) nationale ne connaît jamais : les champs pertinents pour la douane que le service export saisit dans son modèle, et les champs comptables dont le service des finances a besoin pour l'UVA. Chacune des cinq erreurs ci-dessous se situe dans cet écart entre « saisi dans la facture » et « lu par le système qui en a besoin ».
Le conseil standard pour éviter les erreurs de données douanières est procédural : vérifier les codes SH avec EZT-online, contrôler l'enregistrement EORI auprès de la Generalzolldirektion (Direction générale des douanes), confirmer les Incoterms avec le contrat d'exportation, appliquer le principe des quatre yeux (Vier-Augen-Prinzip) sur chaque facture. Ce conseil est correct — et il présuppose un environnement où chaque Handelsrechnung (facture commerciale) est relue par deux personnes avant d'atteindre le commissionnaire en douane (Zollspediteur). Dans un exportateur allemand de taille moyenne avec 30 expéditions par mois et deux personnes au service export, la relecture se résume à un coup d'œil sur les totaux et à une vérification que l'adresse du client est correcte. Les champs pertinents pour la douane — les codes tarifaires à 11 chiffres, l'origine par article, l'EORI-Nummer, les poids — sont copiés depuis la fiche produit ou la dernière facture et présumés corrects. C'est cette présomption qui fait proliférer les erreurs.
Avant d'examiner chaque erreur, il convient de comprendre le contexte structurel qui rend la Handelsrechnung (facture commerciale) particulièrement sujette aux erreurs. Une Rechnung (facture) nationale au titre de l'article 14 UStG comporte les coordonnées du fournisseur et du destinataire, la Steuernummer ou l'USt-IdNr, le numéro et la date de facture, la quantité et la désignation des biens ou services, le montant net, le taux et le montant de TVA, ainsi que le total brut — soit une dizaine de champs, tous destinés au même système comptable. Une Handelsrechnung (facture commerciale) comporte tous ces éléments plus les champs spécifiques à la douane régis par le Code des douanes de l'Union (UCC, règlement (UE) n° 952/2013) et le règlement allemand sur le commerce extérieur (Außenwirtschaftsverordnung, AWV). Le document est régi simultanément par deux cadres réglementaires — le droit fiscal et le droit douanier — et les champs de chaque cadre sont acheminés vers des systèmes en aval différents qui ne communiquent pas entre eux. C'est le problème du double pipeline qu'analyse l'analyse du double pipeline de facturation de manière approfondie. Les erreurs ci-dessous se produisent précisément dans cet écart.
Erreur 1 : Classification erronée du code SH par ligne — rejet ATLAS avant le déplacement des marchandises
Le numéro de tarif douanier à 11 chiffres (Zolltarifnummer) sur une facture commerciale allemande (Handelsrechnung) n'est pas un numéro par facture. C'est un numéro par ligne — et une expédition d'exportation unique peut contenir des produits relevant de trois, cinq ou dix positions tarifaires différentes. Un envoi de pompes industrielles avec pièces de rechange, supports de montage et panneaux de commande peut couvrir les chapitres SH 84 (machines), 73 (articles en fonte/fer/acier) et 85 (équipements électriques) — chacun exigeant son propre code à 11 chiffres, chaque code déterminant une classification de contrôle à l'exportation différente et, pour l'importateur, un taux de droit différent à destination.
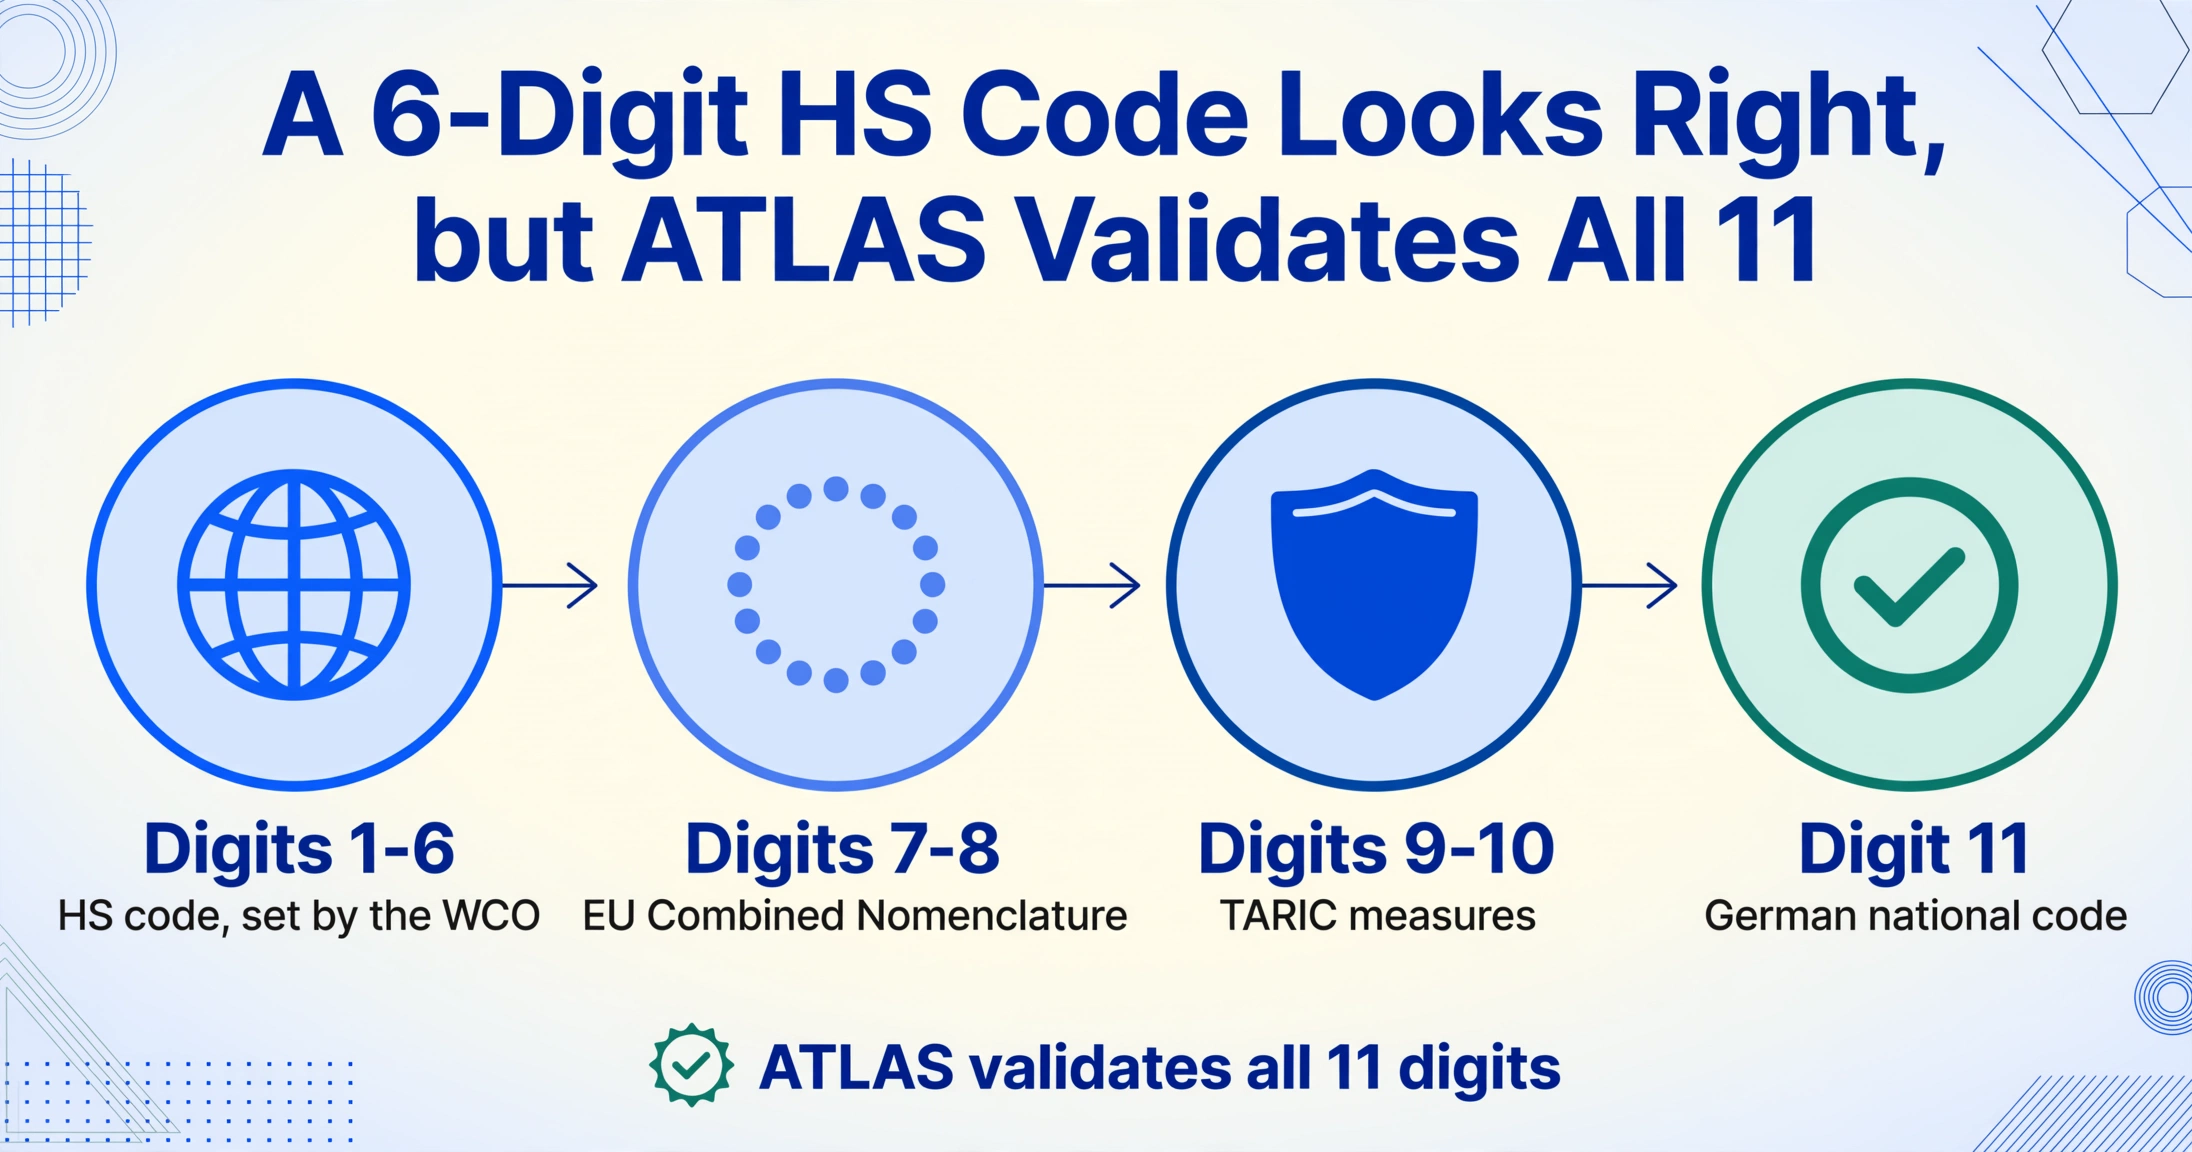
Le Zolltarifnummer allemand à 11 chiffres est construit en couches : les six premiers chiffres sont le code SH international (harmonisé au niveau mondial par l'Organisation mondiale des douanes), les chiffres sept et huit forment l'extension Nomenclature Combinée (NC) de l'UE, les chiffres neuf et dix ajoutent les mesures TARIC (droits antidumping, suspensions tarifaires, restrictions quantitatives), et le onzième chiffre est le code national allemand pour le codage TVA et les contrôles d'importation spécifiques. Un code SH à 6 chiffres correct peut néanmoins être erroné au 10e ou 11e chiffre — et ATLAS valide l'intégralité du code à 11 chiffres avant d'accepter la déclaration d'exportation.
Comment cette erreur survient en pratique. Le service export génère une Handelsrechnung pour un envoi contenant cinq produits différents. Les données produit maîtres dans l'ERP — SAP, Microsoft Dynamics ou DATEV — stockent le code tarifaire de chaque produit. Mais les données maîtres ont été mises à jour il y a 18 mois, et la Nomenclature Combinée de l'UE a été modifiée en janvier. Le code NC d'un produit a changé au niveau à huit chiffres. Un autre produit — une pièce de rechange — a été classé par le bureau d'études sous le code du produit fini lors du dernier audit parce que « cela fait partie de la machine ». Aucune de ces erreurs n'est visible sur la Handelsrechnung. La facture porte le Zolltarifnummer exactement tel qu'il apparaît dans l'ERP. L'erreur apparaît lorsqu'ATLAS traite la déclaration d'exportation et détecte une incohérence entre le code marchandise déclaré et la description du produit — ou lorsque l'autorité douanière du pays de destination remet en question la classification et que l'exportateur ne peut pas la justifier.
Quelles sont les conséquences en aval. ATLAS valide la classification tarifaire par rapport à la description de la marchandise déclarée et aux éventuelles mesures commerciales applicables (antidumping, contrôles à double usage) encodées au niveau TARIC. Si la classification est incohérente, ATLAS rejette la déclaration (Zurückweisung). La cascade de rejets n'est pas administrative — elle est opérationnelle :
Mauvais 10e ou 11e chiffre → rejet ATLAS → modification et nouvelle soumission → les marchandises restent non dédouanées au terminal → les frais de stationnement (Standgeld) commencent à s'accumuler → le calendrier de livraison glisse → la clause de pénalité client est déclenchée.
Au-delà du rejet immédiat, une mauvaise classification crée un risque d'audit. La Generalzolldirektion mène des audits de conformité après dédouanement, et un schéma de corrections de classification répétées sur plusieurs envois signale des contrôles internes faibles — ce qui invite à un examen plus approfondi à l'avenir. Dans le pire des cas, l'erreur n'est pas découverte par ATLAS mais par l'autorité douanière de destination des mois plus tard, lorsque l'importateur se voit réclamer des droits rétroactifs plus les intérêts, et que l'exportateur doit justifier une classification qu'il ne peut pas étayer.
Pourquoi il est difficile de l'éviter au stade de la facture. Le service export qui génère la Handelsrechnung se fie à la fiche produit de l'ERP. Vérifier les codes à 11 chiffres sur EZT-online pour chaque ligne de chaque facture — sur 30 envois par mois, chacun avec en moyenne quatre lignes — représente 120 contrôles de classification par mois. Un commissionnaire en douane (Zollspediteur) peut détecter les erreurs de classification lors du dépôt ATLAS, mais à ce stade, la facture est déjà émise, le client l'a reçue, et la corriger signifie réémettre une Handelsrechnung corrigée et potentiellement ajuster les conditions commerciales. La solution structurelle n'est pas un service export plus diligent — c'est de détecter la classification avant que la facture ne soit finalisée, ce qui implique de comparer le code tarifaire extrait à une fiche produit de référence au moment de la saisie des données. L'analyse des erreurs de codes SH dans les déclarations en douane couvre la perspective du courtier sur les échecs de classification ; l'erreur de Handelsrechnung est la cause en amont qui les alimente.
Erreur 2 : Incohérence des Incoterms — EXW sur la facture, mais fret inclus dans le Warenwert
La clause des International Commercial Terms (Incoterms 2020) sur une Handelsrechnung définit qui supporte les coûts de transport, l'assurance et le risque douanier à chaque étape de l'expédition. Une facture EXW (Ex Works) signifie que l'acheteur prend les marchandises dans les locaux du vendeur et supporte tous les coûts et risques à partir de ce point — la valeur de la facture doit être le prix départ usine, sans frais de fret, d'assurance ou de dédouanement à l'exportation inclus. Une facture FOB (Free On Board) signifie que le vendeur livre les marchandises à bord du navire au port désigné — la valeur de la facture inclut le transport intérieur jusqu'au port mais pas le fret maritime ni l'assurance. Une facture CIF (Cost, Insurance, Freight) inclut le coût des marchandises, l'assurance et le fret jusqu'au port de destination désigné — la valeur de la facture est le coût rendu à destination.
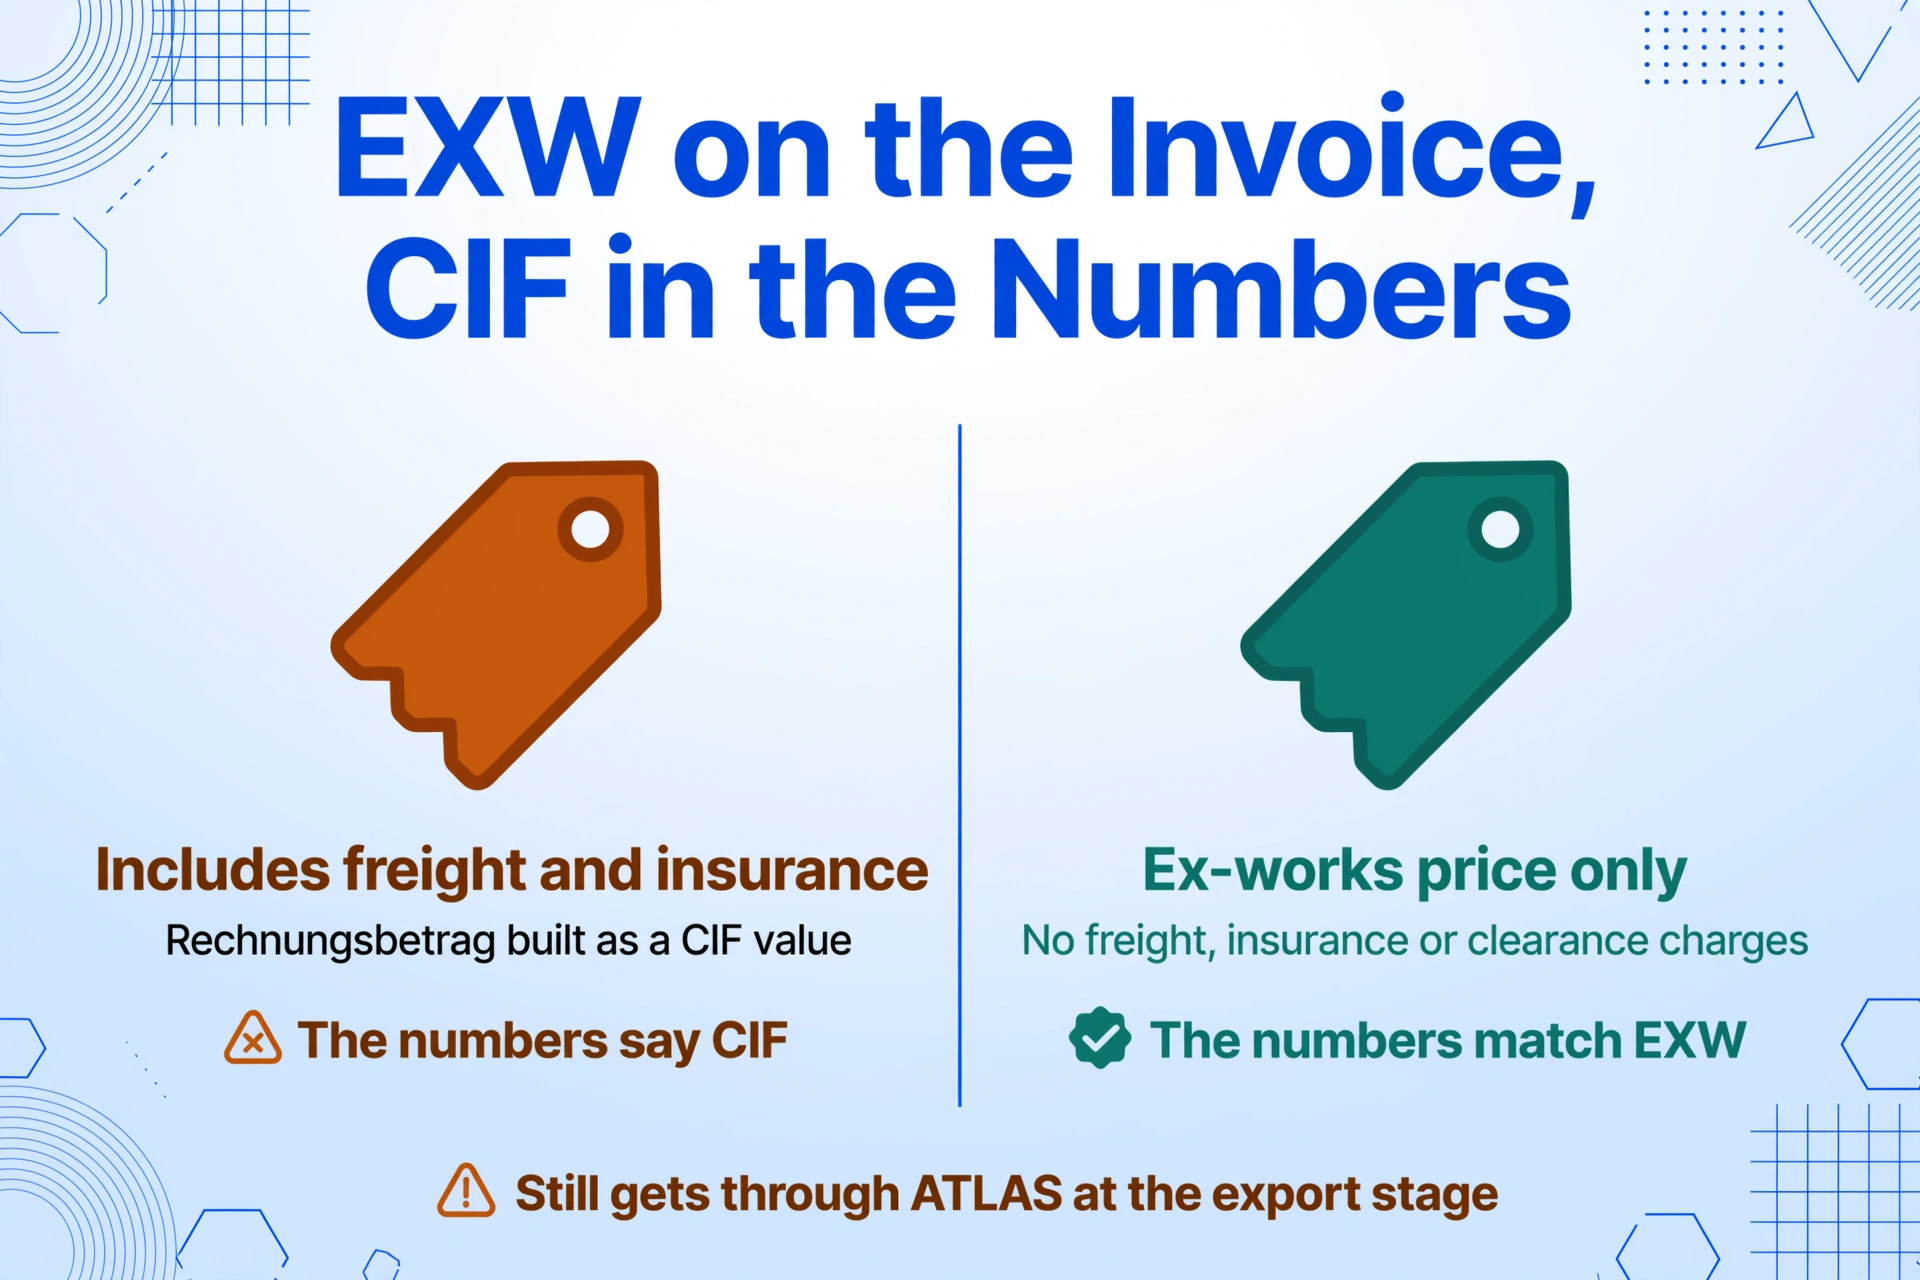
Comment cette erreur se produit. Le service export génère une Handelsrechnung avec l'Incoterm EXW Stuttgart. Le champ total de la facture (Rechnungsbetrag) porte le montant total en bas de la facture — mais le coordinateur export, travaillant rapidement, a inclus le coût du fret et la prime d'assurance dans les lignes du Warenwert (valeur des marchandises). L'Incoterm sur la facture indique EXW. Les chiffres sur la facture indiquent CIF.
La facture peut tout de même passer ATLAS au stade de l'exportation allemande, car la déclaration d'exportation (Ausfuhranmeldung) valide principalement les codes marchandises, les poids et le numéro EORI — la valeur en douane à l'exportation étant une valeur statistique, ATLAS n'impose pas de cohérence stricte entre la valeur et les Incoterms côté export. L'erreur apparaît à la douane du pays de destination. L'importateur présente la facture commerciale (Handelsrechnung) à son autorité douanière. Celle-ci lit les Incoterms : EXW. Pour l'évaluation en douane selon l'Accord de l'OMC sur l'évaluation en douane, la valeur transactionnelle est le prix effectivement payé ou à payer pour les marchandises — et sous EXW, le fret intérieur et l'assurance jusqu'au port d'exportation doivent être ajoutés pour atteindre la valeur en douane FOB. Mais sur cette facture commerciale (Handelsrechnung), le fret était déjà inclus dans la valeur de la marchandise (Warenwert). L'autorité douanière doit alors choisir : accepter la valeur EXW telle que déclarée (sous-évaluée — le fret n'a pas été ajouté, car il était déjà inclus), ou contester la valeur comme incohérente avec les Incoterms et exiger des documents justificatifs.
La conséquence pour l'exportateur n'est pas toujours une sanction directe. C'est une expédition retenue pour contrôle de la valeur, un importateur qui paie des droits sur une valeur contestée, et un client qui se demande si l'exportateur maîtrise ses propres Incoterms. Pour un exportateur allemand expédiant sous DDP (Delivered Duty Paid) — où le vendeur paie tous les droits d'importation à destination — l'erreur de valeur en douane se traduit directement par un paiement de droits incorrect, que l'exportateur doit couvrir.
Pourquoi la facture est la cause racine. Le coordinateur d'exportation qui saisit les données de la facture travaille à partir du contrat de vente (qui précise les Incoterms), du devis du transitaire (qui précise le coût de transport réel) et de la tarification produit de l'ERP (qui précise la valeur des marchandises). Ces trois sources ont été créées par trois personnes différentes à trois moments différents du cycle de vente — le contrat par les ventes, le devis de fret par la logistique, la tarification par la gestion produit. La facture commerciale (Handelsrechnung) est le premier document où ces trois chiffres apparaissent ensemble. L'incohérence est née au moment où la facture a été générée. Elle n'était simplement pas visible jusqu'à ce qu'une autorité douanière la lise.
Erreur 3 : Ursprungsland incorrect par position — Präferenznachweis invalide, EUR.1 refusé
Le pays d'origine sur une facture commerciale allemande détermine si les marchandises peuvent bénéficier d'un traitement tarifaire préférentiel à destination. Conformément à l'art. 60 du code des douanes de l'Union (UCC), l'origine non préférentielle est le pays où les marchandises ont été entièrement obtenues ou, si plusieurs pays sont intervenus, celui où elles ont subi la dernière transformation substantielle. Selon les règles d'origine préférentielles de chaque accord de libre-échange, les critères sont plus stricts — règles de changement de position tarifaire spécifiques, seuils de valeur ajoutée ou exigences de transformation particulières — et l'exportateur doit les justifier par une déclaration du fournisseur (Lieferantenerklärung) ou un certificat de circulation EUR.1.
Comment cette erreur se produit. Un exportateur allemand fabrique une armoire de commande. Le boîtier métallique provient de Chine. Le câblage interne, l'automate et les borniers proviennent d'Allemagne et y sont assemblés pour former un système de commande fonctionnel. Selon les règles d'origine préférentielles de l'accord de partenariat économique UE-Japon, l'armoire de commande peut être qualifiée d'origine allemande si l'assemblage constitue une transformation suffisante — mais le boîtier métallique, s'il est fourni comme article de rechange distinct sur la même facture commerciale, conserve son origine chinoise. Le service export, qui génère la facture, saisit « DE » comme Ursprungsland pour chaque ligne de la facture commerciale — y compris le boîtier métallique d'origine chinoise. La demande EUR.1 est soumise avec cette facture comme pièce justificative. L'autorité douanière de la chambre de commerce et d'industrie (IHK) ou du Zollamt examine la demande, recoupe les déclarations d'origine avec les descriptions de produits et signale l'incohérence. L'EUR.1 est refusé.
Une ligne d'une facture commerciale multiproduits avec une déclaration d'origine incorrecte → demande EUR.1 rejetée → l'importateur à destination se voit appliquer le taux de droit MFN complet (Most Favoured Nation, généralement 3 à 14 % selon le produit) → l'importateur exige une compensation de l'exportateur ou refuse de couvrir l'écart de droits → l'exportateur absorbe un coût imprévu qui n'a jamais été intégré au prix de vente.
Cette erreur est particulièrement dangereuse pour les exportateurs allemands qui gèrent des envois multi-origines. Un seul chargement contenant des composants provenant d'Allemagne, de Chine et de Thaïlande nécessite trois déclarations d'origine différentes sur trois lignes différentes de la même facture commerciale. Les traiter toutes comme « DE » n'est pas de la malhonnêteté — c'est le coordinateur export qui travaille à partir de la base produits, laquelle stocke l'origine du produit fini mais pas l'origine au niveau des composants pour les pièces de rechange vendues séparément. La base produits a été conçue pour la gestion des stocks, pas pour les déclarations d'origine douanières, et l'écart entre les deux devient une erreur sur la facture commerciale.
Selon les conditions générales d'achat allemandes standard — clauses types figurant dans les conditions générales d'achat (Allgemeine Einkaufsbedingungen) du secteur manufacturier — un fournisseur qui fournit une fausse déclaration d'origine ou un faux justificatif de préférence (Präferenznachweis) est tenu d'indemniser l'acheteur pour tous les dommages qui en résultent. L'EUR.1 refusé en raison d'une saisie d'origine négligente sur la facture commerciale n'est pas simplement un certificat rejeté. C'est une responsabilité du fournisseur.
Erreur 4 : Incohérence de l'EORI-Nummer entre la Handelsrechnung et la déclaration ATLAS
Le numéro d'enregistrement et d'identification des opérateurs économiques (EORI-Nummer) est l'identifiant unique de l'exportateur dans le système douanier de l'UE. Son format est DE + 10 à 15 chiffres — par exemple, DE123456789012345. Conformément à l'art. 9 de l'UCC, tout opérateur économique impliqué dans des activités douanières doit être enregistré et utiliser son numéro EORI dans toutes les déclarations en douane. Un EORI n'est pas facultatif sur un envoi d'exportation. Sans lui, la déclaration d'exportation ATLAS ne peut pas être soumise.
Comment cette erreur se produit. L'erreur vient rarement d'un EORI manquant. Elle vient plutôt d'un EORI imprimé sur la facture commerciale qui ne correspond pas à celui enregistré dans ATLAS. Cette incohérence a plusieurs causes racines courantes :
| Scénario | Ce qui se passe | Pourquoi cela passe inaperçu |
|---|---|---|
| Exportations par une filiale, EORI de la société mère sur la facture | Une filiale GmbH allemande génère la facture commerciale sous son propre nom mais utilise l'EORI de la société mère — copié depuis un ancien modèle. La filiale possède son propre EORI, enregistré séparément auprès de la Generalzolldirektion. | Le service export utilise le même modèle de facture pour toutes les entités. Personne ne vérifie si l'EORI du modèle correspond à l'entité qui émet la facture. |
| Restructuration d'entreprise — EORI mis à jour mais modèle de facture non | Une GmbH se transforme en GmbH & Co. KG et enregistre un nouvel EORI. L'ancien EORI reste dans l'en-tête du modèle de facture. La nouvelle entité n'a pas d'historique EORI, donc l'incohérence est signalée comme « opérateur inconnu » plutôt que « EORI modifié ». | Le service comptable a mis à jour la Steuernummer sur le modèle. Personne n'a pensé à vérifier l'EORI — car l'EORI ne concerne que les exportations, pas les factures nationales, et la personne qui met à jour le modèle travaille dans la comptabilité nationale. |
| Le commissionnaire en douane utilise un EORI différent de celui de la facture | L'exportateur fournit la facture commerciale au Zollspediteur, qui dépose la déclaration ATLAS en utilisant l'EORI de ses propres registres — qui peut être un EORI plus ancien ou l'EORI d'une autre entité juridique du groupe. | Le commissionnaire suppose que l'EORI qu'il a en dossier est à jour. L'exportateur suppose que le commissionnaire utilise l'EORI de la facture. Aucun des deux ne vérifie. |
Ce qui se passe en aval. ATLAS valide l'EORI par rapport à la base de données centrale des EORI à la Generalzolldirektion. Une incohérence d'EORI produit l'un des deux résultats suivants. Si l'EORI de la déclaration est valide mais appartient à une entité juridique différente de celle nommée sur la facture, ATLAS peut signaler la déclaration pour contrôle manuel (manuelle Prüfung) — ajoutant des heures ou des jours au délai de dédouanement. Si l'EORI n'est pas valide (expiré, ou appartenant à une entité radiée), ATLAS rejette la déclaration immédiatement et l'envoi ne peut pas être dédouané.
The more insidious consequence is an audit trail mismatch. The Handelsrechnung — which the Finanzamt uses as supporting documentation for the VAT exemption under §4 Nr. 1a UStG — carries one EORI. The ATLAS export declaration carries another. During a VAT audit (Umsatzsteuer-Sonderprüfung), the Finanzamt can request the substantiation for the tax-exempt export turnover reported on line 27 of the UVA. The auditor compares the Handelsrechnung against the ATLAS declaration and finds two different EORI numbers for the same shipment. The auditor now has a question — and questions from auditors consume time, even when the answer is benign.
Erreur 5 : écart Nettogewicht / Bruttogewicht — rejet de validation ATLAS au contrôle du poids
Parmi les cinq erreurs de cette liste, l'écart entre le poids net et le poids brut (Bruttogewicht) semble le plus anodin — et produit l'arrêt le plus rapide et le plus net. ATLAS effectue des contrôles de validation automatisés sur les champs de poids de la déclaration d'exportation, et un écart de poids peut rejeter la déclaration instantanément, avant même qu'un agent du Zollamt ne la voie.
Comment cette erreur se produit. Le service export saisit les poids sur la Handelsrechnung. Le poids net par ligne provient de la fiche produit — une pompe pèse 45 kg, un moteur pèse 12 kg. Le poids brut — marchandises plus emballage — est estimé : on ajoute un standard de 15 % pour palettes, caisses et emballage. Ou il est copié depuis la liste de colisage du transitaire. Ou il est repris de l'expédition précédente d'un envoi similaire. La Handelsrechnung peut indiquer :
- Poids net : 520 kg (somme des poids nets de toutes les lignes)
- Poids brut : 535 kg (estimation de 15 kg d'emballage pour 520 kg de marchandises)
ATLAS vérifie le ratio. Un ratio emballage/marchandises de 15 kg pour 520 kg de machines — environ 2,9 % — est invraisemblable. L'emballage de machines industrielles (caisses en bois, palettes, calage, barrières anti-humidité) pour un envoi de 520 kg est rarement inférieur à 40–50 kg. ATLAS signale le ratio de poids comme hors de la plage attendue et rejette la déclaration.
Pourquoi le poids compte au-delà de la validation. Le poids brut détermine les frais de fret — le transporteur facture selon le poids taxable, qui pour le fret maritime correspond au plus élevé entre le poids brut et le poids volumétrique. Un poids brut sous-estimé sur la Handelsrechnung peut ne pas correspondre au poids réel enregistré par le transitaire sur le connaissement ou la lettre de transport aérien, créant un écart documentaire que la douane peut signaler comme une incohérence de valeur. Le poids net déclenche également des seuils réglementaires : selon les règles d'exportation allemandes, les envois d'une valeur supérieure à 1 000 € ou d'un poids supérieur à 1 000 kg doivent être déclarés via ATLAS. Un poids proche de 1 000 kg, s'il est sous-estimé, pourrait placer à tort un envoi sous le seuil de déclaration — un manquement de conformité que le Zollamt traite comme une exportation non déclarée.
L'erreur de poids est trompeusement simple à corriger — il suffit de peser l'envoi — et trompeusement courante à commettre, car le service export qui génère la Handelsrechnung travaille à partir des poids de la fiche produit (nets, par unité), et non des poids d'emballage réels (que l'entrepôt détermine au moment du conditionnement, souvent après que la facture a déjà été émise). La solution structurelle n'est pas une politique. C'est de réinjecter les poids réels de la liste de colisage dans le pipeline de données avant la soumission de la déclaration ATLAS — ce qui signifie que l'étape d'extraction doit capturer les poids de la Handelsrechnung pour les comparer à la liste de colisage du transitaire, et pas seulement les transcrire.
Comment une étape d'extraction unique élimine ces cinq erreurs avant qu'elles n'atteignent la déclaration
Les cinq erreurs partagent une racine structurelle qui n'a rien à voir avec un manque de soin. Une Handelsrechnung comporte environ 24 champs — 14 issus de la structure Rechnung nationale plus environ 10 champs spécifiques aux douanes — et cinq de ces champs douaniers (code tarifaire, Incoterms, origine, EORI, poids) sont interdépendants : la valeur de l'un contraint la plage valide d'un autre. Un Incoterms EXW contraint la possibilité que des frais de transport apparaissent dans le Warenwert. Une déclaration d'origine DE sur une ligne ne s'applique pas automatiquement à la ligne provenant de Chine. L'EORI sur la facture doit correspondre à l'entité juridique qui dépose la déclaration. Le ratio poids net/poids brut doit être physiquement plausible. Ces interdépendances ne peuvent pas être vérifiées par une personne ouvrant un PDF et contrôlant chaque champ individuellement, car l'erreur ne se trouve dans aucun champ pris isolément — elle se trouve dans la relation entre les champs.
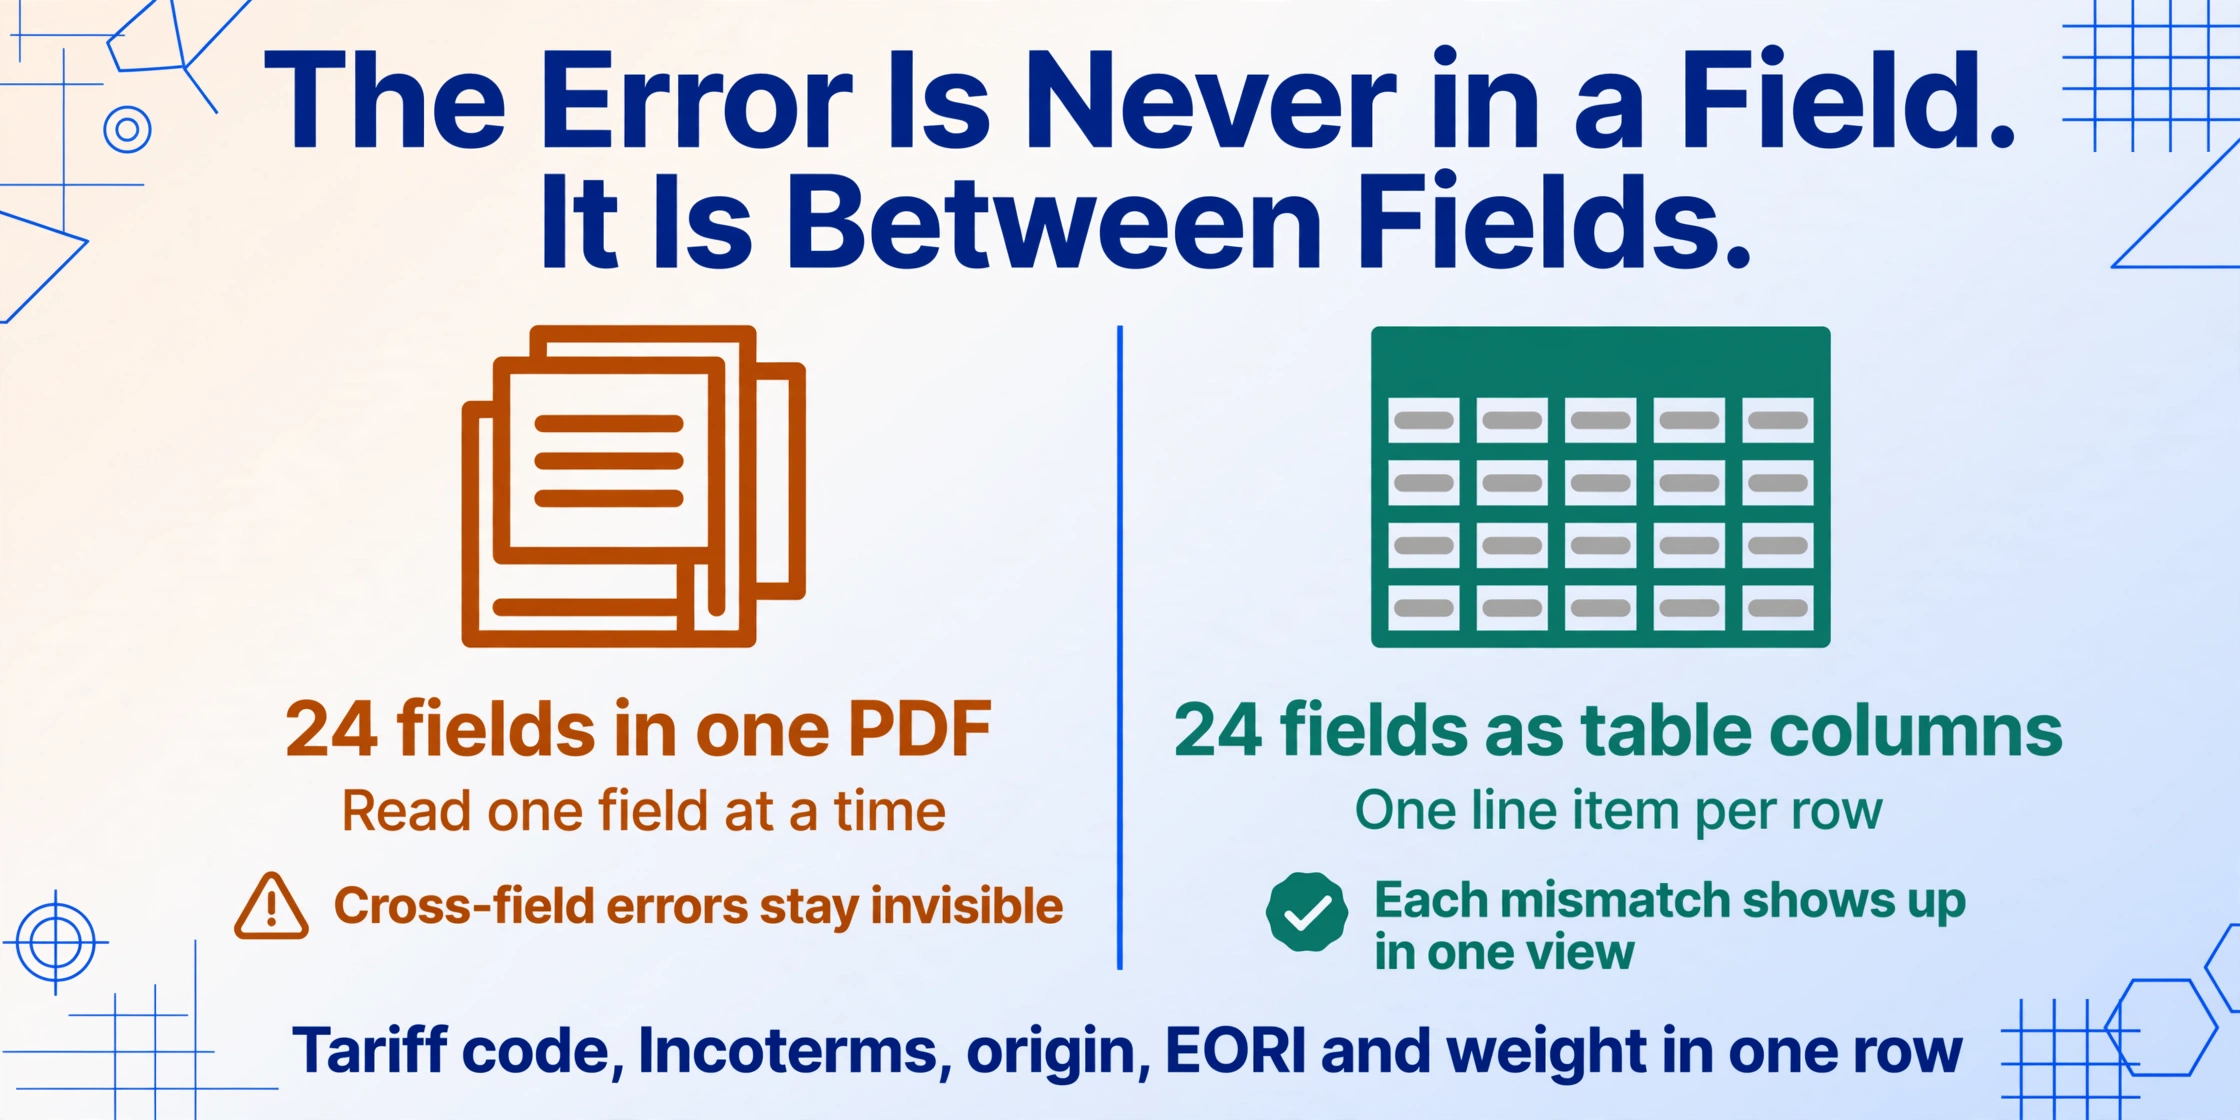
Extraction de colonnes personnalisées — définir un ensemble de noms de colonnes décrivant ce que vous souhaitez extraire de chaque document — résout ce problème non pas en extrayant les données (ce qui est la partie évidente) mais en les structurant dans un tableau où la validation inter-champs devient une opération de tableur plutôt qu'une liste de contrôle mentale. Lorsque les données de la Handelsrechnung sont capturées sous forme de ligne structurée avec des colonnes pour le code tarifaire, les Incoterms, le pays d'origine par ligne, l'EORI, le poids net et le poids brut, chacune des cinq erreurs ci-dessus devient visible en une seule vue :
Erreur 1 (code SH) : Comparez les codes tarifaires extraits à une liste de référence des codes valides par SKU produit. Une colonne calculée peut signaler tout code absent de la table de référence — avant que la déclaration ne soit soumise.
Erreur 2 (Incoterms vs. valeur) : Une colonne calculée vérifie : si Incoterms est égal à EXW, alors le champ des frais de transport (s'il est renseigné) déclenche un signal — car une facture EXW ne doit pas comporter de ligne de transport dans la valeur de la marchandise.
Erreur 3 (Ursprungsland) : L'extraction multi-lignes capture l'origine par ligne. Une colonne calculée compare chaque origine à l'origine attendue dans le référentiel produit. Les écarts apparaissent comme des exceptions, et non comme des rejets EUR.1.
Erreur 4 (EORI) : Une colonne calculée valide le format EORI extrait (DE + 10 à 15 chiffres) et le compare à une liste de référence des numéros EORI enregistrés de l'entreprise par entité juridique.
Erreur 5 (Nettogewicht/Bruttogewicht) : Une colonne calculée calcule le ratio d'emballage — (brut − net) ÷ net × 100 — et signale tout ratio inférieur à un seuil invraisemblable (par ex., moins de 5 % pour les machines ou plus de 50 % pour les marchandises denses).
Le changement passe d'une lecture basée sur la position — un modèle qui attend que chaque champ de la Handelsrechnung se trouve à un emplacement fixe, et qui échoue lorsque la mise en page d'un transitaire diffère de celle de SAP — à une lecture sémantique : une IA qui trouve le code tarifaire parce qu'elle comprend le motif numérique à 11 chiffres, quel que soit l'endroit où il se trouve sur la facture, qui distingue un champ Incoterms d'un champ de conditions de paiement grâce à son code à trois lettres, qui sait que les numéros EORI sont préfixés par DE et que les codes de pays d'origine sont des codes ISO à deux lettres. Comme l'extraction est sans modèle, une Handelsrechnung de SAP, un scan d'un original papier signé par le service export, et une facture pro forma générée par le transitaire produisent tous des lignes dans le même tableau de sortie, alimentant les mêmes contrôles de validation.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés. Téléchargez un échantillon de Handelsrechnung et définissez vos colonnes d'extraction pour tester la validation croisée des champs.
L'approche d'extraction ne remplace pas le commissionnaire en douane. Le commissionnaire dépose toujours la déclaration ATLAS, vérifie la classification à double usage et gère la relation avec le Zollamt. Ce que l'extraction remplace, c'est l'étape manuelle où le service export génère une Handelsrechnung, où le commissionnaire ressaisit ses champs dans le logiciel ATLAS, et où le service comptabilité ressaisit un sous-ensemble dans l'ERP — trois étapes de saisie manuelle, chacune introduisant ses propres erreurs de transcription, aucune ne validant les champs les uns contre les autres. La sortie d'extraction structurée alimente les trois destinations à partir d'une seule source, et la validation croisée se produit au point de capture — avant que les données ne divergent dans des pipelines séparés. Pour l'extraction champ par champ d'une seule Handelsrechnung, le guide d'extraction des données de facture commerciale allemande vers Excel couvre la définition complète des colonnes et la configuration. Pour la dimension par lots — traiter quarante Handelsrechnungen en une seule exécution — le guide de rapprochement des exportations par lots couvre la construction du grand livre d'exportation consolidé.
La compréhension structurelle à travers les cinq erreurs : L'erreur n'a jamais été qu'un coordinateur export ait saisi le mauvais code HS ou oublié de mettre à jour un modèle. L'erreur est que la Handelsrechnung, une fois générée, est traitée comme un document plat — ses données lues par des humains et ressaisies dans des systèmes, sans étape de validation croisée des champs entre le PDF et la déclaration. La solution n'est pas une saisie plus attentive. C'est capturer la Handelsrechnung comme données structurées — avec validation croisée des champs — avant qu'elle n'entre dans tout pipeline en aval.
Le schéma des erreurs de saisie manuelle qui se répercutent en cascade dans les déclarations réglementaires n'est pas propre à la documentation d'exportation allemande. Le traitement des factures japonaises est confronté à un défi structurellement similaire, où une seule erreur de saisie sur une facture fournisseur — une mauvaise classification de taxe à la consommation, un délai de paiement non conforme — se propage dans le cycle de règlement shimebi (締め日) et ressort comme un écart fiscal des mois plus tard, comme examiné dans notre analyse des erreurs de saisie de taxe à la consommation sur les factures japonaises.
FAQ
Comment savoir quelle version de la Zolltarifnummer utiliser pour mon produit — le code HS à 6 chiffres ou le code complet à 11 chiffres ?
Pour une déclaration d'exportation allemande via ATLAS, vous devez utiliser la Zolltarifnummer complète à 11 chiffres. Le code HS à 6 chiffres est la couche de classification internationale — il suffit pour la déclaration sommaire d'entrée (ENS) au titre d'ICS2, mais pas pour la déclaration d'exportation formelle. Le code à 11 chiffres comprend la nomenclature combinée de l'UE (chiffres 7–8), les mesures TARIC (chiffres 9–10) et les codes nationaux allemands (chiffre 11). L'utilisation du seul code HS à 6 chiffres sur la facture commerciale oblige le commissionnaire en douane à rechercher le code complet lors de la déclaration ATLAS — et ce que le commissionnaire saisit peut ne pas correspondre à ce que le service export avait prévu. Indiquez toujours le code complet à 11 chiffres sur la facture commerciale, vérifié sur EZT-online au moins une fois par produit et par an, car la nomenclature combinée est modifiée chaque année.
Quelle est la différence entre la valeur statistique et la valeur en douane sur la facture commerciale, et laquelle doit être saisie dans ATLAS ?
La valeur statistique (Statistischer Warenwert) est la valeur utilisée pour les statistiques du commerce allemand et européen — elle correspond à la valeur des marchandises à la frontière allemande, généralement FOB (Free On Board) au port ou à l'aéroport d'exportation allemand. La valeur en douane est la valeur utilisée par le pays de destination pour calculer les droits à l'importation — la base de calcul dépend des règles du pays de destination et des Incoterms figurant sur la facture. Côté exportation allemande, ATLAS exige la valeur statistique — la valeur FOB à la frontière allemande. La facture commerciale peut indiquer EXW Stuttgart (10 000 €), mais si le transport intérieur vers Hambourg ajoute 500 €, la valeur statistique dans ATLAS doit être de 10 500 €. L'erreur d'Incoterms décrite ci-dessus — EXW sur la facture mais fret inclus dans le Warenwert — corrompt directement ce calcul, car la personne qui saisit les données ATLAS doit deviner si la valeur facturée est en EXW ou inclut déjà le fret.
Puis-je utiliser le même numéro EORI pour plusieurs entités juridiques de mon groupe ?
Non. Chaque entité juridique qui exerce des activités douanières doit disposer de son propre numéro EORI enregistré auprès de la Generalzolldirektion. Une société mère et sa filiale sont des entités juridiques distinctes et nécessitent des enregistrements EORI distincts. Si une filiale émet la facture commerciale mais que le numéro EORI de la société mère figure sur la facture, la déclaration déposée avec l'EORI de la filiale ne correspondra pas à la facture — ATLAS ne fait pas de recoupement entre les numéros EORI de la société mère et de la filiale. La correction exige soit de réémettre la facture commerciale avec le bon EORI, soit de s'assurer que l'entité qui dépose la déclaration ATLAS est celle dont l'EORI figure sur la facture. Pour les exportateurs qui exploitent plusieurs entités juridiques, tenez un tableau de référence entité → EORI enregistré et validez l'EORI extrait par rapport à celui-ci au stade de la capture des données.
Comment déterminer l'Ursprungsland correct pour un produit assemblé en Allemagne à partir de composants provenant de plusieurs pays ?
Selon les règles d'origine non préférentielles (UCC Art. 60), l'origine est le pays où a eu lieu la dernière transformation ou ouvraison substantielle — une opération de transformation économiquement justifiée, effectuée dans une entreprise équipée à cet effet, et aboutissant à la fabrication d'un produit nouveau ou représentant un stade important de la fabrication. L'assemblage de composants en un produit fonctionnel en Allemagne est généralement qualifié si l'opération d'assemblage est substantielle. Cependant, pour l'origine préférentielle au titre d'un accord de libre-échange spécifique, les règles sont plus strictes — le produit doit satisfaire une règle de changement de position tarifaire spécifique ou un seuil de valeur ajoutée régionale. Si votre produit est exporté avec un EUR.1 revendiquant une origine préférentielle allemande, vous devez détenir une déclaration du fournisseur (Lieferantenerklärung) de chaque fournisseur hors UE dont les composants dépassent la tolérance de minimis, documentant l'origine des matières d'entrée. Le champ d'origine de la facture commerciale doit refléter l'origine que vous pouvez justifier, et non celle que vous supposez.
À quel stade de validation ATLAS un écart de poids déclenche-t-il un rejet — lors de la soumission initiale ou lors du contrôle physique ?
Les écarts de poids peuvent être déclenchés aux deux stades. Lors de la soumission électronique initiale, ATLAS effectue des contrôles de ratios automatisés — comparant le poids net au poids brut, recoupant le poids déclaré avec les plages attendues spécifiques aux marchandises, et validant que les champs de poids sont cohérents entre eux (brut ≥ net, brut > 0, net > 0). Un ratio invraisemblable produit un rejet électronique immédiat (Zurückweisung) — la déclaration n'est pas acceptée et doit être corrigée puis soumise à nouveau. Lors du contrôle physique (Zollbeschau), si l'agent des douanes au point de sortie pèse l'envoi et que le poids réel diffère sensiblement du poids déclaré, la déclaration peut être rejetée à ce stade — avec les marchandises déjà à la frontière, une correction bien plus coûteuse qu'un rejet électronique. La pratique la plus sûre consiste à relever les poids réels à partir de la liste de colisage du transitaire ou de la confirmation d'expédition de l'entrepôt, et à les recouper avec les poids de la facture commerciale au stade de la saisie des données.
Comment l'extraction gère-t-elle les factures commerciales où un même envoi contient des produits avec plusieurs codes SH et différents pays d'origine ?
Chaque ligne est extraite avec son propre Zolltarifnummer et son propre Ursprungsland. Si la facture commerciale indique les codes SH et les origines par article — comme elle devrait le faire — l'extraction les capture par ligne dans le tableau de sortie. Si la facture regroupe tous les produits sous un seul code SH (un raccourci de conformité qui est en soi une erreur en attente de survenance), l'extraction capture ce que la facture déclare — elle n'infère pas les classifications manquantes par article. L'approche d'extraction ne remplace pas la classification SH ; elle capture et structure ce qui figure sur le document afin que les erreurs de classification — qu'il s'agisse d'un code appliqué à tous les articles, d'un code obsolète ou d'un code ne correspondant pas à la description du produit — deviennent visibles comme anomalies de données dans un tableau plutôt que comme rejets ATLAS après le dépôt.
Chacune de ces cinq erreurs trouve son origine sur la Handelsrechnung — et chacune devient visible lorsque la facture est lue comme des données structurées plutôt que comme un PDF. La solution n'est pas un service export plus minutieux. C'est une couche de validation entre la facture et la déclaration.
Extraire une Handelsrechnung avec validation croisée des champs