5 errores de datos en la factura comercial alemana de exportación
Que provocan retrasos aduaneros y auditorías de la Zoll
Un exportador alemán de maquinaria envía 30 consignaciones al mes a clientes fuera de la UE: Estados Unidos, Japón, Brasil y los Emiratos Árabes Unidos. Para cada envío, el departamento de exportación genera una factura comercial (Handelsrechnung). Cada una contiene aproximadamente una docena de campos relevantes para la aduana: el número de código arancelario de 11 dígitos (Zolltarifnummer) por línea de artículo, el país de origen (Ursprungsland) declarado por separado para cada mercancía, la cláusula Incoterms, el número EORI y el peso neto y bruto en kilogramos. Cinco de estos campos son la fuente de errores que la mayoría de los exportadores alemanes no detectan durante la creación de la factura; los detectan días después cuando ATLAS rechaza la declaración de exportación, semanas después cuando se deniega el certificado EUR.1, o meses después cuando el auditor de la Zollprüfung solicita el rastro de justificación. Cada error se origina en la propia Handelsrechnung, no durante la presentación aduanera. Y cada uno puede detectarse antes de que llegue a la declaración, si se sabe dónde mirar.
Dónde viven realmente estos errores: no en la declaración de aduanas, sino en la factura
Un envío de exportación alemán no comienza con la declaración de exportación ATLAS (Ausfuhranmeldung). Comienza con la Handelsrechnung, un documento que contiene dos conjuntos de campos que la Rechnung nacional nunca ve: los campos relevantes para aduanas que el departamento de exportación introduce en su plantilla, y los campos contables que el departamento de finanzas necesita para la UVA. Cada uno de los cinco errores siguientes vive en esa brecha entre "introducido en la factura" y "leído por el sistema que lo necesita".
El consejo estándar para evitar errores de datos aduaneros es procedimental: verificar dos veces los códigos HS en EZT-online, confirmar el registro EORI con la Generalzolldirektion, verificar los Incoterms con el contrato de exportación, aplicar el principio de doble control (Vier-Augen-Prinzip) en cada factura. Este consejo es correcto, y presupone un entorno donde cada Handelsrechnung es revisada por dos personas antes de llegar al agente de aduanas. En un exportador alemán de tamaño mediano con 30 envíos al mes y dos personas en el departamento de exportación, la revisión es un vistazo a los totales y una comprobación de que la dirección del cliente es correcta. Los campos relevantes para aduanas — los códigos arancelarios de 11 dígitos, el origen por artículo, el EORI, los pesos — se copian de los datos maestros del producto o de la última factura y se asumen correctos. Esa suposición es donde se reproducen los errores.
Antes de examinar cada error, conviene entender el contexto estructural que hace que la Handelsrechnung sea especialmente propensa a errores. Una Rechnung nacional conforme al §14 UStG contiene los datos del proveedor y del destinatario, el Steuernummer o USt-IdNr, el número y la fecha de factura, la cantidad y descripción de bienes o servicios, el importe neto, el tipo y el importe del IVA, y el total bruto — aproximadamente diez campos, todos los cuales alimentan el mismo sistema contable. Una Handelsrechnung contiene todos esos campos más los específicos de aduanas regulados por el Union Customs Code (UCC, Reglamento (UE) n.º 952/2013) y el reglamento alemán de comercio exterior (Außenwirtschaftsverordnung, AWV). El documento está regulado simultáneamente por dos marcos normativos — el derecho del IVA y el derecho aduanero — y los campos de cada marco van a sistemas posteriores diferentes que no se comunican entre sí. Este es el problema del doble flujo que el análisis del doble flujo de facturación examina en profundidad. Los errores siguientes son lo que ocurre dentro de esa brecha.
Error 1: Clasificación incorrecta del código SA por línea de artículo: rechazo de ATLAS antes de que la mercancía se mueva
El número de código arancelario de 11 dígitos en una Handelsrechnung alemana no es un número por factura. Es un número por línea de artículo, y un solo envío de exportación puede contener productos bajo tres, cinco o diez partidas arancelarias diferentes. Un cargamento de bombas industriales con piezas de repuesto, soportes de montaje y paneles de control puede abarcar los capítulos SA 84 (maquinaria), 73 (artículos de hierro/acero) y 85 (equipo eléctrico), cada uno con su propio código de 11 dígitos, y cada código determina una clasificación de control de exportación diferente y, para el importador, un tipo de arancel diferente en el destino.
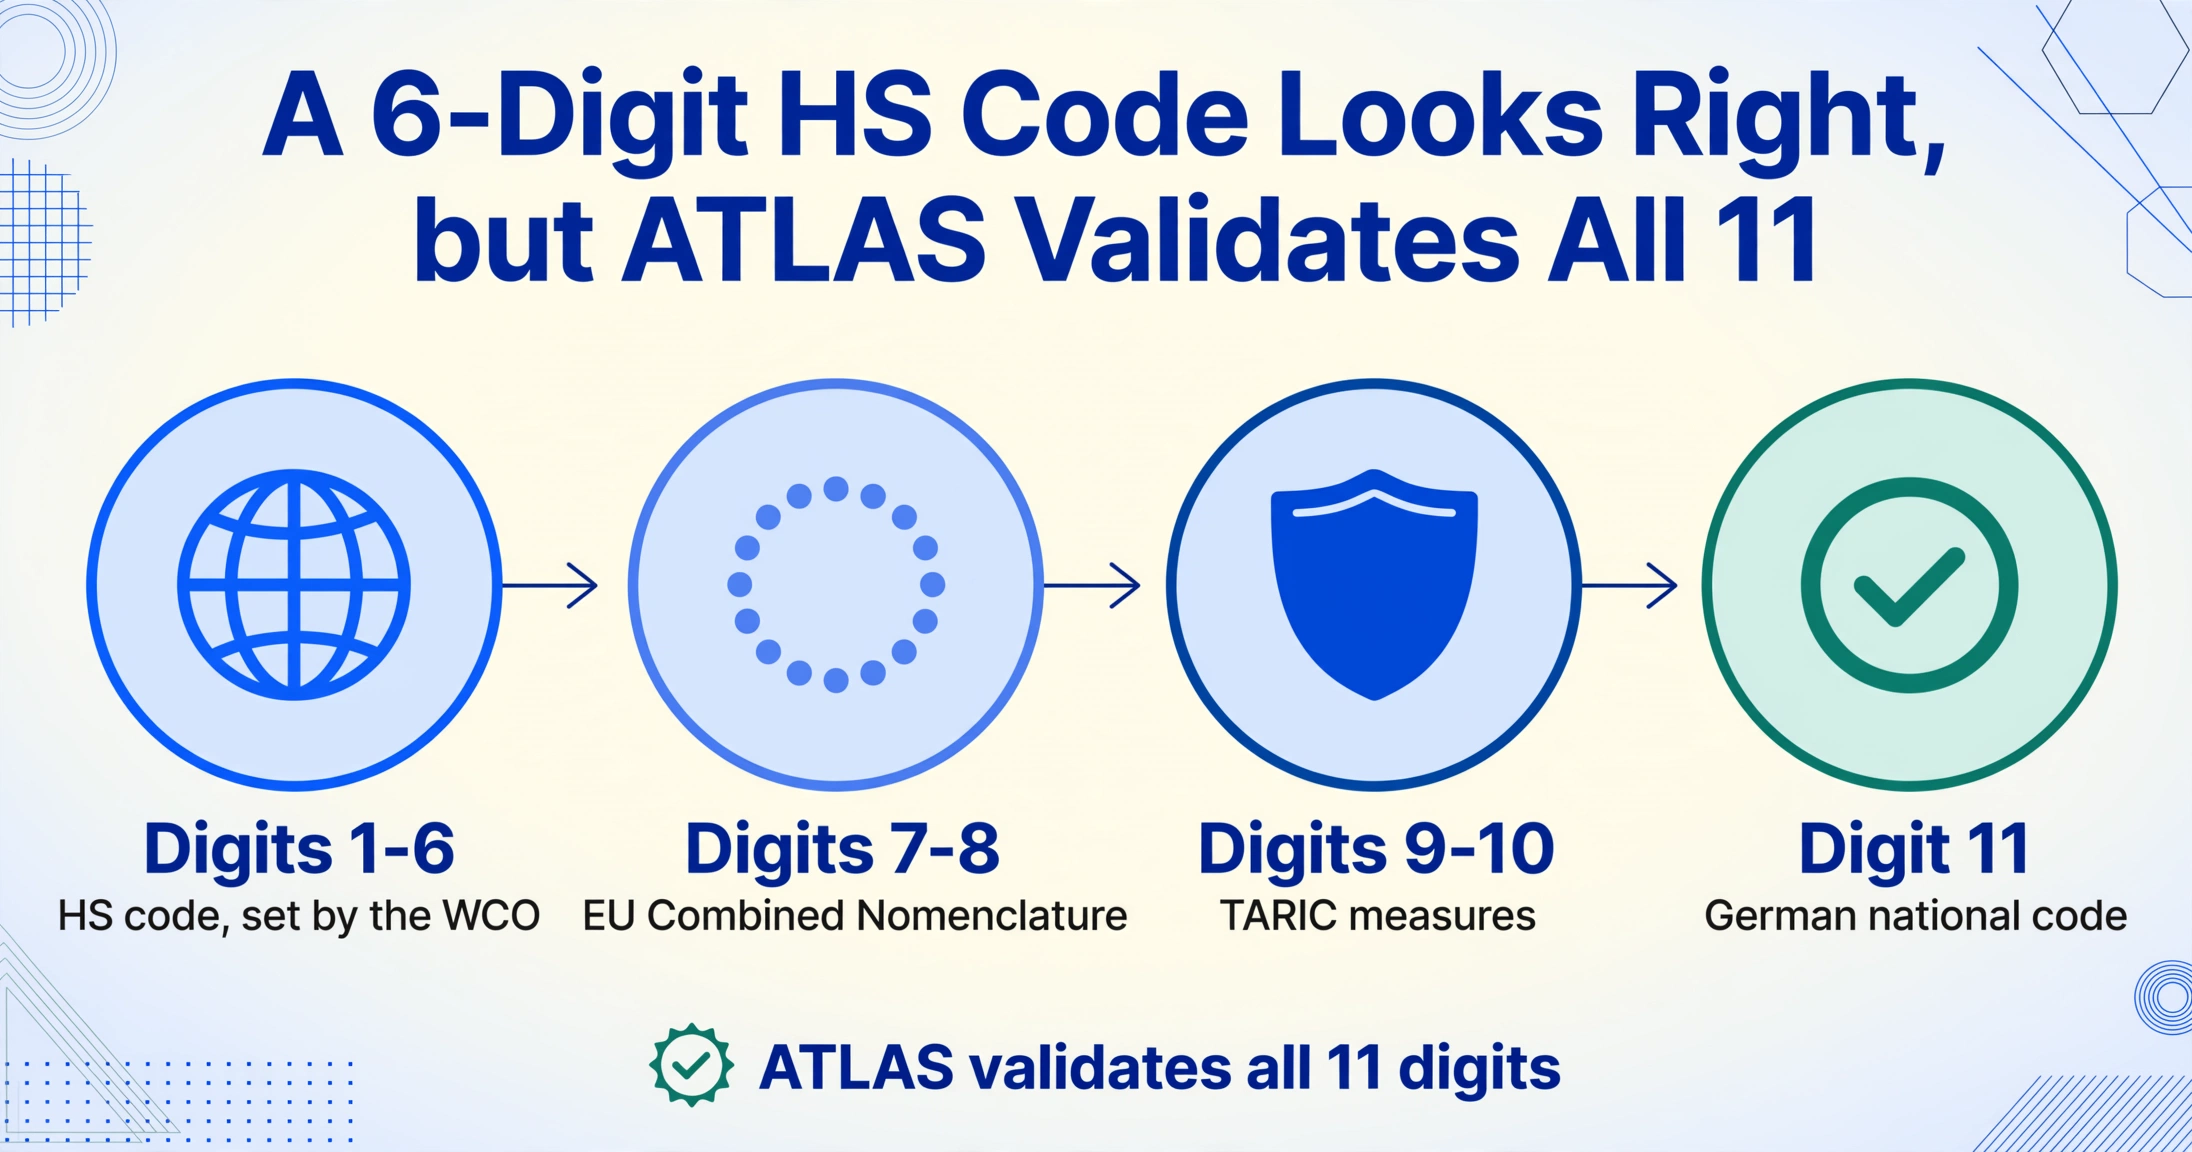
El Zolltarifnummer alemán de 11 dígitos se construye en capas: los primeros seis dígitos son el código SA internacional (armonizado globalmente bajo la Organización Mundial de Aduanas), los dígitos siete y ocho forman la extensión de la Nomenclatura Combinada (NC) de la UE, los dígitos nueve y diez añaden medidas TARIC (derechos antidumping, suspensiones arancelarias, restricciones cuantitativas), y el undécimo dígito es el código nacional alemán para la codificación del IVA y controles de importación específicos. Un código SA de 6 dígitos que es correcto puede seguir siendo incorrecto en el décimo u undécimo dígito, y ATLAS valida el código completo de 11 dígitos antes de aceptar la declaración de exportación.
Cómo ocurre este error en la práctica. El departamento de exportación genera una Handelsrechnung para un envío que contiene cinco productos diferentes. Los datos maestros de productos en el ERP (SAP, Microsoft Dynamics o DATEV) almacenan el código arancelario de cada producto. Pero los datos maestros se actualizaron por última vez hace 18 meses, y la Nomenclatura Combinada de la UE se modificó en enero. El código NC de un producto cambió a nivel de ocho dígitos. Otro producto, una pieza de repuesto, fue clasificado por ingeniería bajo el código del producto terminado durante la última auditoría porque "es parte de la máquina". Ninguno de estos errores es visible en la Handelsrechnung. La factura lleva el Zolltarifnummer exactamente como aparece en el ERP. El error sale a la superficie cuando ATLAS procesa la declaración de exportación y detecta una discrepancia entre el código de mercancía declarado y la descripción del producto, o cuando la autoridad aduanera del país de destino cuestiona la clasificación y el exportador no puede justificarla.
Qué ocurre aguas abajo. ATLAS valida la clasificación arancelaria contra la descripción de mercancía declarada y cualquier medida comercial aplicable (antidumping, controles de doble uso) codificada a nivel TARIC. Si la clasificación es inconsistente, ATLAS rechaza la declaración (Zurückweisung). La cascada de rechazo no es administrativa, es operativa:
Décimo u undécimo dígito incorrecto → rechazo de ATLAS → corrección y reenvío → la mercancía permanece sin despachar en la terminal → comienzan a acumularse los gastos de almacenaje (Standgeld) → se retrasa el calendario de entrega → se activa la cláusula de penalización del cliente.
Más allá del rechazo inmediato, la clasificación incorrecta crea exposición a auditorías. La Generalzolldirektion realiza auditorías de cumplimiento posteriores al despacho, y un patrón de correcciones de clasificación repetidas entre envíos indica controles internos deficientes, lo que invita a un escrutinio más profundo en el futuro. En el peor de los casos, el error no lo descubre ATLAS, sino la autoridad aduanera del destino meses después, cuando se le exige al importador el pago de derechos atrasados más intereses, y se le pide al exportador que justifique una clasificación que no puede justificar.
Por qué es difícil prevenirlo en la etapa de factura. El departamento de exportación que genera la Handelsrechnung confía en el maestro de productos del ERP. Verificar códigos de 11 dígitos contra EZT-online para cada línea de cada factura —en 30 envíos al mes, cada uno con un promedio de cuatro líneas— supone 120 comprobaciones de clasificación al mes. Un agente de aduanas (Zollspediteur) puede detectar clasificaciones incorrectas durante la presentación en ATLAS, pero para entonces la factura ya se ha emitido, el cliente la ha recibido, y corregirla implica reemitir una Handelsrechnung corregida y posiblemente ajustar las condiciones comerciales. La solución estructural no es un departamento de exportación más diligente —es detectar la clasificación antes de que se finalice la factura, lo que significa comparar el código arancelario extraído contra un maestro de productos fiable en el punto de captura de datos. El análisis de errores de código HS en declaraciones aduaneras cubre la perspectiva del agente sobre los fallos de clasificación; el error en la Handelsrechnung es la causa upstream que los alimenta.
Error 2: Inconsistencia de Incoterms — EXW en la Factura, pero Flete Incluido en el Warenwert
La cláusula de International Commercial Terms (Incoterms 2020) en una Handelsrechnung define quién asume el costo del transporte, el seguro y el riesgo aduanero en cada tramo del envío. Una factura EXW (Ex Works) significa que el comprador recoge la mercancía en las instalaciones del vendedor y asume todos los costos y riesgos desde ese punto —el valor de la factura debe ser el precio ex works, sin incluir flete, seguro ni cargos de despacho de exportación. Una factura FOB (Free On Board) significa que el vendedor entrega la mercancía a bordo del buque en el puerto designado —el valor de la factura incluye el transporte terrestre hasta el puerto, pero no el flete marítimo ni el seguro. Una factura CIF (Cost, Insurance, Freight) incluye el costo de la mercancía, el seguro y el flete hasta el puerto de destino designado —el valor de la factura es el costo puesto en destino.
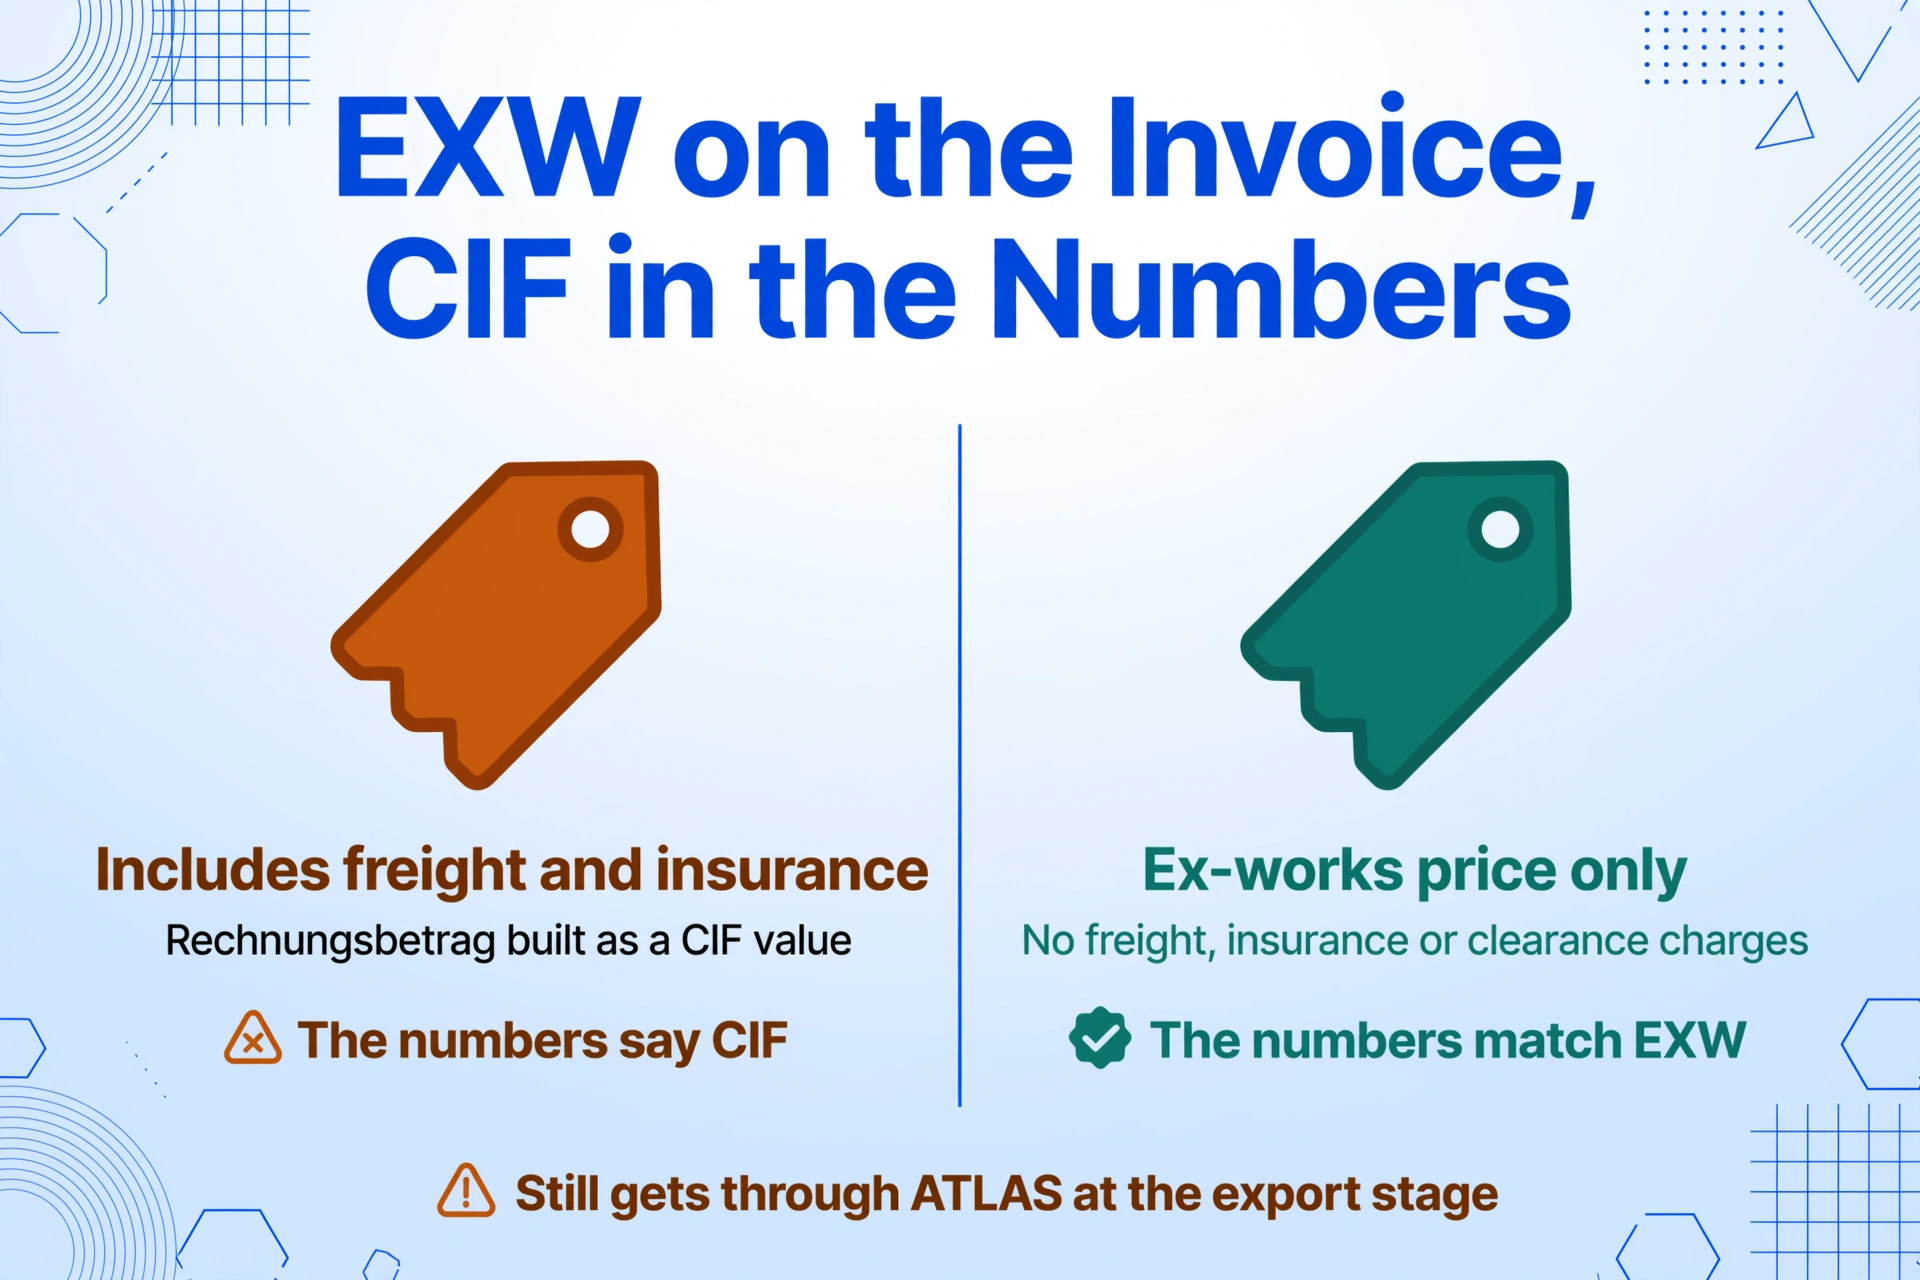
Cómo ocurre este error. El departamento de exportación genera una Handelsrechnung con Incoterms EXW Stuttgart. El campo del total de la factura (Rechnungsbetrag) lleva el total general al pie de la factura —pero el coordinador de exportación, trabajando con rapidez, incluyó el costo del flete y la prima del seguro en las líneas del Warenwert (valor de la mercancía). Los Incoterms en la factura dicen EXW. Las cifras en la factura dicen CIF.
Es posible que la factura pase por ATLAS en la fase de exportación alemana porque la declaración de exportación (Ausfuhranmeldung) valida principalmente los códigos de mercancía, los pesos y el EORI — el valor en aduana a efectos de exportación es un valor estadístico, y ATLAS no aplica una coherencia estricta entre el valor y los Incoterms en el lado de la exportación. El error aparece en la aduana del país de destino. El importador presenta la Handelsrechnung a su autoridad aduanera. La autoridad lee los Incoterms: EXW. Para la valoración en aduana según el Acuerdo de Valoración en Aduana de la OMC, el valor de transacción es el precio realmente pagado o por pagar por las mercancías — y bajo EXW, el flete interno y el seguro hasta el puerto de exportación deben añadirse para alcanzar el valor en aduana FOB. Pero en esta Handelsrechnung, el flete ya estaba incluido en el Warenwert. La autoridad aduanera se enfrenta ahora a una decisión: aceptar el valor EXW tal como se indica (infravalorado — el flete no se añadió, porque ya estaba dentro), o impugnar el valor por ser incoherente con los Incoterms y exigir documentación de respaldo.
La consecuencia para el exportador no siempre es una sanción directa. Es un envío retenido para revisión de valoración, un importador que paga aranceles sobre un valor impugnado y un cliente que se pregunta si el exportador conoce sus propios Incoterms. Para un exportador alemán que envía bajo DDP (Delivered Duty Paid) — donde el vendedor paga todos los aranceles de importación en el destino — el error en el valor en aduana se traduce directamente en un pago de aranceles incorrecto, que el exportador debe cubrir.
Por qué la factura es la causa raíz. El coordinador de exportación que introduce los datos de la factura trabaja a partir del contrato de venta (que especifica los Incoterms), la cotización del agente de carga (que especifica el coste de transporte real) y la fijación de precios del ERP (que especifica el valor de las mercancías). Estas tres fuentes fueron creadas por tres personas distintas en tres momentos diferentes del ciclo de ventas — el contrato por ventas, la cotización del flete por logística y la fijación de precios por gestión de producto. La Handelsrechnung es el primer documento donde aparecen juntos los tres números. La incoherencia nació en el momento en que se generó la factura. Simplemente no fue visible hasta que una autoridad aduanera la leyó.
Error 3: Ursprungsland incorrecto por posición — Präferenznachweis no válido, EUR.1 denegado
El país de origen en una Handelsrechnung alemana determina si las mercancías pueden acogerse a un tratamiento arancelario preferencial en el destino. Conforme al art. 60 del UCC, el origen no preferencial es el país donde las mercancías fueron obtenidas en su totalidad o, si intervinieron varios países, donde se sometieron a la última transformación sustancial. Conforme a las reglas de origen preferenciales de cada acuerdo de libre comercio, los criterios son más estrictos — reglas específicas de cambio de partida arancelaria, umbrales de valor añadido o requisitos de transformación específicos — y el exportador debe respaldarlos con una declaración del proveedor (Lieferantenerklärung) o un certificado de circulación EUR.1.
Cómo se produce este error. Un exportador alemán fabrica un panel de control. La carcasa metálica se adquirió en China. El cableado interno, el PLC y los bornes se adquirieron en Alemania y se ensamblaron en Alemania para formar un sistema de control funcional. Conforme a las reglas de origen preferenciales del Acuerdo de Asociación Económica UE-Japón, el panel de control puede calificar como de origen alemán si el ensamblaje constituye una transformación suficiente — pero la carcasa metálica, si se suministra como línea de artículo de repuesto independiente en la misma Handelsrechnung, conserva su origen chino. El departamento de exportación, al generar la factura, introduce "DE" como Ursprungsland para cada línea de la Handelsrechnung — incluida la carcasa metálica de origen chino. La solicitud de EUR.1 se presenta utilizando esta factura como documentación de respaldo. La autoridad aduanera de la Cámara de Comercio (IHK) o del Zollamt revisa la solicitud, contrasta las declaraciones de origen con las descripciones de los productos y detecta la discrepancia. El EUR.1 se deniega.
Una línea de artículo en una Handelsrechnung con varios productos con la declaración de origen incorrecta → solicitud de EUR.1 rechazada → el importador en destino paga el tipo de arancel NMF completo (Nación Más Favorecida, normalmente del 3 al 14 % según el producto) → el importador exige una compensación al exportador o se niega a cubrir la diferencia arancelaria → el exportador asume un coste imprevisto que nunca se tuvo en cuenta en el precio de venta.
El error es especialmente peligroso para los exportadores alemanes que gestionan envíos con múltiples orígenes. Una sola remesa que contenga componentes adquiridos en Alemania, China y Tailandia requiere tres declaraciones de origen distintas en tres líneas de artículo diferentes de la misma Handelsrechnung. Tratarlas todas como "DE" no es deshonestidad — es el coordinador de exportación trabajando a partir del maestro de productos, que almacena el origen del producto terminado pero no el origen a nivel de componente de las piezas de repuesto vendidas por separado. El maestro de productos se creó para la gestión de inventario, no para declaraciones de origen aduanero, y la brecha entre ambos se convierte en un error en la Handelsrechnung.
Conforme a las condiciones estándar de los proveedores alemanes — cláusulas habituales en las condiciones generales de compra (Allgemeine Einkaufsbedingungen) del sector manufacturero — un proveedor que presente una declaración de origen falsa o una prueba de preferencia (Präferenznachweis) falsa está obligado a reembolsar al comprador todos los daños resultantes. El EUR.1 denegado por una entrada de origen descuidada en la Handelsrechnung no es solo un certificado rechazado. Es una responsabilidad del proveedor.
Error 4: Discrepancia de EORI-Nummer entre la Handelsrechnung y la declaración ATLAS
El número de identificación y registro de operadores económicos es el identificador único del exportador en el sistema aduanero de la UE. Su formato es DE + 10 a 15 dígitos, por ejemplo, DE123456789012345. Conforme al UCC Art. 9, todo operador económico que participe en actividades aduaneras debe estar registrado y utilizar su número EORI en todas las declaraciones aduaneras. Un EORI no es opcional en un envío de exportación. Sin él, la declaración de exportación ATLAS no puede presentarse.
Cómo se produce este error. El error rara vez consiste en que falte el EORI. Más bien, el EORI impreso en la Handelsrechnung no coincide con el EORI registrado en ATLAS. Esta discrepancia tiene varias causas comunes:
| Escenario | Qué ocurre | Por qué pasa desapercibido |
|---|---|---|
| Exporta una filial, el EORI de la empresa matriz figura en la factura | Una filial alemana (GmbH) genera la Handelsrechnung bajo su propio nombre, pero utiliza el EORI de la empresa matriz, copiado de una plantilla antigua. La filial tiene su propio EORI, registrado por separado ante la Generalzolldirektion. | El departamento de exportación utiliza la misma plantilla de factura para todas las entidades. Nadie comprueba si el EORI de la plantilla coincide con la entidad que emite la factura. |
| Reestructuración empresarial: el EORI se actualiza, pero la plantilla de factura no | Una GmbH se convierte en GmbH & Co. KG y registra un nuevo EORI. El EORI antiguo permanece en el encabezado de la plantilla de factura. La nueva entidad no tiene historial de EORI, por lo que la discrepancia se marca como "operador desconocido" en lugar de "EORI modificado". | El departamento de contabilidad actualizó la Steuernummer en la plantilla. A nadie se le ocurrió revisar el EORI, porque el EORI solo es relevante para exportaciones, no para facturas nacionales, y la persona que actualiza la plantilla trabaja en contabilidad nacional. |
| El agente de aduanas utiliza un EORI distinto al que figura en la factura | El exportador entrega la Handelsrechnung al Zollspediteur, quien presenta la declaración ATLAS utilizando el EORI de sus propios registros, que puede ser un EORI más antiguo o el EORI de otra entidad jurídica del grupo. | El agente asume que el EORI que tiene en sus archivos está actualizado. El exportador asume que el agente utiliza el EORI de la factura. Ninguno verifica. |
Qué ocurre después. ATLAS valida el EORI contra la base de datos central de EORI de la Generalzolldirektion. Una discrepancia de EORI produce uno de dos resultados. Si el EORI de la declaración es válido pero pertenece a una entidad jurídica distinta de la que figura en la factura, ATLAS puede marcar la declaración para revisión manual (manuelle Prüfung), lo que añade horas o días al tiempo de despacho. Si el EORI no es válido (caducado o perteneciente a una entidad dada de baja), ATLAS rechaza la declaración de inmediato y el envío no puede despacharse.
La consecuencia más insidiosa es una discrepancia en el rastro de auditoría. La Handelsrechnung — que el Finanzamt utiliza como documentación de respaldo para la exención del IVA conforme a §4 Nr. 1a UStG — lleva un EORI. La declaración de exportación ATLAS lleva otro. Durante una auditoría del IVA (Umsatzsteuer-Sonderprüfung), el Finanzamt puede solicitar la justificación del volumen de exportación exento de impuestos declarado en la línea 27 de la UVA. El auditor compara la Handelsrechnung contra la declaración ATLAS y encuentra dos números EORI distintos para el mismo envío. El auditor ahora tiene una pregunta — y las preguntas de los auditores consumen tiempo, incluso cuando la respuesta es inocua.
Error 5: Discrepancia de Nettogewicht / Bruttogewicht — Rechazo de validación ATLAS en la comprobación de peso
De los cinco errores de esta lista, la discrepancia entre el peso neto y el peso bruto (Bruttogewicht) parece la más inofensiva — y produce la detención más rápida y contundente. ATLAS realiza comprobaciones de validación automatizadas en los campos de peso de la declaración de exportación, y una discrepancia de peso puede rechazar la declaración al instante, antes de que cualquier persona del Zollamt la vea.
Cómo ocurre este error. El departamento de exportación introduce los pesos en la Handelsrechnung. El peso neto por línea de artículo proviene del maestro de productos — una bomba pesa 45 kg, un motor pesa 12 kg. El peso bruto — mercancía más embalaje — se estima: se añade un 15% estándar por palés, cajas y envoltorios. O se copia de la lista de embalaje del transitario. O se toma del envío anterior de una remesa similar. La Handelsrechnung podría indicar:
- Peso neto: 520 kg (suma de todos los pesos netos por línea de artículo)
- Peso bruto: 535 kg (15 kg estimados de embalaje para 520 kg de mercancía)
ATLAS comprueba la proporción. Una proporción de embalaje a mercancía de 15 kg por 520 kg de maquinaria — aproximadamente un 2,9% — es inverosímil. El embalaje de maquinaria industrial (cajas de madera, palés, refuerzos, barreras antihumedad) para una remesa de 520 kg rara vez es inferior a 40–50 kg. ATLAS marca la proporción de peso como fuera del rango esperado y rechaza la declaración.
Por qué el peso importa más allá de la validación. El peso bruto determina los gastos de flete — el transportista cobra según el peso facturable, que para el flete marítimo es el mayor entre el peso bruto y el peso volumétrico. Un peso bruto subestimado en la Handelsrechnung puede no coincidir con el peso real registrado por el transitario en el conocimiento de embarque o en la carta de porte aéreo, creando una discrepancia documental que la aduana puede señalar como una inconsistencia de valoración. El peso neto también activa umbrales regulatorios: según las normas de exportación alemanas, los envíos con un valor superior a 1.000 € o un peso superior a 1.000 kg deben declararse a través de ATLAS. Un peso que ronda los 1.000 kg, si se subestima, podría situar incorrectamente un envío por debajo del umbral de declaración — un incumplimiento que el Zollamt trata como una exportación no declarada.
El error de peso es engañosamente sencillo de corregir — basta con pesar la remesa — y engañosamente fácil de cometer, porque el departamento de exportación que genera la Handelsrechnung trabaja con los pesos del maestro de productos (netos, por unidad), no con los pesos reales del embalaje (que el almacén determina cuando se empaqueta la mercancía, a menudo después de que la factura ya se haya emitido). La solución estructural no es una política. Es introducir los pesos reales de la lista de embalaje en el flujo de datos antes de presentar la declaración ATLAS — lo que significa que el paso de extracción debe capturar los pesos de la Handelsrechnung para compararlos con la lista de embalaje del transitario, no solo transcribirlos.
Cómo un Solo Paso de Extracción Elimina Estos Cinco Errores Antes de que Lleguen a la Declaración
Los cinco errores comparten una raíz estructural que no tiene nada que ver con la falta de cuidado. Una Handelsrechnung contiene aproximadamente 24 campos — 14 de la estructura nacional de Rechnung más unos 10 campos específicos de aduanas — y cinco de esos campos aduaneros (código arancelario, Incoterms, origen, EORI, peso) son interdependientes: el valor de uno limita el rango válido de otro. Un Incoterms EXW limita si los costos de flete pueden aparecer en el Warenwert. Una declaración de origen DE en una línea de artículo no se aplica automáticamente a la línea de artículo proveniente de China. El EORI en la factura debe coincidir con la entidad legal que presenta la declaración. La proporción de peso neto a bruto debe ser físicamente plausible. Estas interdependencias no pueden verificarse con una persona abriendo un PDF y revisando cada campo individualmente, porque el error no está en un solo campo — está en la relación entre campos.
Extracción de Columnas Personalizadas — definir un conjunto de nombres de columnas que describen lo que desea extraer de cada documento — resuelve esto no extrayendo datos (que es la parte obvia) sino estructurándolos en una tabla donde la validación entre campos se convierte en una operación de hoja de cálculo en lugar de una lista de verificación mental. Cuando los datos de la Handelsrechnung se capturan como una fila estructurada con columnas para código arancelario, Incoterms, país de origen por artículo, EORI, peso neto y peso bruto, cada uno de los cinco errores anteriores se vuelve visible en una sola vista:
Error 1 (código HS): Compare los códigos arancelarios extraídos contra una lista de referencia de códigos válidos por SKU de producto. Una columna calculada puede marcar cualquier código que no aparezca en la tabla de referencia — antes de que se presente la declaración.
Error 2 (Incoterms vs. valor): Una columna calculada verifica: si Incoterms es igual a EXW, entonces el campo de costo de flete (si está poblado) activa una marca — porque una factura EXW no debería incluir una línea de flete en el valor de la mercancía.
Error 3 (Ursprungsland): La extracción de múltiples artículos captura el origen por artículo. Una columna calculada compara cada origen contra el origen esperado en el maestro de productos. Las discrepancias aparecen como excepciones, no como rechazos de EUR.1.
Error 4 (EORI): Una columna calculada valida el formato EORI extraído (DE + 10–15 dígitos) y lo compara contra una lista de referencia de los números EORI registrados de la empresa por entidad legal.
Error 5 (Nettogewicht/Bruttogewicht): Una columna calculada calcula la proporción de empaque — (bruto − neto) ÷ neto × 100 — y marca cualquier proporción por debajo de un umbral poco plausible (p. ej., menos del 5% para maquinaria o más del 50% para bienes densos).
El cambio es de la lectura basada en posición —una plantilla que espera que cada campo de la Handelsrechnung se encuentre en una ubicación fija, y que falla cuando el diseño de un agente de carga difiere del de SAP— a la lectura semántica: una IA que encuentra el código arancelario porque comprende el patrón numérico de 11 dígitos sin importar dónde se encuentre en la factura, que distingue un campo de Incoterms de un campo de condiciones de pago por su código de tres letras, que sabe que los números EORI llevan el prefijo DE y que los códigos de país de origen son códigos ISO de dos letras. Dado que la extracción es sin plantilla, una Handelsrechnung de SAP, un escaneo de un original en papel firmado del departamento de exportación y una factura pro forma generada por el agente de carga producen todas filas en la misma tabla de salida, alimentando las mismas comprobaciones de validación.
Los archivos se procesan de forma segura y no se almacenan. Suba una Handelsrechnung de muestra y defina sus columnas de extracción para probar la validación cruzada de campos.
El enfoque de extracción no reemplaza al agente de aduanas. El agente sigue presentando la declaración ATLAS, verifica la clasificación de doble uso y gestiona la relación con el Zollamt. Lo que la extracción reemplaza es el paso manual en el que el departamento de exportación genera una Handelsrechnung, el agente vuelve a teclear sus campos en el software ATLAS y el departamento de contabilidad vuelve a teclear un subconjunto en el ERP — tres pasos manuales de entrada de datos, cada uno introduciendo sus propios errores de transcripción, ninguno validando cruzadamente los campos entre sí. La salida de extracción estructurada alimenta los tres destinos desde una única fuente, y la validación cruzada ocurre en el punto de captura — antes de que los datos diverjan en procesos separados. Para la extracción campo por campo de una sola Handelsrechnung, la guía para extraer datos de facturas comerciales alemanas a Excel cubre la definición completa de columnas y la configuración. Para la dimensión de lote — procesando cuarenta Handelsrechnungen en una sola ejecución — la guía de conciliación de exportación por lotes cubre la creación del libro mayor de exportación consolidado.
La idea estructural en los cinco errores: El error nunca fue que un coordinador de exportación tecleara el código HS incorrecto o se olvidara de actualizar una plantilla. El error es que la Handelsrechnung, una vez generada, se trata como un documento plano — sus datos son leídos por personas y retecleaseados en sistemas, sin ningún paso de validación cruzada entre el PDF y la declaración. La solución no es teclear con más cuidado. Es capturar la Handelsrechnung como datos estructurados — con validación cruzada — antes de que entre en cualquier proceso posterior.
El patrón de errores manuales de datos que se propagan en cascada por las declaraciones regulatorias no es exclusivo de la documentación de exportación alemana. El procesamiento de facturas japonés enfrenta un desafío estructuralmente similar, donde un solo error de captura de datos en una factura de proveedor — una clasificación incorrecta del impuesto al consumo, una fecha de pago que no coincide — se propaga a través del ciclo de liquidación shimebi (締め日) y aparece como una discrepancia fiscal meses después, tal como se examina en nuestro análisis de errores de captura de datos del impuesto al consumo en facturas japonesas.
Preguntas frecuentes
¿Cómo sé qué versión de la Zolltarifnummer debe usar mi producto: el código HS de 6 dígitos o el código completo de 11 dígitos?
Para una declaración de exportación alemana a través de ATLAS, debe usar la Zolltarifnummer completa de 11 dígitos. El código HS de 6 dígitos es la capa de clasificación internacional: es suficiente para la Declaración Sumaria de Entrada (ENS) según ICS2, pero no para la declaración de exportación formal. El código de 11 dígitos incluye la Nomenclatura Combinada de la UE (dígitos 7–8), las medidas TARIC (dígitos 9–10) y los códigos nacionales alemanes (dígito 11). Usar solo el código HS de 6 dígitos en la Handelsrechnung obliga al agente de aduanas a buscar el código completo durante la presentación en ATLAS — y lo que el agente introduzca puede no coincidir con lo que el departamento de exportación tenía previsto. Imprima siempre el código completo de 11 dígitos en la Handelsrechnung, verificado contra EZT-online al menos una vez por producto y por año, ya que la Nomenclatura Combinada se modifica anualmente.
¿Cuál es la diferencia entre el valor estadístico y el valor en aduana en la Handelsrechnung, y cuál se introduce en ATLAS?
El valor estadístico (Statistischer Warenwert) es el valor utilizado para las estadísticas comerciales alemanas y de la UE — se calcula como el valor de las mercancías en la frontera alemana, normalmente FOB (Free On Board) en el puerto o aeropuerto alemán de exportación. El valor en aduana es el valor que utiliza el país de destino para evaluar los derechos de importación — la base de cálculo depende de las normas del país de destino y de los Incoterms en la factura. En el lado de la exportación alemana, ATLAS exige el valor estadístico — el valor FOB en la frontera alemana. La Handelsrechnung puede indicar EXW Stuttgart (€10.000), pero si el transporte interior hasta Hamburgo añade €500, el valor estadístico en ATLAS debería ser €10.500. El error de Incoterms descrito anteriormente — EXW en la factura pero flete incluido en el Warenwert — corrompe directamente este cálculo, porque la persona que introduce los datos en ATLAS debe adivinar si el valor de la factura es EXW o ya incluye el flete.
¿Puedo usar el mismo número EORI para varias entidades legales de mi grupo corporativo?
No. Cada entidad legal que realice actividades aduaneras debe tener su propio número EORI registrado ante la Generalzolldirektion. Una empresa matriz y su filial son entidades legales separadas y requieren registros EORI separados. Si una filial emite la Handelsrechnung pero el EORI de la empresa matriz aparece impreso en la factura, la declaración presentada con el EORI de la filial no coincidirá con la factura — ATLAS no cruza los números EORI de matriz y filial. La corrección requiere reemitir la Handelsrechnung con el EORI correcto o asegurarse de que la entidad que presenta la declaración ATLAS sea la entidad cuyo EORI aparece en la factura. Para exportadores que operan con múltiples entidades legales, mantenga una tabla de referencia de entidad → EORI registrado y valide el EORI extraído contra ella en la etapa de captura de datos.
¿Cómo determinar el Ursprungsland correcto para un producto ensamblado en Alemania a partir de componentes procedentes de varios países?
Según las reglas de origen no preferenciales (UCC Art. 60), el origen es el país donde tuvo lugar la última transformación o elaboración sustancial — una operación de procesamiento justificada económicamente, realizada en una empresa equipada para dicho fin y que dé como resultado la fabricación de un producto nuevo o represente una etapa importante de la fabricación. El ensamblaje de componentes en un producto funcional en Alemania generalmente califica si la operación de ensamblaje es sustancial. Sin embargo, para el origen preferencial bajo un TLC específico, las reglas son más estrictas — el producto debe cumplir una regla específica de cambio de partida arancelaria o un umbral de valor de contenido regional. Si el producto se exporta con un EUR.1 que reclama origen preferencial alemán, se debe contar con una declaración del proveedor (Lieferantenerklärung) de cada proveedor no comunitario cuyos componentes superen la tolerancia de minimis, que documente el origen de los materiales de entrada. El campo de origen de la Handelsrechnung debe reflejar el origen que se pueda fundamentar, no el que se supone.
¿En qué etapa de validación de ATLAS una discrepancia de peso provoca un rechazo: durante la presentación inicial o durante la inspección física?
Las discrepancias de peso pueden activarse en ambas etapas. Durante la presentación electrónica inicial, ATLAS realiza comprobaciones automáticas de proporciones — comparando el peso neto con el peso bruto, contrastando el peso declarado con los rangos esperados específicos de la mercancía y validando que los campos de peso sean internamente coherentes (bruto ≥ neto, bruto > 0, neto > 0). Una proporción inverosímil produce un rechazo electrónico inmediato (Zurückweisung) — la declaración no se acepta y debe corregirse y volver a presentarse. Durante la inspección física (Zollbeschau), si el oficial de aduanas en el punto de salida pesa el envío y el peso real difiere materialmente del peso declarado, la declaración puede rechazarse en esa etapa — con las mercancías ya en la frontera, una corrección mucho más costosa que un rechazo electrónico. La práctica más segura es capturar los pesos reales de la lista de empaque del transitario o de la confirmación de envío del almacén y contrastarlos con los pesos de la Handelsrechnung en la etapa de captura de datos.
¿Cómo gestiona la extracción las Handelsrechnungen en las que un solo envío contiene productos con varios códigos HS y diferentes países de origen?
Cada artículo de línea se extrae con su propia Zolltarifnummer y su propio Ursprungsland. Si la Handelsrechnung enumera los códigos HS y los orígenes por artículo — como debería — la extracción los captura por fila en la tabla de resultados. Si la factura agrupa todos los productos bajo un único código HS (un atajo de cumplimiento que en sí mismo es un error en potencia), la extracción captura lo que la factura declara — no infiere clasificaciones por artículo ausentes. El enfoque de extracción no sustituye la clasificación HS; captura y estructura lo que figura en el documento para que los errores de clasificación — ya sea un único código aplicado a todos los artículos, un código obsoleto o un código que no coincide con la descripción del producto — se hagan visibles como anomalías de datos en una tabla en lugar de rechazos de ATLAS después de la presentación.
Cada uno de estos cinco errores se origina en la Handelsrechnung, y cada uno se hace visible cuando la factura se lee como datos estructurados en lugar de un PDF. La solución no es un departamento de exportación más cuidadoso. Es una capa de validación entre la factura y la declaración.
Extraer una Handelsrechnung con validación entre campos