ELSTERの皮肉:ドイツのデジタル税務
プラットフォームが今も手作業のデータ入力に依存している理由
ELSTER(ELektronische STeuerERklärung)は、2005年からドイツの公式電子税務申告プラットフォームとして、税務署ネットワークを通じて毎年3100万件以上の電子税務申告を処理しています。申告自体は完全にデジタル化されており、暗号化されたXMLパッケージが納税者から税務当局へ、紙を1枚も使わずに送信されます。しかし、そのXMLパッケージを満たすデータは、ELSTER以前の紙の書式の時代から変わらないプロセスから生まれています。つまり、机に向かった人が、5〜7種類の別々の書類(銀行取引明細書、保険証明書、寄付金証明書、雇用主の給与税証明書、前年度の納税通知書)に囲まれ、紙やPDFから数字を読み取り、1つずつELSTERのウェブフォームに入力するというプロセスです。送信は電子的です。しかし、データの組み立て、つまり、ソース文書から数字を探し出し、読み取り、正しいフォーム欄に転記するために費やす何時間もの作業は、今もなお手作業です。そして、それが誰も予算化していない労働なのです。
重要なポイント
- 送信は電子的ですが、5つの別々の書類を探し出し、どの数字をどの付表に入力するかを判断するのに費やす時間、つまり、単なる事務的なデータ入力ではなく、分類としきい値チェックという認知的行為は、今も毎年、納税者に完全にのしかかっています。
- 几帳面に整理整頓しているフリーランサーでさえ、保険証明書と付表 予備的支出の間にある同じ翻訳レイヤーに直面します。なぜなら、システムは申告の最終地点をデジタル化したものの、その前にあるデータ組み立てはデジタル化していないからです。
- 5つのソース文書が1つのスプレッドシートになり、すべての数字がそれぞれの列に抽出されれば、あなたの役割は転記者から検証者へと変わります。つまり、紙から数字を読み取って再入力する代わりに、抽出されたフィールドを確認するだけになるのです。その紙は、そもそも税務フォームにデータを供給するために設計されたものではありませんでした。
構造的な皮肉:手作業の基盤の上に築かれた電子申告
ドイツの税務行政はデジタル申告インフラに多額の投資を行ってきた。2021年にデスクトップ版ElsterFormularソフトウェアを置き換えたブラウザベースのポータル「Mein ELSTER」は、個人の所得税申告書(Einkommensteuererklärung)、付加価値税申告書(Umsatzsteuererklärung)、事業税申告書(Gewerbesteuererklärung)、月次給与税申告(Lohnsteuer-Anmeldung)のための完全なオンライン申告環境を提供している。連邦財務省(Bundesfinanzministerium)はELSTERをドイツの税務行政におけるeGovernment戦略の中心的存在として推進しており、申告件数の観点から見れば、これは運用上の成功と言える。
皮肉なのは、ELSTERが機能しないということではない。ELSTERが問題の半分しか解決していないということだ。このプラットフォームは申告の最終段階、つまり納税者が「Senden」(送信)をクリックしてXMLパッケージが税務署(Finanzamt)に送信される瞬間をデジタル化している。しかし、そのクリックに至るまでの数時間、つまり税務フォームにデータを流し込むために設計されたことのない原本からデータを集める作業はデジタル化されていない。ドイツで確定申告を行うすべてのフリーランサー、個人事業主、従業員は、毎年同じ上流工程を手作業で行っている。書類を探し、欄を読み、どの数字がどの付表(Anlage)に入るかを判断し、入力するのだ。申告は単一の操作である。データの組み立ては数時間かかる手作業のプロセスである。そしてELSTERが支援しているのは、そもそも問題ではなかった部分だけなのだ。
デジタル申告パイプラインは高速道路だが、入口は階段だ。ELSTERは電子申告を受け付ける。しかし、銀行取引明細書を読み取ることはない。保険料を抽出することもない。領収書を分類することもない。納税者が書類とフォームの間の統合レイヤーであり、毎年約3,100万人の申告者にとって、その統合作業は今もなお手作業で行われている。
1件の所得税申告書に流れ込む5つの書類
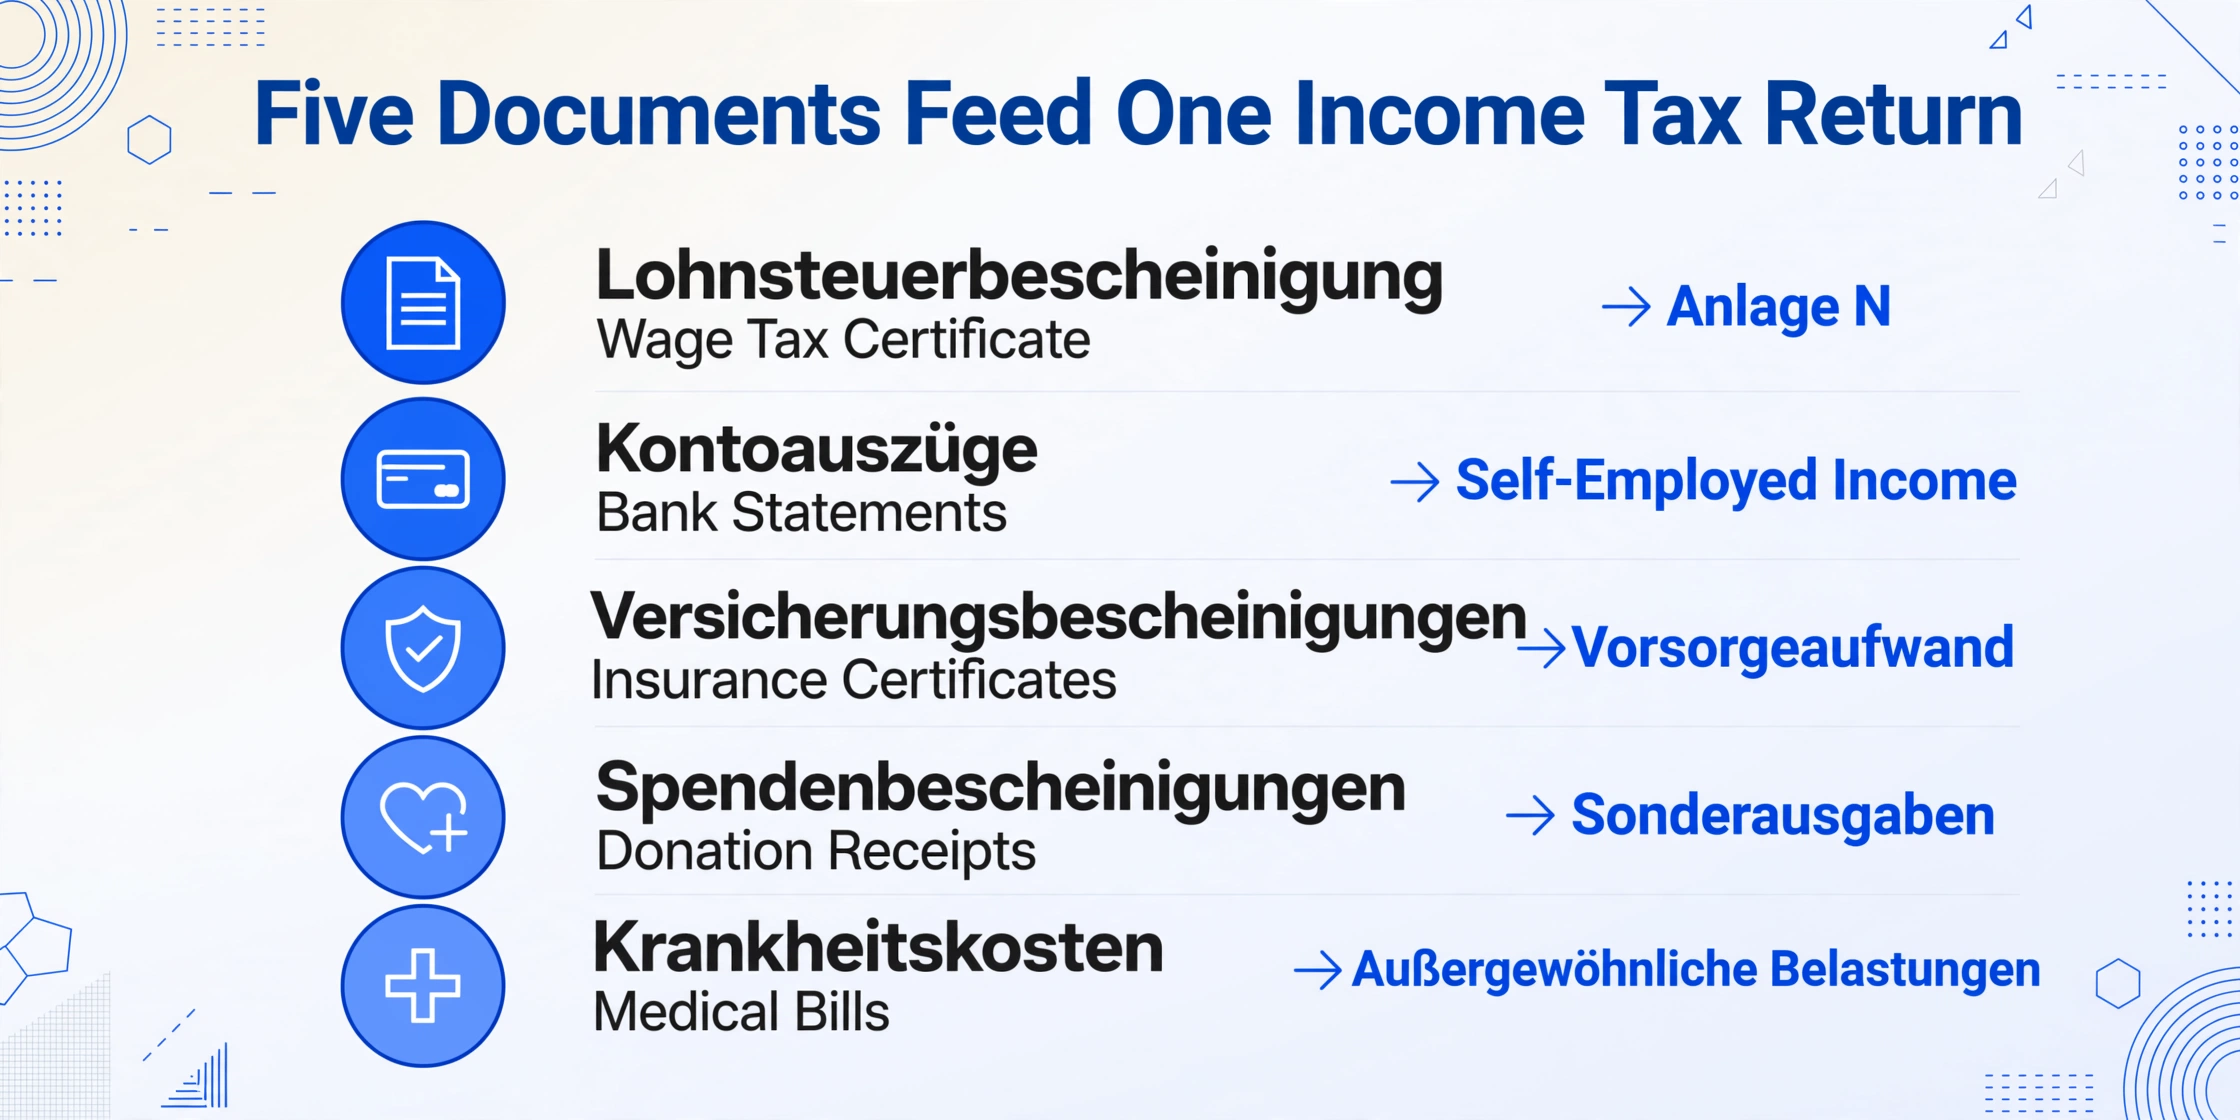
典型的なドイツの所得税申告書(Einkommensteuererklärung)は単一のフォームではない。主表(Hauptvordruck)に加え、さまざまな所得区分と控除カテゴリーをカバーする一連の付表(Anlagen)で構成されている。どの書類がどの付表の欄に流れ込むかは推測できるものではなく、所得税法(EStG)の特定の条項によって定められている。納税者は各数字がどこに属するかを把握していなければならず、各数字の出所は、異なる時期に、異なる形式で、異なる機関から届く別々の書類なのだ。
収入源
- 給与税証明書 (Lohnsteuerbescheinigung). 雇用主が発行し、税務署に電子的に送信され、Mein ELSTERでダウンロード可能です。内容: 総給与 (Bruttolohn)、源泉徴収された給与税 (einbehaltene Lohnsteuer)、連帯附加税、教会税、社会保険料。これは所得税法第9条に基づく付表N に入力します。ELSTERがVaSt システムを通じて自動入力できる唯一の書類ですが、事前入力された内容は雇用主の証明書と照合して確認する必要があります。
- 銀行取引明細書 (Kontoauszüge). フリーランサーや自営業者 (Freiberufler / Gewerbetreibende) にとって、銀行取引明細書は収入台帳です。事業収入 (Betriebseinnahmen) は、個人間送金、還付金、私的な収入と区別しなければなりません。年間150件以上の取引を2つの銀行口座で行うフリーランサーは、所得税法第4条第3項に基づく付表EÜR に一つの収入額を入力する前に、この仕分け作業を手作業で行います。
控除の根拠資料
- Versicherungsbescheinigungen(保険証明書). 健康保険(Krankenversicherung)、介護保険(Pflegeversicherung)、年金保険(Rentenversicherung)、失業保険(Arbeitslosenversicherung)、および追加の保険契約。各保険会社が毎年別々の証明書を発行し、通常1月から2月にかけて郵送で届きます。保険料の金額は、所得税法第10条に基づき付表 予備的支出に記入します。ここでは保険の種類ごとに控除上限額や一部のみ控除可能とする制限が異なります。間違った証明書から間違った保険料を、付表 予備的支出の間違った行に転記するという、一桁のミスが、四桁の税額に影響する結果を招きます。
- Spendenbescheinigungen(寄付金証明書). 認定された公益団体(gemeinnützige Organisationen)への寄付金は、所得税法第10b条に基づき、総所得金額(Gesamtbetrag der Einkünfte)の20%を限度として控除できます。300ユーロを超える寄付には、個別の証明書が必要です。ある納税者が、最初の団体に200ユーロ、2番目に350ユーロ、3番目に500ユーロを寄付した場合、3枚の証明書と3つの金額を付表 特別支出の正しい寄付金欄に記入する必要があります。教会税欄や教育費欄、育児費欄(これらはすべて同じ用紙の隣接する欄です)と間違えないように注意が必要です。
- Krankheitskostenbelege(医療費領収書). 保険でカバーされなかった医療費の領収書(歯科治療、処方箋の自己負担金、理学療法など)と、保険会社からの支払い明細書。総医療費から保険払戻金を差し引き、それを合理的負担限度額(zumutbare Belastung:所得額と家族状況に応じて所得の1%~7%、所得税法第33条)と比較して、付表 異常負担で控除可能な金額が決まります。所得が5万ユーロで子供のいない単身者の場合、負担限度額は6%となり、最初の3,000ユーロの医療費は控除対象外となります。納税者はこの負担限度額を自分で計算する必要があります。ELSTERは手動入力に対してこの計算を自動では行いません。
5つの書類は互いに独立している。届く時期も形式も異なる。Mein ELSTERからダウンロードしたPDFの給与税証明書、1月に郵便で届いた紙の保険証明書、オンラインバンキングのポータルからCSVでエクスポートした銀行取引明細書、メール添付で保存された寄付金証明書、そして1年かけて物理的なフォルダに集められた医療費の領収書。そのどれもがELSTER申告の付表欄にデータを流し込むために設計されたものではない。そして、これら5つすべてを1つの整合性のあるフォーム入力群に変換する仕組みこそが納税者自身なのである。
人間による翻訳レイヤー:なぜこの作業が単なる事務作業ではなく、認知作業なのか
確定申告書を手作業で作成する作業を「データ入力」、つまり数字をある場所から別の場所に書き写すだけの事務作業と表現したくなる気持ちは理解できます。しかし、その説明は間違っています。そして、その間違い方こそが、なぜこの作業がこれほどまでに消耗するのかを曖昧にしてしまっています。納税者はデータをコピーしているのではありません。翻訳しているのです。それぞれの源泉書類は、それぞれ独自の組織言語を話します。銀行取引明細書は取引を日付順に並べ、寄付金領収書は受取人と金額を明記し、医療費請求書は治療内容と払い戻し額を項目ごとに記載しています。ところが、ELSTERの付表の入力欄は、それらの質問を一切しません。そこにあるのは、「雇用による総収入」「特別支出の合計」「異常負担のうち控除可能な部分」といった項目です。
ある情報から別の情報へと変換するには、認知的な行為が必要です。納税者は数字を読みます。例えば、テクニカー・クランケンカッセに支払った月額保険料480ユーロ。そして、判断しなければなりません。これは基礎掛金(Basisbeitrag、全額控除可能)なのか、それとも追加保険料(Zusatzbeitrag、異なる扱いを受ける)なのか? 付表「予備的支出」のどの行に該当するのか? 年間の合計額は最高控除限度額(Höchstbetrag)を超えているか? これはデータ入力ではありません。フォームに一文字でも入力する前に、一連の分類と閾値の判断を下さなければならないのです。タイピング自体は速く終わります。しかし、各数字が確定申告にとって何を意味するのかを判断することこそが、時間を消費するのです。そして毎年、3100万人もの人々が、1月下旬(その年の最後の証明書が郵送で届く頃)から申告期限までの限られた期間に、この認知的な翻訳作業を行っています。
申告書の提出自体は一晩で終わります。しかし、データの準備(5つの書類を探し出し、すべての欄を読み、各数字がどの付表に該当するかを判断し、控除限度額を計算し、転記する)には、数週間にわたって数晩を要します。これこそが、ドイツの確定申告シーズンにおける、目に見えない第二の仕事なのです。ELSTERが自動化しているのは提出プロセスであって、データの準備プロセスではありません。そして、時間のほぼすべては、この準備プロセスに費やされているのです。
VaStの幻想: 事前入力は便利 — しかし完全には程遠い
ELSTERの最も便利な機能の1つがvorausgefüllte Steuererklärung (VaSt) — 事前記入済みの納税申告書です。Belegabruf に登録すると、ELSTERは税務署に既に保管されているデータを自動的に申告書に入力します: 雇用主の給与税証明書、健康保険・介護保険料、年金支払い通知、失業手当や育児手当などの賃金代替給付です。
VaStは転記の負担を軽減します。しかし、それを完全に排除するわけではありません。VaStができる限りのことを行った後でも、3つのカテゴリのデータは手動入力が必要です:
| データカテゴリ | VaStが事前入力? | 手動入力が必要 |
|---|---|---|
| 給与税証明書 | はい | 確認のみ — ただし、雇用主が提出したエラーは一般的であり、税務署は納税者がすべての事前入力フィールドを確認する責任があると明言しています。 |
| 健康保険・介護保険 | はい | 追加保険、民間保険の上乗せ、外国保険 — いずれもVaStでは捕捉されません。納税者はこれらの証明書を探し出し、金額を手動で転記する必要があります。 |
| 収入関連費用 | いいえ | 通勤距離、在宅勤務日数、仕事用備品の購入、職業訓練 — すべて手動です。自動控除額 (€1,230) は何も入力しない場合にのみ適用されます。それを超える金額はすべて項目ごとの記載が必要です。 |
| 特別支出 | いいえ | 寄付金、支払った教会税、教育費、育児費用 — すべて手動です。€2,000を寄付し€800の教会税を支払った納税者は、隣接する別々のフォーム行に2つの別々の数字を入力する必要があります。 |
| 異常負担 | いいえ | 医療費、障害関連費用、介護費用 — すべて手動で、それぞれ所得に基づく合理的負担限度額の対象となります。実際に控除可能な金額の計算には、実際の費用と所得ベースの限度額の比較が必要です。ELSTERは手動入力に対してこの限度額を計算しません。納税者自身が適用する必要があります。 |
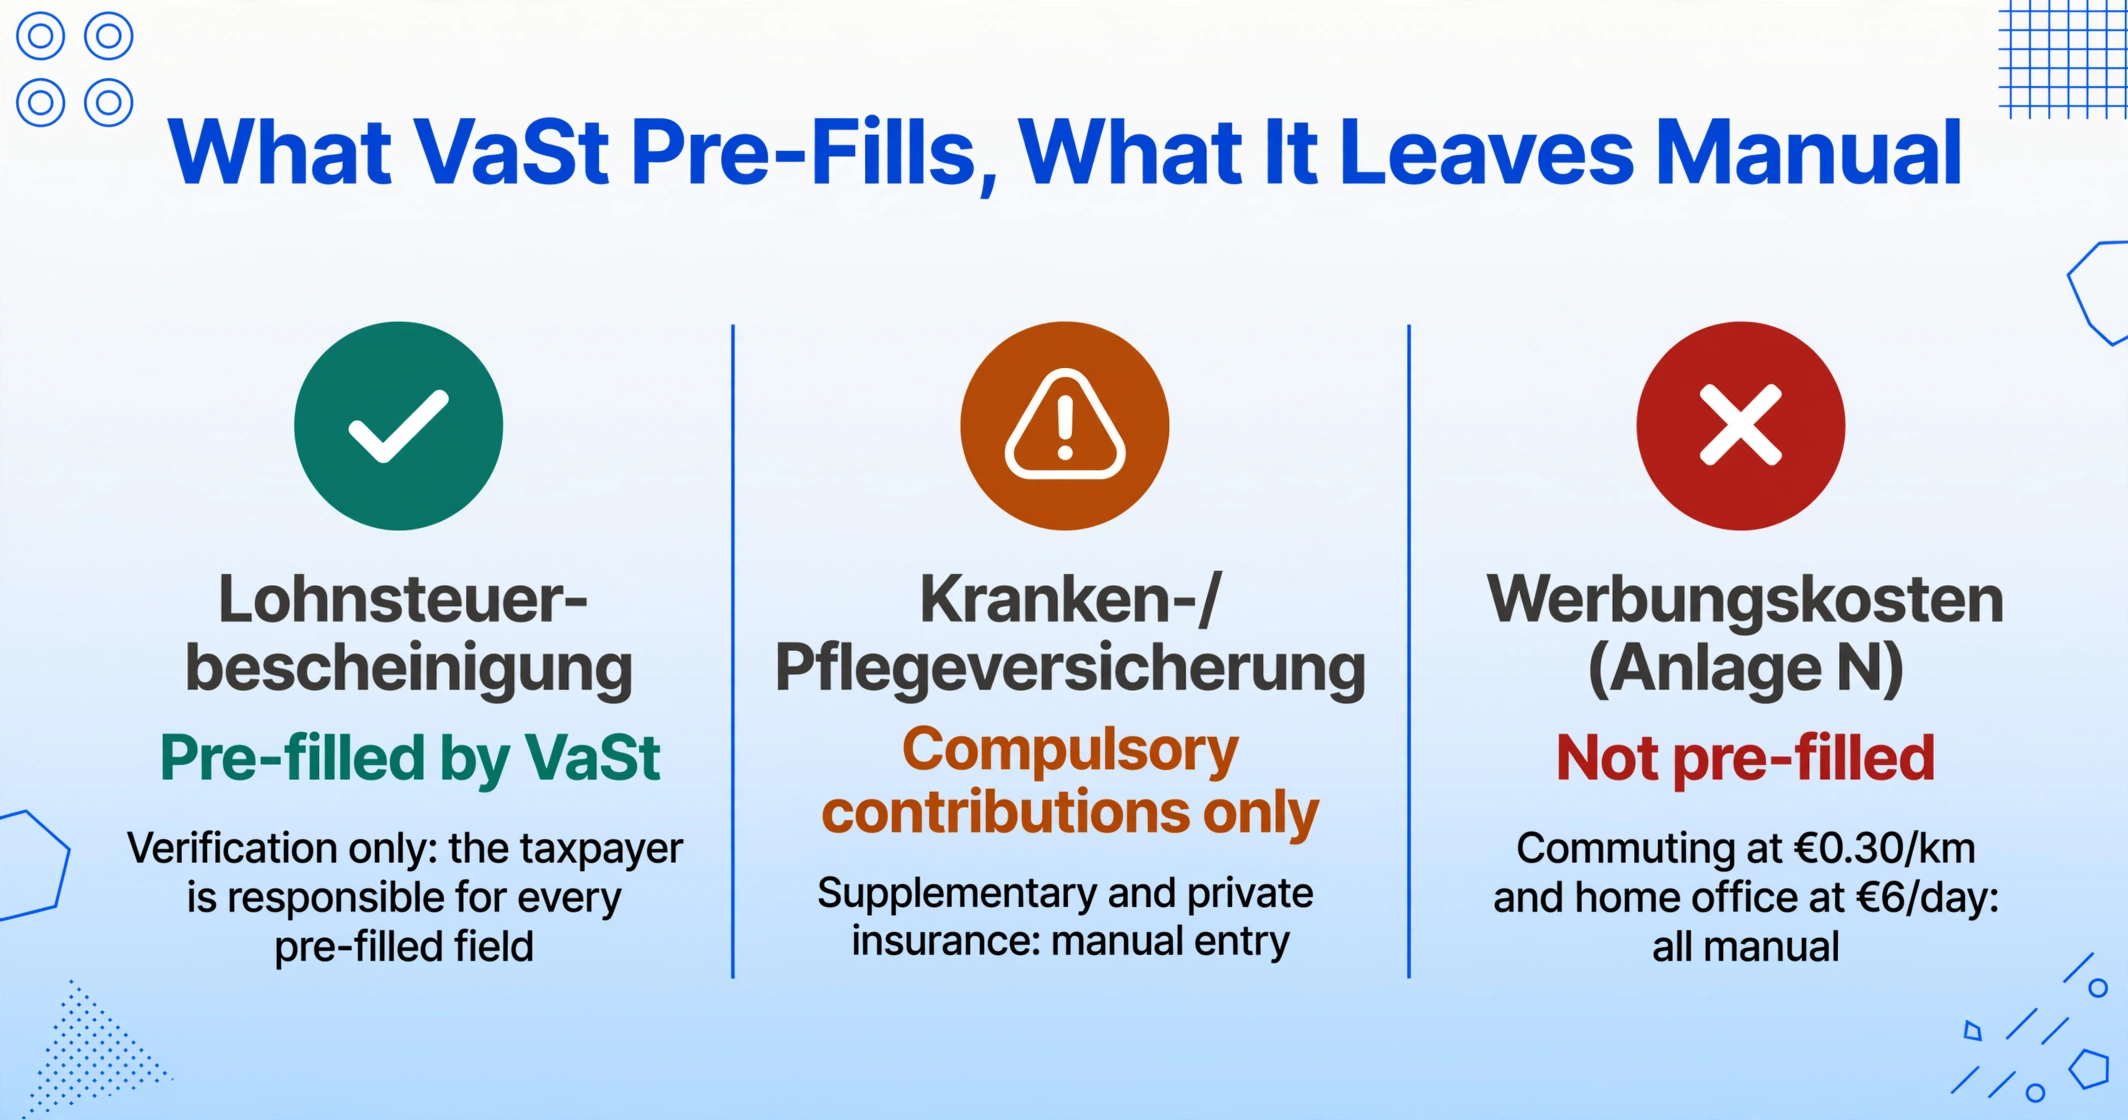
在宅勤務費用、通勤、職業保険、寄付、保険適用外の歯科費用があるフリーランサーの場合、VaStが完全に有効でも、ELSTER申告書の控除関連フィールドの約60〜70%は依然として手動入力が必要です。事前入力された申告書は最も簡単なデータを自動化します。最も複雑な文書間の照合作業を必要とするデータ — 控除 — は完全に手動のままです。
7月31日の期限と、見た目よりも短い申告準備期間の実態
ドイツの確定申告期限は、§ 149 租税通則法 (AO) に基づき、個人で申告する場合、課税年度の翌年 7月31日 です。税理士に依頼する場合、期限は翌々年の 2月28日 まで延長されます。これは、税理士業界の業務負荷の実態を反映した7ヶ月の猶予です。実際には、個人申告者の実質的な準備期間は1月から7月までではありません。それは、前年分の保険証明書、寄付金証明書、銀行取引明細書の最後のものが届く1月下旬から7月上旬までであり、ほとんどの申告者はその期間中の数回の夜間や週末のセッションに作業を圧縮します。
この期限は一見すると余裕があるように思えます。しかし、準備作業(5つの書類の特定、すべての金額の分類判断、基準額の計算、転記)は、複数の夜に分散して効率的に行えるものではありません。集中力を要し、銀行取引明細書、保険証明書、付表 予備的支出の間を数時間にわたって何度も切り替える認知的負荷は、申告準備セッションの時間が長引くほど、1時間あたりの実質的な生産性を低下させます。夜の4枚目の保険証明書は、1枚目よりも正確に転記するのに時間がかかります。証明書自体が難しいからではなく、申告者の分類精度が繰り返しによって低下するからです。これは、英国のSelf Assessmentのデータ準備が日常業務ではなく負担に感じられるのと同じ精神的疲労であり、日本の確定申告者が、3月の提出期限ではなく、2月の準備期間こそが本当の申告シーズンだと語る理由でもあります。様式は一律です。しかし、申告者は一律ではありません。そして、申告者の疲労こそが、申告書の正確性における最大の制御不能な変数なのです。
手動データ入力の誤りを永続化させたBFH判決
確定申告における転記ミスの結果は、丁寧な訂正依頼では済みません。ドイツの税務手続法では、異議申立期間(Einspruchsfrist)は納税通知書(Steuerbescheid)の発行日から1か月です。この期間が過ぎると、たとえ納税者自身が原因の誤りが含まれていても、課税処分は確定力を持ちます(bestandskräftig)。
連邦財政裁判所(BFH)判決 IX R 17/22(2023年7月18日)は、申告手続き中に納税者が行ったデータ入力ミスは、異議申立期間の経過後は訂正できないと判断しました。この事案では、納税者が誤って別の課税年度のデータを自分の申告書に取り込んでしまい、結果として高い税額が課されました。納税者は1か月の異議申立期間が過ぎてから誤りに気づき、訂正を申請しました。しかしBFHはこれを却下し、誤りは税務署ではなく納税者自身の過失であり、課税処分は有効であると判断しました。前年度からのデータインポートを誤ってクリックしたことが、永続的な納税義務を生み出しました。これは、疲れた申告者が手作業で2年分のデータを寄せ集めるのではなく、正しい年度の原本から直接データを抽出していれば、完全に回避できたはずの事態です。
BFH判決は、手作業による申告書作成の構造的リスクを明確にしています。転記ミスの責任は納税者が負い、税務署は提出された数字と元のソースデータの正確性を検証せず、訂正期間は課税処分の発行から1か月です。転記は後で修正できるコストフリーなステップではありません。その誤りは永続化する可能性があるステップであり、その永続性は行政上の見落としではなく、法的な事実なのです。
これは個人の整理整頓の問題ではない
税務シーズンをめぐる支配的な物語——FAZやHandelsblattの経済面、そしてすべての税理士の顧客向けニュースレターで毎年繰り返される——は、その痛みは納税者の責任だというものだ:もっと良い記録を残すべきだった、もっと早く取り掛かるべきだった、システム(整理システム)が必要だ、と。それには一理ある。良い記録管理は書類を探す時間を減らす。しかし、書類をフォームの欄に変換する時間は減らない。毎月領収書を整理し、四半期ごとに銀行取引にタグ付けする几帳面なフリーランサーでさえ、年末には同じ変換レイヤーに直面する。5つの書類は依然として5つのデータの流れを生み出し、それを分類し、しきい値をチェックし、特定の付表の行に入力しなければならない。整理整頓は検索コストを減らす。組み立てコストには触れない——そして組み立てコストが支配的なコストなのだ。
これが個人的な問題ではなく構造的な問題である証拠は、ドイツの納税者が実際に何を恐れているかに表れている。ドイツ最大のQ&Aプラットフォームであるgutefrage.netフォーラム——納税者が実際の申告問題をドイツ語で議論する場——の検索では、繰り返しパターンが明らかになる:質問は主に期限に関するものではない。正しい欄の割り当て(「In welche Zeile der Anlage N gehört die Entfernungspauschale?」——通勤手当は付表Nのどの行に入るのか?)、そして書類間の数字の整合(「Meine Lohnsteuerbescheinigung zeigt einen anderen Betrag als die Vorausberechnung — was stimmt jetzt?」——給与税証明書が事前計算と異なる金額を示している——どちらが正しいのか?)に関するものだ。これらは規律の問題ではない。変換の問題であり、システムがすべての納税者に自分自身の税務データ変換者として行動することを要求しながら、変換を自動化するツールを提供しないために生じるのだ。
組み立てが自動化されると何が変わるか
解決策は、より良いフォーム、より長い期限、またはより包括的なVaStではない。解決策は、組み立てパイプラインから人間による転記ステップを完全に排除することだ——5つの書類から数字を読み取り、ELSTERに入力するのに費やす時間を、すべてのソース書類のすべての欄を読み取り、申告書をスプレッドシートに組み立てる単一のバッチ抽出に置き換えることだ。
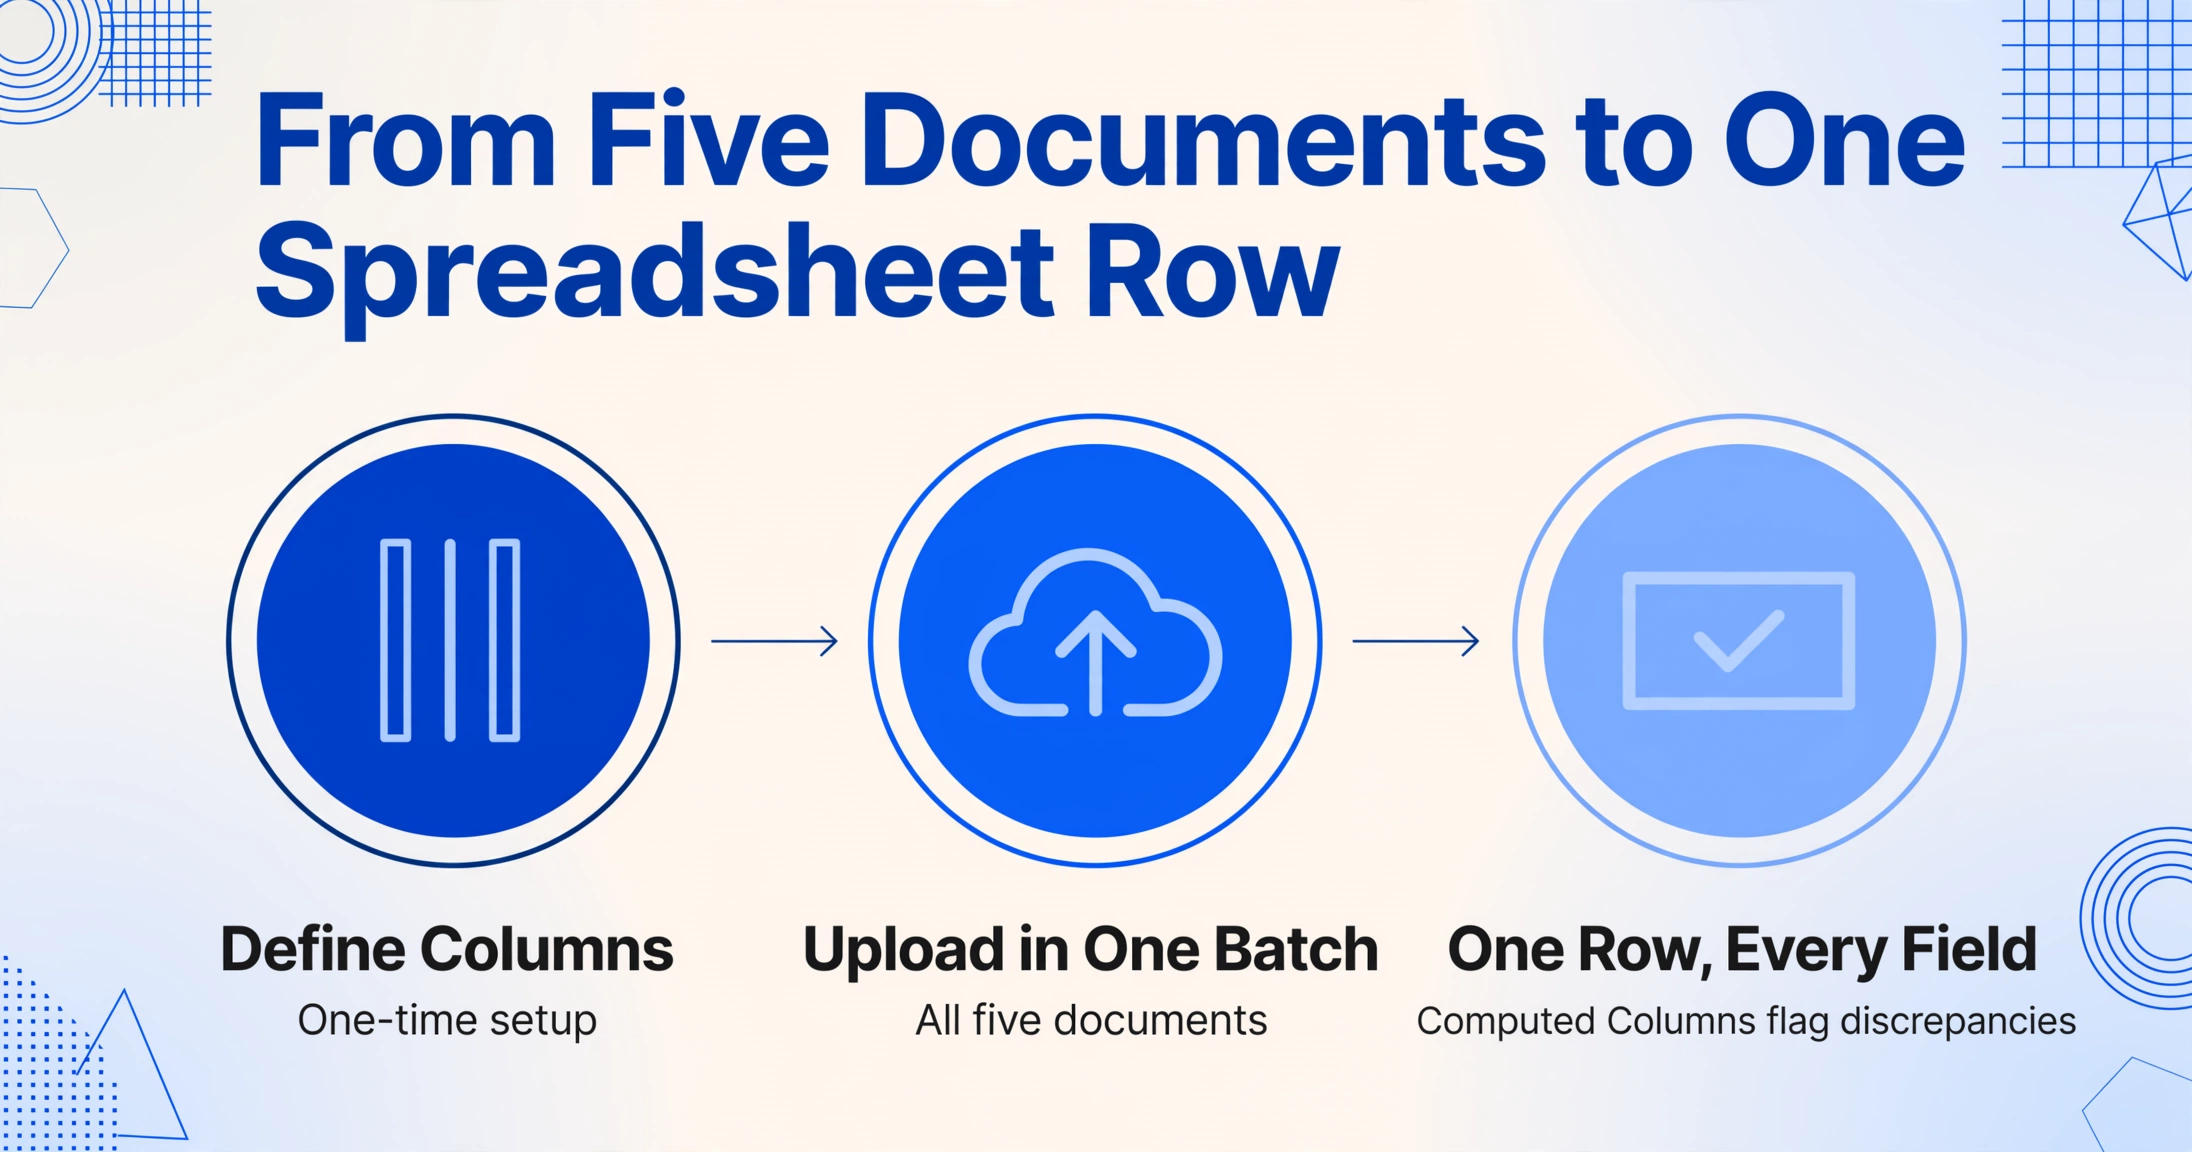
手動組み立てに取って代わるワークフローには3つの部分があり、最初の部分は一度だけの作業だ:必要な列を定義する——「Bruttolohn」「Einbehaltene Lohnsteuer」「Solidaritätszuschlag」「Kirchensteuer」「Krankenversicherungsbeiträge」「Pflegeversicherungsbeiträge」「Spenden」「Krankheitskosten」「Erstattungen」「Zumutbare Belastung」、そして5つのソース書類すべてに現れるその他すべての欄を。5つの書類すべて——給与税証明書PDF、スキャンした保険証明書、銀行取引明細書、寄付金証明書、医療費領収書——を一括でアップロードする。ドイツのELSTER税務フォーム抽出ワークフローを支えるツールは、各書類を読み取り、ページ位置ではなく意味的な意味によって各欄を特定し、列に入力する。出力は1行のスプレッドシート——すべてのソース書類のすべての数字がそれぞれの列に入り、人間だけが下せる分類判断の準備が整う:どの保険料がどの率で控除可能か、医療費が合理的負担限度額のしきい値を超えるか、どの寄付が所得税法 (EStG) § 10bの対象となるか。
納税者の役割は、転記者から確認者へと変わります。書類を読んで数字を打ち込むのに何時間も費やす代わりに、15分間スキャンし、完成したスプレッドシートを受け取り、その出力を確認します。つまり、抽出された各フィールドが正しい元の書類と正しい付表にマッピングされているかを検証するのです。給与税証明書に記載された所得合計と照合する計算列があれば、不一致を即座に発見できます。また、すべての特別支出を合計し、主表の特別支出合計と比較する別の計算列があれば、申告書が税務署に届く前に計算ミスを警告します。分類、基準値の確認、税務戦略の決定といった認知作業は残りますが、5つの書類にわたって数字を探し出して転記する機械的な作業はなくなります。そして、毎月の給与税申告を全従業員分処理しなければならない雇用主にとっても、同じバッチ抽出ロジックが大規模に適用されます。つまり、50人の従業員、1つの列スキーマ、毎月1つの統合ダッシュボードです。
同じ構造上のギャップ(デジタル申告の窓口はあるが、データの手作業による準備が必要)は、税務行政の仕組みに組み込まれているため、どの税務管轄区域にも存在します。銀行取引明細書、請求書、領収書からSA100自己評価データを準備する英国のフリーランサーも、同じ翻訳作業に直面します。通帳、領収書、保険証書から確定申告を準備する日本のフリーランサーも、毎年2月にそれに直面します。申告書の言語、控除名、法令番号、期限のプレッシャーは異なりますが、構造上のボトルネックは同じです。税務当局はデジタル申告の窓口を提供します。しかし、その前段階であるデータ準備をデジタル化するためのツールは提供しません。そして毎年、何百万人もの有能な人々が、そのギャップを手作業で埋めているのです。
よくある質問
税理士に依頼すれば、データ準備の問題は解決するのではありませんか?
いいえ、それは準備作業をあなたの机から税理士の机に移すだけで、その移動に対してあなたが料金を支払うことになります。2月に、あなたの銀行取引明細書、保険証書、寄付金領収書、医療費領収書の束を受け取った税理士は、税理士が税務分析を始める前に、税理士補助者(税務職員)にすべてのフィールドをDATEVまたはAddisonに再入力させます。この再入力には、顧客1件の申告書あたり約90分の請求可能時間がかかり、一般的な税理士の時間単価で計算すると、お客様はプロフェッショナルサービスの価格でデータ入力料金を支払うことになります。もしあなたが税理士に、すべてのフィールドがすでに列に整理され、計算列がすでに計算の不一致を警告している抽出済みスプレッドシートを提供すれば、職員の作業時間はデータ入力からデータ検証に移り、税理士の作業時間はエラー発見から税務戦略の分析に移ります。税理士を雇っても、準備の問題は消えません。それは移動し、あなたはその移動コストを支払うのです。
VaStがあれば、給与税証明書のデータを再入力する必要はなくなるのでは?
VaStは雇用主の給与税データを自動的に事前入力してくれます。これはその1つの書類に関しては確かに便利です。しかし、給与税証明書は5つの書類のうちの1つに過ぎません。残りの4つ——自営業収入のための銀行取引明細書、予備的支出のための保険証明書、特別支出のための寄付金証明書、異常負担のための医療費領収書——は事前入力されません。そしてフリーランサーの場合、自営業収入と事業経費が申告書のデータの大部分を占めるため、事前入力される部分(雇用収入)は往々にして少ない方の半分です。VaStは、組み立て問題の最も簡単な部分に対する部分的な解決策に過ぎません。より難しい部分——複数の書類に散在する控除データ——は、依然として完全に手作業です。
銀行取引をCSVでエクスポートしてELSTERにインポートすればいいのでは?
ELSTERは個人の確定申告データのCSVインポートを受け付けていません。Mein ELSTERポータルは各付表の行に対応するWebベースのフォームフィールドを提供していますが、取引インポートインターフェースはありません。銀行取引のCSVには、日付、金額、説明を含む明細行が含まれていますが、ELSTERの付表EÜRは、個々の取引ではなく、収入カテゴリごとの年間合計を求めます。150件の銀行取引を1つのEÜR収入額に変換するには、分類(どの取引が事業収入で、どの取引が個人的な送金か?)、集計(分類された収入の合計)、そしてその集計値をELSTERのWebフォームに手動で入力する必要があります。CSVエクスポートは電卓作業を減らしますが、分類、集計、ELSTERのWebフォームへの転記をなくすわけではありません。
書類がデジタルではなく紙の形式(スキャンした保険証明書、撮影した領収書など)の場合はどうすればいいですか?
セマンティック抽出は、スキャンした書類や撮影した領収書を、元々デジタルのPDFと同じ方法で読み取ります。つまり、きれいなテンプレートの位置合わせに頼るのではなく、各フィールドの意味を理解することで読み取ります。3度傾いたスキャン済みの保険証明書、デスクランプで照明が不均一な撮影済みの寄付金証明書、Mein ELSTERからダウンロードした給与税証明書PDFはすべて、同じ抽出バッチで同じ列スキーマで処理されます。抽出は文書レイアウトに基づくOCRではなく、フィールドをそのセマンティックな意味で読み取っています。「2025年の健康保険料の金額」は、鮮明なPDF、少し傾いたスキャン、紙の書類をスマートフォンで撮影した写真のいずれに表示されても認識可能です。著しく劣化した文書——ファックスのさらにファックスコピー——では、個々のフィールドの信頼度が低下する可能性があり、計算列の検証により、その行は手動レビュー用にフラグが立てられます。残りの有効な文書は通常通り抽出されます。
複数の課税年度のデータを一度に抽出して、年度間比較を行うことはできますか?
はい、可能です。ここが、手作業によるデータ作成では得られない、この抽出ワークフローの価値です。2023年、2024年、2025年のすべての年度の元書類を一度にアップロードしてください。抽出処理は各年度の書類を個別に処理し、課税年度ごとに1行、すべての列が揃ったデータを出力します。これはまさに、税理士が年度間比較を行うために必要なデータセットです。各年度に申告されたWerbungskosten、年度ごとのSonderausgabenの合計、各年度でzumutbare Belastungの基準が正しく適用されたかどうかなどが含まれます。手作業では、ELSTERの単年度インターフェースで一度に1年分の申告書を作成するため、年度をまたいだ比較はできません。この抽出により、3行、3年分、すべてのフィールドが揃った1つのスプレッドシートが生成されます。3つのPDFを開いて再入力しなければならなかった比較作業は、もう完了しています。
データを抽出した後も、元の書類を保管しておく必要はありますか?
ドイツ税法上、その必要があります。税務関連書類の法定保存期間(Aufbewahrungsfrist)は、会計記録(Buchungsbelege)については§ 147 AOに基づき10年間、業務上の通信文やその他の税務書類については6年間です。税務調査(Betriebsprüfung)の際、税務署(Finanzamt)は特に控除関連の領収書(寄付金証明書、医療費、保険証明書)について原本の提出を求めることがあります。この抽出処理は、手作業によるデータ入力のステップ、つまり書類を読んで入力する時間を代替するものです。該当する保存期間(Aufbewahrungsfrist)中、原本を保管する法的義務を代替するものではありません。ベストプラクティスとしては、分析と申告のためにデータをスプレッドシートに抽出し、原本は課税年度ごとに日付を付けたフォルダ構造で保管し、両方を法定保存期間中維持することをお勧めします。
本当のコストは時間ではありません。その時間が奪うものです。
ドイツにおける手作業による税務データの準備にかかる定量化可能なコストは膨大です。1件の確定申告につき、約90分を費やして5つのソース文書からデータを探し、読み、分類し、ELSTERのフォーム欄に転記しています。年間3,100万人の申告者全体では、約4,650万時間の手作業による税務データ準備に相当します。これは、デジタル申告インフラが提出側では既に不要にしたものの、準備側ではそのまま残っている作業に費やされる、フルタイム換算で23,250年分の労働に匹敵します。
しかし、この総数は個人にとっての本当のコストを見えにくくしています。手作業による税務データ準備の本当のコストは時間ではありません。その時間が奪うもの、すなわち、銀行取引明細書とEÜRフォームの突き合わせに費やした夜の時間に、フリーランサーが請求できたはずのクライアントワーク。データ入力に会議が費やされなければ、税理士がクライアントと交わすことができたはずの税務戦略の議論。教会税の金額がどのAnlageの行に該当するかで家族が言い争わずに過ごせたはずの夜です。申告期限はカレンダー上の固定された点です。それに先立つ準備作業はそうではありません。それは、提出パイプラインはデジタルだがデータソースはそうではないというシステムの産物です。そのギャップを埋めることは、申告義務をなくすことではありません。それは、誰もあなたに報酬を支払わない義務の部分、つまり紙とピクセルの間の統合レイヤーとして過ごす時間をなくすことなのです。