Die Ironie von ELSTER: Deutschlands digitale Steuer
Plattform läuft immer noch auf manueller Dateneingabe
ELSTER (ELektronische STeuerERklärung) ist seit 2005 Deutschlands offizielle elektronische Steuererklärungsplattform und verarbeitet jährlich über 31 Millionen elektronische Steuererklärungen über das Finanzamt-Netzwerk. Die Übermittlung ist vollständig digital – verschlüsselte XML-Pakete wandern vom Steuerzahler zur Steuerbehörde, ohne ein einziges Blatt Papier. Doch die Daten, die diese XML-Pakete füllen, stammen aus einem Prozess, der sich seit der Vor-ELSTER-Ära der Papierformulare nicht verändert hat: eine Person sitzt an einem Schreibtisch, umgeben von fünf bis sieben separaten Dokumenten – Kontoauszüge, Versicherungsbescheinigungen, Spendenbescheinigungen, die Lohnsteuerbescheinigung des Arbeitgebers, der Steuerbescheid des Vorjahres – liest Zahlen aus Papier und PDF und tippt sie einzeln in die Webformulare von ELSTER. Die Übermittlung ist elektronisch. Aber die Datenerfassung – die Stunden, die damit verbracht werden, Zahlen aus Quelldokumenten zu finden, zu lesen und in die richtigen Formularfelder zu übertragen – ist immer noch manuell. Und das ist die Arbeit, die niemand einplant.
Die wichtigsten Erkenntnisse
- Die Übermittlung ist elektronisch, aber die Stunden, die damit verbracht werden, fünf separate Dokumente zu finden und zu entscheiden, welche Zahl in welche Anlage gehört – ein kognitiver Akt der Klassifizierung und Schwellenwertprüfung, keine reine Dateneingabe – fallen jedes Jahr vollständig auf den Steuerzahler zurück.
- Selbst akribisch organisierte Freiberufler stehen vor derselben Übersetzungsebene zwischen einer Versicherungsbescheinigung und der Anlage Vorsorgeaufwand, weil das System den Übermittlungsendpunkt digitalisiert hat, nicht aber die Datenerfassung, die ihm vorausgeht.
- Wenn aus fünf Quelldokumenten eine Tabellenkalkulation wird, in der jede Zahl in einer eigenen Spalte extrahiert ist, schrumpft Ihre Rolle vom Übertrager zum Prüfer – Sie bestätigen extrahierte Felder, statt Zahlen von Papier zu lesen und neu einzutippen, das nie dafür konzipiert wurde, ein Steuerformular zu speisen.
Die strukturelle Ironie: Elektronische Übermittlung auf manueller Basis
Die deutsche Steuerverwaltung hat massiv in die digitale Einreichungsinfrastruktur investiert. Mein ELSTER – das browserbasierte Portal, das 2021 die Desktop-Software ElsterFormular ablöste – bietet eine vollständige Online-Umgebung für die Einkommensteuererklärung, Umsatzsteuererklärung, Gewerbesteuererklärung und monatliche Lohnsteuer-Anmeldung. Das Bundesfinanzministerium bewirbt ELSTER als Herzstück der deutschen E-Government-Strategie in der Steuerverwaltung – und gemessen am Übermittlungsvolumen ist es ein operativer Erfolg.
Die Ironie liegt nicht darin, dass ELSTER versagt. Sie liegt darin, dass ELSTER die falsche Hälfte des Problems löst. Die Plattform digitalisiert den Übermittlungsendpunkt – den Moment, in dem der Steuerzahler auf „Senden" klickt und das XML-Paket an das Finanzamt übertragen wird. Sie digitalisiert nicht die Stunden, die diesem Klick vorausgehen: das Zusammenstellen von Daten aus Quelldokumenten, die nie dafür konzipiert wurden, ein Steuerformular zu speisen. Jeder Freiberufler, Gewerbetreibende und Arbeitnehmer, der in Deutschland eine Steuererklärung abgibt, leistet jedes Jahr dieselbe vorgelagerte Arbeit – Dokumente finden, Felder lesen, entscheiden, welche Zahl in welche Anlage gehört, und tippen. Die Übermittlung ist eine einzelne Aktion. Das Zusammenstellen ist ein mehrstündiger manueller Prozess. Und ELSTER hilft bei genau dem Teil, der nie das Problem war.
Die digitale Übermittlungspipeline ist eine Autobahn – aber die Auffahrt ist eine Treppe. ELSTER akzeptiert elektronische Übermittlungen. Es liest keine Kontoauszüge. Es extrahiert keine Versicherungsbeiträge. Es klassifiziert keine Belege. Der Steuerzahler ist die Integrationsschicht zwischen Dokumenten und Formular, und für rund 31 Millionen Steuerpflichtige pro Jahr wird diese Integrationsarbeit weiterhin von Hand erledigt.
Die fünf Dokumente, die in eine Einkommensteuererklärung einfließen
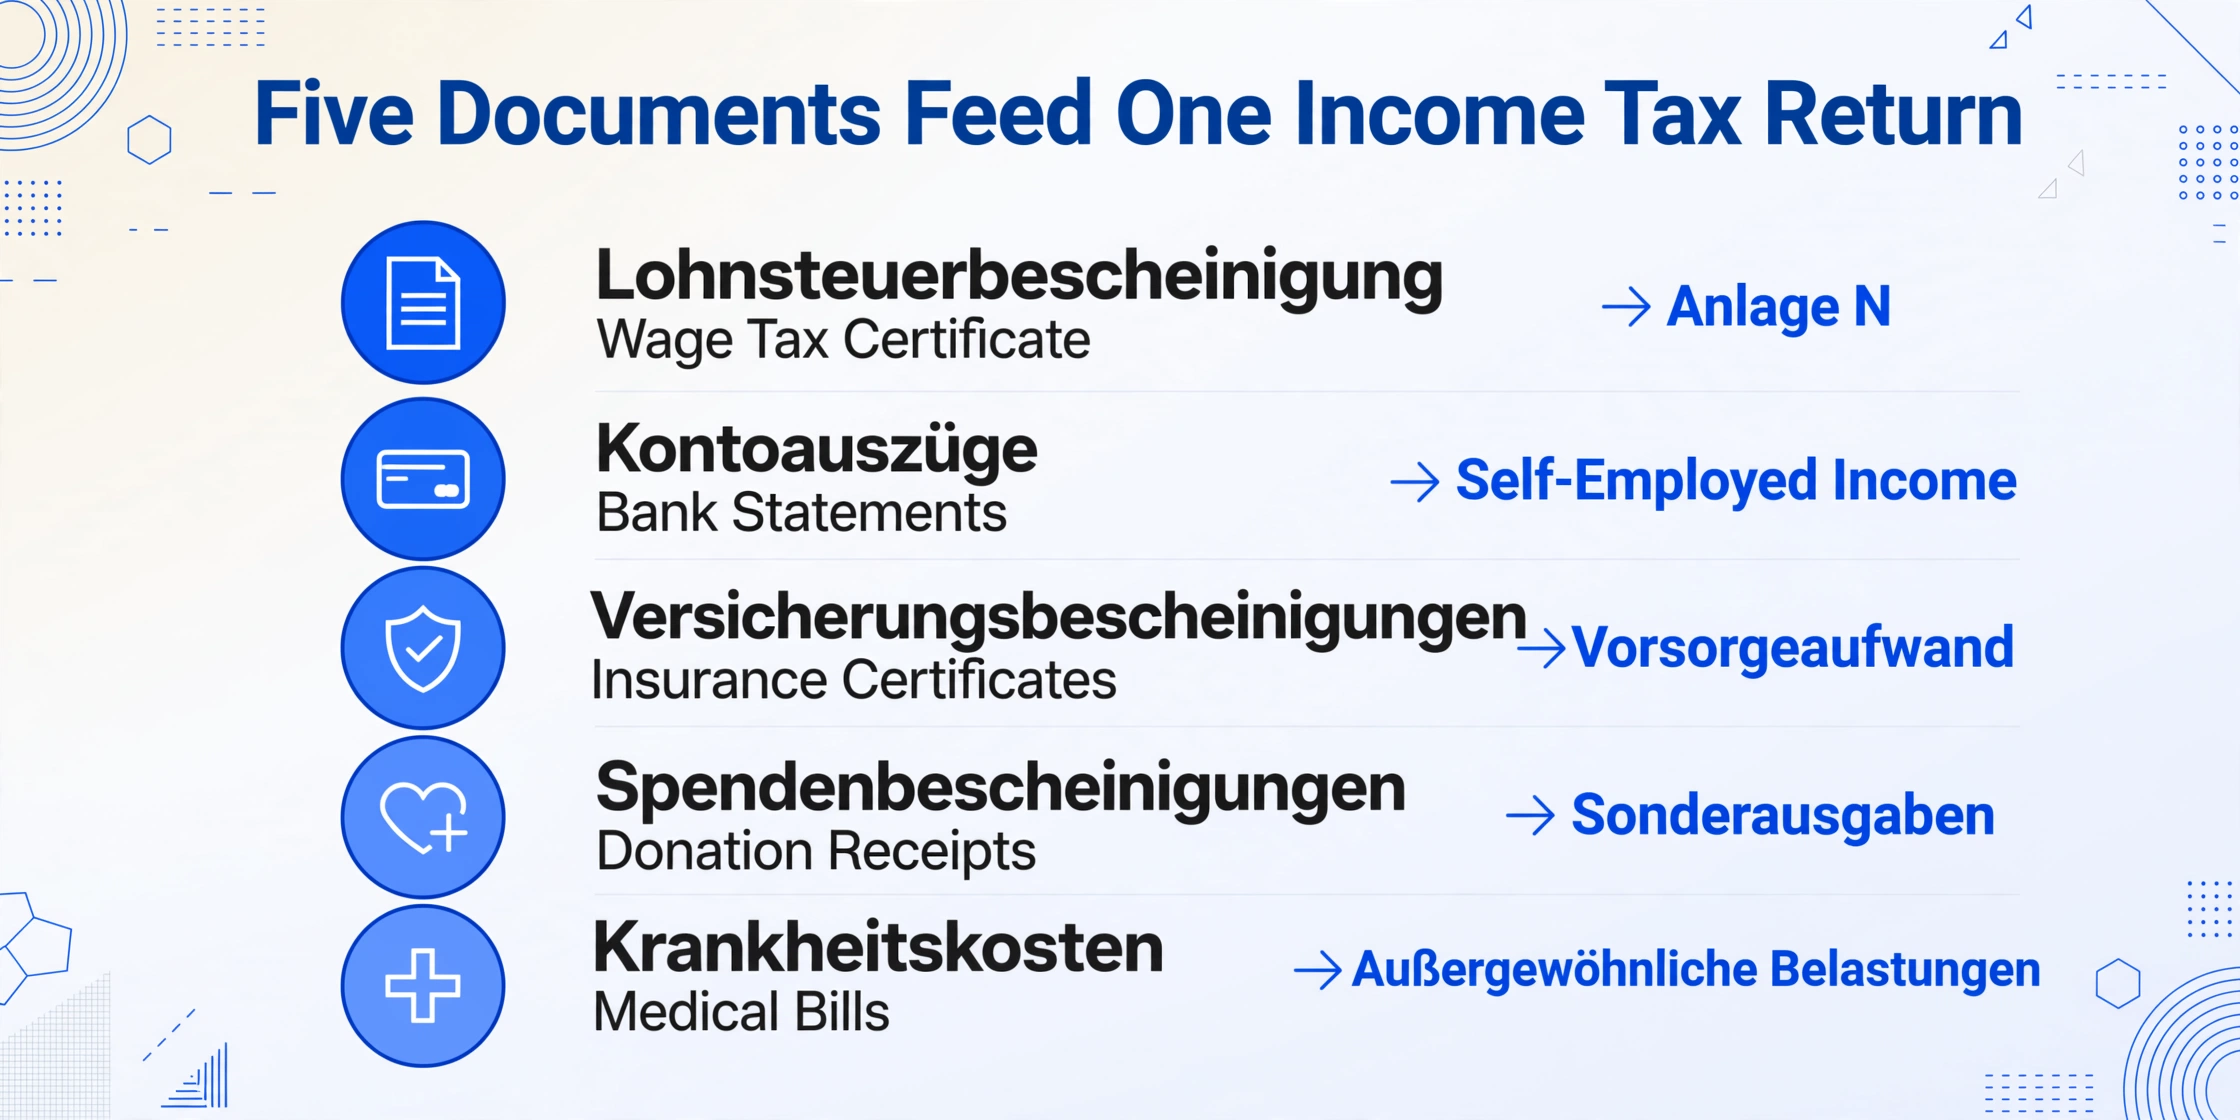
Eine typische deutsche Einkommensteuererklärung ist kein einzelnes Formular – sie besteht aus einem Hauptvordruck plus einem Stapel Anlagen für verschiedene Einkunftsarten und Abzugskategorien. Welche Dokumente in welche Anlagefelder einfließen, ist nicht zu erraten – es wird durch bestimmte Abschnitte des Einkommensteuergesetzes (EStG) geregelt. Der Steuerzahler muss wissen, wohin jede Zahl gehört, und die Quelle jeder Zahl ist ein anderes Dokument, das zu einem anderen Zeitpunkt, in einem anderen Format und von einer anderen Institution eintrifft.
Einkunftsquellen
- Lohnsteuerbescheinigung. Wird vom Arbeitgeber ausgestellt, elektronisch an das Finanzamt übermittelt und steht in Mein ELSTER zum Download bereit. Enthält: Bruttolohn, einbehaltene Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und Sozialversicherungsbeiträge. Diese Daten fließen in die Anlage N (Einkünfte aus nichtselbstständiger Arbeit) gemäß § 9 EStG ein. Es ist das einzige Dokument, das ELSTER über die VaSt (vorausgefüllte Steuererklärung) automatisch vorausfüllen kann – die Vorausfüllung muss jedoch stets mit der Bescheinigung des Arbeitgebers abgeglichen werden.
- Kontoauszüge. Für Freiberufler und Gewerbetreibende sind Kontoauszüge das Einnahmebuch. Betriebseinnahmen müssen von privaten Überweisungen, Steuererstattungen und privaten Einkünften getrennt werden. Ein Freiberufler mit über 150 Transaktionen pro Jahr auf zwei Konten führt diese Trennung manuell durch, bevor auch nur eine einzige Einnahme in der Anlage EÜR (Einnahmenüberschussrechnung) erfasst werden kann – der Gewinn- und Verlustrechnung für Selbstständige gemäß § 4 Abs. 3 EStG.
Nachweisquellen für Abzüge
- Versicherungsbescheinigungen. Krankenversicherung, Pflegeversicherung, Rentenversicherung, Arbeitslosenversicherung und Zusatzversicherungen. Jeder Versicherer sendet eine separate jährliche Bescheinigung, die in der Regel im Januar und Februar per Post eintrifft. Die Beitragshöhen fließen in die Anlage Vorsorgeaufwand nach § 10 EStG ein, wo sie je nach Versicherungsart unterschiedlichen Höchstbeträgen und beschränkten Abzugsmöglichkeiten unterliegen. Wer den falschen Beitrag von der falschen Bescheinigung in die falsche Zeile der Anlage Vorsorgeaufwand überträgt, macht einen einstelligen Fehler mit einer vierstelligen steuerlichen Auswirkung.
- Spendenbescheinigungen. Spenden an gemeinnützige Organisationen sind bis zu 20 % des Gesamtbetrags der Einkünfte nach § 10b EStG abzugsfähig. Für jede Spende über 300 € ist eine Einzelbestätigung erforderlich. Ein Steuerpflichtiger, der 200 € an eine, 350 € an eine zweite und 500 € an eine dritte Organisation gespendet hat, besitzt drei Belege und muss drei Beträge in die Anlage Sonderausgaben eintragen – im richtigen Spendenfeld, nicht im Kirchensteuerfeld, nicht im Ausbildungsfeld, nicht im Kinderbetreuungsfeld, die alle nebeneinander auf derselben Formularseite stehen.
- Krankheitskostenbelege. Quittungen für nicht von der Versicherung gedeckte medizinische Kosten – Zahnbehandlungen, Rezeptzuzahlungen, Physiotherapie – sowie Erstattungsmitteilungen der Versicherung. Die gesamten medizinischen Kosten abzüglich Erstattungen, verglichen mit der zumutbaren Belastung (1 % bis 7 % des Einkommens, abhängig von Einkommenshöhe und Familienstand, nach § 33 EStG), ergibt den abzugsfähigen Betrag in der Anlage Außergewöhnliche Belastungen. Ein Alleinstehender mit 50.000 € Einkommen und ohne Kinder hat eine zumutbare Belastung von 6 % – die ersten 3.000 € Krankheitskosten sind also nicht abzugsfähig. Der Steuerpflichtige muss diese Schwelle selbst berechnen; ELSTER führt diese Berechnung bei manuellen Eingaben nicht durch.
Die fünf Dokumente sind unabhängig voneinander. Sie treffen zu unterschiedlichen Zeiten und in unterschiedlichen Formaten ein – eine als PDF heruntergeladene Lohnsteuerbescheinigung von Mein ELSTER, eine Papierbescheinigung der Versicherung, die im Januar per Post kam, ein als CSV exportierter Kontoauszug aus dem Online-Banking-Portal, als E-Mail-Anhang gespeicherte Spendenbescheinigungen und das ganze Jahr über in einem physischen Ordner gesammelte Krankheitskostenbelege. Keines davon wurde dafür entwickelt, die Anlagefelder einer ELSTER-Erklärung zu speisen. Und der Steuerzahler ist der Mechanismus, der alle fünf in einen kohärenten Satz von Formulareinträgen umwandelt.
Die menschliche Übersetzungsebene: Warum die Arbeit kognitiv ist, nicht schreibtechnisch
Es liegt nahe, die manuelle Zusammenstellung einer Steuererklärung als „Dateneingabe“ zu beschreiben – eine schreibtechnische Aufgabe, Zahlen von einem Ort zum anderen zu kopieren. Diese Beschreibung ist falsch, und zwar in einer Weise, die verschleiert, warum die Aufgabe so ermüdend ist. Der Steuerpflichtige kopiert keine Daten. Er übersetzt sie. Jedes Quelldokument spricht seine eigene organisatorische Sprache – ein Kontoauszug listet Transaktionen nach Datum auf, eine Spendenbescheinigung nennt Empfänger und Betrag, eine Arztrechnung führt Behandlungen und Erstattungen auf – und die Anlagefelder von ELSTER fragen nach nichts dergleichen. Sie fragen: „Summe der Einkünfte aus nichtselbständiger Arbeit.“ „Summe der Sonderausgaben.“ „Abziehbarer Teil der außergewöhnlichen Belastungen.“
Von einem zum anderen zu gelangen, ist ein kognitiver Akt. Der Steuerpflichtige liest eine Zahl – 480 €, gezahlt an die Techniker Krankenkasse als monatliche Beiträge – und muss entscheiden: Ist das der Basisbeitrag (voll abzugsfähig) oder ein Zusatzbeitrag (anders zu behandeln)? In welche Zeile der Anlage Vorsorgeaufwand gehört sie? Übersteigt die Jahressumme den Höchstbetrag? Das ist keine Dateneingabe. Es ist eine Reihe von Klassifizierungs- und Schwellenwertentscheidungen, die getroffen werden müssen, bevor ein einziger Tastendruck das Formular erreicht. Das Tippen selbst geht schnell. Das Entscheiden – was jede Zahl für die Steuererklärung bedeutet – ist es, was die Stunden verschlingt. Und jedes Jahr leisten 31 Millionen Menschen diese kognitive Übersetzungsarbeit in einem engen Zeitfenster zwischen Ende Januar (wenn die letzten Jahresbescheinigungen per Post eintreffen) und der Abgabefrist.
Die Abgabe dauert einen Abend. Die Datensammlung – fünf Dokumente finden, jedes Feld lesen, entscheiden, in welche Anlage jede Zahl gehört, Schwellenwerte berechnen, übertragen – dauert mehrere Abende, verteilt über Wochen. Das ist der unsichtbare Zweitjob der Steuersaison in Deutschland. ELSTER automatisiert die Übermittlung, nicht die Zusammenstellung – und die Zusammenstellung ist der Teil, in dem fast die gesamte Zeit steckt.
Die VaSt-Illusion: Vorausgefüllt ist hilfreich – und längst nicht vollständig
Eine der nützlichsten Funktionen von ELSTER ist die vorausgefüllte Steuererklärung (VaSt). Nach der Registrierung für den Belegabruf übernimmt ELSTER automatisch Daten, die dem Finanzamt bereits vorliegen: die Lohnsteuerbescheinigung des Arbeitgebers, Beiträge zur Kranken- und Pflegeversicherung, Rentenmitteilungen sowie Lohnersatzleistungen wie Arbeitslosengeld oder Elterngeld.
VaSt reduziert den Übertragungsaufwand. Er beseitigt ihn nicht. Drei Datenkategorien erfordern weiterhin manuelle Eingaben, nachdem VaSt alles getan hat, was möglich ist:
| Datenkategorie | VaSt füllt vor? | Manuelle Eingabe erforderlich |
|---|---|---|
| Lohnsteuerbescheinigung | Ja | Nur Prüfung – aber vom Arbeitgeber übermittelte Fehler sind häufig, und das Finanzamt stellt klar, dass der Steuerpflichtige für die Prüfung jedes vorausgefüllten Feldes verantwortlich ist. |
| Kranken-/Pflegeversicherung | Ja (nur Pflichtbeiträge) | Zusatzversicherungen, private Aufstockungen und ausländische Versicherungen – nichts davon wird von VaSt erfasst. Der Steuerpflichtige muss diese Bescheinigungen finden und die Beträge manuell übertragen. |
| Werbungskosten (Anlage N) | Nein | Entfernungspauschale (€0,30/km einfach), Homeoffice-Tage (Tagespauschale €6/Tag, max. €1.260/Jahr), Arbeitsmittel, berufliche Fortbildung – alles manuell. Der Arbeitnehmer-Pauschbetrag (€1.230 automatischer Abzug) greift nur, wenn nichts eingetragen wird; jeder höhere Betrag erfordert eine positionsweise Auflistung. |
| Sonderausgaben | Nein | Spenden, gezahlte Kirchensteuer, Ausbildungskosten (bis zu €6.000/Jahr), Kinderbetreuungskosten (zwei Drittel der Kosten, max. €4.000/Kind) – alles manuell. Wer €2.000 gespendet und €800 Kirchensteuer gezahlt hat, muss zwei getrennte Beträge in benachbarte, aber unterschiedliche Formularzeilen eintragen. |
| Außergewöhnliche Belastungen | Nein | Krankheitskosten, Behinderungsaufwendungen, Pflegekosten – alles manuell, jeweils abhängig von der einkommensabhängigen zumutbaren Belastung. Ob tatsächlich etwas absetzbar ist, erfordert den Vergleich der tatsächlichen Kosten mit der einkommensabhängigen Zumutbarkeitsgrenze. ELSTER berechnet diese Grenze für manuelle Eingaben nicht; der Steuerpflichtige muss sie selbst anwenden. |
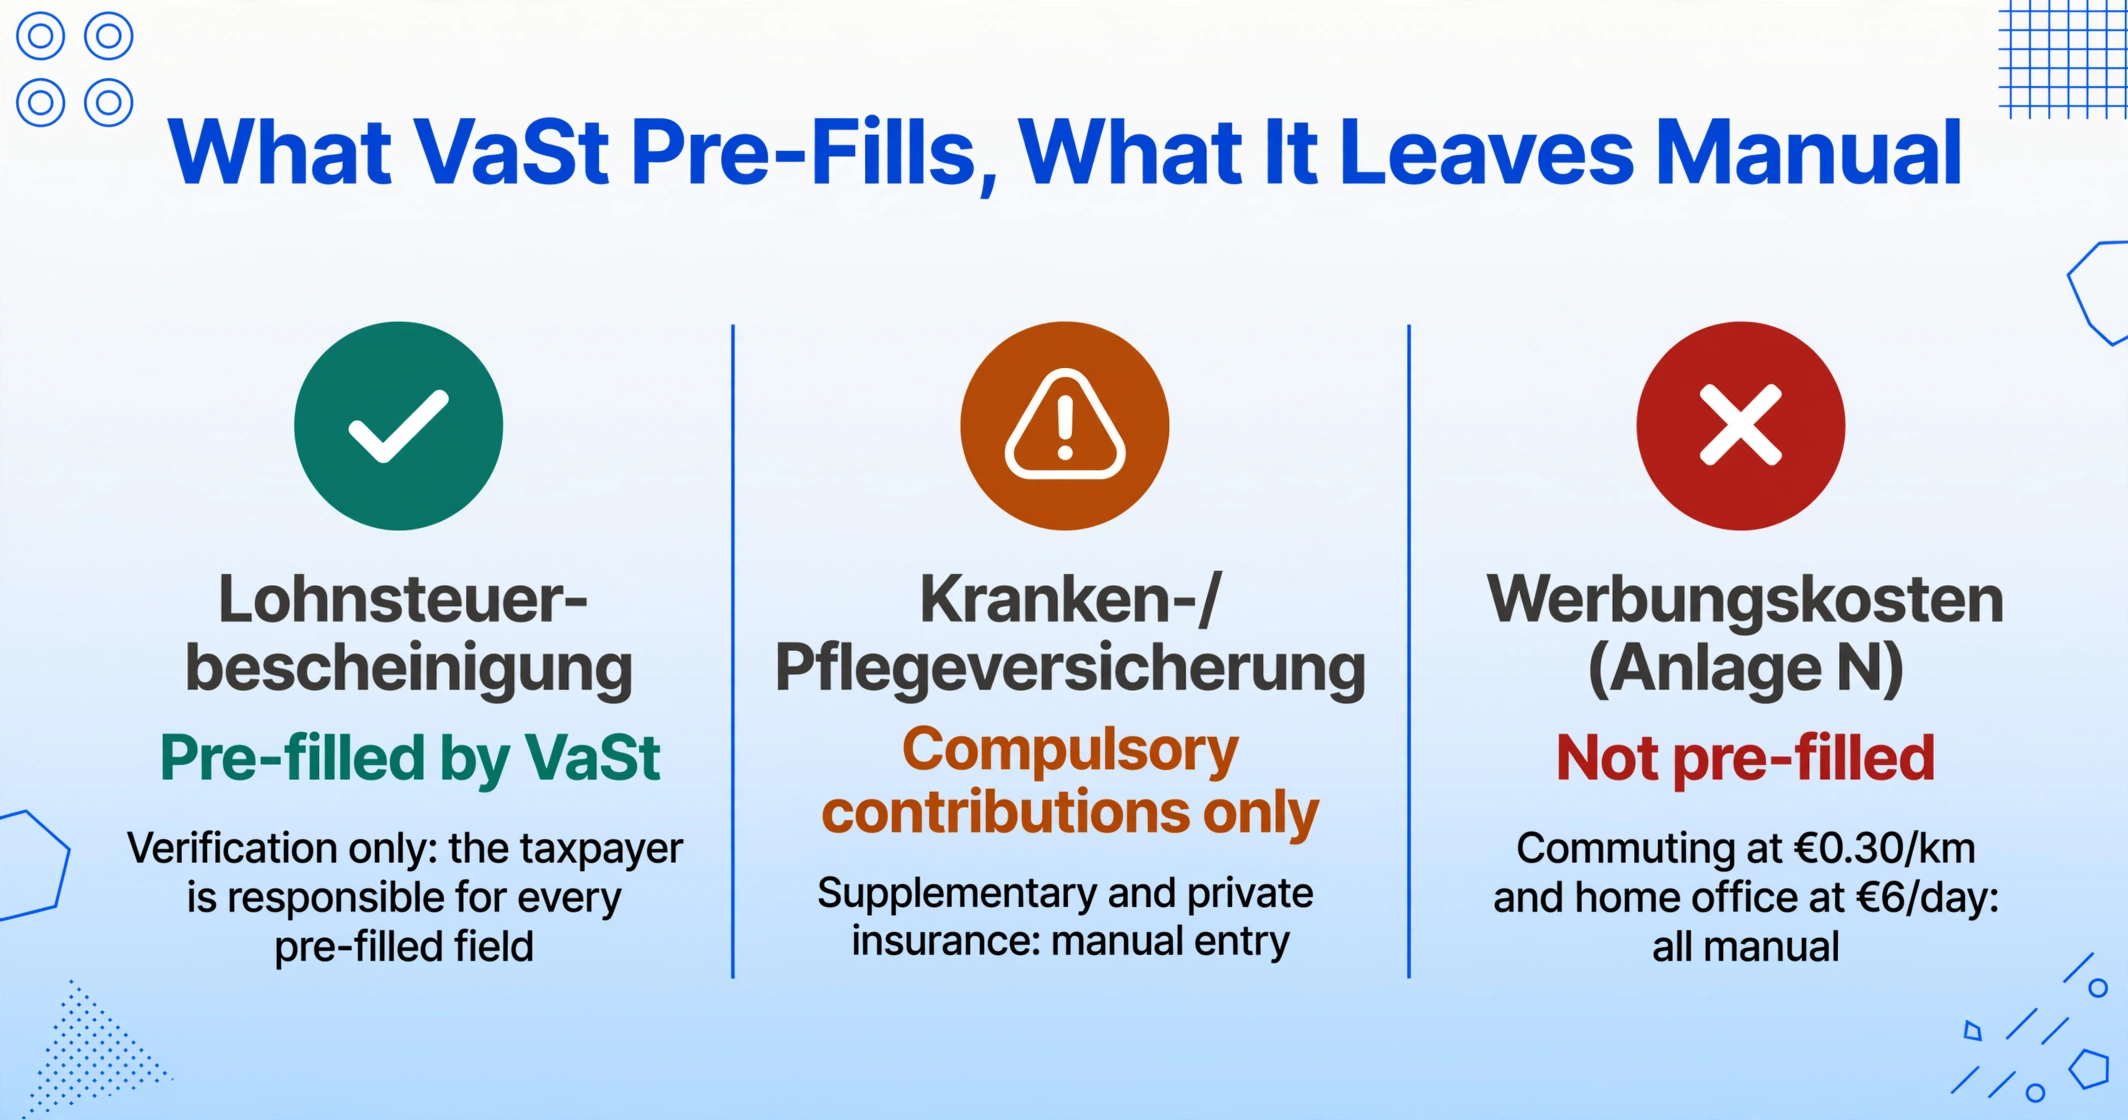
Für einen Freiberufler mit Homeoffice-Kosten, Pendelstrecke, Berufshaftpflicht, Spenden und nicht von der Versicherung gedeckten Zahnarztkosten erfordern rund 60–70 % der abzugsrelevanten Felder in der ELSTER-Erklärung weiterhin manuelle Eingaben – selbst bei vollständig aktivem VaSt. Die vorausgefüllte Erklärung automatisiert die einfachsten Daten. Die Daten, die die meiste dokumentenübergreifende Zusammenstellung erfordern – die Abzüge – bleiben vollständig manuell.
Die Frist zum 31. Juli – und warum das Zeitfenster für die Zusammenstellung kürzer ist, als es scheint
Die Abgabefrist für die Steuererklärung in Deutschland endet für Selbstständige und Arbeitnehmer ohne Steuerberater am 31. Juli des auf das Steuerjahr folgenden Jahres, wie in § 149 Abgabenordnung (AO) festgelegt. Wer einen Steuerberater beauftragt, hat bis zum 28. Februar des zweiten Folgejahres Zeit – eine Verlängerung um sieben Monate, die der tatsächlichen Arbeitsauslastung in der Steuerberaterbranche Rechnung trägt. In der Praxis beginnt das effektive Zeitfenster für die Zusammenstellung der Unterlagen für Selbstständige nicht etwa im Januar und endet im Juli. Es reicht vielmehr von Ende Januar – wenn die letzten Versicherungsbescheinigungen, Spendenbescheinigungen und Kontoauszüge des Vorjahres eingetroffen sind – bis Anfang Juli. Die meisten Steuerpflichtigen verdichten die Arbeit dabei auf eine Handvoll Abende und Wochenendsitzungen in diesem Zeitraum.
Die Frist scheint auf den ersten Blick großzügig bemessen. Doch die Zusammenstellung – das Auffinden von fünf Dokumenten, die Klassifizierungsentscheidungen für jede einzelne Zahl, das Berechnen von Schwellenwerten, das Übertragen – lässt sich nicht einfach auf mehrere Abende parallelisieren. Sie erfordert konzentrierte Aufmerksamkeit, und die kognitive Belastung durch das ständige Wechseln zwischen Kontoauszug, Versicherungsbescheinigung und der Anlage Vorsorgeaufwand über mehrere Stunden hinweg führt dazu, dass die effektive Stundenproduktivität einer Steuererklärungs-Sitzung mit zunehmender Dauer sinkt. Die vierte Versicherungsbescheinigung des Abends dauert länger und wird fehleranfälliger übertragen als die erste – nicht weil die Bescheinigung schwieriger wäre, sondern weil die Klassifizierungsgenauigkeit des Steuerpflichtigen mit jeder Wiederholung nachlässt. Es ist dieselbe geistige Ermüdung, die die Datensammlung für die britische Self Assessment eher anstrengend als routinemäßig macht und warum japanische 確定申告-Einreicher die Zusammenstellungsphase im Februar als die eigentliche Steuersaison bezeichnen, nicht die Abgabefrist im März. Das Formular ist einheitlich. Der Zusammensteller ist es nicht – und seine Ermüdung ist die größte unkontrollierte Variable für die Genauigkeit der Steuererklärung.
Das BFH-Urteil, das manuelle Eingabefehler unumkehrbar machte
Die Folge eines Übertragungsfehlers in einer Steuererklärung ist keine höfliche Korrektur. Nach der deutschen Abgabenordnung beträgt die Einspruchsfrist einen Monat ab Bekanntgabe des Steuerbescheids. Nach Ablauf dieser Frist wird der Bescheid bestandskräftig – selbst wenn er Fehler enthält, die der Steuerpflichtige selbst verursacht hat.
Das BFH-Urteil IX R 17/22 (18. Juli 2023) stellte klar, dass Dateneingabefehler des Steuerpflichtigen während des Erstellungsprozesses nach Ablauf der Einspruchsfrist nicht mehr korrigierbar sind. Im konkreten Fall hatte ein Steuerpflichtiger versehentlich Daten aus dem falschen Steuerjahr in seine Erklärung importiert, was zu einem höheren Steuerbescheid führte. Der Steuerpflichtige entdeckte den Fehler erst nach Ablauf der einmonatigen Einspruchsfrist und beantragte eine Korrektur. Der BFH lehnte dies ab – mit der Begründung, der Fehler liege in der Sphäre des Steuerpflichtigen, nicht des Finanzamts, und der Bescheid bleibe bestehen. Ein versehentlich aus einem Vorjahr importierter Datensatz führte zu einer dauerhaften Steuerschuld, die vollständig vermeidbar gewesen wäre, wenn die Daten direkt aus den korrekten Quelldokumenten des richtigen Jahres extrahiert worden wären, anstatt von einem müden Erklärer händisch über zwei Jahre zusammengesucht zu werden.
Das BFH-Urteil verdeutlicht das strukturelle Risiko der manuellen Steuererstellung: Der Steuerpflichtige trägt die Haftung für Übertragungsfehler, das Finanzamt prüft nicht die Richtigkeit der zugrunde liegenden Quelldaten gegenüber den eingereichten Zahlen, und das Korrekturfenster beträgt einen Monat ab Bekanntgabe des Bescheids. Die Übertragung ist kein kostenloser Schritt, dessen Fehler später behoben werden können. Es ist ein Schritt, dessen Fehler dauerhaft werden können – und die Dauerhaftigkeit ist eine rechtliche Tatsache, kein administratives Versehen.
Das ist kein Problem der persönlichen Organisation
Die dominante Erzählung rund um die Steuersaison – jedes Jahr wiederholt auf den Finanzseiten von FAZ und Handelsblatt und in jedem Steuerberater-Newsletter – lautet, dass der Schmerz die Schuld des Steuerzahlers sei: Man hätte besser Buch führen sollen, man hätte es nicht so spät angehen lassen dürfen, man brauche ein Ordnungssystem. Da ist etwas Wahres dran. Gute Buchführung reduziert die Zeit, die für die Suche nach Dokumenten aufgewendet wird. Aber sie reduziert nicht die Zeit, die für die Übersetzung von Dokumenten in Formularfelder aufgewendet wird. Selbst der akribisch organisierte Freiberufler, der Belege monatlich ablegt und Banktransaktionen vierteljährlich taggt, steht am Jahresende vor derselben Übersetzungsebene. Die fünf Dokumente erzeugen weiterhin fünf Datenströme, die klassifiziert, auf Schwellenwerte geprüft und in bestimmte Anlage-Zeilen eingetragen werden müssen. Organisation reduziert die Suchkosten. Sie berührt nicht die Montagekosten – und die Montagekosten sind die dominierenden Kosten.
Der Beweis, dass dies strukturell und nicht persönlich bedingt ist, liegt in dem, was deutsche Steuerzahler tatsächlich fürchten. Eine Suche im gutefrage.net-Forum – Deutschlands größter Q&A-Plattform, auf der Steuerzahler reale Probleme bei der Steuererklärung auf Deutsch diskutieren – zeigt ein wiederkehrendes Muster: Fragen drehen sich nicht primär um die Frist. Sie drehen sich um die korrekte Feldzuordnung („In welche Zeile der Anlage N gehört die Entfernungspauschale?“) und um den Abgleich von Zahlen über Dokumente hinweg („Meine Lohnsteuerbescheinigung zeigt einen anderen Betrag als die Vorausberechnung – was stimmt jetzt?“). Das sind keine Fragen der Disziplin. Es sind Fragen der Übersetzung – und sie entstehen, weil das System von jedem Steuerzahler verlangt, sein eigener Steuerdaten-Übersetzer zu sein, ohne die Werkzeuge zur Automatisierung dieser Übersetzung bereitzustellen.
Was sich ändert, wenn die Montage automatisiert wird
Die Lösung ist kein besseres Formular, keine längere Frist und kein umfassenderes VaSt. Die Lösung besteht darin, den manuellen Übertragungsschritt vollständig aus der Montage-Pipeline zu entfernen – die Stunden, die damit verbracht werden, Zahlen aus fünf Dokumenten abzulesen und in ELSTER einzutippen, werden durch eine einzige Batch-Extraktion ersetzt, die jedes Feld aus jedem Quelldokument liest und die Erklärung in einer Tabellenkalkulation zusammenstellt.
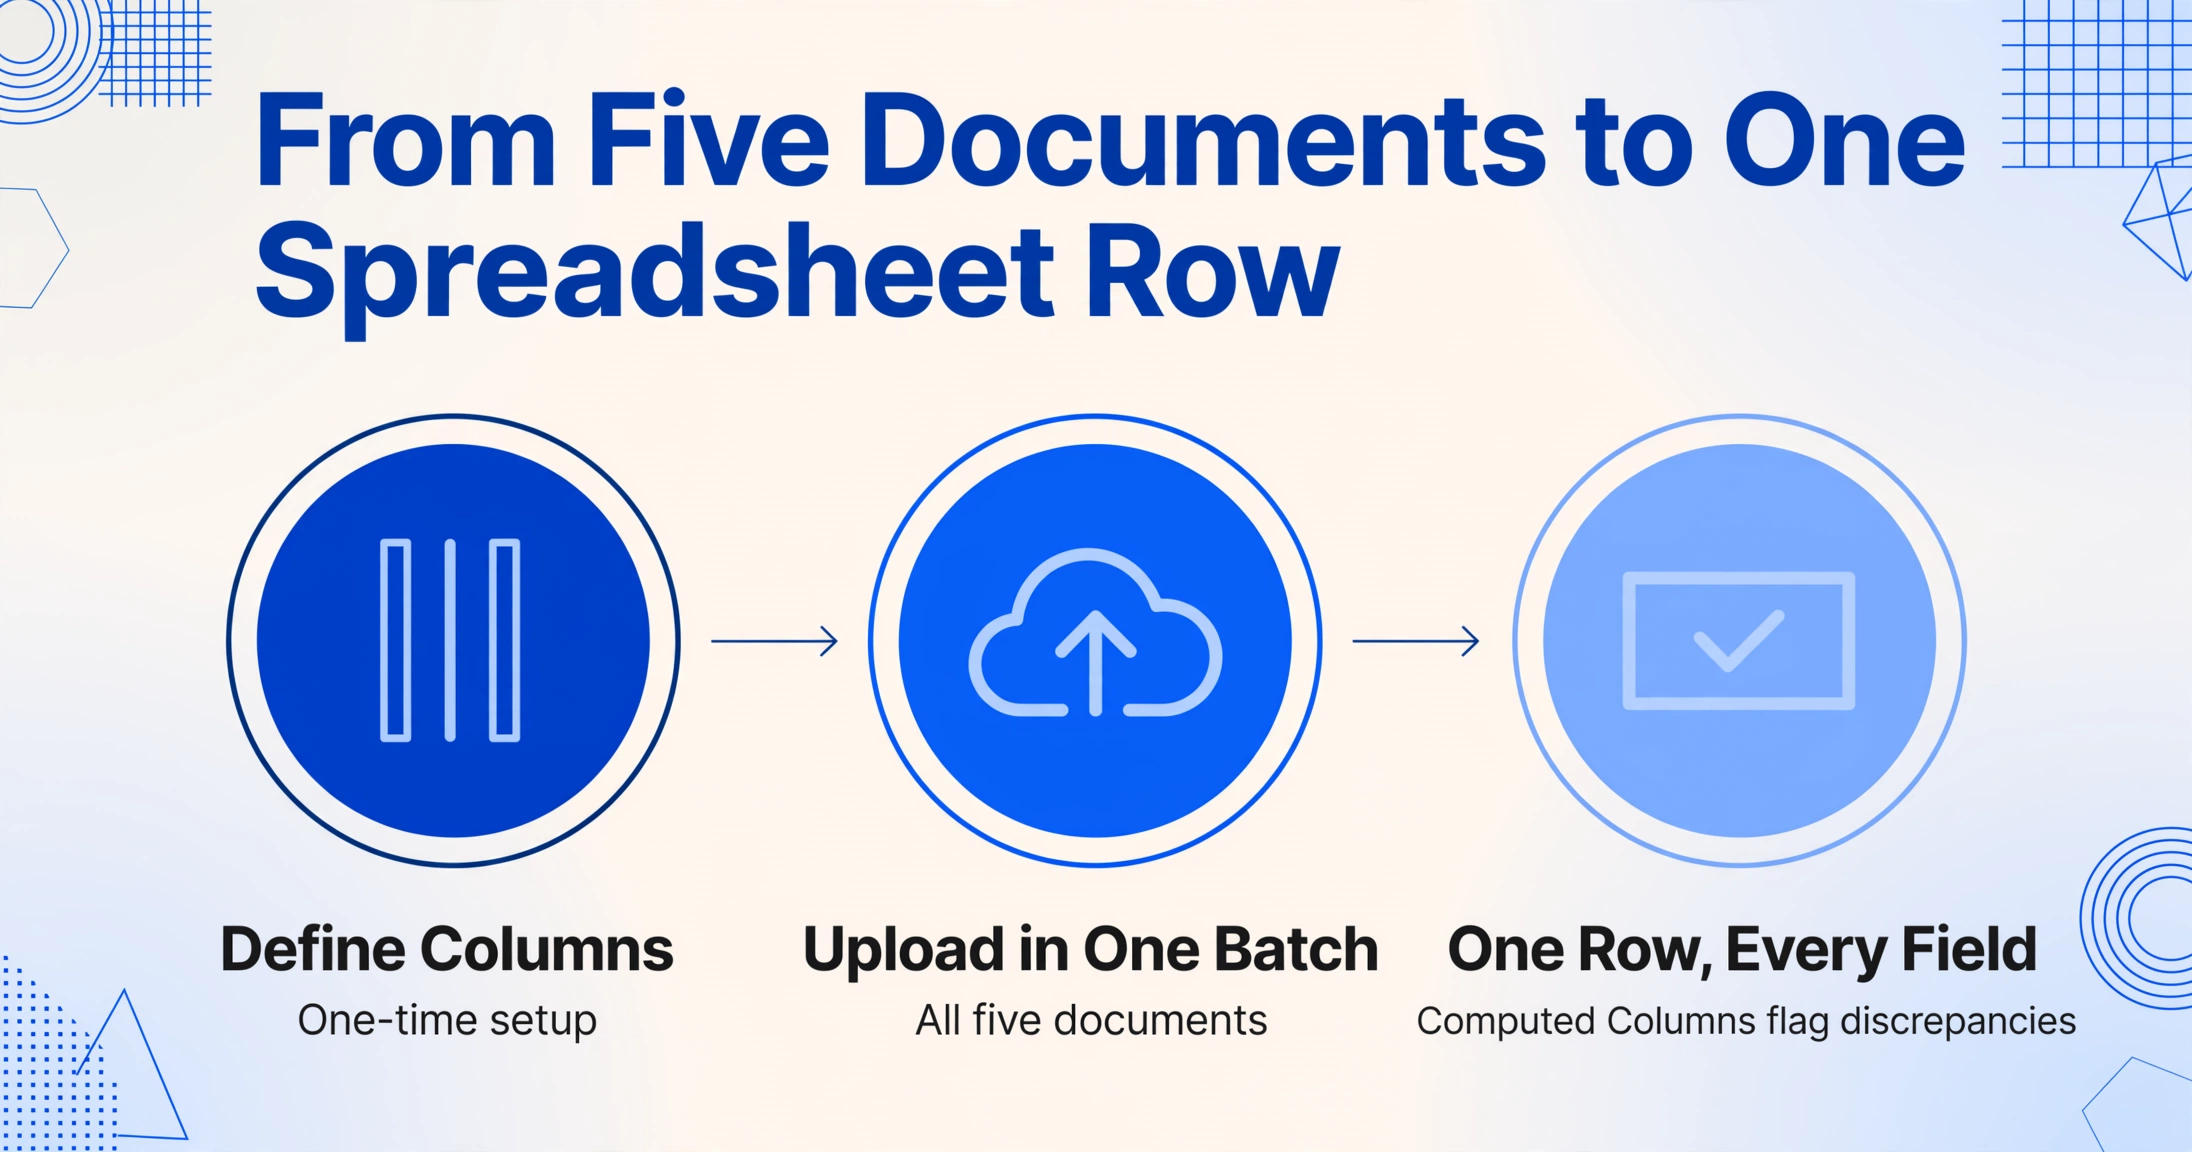
Der Arbeitsablauf, der die manuelle Montage ersetzt, besteht aus drei Teilen, und der erste Teil ist einmalig: Definieren Sie die gewünschten Spalten – „Bruttolohn“, „Einbehaltene Lohnsteuer“, „Solidaritätszuschlag“, „Kirchensteuer“, „Krankenversicherungsbeiträge“, „Pflegeversicherungsbeiträge“, „Spenden“, „Krankheitskosten“, „Erstattungen“, „Zumutbare Belastung“ und jedes andere Feld, das in allen fünf Quelldokumenten vorkommt. Laden Sie alle fünf Dokumente – die Lohnsteuerbescheinigung als PDF, die gescannten Versicherungsbescheinigungen, die Kontoauszüge, die Spendenbescheinigungen, die Krankheitskostenbelege – in einem Batch hoch. Das Tool, das den Workflow zur Extraktion deutscher ELSTER-Steuerformulare unterstützt, liest jedes Dokument, lokalisiert jedes Feld anhand seiner semantischen Bedeutung statt seiner Seitenposition und füllt die Spalten. Das Ergebnis ist eine Tabellenzeile – jede Zahl aus jedem Quelldokument in einer eigenen Spalte, bereit für die Klassifizierungsentscheidungen, die nur ein Mensch treffen kann: welche Versicherungsbeiträge zu welchem Satz absetzbar sind, ob Krankheitskosten die Zumutbare-Belastung-Schwelle überschreiten, welche Spenden nach § 10b EStG qualifizieren.
Die Rolle des Steuerpflichtigen wandelt sich vom Abschreiber zum Prüfer. Statt stundenlang Belege zu lesen und Zahlen abzutippen, scannt er 15 Minuten lang, erhält eine fertige Tabelle und prüft die Ausgabe – er verifiziert, dass jedes extrahierte Feld dem richtigen Quelldokument und der richtigen Anlage zugeordnet ist. Eine berechnete Spalte, die Einkommenssummen mit den erklärten Werten der Lohnsteuerbescheinigung abgleicht, erkennt sofort Unstimmigkeiten. Eine weitere berechnete Spalte, die alle Sonderausgaben summiert und mit dem Sonderausgaben-Gesamtbetrag im Hauptvordruck vergleicht, deckt Rechenfehler auf, bevor die Erklärung das Finanzamt erreicht. Die geistige Arbeit bleibt – Klassifizierung, Prüfung von Freigrenzen, steuerstrategische Entscheidungen – aber die mechanische Arbeit des Suchens und Abschreibens von Zahlen aus fünf Dokumenten entfällt. Und für den Arbeitgeber, der zusätzlich monatliche Lohnsteuer-Anmeldungen für die gesamte Lohnabrechnung bearbeiten muss, gilt dieselbe Batch-Extraktionslogik im großen Maßstab – 50 Mitarbeiter, ein Spaltenschema, ein konsolidiertes Dashboard jeden Monat.
Dieselbe strukturelle Lücke – digitales Übermittlungsendpunkt, manuelle Datensammlung – besteht in allen Steuerjurisdiktionen, weil sie in der Architektur der Steuerverwaltung angelegt ist. Der britische Freiberufler, der SA100-Selbstauskunftsdaten aus Kontoauszügen, Rechnungen und Quittungen zusammenstellt, steht vor derselben Übersetzungsebene. Der japanische Freiberufler, der jeden Februar 確定申告 aus Sparbüchern, Quittungen und Versicherungsbescheinigungen zusammenstellt, steht vor derselben. Die Formularsprache, die Bezeichnungen der Abzugsposten, die Paragrafennummern und der Abgabedruck unterscheiden sich – aber der strukturelle Engpass ist identisch. Die Steuerbehörde stellt den digitalen Übermittlungsendpunkt. Sie stellt keine Werkzeuge bereit, um die ihr vorgelagerte Datensammlung zu digitalisieren. Und jedes Jahr schließen Millionen fähiger Menschen diese Lücke von Hand.
Häufig gestellte Fragen
Löst ein Steuerberater nicht das Problem der Datensammlung?
Nein – es verlagert die Sammlung lediglich von Ihrem Schreibtisch auf den des Steuerberaters, und Sie bezahlen für diese Verlagerung. Ein Steuerberater, der im Februar einen Stapel Ihrer Kontoauszüge, Versicherungsbescheinigungen, Spendenquittungen und Arztrechnungen erhält, beauftragt einen Steuerfachangestellten, jedes Feld in DATEV oder Addison neu abzutippen, bevor der Steuerberater mit der steuerlichen Analyse beginnen kann. Dieses Neuabtippen verbraucht pro Mandanten etwa 90 Minuten abrechenbare Zeit – und zu den üblichen Stundensätzen eines Steuerberaters zahlt der Mandant für Dateneingabe zu professionellen Dienstleistungspreisen. Wenn Sie dem Steuerberater stattdessen eine extrahierte Tabelle liefern, in der jedes Feld bereits in Spalten vorliegt und die berechneten Spalten bereits Rechenabweichungen markiert haben, verlagert sich die Arbeit des Angestellten von der Dateneingabe zur Datenprüfung – und die Arbeit des Steuerberaters von der Fehlersuche zur Analyse der Steuerstrategie. Das Problem der Datensammlung verschwindet nicht, wenn Sie einen Steuerberater beauftragen. Es verlagert sich, und Sie zahlen die Kosten für diese Verlagerung.
Macht VaSt das erneute Abtippen der Lohnsteuerbescheinigung nicht überflüssig?
VaSt übernimmt die Lohnsteuerdaten des Arbeitgebers automatisch – und das ist für dieses eine Dokument tatsächlich nützlich. Aber die Lohnsteuerbescheinigung ist nur eines von fünf Dokumenten. Die anderen vier – Kontoauszüge für selbstständige Einkünfte, Versicherungsbescheinigungen für den Vorsorgeaufwand, Spendenbescheinigungen für die Sonderausgaben, Krankheitskostenbelege für die außergewöhnlichen Belastungen – werden nicht vorausgefüllt. Und bei Freiberuflern, bei denen die selbstständigen Einkünfte und Betriebsausgaben den Großteil der Daten der Erklärung ausmachen, ist der vorausgefüllte Teil (Arbeitnehmereinkünfte) oft die kleinere Hälfte. VaSt ist eine Teillösung für den einfachsten Teil des Zusammenstellungsproblems. Der schwierigere Teil – die über mehrere Dokumente verstreuten Abzugsdaten – bleibt vollständig manuell.
Warum kann ich nicht einfach meine Bankumsätze als CSV exportieren und in ELSTER importieren?
ELSTER akzeptiert keine CSV-Importe für Daten der individuellen Steuererklärung. Das Mein-ELSTER-Portal bietet webbasierte Formularfelder für jede Anlagenzeile – es hat keine Schnittstelle zum Transaktionsimport. Ein CSV mit Bankumsätzen enthält datierte Zeilen mit Beträgen und Verwendungszwecken, aber die Anlage EÜR von ELSTER fragt nach Jahressummen pro Einkunftsart, nicht nach Einzeltransaktionen. Die Umwandlung von 150 Bankumsätzen in eine EÜR-Einkunftszahl erfordert eine Klassifizierung (welche Umsätze sind Betriebseinnahmen vs. private Überweisungen?), eine Aggregation (Summe der klassifizierten Einnahmen) und dann die manuelle Eingabe der Summe in das Formular. Der CSV-Export reduziert die Rechenarbeit – er beseitigt weder die Klassifizierung, noch die Aggregation oder die Übertragung in die Webformulare von ELSTER.
Was ist, wenn meine Dokumente in Papierform vorliegen statt digital – gescannte Versicherungsbescheinigungen, fotografierte Belege?
Die semantische Extraktion verarbeitet gescannte Dokumente und fotografierte Belege genauso wie original digitale PDFs – indem sie die Bedeutung jedes Feldes versteht, anstatt sich auf eine saubere Vorlagenausrichtung zu verlassen. Eine gescannte Versicherungsbescheinigung mit einer 3-Grad-Schiefstellung, eine fotografierte Spendenbescheinigung mit ungleichmäßiger Beleuchtung von einer Schreibtischlampe und eine heruntergeladene Lohnsteuerbescheinigung als PDF von Mein ELSTER werden alle im selben Extraktionsdurchlauf mit demselben Spaltenschema verarbeitet. Die Extraktion führt keine OCR basierend auf dem Dokumentenlayout durch – sie liest Felder anhand ihrer semantischen Bedeutung. „Der Wert des Krankenversicherungsbeitrags für 2025“ ist erkennbar, egal ob er in einem gestochen scharfen PDF, einem leicht schiefen Scan oder einem Handyfoto eines Papierdokuments erscheint. Stark degradierte Dokumente – eine Faxkopie einer Faxkopie – können bei einzelnen Feldern eine geringere Konfidenz aufweisen, und die berechnete Spalte zur Überprüfung wird die Zeile zur manuellen Prüfung markieren. Die übrigen gültigen Dokumente werden normal extrahiert.
Kann ich Daten aus mehreren Steuerjahren in einem Batch extrahieren, um einen jahresübergreifenden Vergleich durchzuführen?
Ja – und genau hier bietet der Extraktions-Workflow einen Mehrwert, den die manuelle Zusammenstellung nicht leisten kann. Laden Sie alle Quelldokumente der betreffenden Jahre – 2023, 2024 und 2025 – in einem Batch hoch. Die Extraktion verarbeitet die Dokumente jedes Jahres unabhängig voneinander und gibt eine Zeile pro Steuerjahr aus, wobei alle Spalten ausgerichtet sind. Dies ist der exakte Datensatz, den ein Steuerberater für einen jahresübergreifenden Vergleich benötigt: die in jedem Jahr geltend gemachten Werbungskosten, die Summen der Sonderausgaben pro Jahr und ob die zumutbare Belastung in jedem Jahr korrekt angewendet wurde. Die manuelle Zusammenstellung erstellt jeweils eine Steuererklärung pro Jahr in der Ein-Jahres-Ansicht von ELSTER, ohne jahresübergreifende Perspektive. Die Extraktion liefert eine einzige Tabelle – drei Zeilen, drei Jahre, jedes Feld ausgerichtet. Der Vergleich, der sonst das Öffnen von drei PDFs und das erneute Abtippen erfordern würde, ist bereits abgeschlossen.
Muss ich meine Originaldokumente nach der Datenextraktion weiterhin aufbewahren?
Nach deutschem Steuerrecht: Ja – die gesetzliche Aufbewahrungsfrist für steuerrelevante Unterlagen beträgt 10 Jahre für Buchungsbelege gemäß § 147 AO und 6 Jahre für Geschäftskorrespondenz und sonstige Steuerdokumente. Das Finanzamt kann im Rahmen einer Betriebsprüfung die Vorlage der Originalbelege verlangen, insbesondere bei abzugsfähigen Belegen (Spendenbescheinigungen, Arztrechnungen, Versicherungsbescheinigungen). Die Extraktion ersetzt den manuellen Dateneingabeschritt – die Stunden, die mit Lesen und Abtippen verbracht werden. Sie ersetzt nicht die gesetzliche Verpflichtung, die Originaldokumente für die jeweilige Aufbewahrungsfrist aufzubewahren. Bewährte Vorgehensweise: Extrahieren Sie die Daten zur Analyse und Einreichung in eine Tabelle, bewahren Sie die Originaldokumente in einer datierten Ordnerstruktur pro Steuerjahr auf und führen Sie beides für die gesamte Aufbewahrungsfrist.
Die Kosten sind nicht die Stunden. Es ist das, was die Stunden verdrängen.
Die quantifizierbaren Kosten der manuellen Steuerdatenerfassung in Deutschland sind hoch: Schätzungsweise 90 Minuten pro Steuererklärung werden damit verbracht, Daten aus fünf Quelldokumenten zu finden, zu lesen, zu klassifizieren und in die Formularfelder von ELSTER zu übertragen. Bei 31 Millionen jährlichen Steuerpflichtigen entspricht das rund 46,5 Millionen Stunden manueller Steuererfassung – das Äquivalent von 23.250 Vollzeit-Arbeitsjahren, die für eine Aufgabe aufgewendet werden, die die digitale Einreichungsinfrastruktur auf der Einreichungsseite bereits überflüssig gemacht hat, auf der Erfassungsseite jedoch intakt ließ.
Doch die aggregierte Zahl verdeckt die persönlichen Kosten. Die wahren Kosten der manuellen Steuererfassung sind nicht die Stunden. Es ist das, was diese Stunden verdrängen: die Kundenarbeit, die ein Freiberufler in den Abenden hätte abrechnen können, die er damit verbringt, einen Kontoauszug mit einer EÜR abzugleichen. Die Steuerstrategie-Diskussion, die ein Steuerberater mit einem Mandanten hätte führen können, wenn das Treffen nicht von Dateneingabe beansprucht worden wäre. Der Abend, den eine Familie hätte verbringen können, ohne darüber zu streiten, in welche Anlage-Zeile die Kirchensteuer gehört. Die Abgabefrist ist ein fixer Punkt im Kalender. Die ihr vorausgehende Erfassungsarbeit ist das nicht – sie ist ein Artefakt eines Systems, in dem die Einreichungspipeline digital ist, die Datenquellen jedoch nicht. Diese Lücke zu schließen, beseitigt nicht die Pflicht zur Abgabe. Es beseitigt den Teil der Pflicht, für den niemand Sie bezahlt: die Stunden, die Sie damit verbringen, die Integrationsschicht zwischen Papier und Pixeln zu sein.