3年間の日本の通帳ページ
1冊の年間支出台帳に
大阪の個人事業主が青色申告をするために、2023年から2025年までの3冊の銀行通帳(通帳)を集めます。日常業務用のMUFG、税金積立用のゆうちょ銀行、給与用の地域信用金庫です。合計すると、約36ページの印字取引、280行の入出金履歴があり、3つの異なるATMで3つの異なるドットマトリックス印字ヘッドで印字され、それぞれ摩耗の異なる3冊の通帳に綴じられています。青色申告は複式簿記と引き換えに65万円の控除を受けられます。つまり、280行すべてを弥生会計、freee、またはマネーフォワード クラウド会計に分類済みの仕訳として入力する必要があります。1ページずつ抽出し、3冊の通帳残高を照合し、和暦を西暦に手動で変換するのは、1年分の取引なら管理可能です。しかし、3銀行3年分となると、単一ページのワークフローは手動マージのステップで崩壊します。
重要なポイント
- 3年分の通帳ページで苦労するのは入力段階ではありません。マージ段階です。36ページ分の抽出結果を1つの整列した台帳にまとめる必要があります。
- 通帳の差引残高は最強の監査証跡ですが、1つの読み間違いが時限爆弾となり、ページをまたいで後続のすべての行を静かに破壊します。
- 計算残高チェック付きのバッチ抽出は、読み間違いをその場で検出します。2分で1行を修正するだけで済みます。1時間後に試算表が合わず、280行を遡って探す必要はありません。
バッチから台帳へのギャップ:単一ページ抽出では3年分の問題は解決しない
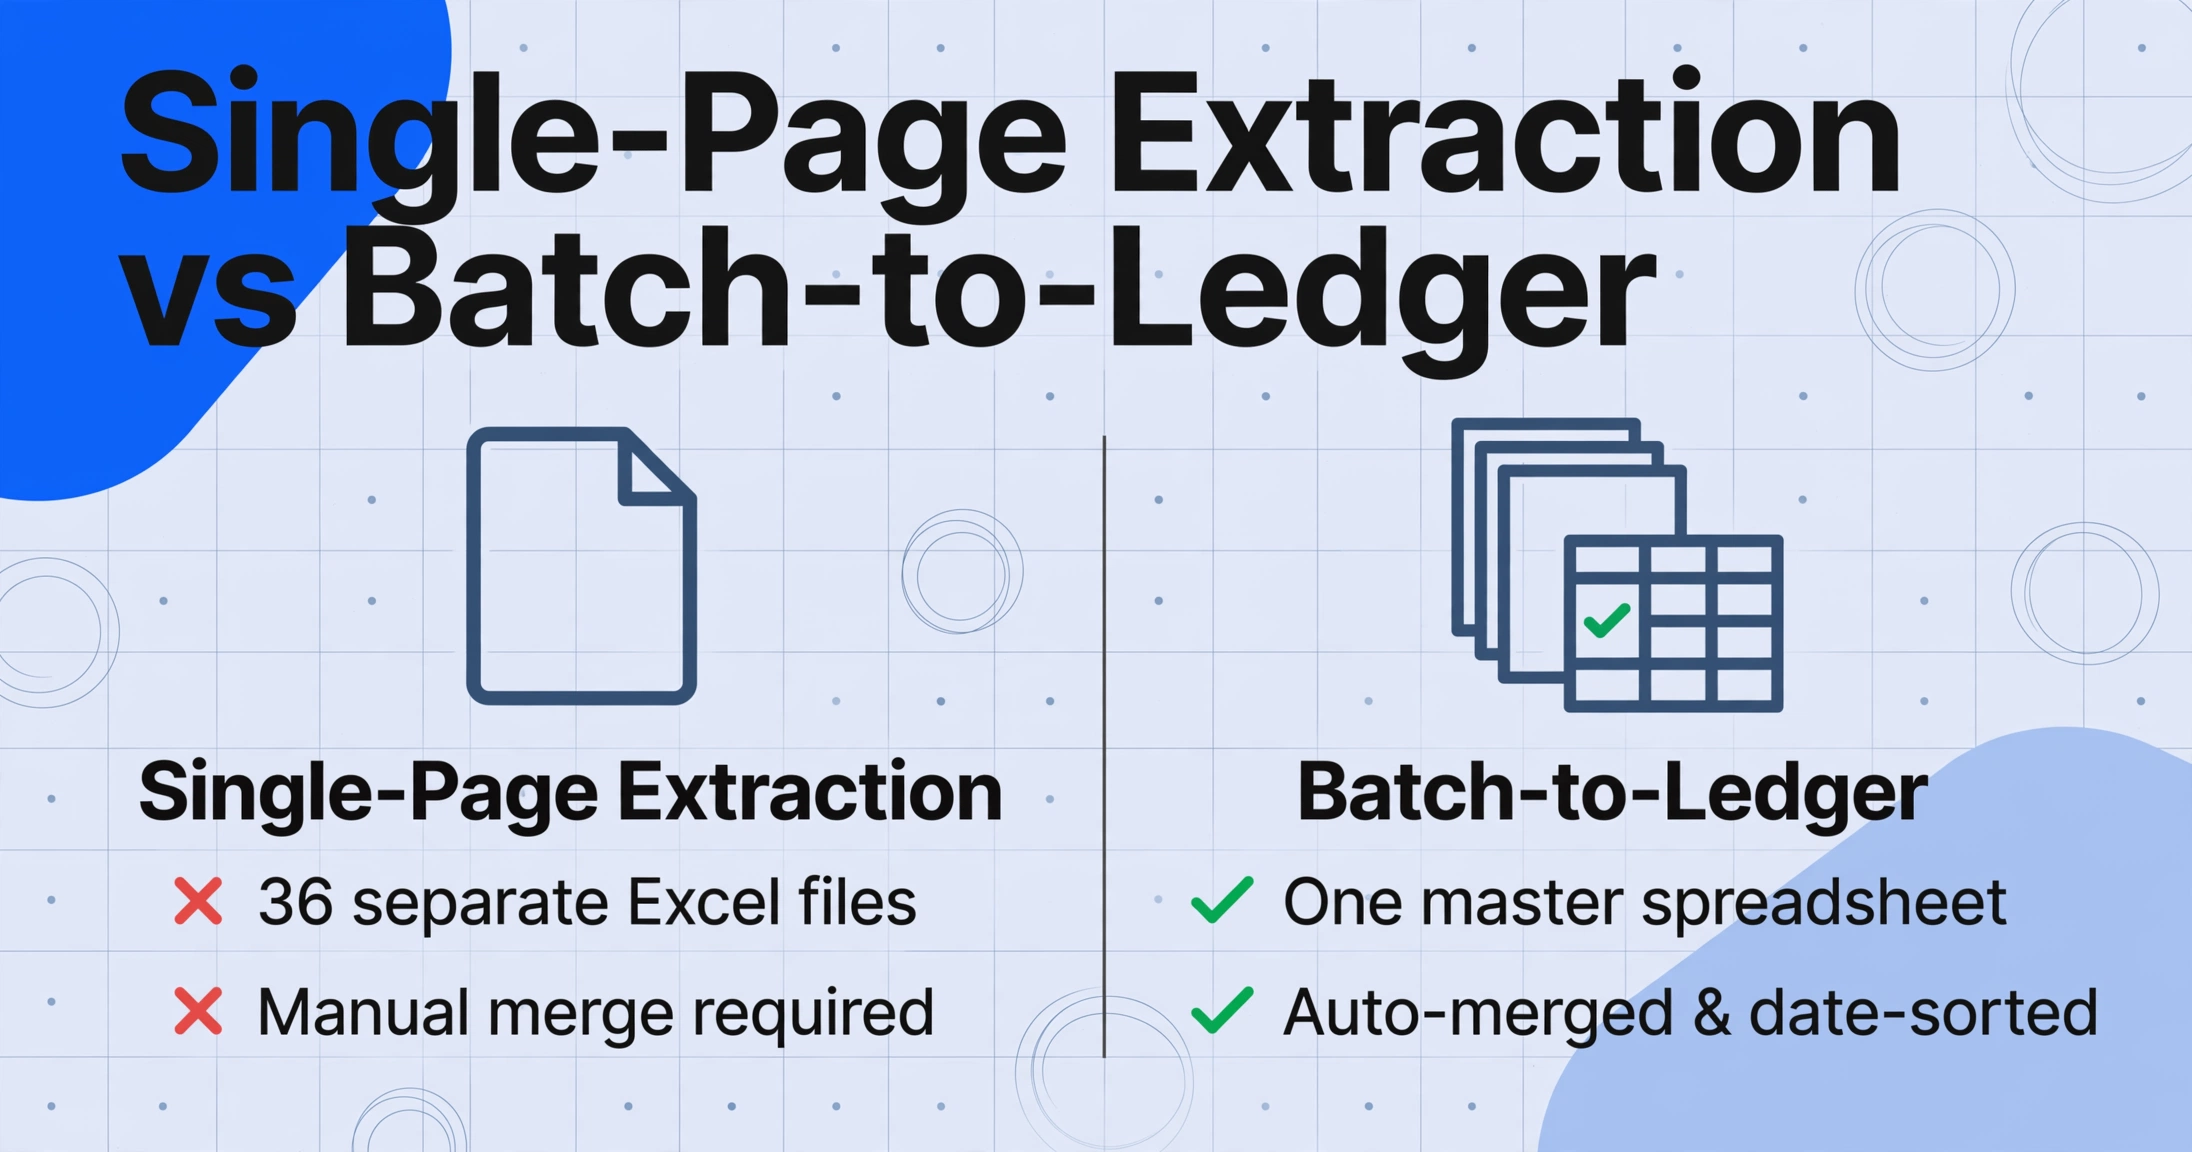
単一の通帳ページを抽出することは、問題の解決済みの半分です。日本の通帳抽出ワークフロー — 5つの列を定義し、ページをアップロードし、取引ごとにスプレッドシートの行を取得する — は1ページを確実に処理します。未解決の半分は、抽出が完了して36個の個別のスプレッドシートがデスクトップに並んだときに起こることです。各シートは8〜10件の取引をカバーし、それぞれ異なる銀行の異なる通帳の異なるページから来ています。
手動マージこそ、単一ページ抽出の効率が消え去るポイントです。3冊の通帳 × 各12ページ = 36個の別々のExcelファイル。各ファイルの取引を1つのマスターシートに追記し、3種類の異なる和暦・西暦の年号ヘッダー(MUFGのページは令和5年、ゆうちょ銀行のページはR6、デジタル出力は2024)をまたいで日付順に並べ替え、同じ銀行内振替を異なる日付で記録した通帳間で残高列を相互検証する必要があります。
毎月の支出を追跡する家庭も、同じ計算のより穏やかなバージョンに直面します:3年間毎月更新される2冊の個人通帳(36回の更新、それぞれ50〜100ページの物理的な通帳2冊に及ぶ可能性あり)から、約250件の取引が発生し、単一の年間支出台帳(家計簿)に統合する必要があります。MoneyForward MEとZaimは銀行APIから毎日新しい取引を取得します — しかし、API登録前の過去数年分には遡りません。それはまさに通帳引き出しに眠っているページの集合です。これらのアプリは日々の可視性を解決します。3年分の紙が1つのスプレッドシートになる年に一度の瞬間は解決しません。
バッチギャップを数字で表すと: 3冊の通帳 × 280件の取引 × 5フィールド = 1,400データポイントを抽出。単一ページ抽出では、これら1,400ポイントは36個の別々のファイルに分散し、人がマージする必要があります。バッチ抽出では、すべての行がソートされ、すべての日付が西暦に変換され、すべての残高が前の残高と検証された1つのスプレッドシートに収まります — マージステップなし、コピーペーストなし、手動ソートなし。
バッチ処理が日本の通帳にもたらす変化
バッチ処理を銀行の通帳に適用する場合、それは請求書や領収書の束をバッチ処理するのとは異なります。請求書のバッチは独立した書類の集合です。各請求書のデータは自己完結しており、47番目の請求書で読み取りミスが発生しても、影響を受けるのは47番目の請求書だけです。一方、通帳のバッチは相互に依存するページの集合です。各ページは前のページの続きから始まり、差引残高は前方に連鎖し、元号の年ヘッダーを含む日付のコンテキストはページの境界を越えて引き継がれます。12ページのバッチの3ページ目で1つの読み取りミスが発生すると、その後のすべてのページの残高検証が静かに破損します。
通帳のバッチ処理を1ページ単位の抽出とは異なる問題にする3つの側面があります。
複数通帳の統合。 事業用、納税準備用、給与用の3つの通帳を持つ小規模事業者には、それぞれ独立した残高があります。口座間の振替(事業用口座から納税準備用口座へ20万円を移動するなど)は、一方の通帳では引き出し、もう一方の通帳では入金として表示され、多くの場合、日付も異なります。3つの通帳すべてを1つのソートされた台帳に統合するバッチ出力により、口座間の振替を追跡可能にできます。3つの別々のスプレッドシートでは、それは見えなくなります。
ページをまたぐ元号日付の繰越。 通帳のページには、年ヘッダー(令和6年またはR6)が上部に1回だけ印刷されます。同じページの後続の行には、月と日(7.15)のみが記載されます。抽出がページごとに個別に行われると、7ページ目の取引は日付が不明確になります。年ヘッダーが6ページ目にあるため、「7.15」に年の参照がなくなります。バッチ対応抽出はヘッダーを1回読み取り、そのページおよび繰越ページのすべての取引に適用し、出力ではすべての日付を西暦に変換します。元号の年が1月1日に増加する場合、バッチロジックはバッチ途中での増加を処理します。そのため、令和6年12月30日と令和7年1月5日の両方が、手動介入なしで正しい西暦日付に解決されます。
複数元号にまたがる通帳。 2018年に開設され2024年に繰り越された通帳には、平成(1989年~2019年)と令和(2019年~現在)の2つの元号にまたがる取引が含まれています。元号の切り替えは通帳の途中で発生します。平成31年は2019年5月1日に令和元年になります。1ページずつ処理する抽出では、境界付近の取引に誤った元号コンテキストを適用する可能性があります。バッチ対応抽出は、ヘッダーが平成から令和に切り替わるページで元号の変更を検出し、各取引の位置に基づいて正しい元号オフセット(平成+1988、令和+2018)を適用します。1980年代に開設された口座など、昭和後期の取引も含む通帳の場合、同じロジックが昭和+1925に拡張されます。
1ページ単位の抽出ツールは、各ページを独立したものとして処理します。バッチツールはそれらを連続したものとして処理します。そして、連続性によって定義される文書タイプにとって、その違いは、出力がすぐに使用できるか、何時間もの手動再構成が必要かを決定します。
和暦の課題、バッチ処理で倍増
通帳1ページ分の和暦変換は手作業でも対応可能です。上部の年号ヘッダーを読み、元号のオフセットを把握し、各日付を頭の中で変換するだけです。しかし、3冊の通帳から36ページ分を処理する場合——年号ヘッダーは毎月のATM印字の最初のページにのみ表示され、以降の5〜7ページの続きページには表示されない——手動変換の負担は「対応可能」から「会計ソフトの取り込みエラーに連鎖する主なエラー発生源」へと変わります。
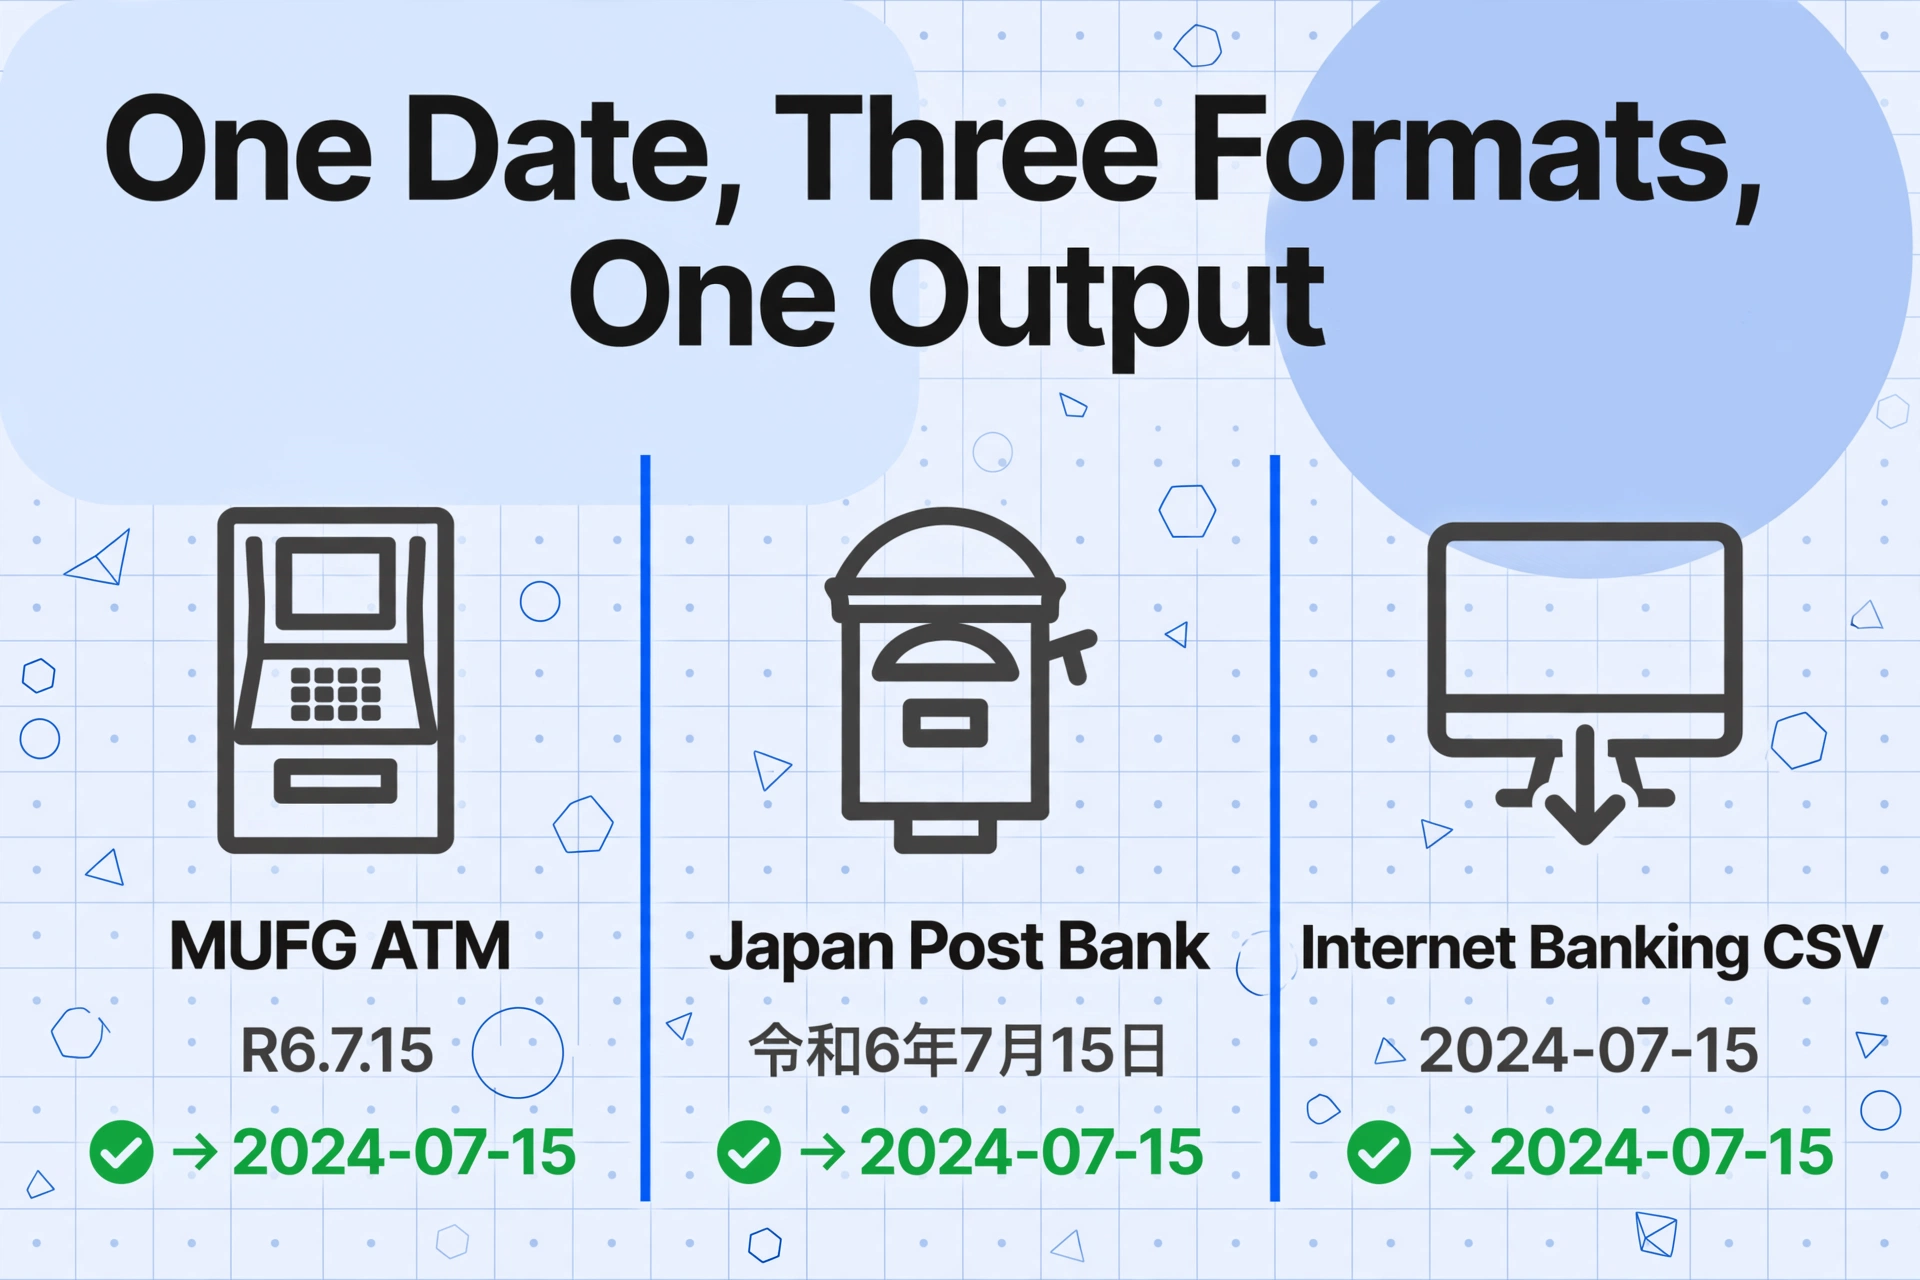
データの流れを考えてみましょう。MUFGのATMで印字された通帳は、2024年7月15日を「R6.7.15」という形式で表示します。同じ取引でも、ゆうちょ銀行のATMで印字された場合は「令和6年7月15日」と元号名が入るかもしれません。ユーザーがネットバンキングから一部の月をCSVでエクスポートした場合、それらの日付は「2024-07-15」として届きます。同じ日付の3つの表現が、1つのバッチに混在しているのです。
弥生会計はCSV取り込み時に日付をyyyy-mm-dd形式で期待します。「R6.7.15」という日付文字列を送ると、取り込みは静かに失敗します——取引行はスキップされ、失敗は数時間後に試算表が通帳と一致しないという形で表面化します。
バッチ抽出では、元号変換を出力層で処理します。各通帳ページに日付がどのように表示されていても——省略元号+月.日、元号名+年月日、またはすでに西暦——統合スプレッドシートのすべての日付はyyyy-mm-dd形式で出力されます。3年間・2つの元号にまたがるバッチ(2019年は平成31年1月〜4月と令和元年5月〜12月にまたがる)の場合、抽出エンジンはユーザーの手動注釈ではなく、各ページで検出された元号コンテキストに基づいて、取引ごとに正しいオフセットを適用します。
元号変換ロジックは決定的です。令和n年=西暦(n+2018)年、平成n年=(n+1988)年、昭和n年=(n+1925)年。課題は計算ではなく、元号ヘッダーが数ページに1回しか表示されず、元号自体がバッチ途中で変わり得る場合に、どの元号がどのページのどの行に適用されるかを検出することです。テンプレートベースのOCRは個々のセルを読むだけなので、この判断はできません。バッチコンテキストを持つセマンティック抽出なら、ページヘッダーとその内容行の関係を読むことで判断できます。
バッチ通帳ワークフローを3ステップで構築する
3年分の通帳ページを1つの年間支出台帳にバッチ処理するワークフローは、3冊でも30冊でも同じです。セットアップ手順(出力列の定義)は一度だけ行い、すべてのバッチ、すべての銀行、すべての税年度で再利用します。すでに単一通帳の抽出用に列を設定している場合は、ここで同じ列スキーマを再利用します。
出力列と検証ルールを定義 — 一度設定すれば、どの銀行・どの年度でも同じ
出力スプレッドシートの列ヘッダーに表示したいフィールド名を、そのまま入力してください。通帳抽出の場合、標準スキーマは次のとおりです:日付、摘要、お支払金額、お預り金額、差引残高。これはカスタム列抽出です。出力スキーマを定義すると、AIが各通帳の印字フィールドをフィールドの位置ではなく意味を読んで、あなたの列にマッピングします。同じ列名がMUFGの1行形式、ゆうちょ銀行の取引ごとに2行のレイアウト、地域の信用金庫のコンパクトな印字形式でも機能し、同じバッチ内の3冊すべての通帳が統一されたスプレッドシートにまとまります。年間支出台帳の場合は、抽出中に実行される計算列を追加します。残高チェック列(前回残高+お預り金額−お支払金額=今回残高? 'OK' : 'REVIEW')は、データが会計ソフトに入る前に浮動誤差を検出します。また、カテゴリ列(摘要に「給与」が含まれる場合は「Salary」、 「振込」が含まれる場合は「Transfer」、「引落」が含まれる場合は「Direct Debit」、「手数料」が含まれる場合は「Fee」、それ以外は「Other」)は取引を種類別に事前分類するため、出力は単なる時系列リストではなく年間支出台帳になります。
バッチ全体をアップロード — すべての通帳、すべてのページを1回で
すべての通帳の全ページをスキャンまたは撮影します — 口座番号が記載された表紙と、磁気ストライプのある裏表紙も含めて — すべての画像を1つのバッチアップロードにドロップしてください。2023年のMUFG通帳12ページ、同じ年のゆうちょ銀行通帳10ページ、2023〜2025年をカバーする信用金庫通帳14ページを、すべて同じアップロードに含めます。バッチ処理はこれらを1つのジョブとして扱います。各ページは列スキーマを適用して個別に処理され、和暦はページレベルのコンテキストを正しく考慮して西暦に変換され、すべての結果が日付順に並べ替えられた1つのスプレッドシートに統合されます。ページはドキュメントスキャナでのスキャン、スマートフォンでの撮影、または通帳形式の取引明細を含むインターネットバンキングからのPDF書き出しでも構いません。アップロード全体の時間はスキャンが支配的です — 1ページあたり約30秒で位置合わせとスキャンを行う場合、36ページで約18分の準備時間になります。抽出自体は数分で完了します。
集計済み通帳をエクスポートして、会計ワークフローを始めましょう
約280行(取引ごとに1行)のExcelファイルを1つダウンロードできます。各フィールドは専用の列に配置されます。日付列は西暦(yyyy-mm-dd)で、弥生会計、freee会計、マネーフォワード クラウド会計のCSVインポートにそのまま使えます。残高照合列には、計算が一致するすべての取引に「OK」、残高が一致しない行(通常は280行中1〜2行。古い通帳ページの文字のかすれや数字の読み間違いが原因)には「REVIEW」と表示されます。その2行を修正すれば、残りの278行は検証済みです。カテゴリ列は取引を種類ごとにグループ化するので、「引落」でフィルタリングすれば、1年分の家賃・光熱費・保険料の支払いを1つのビューで確認できます。同じ列スキーマは、来年も同じ通帳にそのまま使えます。全国銀行協会が定める日本の通帳のフォーマットは変更されないためです。
ファイルは安全に処理され、保存されません。
摘要コードと年間支出台帳
通帳の摘要欄は、日本人ならすぐに分類できる簡潔なコードを使用します。給与は給与、振込は銀行振込、引落は自動引き落とし、手数料は銀行手数料、利息は利息、カードはカード取引です。これらのコード(振込、振込、引落、給与、振込)を忠実に再現する生の抽出結果は、取引リストになります。処理中にそれらを分類するバッチ抽出は、年間支出台帳になります。
この違いが重要なのは、会計ソフト(弥生会計、freee会計、マネーフォワード クラウド会計)には、生の摘要コードではなく、勘定科目を持つ仕訳が必要だからです。単一ページ抽出後の手動作業は、スプレッドシートを開き、カテゴリ列を追加し、280行を順に「売上」を給与の入金に、「水道光熱費」を自動引き落としに割り当てることです。3年分のバッチでは、これは約45分の反復的な分類作業になります。振込のようなコードにサブ分類(顧客からの支払いか、友人からの夕食代の返済か)が必要な場合は、さらに時間がかかります。
抽出中に摘要コードを支出カテゴリにマッピングする計算列(給与には「給与収入」、東京電力への引落には「水道光熱費」、手数料には「銀行手数料」、利息には「受取利息」)は、出力を取引リストから事前分類された台帳に変えます。マッピングルールは列スキーマで一度定義され、280行すべてに自動的に適用されます。
同じ計算分類ロジックは、摘要フィールドだけでは判断できないコードにも対応します。振込先に知っている企業名があり、金額が¥500,000の振込は事業収入です。個人からの¥15,000の振込は、おそらく個人間の送金です。計算列は、摘要コードと入金額を組み合わせて分類できます:if Description="振込" and Amount > 100000 then "Business Income"; if Description="振込" and Amount <= 100000 then "Personal Transfer"。抽出エンジンは処理中にこのロジックを評価し、分類済みの結果を出力します。ユーザーは承認または上書きするだけで、すべての判断をゼロから行う必要はありません。
残高のずれ:1件の誤読がバッチ内の後続すべての行を壊す理由
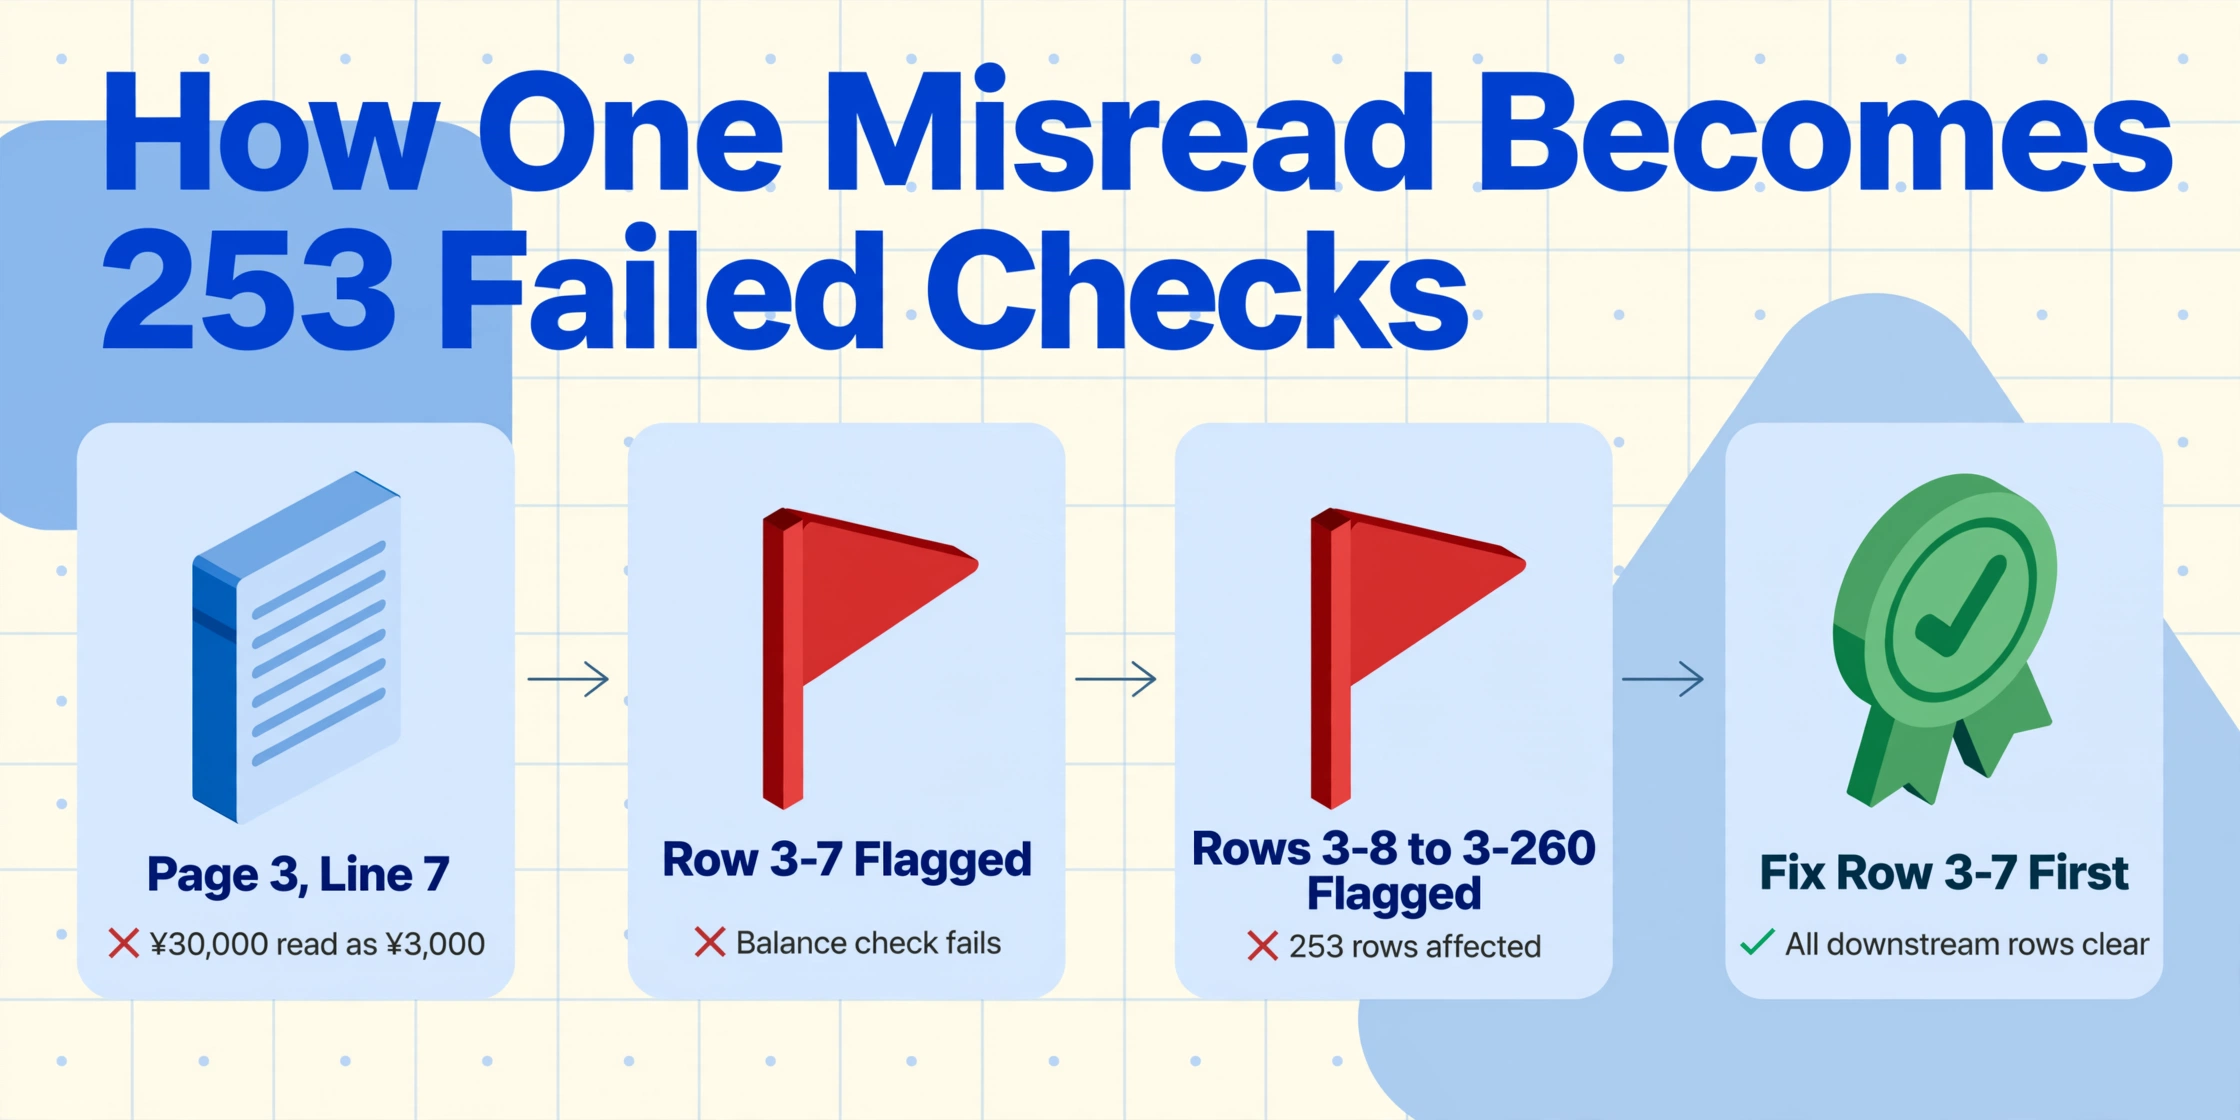
通帳の差引残高は、会計検証において最も強力な利点であると同時に、バッチ処理における最も危険な失敗モードでもあります。銀行の明細書は月次サマリーです。14行目の誤読は14行目だけに影響します。通帳は元帳です。15行目の残高は、14行目の残高に15行目の入金を加え、15行目の出金を引いたものです。14行目の誤読(カンマが抜けて¥30,000が¥3,000になるなど)は、14行目の残高を壊し、それが15行目の残高チェックを壊し、さらに16行目へと、通帳の後続すべての行に影響が及びます。
10件の取引を1ページで抽出する場合、連鎖はページの境界で止まります。次のページは独自の残高連続性で新たに始まります。36ページから統合した280件の取引のバッチでは、残高がNページの最終行からN+1ページの最初の行へ繰り越されるため、連鎖はページ境界を越えます。3ページ7行目での1つのカンマ誤読により、253件の誤った残高検証結果が発生します。その時点以降のすべての行が残高チェックに失敗し、どの行が問題の原因かを特定するには、1行ずつ逆方向にたどるしかありません。
計算列アプローチ — Balance Check (previous Balance + Deposit − Withdrawal = current Balance? 'OK' : 'REVIEW') — は、問題を発生時点で検出します。3-7行目はREVIEWとマークされます。3-7行目の残高に依存する3-8行目もREVIEWとマークされますが、ユーザーは3-7行目を先に修正すればよいと分かっており、修正後は3-8行目からバッチの最後まで正しく再計算されます。OKの並びの中にREVIEWが1行あるのは、特定された修正箇所です。連続する200行のREVIEWは、最初のフラグ行に単一の根本原因があることを示します。
バッチ検証の利点:3年間使用されている通帳には、照合が必要な印刷済み残高が36ページあります。処理中に抽出されたすべての行の残高計算をチェックする計算列があれば、抽出時に不一致を検出できます。これがない場合、エラーは会計ソフト内で試算表が銀行明細と一致しないときに表面化します。その照合では、280行を3冊の通帳にわたって逆方向にたどり、連鎖を開始した単一の誤読を見つける必要があります。抽出時のフラグは2分の修正です。会計時のフラグは1時間の調査的な記帳作業です。
この検証ロジックは、文書間の連続性が同じカスケードリスクを生み出す他のバッチ抽出シナリオにもそのまま適用されます。80件のSA100確定申告書を1つのスプレッドシートにまとめる英国の税理士事務所は独立した文書を扱います—各申告書のデータは自己完結しています。300件のPAYG支払明細書をバッチ処理するオーストラリアの給与チームも同じ独立性に直面します。通帳バッチが異なるのは、文書自体が連続性を生み出すからです—そしてその連続性は、バッチ対応の抽出によって尊重されるとき、隠れた時限爆弾ではなく組み込みの監査証跡になります。
よくある質問
異なる銀行の通帳を同じアップロードでバッチ処理できますか?
はい—これは、3年分の通帳を個別に処理するのではなくまとめてバッチ抽出する最も有力な理由の1つです。MUFGの通帳は、日付が左側にある1行形式で取引を印刷します。ゆうちょ銀行の通帳は、摘要欄が折り返される2行形式をよく使用します。信用金庫の通帳は、わずかに異なるフォントサイズと配置で印刷されます。抽出がフィールドの意味を読み取るため—日付は、ある通帳ではR6.7.15、別の通帳では令和6年7月15日と印刷されていても日付です—3つの形式すべてを同じバッチでアップロードし、一貫した列を持つ統合スプレッドシートを生成できます。きれいなMUFG印刷で残高フィールドを特定するのと同じ列スキーマが、インクが薄れた使い込まれたゆうちょ銀行の通帳でも残高を見つけられます。AIはテンプレートに合わせたピクセル座標ではなく意味的内容を読み取るからです。
通帳が平成と令和の2つの元号にまたがる場合はどうなりますか?
抽出は、年号ヘッダーが切り替わるページで元号の変更を検出します。平成30年(2018年)から令和6年(2024年)まで続く通帳には、両方の元号ヘッダーが含まれます。バッチエンジンは各ページのヘッダーを読み取り、元号が平成か令和かを判断し、取引ごとに正しい換算オフセットを適用します。重要な境界年—2019年、1月1日から4月30日までは平成31年、5月1日から12月31日までは令和元年—については、5月の取引をカバーするページのヘッダーが令和に切り替わっており、そのページ以降のすべての取引は令和オフセット(+2018)で換算されます。平成ヘッダーのあるページの取引は、平成オフセット(+1988)が使用されます。昭和(1926〜1989年)のさらに古い取引を含む通帳の場合も、同じロジックが昭和+1925に拡張されます。
年号ヘッダーがないページはバッチでどのように処理されますか?
続きページ—前のページから続くため年号ヘッダーが再印刷されない同じ通帳内のページ—は、ヘッダーがある直近のページから元号コンテキストを引き継ぎます。5ページの上部に令和6年と印刷され、6〜8ページに各取引の月日のみが印刷されている場合、抽出は令和6年のコンテキストを5〜8ページのすべての取引に適用します。9ページに新しいヘッダー—1月1日の境界後の令和7年—が印刷されると、コンテキストが更新されます。この引き継ぎにより、手動の通帳処理で最も一般的な元号換算エラーを回避できます。つまり、年号ヘッダーが3ページ前にあり、ユーザーが確認し忘れたために、続きページの1月の取引を前年として扱うことです。
通帳に手書きのメモ(家賃、仕入、給与明細など)が欄外にある場合はどうなりますか?
多くの通帳には手書きの注釈が含まれています。印刷された取引の横にボールペンで「家賃」や「仕入」と書かれているようなものです。抽出ツールが印刷文字と一緒に手書き文字認識に対応していれば、これらの欄外メモも追加情報として抽出データに含まれます。スキーマに「備考」という列を定義しておけば、取引行の近くにある判読可能な手書き注釈が抽出時に取得されます。ただし、手書きの品質にはばらつきがあります。標準的な漢字で書かれたはっきりしたボールペンの注釈は通常読み取れますが、印刷された罫線を横切るように斜めに書かれた薄い鉛筆のメモは信頼性が低くなります。手書きメモに重要な会計情報が含まれている場合(例えば、個人事業主がどの振込が顧客からの支払いで、どの振込が個人的な送金かを記録する唯一の手段となっている場合)、抽出されたスプレッドシートは、手書きが不明瞭だった数行について、実際の通帳を開いて確認する必要があります。AIは判読可能な大部分を処理するため、確認作業は全行チェックから例外処理へと軽減されます。
抽出結果はどのようなデータ形式で出力されますか?弥生会計で使えますか?
バッチ出力は1つのExcelファイル(.xlsx)で、すべての通帳取引が1つのシートにまとめられます。日付はすべてyyyy-mm-dd形式です。そのまま弥生会計のスマート取引取込機能、freee会計の手動CSVアップロード、マネーフォワード クラウド会計のデータ移行機能でインポートできます。同じCSVインポート形式に対応している他の日本の会計ソフトとしては、会計大将(MJS)、TKC(FX2/MXシリーズ)、勘定奉行(OBC)、会計王(ソリマチ)、財務応援R4(EPSON)、PCA会計(PCA)などがあります。通帳の5列形式(日付、摘要、お支払金額、お預り金額、差引残高)は全国の銀行で標準化されているため、CSV取引データをインポートできる会計ソフトであれば、同じ出力形式で問題なく使用できます。
バッチ抽出後も紙の通帳は保管しておく必要がありますか?
電子帳簿保存法では、財務書類のスキャン保存が法的に有効な記録として認められています。2022年の改正で解像度やタイムスタンプの要件は大幅に緩和されました。しかし、紙の通帳が原本としての最終的な証拠となります。国税庁は税務調査の際に原本の提示を求めることがあります。青色申告者のベストプラクティスとしては、すべての通帳をバッチ抽出して年間支出台帳にまとめ、会計ワークフローに活用すると同時に、法定保存期間である7年間は各紙の通帳を保管しておくことです。この抽出処理は、手作業によるデータ入力やデータ統合の手間を省くものであり、法的な記録そのものを代替するものではありません。
引き出しの中で待つ通帳
3年分の通帳ページが引き出しに眠っているのは、データにアクセスできないからではありません。すべての取引は明瞭に印字され、1行に5列、各行に差引残高が記載されています。問題は、その量が手作業での入力を「面倒」から「時間の無駄」へと変える閾値を超えていることです。青色申告者が280件の取引を1行あたり2分で手入力する場合——日付を読み取り、摘要コードを解読し、金額を打ち込み、残高を確認する——データ入力だけで約9時間を費やします。65万円の控除が報いるのは、帳簿付けの勤勉さに対してであり、銀行データの再入力に対してではありません。
バッチ抽出がその計算を変えます。9時間の入力作業が、通帳ページのスキャン18分と、計算列のフラグ確認2分に変わります——280件中1〜2件のREVIEW行で残高チェックが誤読の可能性を警告した場合です。残りの278行は抽出時に自動検証を通過しており、会計ソフトへのインポート準備が整っています。翌年のバッチでは、同じ列スキーマを使って別のページを処理します。その翌年も同様です。全国銀行協会が定め、銀行ATMが印字し、国内の全金融機関で標準化された通帳フォーマットは、変わることはありません。