Traitement des chèques de sinistre
commence par la ligne du bénéficiaire
La ligne du bénéficiaire sur un chèque de sinistre détermine plus de choses pour la comptabilité que le montant lui-même. Un chèque libellé au nom du client et du cabinet nécessite généralement les deux signatures avant que la banque ne l'accepte. Un chèque qui nomme également un hôpital titulaire d'un privilège ou une société de crédit immobilier nécessite généralement l'endossement de cette partie. Un chèque libellé à l'un ou à l'autre peut généralement être négocié par l'un ou l'autre. Tant que personne n'a lu cette ligne, le registre n'a rien de fiable à enregistrer.
Le journal manuel tient généralement jusqu'à ce que le courrier cesse d'être un chèque, un dossier. Un chèque arrive sous forme d'image, sa page de bordereau de remise arrive sous forme de PDF séparé, et le numéro de dossier n'existe que dans le système de gestion des dossiers. Ce guide couvre le traitement des chèques de sinistre à partir des documents : les champs qui rendent un registre de chèques utile, les exceptions qui font échouer un journal manuel, comment créer le registre sans le retaper, et les décisions qui appartiennent encore à une personne.
Points clés
- La ligne du bénéficiaire détermine si un chèque peut être déposé, et la plupart des registres ne l'enregistrent même pas telle qu'imprimée.
- « Client et cabinet » sur cette ligne peut immobiliser un chèque dans un tiroir pendant une semaine alors que le montant semble parfaitement correct.
- Séparez les chèques et les pages de bordereau de remise en deux tableaux, joignez-les sur le numéro de chèque, et la répartition cesse de s'effondrer.
La ligne du bénéficiaire détermine si le chèque peut être déposé ou non.
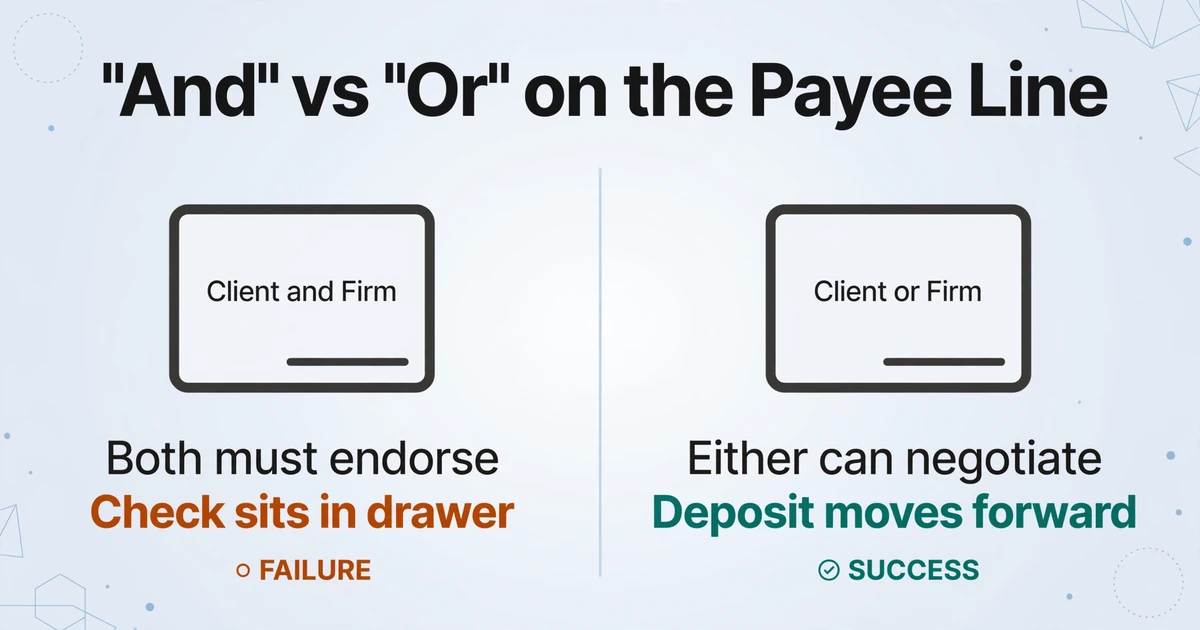
Un chèque est un instrument négociable avant d'être une écriture comptable. Les noms au recto, et le mot qui les sépare, déterminent qui doit signer au verso. C'est pourquoi la ligne du bénéficiaire figure dans le registre avant le montant, le dossier et même le numéro de chèque.
« A et B » exige généralement l'endossement des deux parties. « A ou B » permet à l'une ou l'autre de le négocier. Une barre oblique, une virgule ou un saut de ligne entre deux noms, c'est là que les deux lectures s'affrontent, et la banque dépositaire applique sa propre politique par-dessus la règle légale par défaut. Un chèque libellé « Client et Cabinet » peut rester une semaine dans un tiroir parce que le client n'est pas venu signer.
Un tiers nommé change à nouveau la donne. Lorsqu'un hôpital titulaire d'un privilège ou une société de crédit immobilier figure au recto du chèque, cette partie a le droit d'endosser. Un créancier privilégié nommé uniquement dans une lettre d'accompagnement a une créance sur le produit, mais aucune signature à apposer. La distinction compte au guichet, pas dans le tableur.
Les sinistres immobiliers ajoutent la société de crédit immobilier. Une police d'assurance habitation désigne couramment le prêteur comme bénéficiaire en cas de perte, ce qui signifie que le prêteur doit figurer sur le paiement pour les dommages au logement ; le chèque arrive donc avec l'assuré, le cabinet et le prêteur. Le prêteur peut débloquer les fonds par étapes au fur et à mesure que les réparations sont documentées. Un cabinet qui attendait un dépôt unique se retrouve avec un chèque non négociable tant que trois parties ne se sont pas mises d'accord.
Un fil r/LawFirm de 2022 publié par un jeune avocat en dommages corporels exerçant seul décrit le même mur : la banque refusait de laisser le cabinet déposer un chèque de règlement libellé à l'ordre du cabinet et du client sans l'endossement du client. Les réponses se partageaient entre une procuration limitée dans la convention d'honoraires, une demande à l'assureur de libeller le chèque à l'ordre du cabinet pour le compte du client, et une demande de deux chèques distincts. Ces trois options concernent l'instrument, pas le tableur.
Un chèque qui ne peut pas être endossé est un problème de garde, pas un problème de rapprochement.
Les rôles se séparent ici. Le responsable administratif voit l'enveloppe en premier et lit la ligne du bénéficiaire. Le comptable décide si le chèque peut être déposé et sur quel compte. L'avocat autorise tout endossement au nom du client. La banque applique sa propre politique et peut rejeter le dépôt même lorsque le cabinet estime la signature suffisante. L'automatisation peut lire la ligne. Elle ne peut pas prendre la décision d'autorisation.
Un registre de chèques utile porte la ligne du bénéficiaire et la répartition, pas seulement le montant.
Les règles des barreaux décrivent le registre de chèques comme un relevé chronologique de chaque encaissement et décaissement, et non comme un récapitulatif de totaux. La RPC 1.15B(a)(1) de Washington exige que chaque écriture identifie le dossier client, la date, le numéro de chèque, le payeur ou le bénéficiaire, et le nouveau solde après l'opération. Cette liste est un minimum utile. Un cabinet qui traite des chèques d'indemnisation d'assurance a besoin de plusieurs colonnes supplémentaires, car l'instrument et le dossier n'arrivent pas attachés.
| Champ | Pourquoi il figure au registre | D'où il provient |
|---|---|---|
| Date de réception | Déclenche le délai de dépôt ; un chèque conservé pour endossement n'est pas un dépôt | Service courrier ou registre de réception |
| Payeur | Identifie l'assureur, l'administrateur tiers (TPA) ou le cabinet de défense qui paie | Recto du chèque |
| Ligne du bénéficiaire, telle qu'imprimée | Détermine qui doit endosser ; normaliser « et » en « ou » masque le problème | Recto du chèque |
| Numéro de chèque | Détection des doublons et piste d'audit ; une réémission reçoit un nouveau numéro | Recto du chèque ou ligne de numéro imprimée en bas |
| Date du chèque | Donne l'âge de l'instrument ; un chèque périmé exige un suivi avant d'être sans valeur | Recto du chèque |
| Montant | Le total de l'instrument, et non le net du client ni les honoraires du cabinet | Recto du chèque et case du montant |
| Référence de sinistre ou de police | Le seul lien imprimé vers le dossier sur de nombreux chèques | Ligne de mémo ou page de bordereau de remise |
| Numéro de dossier | Rattache le dépôt à un grand livre client | Système de gestion des dossiers |
| Réclamant du bordereau et montant réparti | Permet à un seul chèque de couvrir plusieurs réclamants sans forcer un seul dossier | Page de bordereau de remise |
| Dates de dépôt et de compensation | Sépare reçu, déposé et encaissé ; décaisser avant l'encaissement fait passer un grand livre client en négatif | Bordereau bancaire, portail ou relevé |
| Statut ou exception | Consigne les chèques en attente, non rapprochés, réémis ou périmés | Revue du comptable |
Un modèle générique comporte généralement un champ bénéficiaire, mais pas la ligne du bénéficiaire telle qu'imprimée, et il a rarement une table de répartition. Ce sont ces deux colonnes qui rendent le registre utilisable pour les chèques d'indemnisation. Le reste est un registre qu'un comptable sait déjà tenir.
Un registre de chèques n'est pas un grand livre client. Le registre enregistre l'instrument tel qu'il arrive. Le grand livre client enregistre à qui appartient l'argent que le cabinet détient et ce qu'il est advenu de cet argent. Un seul chèque peut produire plusieurs écritures au grand livre : le dépôt brut, le transfert d'honoraires, les paiements de privilèges et le décaissement au client. Un décompte de règlement ne remplace ni l'un ni l'autre. Il montre la répartition proposée, souvent avant que les fonds soient compensés.
Les documents de réclamation qui sous-tendent le paiement ont leur propre structure de champs. Le guide d'extraction des données de réclamation d'assurance couvre les formulaires qui précèdent le chèque, et le numéro de réclamation qui finit dans le mémo de paiement commence généralement sur le formulaire FNOL (première déclaration de sinistre). Le chèque est le dernier document de cette chaîne, c'est pourquoi une référence manquante sur le chèque renvoie le lecteur au dossier de réclamation.
Le journal manuel casse sur les exceptions, pas sur le chèque ordinaire.
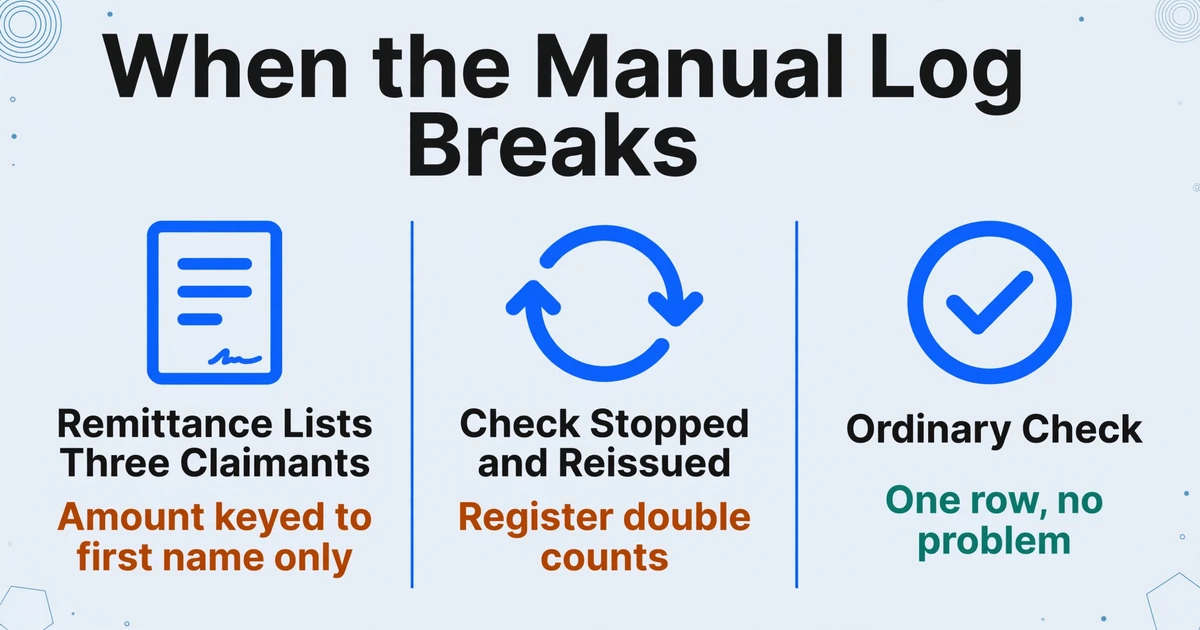
Un chèque ordinaire, c'est une ligne. Les difficultés viennent des chèques où l'instrument, le bordereau de remise et le dossier ne s'alignent pas un à un, et un journal de chèques de règlement indexé uniquement sur le numéro de chèque ne peut pas montrer la relation.
| Ce qui se passe | Ce que montre le journal | Ce qu'il manque |
|---|---|---|
| Un règlement est payé par étapes | Une ligne par numéro de chèque, sans lien entre elles | Un règlement avec un transfert d'honoraires, un chèque client, deux paiements de privilèges et un paiement ultérieur de l'assureur |
| Le bordereau de remise liste trois réclamants | Un montant de chèque indexé sur le premier nom | Le chèque couvre un réclamant ; les deux autres sont des répartitions issues d'un autre paiement |
| Le chèque est frappé d'opposition puis réémis | Deux chèques du même montant et un seul dépôt | Le premier chèque a été annulé ; sans colonne de statut, le registre compte double |
| Le chèque de l'assureur est rejeté après dépôt | Dépôt enregistré et chèques clients émis | Le compte fiduciaire est passé en négatif jusqu'à ce que l'assureur remplace les fonds |
| Le nom ou la référence ne correspond pas | Le chèque et le bordereau de remise semblent concerner des parties différentes | « Johnson » et « Jonson », ou un nom d'assureur différent de celui de la police, se retrouvent dans la file des non rapprochés |
| Un chèque en circulation vieillit | Un chèque émis il y a des mois et jamais compensé | Le bénéficiaire ne l'a peut-être jamais reçu ; le cabinet doit faire opposition et le réémettre avant qu'il ne soit périmé |
Le cas du chèque impayé n'est pas hypothétique. Un fil r/LawFirm de 2024 décrit la séquence : le chèque de règlement a été déposé et crédité, des chèques ont été émis à l'avocat et au client, et cinq jours plus tard le chèque du transporteur a été retourné pour provision insuffisante. Le client a néanmoins pu déposer le chèque tiré sur le compte fiduciaire. Le chèque d'honoraires du cabinet a été rejeté. Le compte fiduciaire est passé en négatif.
Un tableur peut contenir chacune de ces exceptions, mais seulement si quelqu'un ajoute les colonnes et les tient à jour. Le vrai problème est structurel : le registre est construit autour du chèque, alors que l'événement qui compte est le règlement. Un seul règlement peut produire cinq instruments, et le registre doit montrer qu'ils vont ensemble sans prétendre qu'il s'agit d'une seule ligne.
Les éléments périmés sont la version silencieuse du même problème. Un chèque non compensé depuis 60 jours n'est plus routinier. Une politique de cabinet viable relance à 30, 60 et 90 jours, puis décide s'il faut faire opposition au paiement et réémettre avant l'échéance de six mois, moment où une banque n'est généralement plus tenue de payer l'original. C'est une décision de politique, pas un champ de données, mais le registre doit porter les dates qui rendent la décision possible.
L'extraction de colonnes personnalisées construit le registre à partir des documents que vous avez déjà.
ImageToTable.ai utilise Custom Column Extraction : vous saisissez les noms de colonnes souhaités, et l'IA trouve chaque valeur sur la page en comprenant ce que le libellé signifie, non en faisant correspondre une position fixe. Il n'y a pas de modèle à dessiner pour chaque transporteur, TPA ou cabinet de défense, et aucun jeu d'entraînement à annoter. Un nouveau format de payeur n'exige pas un nouveau modèle.
Cela compte pour les chèques, car c'est le payeur qui contrôle le format, pas le cabinet. Un transporteur imprime le numéro de sinistre sur la ligne de mémo, un autre imprime un numéro de police, un troisième n'imprime rien et place la référence sur une page de bordereau de remise. Une colonne nommée « Claim Reference » peut survivre aux trois. Un modèle construit autour de la mise en page d'un seul transporteur ne le peut pas.
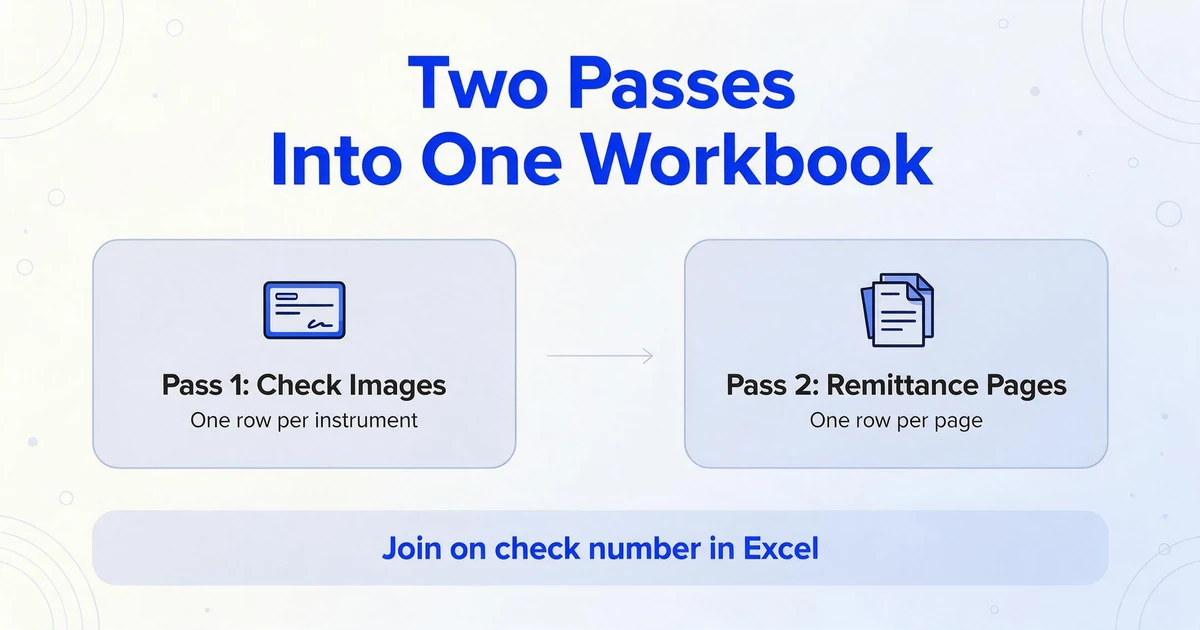
Le traitement par lots est la norme, pas un ajout : une semaine d'images devient un seul tableau, et différents transporteurs n'exigent pas d'exécutions séparées. La configuration pratique consiste en deux passes dans un même classeur. La première passe lit les images de chèques et produit le tableau des chèques, une ligne par instrument. La seconde lit les pages de bordereau de remise et produit le tableau de répartition, une ligne par page de bordereau de remise. Joignez les deux sur le numéro de chèque dans Excel. Les garder séparés permet à un seul chèque de porter trois réclamants sans les réduire à une seule ligne. Le même registre donne au guichet une vue quotidienne des exceptions et au comptable une vue mensuelle de rapprochement ; ce sont les mêmes lignes, filtrées différemment.
Si une page de bordereau de remise liste trois réclamants, définissez une colonne réclamant et une colonne montant pour chaque ligne : Claimant 1, Amount 1, Claimant 2, Amount 2, et ainsi de suite. La page reste une seule ligne, et la répartition reste visible. Si le grand livre nécessite une ligne par réclamant, dépivotez ces paires dans Excel après l'extraction. Fusionner toute la page de bordereau de remise dans la ligne du chèque est la seule action qui détruit la répartition.
Multi-Page Merge est utile pour le recto et le verso du même chèque, appariés sur le numéro de chèque. C'est le mauvais réglage pour une page de bordereau de remise comportant plusieurs réclamants, car son rôle est de replier les pages d'un même document logique en une seule ligne, et cette page contient plusieurs répartitions.
Placez chaque chèque et chaque page de bordereau de remise dans un seul dossier de réception.
Nommez les fichiers par numéro de chèque lorsque le scan le permet. Un chemin pour les scans envoyés par e-mail et un pour les chèques reçus par courrier suffisent ; l'essentiel est que rien n'attende dans une boîte de réception personnelle.
Saisissez les noms de colonnes une seule fois.
Incluez la ligne du bénéficiaire telle qu'imprimée, le numéro de chèque, le montant, la référence de la demande, le réclamant du bordereau de remise et le montant réparti. Enregistrez l'ensemble comme modèle réutilisable pour le prochain lot.
Traitez les chèques en un seul lot.
Une semaine d'images devient un seul tableau. Les différents assureurs ne nécessitent pas de traitements séparés, ce qu'un système basé sur des modèles ne peut égaler sans maintenance.
Traitez les pages de bordereau de remise en un second lot.
Gardez le tableau de répartition séparé du tableau des chèques. Définissez une paire réclamant/montant pour chaque ligne de la page ; dépivotez les paires dans Excel si le grand livre nécessite une ligne par réclamant.
Ajoutez les colonnes calculées.
Sur le tableau du bordereau de remise, Allocated Total (Amount 1 + Amount 2 + Amount 3) additionne les lignes, et Variance (Payment Total - Allocated Total) renvoie la différence lorsque la page imprime les deux montants. Un écart non nul correspond à la ligne qui nécessite une personne.
Vérifiez la ligne du bénéficiaire et le montant dans le mode révision.
Survolez une cellule pour mettre en évidence l'origine de la valeur sur l'image ; cliquez sur l'image pour revenir à la cellule. Corrigez la ligne avant qu'elle n'atteigne le grand livre.
Les colonnes calculées ne remplacent pas le registre. Elles font l'arithmétique qu'un teneur de livres ferait sinon deux fois : une fois sur la page de bordereau de remise et une fois dans le tableur. Le jugement sur l'écart acceptable reste à la personne qui examine la page.
Le mode révision avec cadres de délimitation est le contrôle de l'extraction : chaque valeur peut être retracée jusqu'à l'endroit du chèque d'où elle provient. Pour un lot de 200 chèques, c'est la différence entre relire chaque image et échantillonner les lignes qui comptent. La même logique d'échantillonnage que pour tout lot de documents s'applique ici ; la méthode de vérification ponctuelle donne les tailles d'échantillon et les critères de validation. Les petits cabinets utilisent déjà le même schéma par lots pour les dossiers de communication de pièces, où un dossier de documents mixtes devient un tableau.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le registre peut signaler une incohérence ; il ne peut pas décider ce qu'elle signifie.
La frontière est plus facile à tenir si elle est énoncée clairement. L'outil lit des documents. Il ne se connecte pas à une banque, ne déplace pas d'argent et ne confirme pas qu'un chèque a été compensé. Une date de dépôt et une date de compensation sont des colonnes qu'une personne remplit à partir du relevé bancaire, et non des valeurs que l'IA peut déduire de l'image du chèque.
- Aucune connexion bancaire. Ni dépôt, ni statut de retenue, ni opposition au paiement, ni confirmation de compensation.
- Aucune écriture au registre fiduciaire. Le résultat est le tableau de réception ; le grand livre client et le rapprochement à trois volets restent dans le système comptable.
- Aucun rapprochement automatique de dossier. L'outil peut lire un numéro de réclamation ou de police imprimé sur la page. Il ne peut pas interroger le système de gestion des dossiers et ne peut pas fournir un numéro de dossier qui n'est pas imprimé.
- Aucune décision de conformité. Il ne détermine pas si un chèque relève du compte fiduciaire, si un endossement est valide ou comment la règle d'un État s'applique.
- Aucune négociation de privilège ni décision de remboursement. Le montant figurant sur une page de bordereau de remise est ce que déclare le payeur, et non ce que le titulaire du privilège a accepté.
- Aucune résolution d'un litige entre bénéficiaires. Un chèque avec trois bénéficiaires et aucun accord, c'est un appel à l'assureur, pas un problème de données.
| Rôle | Ce qui reste de sa responsabilité |
|---|---|
| Responsable de bureau | Ouvre le courrier, lit la ligne du bénéficiaire, oriente le chèque pour endossement |
| Comptable | Confirme la date de dépôt et la date de compensation, passe les écritures au grand livre client, suit l'ancienneté des éléments en circulation |
| Paralégal ou coordinateur de règlement | Fournit le numéro de dossier, le décompte de règlement et les remboursements de privilèges |
| Avocat ou associé gérant | Autorise l'endossement et le décaissement, examine le rapprochement |
| Banque | Applique sa politique d'endossement, place les retenues, traite les oppositions au paiement et les retours |
La transmission est le contrôle. Chaque colonne du registre existe pour rendre une transmission visible.
Ceci est un guide de traitement de documents, et non un conseil juridique ou comptable en matière de comptes fiduciaires. Les règles de l'État et la politique de la banque régissent le dépôt, l'endossement et le grand livre.
Le rapprochement à trois volets est l'endroit où une colonne dossier manquante devient visible.
Le rapprochement à trois volets compare trois chiffres à la même date d'arrêté : le solde ajusté du relevé bancaire, le solde du grand livre fiduciaire et la somme de chaque grand livre client. Le Massachusetts exige cette comparaison au moins tous les 60 jours et exige que les trois chiffres soient identiques, sans qu'aucun solde client ne soit négatif à aucun moment (Mass. R. Prof. C. 1.15(f)(1)(E)).
Le registre des chèques est le volet encaissements du rapprochement bancaire d'un cabinet d'avocats. Si un chèque n'a pas de numéro de dossier, le grand livre client ne peut pas être crédité et le troisième chiffre ne concordera pas. Le registre n'a pas besoin d'être un second système comptable. Il doit être assez complet pour que chaque dépôt puisse être rattaché à un grand livre client et chaque chèque en circulation à un décaissement. Dans un cabinet qui met en commun les fonds de ses clients, le compte fiduciaire est généralement un compte IOLTA (Interest on Lawyer Trust Accounts), et la même preuve s'applique.
L'ABA Model Rule 1.15 pose l'obligation qui sous-tend l'arithmétique : les fonds des clients et des tiers sont détenus séparément, le client est averti rapidement lorsque des fonds arrivent et une comptabilité complète est fournie sur demande. Un registre à jour permet au cabinet de répondre à cette demande sans reconstituer le mois de mémoire.
- Rattachez chaque ligne du registre à un dépôt en transit ou à un chèque en circulation. Une ligne qui n'est ni l'un ni l'autre est une ligne qui n'a pas été rapprochée.
- Totalisez chaque grand livre client à la même date d'arrêté. N'utilisez pas une date différente pour le relevé bancaire et les grands livres.
- Analysez l'écart. Ne compensez pas l'excédent d'un client par le manque d'un autre client ; un total qui concorde peut encore masquer une répartition erronée.
- Faites examiner et signer le rapprochement par l'avocat responsable. Les orientations de supervision de la Californie considèrent cet examen comme faisant partie du devoir de supervision non délégable de l'avocat, et demandent aux cabinets d'assurer le suivi des décaissements en circulation de plus de deux mois et des dépôts non effectués dans les 30 jours.
Le registre mérite sa place dans cette séquence parce qu'il rend la première étape mécanique. Quand chaque chèque a une ligne du bénéficiaire, une référence de réclamation et un dossier, le rapprochement commence par la correspondance plutôt que par une enquête.
FAQ
Cela peut-il remplacer mon logiciel de comptabilité fiduciaire ?
Non. Il produit le registre de chèques, pas le grand livre client ni le rapprochement à trois volets. Le système comptable conserve toujours le grand livre, les décaissements et les rapports de conformité. Le registre est le tableau qui les alimente.
Peut-il associer automatiquement un chèque à un dossier ?
Uniquement lorsque la correspondance est imprimée sur la page. Il peut extraire une référence de réclamation, de police ou de dossier depuis le chèque ou le bordereau de remise. Il ne peut pas interroger votre système de gestion de dossiers ni trancher une correspondance lorsque la référence est absente : le numéro de dossier est donc une colonne que vous ajoutez et vérifiez.
Que faire si le chèque est payable au client et au cabinet ?
Le registre enregistre la ligne du bénéficiaire telle qu'imprimée. Le dépôt nécessite toujours l'endossement du client, ou une autorisation permise par votre État, et la politique de la banque détermine ce qu'elle acceptera. Le registre peut faire ressortir la ligne du bénéficiaire ; il ne peut pas fournir la signature.
Que faire si un chèque couvre plusieurs réclamants ?
Conservez la répartition du bordereau de remise comme tableau distinct. Le tableau des chèques porte le total, le tableau de répartition porte chaque réclamant et chaque montant, et les deux sont joints sur le numéro de chèque. Une colonne d'écart indique si les lignes totalisent bien le paiement.
Peut-il lire les chèques manuscrits ?
Oui. L'écriture manuscrite, cursive et les champs imprimés sont pris en charge. L'écriture dense justifie le niveau de traitement supérieur, et la ligne du bénéficiaire ainsi que le montant sont les deux champs à vérifier en mode révision avant la comptabilisation.
Le résultat suffit-il pour un audit du barreau ?
C'est un enregistrement que vous pouvez tracer et conserver. Sa conformité à la règle de conservation des documents d'un État dépend du système qui l'entoure : les grands livres clients, les relevés bancaires, le rapprochement et la revue de l'avocat. Conservez les images sources avec le registre pour que chaque valeur ait un document derrière elle.
Le registre de chèques est l'endroit où le cabinet décide pour la première fois de l'argent qu'il détient, avant le grand livre et avant le décaissement. Faites passer une semaine de chèques et de pages de bordereau de remise dans un seul lot, et voyez quelles lignes nécessitent encore une personne. Testez-le sur votre prochain lot.