Processamento de cheques de sinistro de seguro
começa pela linha do beneficiário
A linha do beneficiário em um cheque de sinistro de seguro decide mais sobre a escrituração do que o valor. Um cheque emitido em nome do cliente e do escritório geralmente exige as duas assinaturas antes que o banco o aceite. Um cheque que também nomeia um detentor de ônus hospitalar ou uma empresa de hipoteca geralmente exige o endosso dessa parte. Um cheque emitido em nome de um ou de outro geralmente pode ser negociado por qualquer um dos dois. Até que alguém leia essa linha, o registro não tem nada confiável a anotar.
O registro manual geralmente se mantém até que a correspondência deixe de ser um cheque, um processo. Um cheque chega como imagem, sua página de remessa chega como PDF separado, e o número do processo existe apenas no sistema de gestão de casos. Este guia aborda o processamento de cheques de sinistro de seguro a partir dos documentos: os campos que tornam um registro de cheques útil, as exceções que quebram um registro manual, como montar o registro sem redigitá-lo e as decisões que ainda cabem a uma pessoa.
Principais conclusões
- A linha do beneficiário decide se um cheque pode ser depositado, e a maioria dos registros nem sequer a anota como impressa.
- "Cliente e escritório" nessa linha pode deixar um cheque parado em uma gaveta por uma semana enquanto o valor parece perfeitamente correto.
- Separe cheques e páginas de remessa em duas tabelas, una-as pelo número do cheque, e a alocação para de entrar em colapso.
A linha do beneficiário decide se o cheque pode ser depositado.
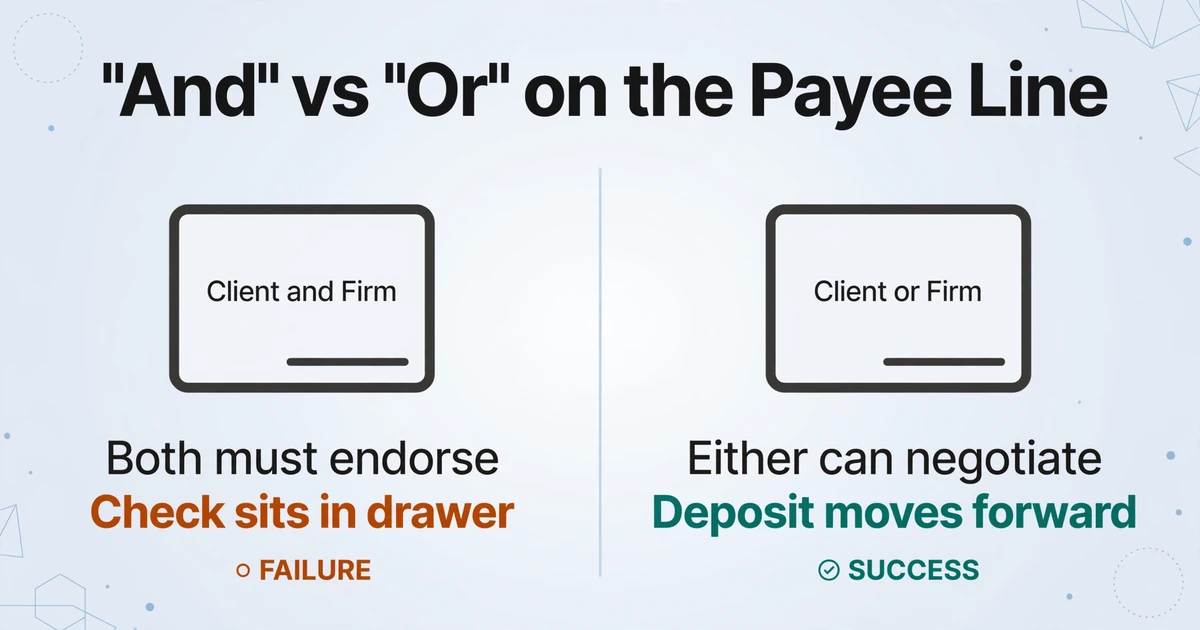
Um cheque é um título negociável antes de ser um lançamento contábil. Os nomes na frente, e a palavra entre eles, definem quem precisa assinar o verso. Por isso a linha do beneficiário pertence ao registro antes do valor, do processo e até do número do cheque.
"A e B" geralmente exige que ambas as partes endossem. "A ou B" permite que qualquer um deles negocie. Uma barra, uma vírgula ou uma quebra de linha entre dois nomes é onde as duas leituras colidem, e o banco depositário aplica sua própria política além do padrão legal. Um cheque que diz "Cliente e Escritório" pode ficar numa gaveta por uma semana porque o cliente não veio assinar.
Um terceiro nomeado muda o problema novamente. Quando um hospital detentor de gravame ou uma empresa de hipoteca está na face do cheque, essa parte tem direito de endossar. Um detentor de gravame nomeado apenas numa carta de remessa tem uma reivindicação sobre os proventos, mas nenhuma assinatura a dar. A distinção importa no guichê do caixa, não na planilha.
Sinistros de propriedade acrescentam a empresa de hipoteca. Uma apólice de proprietário de imóvel comumente nomeia o credor como beneficiário por perda, o que significa que o credor deve estar no pagamento por danos à moradia, então o cheque chega com o segurado, o escritório e o credor nele. O credor pode liberar fundos em etapas conforme os reparos são documentados. Um escritório que esperava um único depósito agora tem um cheque que não pode ser negociado até que três partes concordem.
Um tópico de 2022 no r/LawFirm de um novo advogado autônomo de lesões pessoais descreve a mesma barreira: o banco não deixaria o escritório depositar um cheque de acordo feito em nome do escritório e do cliente sem o endosso do cliente. As respostas se dividem entre uma procuração limitada no contrato de honorários, pedir à seguradora que faça o cheque pagável ao escritório em nome do cliente, e pedir dois cheques separados. Todas as três são decisões sobre o título, não sobre a planilha.
Um cheque que não pode ser endossado é um problema de custódia, não de conciliação.
Os papéis se separam aqui. A gerente do escritório vê o envelope primeiro e lê a linha do beneficiário. O auxiliar de contabilidade decide se pode ser depositado e em qual conta. O advogado autoriza qualquer endosso em nome do cliente. O banco aplica sua própria política e pode rejeitar o depósito mesmo quando o escritório acredita que a assinatura é suficiente. A automação pode ler a linha. Ela não pode tomar a decisão de autorização.
Um registro de cheques útil carrega a linha do beneficiário e a alocação, não apenas o valor.
As regras da ordem dos advogados descrevem um registro de cheques como um registro cronológico de cada recebimento e desembolso, não como um resumo de totais. A RPC 1.15B(a)(1) de Washington exige que cada lançamento identifique o processo do cliente, a data, o número do cheque, o pagador ou beneficiário e o novo saldo após a transação. Essa lista é um mínimo útil. Um escritório de advocacia que lida com cheques de sinistros de seguro precisa de várias colunas a mais, porque o instrumento e o processo não chegam anexados.
| Campo | Por que pertence ao registro | De onde vem |
|---|---|---|
| Data de recebimento | Inicia o prazo de depósito; um cheque retido para endosso não é um depósito | Sala de correspondência ou registro de entrada |
| Pagador | Identifica a seguradora, o administrador terceirizado (TPA) ou o escritório de defesa que paga | Frente do cheque |
| Linha do beneficiário, conforme impressa | Decide quem deve endossar; normalizar "e" para "ou" oculta o problema | Frente do cheque |
| Número do cheque | Detecção de duplicatas e trilha de auditoria; uma reemissão recebe um novo número | Frente do cheque ou a linha de número impressa na parte inferior |
| Data do cheque | Envelhece o instrumento; um cheque vencido precisa de acompanhamento antes de se tornar inútil | Frente do cheque |
| Valor | O total do instrumento, não o líquido do cliente nem os honorários do escritório | Frente do cheque e campo de valor |
| Referência de sinistro ou apólice | O único vínculo impresso com o processo em muitos cheques | Linha de observação ou página de remessa |
| Número do processo | Vincula o depósito a um razão de clientes | Sistema de gestão de casos |
| Reclamante da remessa e valor alocado | Permite que um cheque cubra vários reclamantes sem forçar um único processo | Página de remessa |
| Datas de depósito e compensação | Separa recebido, depositado e compensado; desembolsar antes da compensação é como um razão de clientes fica negativo | Comprovante bancário, portal ou extrato |
| Status ou exceção | Registra retido, não conciliado, reemitido ou vencido | Revisão do contador |
Um modelo genérico geralmente tem um campo de beneficiário, mas não uma linha do beneficiário conforme impressa, e raramente tem uma tabela de alocação. Essas são as duas colunas que tornam o registro utilizável para cheques de sinistros. O resto é um registro que um contador já sabe como manter.
Um registro de cheques não é um razão de clientes. O registro anota o instrumento conforme ele chega. O razão de clientes anota de quem é o dinheiro que o escritório está custodiando e o que aconteceu com ele. Um único cheque pode gerar vários lançamentos no razão: o depósito bruto, a transferência de honorários, os pagamentos de gravames e o desembolso ao cliente. Uma declaração de acordo não substitui nenhum dos dois. Ela mostra a divisão proposta, muitas vezes antes de o dinheiro compensar.
Os documentos da reclamação por trás do pagamento têm estrutura de campos própria. O guia de extração de dados de sinistros de seguro cobre os formulários que antecedem o cheque, e o número do sinistro que acaba no memo do pagamento geralmente começa no formulário de primeiro aviso de sinistro (FNOL). O cheque é o último documento dessa cadeia, e é por isso que uma referência ausente no cheque faz você voltar ao arquivo do sinistro.
O registro manual quebra nas exceções, não no cheque comum.
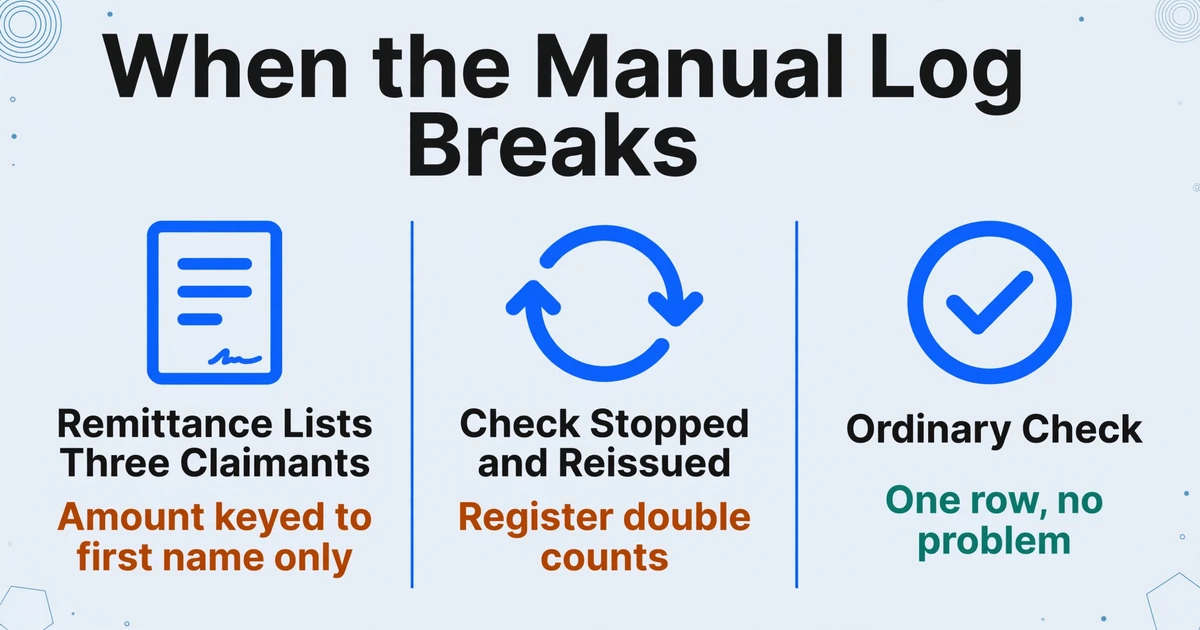
Um cheque comum é uma linha. O problema vem de cheques em que o instrumento, a remessa e o processo não se alinham um a um, e um registro de cheques de acordo indexado apenas pelo número do cheque não consegue mostrar a relação.
| O que acontece | O que o registro mostra | O que ele deixa passar |
|---|---|---|
| Um acordo paga em etapas | Uma linha por número de cheque, sem vínculo entre elas | Um acordo com transferência de honorários, um cheque ao cliente, dois pagamentos de gravames e um pagamento posterior da seguradora |
| A remessa lista três reclamantes | Um valor de cheque indexado ao primeiro nome | O cheque cobre um reclamante; os outros dois são alocações de um pagamento diferente |
| O cheque recebe ordem de suspensão de pagamento e é reemitido | Dois cheques com o mesmo valor e um depósito | O primeiro cheque foi anulado; sem uma coluna de status, o registro conta em dobro |
| O cheque da seguradora volta após o depósito | Depósito lançado e cheques ao cliente emitidos | A conta de custódia ficou negativa até a seguradora repor os fundos |
| O nome ou a referência não confere | Cheque e remessa parecem de partes diferentes | "Johnson" e "Jonson", ou um nome de seguradora diferente do da apólice, fica na fila de não conciliados |
| O cheque pendente envelhece | Um cheque emitido meses atrás e nunca compensado | O beneficiário pode nunca tê-lo recebido; o escritório precisa de uma ordem de suspensão de pagamento e reemissão antes que ele vença |
O caso do cheque devolvido não é hipotético. Um tópico do r/LawFirm de 2024 descreve a sequência: o cheque do acordo foi depositado e creditado, cheques foram emitidos para o advogado e o cliente, e cinco dias depois o cheque da seguradora foi devolvido por fundos insuficientes. O cliente ainda conseguiu depositar o cheque emitido da conta de custódia. O cheque de honorários do escritório foi devolvido. A conta de custódia ficou negativa.
Uma planilha pode conter todas essas exceções, mas só se alguém adicionar as colunas e mantê-las atualizadas. O problema real é estrutural: o registro é construído em torno do cheque, enquanto o evento que importa é o acordo. Um acordo pode gerar cinco instrumentos, e o registro precisa mostrar que eles pertencem juntos sem fingir que são uma única linha.
Itens vencidos são a versão silenciosa do mesmo problema. Um cheque que não foi compensado em 60 dias já não é rotina. Uma política viável do escritório faz acompanhamento aos 30, 60 e 90 dias, depois decide se emite ordem de suspensão de pagamento e faz a reemissão antes da marca de seis meses, quando o banco geralmente não é mais obrigado a pagar o original. Essa é uma decisão de política, não um campo de dados, mas o registro precisa carregar as datas que tornam a decisão possível.
A extração de colunas personalizadas constrói o registro a partir dos documentos que você já tem.
O ImageToTable.ai usa Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, e a IA encontra cada valor na página entendendo o que o rótulo significa, não correspondendo a uma posição fixa. Não há modelo para desenhar para cada seguradora, TPA ou escritório de defesa, e nenhum conjunto de treinamento para rotular. Um novo formato de pagador não exige um novo modelo.
Isso importa para cheques porque o pagador controla o formato, não o escritório. Uma seguradora imprime o número do sinistro na linha de memo, outra imprime um número de apólice, uma terceira não imprime nada e coloca a referência em uma página de remessa. Uma coluna chamada "Claim Reference" pode sobreviver a todos os três. Um modelo construído em torno do layout de uma seguradora não pode.
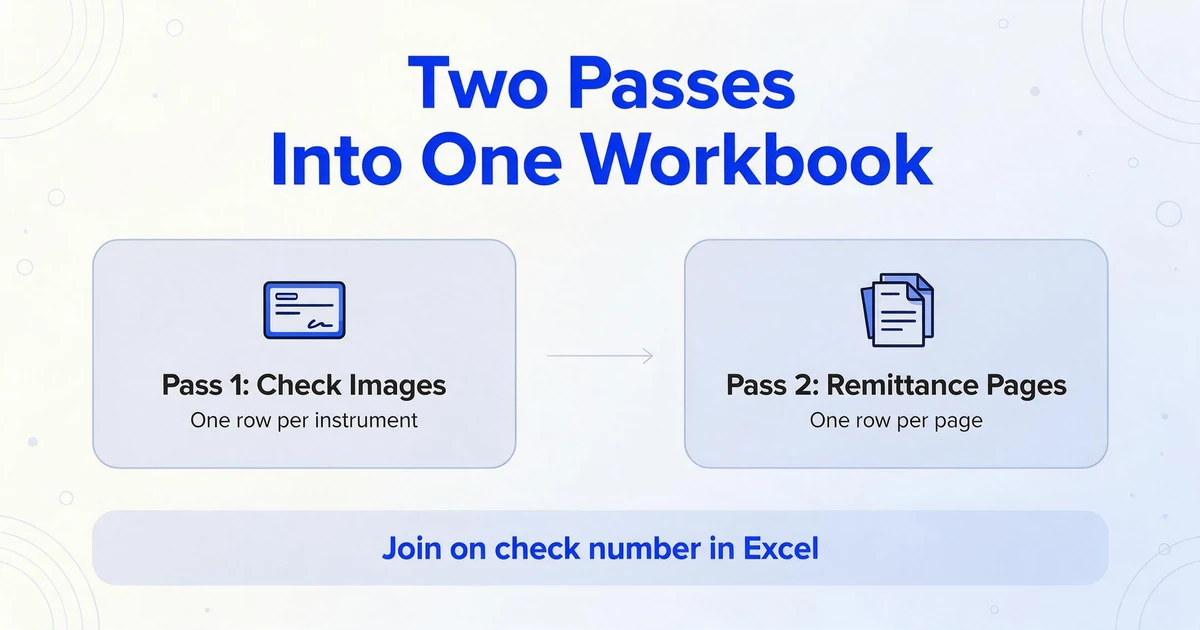
O processamento em lote é o padrão, não um complemento: uma semana de imagens se torna uma tabela, e diferentes seguradoras não precisam de execuções separadas. A configuração prática são duas passagens em uma pasta de trabalho. A primeira passagem lê as imagens de cheques e produz a tabela de cheques, uma linha por instrumento. A segunda lê as páginas de remessa e produz a tabela de alocação, uma linha por página de remessa. Faça a junção das duas pelo número do cheque no Excel. Mantê-las separadas é o que permite que um cheque carregue três reclamantes sem colapsá-los em uma única linha. O mesmo registro dá ao setor uma visão diária de exceções e ao contador uma visão mensal de conciliação; são as mesmas linhas, filtradas de forma diferente.
Se uma página de remessa lista três reclamantes, defina uma coluna de reclamante e uma de valor para cada linha: Claimant 1, Amount 1, Claimant 2, Amount 2, e assim por diante. A página continua sendo uma linha, e a alocação permanece visível. Se o razão precisar de uma linha por reclamante, faça o unpivot desses pares no Excel após a extração. Mesclar a página de remessa inteira na linha do cheque é a única ação que destrói a alocação.
Multi-Page Merge é útil para a frente e o verso do mesmo cheque, combinados pelo número do cheque. É a configuração errada para uma página de remessa com vários reclamantes, porque sua função é juntar páginas de um único documento lógico em uma linha, e essa página contém várias alocações.
Coloque todos os cheques e páginas de remessa em uma pasta de entrada.
Nomeie os arquivos pelo número do cheque quando a digitalização permitir. Um caminho para digitalizações enviadas por e-mail e um para cheques enviados pelo correio é suficiente; o ponto é que nada fique esperando em uma caixa de entrada pessoal.
Digite os nomes das colunas uma vez.
Inclua a linha do beneficiário como impressa, o número do cheque, o valor, a referência da reclamação, o reclamante da remessa e o valor alocado. Salve o conjunto como um modelo reutilizável para o próximo lote.
Processe os cheques como um lote.
Uma semana de imagens se torna uma tabela. Seguradoras diferentes não precisam de execuções separadas, que é a parte que um sistema baseado em modelo não consegue igualar sem manutenção.
Processe as páginas de remessa como um segundo lote.
Mantenha a tabela de alocação separada da tabela de cheques. Defina um par de reclamante e valor para cada linha da página; faça o unpivot dos pares no Excel se o razão precisar de uma linha por reclamante.
Adicione as colunas calculadas.
Na tabela de remessa, Allocated Total (Amount 1 + Amount 2 + Amount 3) soma as linhas, e Variance (Payment Total - Allocated Total) retorna a diferença quando a página imprime os dois valores. Uma variação diferente de zero é a linha que precisa de uma pessoa.
Revise a linha do beneficiário e o valor no modo de revisão.
Passe o mouse sobre uma célula para destacar de onde o valor veio na imagem; clique na imagem para voltar à célula. Corrija a linha antes que ela chegue ao razão.
As colunas calculadas não substituem o registro. Elas fazem a aritmética que um escriturário faria duas vezes: uma na página de remessa e outra na planilha. O julgamento sobre qual variação é aceitável permanece com a pessoa que revisa a página.
O modo de revisão com caixas delimitadoras é a verificação da extração: cada valor pode ser rastreado até o ponto do cheque de onde veio. Para um lote de 200 cheques, essa é a diferença entre reler cada imagem e amostrar as linhas que importam. A mesma lógica de amostragem usada para qualquer lote de documentos se aplica aqui; o método de verificação pontual fornece os tamanhos de amostra e os critérios de aprovação. Escritórios pequenos já usam o mesmo padrão de lote para pacotes de descoberta, em que uma pasta de documentos variados se transforma em uma tabela.
Os arquivos são processados com segurança e não são armazenados.
O registro pode mostrar uma divergência; ele não pode decidir o que a divergência significa.
A fronteira é mais fácil de manter se for declarada claramente. A ferramenta lê documentos. Ela não se conecta a um banco, não movimenta dinheiro nem confirma que um cheque foi compensado. Data de depósito e data de compensação são colunas que uma pessoa preenche a partir do registro bancário, não valores que a IA pode inferir da imagem do cheque.
- Sem conexão bancária. Sem depósito, status de retenção, ordem de suspensão de pagamento ou confirmação de compensação.
- Sem lançamento na conta de custódia. A saída é a tabela de entrada; o razão de clientes e a conciliação tripla permanecem no sistema contábil.
- Sem correspondência automática de processos. A ferramenta pode ler um número de sinistro ou de apólice impresso na página. Ela não pode pesquisar no sistema de gestão de casos nem fornecer um número do processo que não esteja impresso.
- Sem decisão de conformidade. Ela não decide se um cheque pertence à conta de custódia, se um endosso é válido ou como se aplica a regra de um estado.
- Sem negociação de ônus ou decisão de quitação. O valor em uma página de remessa é o que o pagador declara, não o que o titular do ônus concordou.
- Sem resolução de disputa sobre beneficiário. Um cheque com três beneficiários e sem acordo é uma ligação para a seguradora, não um problema de dados.
| Função | O que ainda é responsabilidade deles |
|---|---|
| Gerente de escritório | Abre a correspondência, lê a linha do beneficiário, encaminha o cheque para endosso |
| Auxiliar contábil | Confirma a data de depósito e de compensação, lança no razão de clientes, controla a idade dos itens pendentes |
| Paralegal ou coordenador de acordos | Fornece o número do processo, a declaração de acordo e as quitações de ônus |
| Advogado ou sócio administrador | Autoriza o endosso e os desembolsos, revisa a conciliação |
| Banco | Aplica sua política de endosso, faz retenções, processa ordens de suspensão de pagamento e devoluções |
A transferência é o controle. Cada coluna do registro existe para tornar uma transferência visível.
Este é um guia de manuseio de documentos, não aconselhamento jurídico ou de contabilidade de conta de custódia. As regras do estado e a política do banco controlam o depósito, o endosso e o razão.
A conciliação tripla é onde uma coluna de processo ausente se torna visível.
A conciliação tripla compara três números no mesmo corte: o saldo ajustado do extrato bancário, o saldo do razão de custódia e a soma de cada razão de clientes. Massachusetts exige a comparação pelo menos a cada 60 dias e exige que os três valores sejam idênticos, sem nenhum saldo de cliente negativo em momento algum (Mass. R. Prof. C. 1.15(f)(1)(E)).
O registro de cheques é o lado dos recebimentos na conciliação de cheques do escritório de advocacia. Se um cheque não tem número do processo, o razão de clientes não pode ser creditado, e o terceiro número não vai bater. O registro não precisa ser um segundo sistema contábil. Precisa ser completo o suficiente para que todo depósito possa ser rastreado até um razão de clientes e todo cheque pendente possa ser rastreado até um desembolso. Em um escritório que agrupa fundos de clientes, a conta de custódia geralmente é uma conta IOLTA (Interest on Lawyer Trust Accounts), e a mesma comprovação se aplica.
A ABA Model Rule 1.15 estabelece o dever por trás da aritmética: fundos de clientes e de terceiros são mantidos separadamente, o cliente é notificado prontamente quando os fundos chegam, e uma prestação de contas completa é fornecida quando solicitada. Um registro atualizado é como um escritório pode atender a essa solicitação sem reconstruir o mês de memória.
- Vincule cada linha do registro a um depósito em trânsito ou a um cheque pendente. Uma linha que não é nenhum dos dois é uma linha que não foi conciliada.
- Some cada razão de clientes na mesma data de corte. Não use uma data diferente para o extrato bancário e para os razões.
- Investigue a diferença. Não compense o excedente de um cliente contra a falta de outro cliente; um total que bate ainda pode esconder uma alocação errada.
- Faça o advogado responsável revisar e assinar a conciliação. A orientação de supervisão da Califórnia trata essa revisão como parte do dever indelegável de supervisão do advogado, e pede que os escritórios acompanhem desembolsos pendentes com mais de dois meses e depósitos não feitos em até 30 dias.
O registro conquista seu lugar nessa sequência ao tornar o primeiro passo mecânico. Quando todo cheque tem uma linha do beneficiário, uma referência de sinistro e um processo, a conciliação começa com correspondência em vez de trabalho investigativo.
Perguntas frequentes
Isso pode substituir meu software de contabilidade de custódia?
Não. Ele produz o registro de entrada, não o razão de clientes nem a conciliação tripla. O sistema contábil ainda mantém o razão, os desembolsos e os relatórios de conformidade. O registro é a tabela que os alimenta.
Ele consegue vincular um cheque a um processo automaticamente?
Somente quando a correspondência está impressa na página. Ele consegue extrair uma referência de sinistro, apólice ou arquivo do cheque ou da página de remessa. Não consegue pesquisar seu sistema de gestão de casos nem decidir uma correspondência quando a referência está ausente, então o número do processo é uma coluna que você adiciona e verifica.
E se o cheque for pagável ao cliente e ao escritório?
O registro grava a linha do beneficiário conforme impressa. O depósito ainda precisa do endosso do cliente, ou de uma autorização permitida pelo seu estado, e a política do banco decide o que ele aceitará. O registro pode exibir a linha do beneficiário; ele não pode fornecer a assinatura.
E se um cheque cobrir vários reclamantes?
Mantenha a alocação da remessa como uma tabela própria. A tabela de cheques carrega o total, a tabela de alocação carrega cada reclamante e valor, e as duas são unidas pelo número do cheque. Uma coluna de variação mostra se as linhas somam o pagamento.
Ele consegue ler cheques manuscritos?
Sim. Campos manuscritos, em cursiva e impressos são suportados. Manuscrito denso é o caso para o nível de processamento mais alto, e a linha do beneficiário e o valor são os dois campos a verificar no modo de revisão antes de lançar.
O resultado é suficiente para uma auditoria da Ordem?
É um registro que você pode rastrear e manter. Se ele satisfaz a regra de manutenção de registros de um estado depende do sistema ao redor dele: os razões de clientes, os registros bancários, a conciliação e a revisão do advogado. Mantenha as imagens de origem com o registro para que cada valor tenha um documento por trás.
O registro de cheques é onde o escritório decide pela primeira vez de quem é o dinheiro que está sob sua custódia, antes do razão e antes do desembolso. Processe uma semana de cheques e páginas de remessa em um único lote e veja quais linhas ainda precisam de uma pessoa. Teste no seu próximo lote.