Procesamiento de cheques de reclamaciones de seguros
empieza por la línea del beneficiario
La línea del beneficiario en un cheque de reclamación de seguros decide más sobre la contabilidad que el importe. Un cheque emitido a nombre del cliente y del despacho generalmente necesita ambas firmas antes de que el banco lo acepte. Un cheque que también nombra a un hospital con derecho de retención o a una compañía hipotecaria generalmente necesita el endoso de esa parte. Un cheque emitido a nombre de uno u otro generalmente puede negociarlo cualquiera de los dos. Hasta que alguien lea esa línea, el registro no tiene nada fiable que anotar.
El registro manual suele aguantar hasta que el correo deja de ser un cheque, un asunto. Un cheque llega como imagen, su página de remesa llega como PDF aparte, y el número de asunto solo vive en el sistema de gestión de casos. Esta guía cubre el procesamiento de cheques de reclamaciones de seguros desde los documentos hacia arriba: los campos que hacen útil un registro de cheques, las excepciones que rompen un registro manual, cómo construir el registro sin volver a teclearlo, y las decisiones que aún corresponden a una persona.
Puntos clave
- La línea del beneficiario decide si un cheque puede depositarse siquiera, y la mayoría de los registros ni siquiera la anotan tal como está impresa.
- "Cliente y despacho" en esa línea puede dejar un cheque en un cajón durante una semana mientras el importe parece perfectamente correcto.
- Divida los cheques y las páginas de remesa en dos tablas, únalas por el número de cheque, y la asignación deja de desmoronarse.
La línea del beneficiario decide si el cheque puede depositarse siquiera.
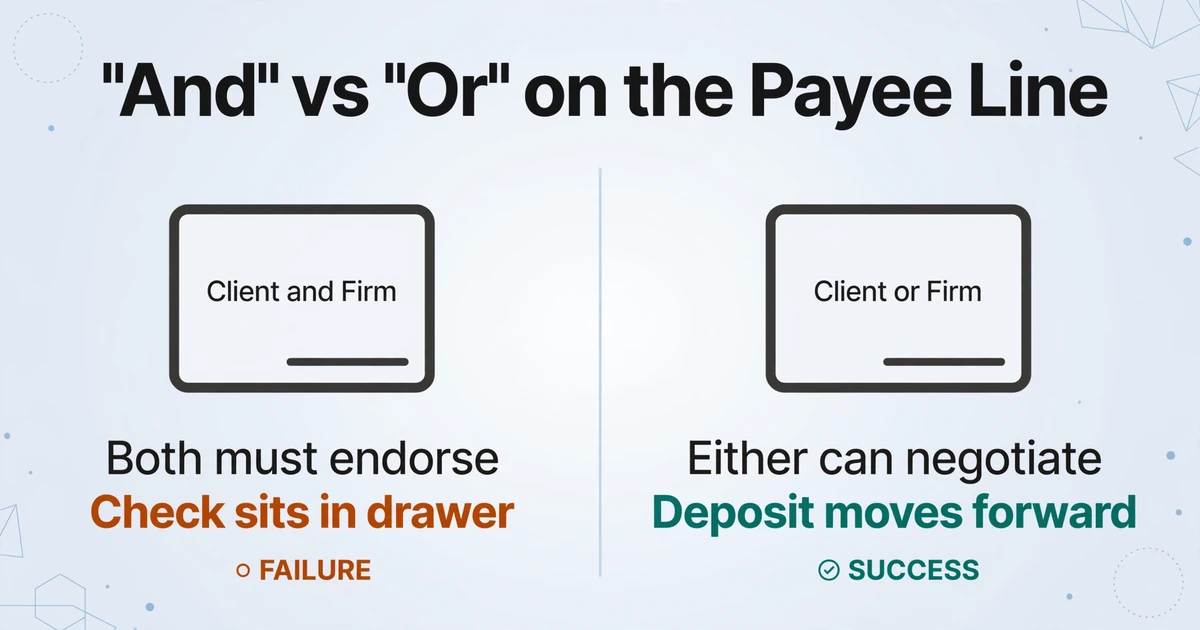
Un cheque es un instrumento negociable antes de ser un asiento contable. Los nombres en el anverso, y la palabra entre ellos, determinan quién debe firmar el reverso. Por eso la línea del beneficiario pertenece al registro antes que el importe, el asunto e incluso el número de cheque.
"A y B" generalmente exige que ambas partes endosen. "A o B" permite que cualquiera de los dos lo negocie. Una barra, una coma o un salto de línea entre dos nombres es donde ambas lecturas chocan, y el banco depositario aplica su propia política sobre la regla legal predeterminada. Un cheque que dice "Cliente y Firma" puede quedarse en un cajón una semana porque el cliente no ha venido a firmar.
Un tercero nombrado cambia el problema de nuevo. Cuando un titular de gravamen hospitalario o una compañía hipotecaria figura en el anverso del cheque, esa parte tiene derecho a endosar. Un titular de gravamen nombrado solo en una carta de remisión tiene una reclamación sobre los fondos pero ninguna firma que dar. La distinción importa en la ventanilla del cajero, no en la hoja de cálculo.
Los siniestros de propiedad añaden a la compañía hipotecaria. Una póliza de propietarios de vivienda comúnmente nombra al prestamista como beneficiario por pérdida, lo que significa que el prestamista debe figurar en el pago por daños a la vivienda, así que el cheque llega con el asegurado, la firma y el prestamista en él. El prestamista puede liberar fondos por etapas a medida que se documentan las reparaciones. Una firma que esperaba un solo depósito ahora tiene un cheque que no puede negociarse hasta que tres partes se pongan de acuerdo.
Un hilo de r/LawFirm de 2022 de un abogado de PI en solitario recién iniciado describe el mismo muro: el banco no dejaba que la firma depositara un cheque de liquidación extendido a nombre tanto de la firma como del cliente sin el endoso del cliente. Las respuestas se dividían entre un poder notarial limitado en el contrato de honorarios, pedir a la aseguradora que extendiera el cheque a nombre de la firma en representación del cliente, y pedir dos cheques separados. Las tres son decisiones sobre el instrumento, no sobre la hoja de cálculo.
Un cheque que no puede endosarse es un problema de custodia, no un problema de conciliación.
Los roles se separan aquí. La gerente de oficina ve el sobre primero y lee la línea del beneficiario. El tenedor de libros decide si puede depositarse y en qué cuenta. El abogado autoriza cualquier endoso en nombre del cliente. El banco aplica su propia política y puede rechazar el depósito incluso cuando la firma cree que la firma es suficiente. La automatización puede leer la línea. No puede tomar la decisión de autorización.
Un registro de cheques útil incluye la línea del beneficiario y la asignación, no solo el importe.
Las normas de los colegios de abogados estatales describen un registro de cheques como un registro cronológico de cada ingreso y desembolso, no como un resumen de totales. La RPC 1.15B(a)(1) de Washington exige que cada asiento identifique el asunto del cliente, la fecha, el número de cheque, el pagador o beneficiario y el nuevo saldo tras la transacción. Esa lista es un mínimo útil. Un despacho que gestiona cheques de reclamaciones de seguros necesita varias columnas más, porque el instrumento y el asunto no llegan adjuntos.
| Campo | Por qué pertenece al registro | De dónde procede |
|---|---|---|
| Fecha de recepción | Inicia el plazo de depósito; un cheque retenido para endoso no es un depósito | Oficina de correo o registro de entrada |
| Pagador | Identifica a la aseguradora, al administrador externo (TPA) o al despacho de defensa que paga | Anverso del cheque |
| Línea del beneficiario, tal como está impresa | Decide quién debe endosar; normalizar «y» por «o» oculta el problema | Anverso del cheque |
| Número de cheque | Detección de duplicados y pista de auditoría; una reemisión recibe un número nuevo | Anverso del cheque o la línea del número impreso en la parte inferior |
| Fecha del cheque | Determina la antigüedad del instrumento; un cheque caducado requiere seguimiento antes de quedar sin valor | Anverso del cheque |
| Importe | El total del instrumento, no el neto del cliente ni los honorarios del despacho | Anverso del cheque y casilla del importe |
| Referencia de reclamación o póliza | El único vínculo impreso con el asunto en muchos cheques | Línea de concepto o página de remesa |
| Número de asunto | Vincula el depósito a un libro mayor de clientes | Sistema de gestión de casos |
| Reclamante de la remesa e importe asignado | Permite que un solo cheque cubra a varios reclamantes sin forzar un único asunto | Página de remesa |
| Fechas de depósito y compensación | Separa recibido, depositado y cobrado; desembolsar antes del cobro es la forma en que un libro mayor de clientes queda en negativo | Resguardo bancario, portal o extracto |
| Estado o excepción | Registra retenidos, no conciliados, reemitidos o caducados | Revisión del contable |
Una plantilla genérica suele tener un campo de beneficiario, pero no una línea del beneficiario tal como está impresa, y rara vez tiene una tabla de asignación. Esas son las dos columnas que hacen que el registro sea utilizable para cheques de reclamaciones. El resto es un registro que un contable ya sabe llevar.
Un registro de cheques no es un libro mayor de clientes. El registro anota el instrumento tal como llega. El libro mayor de clientes anota de quién es el dinero que el despacho retiene y qué pasó con él. Un solo cheque puede generar varios asientos en el libro mayor: el depósito bruto, la transferencia de honorarios, los pagos de gravámenes y el desembolso al cliente. Una liquidación de acuerdo no sustituye a ninguno de los dos. Muestra el reparto propuesto, a menudo antes de que el dinero se haya compensado.
Los documentos de la reclamación que respaldan el pago tienen su propia estructura de campos. La guía de extracción de datos de reclamaciones de seguros cubre los formularios que preceden al cheque, y el número de reclamación que acaba en el memo del pago suele empezar en el formulario de primer aviso de siniestro (FNOL). El cheque es el último documento de esa cadena, por lo que una referencia ausente en el cheque obliga a volver al expediente de la reclamación.
El registro manual falla en las excepciones, no en el cheque ordinario.
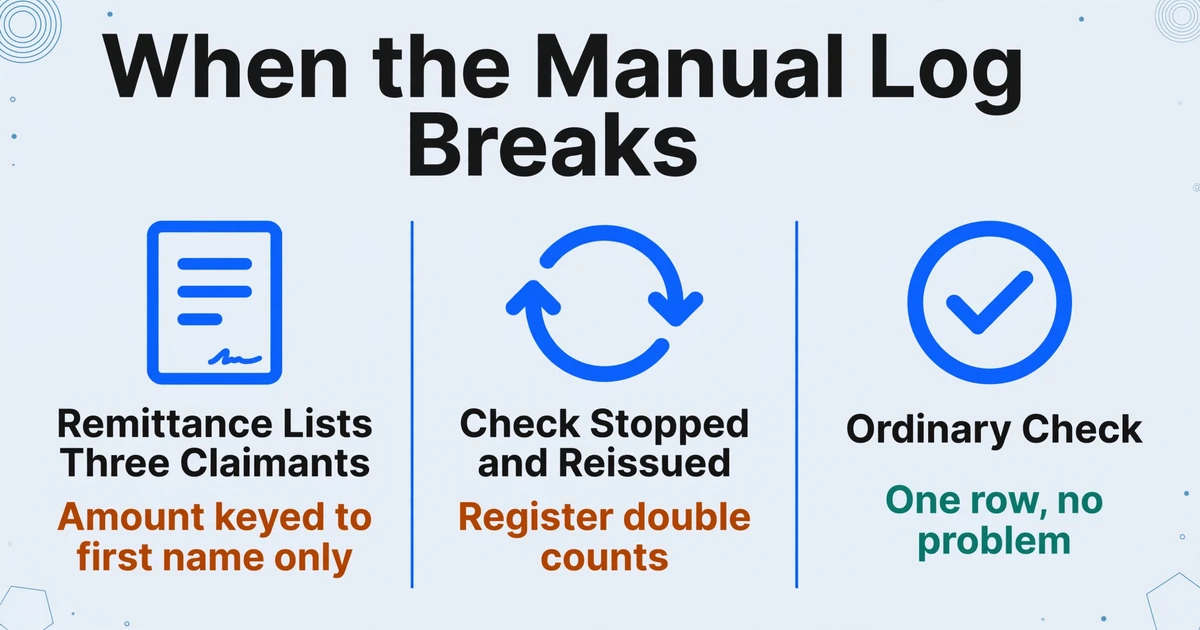
Un cheque ordinario es una fila. El problema surge con los cheques en los que el instrumento, la remesa y el asunto no se corresponden uno a uno, y un registro de cheques de liquidación indexado solo por el número de cheque no puede mostrar la relación.
| Qué ocurre | Qué muestra el registro | Qué se le escapa |
|---|---|---|
| Una liquidación se paga por etapas | Una fila por número de cheque, sin vínculo entre ellas | Una liquidación con una transferencia de honorarios, un cheque al cliente, dos pagos de gravámenes y un pago posterior de la aseguradora |
| La remesa incluye a tres reclamantes | Un importe de cheque indexado al primer nombre | El cheque corresponde a un reclamante; los otros dos son asignaciones de un pago distinto |
| Se da orden de no pago y se reemite el cheque | Dos cheques con el mismo importe y un solo depósito | El primer cheque se anuló; sin una columna de estado, el registro lo cuenta dos veces |
| El cheque de la aseguradora rebota tras el depósito | Depósito registrado y cheques al cliente emitidos | La cuenta de fideicomiso quedó en negativo hasta que la aseguradora repuso los fondos |
| El nombre o la referencia no coinciden | El cheque y la remesa parecen de partes distintas | "Johnson" y "Jonson", o un nombre de aseguradora que difiere del de la póliza, quedan en la cola de no coincidentes |
| Un cheque pendiente envejece | Un cheque emitido hace meses y nunca compensado | Puede que el beneficiario nunca lo recibiera; el despacho necesita una orden de no pago y una reemisión antes de que caduque |
El caso del cheque rebotado no es hipotético. Un hilo de r/LawFirm de 2024 describe la secuencia: se depositó y acreditó el cheque de liquidación, se emitieron cheques al abogado y al cliente, y cinco días después el cheque de la aseguradora fue devuelto por fondos insuficientes. El cliente aún pudo depositar el cheque emitido desde la cuenta de fideicomiso. El cheque de honorarios del despacho rebotó. La cuenta de fideicomiso quedó en negativo.
Una hoja de cálculo puede contener cada una de estas excepciones, pero solo si alguien agrega las columnas y las mantiene actualizadas. El problema real es estructural: el registro se construye en torno al cheque, mientras que el evento que importa es la liquidación. Una liquidación puede producir cinco instrumentos, y el registro debe mostrar que pertenecen juntos sin pretender que son una sola fila.
Los elementos caducados son la versión silenciosa del mismo problema. Un cheque que no se ha compensado en 60 días ya no es rutinario. Una política viable del despacho da seguimiento a los 30, 60 y 90 días, y luego decide si conviene ordenar la no emisión de pago y reemitir antes de la marca de los seis meses, cuando un banco generalmente ya no está obligado a pagar el original. Esa es una decisión de política, no un campo de datos, pero el registro debe contener las fechas que hacen posible la decisión.
La extracción de columnas personalizadas construye el registro a partir de los documentos que usted ya tiene.
ImageToTable.ai usa Custom Column Extraction: usted escribe los nombres de columna que desea, y la IA encuentra cada valor en la página comprendiendo qué significa la etiqueta, no haciendo coincidir una posición fija. No hay plantilla que dibujar para cada aseguradora, TPA o despacho de defensa, ni conjunto de entrenamiento que etiquetar. Un nuevo formato de pagador no requiere una nueva plantilla.
Eso importa para los cheques porque el pagador controla el formato, no el despacho. Una aseguradora imprime el número de reclamo en la línea de concepto, otra imprime un número de póliza, una tercera no imprime nada y pone la referencia en una página de remesa. Una columna llamada "Claim Reference" puede sobrevivir a las tres. Una plantilla construida en torno al diseño de una sola aseguradora no puede.
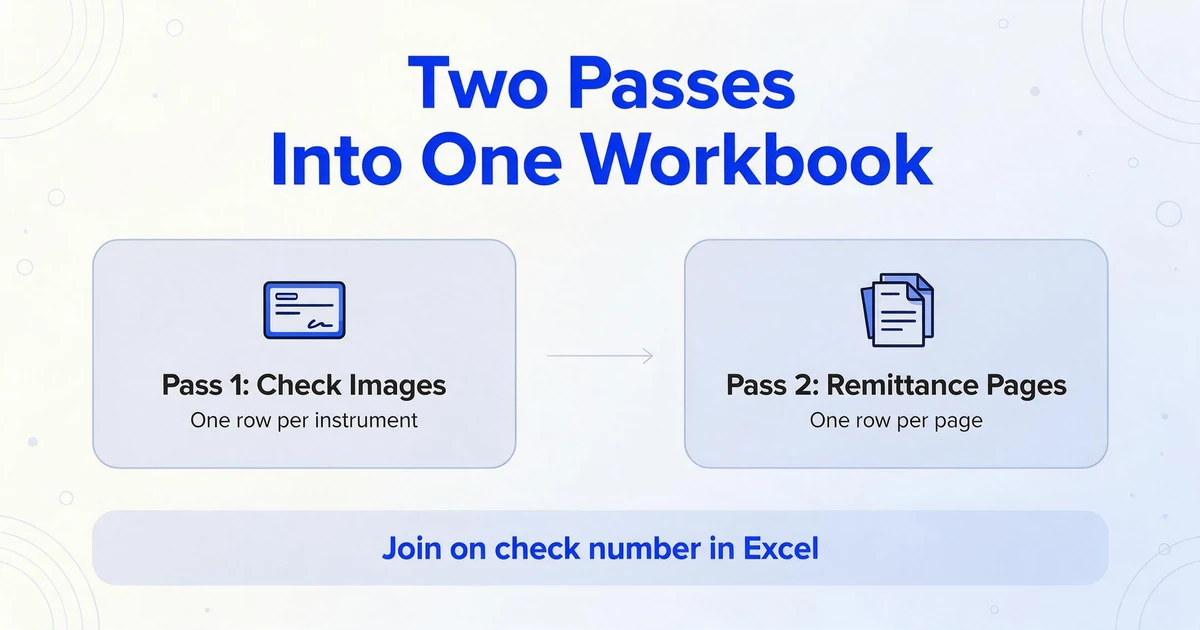
El procesamiento por lotes es lo predeterminado, no un complemento: una semana de imágenes se convierte en una tabla, y las distintas aseguradoras no necesitan ejecuciones separadas. La configuración práctica son dos pasadas en un solo libro. La primera pasada lee las imágenes de cheques y produce la tabla de cheques, una fila por instrumento. La segunda lee las páginas de remesa y produce la tabla de asignación, una fila por página de remesa. Una las dos por el número de cheque en Excel. Mantenerlas separadas es lo que permite que un cheque incluya tres reclamantes sin colapsarlos en una sola fila. El mismo registro le da al equipo una vista diaria de excepciones y al contador una vista mensual de conciliación; son las mismas filas, filtradas de manera diferente.
Si una página de remesa enumera tres reclamantes, defina un reclamante y una columna de importe para cada línea: Reclamante 1, Importe 1, Reclamante 2, Importe 2, y así sucesivamente. La página sigue siendo una fila y la asignación permanece visible. Si el libro mayor necesita una fila por reclamante, desagrupe esos pares en Excel después de la extracción. Fusionar toda la página de remesa en la fila del cheque es el único movimiento que destruye la asignación.
Multi-Page Merge es útil para el anverso y el reverso del mismo cheque, emparejados por el número de cheque. Es la configuración incorrecta para una página de remesa con varios reclamantes, porque su función es plegar páginas de un mismo documento lógico en una fila, y esa página son varias asignaciones.
Coloque cada cheque y página de remesa en una carpeta de entrada.
Nombre los archivos por número de cheque cuando el escaneo lo permita. Una ruta para los escaneos enviados por correo electrónico y otra para los cheques enviados por correo postal es suficiente; lo importante es que nada quede esperando en una bandeja de entrada personal.
Escriba los nombres de las columnas una sola vez.
Incluya la línea del beneficiario tal como está impresa, el número de cheque, el importe, la referencia del siniestro, el reclamante de la remesa y el importe asignado. Guarde el conjunto como plantilla reutilizable para el siguiente lote.
Procese los cheques como un solo lote.
Una semana de imágenes se convierte en una tabla. Las distintas aseguradoras no necesitan ejecuciones separadas, que es la parte que un sistema basado en plantillas no puede igualar sin mantenimiento.
Procese las páginas de remesa como un segundo lote.
Mantenga la tabla de asignación separada de la tabla de cheques. Defina un par de reclamante e importe para cada línea de la página; desagrupe los pares en Excel si el libro mayor necesita una fila por reclamante.
Añada las columnas calculadas.
En la tabla de remesa, Total asignado (Importe 1 + Importe 2 + Importe 3) suma las líneas, y Diferencia (Total del pago - Total asignado) devuelve la diferencia cuando la página imprime ambas cifras. Una diferencia distinta de cero es la fila que necesita a una persona.
Revise la línea del beneficiario y el importe en el modo de revisión.
Pase el cursor sobre una celda para resaltar de dónde proviene el valor en la imagen; haga clic en la imagen para volver a la celda. Corrija la fila antes de que llegue al libro mayor.
Las columnas calculadas no reemplazan el libro mayor. Hacen la aritmética que un contable tendría que hacer dos veces: una en la página de remesa y otra en la hoja de cálculo. El juicio sobre qué variación es aceptable sigue siendo de la persona que revisa la página.
El modo de revisión con cuadros delimitadores es el control de la extracción: cada valor puede rastrearse hasta el punto del cheque del que provino. Para un lote de 200 cheques, esa es la diferencia entre releer cada imagen y muestrear las filas que importan. La misma lógica de muestreo que se usa para cualquier lote de documentos se aplica aquí; el método de verificación puntual da los tamaños de muestra y los criterios de aprobación. Las firmas pequeñas ya usan el mismo patrón por lotes para paquetes de descubrimiento, donde una carpeta de documentos mixtos se convierte en una tabla.
Los archivos se procesan de forma segura y no se almacenan.
El registro puede mostrar una discrepancia; no puede decidir qué significa esa discrepancia.
El límite es más fácil de mantener si se expone con claridad. La herramienta lee documentos. No se conecta a un banco, no mueve dinero ni confirma que un cheque se haya compensado. La fecha de depósito y la fecha de compensación son columnas que una persona completa a partir del registro bancario, no valores que la IA pueda inferir de la imagen del cheque.
- Sin conexión bancaria. Sin depósito, estado de retención, orden de no pago ni confirmación de compensación.
- Sin registro en el libro mayor de fideicomiso. El resultado es la tabla de admisión; el libro mayor de clientes y la conciliación triple permanecen en el sistema contable.
- Sin coincidencia automática de asuntos. La herramienta puede leer un número de reclamación o de póliza impreso en la página. No puede buscar en el sistema de gestión de casos ni proporcionar un número de asunto que no esté impreso.
- Sin dictamen de cumplimiento. No decide si un cheque corresponde al fideicomiso, si un endoso es válido ni cómo se aplica la norma de un estado.
- Sin negociación de gravámenes ni decisión de pago. El importe en una página de remesa es lo que dice el pagador, no lo que el titular del gravamen ha aceptado.
- Sin resolución de una disputa entre beneficiarios. Un cheque con tres beneficiarios y sin acuerdo es una llamada a la aseguradora, no un problema de datos.
| Rol | Lo que sigue siendo su responsabilidad |
|---|---|
| Gerente de oficina | Abre el correo, lee la línea del beneficiario y dirige el cheque para su endoso |
| Contable | Confirma la fecha de depósito y de compensación, registra en el libro mayor de clientes y clasifica por antigüedad los pendientes |
| Paralegal o coordinador de acuerdos | Proporciona el número de asunto, el estado de liquidación y los pagos de gravámenes |
| Abogado o socio director | Autoriza el endoso y el desembolso, y revisa la conciliación |
| Banco | Aplica su política de endosos, coloca retenciones y procesa órdenes de no pago y devoluciones |
La transferencia es el control. Cada columna del registro existe para hacer visible una transferencia.
Esta es una guía de manejo de documentos, no asesoramiento legal ni de contabilidad de fideicomisos. Las normas del estado y la política del banco rigen el depósito, el endoso y el libro mayor.
La conciliación triple es donde se hace visible una columna de asunto faltante.
La conciliación triple compara tres cifras en la misma fecha de corte: el saldo ajustado del estado de cuenta bancario, el saldo del libro mayor de fideicomiso y la suma de cada libro mayor de clientes. Massachusetts exige la comparación al menos cada 60 días y exige que las tres cifras sean idénticas, sin que ningún saldo de cliente sea negativo en ningún momento (Mass. R. Prof. C. 1.15(f)(1)(E)).
El registro de cheques es el lado de los recibos en la conciliación de cheques de un despacho de abogados. Si un cheque no tiene número de asunto, no se puede abonar al libro mayor del cliente, y la tercera cifra no cuadrará. El registro no tiene que ser un segundo sistema contable. Tiene que ser lo bastante completo para que cada depósito pueda rastrearse hasta un libro mayor de clientes y cada cheque pendiente pueda rastrearse hasta un desembolso. En un despacho que agrupa fondos de clientes, la cuenta de fideicomiso suele ser una cuenta IOLTA (Interest on Lawyer Trust Accounts), y la misma prueba se aplica.
La ABA Model Rule 1.15 establece el deber que subyace a la aritmética: los fondos de clientes y de terceros se mantienen por separado, se notifica al cliente con prontitud cuando llegan fondos, y se proporciona una contabilidad completa cuando se solicita. Un registro actualizado es la forma en que un despacho puede responder a esa solicitud sin reconstruir el mes de memoria.
- Vincule cada fila del registro con un depósito en tránsito o con un cheque pendiente. Una fila que no sea ninguna de las dos cosas es una fila que no se ha conciliado.
- Sume cada libro mayor de clientes en la misma fecha de corte. No use una fecha distinta para el estado de cuenta bancario y para los libros mayores.
- Investigue la diferencia. No compense el superávit de un cliente con el déficit de otro; un total que cuadra aún puede ocultar una asignación incorrecta.
- Haga que el abogado responsable revise y firme la conciliación. La guía de supervisión de California considera esa revisión como parte del deber indelegable de supervisión del abogado, y pide a los despachos que hagan seguimiento de los desembolsos pendientes de más de dos meses y de los depósitos no realizados dentro de los 30 días.
El registro se gana su lugar en esa secuencia al hacer mecánico el primer paso. Cuando cada cheque tiene una línea del beneficiario, una referencia de reclamación y un asunto, la conciliación comienza con la coincidencia en lugar del trabajo detectivesco.
Preguntas frecuentes
¿Puede reemplazar mi software de contabilidad de fideicomiso?
No. Produce el registro de cheques de admisión, no el libro mayor de clientes ni la conciliación triple. El sistema de contabilidad sigue conteniendo el libro mayor, los desembolsos y los informes de cumplimiento. El registro es la tabla que los alimenta.
¿Puede vincular un cheque con un asunto automáticamente?
Solo cuando la coincidencia está impresa en la página. Puede extraer una referencia de reclamación, póliza o expediente del cheque o de la página de remesa. No puede buscar en su sistema de gestión de casos ni decidir una coincidencia cuando falta la referencia, por lo que el número de asunto es una columna que usted agrega y verifica.
¿Qué pasa si el cheque es pagadero al cliente y a la firma?
El registro anota la línea del beneficiario tal como está impresa. El depósito aún necesita el endoso del cliente, o una autorización que su estado permita, y la política del banco decide qué aceptará. El registro puede mostrar la línea del beneficiario; no puede proporcionar la firma.
¿Qué pasa si un cheque cubre a varios reclamantes?
Mantenga la asignación de la remesa como su propia tabla. La tabla del cheque lleva el total, la tabla de asignación lleva cada reclamante y monto, y las dos se unen por el número de cheque. Una columna de variación muestra si las líneas suman el pago.
¿Puede leer cheques escritos a mano?
Sí. Se admiten campos manuscritos, en cursiva e impresos. La escritura densa es el caso para el nivel de procesamiento superior, y la línea del beneficiario y el monto son los dos campos que debe verificar en el modo de revisión antes de registrar.
¿Es la salida suficiente para una auditoría del colegio de abogados?
Es un registro que usted puede rastrear y conservar. Si satisface la regla de conservación de registros de un estado depende del sistema que lo rodea: los libros mayores de clientes, los registros bancarios, la conciliación y la revisión del abogado. Conserve las imágenes de origen con el registro para que cada valor tenga un documento que lo respalde.
El registro de cheques es donde la firma decide por primera vez de quién es el dinero que tiene en custodia, antes del libro mayor y antes del desembolso. Procese una semana de cheques y páginas de remesa en un solo lote, y vea qué filas aún necesitan a una persona. Pruébelo en su próximo lote.