Bearbeitung von Versicherungsschecks
beginnt mit der Zahlungsempfängerzeile
Die Zahlungsempfängerzeile auf einem Versicherungsscheck entscheidet mehr über die Buchhaltung als der Betrag. Ein Scheck, der auf den Mandanten und die Kanzlei ausgestellt ist, benötigt in der Regel beide Unterschriften, bevor die Bank ihn akzeptiert. Ein Scheck, der zusätzlich einen Krankenhaus-Pfandgläubiger oder eine Hypothekengesellschaft nennt, benötigt in der Regel das Indossament dieser Partei. Ein Scheck, der auf den einen oder den anderen ausgestellt ist, kann in der Regel von beiden eingelöst werden. Bis jemand diese Zeile liest, hat das Register nichts Verlässliches zu erfassen.
Das manuelle Protokoll hält meist so lange, bis die Post nicht mehr aus einem Scheck und einer Akte besteht. Ein Scheck kommt als Bild, seine Zahlungsaviso-Seite kommt als separates PDF, und die Aktennummer existiert nur im Kanzleiverwaltungssystem. Dieser Leitfaden behandelt die Bearbeitung von Versicherungsschecks von den Dokumenten aus: die Felder, die ein Scheckregister nützlich machen, die Ausnahmen, die ein manuelles Protokoll sprengen, wie Sie das Register ohne Abtippen erstellen, und die Entscheidungen, die weiterhin einer Person obliegen.
Wichtige Erkenntnisse
- Die Zahlungsempfängerzeile entscheidet, ob ein Scheck überhaupt eingezahlt werden kann, und die meisten Register erfassen sie nicht einmal so, wie sie gedruckt ist.
- „Mandant und Kanzlei" auf dieser Zeile kann einen Scheck eine Woche lang in einer Schublade liegen lassen, während der Betrag völlig korrekt aussieht.
- Teilen Sie Schecks und Zahlungsaviso-Seiten in zwei Tabellen auf, verbinden Sie sie über die Schecknummer, und die Aufteilung bricht nicht mehr zusammen.
Die Zahlungsempfängerzeile entscheidet, ob der Scheck überhaupt eingezahlt werden kann.
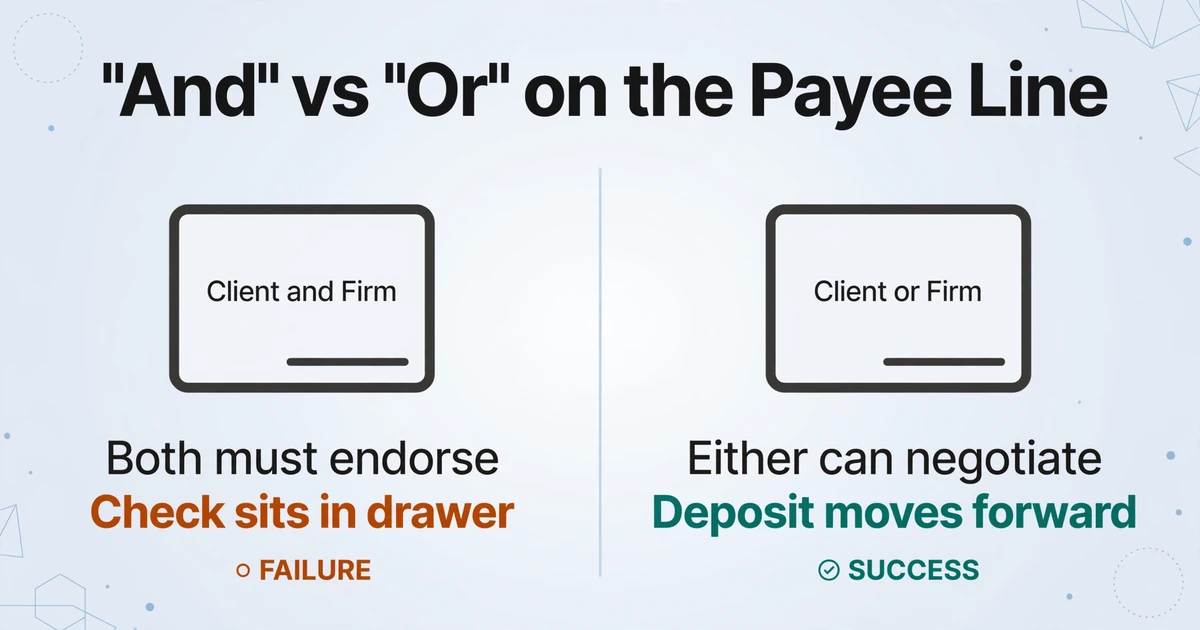
Ein Scheck ist ein übertragbares Wertpapier, bevor er ein Buchhaltungseintrag ist. Die Namen auf der Vorderseite und das Wort dazwischen legen fest, wer die Rückseite unterschreiben muss. Deshalb gehört die Zahlungsempfängerzeile im Scheckregister vor den Betrag, die Aktennummer und sogar die Schecknummer.
"A und B" verlangt in der Regel das Indossament beider Parteien. "A oder B" erlaubt jedem von beiden die Einlösung. Ein Schrägstrich, ein Komma oder ein Zeilenumbruch zwischen zwei Namen ist die Stelle, an der die beiden Lesarten aufeinandertreffen, und die einreichende Bank legt ihre eigene Politik über die gesetzliche Voreinstellung. Ein Scheck mit der Aufschrift "Mandant und Kanzlei" kann eine Woche in einer Schreibtischschublade liegen, weil der Mandant nicht zum Unterschreiben gekommen ist.
Ein namentlich genannter Dritter verändert das Problem erneut. Steht ein Krankenhaus-Pfandgläubiger oder eine Hypothekenbank auf der Vorderseite des Schecks, hat diese Partei ein Recht auf ein Indossament. Ein Pfandgläubiger, der nur in einem Begleitschreiben genannt wird, hat einen Anspruch auf den Erlös, aber keine Unterschrift zu leisten. Der Unterschied zählt am Kassenschalter, nicht in der Tabellenkalkulation.
Sachschäden bringen die Hypothekenbank ins Spiel. Eine Wohngebäudeversicherung benennt den Kreditgeber üblicherweise als Verlustbegünstigten, das heißt, der Kreditgeber muss auf der Zahlung für Schäden am Wohngebäude stehen, sodass der Scheck mit Versicherungsnehmer, Kanzlei und Kreditgeber eintrifft. Der Kreditgeber kann Mittel in Stufen freigeben, sobald die Reparaturen dokumentiert sind. Eine Kanzlei, die eine einzelne Einzahlung erwartet hat, hat nun einen Scheck, der erst eingelöst werden kann, wenn sich drei Parteien einig sind.
Ein r/LawFirm-Thread aus 2022 von einem neu niedergelassenen Einzelanwalt für Personenschäden beschreibt dieselbe Hürde: Die Bank wollte die Einzahlung eines Vergleichsschecks, der auf Kanzlei und Mandant gemeinsam ausgestellt war, nicht ohne das Indossament des Mandanten zulassen. Die Antworten teilten sich zwischen einer beschränkten Vollmacht im Mandatsvertrag, der Bitte an den Versicherer, den Scheck zugunsten des Mandanten auf die Kanzlei auszustellen, und der Bitte um zwei getrennte Schecks. Alle drei sind Entscheidungen über das Wertpapier, nicht über die Tabellenkalkulation.
Ein Scheck, der nicht indossiert werden kann, ist ein Verwahrungsproblem, kein Abstimmungsproblem.
Hier trennen sich die Rollen. Die Büroleitung sieht zuerst den Umschlag und liest die Zahlungsempfängerzeile. Die Buchhaltung entscheidet, ob er eingezahlt werden kann und auf welches Konto. Der Anwalt genehmigt jedes Indossament im Namen des Mandanten. Die Bank wendet ihre eigene Politik an und kann die Einzahlung ablehnen, selbst wenn die Kanzlei die Unterschrift für ausreichend hält. Automatisierung kann die Zeile lesen. Die Genehmigungsentscheidung kann sie nicht treffen.
Ein brauchbares Scheckregister enthält die Zahlungsempfängerzeile und die Aufteilung, nicht nur den Betrag.
Die Regeln der Anwaltskammern beschreiben ein Scheckregister als chronologische Aufzeichnung jeder Einnahme und Ausgabe, nicht als Zusammenfassung von Summen. Washingtons RPC 1.15B(a)(1) verlangt, dass jeder Eintrag die Mandatssache, das Datum, die Schecknummer, den Zahlenden oder Zahlungsempfänger und den neuen Saldo nach der Transaktion ausweist. Diese Liste ist ein sinnvolles Minimum. Eine Kanzlei, die Schecks aus Versicherungsansprüchen bearbeitet, braucht mehrere zusätzliche Spalten, weil das Zahlungsinstrument und die Sache nicht zusammen eintreffen.
| Feld | Warum es ins Register gehört | Woher es stammt |
|---|---|---|
| Eingangsdatum | Startet die Einzahlungsfrist; ein Scheck, der für das Indossament zurückgehalten wird, ist keine Einzahlung | Poststelle oder Eingangsprotokoll |
| Zahlender | Identifiziert den Versicherer, den Drittanbieter-Administrator (TPA) oder die Verteidigungskanzlei, die zahlt | Scheckvorderseite |
| Zahlungsempfängerzeile, wie gedruckt | Entscheidet, wer indossieren muss; die Normalisierung von „und" zu „oder" verdeckt das Problem | Scheckvorderseite |
| Schecknummer | Erkennung von Duplikaten und Prüfpfad; eine Neuausstellung erhält eine neue Nummer | Scheckvorderseite oder die gedruckte Nummernzeile unten |
| Scheckdatum | Altert das Zahlungsinstrument; ein Verfallsscheck erfordert Nachverfolgung, bevor er wertlos wird | Scheckvorderseite |
| Betrag | Der Gesamtbetrag des Zahlungsinstruments, nicht der Nettoanteil des Mandanten oder das Honorar der Kanzlei | Scheckvorderseite und Betragsfeld |
| Anspruchs- oder Policenreferenz | Die einzige gedruckte Verbindung zur Sache auf vielen Schecks | Verwendungszweckzeile oder Zahlungsaviso-Seite |
| Aktennummer | Verknüpft die Einzahlung mit einem Mandantenkonto | Kanzleiverwaltungssystem |
| Anspruchsteller laut Zahlungsaviso und zugeteilter Betrag | Ermöglicht, dass ein Scheck mehrere Anspruchsteller abdeckt, ohne eine einzige Sache zu erzwingen | Zahlungsaviso-Seite |
| Einzahlungs- und Verrechnungsdatum | Trennt Eingang, Einzahlung und Gutschrift; eine Auszahlung vor der Gutschrift führt dazu, dass ein Mandantenkonto ins Minus rutscht | Bankbeleg, Portal oder Kontoauszug |
| Status oder Ausnahme | Erfasst zurückgehaltene, nicht zugeordnete, neu ausgestellte oder Verfalls-Schecks | Prüfung durch die Buchhaltung |
Eine allgemeine Vorlage hat meist ein Zahlungsempfängerfeld, aber keine Zahlungsempfängerzeile wie gedruckt, und sie enthält selten eine Aufteilungstabelle. Das sind die beiden Spalten, die das Register für Anspruchsschecks brauchbar machen. Der Rest ist ein Register, das eine Buchhaltung ohnehin zu führen weiß.
Ein Scheckregister ist kein Mandantenkonto. Das Register erfasst das Instrument, wie es eingeht. Das Mandantenkonto erfasst, wessen Geld die Kanzlei verwahrt und was damit geschehen ist. Ein Scheck kann mehrere Kontoeinträge erzeugen: die Bruttoeinzahlung, die Gebührenübertragung, die Pfandrechtszahlungen und die Auszahlung an den Mandanten. Eine Abrechnung ersetzt keines von beiden. Sie zeigt die vorgeschlagene Aufteilung, oft bevor das Geld verrechnet ist.
Die Anspruchsdokumente hinter der Zahlung haben ihre eigene Feldstruktur. Der Leitfaden zur Extraktion von Versicherungsanspruchsdaten behandelt die Formulare, die dem Scheck vorausgehen, und die Anspruchsnummer, die schließlich im Zahlungsverwendungszweck landet, beginnt meist auf dem FNOL-Formular (Erstanmeldung eines Schadens). Der Scheck ist das letzte Dokument in dieser Kette, weshalb ein fehlender Verweis auf dem Scheck den Leser zurück zur Anspruchsakte schickt.
Das manuelle Journal bricht bei den Ausnahmen, nicht beim gewöhnlichen Scheck.
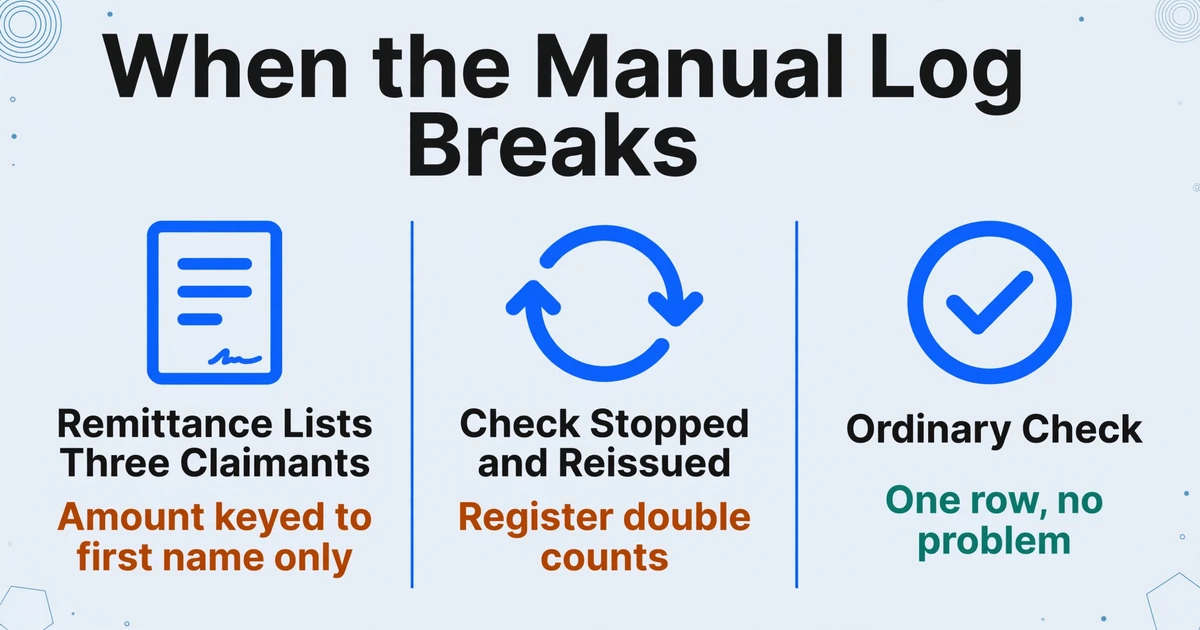
Ein gewöhnlicher Scheck ist eine Zeile. Die Schwierigkeit entsteht bei Schecks, bei denen Instrument, Zahlungsaviso und Akte nicht eins zu eins übereinstimmen, und ein Scheckjournal, das nur auf die Schecknummer abstellt, kann die Beziehung nicht abbilden.
| Was geschieht | Was das Journal zeigt | Was es übersieht |
|---|---|---|
| Eine Abrechnung wird in Stufen gezahlt | Eine Zeile pro Schecknummer, ohne Verbindung zwischen ihnen | Eine Abrechnung mit einer Gebührenübertragung, einem Mandantenscheck, zwei Pfandrechtszahlungen und einer späteren Zahlung des Versicherers |
| Zahlungsaviso listet drei Anspruchsteller | Ein Scheckbetrag, verknüpft mit dem ersten Namen | Der Scheck deckt einen Anspruchsteller; die anderen beiden sind Aufteilungen aus einer anderen Zahlung |
| Scheck wird gesperrt und neu ausgestellt | Zwei Schecks mit demselben Betrag und eine Einzahlung | Der erste Scheck wurde ungültig gemacht; ohne Statusspalte zählt das Register doppelt |
| Scheck des Versicherers platzt nach der Einzahlung | Einzahlung gebucht und Mandantenschecks ausgestellt | Das Treuhandkonto ging ins Minus, bis der Versicherer die Mittel ersetzte |
| Name oder Verweis stimmt nicht überein | Scheck und Zahlungsaviso sehen wie verschiedene Parteien aus | "Johnson" und "Jonson" oder ein Versicherername, der von der Police abweicht, landen in der Warteschlange der nicht zugeordneten Posten |
| Offener Scheck wird alt | Ein vor Monaten ausgestellter und nie verrechneter Scheck | Der Zahlungsempfänger hat ihn möglicherweise nie erhalten; die Kanzlei braucht eine Zahlungssperre und Neuausstellung, bevor er zum Verfallsscheck wird |
Der Fall des geplatzten Schecks ist nicht hypothetisch. Ein r/LawFirm-Thread aus 2024 beschreibt den Ablauf: Der Vergleichsscheck wurde eingezahlt und gutgeschrieben, Schecks wurden an den Anwalt und den Mandanten ausgestellt, und fünf Tage später wurde der Scheck des Versicherers wegen unzureichender Deckung zurückgegeben. Der Mandant konnte den aus dem Treuhandkonto ausgestellten Scheck dennoch einlösen. Der Honorarscheck der Kanzlei platzte. Das Treuhandkonto rutschte ins Minus.
Eine Tabellenkalkulation kann jede dieser Ausnahmen erfassen, aber nur, wenn jemand die Spalten anlegt und sie aktuell hält. Das eigentliche Problem ist struktureller Natur: Das Register ist um den Scheck herum aufgebaut, während das entscheidende Ereignis der Vergleich ist. Ein Vergleich kann fünf Instrumente hervorbringen, und das Register muss zeigen, dass sie zusammengehören, ohne so zu tun, als wären sie eine Zeile.
Verfallsschecks sind die stille Variante desselben Problems. Ein Scheck, der nach 60 Tagen noch nicht verrechnet ist, ist nicht mehr routinemäßig. Eine praktikable Kanzleipolitik hakt nach 30, 60 und 90 Tagen nach und entscheidet dann, ob vor der Sechsmonatsgrenze eine Zahlungssperre verhängt und eine Neuausstellung vorgenommen wird – ab diesem Zeitpunkt ist eine Bank in der Regel nicht mehr zur Einlösung des Originals verpflichtet. Das ist eine Grundsatzentscheidung, kein Datenfeld, aber das Register muss die Daten führen, die diese Entscheidung möglich machen.
Benutzerdefinierte Spaltenextraktion erstellt das Register aus den Dokumenten, die Sie bereits haben.
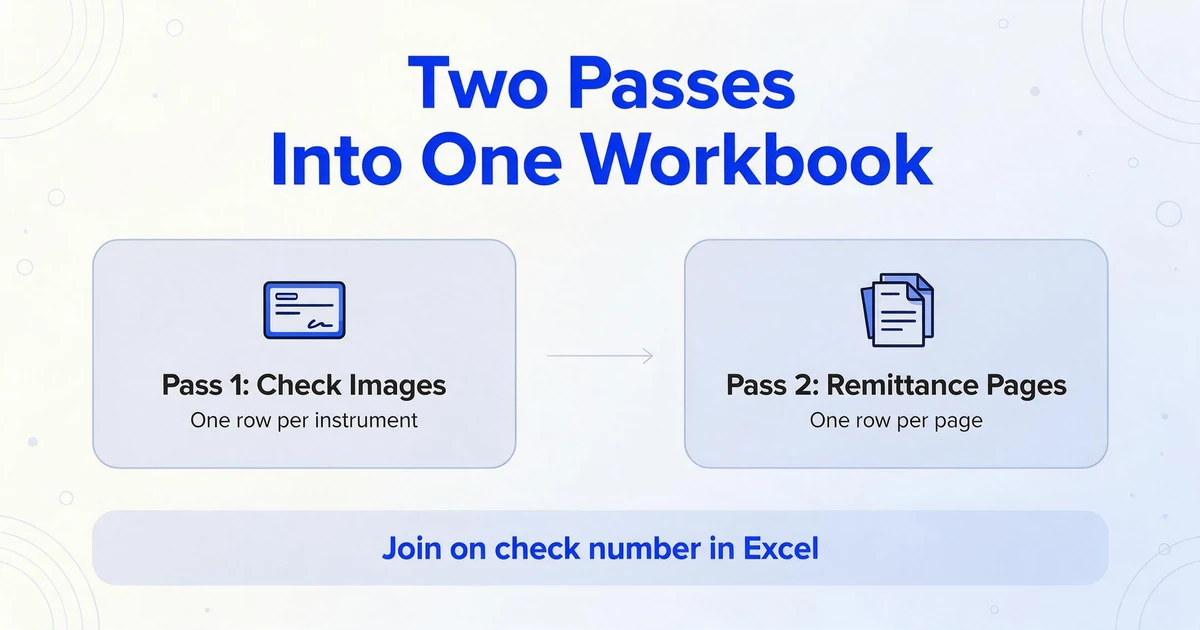
ImageToTable.ai verwendet Custom Column Extraction: Sie geben die gewünschten Spaltennamen ein, und die KI findet jeden Wert auf der Seite, indem sie versteht, was die Bezeichnung bedeutet, und nicht durch Abgleich einer festen Position. Es gibt keine Vorlage, die für jeden Versicherer, TPA oder Verteidiger gezeichnet werden müsste, und keinen Trainingsdatensatz, der gekennzeichnet werden müsste. Ein neues Format eines Zahlers erfordert keine neue Vorlage.
Das ist bei Schecks wichtig, weil der Zahler das Format bestimmt, nicht die Kanzlei. Ein Versicherer druckt die Schadennummer in die Verwendungszeile, ein anderer eine Policennummer, ein dritter druckt nichts und legt die Referenz auf eine Zahlungsaviso-Seite. Eine Spalte namens „Claim Reference“ übersteht alle drei. Eine Vorlage, die auf dem Layout eines Versicherers aufbaut, kann das nicht.
Die Batch-First-Verarbeitung ist Standard, kein Zusatz: Eine Woche voller Bilder wird zu einer Tabelle, und verschiedene Versicherer benötigen keine separaten Durchläufe. Der praktische Aufbau besteht aus zwei Durchgängen in einer Arbeitsmappe. Der erste Durchgang liest die Scheckbilder und erzeugt die Schecktabelle, eine Zeile pro Instrument. Der zweite liest die Zahlungsaviso-Seiten und erzeugt die Aufteilungstabelle, eine Zeile pro Zahlungsaviso-Seite. Verbinden Sie die beiden in Excel über die Schecknummer. Die Trennung ist es, die es ermöglicht, dass ein Scheck drei Anspruchsteller trägt, ohne sie in einer Zeile zusammenzufassen. Dasselbe Register liefert dem Schreibtisch eine tägliche Ausnahmenansicht und dem Buchhalter eine monatliche Abstimmungsansicht; es sind dieselben Zeilen, nur unterschiedlich gefiltert.
Wenn eine Zahlungsaviso-Seite drei Anspruchsteller auflistet, definieren Sie für jede Zeile eine Anspruchsteller- und eine Betragsspalte: Anspruchsteller 1, Betrag 1, Anspruchsteller 2, Betrag 2 und so weiter. Die Seite bleibt eine Zeile, und die Aufteilung bleibt sichtbar. Wenn das Register eine Zeile pro Anspruchsteller benötigt, entpivotieren Sie diese Paare nach der Extraktion in Excel. Die gesamte Zahlungsaviso-Seite in die Scheckzeile einzufügen ist der eine Schritt, der die Aufteilung zerstört.
Multi-Page Merge ist nützlich für Vorder- und Rückseite desselben Schecks, abgeglichen über die Schecknummer. Für eine Zahlungsaviso-Seite mit mehreren Anspruchstellern ist es die falsche Einstellung, denn seine Aufgabe ist es, Seiten eines logischen Dokuments in eine Zeile zu falten, und diese Seite enthält mehrere Aufteilungen.
Legen Sie jeden Scheck und jede Zahlungsaviso-Seite in einen Eingangsordner.
Benennen Sie Dateien nach der Schecknummer, wenn der Scan es zulässt. Ein Pfad für per E-Mail gesendete Scans und einer für per Post erhaltene Schecks genügt; entscheidend ist, dass nichts in einem persönlichen Posteingang wartet.
Geben Sie die Spaltennamen einmal ein.
Fügen Sie die Zahlungsempfängerzeile wie gedruckt, die Schecknummer, den Betrag, die Anspruchsreferenz, den Anspruchsteller des Zahlungsavisos und den zugeteilten Betrag ein. Speichern Sie das Set als wiederverwendbare Vorlage für den nächsten Batch.
Verarbeiten Sie die Schecks als einen Batch.
Eine Woche Bilder wird zu einer Tabelle. Verschiedene Versicherer erfordern keine separaten Durchläufe, und genau das kann ein vorlagenbasiertes System nicht ohne Wartung leisten.
Verarbeiten Sie die Zahlungsaviso-Seiten als zweiten Batch.
Halten Sie die Aufteilungstabelle getrennt von der Schecktabelle. Definieren Sie ein Anspruchsteller-Betrag-Paar für jede Zeile auf der Seite; entpivotieren Sie die Paare in Excel, wenn das Register eine Zeile pro Anspruchsteller benötigt.
Fügen Sie die berechneten Spalten hinzu.
In der Zahlungsaviso-Tabelle addiert Zugeteilte Summe (Betrag 1 + Betrag 2 + Betrag 3) die Zeilen, und Abweichung (Zahlungssumme - Zugeteilte Summe) liefert die Differenz, wenn die Seite beide Werte ausdruckt. Eine Abweichung ungleich null ist die Zeile, die eine Person benötigt.
Prüfen Sie die Zahlungsempfängerzeile und den Betrag im Prüfmodus.
Fahren Sie mit der Maus über eine Zelle, um hervorzuheben, woher der Wert auf dem Bild stammt; klicken Sie auf das Bild, um zur Zelle zurückzuspringen. Korrigieren Sie die Zeile, bevor sie das Register erreicht.
berechnete Spalte ersetzen nicht das Register. Sie übernehmen die Arithmetik, die ein Buchhalter sonst zweimal machen würde: einmal auf der Zahlungsaviso-Seite und einmal in der Tabellenkalkulation. Die Beurteilung, welche Abweichung akzeptabel ist, bleibt bei der Person, die die Seite prüft.
Prüfmodus mit Begrenzungsrahmen ist die Kontrolle der Extraktion: Jeder Wert lässt sich bis zu der Stelle auf dem Scheck zurückverfolgen, von der er stammt. Bei einem Batch von 200 Schecks ist das der Unterschied zwischen dem erneuten Lesen jedes Bildes und dem Stichprobenziehen bei den relevanten Zeilen. Dieselbe Stichprobenlogik, die für jeden Dokument-Batch gilt, gilt auch hier; die Stichprobenmethode liefert die Stichprobengrößen und die Bestehenskriterien. Kleine Kanzleien nutzen dasselbe Batch-Muster bereits für Discovery-Pakete, bei denen ein Ordner mit gemischten Dokumenten zu einer Tabelle wird.
Dateien werden sicher verarbeitet und nicht gespeichert.
Das Register kann eine Abweichung anzeigen; es kann nicht entscheiden, was die Abweichung bedeutet.
Die Grenze lässt sich leichter einhalten, wenn man sie klar benennt. Das Tool liest Dokumente. Es verbindet sich nicht mit einer Bank, bewegt kein Geld und bestätigt nicht, dass ein Scheck verrechnet wurde. Ein Einzahlungsdatum und ein Verrechnungsdatum sind Spalten, die eine Person aus dem Bankauszug befüllt, keine Werte, die die KI aus dem Scheckbild ableiten kann.
- Keine Bankverbindung. Keine Einzahlung, kein Hold-Status, keine Zahlungssperre und keine Verrechnungsbestätigung.
- Keine Buchung im Treuhandkonto. Das Ergebnis ist die Erfassungstabelle; das Mandantenkonto und die Dreifachabstimmung bleiben im Buchhaltungssystem.
- Keine automatische Aktenzuordnung. Das Tool kann eine auf der Seite gedruckte Anspruchs- oder Policennummer lesen. Es kann nicht das Fallmanagementsystem durchsuchen und keine Aktennummer liefern, die nicht gedruckt ist.
- Keine Compliance-Entscheidung. Es entscheidet nicht, ob ein Scheck in das Treuhandkonto gehört, ob ein Indossament gültig ist oder wie eine Landesvorschrift anzuwenden ist.
- Keine Verhandlung über Pfandrechte oder Auszahlungsentscheidung. Der Betrag auf einer Zahlungsaviso-Seite ist das, was der Zahler angibt, nicht das, worauf der Pfandgläubiger sich geeinigt hat.
- Keine Lösung eines Zahlungsempfängerstreits. Ein Scheck mit drei Zahlungsempfängern und ohne Einigung ist ein Anruf beim Versicherer, kein Datenproblem.
| Rolle | Was weiterhin in ihrer Verantwortung liegt |
|---|---|
| Büroleitung | Öffnet die Post, liest die Zahlungsempfängerzeile, leitet den Scheck zum Indossament weiter |
| Buchhalter | Bestätigt Einzahlungs- und Verrechnungsdatum, bucht auf das Mandantenkonto, verfolgt offene Posten |
| Paralegal oder Vergleichskoordinator | Liefert die Aktennummer, die Vergleichsabrechnung und die Pfandablösungen |
| Anwalt oder geschäftsführender Partner | Genehmigt Indossament und Auszahlung, prüft die Abstimmung |
| Bank | Wendet ihre Indossamentrichtlinie an, legt Holds ein, bearbeitet Zahlungssperren und Rückgaben |
Die Übergabe ist die Kontrolle. Jede Spalte im Register existiert, um eine Übergabe sichtbar zu machen.
Dies ist ein Leitfaden zur Dokumentenbearbeitung, keine Rechts- oder Treuhandbuchhaltungsberatung. Die Vorschriften des Bundesstaates und die Richtlinie der Bank bestimmen die Einzahlung, das Indossament und das Konto.
Die Dreifachabstimmung ist der Punkt, an dem eine fehlende Aktennummer-Spalte sichtbar wird.
Die Dreifachabstimmung vergleicht drei Zahlen zum selben Stichtag: den angepassten Saldo des Bankauszugs, den Saldo des Treuhandkontos und die Summe aller Mandantenkonten. Massachusetts verlangt den Abgleich mindestens alle 60 Tage sowie die Identität der drei Zahlen, wobei zu keinem Zeitpunkt ein Mandantensaldo negativ sein darf (Mass. R. Prof. C. 1.15(f)(1)(E)).
Das Scheckregister ist die Belegseite der Scheckabstimmung einer Kanzlei. Hat ein Scheck keine Aktennummer, kann das Mandantenkonto nicht gutgeschrieben werden, und die dritte Zahl stimmt nicht überein. Das Register muss kein zweites Buchhaltungssystem sein. Es muss nur vollständig genug sein, dass jede Einzahlung einem Mandantenkonto und jeder offene Scheck einer Auszahlung zugeordnet werden kann. In einer Kanzlei, die Mandantengelder bündelt, ist das Treuhandkonto in der Regel ein IOLTA-Konto (Interest on Lawyer Trust Accounts), und derselbe Nachweis gilt.
ABA Model Rule 1.15 legt die Pflicht unter der Arithmetik fest: Gelder von Mandanten und Dritten werden getrennt gehalten, der Mandant wird unverzüglich benachrichtigt, wenn Gelder eingehen, und auf Anfrage wird eine vollständige Abrechnung vorgelegt. Ein aktuelles Register ist der Weg, wie eine Kanzlei diese Anfrage beantworten kann, ohne den Monat aus dem Gedächtnis zu rekonstruieren.
- Ordnen Sie jede Registerzeile einer Einzahlung im Verrechnungsweg oder einem offenen Scheck zu. Eine Zeile, die weder das eine noch das andere ist, wurde nicht abgestimmt.
- Summieren Sie jedes Mandantenkonto zum selben Stichtag. Verwenden Sie nicht ein anderes Datum für den Bankauszug und die Konten.
- Untersuchen Sie die Differenz. Verrechnen Sie den Überschuss eines Mandanten nicht mit dem Fehlbetrag eines anderen; eine übereinstimmende Summe kann immer noch eine falsche Aufteilung verbergen.
- Lassen Sie den verantwortlichen Anwalt die Abstimmung prüfen und unterschreiben. Die Aufsichtshinweise von Kalifornien behandeln diese Prüfung als Teil der nicht delegierbaren Aufsichtspflicht des Anwalts und verlangen von Kanzleien, offenen Auszahlungen, die älter als zwei Monate sind, und Einzahlungen, die nicht innerhalb von 30 Tagen erfolgt sind, nachzugehen.
Das Register verdient seinen Platz in dieser Reihenfolge, weil es den ersten Schritt mechanisch macht. Wenn jeder Scheck eine Zahlungsempfängerzeile, eine Anspruchsreferenz und eine Aktennummer hat, beginnt die Abstimmung mit Abgleichen statt mit Detektivarbeit.
FAQ
Kann dies meine Treuhandbuchhaltungssoftware ersetzen?
Nein. Es erzeugt das Eingangsregister, nicht das Mandantenkonto oder die Dreifachabstimmung. Das Buchhaltungssystem führt weiterhin das Konto, die Auszahlungen und die Compliance-Berichte. Das Register ist die Tabelle, die diese speist.
Kann es einen Scheck automatisch einer Akte zuordnen?
Nur wenn die Zuordnung auf der Seite aufgedruckt ist. Es kann eine Anspruchs-, Policen- oder Aktenreferenz aus dem Scheck oder dem Zahlungsaviso extrahieren. Es kann nicht in Ihrem Kanzleiverwaltungssystem suchen oder eine Zuordnung entscheiden, wenn die Referenz fehlt, daher ist die Aktennummer eine Spalte, die Sie hinzufügen und prüfen.
Was, wenn der Scheck an den Mandanten und die Kanzlei zahlbar ist?
Das Register erfasst die Zahlungsempfängerzeile wie aufgedruckt. Die Einzahlung benötigt weiterhin das Indossament des Mandanten oder eine von Ihrem Bundesstaat erlaubte Vollmacht, und die Richtlinie der Bank entscheidet, was sie akzeptiert. Das Register kann die Zahlungsempfängerzeile anzeigen; es kann die Unterschrift nicht liefern.
Was, wenn ein Scheck mehrere Anspruchsteller abdeckt?
Führen Sie die Aufteilung des Zahlungsavis als eigene Tabelle. Die Schecktabelle enthält die Gesamtsumme, die Aufteilungstabelle enthält jeden Anspruchsteller und Betrag, und beide werden über die Schecknummer verknüpft. Eine Abweichungsspalte zeigt, ob die Positionen die Zahlung ergeben.
Kann es handschriftliche Schecks lesen?
Ja. Handschrift, Schreibschrift und gedruckte Felder werden unterstützt. Dichte Handschrift ist der Fall für die höhere Verarbeitungsstufe, und die Zahlungsempfängerzeile und der Betrag sind die beiden Felder, die Sie im Prüfmodus vor der Buchung verifizieren sollten.
Reicht die Ausgabe für eine Anwaltskammer-Prüfung?
Es ist eine Aufzeichnung, die Sie nachvollziehen und aufbewahren können. Ob sie die Aufbewahrungsregel eines Bundesstaates erfüllt, hängt vom umgebenden System ab: den Mandantenkonten, den Bankunterlagen, der Abstimmung und der Prüfung durch den Anwalt. Bewahren Sie die Quellbilder zusammen mit dem Register auf, damit jeder Wert ein Dokument hinter sich hat.
Das Scheckregister ist der Ort, an dem die Kanzlei zuerst entscheidet, wessen Geld sie verwahrt, vor dem Konto und vor der Auszahlung. Lassen Sie eine Woche Schecks und Zahlungsaviso-Seiten durch einen einzigen Batch laufen und sehen Sie, welche Zeilen noch eine Person benötigen. Testen Sie es mit Ihrem nächsten Batch.