Les documents d'éligibilité d'assurance sont là où
commencent les refus de réclamation en amont
La vérification de l'éligibilité et des prestations est la transaction administrative la plus courante dans le système de santé américain. Elle représente 51 % de tout le volume administratif médical, et en 2023, les prestataires et les régimes de santé ont effectué 31,5 milliards de ces vérifications, selon l'indice CAQH (CAQH, 2024). Chaque vérification est censée se terminer par une réponse claire sur la couverture, mais dans la plupart des cabinets, elle se termine par un document que quelqu'un doit lire deux fois : une fois pour trouver les détails de la couverture et une fois pour les saisir dans le dossier du patient.
C'est cette deuxième lecture qui fait perdre de l'argent à l'amont du cycle de revenus. Un chiffre d'identifiant membre inversé lors de la saisie, une franchise restante copiée depuis la mauvaise ligne de prestations, une note d'autorisation requise saisie comme aucune autorisation nécessaire : le papier montre toujours ce que le payeur a dit, donc personne ne détecte l'erreur jusqu'à ce que la réclamation revienne refusée des semaines plus tard, après la date de service. Ce détail enfoui est le mécanisme derrière les refus qui remontent à l'enregistrement et aux données d'éligibilité, et c'est la raison pour laquelle les documents de vérification des payeurs méritent d'être corrigés.
Points clés à retenir
- 24 % de tous les refus de réclamation remontent à l'enregistrement et à l'éligibilité, la première cause de refus depuis 2016, et environ la moitié de ces refus sont irrécouvrables.
- Un chiffre d'identifiant membre inversé lors de la saisie ou une franchise tirée de la mauvaise ligne de prestations semble toujours correct sur le papier, donc personne ne détecte l'erreur jusqu'à ce que la réclamation revienne refusée des semaines plus tard.
- Votre saisie n'est pas le problème, c'est la deuxième lecture qui l'est ; structurez donc chaque réponse de payeur en une seule ligne et la confirmation reste là où elle doit être, avec votre équipe.
Qui gère une réponse d'éligibilité du payeur, et à quoi ressemble un flux normal
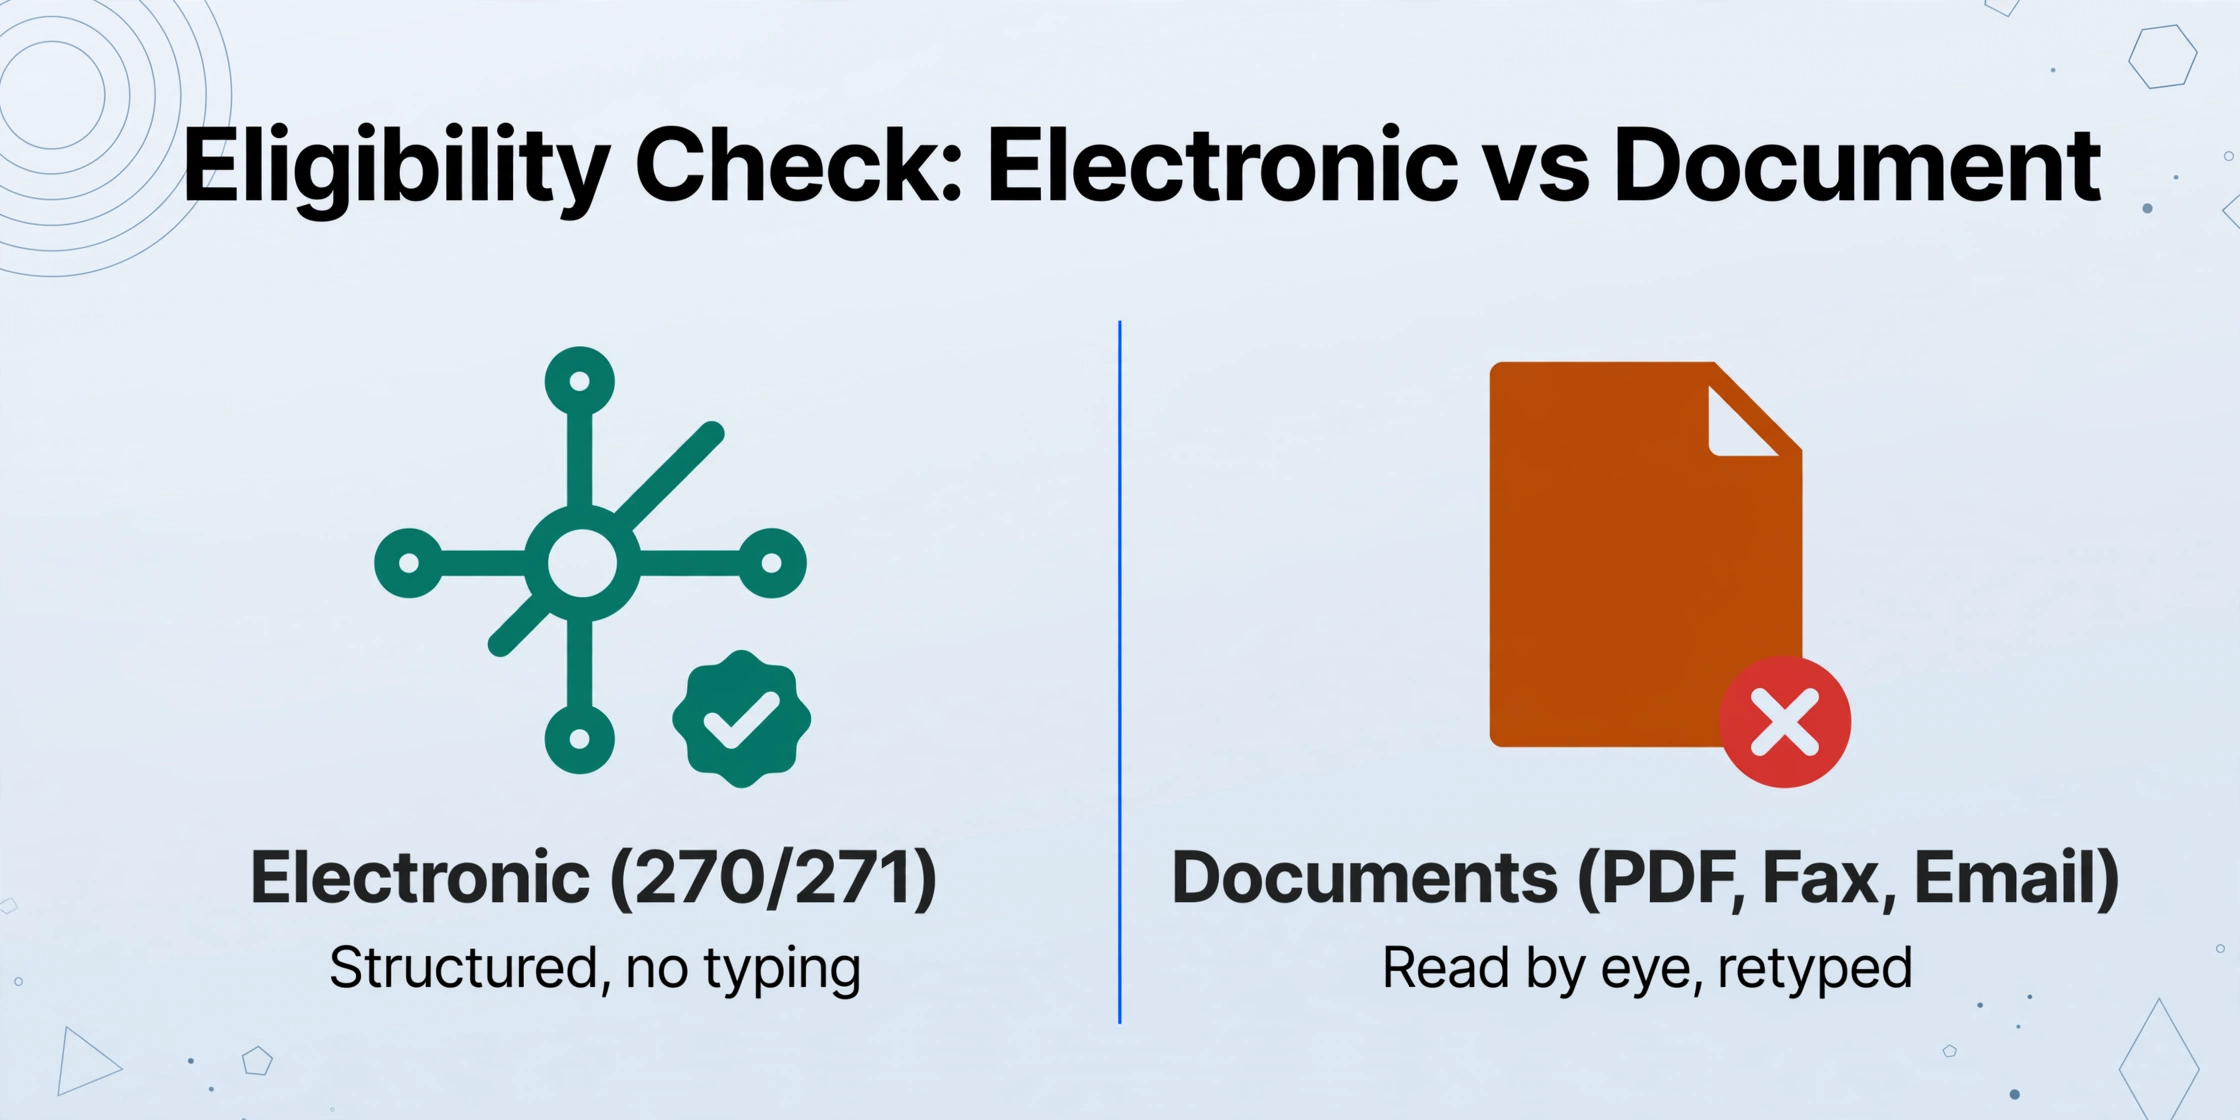
Une réponse d'éligibilité du payeur est traitée par des employés dans la plupart des cabinets, et le traitement suit un processus récurrent. Le socle électronique du contrôle existe déjà. Selon les règles de simplification administrative HIPAA, la demande d'éligibilité (270) et la réponse d'éligibilité (271) sont la norme nationale pour la vérification électronique, adoptée au 45 CFR § 162.1202 (eCFR). Lorsqu'un cabinet vérifie via un clearinghouse comme Availity ou Waystar, ou directement via un portail du payeur, la réponse structurée peut arriver dans le système de gestion du cabinet sans que personne ne la saisisse.
Le parcours électronique ne couvre pas tout. La même vérification revient souvent sous forme de documents à lire à l'œil nu : un récapitulatif d'éligibilité généré par le portail et enregistré en PDF, des formulaires de vérification du payeur renvoyés par fax, et des lettres de prestations jointes aux e-mails. Les payeurs sans réponses électroniques fiables, les régimes dont les portails n'affichent qu'un récapitulatif, et les suivis de coordination des prestations arrivent tous sous cette forme. Un spécialiste de la vérification ou un membre du personnel d'accueil lit alors la réponse et saisit les champs dont dépend la visite : identifiant membre, régime et groupe, statut de couverture, dates d'effet et de fin, franchise et copaiement, exigences d'autorisation préalable, et la note de coordination des prestations.
Dans un petit cabinet, c'est l'accueil qui fait cela. Dans un groupe plus important, un spécialiste dédié à la vérification des assurances contrôle l'éligibilité avant la planification puis à nouveau avant la visite, et une équipe de facturation relit les mêmes réponses du payeur lorsqu'un suivi des réclamations est nécessaire. Chaque rôle saisit les mêmes champs à partir des mêmes documents, et aucun ne travaille à partir d'une copie structurée. La réponse du payeur est également un document différent du formulaire d'admission du patient qui consigne ce que le patient a apporté à l'inscription, ce que l'extraction de formulaires d'admission convertit en lignes de feuille de calcul séparément. La réponse d'éligibilité est la réponse du payeur, et elle arrive dans le format du payeur, pas dans celui du cabinet.
La responsabilité qui fait fonctionner la boucle, à savoir confirmer que la couverture indiquée sur le document est réelle et à jour, ne quitte jamais le cabinet. Ce qui change, c'est la lecture et la saisie qui l'entourent.
Trois points de défaillance de la réponse du payeur
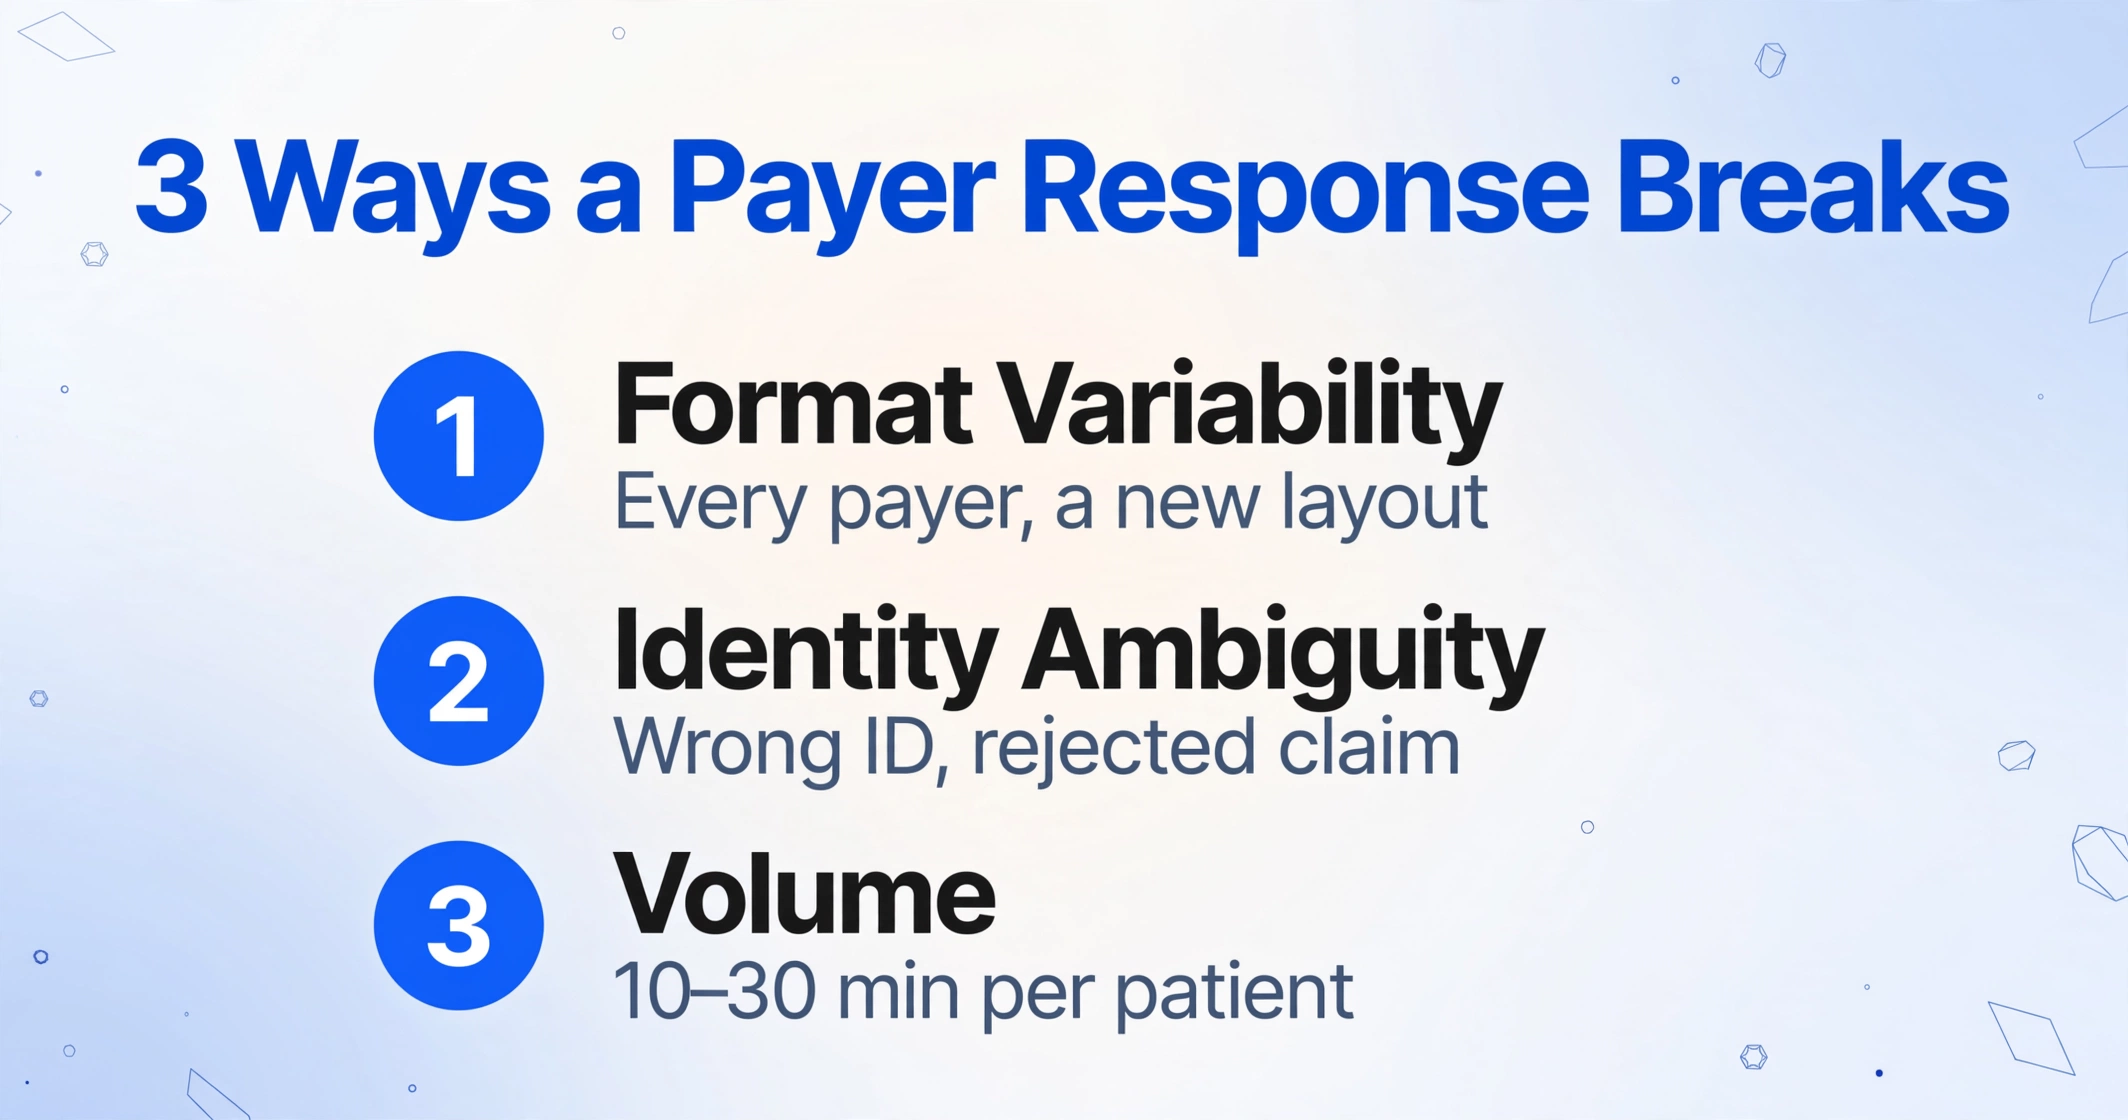
Les réponses des payeurs échouent à trois endroits prévisibles, et chacun transforme une réponse de couverture correcte en un dossier patient corrompu. Le premier est la variabilité du format. Les mêmes informations sur les prestations arrivent dans un langage visuel différent de chaque payeur. Un résumé du portail UnitedHealthcare imprime une grille de prestations. Un formulaire de vérification Blue Cross liste les copaiements dans un tableau avec des en-têtes de type de service. Une lettre de prestations Aetna décrit la franchise dans un paragraphe. Un formulaire faxé utilise des abréviations de payeur comme OV Copay et DED REMAINING. Les montants en réseau et hors réseau se côtoient sous des libellés qui changent selon le transporteur. Chaque réponse est une nouvelle mise en page à rechercher, c'est pourquoi la question sous-jacente de l'outillage concerne la lecture par le sens plutôt que par modèle ; le guide OCR pour les soins de santé couvre jusqu'où la lecture basée sur les coordonnées va avant de se briser.
La deuxième défaillance est l'ambiguïté d'identité. L'identifiant membre qui compte pour la réclamation n'est pas toujours l'identifiant imprimé en plus grand sur la réponse. Les personnes à charge portent leurs propres identifiants, un numéro de groupe n'est pas un identifiant membre, et le patient n'est pas toujours l'abonné. Les dates de couverture portent la même ambiguïté : un plan peut afficher une date d'entrée en vigueur à côté d'une résiliation rétroactive, ou un statut actif qu'une note de bas de page limite à une seule catégorie de services. Les payeurs comparent les identifiants soumis à leurs fichiers d'inscription champ par champ, donc un mauvais identifiant, même s'il semble correct sur la page, suffit à rejeter la réclamation.
La troisième défaillance est le volume. Les appels de vérification durent de 10 à 30 minutes par patient lorsqu'un payeur n'a pas de voie électronique, et les saisies sont toujours tapées au bureau entre les appels téléphoniques et les visites sans rendez-vous. Le sondage MGMA Stat publié en janvier 2026 a constaté que les fuites en amont reposent en grande partie sur des problèmes de précision d'éligibilité et de couverture : saisie d'assurance incorrecte, données démographiques obsolètes et résiliations rétroactives qui se répercutent en cascade sur la facturation (MGMA, 2026). L'ampleur derrière ces échecs est ce que l'Optum 2024 Revenue Cycle Denials Index résume en un chiffre : l'inscription et l'éligibilité est la première cause de refus depuis 2016 et représente 24 % de tous les refus, avec environ la moitié de ces refus non récupérables (Optum, 2024).
Les équipes répondent déjà au volume en regroupant le travail par payeur. Un spécialiste de la vérification sur r/CodingandBilling a décrit l'astuce standard : "Nous traitons tout Blue Cross ensemble, tout UHC ensemble, et ainsi de suite, afin qu'une seule personne n'ait qu'à changer de comptes, pas de portails de payeur" (r/CodingandBilling, 2024). L'instinct de regroupement est le bon. La saisie qui suit chaque vérification reste manuelle, et le côté réclamations de la même boucle a ses propres documents à traiter, couverts dans le guide d'extraction des réclamations d'assurance.
Structurez les documents au lieu de ressaisir les champs
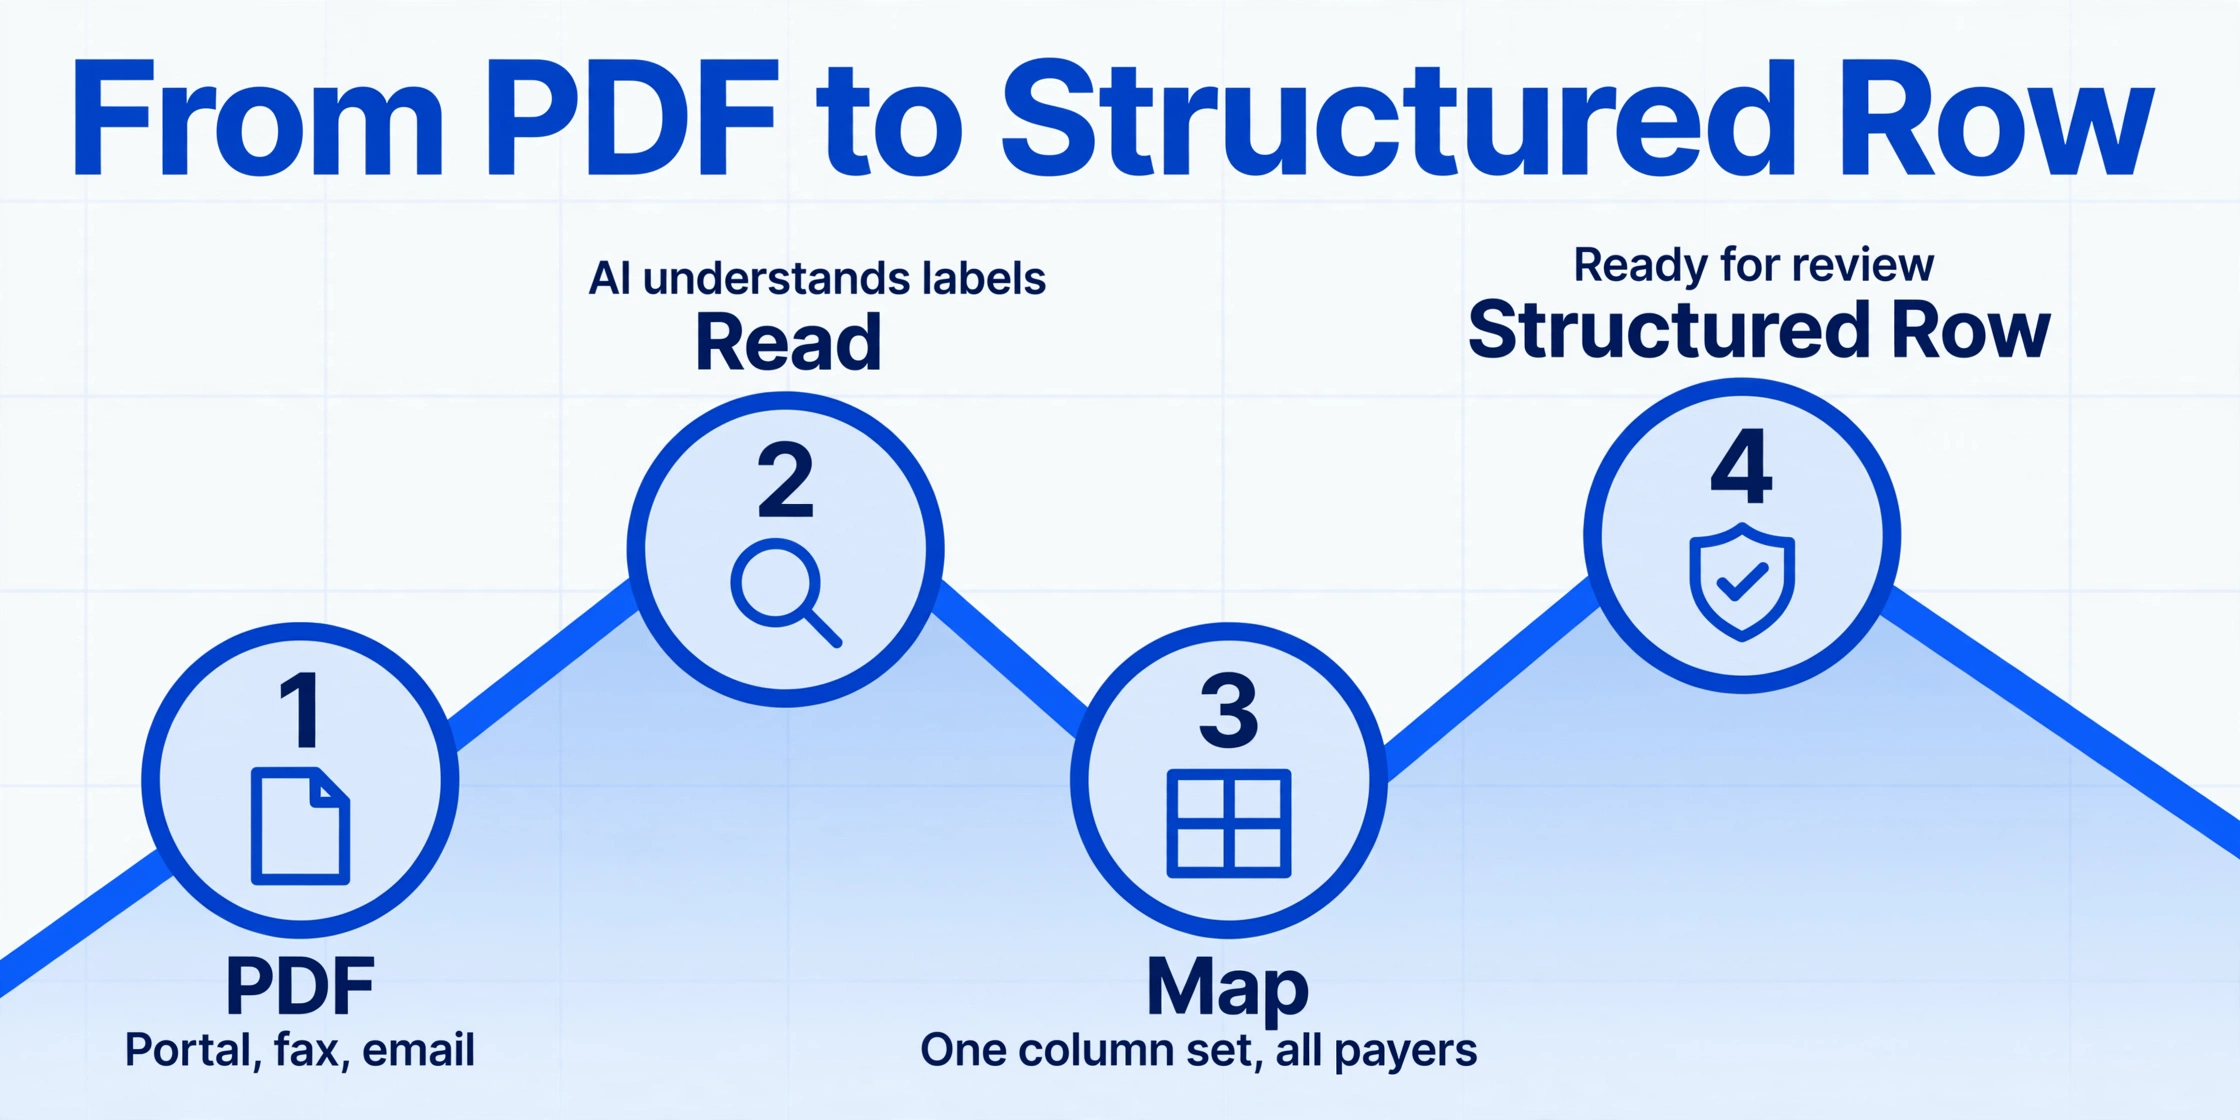
L'étape qui supprime la transmission manuelle sans modifier la pile des payeurs consiste à structurer les documents d'éligibilité eux-mêmes. Extraction de colonnes personnalisées fonctionne ainsi : vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et remplit une valeur sous chaque colonne en comprenant ce que signifie le libellé du champ, et non où il se trouve sur la page. Les noms de colonnes que vous saisissez deviennent les en-têtes de la feuille de calcul de sortie. Comme l'extraction repose sur le sens plutôt que sur la mise en page, un seul ensemble de colonnes gère une grille UnitedHealthcare, un tableau Blue Cross et un paragraphe Aetna dans le même lot, sans modèle par payeur à créer ni à maintenir.
L'ensemble de colonnes pour les réponses d'éligibilité suit les champs que le processus de vérification saisit déjà :
| Définition de la colonne | Ce qu'elle capture |
|---|---|
| Identifiant membre | L'identifiant que la réclamation doit porter, distinct du numéro de groupe |
| Nom du souscripteur | Le titulaire de la police sur la réponse, distinct du patient |
| Payeur / Nom du régime | Assureur et régime tels qu'imprimés sur la réponse |
| Statut de couverture | Actif, inactif ou résilié selon ce qu'indique le payeur |
| Date d'effet | Date de début de la couverture |
| Date de résiliation | Dates de fin et résiliations rétroactives |
| Franchise en réseau | Montant de la franchise pour les soins en réseau |
| Franchise hors réseau | Montant de la franchise pour les soins hors réseau |
| Copaiement | Montant du copaiement pour une consultation |
| Coassurance | Le pourcentage à charge après la franchise |
| Autorisation préalable requise | Oui ou Non, avec le texte de la note lorsque le payeur en imprime une |
| Payeur principal COB | Assureur principal indiqué pour la coordination des prestations |
| Payeur secondaire COB | Assureur secondaire, lorsque la réponse en mentionne un |
Il s'agit d'une opération par lots : téléversez l'ensemble des réponses des payeurs en une seule fois, qu'il s'agisse de résumés de portail, de formulaires de vérification par télécopie ou de lettres scannées, et traitez-les ensemble. Le lot est fusionné en un seul fichier Excel avec une ligne par réponse, soit la copie structurée que le bureau n'a jamais eue. L'habitude des lots de payeurs que les équipes utilisent déjà s'y applique directement : exécutez toutes les réponses de Blue Cross en un seul téléversement, toutes les réponses d'UHC au suivant, et la feuille ressort groupée selon la logique de la pratique. Les champs qu'un document particulier ne contient pas reviennent simplement vides, donc un payeur qui omet la colonne hors réseau ne fait pas échouer l'exécution. Pour une vue plus globale sur le choix des outils, le guide d'achat pour l'extraction de documents de santé passe en revue les critères d'évaluation.
L'étape de confirmation utilise le Review Mode avec le repérage par Bbox. Survolez ou cliquez sur n'importe quelle cellule extraite et l'outil met en évidence l'endroit exact du document d'origine d'où provient cette valeur ; en cliquant sur une région de l'image, vous revenez à la cellule correspondante. Pour une colonne comme l'identifiant membre, où un seul chiffre erroné a son importance, cette vérification passe de la relecture de toute la réponse à un coup d'œil sur une ligne surlignée et le bloc d'où elle a été lue. La vue Bbox relie chaque valeur à sa source sur l'image du document, de sorte que la personne qui confirme la ligne vérifie par rapport à la page du payeur elle-même, et non par rapport à la réponse de l'IA. Cette confirmation visuelle remplace la seconde lecture de la réponse, celle qui produit habituellement la faute de frappe.
Ce qui reste au sein de votre équipe
L'extraction ne remplace pas la vérification d'éligibilité, et cet outil ne prétend pas le contraire. ImageToTable.ai extrait et structure des documents. Il ne vérifie pas l'éligibilité, il n'interroge pas les payeurs, il ne transmet ni n'interprète les transactions 270 ou 271, et il ne décide pas si un patient est couvert. La connectivité à Availity, Waystar, aux portails des payeurs, à Epic, à athenahealth ou à toute autre plateforme ne fait pas partie de ses fonctions, et aucune réclamation n'est soumise par son intermédiaire. La pratique conserve son clearinghouse, ses identifiants de portail et son calendrier de vérification exactement là où ils sont. De l'autre côté de la réclamation, l'explication des prestations est un document distinct ayant son propre flux d'extraction, car un EOB enregistre ce que le payeur a décidé après la réclamation plutôt que ce qu'il a accepté avant celle-ci.
Ce qui demeure humain, c'est le jugement selon lequel la couverture indiquée sur le document est active, que le service prévu est une prestation couverte et que l'identifiant membre est celui que la réclamation doit porter. Ce jugement revient à la personne qui confirme la réponse d'éligibilité. L'extraction élimine la relecture et la ressaisie à l'origine des erreurs, mais elle ne supprime pas la confirmation. Lorsqu'une réponse indique un statut inactif ou signale une exigence d'autorisation, la feuille structurée fait ressortir clairement ce texte afin que l'équipe puisse y donner suite.
Les documents de vérification d'éligibilité contiennent des informations de santé protégées, et les règles de confidentialité et de sécurité de la HIPAA régissent leur utilisation et leur divulgation en vertu du 45 CFR Partie 164. ImageToTable.ai n'est pas une solution de conformité HIPAA et n'offre pas d'accord d'associé commercial. Les pratiques soumises à la HIPAA doivent évaluer tout service tiers qui touche aux PHI par rapport à leurs propres exigences, examiner les conditions de traitement et de conservation du fournisseur, et tester le flux de travail sur des échantillons de réponses dépersonnalisées avant de traiter des documents réels identifiables de patients.
Extraction de documents d'éligibilité d'assurance : questions fréquentes
Cet outil peut-il vérifier l'éligibilité d'un patient à ma place ?
Non. Il structure les documents que votre processus de vérification produit déjà. La vérification d'éligibilité elle-même fonctionne comme aujourd'hui, via votre clearinghouse, votre portail payeur ou un appel au payeur, et la confirmation que la couverture est réelle et à jour reste une étape humaine. Ce qui change, c'est que la réponse du payeur devient une ligne structurée au lieu d'un PDF à lire et à ressaisir.
Vous connectez-vous à Availity, Waystar ou aux portails payeurs ?
Aucune connexion n'est intégrée, et aucune n'est nécessaire. Le flux de travail prend les sorties que ces outils génèrent déjà : un résumé d'éligibilité de portail enregistré en PDF, un formulaire de vérification renvoyé par fax, une lettre de prestations jointe à un e-mail. Le lot structuré retourne ensuite dans vos étapes habituelles de révision et de saisie.
Un seul ensemble de colonnes fonctionnera-t-il pour le format de vérification de chaque payeur ?
Oui. L'extraction de colonnes personnalisées localise les valeurs selon la signification du libellé du champ, donc un ensemble de colonnes extrait les mêmes champs d'une grille de prestations UnitedHealthcare, d'un formulaire de vérification Blue Cross et d'une lettre de prestations d'un payeur en un seul lot. Une colonne qui ne correspond à rien sur un document particulier revient vide plutôt que de générer une erreur, donc un payeur qui omet un champ n'interrompt pas l'exécution.
Est-ce conforme à la HIPAA ? Signez-vous un BAA ?
ImageToTable.ai n'est pas une entité soumise à la HIPAA et ne propose pas d'accord d'associé commercial. Les cabinets soumis à la HIPAA doivent évaluer tout service tiers qui touche à la PHI dans le cadre de leur propre programme de conformité, examiner les conditions de traitement et de conservation du fournisseur, et tester sur des échantillons de réponses dépersonnalisées avant de télécharger des documents réels.
Qu'est-ce qui compte comme document d'éligibilité d'assurance ?
Les réponses d'éligibilité et formulaires de vérification des payeurs : résumés d'éligibilité générés par portail et enregistrés en PDF, lettres de vérification des payeurs, formulaires de vérification reçus par fax, captures d'écran de grilles de prestations et réponses de coordination des prestations. Une carte d'assurance est un document distinct, recueilli auprès du patient à l'admission plutôt que renvoyé par le payeur, et l'extraction des cartes et formulaires d'admission est traitée côté admission.
Puis-je traiter tous les payeurs à la fois dans une seule feuille de calcul ?
Oui. Un téléversement par lot fusionne chaque réponse dans un seul fichier Excel avec une ligne par document, quel que soit le payeur qui l'a produite. Les équipes qui travaillent déjà payeur par payeur peuvent exécuter chaque groupe de payeurs comme son propre lot et garder la feuille organisée exactement de la façon dont la réception le conçoit déjà.
Le début du cycle de revenus n'échoue pas parce que les cabinets sautent la vérification d'éligibilité. Il échoue parce que la réponse du payeur arrive sous forme de document qui doit être lu et ressaisi, et c'est cette seconde transmission qui est à l'origine d'un quart des refus. Structurer les documents d'éligibilité élimine cette transmission tout en laissant le jugement là où il doit être, entre les mains des personnes qui gèrent déjà la vérification.