Versicherungs-Eligibility-Dokumente sind der Ort, an dem
Leistungsablehnungen im Front-End beginnen
Die Eligibility- und Leistungsprüfung ist die häufigste administrative Transaktion im amerikanischen Gesundheitswesen. Sie macht 51 % des gesamten medizinischen Verwaltungsaufkommens aus, und 2023 führten Leistungserbringer und Krankenversicherungen 31,5 Milliarden dieser Prüfungen durch, so der CAQH Index (CAQH, 2024). Jede Prüfung soll mit einer klaren Antwort zur Deckung enden, aber in den meisten Praxen endet sie mit einem Dokument, das jemand zweimal lesen muss: einmal, um die Deckungsdetails zu finden, und einmal, um sie in die Patientenakte einzutippen.
Dieses zweite Lesen ist der Punkt, an dem das Front-End des Revenue Cycle Geld verliert. Eine bei der Eingabe vertauschte Ziffer der Mitglieds-ID, ein aus der falschen Leistungszeile kopierter verbleibender Selbstbehalt, ein Hinweis auf erforderliche Autorisierung, der als keine Autorisierung nötig erfasst wurde: Das Papier zeigt weiterhin, was der Prüfer gesagt hat, also bemerkt niemand den Fehler, bis die Leistung Wochen später abgelehnt zurückkommt, nachdem das Leistungsdatum überschritten ist. Dieses vergrabene Detail ist der Mechanismus hinter den Ablehnungen, die auf Registrierungs- und Eligibility-Daten zurückgehen, und es ist der Grund, warum es sich lohnt, die Prüfer-Verifizierungsdokumente selbst zu korrigieren.
Wichtigste Erkenntnisse
- 24 % aller Leistungsablehnungen gehen auf Registrierung und Eligibility zurück – die häufigste Ablehnungsursache seit 2016 – und etwa die Hälfte dieser Ablehnungen ist nicht mehr einlösbar.
- Eine bei der Eingabe vertauschte Ziffer der Mitglieds-ID oder ein aus der falschen Leistungszeile gezogener Selbstbehalt sieht auf dem Papier weiterhin richtig aus, sodass niemand den Fehler bemerkt, bis die Leistung Wochen später abgelehnt zurückkommt.
- Ihr Tippen ist nicht das Problem, das zweite Lesen ist es. Strukturieren Sie also jede Prüferantwort in eine Zeile, und die Bestätigung bleibt dort, wo sie hingehört – bei Ihrem Team.
Wer eine Payer-Eligibility-Antwort bearbeitet und wie ein normaler Ablauf aussieht
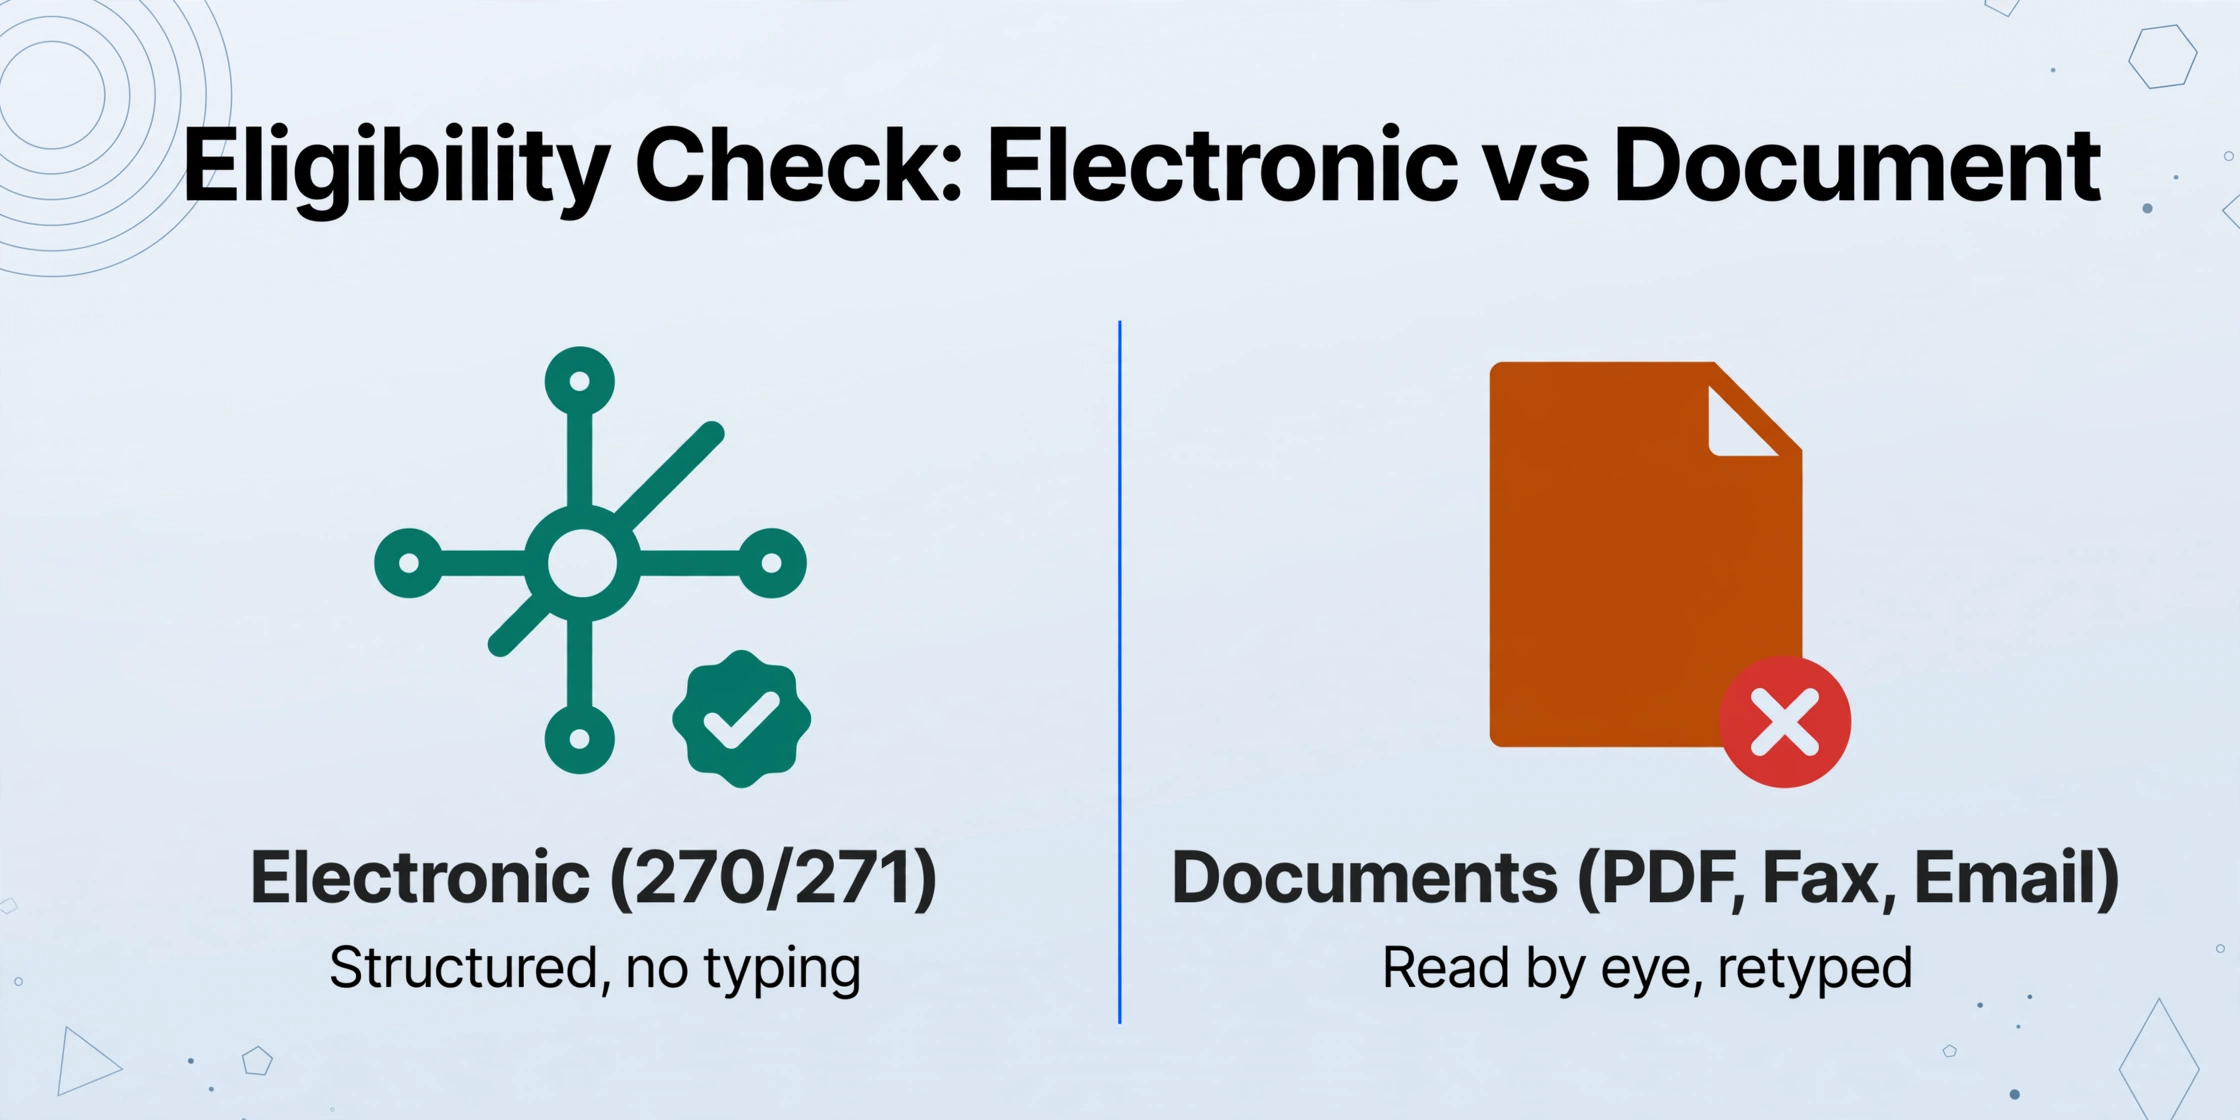
Eine Payer-Eligibility-Antwort wird in den meisten Praxen von Personen verarbeitet, und die Bearbeitung folgt einem wiederkehrenden Ablauf. Das elektronische Rückgrat für die Prüfung existiert bereits. Gemäß den HIPAA-Verwaltungsvereinfachungsregeln sind die Eligibility-Anfrage (270) und die Eligibility-Antwort (271) der nationale Standard für die elektronische Verifizierung, angenommen unter 45 CFR § 162.1202 (eCFR). Wenn eine Praxis über einen Clearinghouse wie Availity oder Waystar verifiziert oder direkt über ein Payer-Portal, kann die strukturierte Antwort im Praxisverwaltungssystem landen, ohne dass jemand sie abtippt.
Der elektronische Weg deckt nicht alles ab. Dieselbe Verifizierung kommt häufig als Dokumente zurück, die mit dem Auge gelesen werden müssen: eine im Portal erstellte Eligibility-Zusammenfassung, die als PDF gespeichert wird, per Fax zurückgesandte Payer-Verifizierungsformulare und an E-Mails angehängte Leistungsbescheide. Payer ohne zuverlässige elektronische Antworten, Pläne, deren Portale nur eine Zusammenfassung zeigen, und Nachfragen zur Leistungskoordination treffen alle in dieser Form ein. Eine Verifizierungsspezialistin oder ein Mitarbeiter an der Rezeption liest dann die Antwort und trägt die Felder ein, von denen der Besuch abhängt: Mitglieds-ID, Plan und Gruppe, Deckungsstatus, Beginn- und Enddaten, Selbstbehalt und Zuzahlung, Vorautorisierungsanforderungen und den Hinweis zur Leistungskoordination.
In einer kleinen Praxis übernimmt die Rezeption diese Aufgabe. In einer größeren Gruppe prüft eine eigene Versicherungs-Verifizierungsspezialistin die Eligibility vor der Terminplanung und erneut vor dem Besuch, und ein Abrechnungsteam liest dieselben Payer-Antworten erneut, wenn Ansprüche nachverfolgt werden müssen. Jede Rolle tippt dieselben Felder aus denselben Dokumenten, und keine arbeitet mit einer strukturierten Kopie. Die Payer-Antwort selbst ist außerdem ein anderes Dokument als das Patientenaufnahmeformular, das erfasst, was der Patient bei der Registrierung mitgebracht hat, und das die Aufnahmeformular-Extraktion separat in Tabellenzeilen umwandelt. Die Eligibility-Antwort ist die Antwort des Payers, und sie kommt in der Form des Payers, nicht in der der Praxis.
Die Verantwortung, die den Kreislauf funktionieren lässt – die Bestätigung, dass die Deckung im Dokument real und aktuell ist – verbleibt immer in der Praxis. Was sich verlagert, ist das Lesen und Abtippen rundherum.
Drei Stellen, an denen die Payer-Antwort scheitert
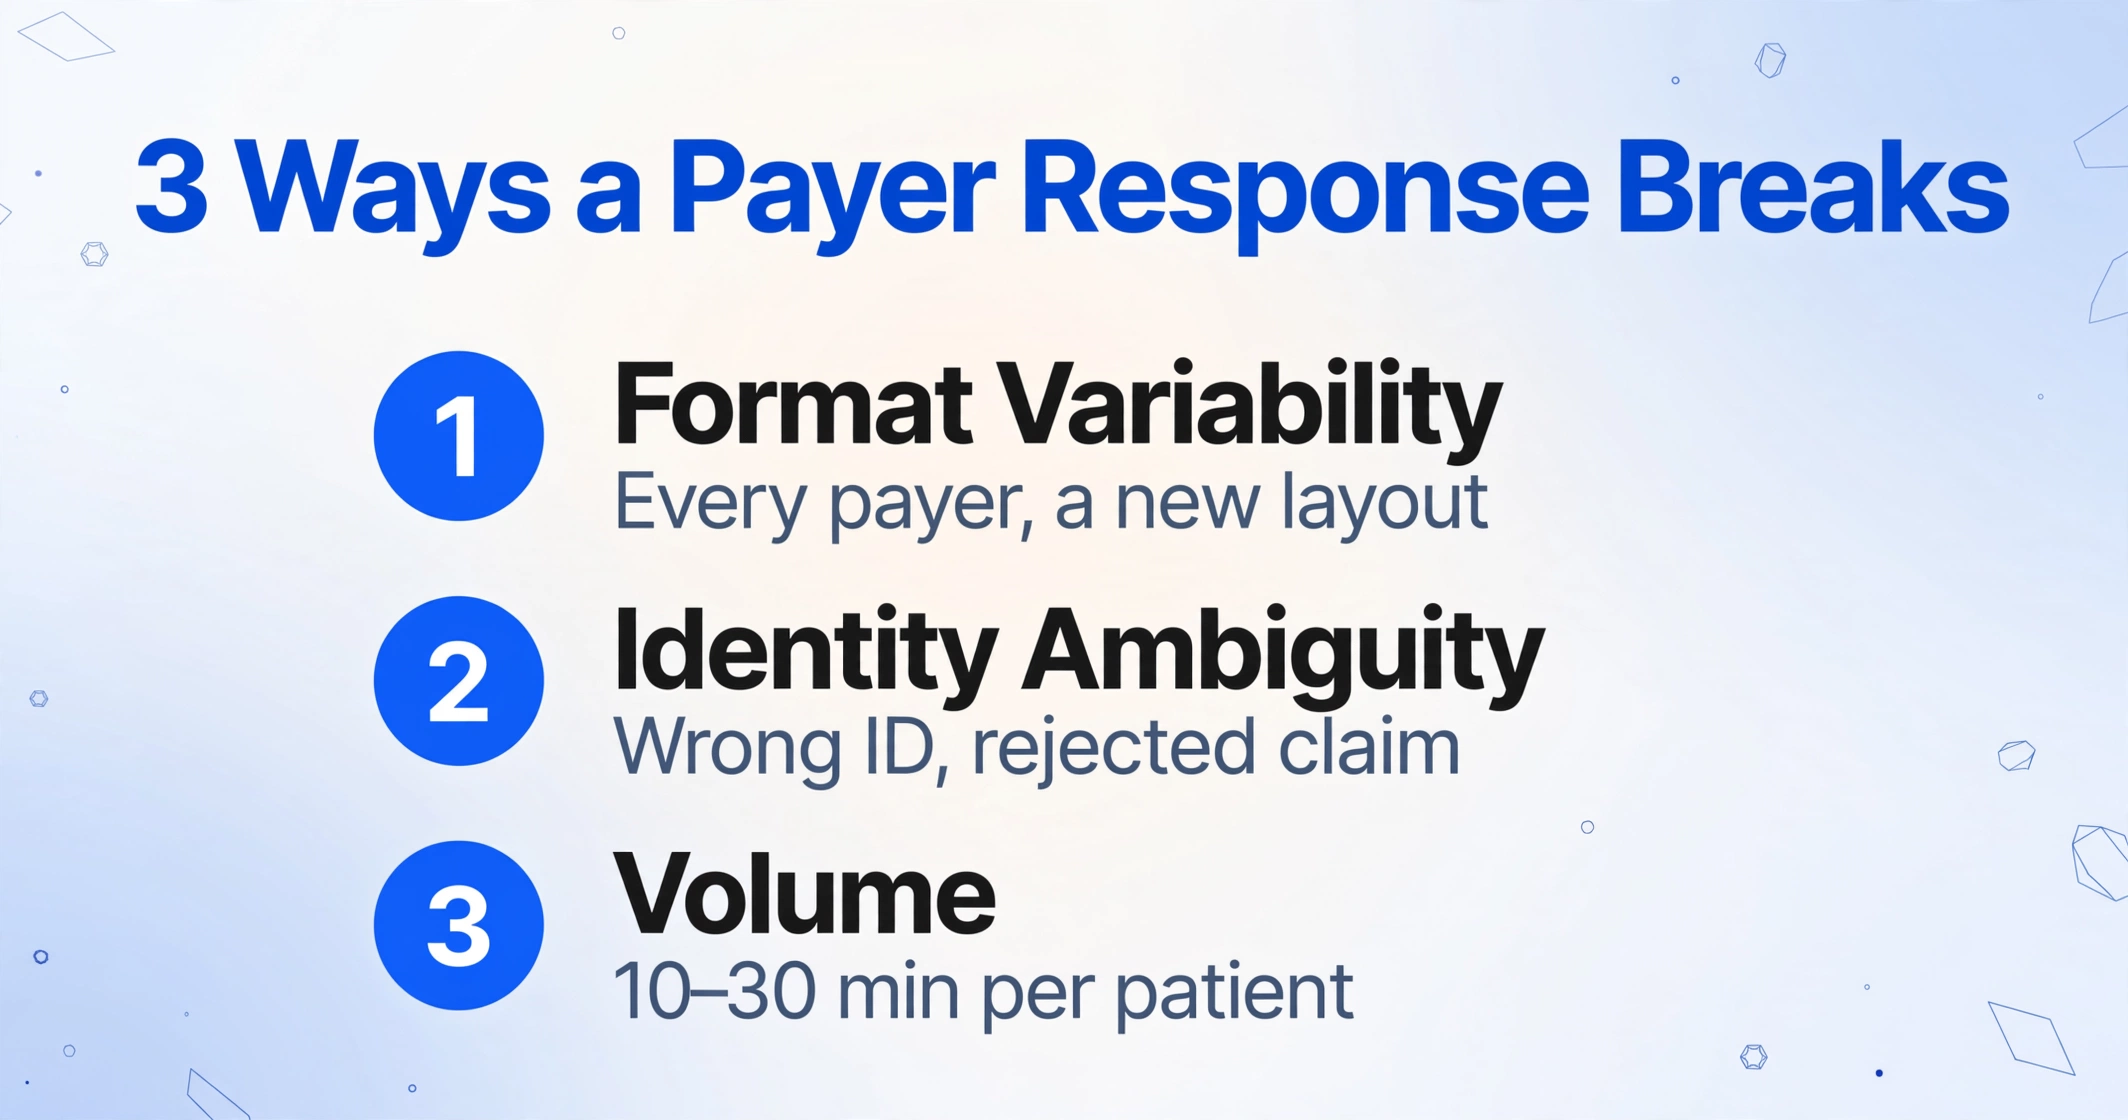
Payer-Antworten scheitern an drei vorhersehbaren Stellen, und jede davon verwandelt eine korrekte Leistungsauskunft in einen fehlerhaften Patientendatensatz. Die erste ist die Formatvielfalt. Dieselben Leistungsinformationen treffen von jedem Payer in einer anderen visuellen Sprache ein. Eine UnitedHealthcare-Portalübersicht druckt ein Leistungsraster. Ein Blue-Cross-Verifizierungsformular listet Zuzahlungen in einer Tabelle mit Serviceart-Überschriften auf. Ein Aetna-Leistungsschreiben beschreibt den Selbstbehalt in einem Absatz. Ein gefaxtes Formular verwendet Payer-Kurzschreibweisen wie OV Copay und DED REMAINING. In-Netz- und Außer-Netz-Beträge stehen nebeneinander unter Bezeichnungen, die je nach Anbieter variieren. Jede Antwort ist ein neues Layout, das durchsucht werden muss – weshalb die zugrunde liegende Tooling-Frage darin besteht, nach Bedeutung statt nach Vorlage zu lesen; der OCR-Leitfaden für das Gesundheitswesen behandelt, wie weit koordinatenbasiertes Lesen reicht, bevor es scheitert.
Der zweite Bruchpunkt ist die Identitätsmehrdeutigkeit. Die Mitglieds-ID, die für den Anspruch relevant ist, ist nicht immer die Kennung, die am größten auf der Antwort gedruckt ist. Angehörige tragen ihre eigenen IDs, eine Gruppennummer ist keine Mitglieds-ID, und der Patient ist nicht immer der Versicherungsnehmer. Auch die Leistungsdaten sind mehrdeutig: Ein Plan kann ein Effektivdatum neben einer rückwirkenden Kündigung anzeigen oder einen aktiven Status, den eine Fußnote auf eine Servicekategorie beschränkt. Payer gleichen übermittelte Kennungen Feld für Feld mit ihren Einschreibedateien ab, sodass eine falsche ID – selbst eine, die auf der Seite korrekt aussieht – ausreicht, um den Anspruch abzulehnen.
Der dritte Bruchpunkt ist das Volumen. Verifizierungsanrufe dauern 10 bis 30 Minuten pro Patient, wenn ein Payer keinen elektronischen Weg hat, und die Einträge werden trotzdem am Schreibtisch zwischen Telefonaten und Laufkundschaft getippt. Die im Januar 2026 veröffentlichte MGMA-Stat-Umfrage ergab, dass Front-End-Leckagen weitgehend auf Eligibility- und Deckungsgenauigkeitsprobleme zurückzuführen sind: falsche Versicherungseingaben, veraltete Demografien und rückwirkende Kündigungen, die sich bis in die Abrechnung fortsetzen (MGMA, 2026). Das Ausmaß hinter diesen Fehlern beziffert der Optum 2024 Revenue Cycle Denials Index in einer Zahl: Registrierung und Eligibility sind seit 2016 die häufigste Ablehnungsursache und machen 24 % aller Ablehnungen aus, wobei etwa die Hälfte dieser Ablehnungen nicht einbringbar ist (Optum, 2024).
Teams begegnen dem Volumen bereits, indem sie die Arbeit nach Payer bündeln. Ein Verifizierungsspezialist auf r/CodingandBilling beschrieb den Standardtrick: „Wir bearbeiten alle Blue Cross zusammen, alle UHC zusammen und so weiter, sodass eine einzelne Person nur Konten wechseln muss, nicht Payer-Portale" (r/CodingandBilling, 2024). Der Bündelungsinstinkt ist richtig. Das Tippen, das jeder Prüfung folgt, ist dennoch manuell, und die Anspruchsseite desselben Kreislaufs hat ihre eigenen Dokumente zu bewältigen, die im Leitfaden zur Versicherungsanspruch-Extraktion behandelt werden.
Dokumente strukturieren statt Felder abzutippen
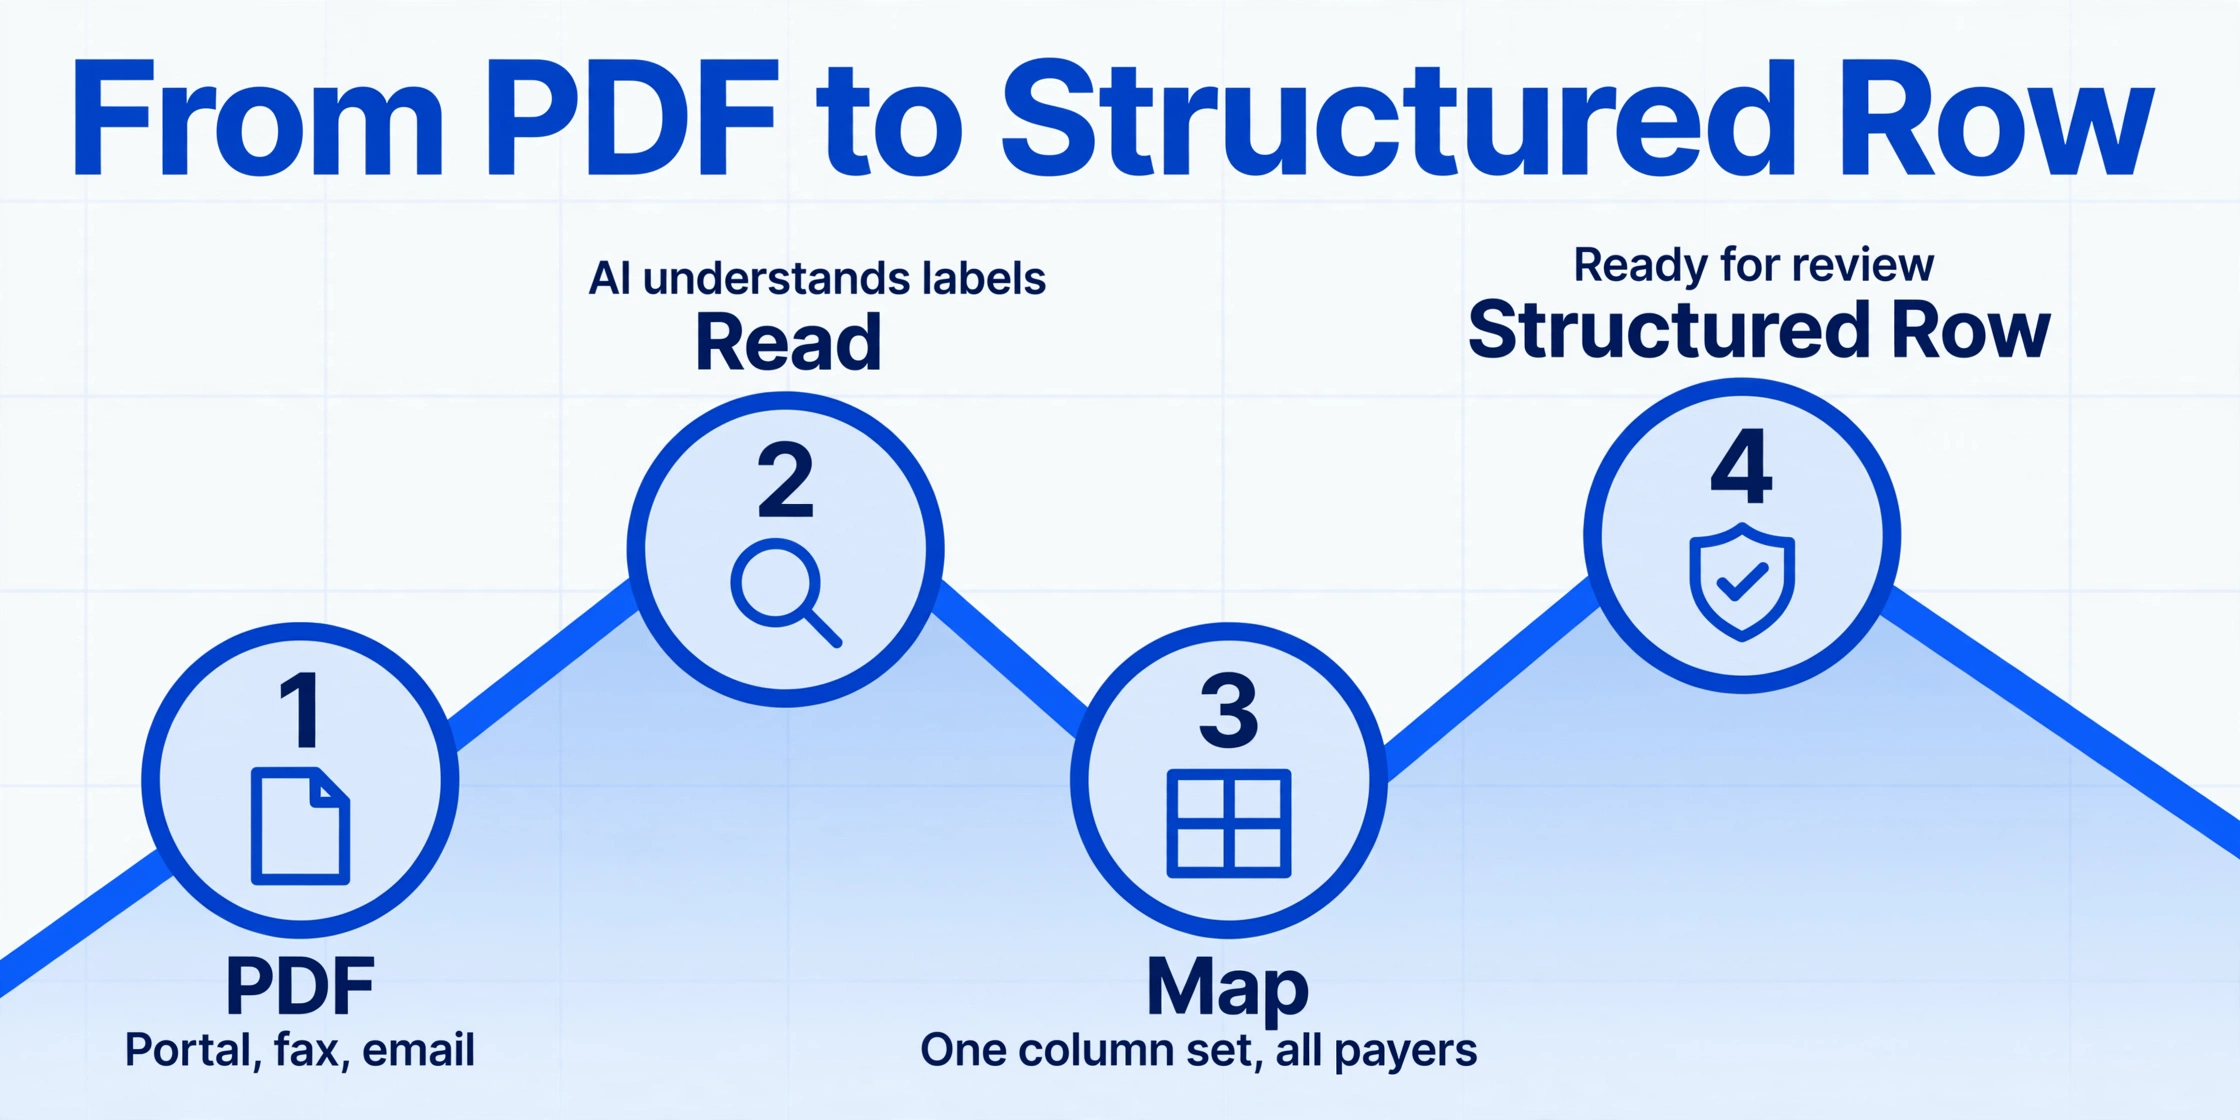
Der Schritt, der die Übergabe überflüssig macht, ohne den Payer-Stack zu ändern, ist die Strukturierung der Eligibility-Dokumente selbst. Benutzerdefinierte Spaltenextraktion funktioniert so: Sie geben die gewünschten Spaltennamen ein, und die KI liest jedes Dokument und füllt unter jeder Spalte einen Wert aus, indem sie versteht, was die Feldbeschriftung bedeutet – nicht, wo sie auf der Seite steht. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle. Da die Extraktion auf Bedeutung statt auf Layout basiert, verarbeitet ein einziger Satz Spalten ein UnitedHealthcare-Raster, eine Blue-Cross-Tabelle und einen Aetna-Absatz im selben Batch – ohne dass pro Payer eine Vorlage erstellt oder gepflegt werden muss.
Der Spaltensatz für Eligibility-Antworten folgt den Feldern, die der Prüfprozess bereits eingibt:
| Spaltendefinition | Was erfasst wird |
|---|---|
| Mitglieds-ID | Die Kennung, die der Claim tragen muss, getrennt von der Gruppennummer |
| Name des Versicherungsnehmers | Der Versicherungsnehmer auf der Antwort, getrennt vom Patienten |
| Payer / Planname | Versicherer und Plan, wie auf der Antwort gedruckt |
| Leistungsstatus | Aktiv, inaktiv oder beendet, wie vom Payer angegeben |
| Beginn der Leistung | Startdatum des Versicherungsschutzes |
| Ende der Leistung | Enddaten und rückwirkende Beendigungen |
| Selbstbehalt im Netzwerk | Selbstbehalt für Behandlungen im Netzwerk |
| Selbstbehalt außerhalb des Netzwerks | Selbstbehalt für Behandlungen außerhalb des Netzwerks |
| Zuzahlung | Zuzahlungsbetrag für Praxisbesuche |
| Kostenbeteiligung | Der prozentuale Anteil, der nach dem Selbstbehalt geschuldet wird |
| Vorautorisierung erforderlich | Ja oder Nein, mit dem Hinweistext, wenn der Payer einen druckt |
| COB primärer Payer | Primärer Versicherer für die Leistungskoordination |
| COB sekundärer Payer | Sekundärer Versicherer, falls die Antwort einen aufführt |
Die Ausführung ist ein Batch-Vorgang: Laden Sie den gesamten Stapel der Payer-Antworten auf einmal hoch – egal ob Portalsummaries, faxte Verifizierungsformulare oder gescannte Briefe – und verarbeiten Sie sie gemeinsam. Der Batch wird in einer Excel-Datei zusammengeführt, mit einer Zeile pro Antwort – die strukturierte Kopie, die der Empfang nie hatte. Die Batch-Gewohnheit, die Teams bereits nutzen, lässt sich direkt darauf übertragen: Führen Sie alle Blue-Cross-Antworten in einem Upload aus, alle UHC-Antworten im nächsten, und das Blatt kommt gruppiert heraus, so wie die Praxis bereits denkt. Felder, die ein bestimmtes Dokument nicht enthält, bleiben einfach leer, sodass ein Payer, der die Spalte für außernetzwerkliche Leistungen überspringt, den Lauf nicht unterbricht. Für eine breitere Perspektive zur Tool-Auswahl führt der Einkaufsführer zur Dokumentextraktion im Gesundheitswesen durch die Bewertungskriterien.
Der Bestätigungsschritt nutzt den Review Mode mit Bbox-Lokalisierung. Wenn Sie mit der Maus über eine extrahierte Zelle fahren oder darauf klicken, hebt das Tool die genaue Stelle im Originaldokument hervor, aus der der Wert stammt. Ein Klick auf eine Region im Bild springt zurück zur passenden Zelle. Bei einer Spalte wie der Mitglieds-ID, wo eine falsche Ziffer zählt, wird die Prüfung so vom erneuten Lesen der gesamten Antwort zu einem Blick auf eine hervorgehobene Zeile und den Block, aus dem sie gelesen wurde. Die Bbox-Ansicht verknüpft jeden Wert mit seiner Quelle im Dokumentbild, sodass die Person, die die Zeile bestätigt, gegen die eigene Seite des Payers prüft und nicht gegen die Antwort der KI. Diese visuelle Bestätigung ersetzt das zweite Lesen der Antwort – dasjenige, das normalerweise den Tippfehler produziert.
Was bei Ihrem Team bleibt
Die Extraktion ersetzt nicht die Eligibility-Prüfung, und dieses Tool tut nicht so, als wäre es anders. ImageToTable.ai extrahiert und strukturiert Dokumente. Es verifiziert keine Leistungsberechtigung, es fragt keine Payer ab, es überträgt oder interpretiert keine 270- oder 271-Transaktionen, und es entscheidet nicht, ob ein Patient versichert ist. Konnektivität zu Availity, Waystar, Payer-Portalen, Epic, athenahealth oder anderen Plattformen gehört nicht zu seinen Funktionen, und über das Tool wird kein Anspruch eingereicht. Die Praxis behält ihre Clearingstelle, ihre Portal-Zugangsdaten und ihren Verifizierungszeitplan genau dort, wo sie sind. Auf der anderen Seite des Anspruchs ist die Leistungserklärung ein separates Dokument mit eigenem Extraktionsworkflow, denn eine EOB dokumentiert, was der Payer nach dem Anspruch entschieden hat, nicht was er davor zugesagt hat.
Was menschlich bleibt, ist das Urteil, dass der Versicherungsschutz im Dokument aktiv ist, dass die geplante Leistung ein abgedeckter Vorteil ist und dass die Mitglieds-ID diejenige ist, die der Anspruch tragen soll. Dieses Urteil bleibt bei der Person, die die Eligibility-Antwort bestätigt. Die Extraktion entfernt das erneute Lesen und Abtippen, das die Fehler verursacht hat – sie entfernt nicht die Bestätigung. Wenn eine Antwort inaktiv ist oder eine Vorautorisierung kennzeichnet, zeigt das strukturierte Blatt diesen Text klar an, damit das Team darauf reagieren kann.
Eligibility-Verifizierungsdokumente enthalten geschützte Gesundheitsinformationen, und die Datenschutz- und Sicherheitsregeln von HIPAA regeln die Verwendung und Offenlegung dieser PHI gemäß 45 CFR Teil 164. ImageToTable.ai ist keine HIPAA-Compliance-Lösung und bietet keine Business Associate Agreement an. Praxen, die HIPAA unterliegen, sollten jeden Drittanbieter, der PHI berührt, anhand ihrer eigenen Anforderungen bewerten, die Verarbeitungs- und Aufbewahrungsbedingungen des Anbieters prüfen und den Workflow mit anonymisierten Beispielantworten testen, bevor sie echte patientenidentifizierbare Dokumente verarbeiten.
Häufig gestellte Fragen zur Extraktion von Versicherungs-Eligibility-Dokumenten
Kann das die Leistungsberechtigung eines Patienten für mich überprüfen?
Nein. Es strukturiert die Dokumente, die Ihr Verifizierungsprozess bereits erzeugt. Die Eligibility-Prüfung selbst läuft so ab wie bisher – über Ihre Clearingstelle, Ihr Payer-Portal oder einen Payer-Anruf – und die Bestätigung, dass der Versicherungsschutz real und aktuell ist, bleibt ein menschlicher Schritt. Was sich ändert, ist, dass die Antwort des Payers eine strukturierte Zeile wird, statt einer PDF, die gelesen und abgetippt werden muss.
Besteht eine Verbindung zu Availity, Waystar oder Payer-Portalen?
Es ist keine Verbindung eingebaut und keine erforderlich. Der Workflow übernimmt die Ausgaben, die diese Tools bereits erzeugen: eine als PDF gespeicherte Portal-Eligibility-Zusammenfassung, ein per Fax zurückgesandtes Verifizierungsformular, ein per E-Mail angehängtes Leistungsschreiben. Der strukturierte Batch fließt dann zurück in Ihre üblichen Prüf- und Erfassungsschritte.
Funktioniert ein Spaltensatz für jedes Verifizierungsformat jedes Payers?
Ja. Benutzerdefinierte Spaltenextraktion findet Werte darüber, was die Feldbeschriftung bedeutet, sodass ein Spaltensatz in einem einzigen Batch dieselben Felder aus einem UnitedHealthcare-Leistungsraster, einem Blue-Cross-Verifizierungsformular und einem Payer-Leistungsschreiben extrahiert. Eine Spalte, die in einem bestimmten Dokument nichts zuordnen kann, liefert leer zurück, statt einen Fehler zu erzeugen – ein Payer, der ein Feld weglässt, stoppt den Lauf also nicht.
Ist das HIPAA-konform? Unterzeichnen Sie eine BAA?
ImageToTable.ai ist kein HIPAA-deckungspflichtiges Unternehmen und bietet keine Business Associate Agreement an. Praxen, die HIPAA unterliegen, sollten jeden Drittanbieter, der PHI berührt, im Rahmen ihres eigenen Compliance-Programms bewerten, die Verarbeitungs- und Aufbewahrungsbedingungen des Anbieters prüfen und vor dem Hochladen echter Dokumente mit anonymisierten Beispieldaten testen.
Was gilt als Versicherungs-Eligibility-Dokument?
Payer-Eligibility-Antworten und Verifizierungsformulare: als PDF gespeicherte, portalgenerierte Eligibility-Zusammenfassungen, Payer-Verifizierungsschreiben, per Fax übermittelte Verifizierungsformulare, Screenshots von Leistungsrastern und Antworten zur Leistungskoordination. Eine Versicherungskarte ist ein separates Dokument, das beim Patienten bei der Aufnahme erhoben wird und nicht vom Payer zurückkommt – die Extraktion von Karten und Aufnahmeformularen wird auf der Aufnahmeseite übernommen.
Kann ich alle Kostenträger gleichzeitig in einer Tabelle verarbeiten?
Ja. Ein Batch-Upload führt alle Antworten in einer Excel-Datei zusammen, mit einer Zeile pro Dokument, unabhängig davon, welcher Kostenträger sie erstellt hat. Teams, die bereits kostenträgerweise arbeiten, können jede Kostenträgergruppe als eigenen Batch ausführen und die Tabelle genau so organisieren, wie es die Rezeption bereits gewohnt ist.
Das Frontend des Revenue Cycle scheitert nicht daran, dass Praxen die Eligibility-Prüfung überspringen. Es scheitert daran, dass die Antwort des Kostenträgers als Dokument eintrifft, das gelesen und erneut abgetippt werden muss – und genau bei dieser zweiten Übergabe entsteht ein Viertel der Ablehnungen. Die Strukturierung der Eligibility-Dokumente beseitigt die Übergabe und belässt die Beurteilung dort, wo sie hingehört: in den Händen der Personen, die die Verifizierung bereits durchführen.