Los documentos de elegibilidad de seguros son donde
comienzan las denegaciones de reclamaciones en el front-end
La verificación de elegibilidad y beneficios es la transacción administrativa más común en la atención médica estadounidense. Representa el 51% de todo el volumen administrativo médico, y en 2023 los proveedores y los planes de salud realizaron 31.5 mil millones de estas verificaciones, según el Índice CAQH (CAQH, 2024). Cada verificación debería terminar con una respuesta clara sobre la cobertura, pero en la mayoría de las consultas termina con un documento que alguien tiene que leer dos veces: una para encontrar los detalles de cobertura y otra para escribirlos en el registro del paciente.
Esa segunda lectura es donde el front-end del ciclo de ingresos pierde dinero. Un dígito del ID de miembro cambiado al ingresarlo, un deducible restante copiado de la línea de beneficios incorrecta, una nota de autorización requerida registrada como sin autorización necesaria: el papel aún muestra lo que dijo el pagador, así que nadie detecta el error hasta que la reclamación regresa denegada semanas después, cuando ya pasó la fecha del servicio. Ese detalle oculto es el mecanismo detrás de las denegaciones que se remontan a los datos de registro y elegibilidad, y es la razón por la que vale la pena corregir los propios documentos de verificación del pagador.
Conclusiones clave
- El 24% de todas las denegaciones de reclamaciones se remontan al registro y la elegibilidad, la principal causa de denegación desde 2016, y aproximadamente la mitad de esas denegaciones no son recuperables.
- Un dígito del ID de miembro cambiado al ingresarlo o un deducible tomado de la línea de beneficios incorrecta aún parece correcto en el papel, así que nadie detecta el error hasta que la reclamación regresa denegada semanas después.
- Su escritura no es el problema, la segunda lectura lo es, así que estructure cada respuesta del pagador en una sola fila y la confirmación permanece donde corresponde, con su equipo.
Quién gestiona una respuesta de elegibilidad del pagador y cómo es un flujo normal
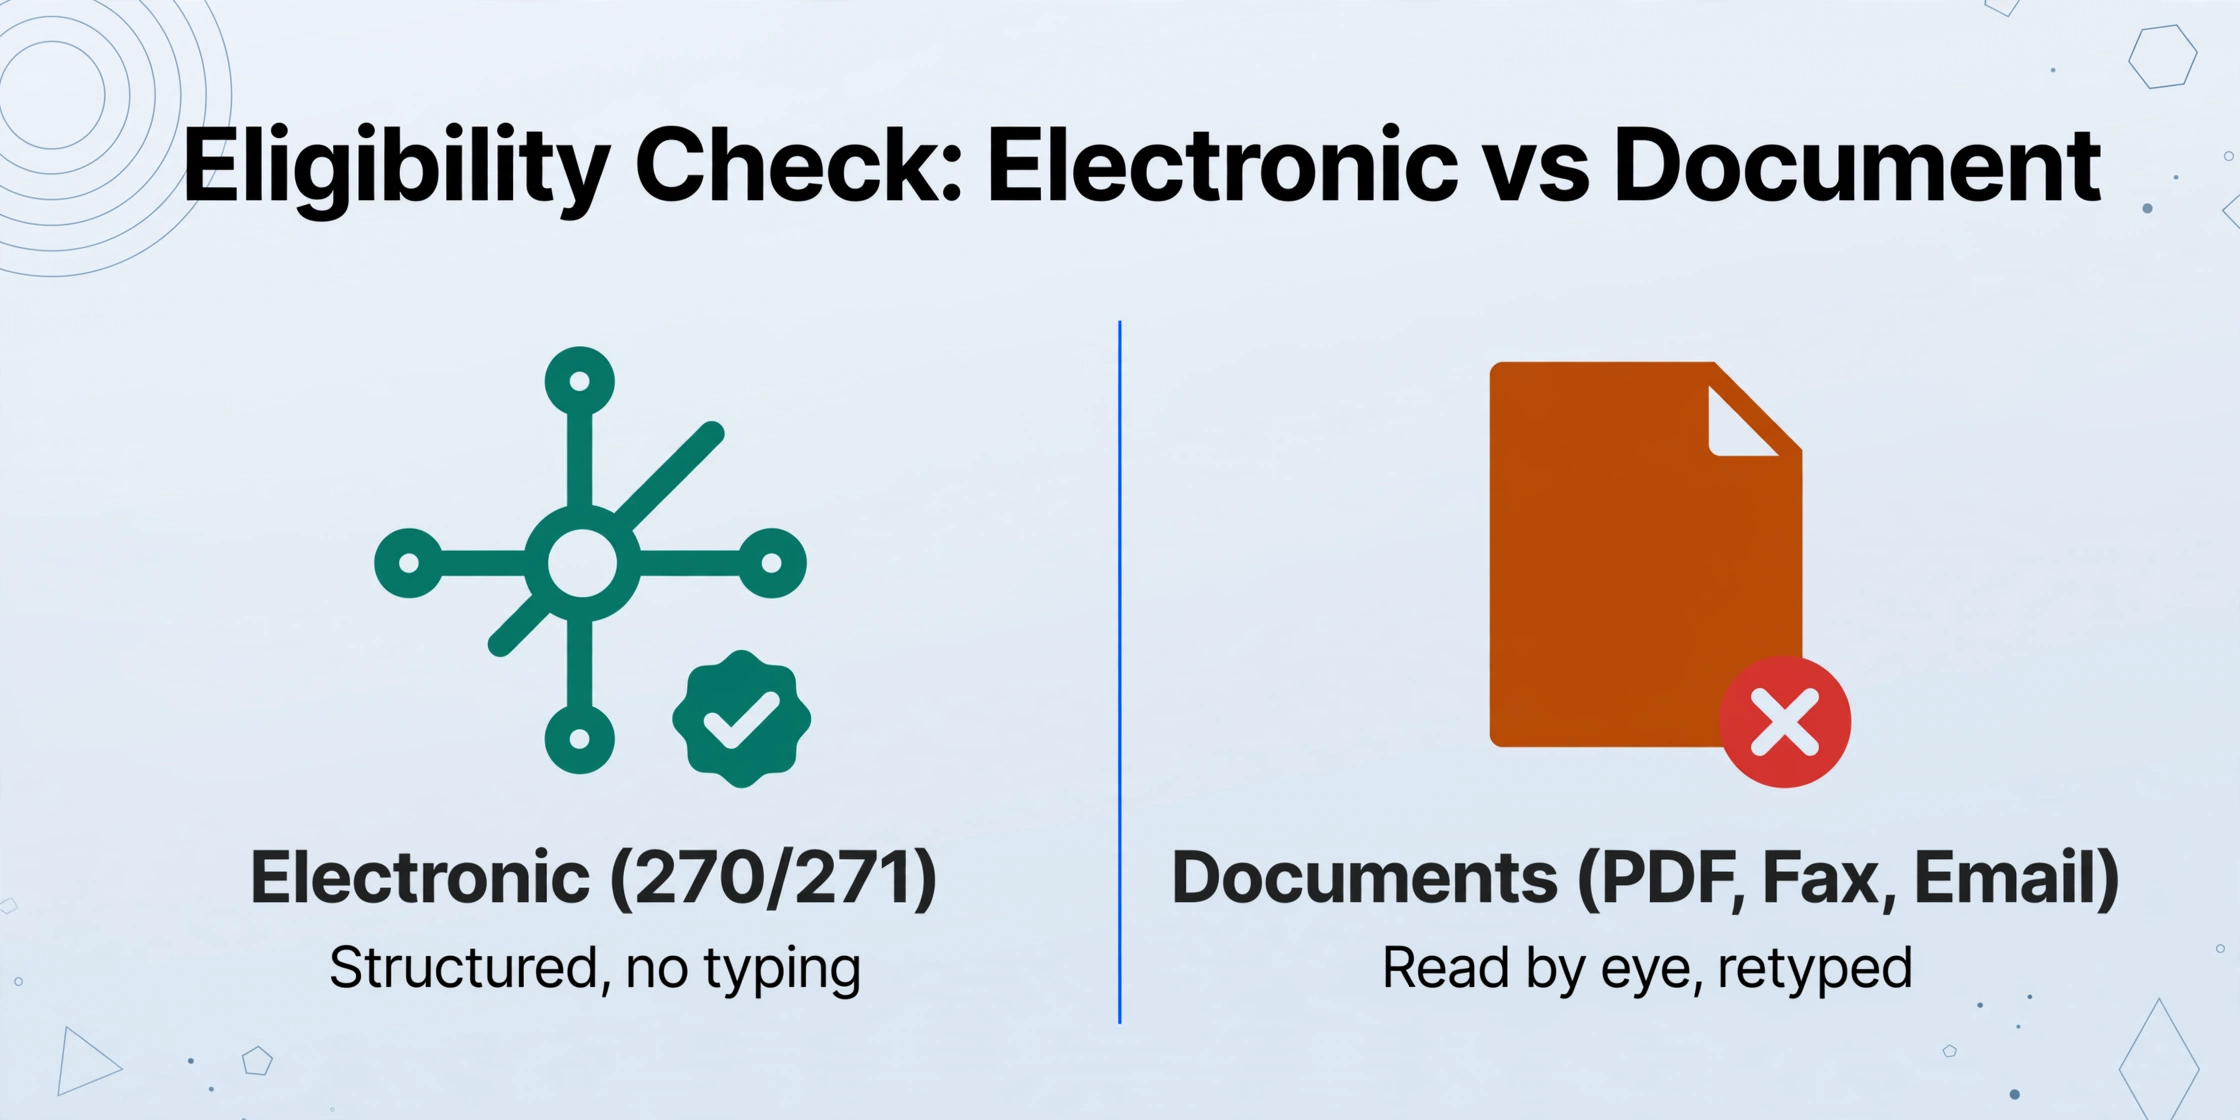
Una respuesta de elegibilidad del pagador es procesada por personas en la mayoría de las consultas, y su gestión sigue una ruta repetible. La base electrónica para la verificación ya existe. Según las normas de simplificación administrativa de HIPAA, la consulta de elegibilidad (270) y la respuesta de elegibilidad (271) son el estándar nacional para la verificación electrónica, adoptado en 45 CFR § 162.1202 (eCFR). Cuando una consulta verifica a través de un clearinghouse como Availity o Waystar, o directamente mediante un portal del pagador, la respuesta estructurada puede llegar al sistema de gestión de la práctica sin que nadie la escriba.
El rastro electrónico no lo cubre todo. La misma verificación regresa con frecuencia como documentos que deben leerse a simple vista: un resumen de elegibilidad generado por el portal y guardado en PDF, formularios de verificación del pagador enviados por fax y cartas de beneficios adjuntas a correos electrónicos. Pagadores sin respuestas electrónicas fiables, planes cuyos portales solo muestran un resumen y seguimientos de coordinación de beneficios llegan todos en este formato. Un especialista en verificación o un miembro del personal de recepción lee entonces la respuesta e introduce los campos de los que depende la visita: ID de miembro, plan y grupo, estado de la cobertura, fechas de vigencia y terminación, deducible y copago, requisitos de autorización previa y la nota de coordinación de beneficios.
En una consulta pequeña, la recepción hace esto. En un grupo más grande, un especialista dedicado en verificación de seguros comprueba la elegibilidad antes de programar y nuevamente antes de la visita, y un equipo de facturación vuelve a leer las mismas respuestas del pagador cuando las reclamaciones necesitan seguimiento. Cada rol escribe los mismos campos a partir de los mismos documentos, y ninguno trabaja con una copia estructurada. La respuesta del pagador es también un documento distinto del formulario de admisión del paciente que registra lo que el paciente aportó al registrarse, que la extracción de formularios de admisión convierte en filas de hoja de cálculo por separado. La respuesta de elegibilidad es la contestación del pagador y llega en el formato del pagador, no en el de la consulta.
La responsabilidad que hace que el circuito funcione —confirmar que la cobertura del documento es real y está vigente— nunca sale de la consulta. Lo que cambia es la lectura y la escritura que la rodean.
Tres puntos donde falla la respuesta del pagador
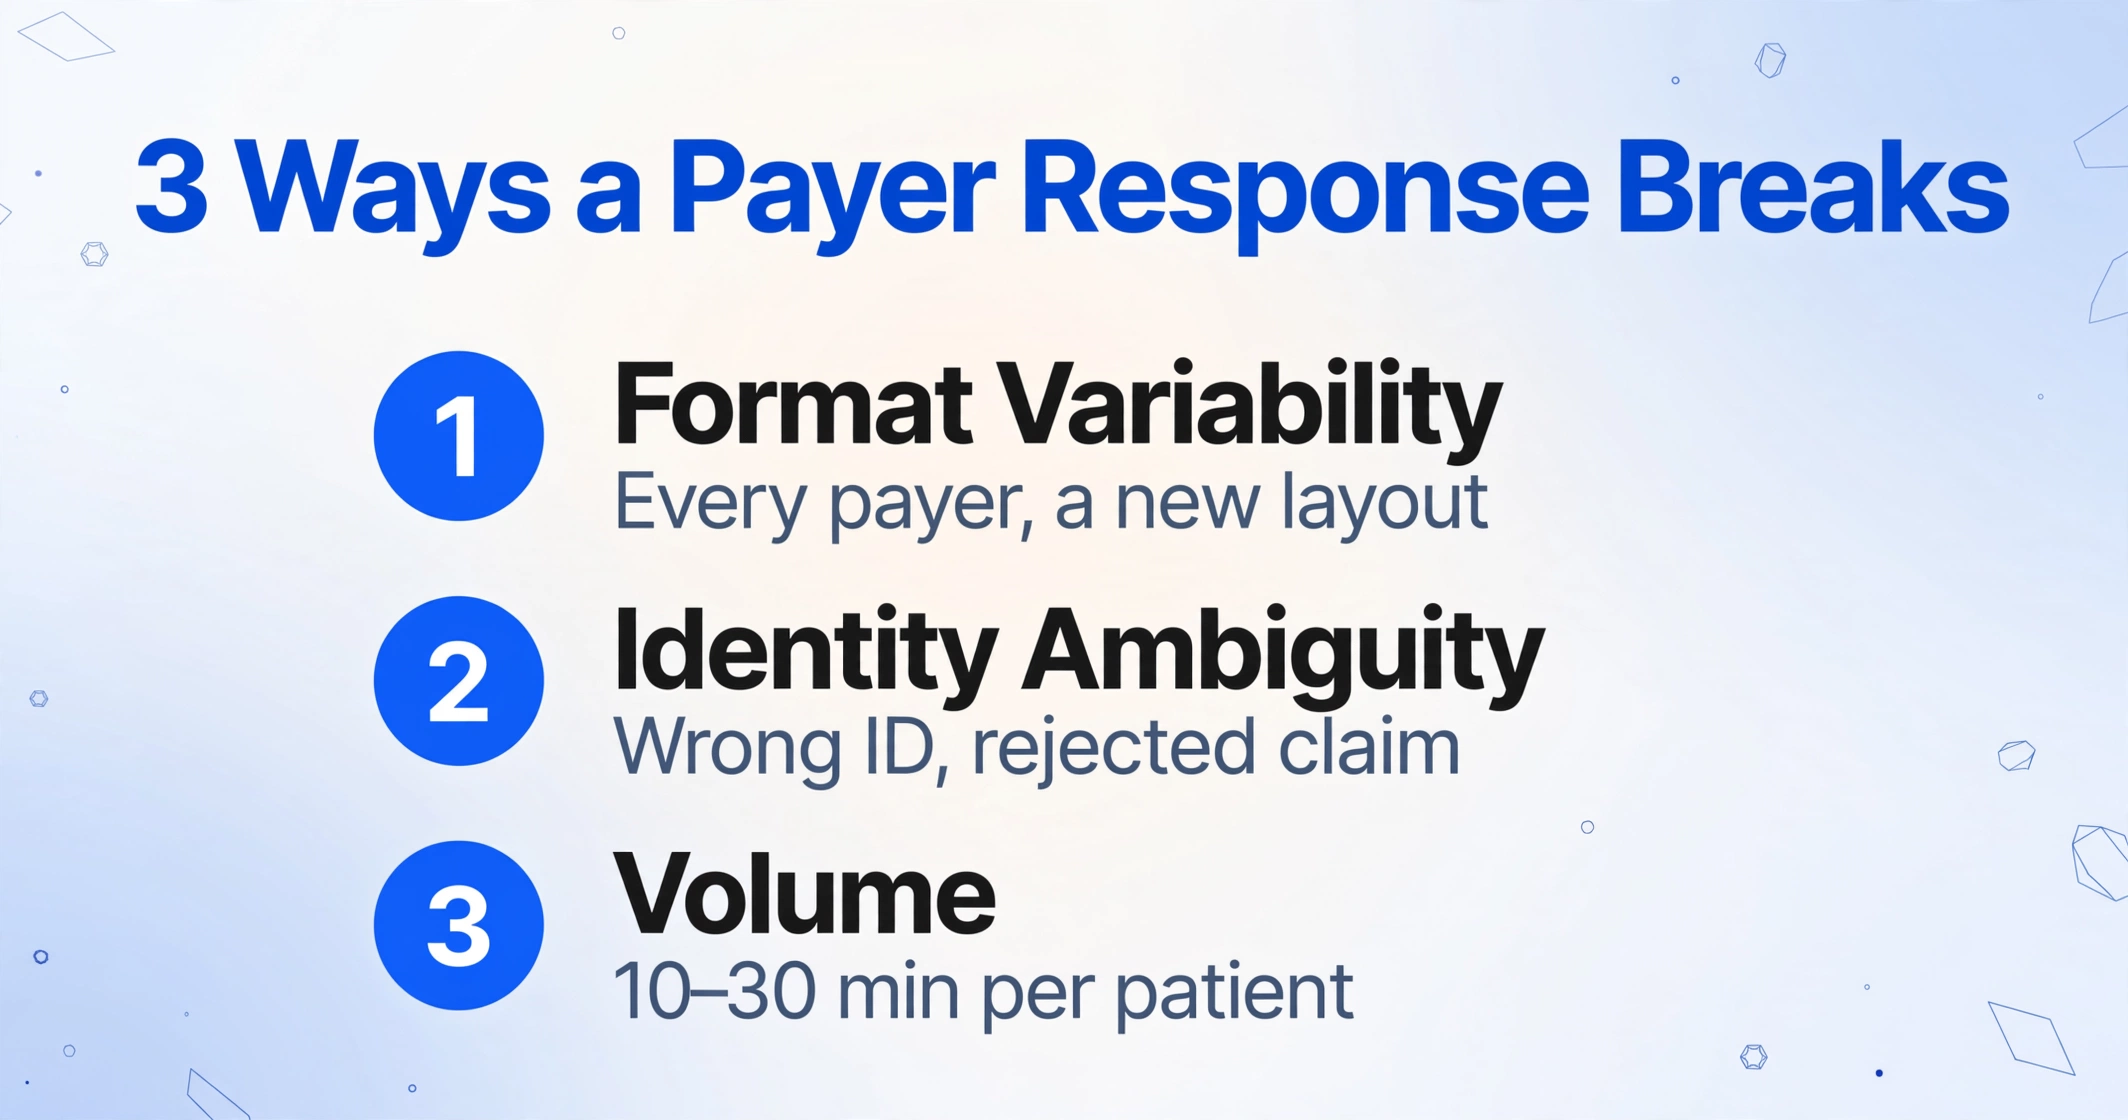
Las respuestas del pagador fallan en tres puntos predecibles, y cada uno convierte una respuesta de cobertura correcta en un registro de paciente corrupto. El primero es la variabilidad de formato. La misma información de beneficios llega en un lenguaje visual diferente de cada pagador. Un resumen del portal de UnitedHealthcare muestra una cuadrícula de beneficios. Un formulario de verificación de Blue Cross enumera los copagos en una tabla con encabezados de tipo de servicio. Una carta de beneficios de Aetna describe el deducible en un párrafo. Un formulario enviado por fax utiliza abreviaturas del pagador como OV Copay y DED REMAINING. Los montos dentro y fuera de la red aparecen lado a lado bajo etiquetas que cambian según el asegurador. Cada respuesta es un nuevo diseño que buscar, por lo que la pregunta subyacente sobre la herramienta se trata de leer por significado en lugar de por plantilla; la guía de OCR para atención médica cubre hasta dónde llega la lectura basada en coordenadas antes de fallar.
El segundo punto de falla es la ambigüedad de identidad. El ID de miembro que importa para la reclamación no siempre es el identificador impreso en mayor tamaño en la respuesta. Los dependientes tienen sus propios ID, un número de grupo no es un ID de miembro, y el paciente no siempre es el titular. Las fechas de cobertura tienen la misma ambigüedad: un plan puede mostrar una fecha de vigencia junto a una terminación retroactiva, o un estado activo que una nota al pie limita a una categoría de servicio. Los pagadores comparan los identificadores enviados contra sus archivos de inscripción campo por campo, por lo que un ID incorrecto, incluso uno que parece correcto en la página, es suficiente para rechazar la reclamación.
El tercer punto de falla es el volumen. Las llamadas de verificación duran de 10 a 30 minutos por paciente cuando un pagador no tiene una vía electrónica, y las entradas aún se escriben en el escritorio entre llamadas y visitas sin cita. La encuesta Stat de MGMA publicada en enero de 2026 encontró que las pérdidas en la etapa inicial se deben en gran medida a problemas de precisión de elegibilidad y cobertura: ingreso incorrecto de seguro, demografía desactualizada y terminaciones retroactivas que generan efectos en cadena en la facturación (MGMA, 2026). La escala detrás de esos fallos es lo que el Índice de Denegaciones del Ciclo de Ingresos de Optum 2024 resume en un número: el registro y la elegibilidad han sido la principal causa de denegaciones desde 2016 y representan el 24% de todas las denegaciones, con aproximadamente la mitad de esas denegaciones no recuperables (Optum, 2024).
Los equipos ya responden al volumen agrupando el trabajo por pagador. Un especialista en verificación en r/CodingandBilling describió el truco estándar: "Trabajamos todo Blue Cross junto, todo UHC junto, y así sucesivamente, para que una sola persona solo necesite cambiar de cuentas, no de portales de pagador" (r/CodingandBilling, 2024). El instinto de agrupar por lotes es correcto. La escritura que sigue a cada verificación sigue siendo manual, y el lado de reclamaciones del mismo ciclo tiene sus propios documentos que manejar, cubiertos en la guía de extracción de reclamaciones de seguro.
Estructurar los documentos en lugar de volver a escribir los campos
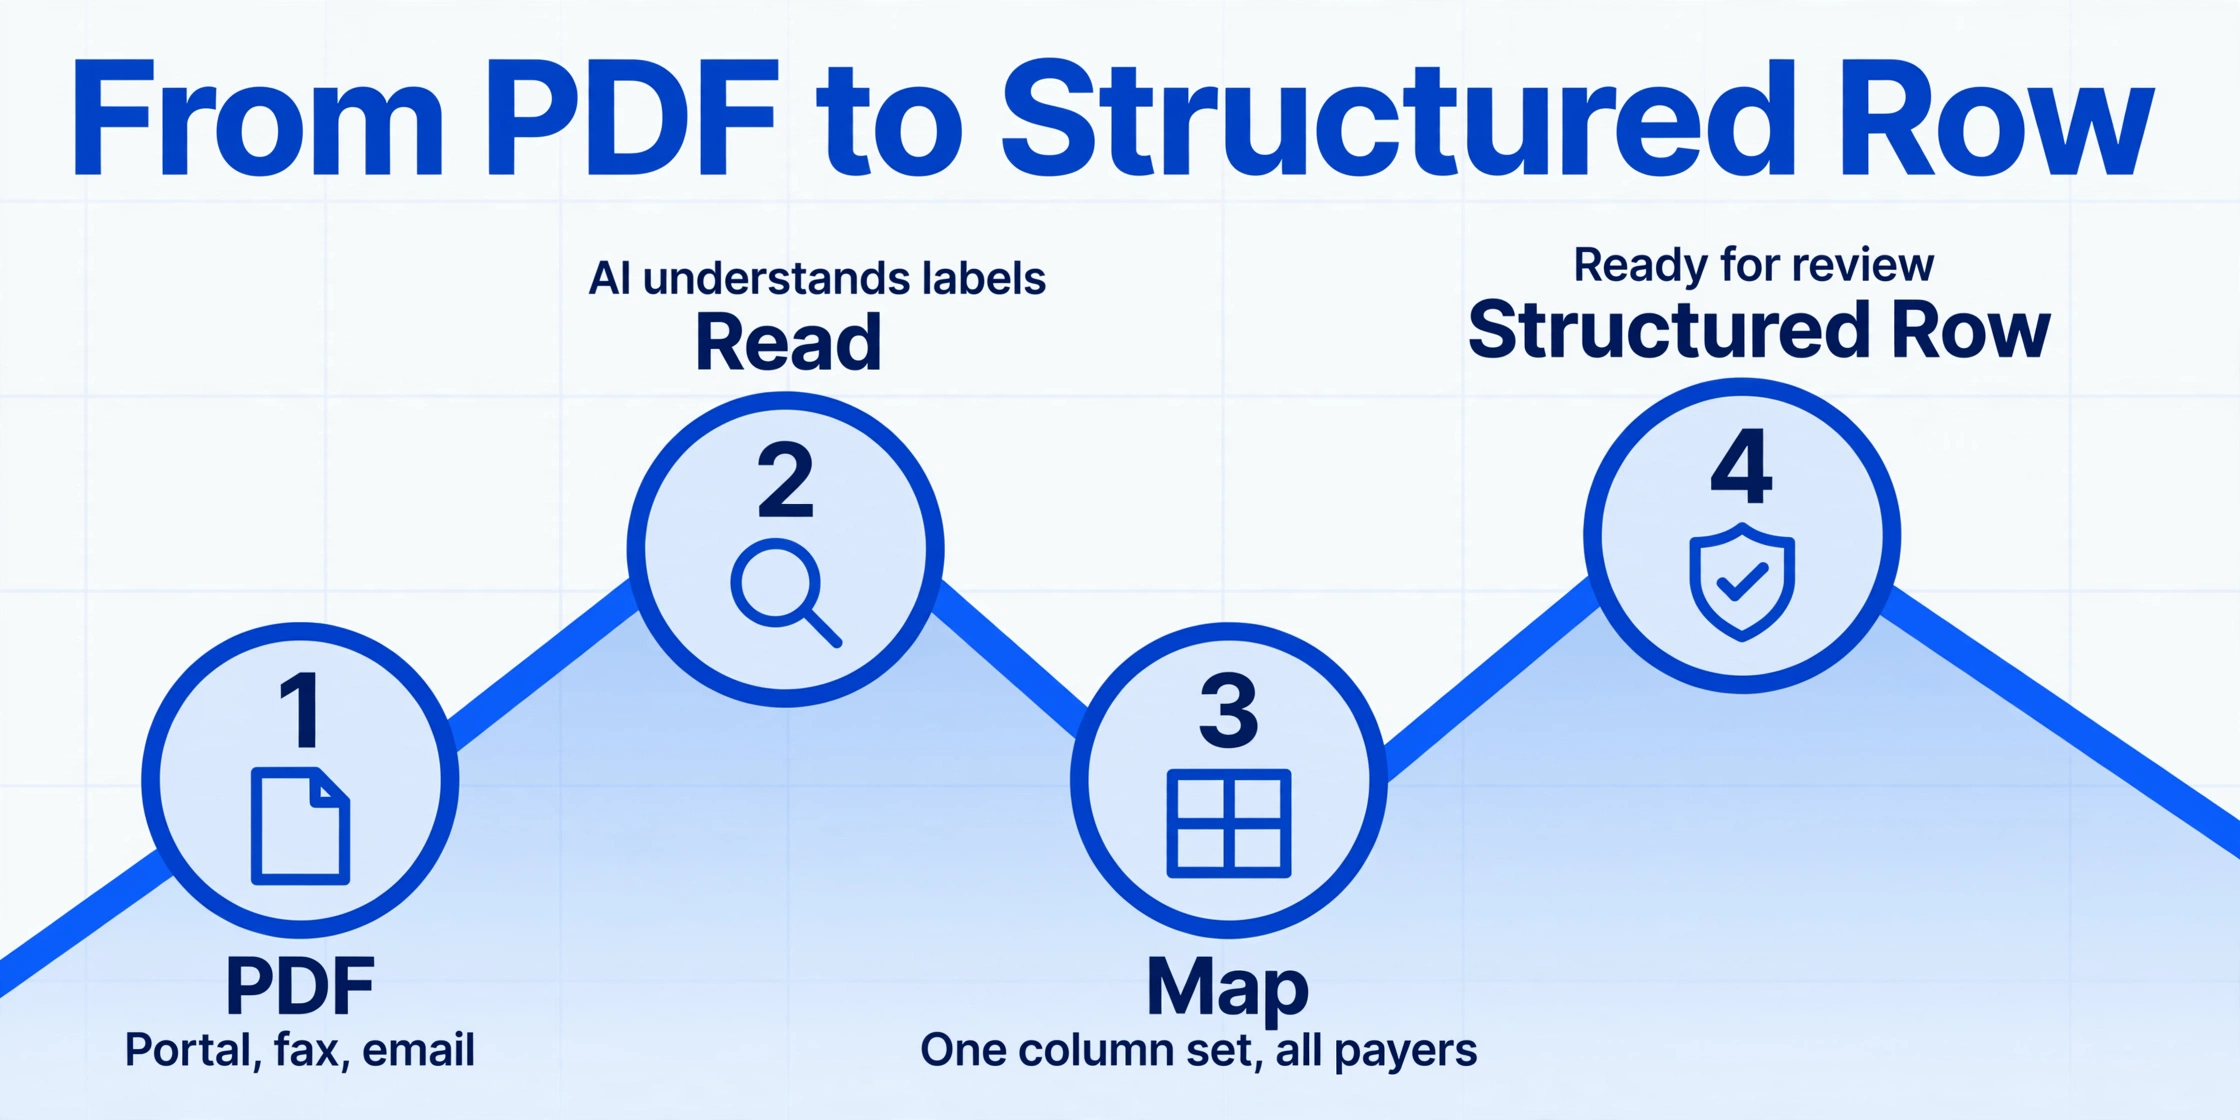
El paso que elimina la transferencia manual sin cambiar la pila de pagadores es estructurar los propios documentos de elegibilidad. Extracción de Columnas Personalizadas funciona así: usted escribe los nombres de las columnas que desea y la IA lee cada documento y completa un valor en cada columna al comprender qué significa la etiqueta del campo, no dónde se encuentra en la página. Los nombres de las columnas que usted escribe se convierten en los encabezados de la hoja de cálculo de salida. Dado que la extracción se basa en el significado y no en el diseño, un mismo conjunto de columnas maneja una cuadrícula de UnitedHealthcare, una tabla de Blue Cross y un párrafo de Aetna en el mismo lote, sin necesidad de crear ni mantener una plantilla por pagador.
El conjunto de columnas para las respuestas de elegibilidad sigue los campos que el proceso de verificación ya ingresa:
| Definición de la columna | Qué captura |
|---|---|
| ID de miembro | El identificador que debe llevar el reclamo, mantenido distinto del número de grupo |
| Nombre del titular | El titular de la póliza en la respuesta, mantenido distinto del paciente |
| Nombre del pagador / plan | Aseguradora y plan tal como aparecen impresos en la respuesta |
| Estado de cobertura | Activa, inactiva o terminada, según lo indique el pagador |
| Fecha de vigencia | Fecha de inicio de la cobertura |
| Fecha de terminación | Fechas de finalización y terminaciones retroactivas |
| Deducible dentro de la red | Monto del deducible para atención dentro de la red |
| Deducible fuera de la red | Monto del deducible para atención fuera de la red |
| Copago | Monto del copago por consulta de oficina |
| Coseguro | El porcentaje que corresponde pagar después del deducible |
| Autorización previa requerida | Sí o No, con el texto de la nota cuando el pagador la imprime |
| Pagador primario COB | Aseguradora primaria indicada para la coordinación de beneficios |
| Pagador secundario COB | Aseguradora secundaria, cuando la respuesta la menciona |
Ejecutarla es una operación por lotes: cargue todo el conjunto de respuestas del pagador de una vez, ya sean resúmenes del portal, formularios de verificación por fax o cartas escaneadas, y procéselos juntos. El lote se fusiona en un solo archivo de Excel con una fila por respuesta, que es la copia estructurada que la recepción nunca tuvo. El hábito de lotes por pagador que los equipos ya usan se aplica directamente: ejecute todas las respuestas de Blue Cross en una carga, todas las respuestas de UHC en la siguiente, y la hoja sale agrupada como la práctica ya lo piensa. Los campos que un documento en particular no contiene simplemente vuelven vacíos, de modo que un pagador que omite la columna de fuera de la red no interrumpe el proceso. Para una lectura más amplia sobre cómo elegir herramientas para esto, la guía del comprador de extracción de documentos sanitarios recorre los criterios de evaluación.
El paso de confirmación usa Review Mode con localización por Bbox. Al pasar el cursor o hacer clic en cualquier celda extraída, la herramienta resalta el punto exacto del documento original del que proviene ese valor, y al hacer clic en una región de la imagen se salta a la celda correspondiente. En una columna como ID de miembro, donde un dígito equivocado importa, esto convierte la revisión en una mirada a una línea resaltada y al bloque del que se leyó, en lugar de releer toda la respuesta. La vista Bbox vincula cada valor con su fuente en la imagen del documento, de modo que la persona que confirma la fila verifica contra la propia página del pagador, no contra la respuesta de la IA. Esa confirmación visual reemplaza la segunda lectura de la respuesta, que es la que normalmente produce el error tipográfico.
Lo Que Permanece en Su Equipo
La extracción no reemplaza la verificación de elegibilidad, y esta herramienta no pretende lo contrario. ImageToTable.ai extrae y estructura documentos. No verifica la elegibilidad, no consulta a los pagadores, no transmite ni interpreta transacciones 270 o 271, y no decide si un paciente está cubierto. La conectividad con Availity, Waystar, portales de pagadores, Epic, athenahealth o cualquier otra plataforma no forma parte de lo que hace, y no se presenta ninguna reclamación a través de ella. La práctica mantiene su clearinghouse, sus credenciales de portal y su calendario de verificación exactamente donde están. Al otro lado de la reclamación, la explicación de beneficios es un documento separado con su propio flujo de extracción, ya que un EOB registra lo que el pagador decidió después de la reclamación, no lo que acordó antes.
Lo que sigue siendo humano es el juicio de que la cobertura en el documento está activa, que el servicio planificado es un beneficio cubierto y que el ID de miembro es el que debe llevar la reclamación. Ese juicio permanece con la persona que confirma la respuesta de elegibilidad. La extracción elimina la relectura y el retipeo que introducían los errores, y no elimina la confirmación. Cuando una respuesta indica inactividad o marca un requisito de autorización, la hoja estructurada muestra ese texto con claridad para que el equipo pueda actuar en consecuencia.
Los documentos de verificación de elegibilidad contienen información de salud protegida, y las Reglas de Privacidad y Seguridad de HIPAA rigen cómo se usa y divulga esa PHI según 45 CFR Parte 164. ImageToTable.ai no es una solución de cumplimiento de HIPAA y no ofrece un Acuerdo de Asociado Comercial. Las prácticas sujetas a HIPAA deben evaluar cualquier servicio de terceros que toque PHI según sus propios requisitos, revisar los términos de procesamiento y retención del proveedor, y probar el flujo de trabajo con respuestas de muestra desidentificadas antes de procesar documentos vivos con identificación de pacientes.
Extracción de Documentos de Elegibilidad de Seguros: Preguntas Frecuentes
¿Puede esto verificar la elegibilidad de un paciente por mí?
No. Estructura los documentos que su proceso de verificación ya produce. La verificación de elegibilidad en sí se realiza igual que hoy, a través de su clearinghouse, su portal de pagador o una llamada al pagador, y confirmar que la cobertura es real y vigente sigue siendo un paso humano. Lo que cambia es que la respuesta del pagador se convierte en una fila estructurada en lugar de un PDF que hay que leer y volver a escribir.
¿Se conectan a Availity, Waystar o portales de pagadores?
No hay conexión integrada, ni se necesita. El flujo de trabajo toma los resultados que esas herramientas ya generan: un resumen de elegibilidad del portal guardado como PDF, un formulario de verificación devuelto por fax, una carta de beneficios adjunta a un correo electrónico. El lote estructurado luego vuelve a sus pasos normales de revisión e ingreso.
¿Un solo conjunto de columnas funcionará con el formato de verificación de cada pagador?
Sí. La Extracción de Columnas Personalizadas localiza los valores según lo que significa la etiqueta del campo, por lo que un conjunto de columnas extrae los mismos campos de una cuadrícula de beneficios de UnitedHealthcare, un formulario de verificación de Blue Cross y una carta de beneficios del pagador en un solo lote. Una columna que no se corresponde con nada en un documento en particular se devuelve vacía en lugar de generar un error, por lo que un pagador que omita un campo no detiene la ejecución.
¿Esto cumple con HIPAA? ¿Firman un BAA?
ImageToTable.ai no es una entidad cubierta por HIPAA y no ofrece un Acuerdo de Asociado Comercial. Las prácticas sujetas a HIPAA deben evaluar cualquier servicio de terceros que toque PHI según su propio programa de cumplimiento, revisar los términos de procesamiento y retención del proveedor, y probar con respuestas de muestra desidentificadas antes de subir documentos reales.
¿Qué cuenta como documento de elegibilidad de seguros?
Respuestas de elegibilidad del pagador y formularios de verificación: resúmenes de elegibilidad generados por el portal y guardados en PDF, cartas de verificación del pagador, formularios de verificación enviados por fax, capturas de pantalla de cuadrículas de beneficios y respuestas de coordinación de beneficios. Una tarjeta de seguro es un documento aparte, recopilado del paciente en el registro en lugar de ser devuelto por el pagador, y la extracción de tarjetas y formularios de registro se maneja en el lado de admisión.
¿Puedo procesar todos los pagadores a la vez en una sola hoja de cálculo?
Sí. Una carga por lotes combina cada respuesta en un solo archivo de Excel con una fila por documento, independientemente de qué pagador la haya producido. Los equipos que ya trabajan pagador por pagador pueden ejecutar cada grupo de pagadores como su propio lote y mantener la hoja organizada exactamente como el equipo de recepción ya la concibe.
El frente del ciclo de ingresos no falla porque los consultorios omitan la verificación de elegibilidad. Falla porque la respuesta del pagador llega como un documento que debe leerse y escribirse nuevamente, y esa segunda transferencia es donde se origina una cuarta parte de las denegaciones. Estructurar los documentos de elegibilidad elimina la transferencia mientras deja el criterio donde corresponde, en manos de las personas que ya realizan la verificación.