Ägyptens E-Beleg-Anforderungen 2026
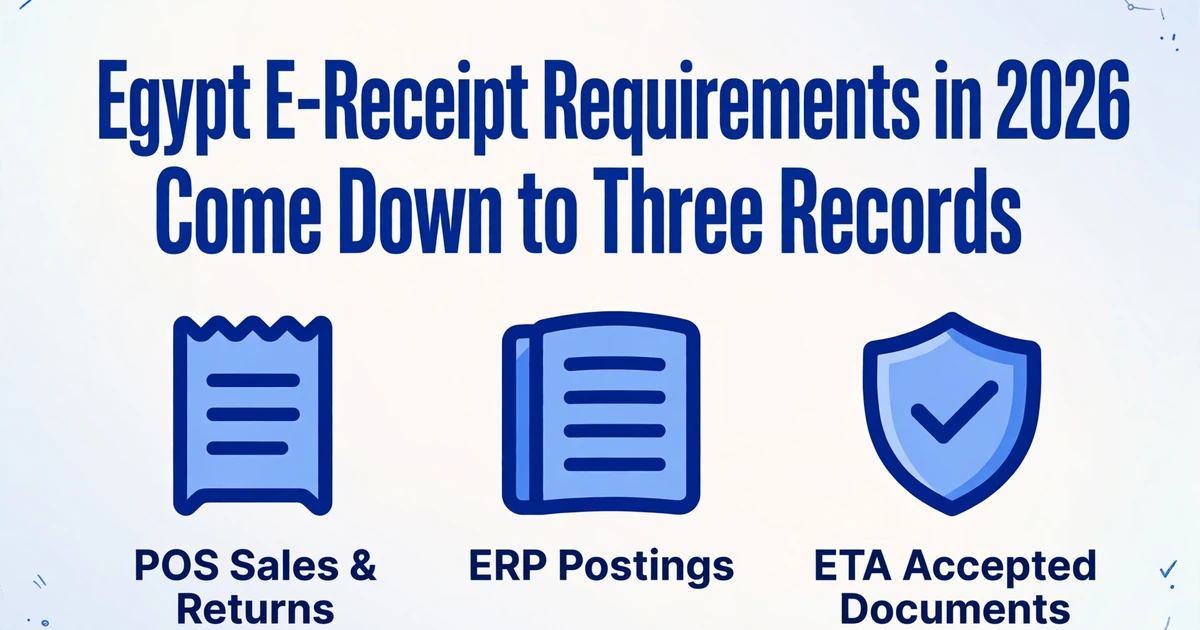
hängen von drei Datensätzen ab
Ägyptens E-Beleg-Rollout hat kein nächstes Datum mehr, auf das man warten müsste. Das letzte Startdatum im Zeitplan des Finanzministers war der 31. Dezember 2025, und eine Prüfung der ETA-Pflichtenliste durch eine ägyptische Wirtschaftsprüfungsgesellschaft am 9. Oktober 2026 ergab keine spätere Phase. Für jedes Unternehmen, das bereits in einer Entscheidung genannt ist, lautet die Frage 2026 nicht, ob die Regeln gelten. Sondern ob Kasse, Hauptbuch und der eigene Datensatz der Steuerbehörde nachweislich denselben Verkaufsmonat beschreiben.
Dieser Nachweis ist schwieriger, als er klingt, denn drei Systeme erfassen denselben Verkauf aus drei verschiedenen Gründen, und sie weichen aus Gründen voneinander ab, die nichts mit schlechter Buchführung zu tun haben. Dieser Leitfaden behandelt den Anwendungsbereichstest, den Feldsatz von Receipt v1.2, die Übermittlungsfristen und den Rückgabeablauf, geht dann die monatliche Prüfung durch und die fünf konkreten Probleme, die sie sprengen. Er ist für den Buchhalter oder Finanzverantwortlichen geschrieben, der die Abstimmung unterzeichnen muss, nicht für die Person, die den POS-Vertrag unterschrieben hat.
Die wichtigsten Punkte
- Kasse, Hauptbuch und ETA können jeweils für sich korrekt sein und sich trotzdem über denselben Monat uneinig sein.
- Eine übereinstimmende Summe auf Unternehmensebene kann dennoch verbergen, dass eine Filiale zu kurz und eine andere um denselben Betrag zu lang ist.
- Zum Monatsende müssen Sie entscheiden, welche Abweichung eine Korrektur ist, welche eine fehlende Übermittlung und welche ein Zuordnungsfehler.
2026 entscheidet Ihre Registrierungsnummer über den Anwendungsbereich, nicht Ihr Umsatz
Ein Unternehmen ist zur Ausstellung von E-Belegs verpflichtet, wenn seine Steuerzahler-Registrierungsnummer in einer Verpflichtungsentscheidung erscheint, die vom Leiter der Egyptian Tax Authority (ETA) veröffentlicht wird – und keine Umsatzzahl beantwortet diese Frage.
Das E-Beleg-System ist die B2C-Hälfte der digitalen Steuerinfrastruktur Ägyptens. Das E-Rechnungs-System, das auf der Ministerialentscheidung Nr. 188 von 2020 beruht, deckt Verkäufe zwischen Unternehmen und an staatliche Stellen ab. Das E-Beleg-System deckt Verkäufe an den Endverbraucher ab und beruht auf Artikel 35 und 37 des Gesetzes Nr. 206 von 2020 über einheitliche Steuerverfahren, umgesetzt durch die Ministerialentscheidung Nr. 230 von 2022 in der Fassung der Entscheidung Nr. 38 von 2024. Ein Einzelhändler mit Großhandelskunden betreibt beide Systeme, und dieselbe Transaktion gehört nie zu beiden.
Die Verpflichtung kam in Phasen, jede eine eigene Entscheidung mit beigefügter Liste namentlich genannter Steuerzahler und einem Startdatum. Die letzten geplanten Schritte sahen so aus:
| Phase | Wen der Zeitplan erfasste | Startdatum und Entscheidung |
|---|---|---|
| 7 | Gesundheit, Körperpflege und Telekommunikation | 1. Juli 2025 (Entscheidung Nr. 123 von 2025) |
| 8 | App-basierter Transport, Wartung und Reinigung | 15. Juli 2025 für den Großraum Kairo und Alexandria, 15. September 2025 anderswo (Entscheidungen Nr. 225 und 281 von 2025) |
| 9 | Supermärkte und andere Aktivitäten | 15. November 2025 für den Großraum Kairo und Alexandria (Entscheidung Nr. 361 von 2025), 31. Dezember 2025 anderswo im Zeitplan des Ministers |
Die oben genannten Daten und Entscheidungsnummern sind die aus dem Zeitplan des Ministers und den ETA-Entscheidungen, wie sie in dieser Phase-für-Phase-Tabelle von Nassef & Partners International zusammengefasst sind, einer ägyptischen Wirtschaftsprüfungsgesellschaft. Zwei Details sind wichtiger als die Daten. Das Startdatum, das ein Unternehmen bindet, ist das in der Entscheidung, die es nennt, und kann vom Datum im Zeitplan des Ministers abweichen. Und ein Segment, dessen geplantes Datum verstrichen ist, ist nicht automatisch außerhalb des Anwendungsbereichs, denn die freiwillige Registrierung war schon immer möglich. Die praktische Prüfung besteht darin, die Registrierungsnummer in der Verpflichtungsabfrage der ETA zu suchen, das Ergebnis mit dem Datum der Prüfung zu speichern und sie nach einer Fusion, einer Filialumstrukturierung oder einer neuen Entscheidung zu wiederholen.
Die Zahl von EGP 150.000, die in Zusammenfassungen der ägyptischen E-Beleg-Anforderungen kursiert, ist keine Schwelle für den Anwendungsbereich. Sie ist eine Käuferidentifikationsregel innerhalb von Receipt v1.2: Wenn der Käufer eine natürliche Person ist und der Belegbetrag EGP 150.000 oder mehr erreicht, werden die nationale ID und der Name des Käufers zu Pflichtfeldern. Die Umsatzsteuer-Registrierungsschwelle und die Obergrenze von EGP 20 Millionen für die vereinfachte Regelung nach Gesetz Nr. 6 von 2025 beantworten wieder andere Fragen. Keine von beiden ersetzt die Verpflichtungsliste.
Eine Umsatzsteuer-Registrierungsnummer bringt ein Unternehmen in das Steuersystem. Sie bringt es nicht in eine E-Beleg-Entscheidung.
Die Konsequenz einer namentlichen Nennung ist konkret. Wer keinen Beleg ausstellt oder einen ohne die nach Artikel 37 erforderlichen Daten ausstellt, riskiert nach Artikel 71 ein Bußgeld von EGP 20.000 bis EGP 100.000. Seit Januar 2025 sind Kosten zudem nur abzugsfähig, wenn sie durch eine elektronische Rechnung oder einen Beleg belegt sind, was dieselbe Regel auf die Einkaufsseite des Kontos verlagert. Und die Beitrittsbedingung für das vereinfachte Steuersystem umfasst nun die Teilnahme an den elektronischen Systemen der ETA, sodass die E-Beleg-Pflicht ein Unternehmen bis in das System begleitet, das seine Erklärung eigentlich vereinfachen sollte.
Verschiedene Länder haben dieselbe Fähigkeit mit unterschiedlicher Architektur aufgebaut, und die Designentscheidung verändert, was die Finanzabteilung abstimmen muss. Frankreich leitet B2B-Rechnungen über zertifizierte Plattformen nach Artikel 91 seines Finanzgesetzes von 2024, wodurch die Plattform zum Kontrollpunkt wird. Ägypten legt die Sequenz und die Korrekturhistorie auf das Gerät des Steuerpflichtigen. Wenn Sie in beiden Ländern tätig sind, behandelt der France e-invoicing 2026 guide das andere Modell.
Ein Beleg enthält zwei Feldsätze, und nur einer davon betrifft den Verkauf
Receipt v1.2 unterteilt das Dokument in kommerzielle Daten, die beschreiben, was verkauft wurde, und Kontrolldaten, die belegen, dass das Dokument von einem autorisierten Gerät in der richtigen Sequenz stammt, und Finanzteams erfassen gewohnheitsmäßig nur Erstere.
Die Versionen 1.0 und 1.1 des Belegs sind eingestellt, sodass 1.2 die Basis für jede jetzt erstellte Integration ist. Das Receipt v1.2 schema ist öffentlich, was bedeutet, dass es keine Entschuldigung für eine aus der Zusammenfassung eines Anbieters zusammengestellte Feldliste gibt. Die kommerzielle Ebene umfasst den Verkäufer, die Filiale, die Positionen und die Summen. Die Kontrollebene umfasst die Identifikatoren, die den Beleg auffindbar machen, und die Kette, die es schwer macht, einen zu entfernen, ohne eine Lücke zu hinterlassen.
| Datengruppe | Was Receipt v1.2 verlangt | Was sie steuert |
|---|---|---|
| Ausstellung | Ausstellungsdatum und -uhrzeit in UTC, Belegnummer, Verkaufs- oder Rückgabeart, Dokumentversion | Wann das Dokument ausgestellt wurde und zu welchem Monat es gehört |
| Verkäufer und Quelle | Registrierungsnummer, Handelsname, Filialcode, Filialadresse, Geräteseriennummer, Aktivitätscode | Welche juristische Person, Filiale und welches physische Gerät es ausgestellt hat |
| Käufer | Käufertyp (Unternehmen, natürliche Person, Ausländer), ID und Name, Mobilnummer oder Zahlungsreferenz, wo relevant | Ob der Kunde auf diesem Beleg identifiziert werden musste |
| Positionen | Interner Code, Beschreibung, GS1- oder EGS-Code, Einheit, Menge, Stückpreis, Bruttoumsatz, Rabatte, Nettoumsatz, Steuer und Zeilensumme | Ob die Steuer auf jeder Zeile neu berechnet werden kann |
| Summen | Gesamtumsatz, kommerzielle und positionsbezogene Rabatte, Nettobetrag, Steuersummen, Gesamtbetrag, Zahlungsmethode | Ob die Positionsdetails die Summe ergeben, die der Kunde bezahlt hat |
| Systemkontrollen | UUID, previous UUID, reference old UUID, Währung und Wechselkurs | Identität, Reihenfolge und die Historie eines korrigierten Dokuments |
Die Systemkontrollen verdienen eine langsamere Lektüre, denn sie verhalten sich anders als alles, was ein Buchhalter gewohnt ist. Die UUID wird nicht von der Behörde vergeben. Sie ist ein 64-stelliger SHA-256-Hash, der aus dem normalisierten Inhalt des Belegs selbst berechnet wird. Jede Änderung am Inhalt erzeugt eine andere UUID. Die previous UUID verweist auf das letzte Dokument, das von demselben POS-Gerät ausgestellt wurde, sodass jede Kasse ihre eigene Kette führt und nur das erste Dokument dieses Geräts einen leeren Wert tragen darf. Wenn ein Beleg die Validierung nicht besteht und korrigiert werden muss, behält die korrigierte Version die ursprüngliche previous UUID und setzt die abgelehnte UUID in reference old UUID, wodurch ein durchsuchbarer Link zwischen den beiden Versionen erhalten bleibt. Mexikos CFDI-Schema steht vor einem vergleichbaren Identitätsproblem und löst es mit einem timbre fiscal, wie der CFDI invoice extraction guide darlegt. Der Unterschied ist, dass die ägyptische Kennung aus Inhalten abgeleitet wird, die der Steuerpflichtige bearbeiten kann, weshalb Korrekturen sie genau verändern.
Zwei weitere Felder haben eine engere Reichweite, als es scheint. Die Belegnummer ist pro Filiale innerhalb derselben Übermittlung eindeutig, nicht unternehmensweit. Eine Gruppe mit zwölf Filialen kann an jedem Standort am selben Tag berechtigterweise einen Beleg mit der Nummer 1042 haben. Und der Ausstellungszeitstempel wird in UTC erfasst, während Drucker, Kassierer und der Z-Bericht, der am Tagesende von der Kasse gedruckte Abschlussbericht, alle mit Kairoer Ortszeit arbeiten. Beide Punkte wirken wie Nebensächlichkeiten, bis die Monatsabstimmung den falschen als Schlüssel verwendet.
Die Käuferregel ist das Feld, das am häufigsten falsch gelesen wird. Käufertyp B erfordert die Gewerberegistrierungsnummer und den Namen. Käufertyp P erfordert die nationale ID und den Namen nur, wenn der Gesamtbetrag EGP 150.000 erreicht, und diese Schwelle gilt für Belege ab Version 1.2 und später; ältere Versionen verwendeten EGP 50.000. Ein Café-Beleg über EGP 240 benötigt einen Gesamtbetrag, eine Zahlungsmethode und eine Filiale, nicht die nationale ID des Kunden.
Die UUID ist ein Fingerabdruck des Beleginhalts, keine Rechnungsnummer. Ändern Sie ein Zeichen, ändert sich der Fingerabdruck mit.
Vier Dinge müssen erfüllt sein, bevor ein Gerät übermitteln kann
Ein Gerät, das nicht registriert und aktiviert wurde, kann den ganzen Tag über einen korrekten Verkauf abwickeln und trotzdem nichts produzieren, was ETA akzeptiert. Die Onboarding-Checkliste ist daher Teil der Abstimmung und kein separates IT-Projekt.
Die erste Bedingung ist eine registrierte Filiale, die am Ausstellungsdatum noch aktiv ist; die Behörde validiert die Aktivitätszeiträume der Filiale und wird die Ausstellung aus einer stillgelegten Filiale unterbinden. Die zweite ist ein POS, das gegen diese Filiale registriert ist, mit einer Seriennummer, die pro Gerät eindeutig und vor der Ausstellung eines Belegs mit der Registrierungsnummer des Verkäufers verknüpft ist. Die dritte ist das B2C-Kennzeichen im Steuerzahlerprofil, denn ein Steuerzahler ohne dieses kann auf keinem Kanal Belege übermitteln. Die vierte ist die Artikelkodierung nach GS1 oder dem Egyptian Goods and Services (EGS)-System, mit den Codes, zu deren Verwendung der Steuerzahler tatsächlich berechtigt ist. Eine Kasse, die interne Beschreibungen statt autorisierter Codes sendet, wird die Validierung fehlschlagen, nachdem das Geld bereits eingenommen wurde.
Der ERP-Fall hat seine eigene Falle. ETAs POS-FAQ erlaubt, dass ein Buchhaltungssystem für eine einzelne Filiale als eine Software-POS registriert wird. Wenn ein zentrales ERP für mehrere Verkaufsstellen ausstellt, muss jede Verkaufsstelle als separate POS registriert werden, damit der Beleg die richtige Quelle identifiziert. Teams, die das ERP einmal registrieren und es für jede Filiale ausstellen lassen, erhalten Belege, die kommerziell korrekt und strukturell falsch sind, und die Diskrepanz wird erst sichtbar, wenn eine Abstimmung auf Filialebene ihre eigenen Verkäufe nicht finden kann.
Das Übermittlungstoken fügt eine Bedingung hinzu, die auch nach dem Go-live weiter gilt. Es identifiziert den Steuerzahler, dem das POS gehört, und die Aussteller- und Gerätedaten auf dem Beleg müssen dieser Autorisierung entsprechen. Nachdem ETA eine Berechtigung geändert hat, und insbesondere nachdem ein Antrag auf verspätete Übermittlung genehmigt wurde, muss sich das Gerät erneut authentifizieren, bevor die aktualisierte Berechtigung in seinem Token erscheint. Eine Warteschlange von Belegen, die ohne sichtbaren Grund immer wieder fehlschlägt, ist oft ein veraltetes Token und keine fehlerhafte Nutzlast.
Drei Uhren entscheiden, ob ein Beleg existiert
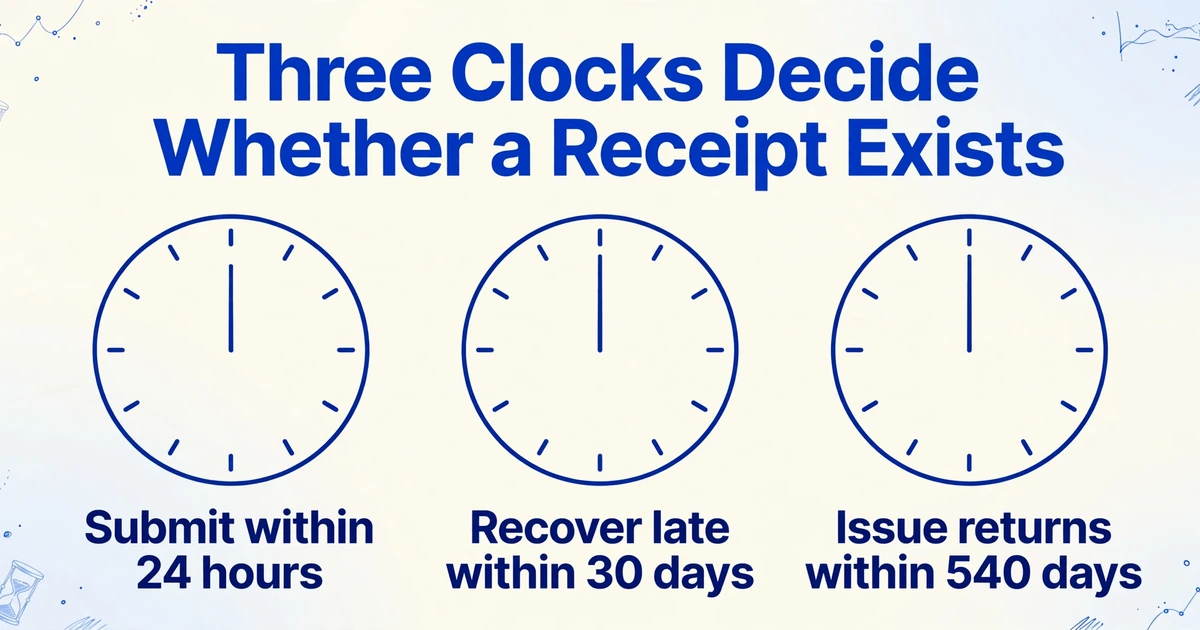
Für einen ägyptischen E-Beleg gelten drei verschiedene Fristen, die auf völlig unterschiedlichen Skalen ablaufen: 24 Stunden für die Übermittlung, 30 Tage zur Rettung eines verspäteten Belegs und 540 Tage für die Ausstellung einer Rückgabe gegen den ursprünglichen Verkauf.
Die normale Regel ist die Übermittlung zum Zeitpunkt des Verkaufs und spätestens 24 Stunden nach der Ausstellung. Ein älterer Beleg ist nicht verloren, aber er kann nicht einfach über den normalen Kanal durchgeschoben werden. Der Steuerpflichtige stellt zunächst einen Antrag auf verspätete Übermittlung, nennt einen Grund und bewegt sich innerhalb einer Quote, die ETA pro Jahr festlegt; der Antrag hat zudem eine begrenzte Laufzeit, und das Gerät muss sich erneut authentifizieren, damit sein Token die Berechtigung trägt. Belege, die im Rahmen eines genehmigten Antrags übermittelt werden, behalten ihr ursprüngliches Ausstellungsdatum. Die ETA-Dokumentation zur Belegausstellung behandelt die äußere Grenze dieses Fensters als Konfigurationsparameter und nicht als feste Zahl, und die ägyptische Steuerrichtlinie beschreibt sie derzeit mit 30 Tagen.
Rückgaben laufen auf der längsten Uhr. Ein Rückgabebeleg muss die UUID des ursprünglichen Verkaufsbelegs referenzieren und kann bis zu 540 Tage nach diesem Verkauf ausgestellt werden. Eine Rückgabe darf den ursprünglichen Betrag nicht überschreiten, und mehrere Teilrückgaben dürfen in der Summe nicht über dem Original liegen. Es gibt kein Äquivalent zu einer allgemeinen Gutschrift ohne Ausgangsbeleg: Eine Rückgabe ohne Referenz ersetzt nicht das erforderliche Dokument.
Die Batch-Grenzen gehören in denselben Abschnitt, weil sie bestimmen, was eine Offline-Warteschlange leisten kann. Eine einzelne Übermittlung kann bis zu 500 Belege oder 1,5 MB umfassen, und ein einzelner Beleg kann bis zu 300 Positionen enthalten, bei durchschnittlich etwa 10 Zeilen. Ein stark frequentierter Laden, der einen Tag lang die Verbindung verliert, kann das Limit pro Übermittlung überschreiten, bevor er das Zeitlimit überschreitet, und eine Warteschlange, die denselben überdimensionierten Batch erneut versucht, wird weiter scheitern, während die Uhr läuft. Die kleinere Falle ist, dass ein Batch als Einheit validiert wird: Die POS-FAQ von ETA besagt, dass ein ungültiger Beleg den gesamten Batch ungültig macht, sodass eine einzige falsch erfasste Zeile jedes damit gesendete Dokument aufhalten kann.
Die subtile Uhr ist der Kalender. Da der Ausstellungszeitstempel in UTC gespeichert wird und Ägypten auf UTC+2 läuft, bzw. UTC+3 zwischen Ende April und Ende Oktober nach Gesetz Nr. 24 von 2023, wird ein Beleg, der am 1. Mai um 01:30 Ortszeit erfasst wird, am 30. April um 22:30 UTC aufgezeichnet. Dieser Beleg gehört im Z-Bericht zum Mai und bei jeder aus dem Zeitstempel gebildeten Gruppierung zum April. Die Umstellungstermine 2026 für Kairo sind der 24. April und der 30. Oktober, wodurch sich der Offset zweimal jährlich um eine Stunde verschiebt. Für einen Laden, der über Mitternacht hinaus geöffnet ist, können die letzten Belege eines Monats einen ganzen Tag Umsatz in die vorherige Periode verschieben.
Die 24-Stunden-Uhr misst die verstrichene Zeit. Sie entscheidet nicht, zu welchem Monat der Beleg gehört.
Die Monatsabstimmung gleicht drei Grundgesamtheiten ab, und die Reihenfolge ist entscheidend
Die Monatsabstimmung vergleicht drei Grundgesamtheiten von Transaktionen, nicht drei Summen, denn jeder Datensatz wurde von einem anderen Prozess für einen anderen Zweck erzeugt und jeder kann intern korrekt sein, während er den beiden anderen widerspricht.
| Datensatz | Verantwortlich | Beantwortet | Kann Ihnen nicht sagen |
|---|---|---|---|
| POS-Verkäufe und Rückgaben | Filialleiter, Kassenaufsicht, ERP-Administrator | Was die Kasse eingenommen hat, nach Gerät, nach Tag, nach Zahlungsmethode | Ob das Dokument akzeptiert wurde oder ob die Artikelkodierung gültig war |
| ERP-Buchungen | Buchhalter, Buchhalterin | Was im Hauptbuch als Umsatz, Steuer und Rabatt erfasst wurde | Ob die Kasse und die Behörde dieselbe Transaktion gesehen haben |
| Von der ETA akzeptierte und abgelehnte Dokumente | Steuermanager, autorisierter Portalnutzer | Welche Belege als Steuerdokumente existieren, in welcher Reihenfolge, mit welchem Status | Ob ein Verkauf stattgefunden hat, der nie übermittelt wurde |
Vier Rollen sind an diesem Vergleich beteiligt. Der Kassierer oder POS-Bediener stellt den Beleg aus, druckt die Kundenkopie und bearbeitet die Rückgabe am Schalter. Der Buchhalter verbucht die Tagesumsätze und Rückgaben, stimmt den Z-Bericht mit dem Hauptbuch ab und reicht die monatliche Umsatzsteuererklärung ein, die für die meisten Steuerpflichtigen monatlich und für Unternehmen im Geltungsbereich von Gesetz Nr. 6 von 2025 vierteljährlich ist. Der ERP-Administrator verantwortet die Filial- und Gerätezuordnung, die Artikelcodes und die Übermittlungsintegration einschließlich der Offline-Warteschlange. Der ETA-Portalnutzer registriert Filialen und Geräte, verwaltet die Client-Anmeldedaten und stellt Anträge auf verspätete Übermittlung. In einem Einzelfilialbetrieb sind zwei dieser Rollen oft dieselbe Person, weshalb die Datei für jemanden lesbar sein muss, der sie nicht erstellt hat.
Die Reihenfolge des Vergleichs ist eine Ermessensfrage, und die nützliche Reihenfolge richtet sich nach den Folgen, nicht nach der Größe. Beginnen Sie mit der ETA-Grundgesamtheit, denn ein fehlendes Dokument ist ein rechtliches Risiko und das Wiederherstellungsfenster schließt sich, während Sie arbeiten. Vergleichen Sie dann POS mit ERP auf Filial- und Geräteebene, denn dort wird ein Buchhaltungsfehler sitzen. Gehen Sie dann in einzelne Belege, denn der positionsgenaue Abgleich über einen Monat ist teuer und sollte den Ausnahmen vorbehalten bleiben, die die ersten beiden Schritte ergeben haben.
Vergleichen Sie Anzahlen vor Werten, und vergleichen Sie sie auf der feinsten Ebene, die die Daten unterstützen. Eine übereinstimmende Unternehmenssumme kann eine Filiale verbergen, die zu wenig hat, und eine andere, die um denselben Betrag zu viel hat, und eine Filiale, die morgens zu wenig und abends zu viel hat, kann perfekt abschließen, während die zugrunde liegenden Transaktionen nie übereinstimmten. Dokumente zählen, dann Werte abgleichen, dann Identität prüfen ist auf dem Papier langsamer und in der Praxis schneller, denn jeder Schritt schließt eine Ursachenklasse aus.
Eine übereinstimmende Unternehmenssumme kann eine Filiale verbergen, die zu wenig hat, und eine andere, die zu viel hat.
Filialgruppen sollten den Vergleich nach derselben Extraktionsdisziplin aufbauen, unabhängig davon, welches POS die einzelnen Filialen betreiben. Der Workflow, mit dem aus mehreren Kassensystemen eine vergleichbare Umsatzübersicht wird, ist beschrieben in fünf Filialen auf drei POS-Systemen, eine vergleichbare Umsatzübersicht, und dasselbe Spaltendesign überträgt sich auf die ETA-Seite der Prüfung.
Fünf Wege, auf denen die Aufzeichnungen nicht mehr übereinstimmen
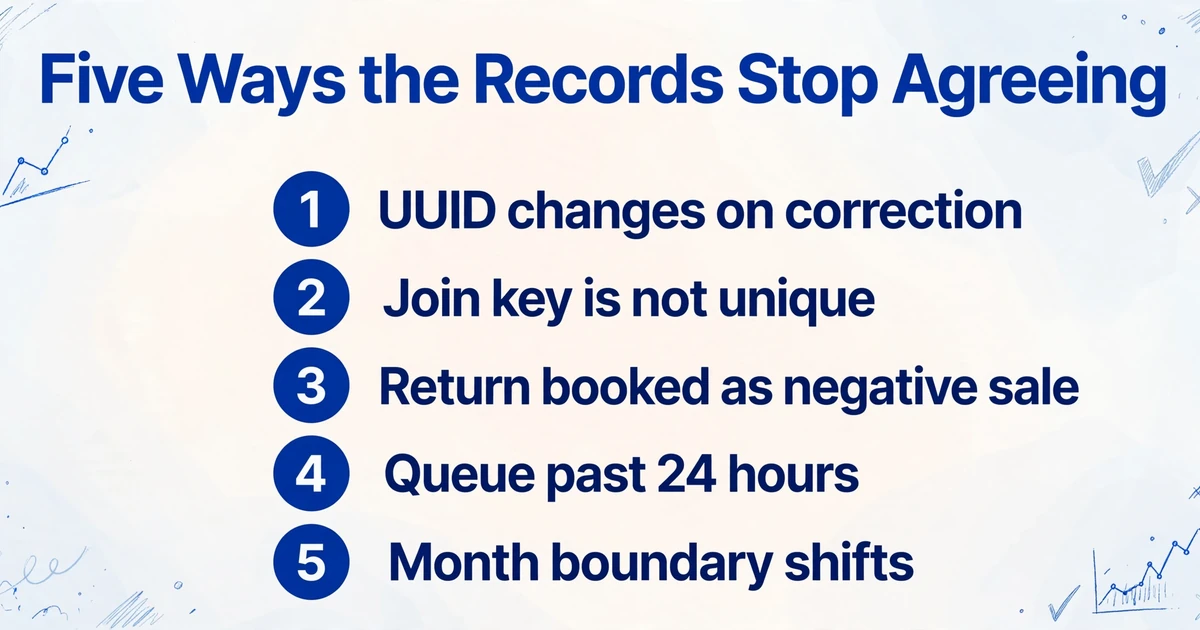
Nahezu jede dreiseitige Abweichung lässt sich auf eines von fünf Identitäts- oder Zeitproblemen zurückführen, und jedes erfordert eine andere Lösung – deshalb kostet es einen ganzen Monat, sie alle als „Buchhaltungsfehler" abzutun.
1. Die gedruckte UUID ist nicht die UUID, die ETA führt
Wenn ein Beleg die Validierung nicht besteht und der Steuerpflichtige den Inhalt korrigiert, erhält der korrigierte Beleg eine neue UUID, da die UUID aus dem geänderten Inhalt neu berechnet wird. Das gedruckte Exemplar des Kunden trägt weiterhin die alte. Ein Finanzteam, das auf die gedruckte UUID abgleicht, findet ein Dokument, zu dem ETA keinen Datensatz hat, schließt daraus, dass der Beleg nie übermittelt wurde, und übermittelt ein Duplikat erneut. Der Beweis, der dies auflöst, ist die reference old UUID auf der akzeptierten Version: Sie verweist zurück auf das abgelehnte Dokument, und die akzeptierte Version behält die previous UUID der abgelehnten, sodass die Gerätekette intakt bleibt.
2. Der Schlüssel, über den Sie verknüpfen, ist nicht eindeutig
Belegnummern sind pro Filiale innerhalb einer Übermittlung eindeutig, nicht unternehmensweit, sodass eine Gruppe mit zwölf Filialen an einem Tag zwölf gültige Belege mit der Nummer 1042 haben kann. Ein Abgleich allein über die Belegnummer paart einen Beleg mit der falschen Filiale und erzeugt eine Abweichung, die reines Artefakt des Joins ist. Derselbe Fehler tritt eine Ebene tiefer auf, wenn ein zentrales ERP für mehrere Outlets unter einer einzigen Registrierung ausstellt: Die Geräteseriennummer auf dem Beleg verweist auf ein POS, das der eigene Datensatz der Filiale nicht kennt, obwohl Verkauf und Betrag stimmen.
3. Eine Rückgabe wird als Negativverkauf gebucht
ETA behandelt eine Rückgabe als eigenen Dokumenttyp, der über die UUID auf den ursprünglichen Verkauf verweist, und die Abstimmung muss sie als Dokument zählen. Ein Buchhaltungssystem, das eine Erstattung als negative Position im Verkaufsjournal bucht, rechnet den Wert korrekt und lässt die Dokumentanzahl falsch. Der Monat zeigt dann übereinstimmende Erlöse und eine Dokumentanzahl, die um die Anzahl der Rückgaben zu niedrig ist, was leicht fälschlich als fehlende Übermittlungen diagnostiziert wird. Ziehen Sie die Rückgabebelege heran und gleichen Sie sie über die Referenz-UUID ab, bevor Sie etwas anpassen.
4. Die Offline-Warteschlange hat die 24-Stunden-Grenze überschritten
Die ägyptischen Vorgaben erlauben, einen Beleg offline auszustellen, lokal zu halten und zu senden, sobald die Verbindung zurückkehrt, und das 24-Stunden-Fenster ist die Grenze dafür, wie lange das dauern darf. Eine Warteschlange, die einen Tag lang hängt, lässt POS und ERP Verkäufe halten, die ETA nie erhalten hat, sodass der Vergleich POS-zu-ERP perfekt übereinstimmt und der ETA-Vergleich zu niedrig ausfällt. Die Lösung ist keine buchhalterische Korrektur. Sie ist ein Antrag auf verspätete Übermittlung, eine erneute Authentifizierung und eine Warteschlangenüberwachung, die deutlich vor Ablauf des Fensters alarmiert statt danach.
5. Die Monatsgrenze hat sich verschoben
Wenn die Abstimmung ETA-Dokumente nach ihrem UTC-Ausstellungsdatum gruppiert und das POS nach Geschäftsdatum, weichen die beiden Grundgesamtheiten an jedem Monatsende um alles ab, was nach lokaler Mitternacht gebucht wurde. Die Abweichung ist klein, wiederkehrend und löst sich nie auf, was die Signatur eines Gruppierungsfehlers und nicht eines fehlenden Dokuments ist. Konvertieren Sie eine Seite vor dem Vergleich in die andere, und halten Sie im Arbeitspapier fest, welche Datumsbasis die Datei verwendet. Dieselbe Konvertierung ist bei den Sommerzeitumstellungen im April und Oktober wichtig, wo sich der Versatz um eine Stunde verschiebt.
| Was Sie sehen | Wahrscheinlichste Ursache | Was Sie zuerst heranziehen sollten |
|---|---|---|
| POS und ERP stimmen überein, beide übersteigen ETA um einen Block von Verkäufen | Offline-Warteschlange nie übermittelt oder Übermittlung in großem Umfang abgelehnt | Geräteübermittlungsprotokoll für das Datum, dann ETA-Status nach Gerät |
| Wert stimmt überein, Dokumentanzahl ist zu niedrig | Rückgaben als Negativverkäufe statt als separate Dokumente gebucht | Rückgabebelege und ihre Referenz-UUIDs |
| Eine Filiale ist durchgängig um eine runde Zahl zu niedrig | Geräte- oder Filialzuordnung oder ein POS, das unter einem anderen Outlet registriert ist | Filialcode und Geräteseriennummer auf beiden Seiten |
| Ein einzelner Beleg passt nie und sieht dupliziert aus | Korrigierter Beleg mit neuer UUID neu ausgestellt | Referenz alte UUID und die UUID der gedruckten Kopie |
| Der letzte Tag jedes Monats weicht um ein paar Belege ab | UTC-Ausstellungsdatum gegen lokales Geschäftsdatum | Ausstellungszeitstempel in UTC und das Geschäftsdatum des Z-Berichts |
| Ein ganzer Tag fehlt, aber die Kasse wurde normal geschlossen | Gerät außer Betrieb oder blockiert oder ein veraltetes Token nach einer Berechtigungsänderung | Gerätestatus, Token-Claims und Validierungsmeldungen |
Die Spalten, die die Prüfung wiederholbar machen
Eine wiederholbare Prüfung beginnt mit einer Zeile pro Dokument und einem festen Spaltensatz, denn der Join-Schlüssel muss festgelegt werden, bevor die erste Datei geöffnet wird – nicht erst, wenn die erste Abweichung auftritt.
Die Dokumente, die diese Tabelle speisen, sind wenig spektakulär. Es handelt sich um den Tagesabschlussbericht der Filiale aus dem POS, den Validierungsstatus-Bildschirm als PDF oder Screenshot, die Belegbilder, die Filialen und Mitarbeiter einreichen, und den Journal-Export aus der Buchhaltung. Seit Januar 2025 ist die Einkaufsseite gewachsen, denn eine Ausgabe benötigt einen elektronischen Rechnungs- oder Belegnachweis, um abzugsfähig zu sein – das bedeutet, Mitarbeiter reichen heute Belegbilder ein, die früher weggeworfen wurden.
| Zu erfassende Spalte | Stammt aus | Warum die Prüfung sie braucht |
|---|---|---|
| Receipt UUID | Gedruckter Beleg oder ETA-Datensatz | Stärkste Identität, aber nur bei korrekter Erfassung |
| Previous UUID und reference old UUID | ETA-Datensatz | Rekonstruiert die Gerätekette und erklärt einen korrigierten Beleg |
| Belegnummer | Gedruckter Beleg | Geschäftsschlüssel, nur gültig zusammen mit Filiale und Gerät |
| Filialcode und Filialname | Belegkopf und ETA-Datensatz | Verortet eine Ausnahme in einer Filiale |
| Geräteseriennummer | Belegkopf und ETA-Datensatz | Trennt ein Geräteproblem von einem Filialproblem |
| Registrierungsnummer des Verkäufers | Belegkopf | Bestätigt die ausstellende juristische Person in einer Unternehmensgruppe |
| Ausstellungsdatum und -uhrzeit in UTC | Belegkopf | Ordnet den Beleg in die Zeitachse der Behörde ein |
| Geschäftsdatum | Z-Bericht | Ordnet den Verkauf dem Geschäftstag der Filiale zu |
| Dokumenttyp (Verkauf oder Rückgabe) | Belegkopf | Hält Rückgaben zählbar, statt sie zu verrechnen |
| Gesamtbetrag und Steuerbetrag | Belegsummen | Wertabgleich und Prüfung, ob Steuer und Brutto übereinstimmen |
| Zahlungsmethode | Belegsummen | Trennt Bar und Karte, damit der Tagesabschluss abgestimmt werden kann |
| Übermittlungsstatus | ETA-Datensatz | Unterscheidet ein akzeptiertes von einem abgelehnten oder fehlenden Dokument |
Die Schlüssel sind nicht gleichwertig, und die Reihenfolge, in der sie versucht werden, ist fest. Die UUID ist die stärkste, weil die Behörde sie systemweit als eindeutig behandelt. Filialcode plus Geräteseriennummer plus Belegnummer ist der zuverlässige Fallback und der Schlüssel, der zu verwenden ist, wenn die UUID unlesbar ist oder sich geändert hat. Ausstellungszeit plus Betrag ist der schwächste und sollte nur eine Übereinstimmung bestätigen, die ein anderer Schlüssel bereits hergestellt hat, denn ein Einzelhandelstag ist voll von Belegen über denselben Betrag.
Sobald die Tabelle vorliegt, laufen drei arithmetische Prüfungen innerhalb eines einzelnen Belegs, ohne dass ein weiteres Dokument nötig ist. Die Zeilensummen sollten die gedruckte Gesamtsumme ergeben, abzüglich eines etwaigen Rabatts auf Belegebene. Bei einer Zeile, die mit dem Standardsatz von 14 % besteuert wird, ergibt sich die Steuer innerhalb einer steuerinklusiven Gesamtsumme aus der Gesamtsumme multipliziert mit 14 und geteilt durch 114; weicht ein Wert ab, ist die Zeile entweder befreit, mit einem anderen Satz besteuert oder falsch erfasst. Und die Aufteilung nach Zahlungsart sollte dieselbe Gesamtsumme ergeben. Diese Prüfungen fangen eine falsch gelesene Ziffer ab, bevor daraus eine Abstimmungsabweichung wird – was günstiger ist, als sie einen Monat später zu entdecken.
Wo die Extraktion passt – und wo sie endet
Die Extraktion ist der einzige Teil dieses Workflows, den ein Dokumenttool übernehmen kann, und genau zu bestimmen, welchen Teil es übernimmt, macht den Rest der Prüfung vertrauenswürdig.
Die Aufgabe hier ist die Felderfassung über viele Dokumente ohne festes Layout hinweg. Eine Filiale druckt ihren Tagesabschlussbericht aus dem POS, das sie betreibt, ein Steuermanager speichert den Validierungsbildschirm als PDF, und Mitarbeiter fotografieren Belege mit drei verschiedenen Telefonen. ImageToTable.ai nutzt Custom Column Extraction: Sie geben die gewünschten Spaltennamen ein, etwa „Receipt UUID“, „Branch Code“, „Device Serial“, „Issue Date (UTC)“, „Total“ und „Tax Amount“, und die KI findet jeden Wert in jedem Dokument anhand seiner Bedeutung statt anhand einer festen Position in einer Vorlage. Die von Ihnen eingegebenen Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle.
Die Batch-Verarbeitung macht dies zum Monatsende praktikabel. Laden Sie einen Monat voller Filialberichte, Statusexporte und Belegbilder auf einmal hoch, und die Ausgabe ist eine einzige Tabelle mit einer Zeile pro Dokument. Datumsangaben und Beträge werden bei der Ausgabe normalisiert, sodass ein als 30/04/2026 gedrucktes Datum und eines als 2026-04-30 im selben Format landen und sortiert und summiert werden können.
berechnete Spalte übernehmen die Arithmetik, die innerhalb eines einzelnen Belegs anfällt. Eine Spalte namens „VAT at 14% (Total × 14 ÷ 114)“ liefert die aus dem Bruttobetrag abgeleitete Steuer für jede Zeile, und eine Spalte, die die Summe der Zeilenbeträge von der gedruckten Gesamtsumme abzieht, liefert null für einen sauberen Beleg und eine Zahl für einen falsch gelesenen. Was berechnete Spalte nicht tun, ist Felder über zwei verschiedene Dokumente hinweg zu vergleichen, sodass die Verknüpfung POS-zu-ERP und die Abweichungsberechnung nach dem Export weiterhin Tabellenkalkulationsarbeit bleiben.
Review Mode mit Bbox-Lokalisierung ist die Kontrolle für die Felder, die die Entscheidung tragen. Klicken Sie auf eine Zelle, und die Originalseite hebt die Zeile hervor, aus der der Wert stammt, sodass eine UUID, ein Betrag oder ein Ausstellungsdatum gegen das Bild geprüft werden kann, ohne danach suchen zu müssen. Das ist am wichtigsten für die UUID, die aus 64 Hexadezimalzeichen besteht und das unnachgiebigste Feld in der Tabelle ist. Einen 64-stelligen Hash von einem Thermodruck abzulesen ist nicht zuverlässig, behandeln Sie daher das Tripel aus Filiale, Gerät, Belegnummer und Betrag als Primärschlüssel und nutzen Sie die UUID als Gegenprüfung. Wenn ein gedruckter Beleg den ETA-QR-Code trägt, führt der darin enthaltene Share-Link zur Belegdetailseite und ist eine bessere Quelle für die Kennung als die gedruckte Zeichenfolge.
Die Grenzen sollten klar benannt werden, denn eine Compliance-Akte, die auf einem überschätzten Tool aufbaut, ist schlechter als gar keine Akte. Das Tool stellt keine Belege aus, signiert, validiert oder übermittelt sie nicht an ETA und entscheidet nicht, ob ein Unternehmen in den Anwendungsbereich fällt. Es sagt Ihnen nicht, ob ein Beleg rechtlich gültig ist, und es kann die Aufzeichnung der Behörde nicht sehen, es sei denn, jemand gibt ihm ein Dokument, das diese Aufzeichnung enthält. Es verknüpft die POS-Population nicht von selbst mit der ERP-Population. Was es beseitigt, ist das Abtippen und das Umblättern, die stille Fehler erzeugen, und es überlässt Ihnen das Urteil: welche Abweichung eine Korrektur ist, welche eine fehlende Übermittlung und welche ein Mapping-Fehler.
Die Genauigkeit ist bei gedruckten Tabellen hoch, mit bis zu 99 % Erkennung und 5 bis 10 Sekunden pro Seite gegenüber etwa 3 Minuten manueller Eingabe, aber Belegbilder sind nicht alle gedruckte Tabellen. Thermopapier verblasst, Falten verlaufen über die Summe, und Handyfotos kommen schräg an. Prüfen Sie Stichproben des Batches, bevor Sie der gesamten Datei vertrauen, und kontrollieren Sie die Felder, die das Ergebnis entscheiden, statt alle Felder gleichermaßen. Die Feldlogik selbst ist aus anderen Rechtsordnungen bekannt; wenn Sie bereits MwSt.-Belege für eine andere Steuerbehörde erfassen, zeigt der UK VAT receipt field guide denselben spaltenorientierten Ansatz mit einem anderen Regelwerk, und die umfassendere Methode steht im complete guide to receipt data extraction.
FAQ
Muss jedes ägyptische Unternehmen 2026 E-Belege ausstellen?
Nein. Die Verpflichtung folgt den benannten Listen in den E-Beleg-Entscheidungen der ETA, nicht einer allgemeinen Regel für alle MwSt.-registrierten Unternehmen. Suchen Sie die Registrierungsnummer in der Verpflichtungsabfrage der ETA und bewahren Sie das datierte Ergebnis auf. Ein Unternehmen, dessen Segment sein Datum bereits überschritten hat, aber nicht benannt ist, sollte nicht annehmen, außerhalb des Systems zu stehen, denn die freiwillige Registrierung ist verfügbar und eine spätere Entscheidung kann es hinzufügen.
Ist ein gedruckter E-Beleg ohne QR-Code gültig?
Der Steuerpflichtige muss einen QR-Code erzeugen und ihn auf dem gedruckten Beleg anbringen, und der Code verweist über die UUID und die UTC-Ausstellungszeit auf die Belegdetailseite. Ein Ausdruck ohne ihn ist eine unvollständige Kundenkopie, selbst wenn das zugrunde liegende Dokument korrekt übermittelt wurde. Für die Abstimmung zählen die gedruckten Felder und der von der Behörde akzeptierte Datensatz; der QR-Code ist der Weg des Kunden zu diesem Datensatz, kein Nachweis, dass die Übermittlung erfolgreich war.
Was passiert, wenn das Internet an der Kasse ausfällt?
Der Beleg kann weiterhin ausgestellt, lokal gehalten und übermittelt werden, sobald die Verbindung zurückkehrt, aber das 24-Stunden-Fenster läuft weiter. Wenn die Warteschlange es verpasst, benötigen die Belege einen Antrag auf verspätete Übermittlung, bevor sie akzeptiert werden können, und das Gerät muss sich erneut authentifizieren, damit sein Token die Berechtigung trägt. Überwachen Sie das Alter der Warteschlange statt ihre Größe, und lösen Sie einen Alarm beim ältesten nicht gesendeten Beleg aus.
Wie sollte eine Rückgabe erfasst werden, damit der Monat abgestimmt werden kann?
Als eigener Rückgabebeleg, der auf die UUID des ursprünglichen Verkaufs verweist, nicht als negative Zeile im Verkaufsjournal. Die Rückgabe darf den ursprünglichen Betrag nicht überschreiten, und mehrere Teilrückgaben dürfen zusammen nicht mehr als der ursprüngliche Betrag ergeben. Behalten Sie die Rückgabe in der Dokumentanzahl und verrechnen Sie sie erst in der Wertphase, damit die Dokumentanzahl und die Umsatzzahl unterschiedliche Fragen beantworten.
Wie lange müssen die Aufzeichnungen aufbewahrt werden?
Die ägyptischen Steuervorschriften verlangen im Allgemeinen, dass Bücher, Aufzeichnungen und Belege fünf Jahre lang aufbewahrt werden, und die elektronischen Aufzeichnungen gelten als Primäraufzeichnungen. Bewahren Sie die Beleg-Payloads, die Bestätigungen der Behörde, die Validierungsfehler, die korrigierten Versionen und das Abstimmungs-Arbeitspapier auf, nicht nur die Kundenkopien. Bestätigen Sie den für Ihr Unternehmen geltenden Zeitraum mit Ihrem ägyptischen Steuerberater, da das Profil des Unternehmens die Antwort ändern kann.
Kann dieses Tool Belege für mich an die ETA übermitteln?
Nein. Übermittlung, Signierung und Validierung erfolgen in der POS- oder ERP-Integration, die die Geräte-Anmeldedaten und die Sequenz enthält. Das Tool erfasst die Daten aus den Dokumenten, die Sie bereits haben, einschließlich gedruckter Belege, Filialberichte und gespeicherter Statusbildschirme, und fügt sie in eine Tabelle ein, damit die drei Populationen verglichen werden können. Es ersetzt nicht die Integration und es bestimmt nicht, ob ein Dokument konform ist.
Die nützliche Verschiebung ist klein. Sobald die drei Populationen in einer Tabelle mit einem angegebenen Schlüssel und einer angegebenen Datumsbasis stehen, ist eine Abweichung kein Monatsende-Streit mehr, sondern eine Zeile mit einer zugehörigen Ursache. Beginnen Sie mit einer Filiale und einem Monat: Ziehen Sie den Tagesabschlussbericht, den Ledger-Export und den Statusbildschirm, geben Sie die zwölf Spalten einmal ein und sehen Sie, wie viele der Unterschiede sich auflösen, bevor jemand ein Portal öffnet. Führen Sie einen Monat Belege durch den Spalten-Workflow und zählen Sie, wie viele Zeilen sich zu einem einzigen Dokument auflösen.