Requisitos de E-Receipt do Egito em 2026
Dependem de três registros
A implantação do e-receipt no Egito não tem mais uma próxima data a esperar. A última data de início no cronograma do Ministro da Fazenda foi 31 de dezembro de 2025, e uma revisão da lista de obrigações da ETA por uma firma de contabilidade egípcia em 9 de outubro de 2026 não encontrou nenhuma fase posterior. Para qualquer empresa já citada em uma decisão, a questão de 2026 não é se as regras se aplicam. É se o caixa, o razão e o próprio registro da autoridade fiscal podem ser apresentados como descrevendo o mesmo mês de vendas.
Essa prova é mais difícil do que parece, porque três sistemas registram a mesma venda por três motivos diferentes, e eles divergem por razões que nada têm a ver com má escrituração. Este guia aborda o teste de escopo, o conjunto de campos do Receipt v1.2, os prazos de envio e o fluxo de devoluções, e depois percorre a verificação mensal e os cinco problemas específicos que a quebram. Ele foi escrito para o contador ou líder financeiro que precisa assinar a conciliação, não para quem assinou o contrato do POS.
Principais conclusões
- O caixa, o razão e a ETA podem estar cada um correto em seus próprios termos e ainda assim divergir sobre o mesmo mês.
- Um total no nível da empresa que bate ainda pode esconder uma filial a menos e outra filial a mais pelo mesmo valor.
- No fechamento do mês, sua tarefa é decidir qual divergência é uma correção, qual é um envio ausente e qual é um defeito de mapeamento.
Em 2026, o Teste de Escopo É o Seu Número de Registro, Não o Seu Faturamento
Uma empresa é obrigada a emitir recibos eletrônicos quando seu número de registro de contribuinte aparece em uma decisão de obrigação publicada pelo chefe da Autoridade Tributária Egípcia (ETA), e nenhum valor de faturamento responde a essa pergunta.
O sistema de recibos eletrônicos é a metade business-to-consumer da infraestrutura tributária digital do Egito. O sistema de faturas eletrônicas, que se baseia na decisão ministerial nº 188 de 2020, cobre vendas entre empresas e para órgãos governamentais. O sistema de recibos eletrônicos cobre vendas ao consumidor final e se baseia nos artigos 35 e 37 da lei nº 206 de 2020 de Procedimentos Tributários Unificados, implementada por meio da decisão ministerial nº 230 de 2022, alterada pela decisão nº 38 de 2024. Um varejista com clientes atacadistas opera ambos, e a mesma transação nunca pertence aos dois.
A obrigação chegou em fases, cada uma uma decisão separada com uma lista anexa de contribuintes nomeados e uma data de início. As etapas finais programadas eram assim:
| Fase | Quem o cronograma abrangia | Data de início e decisão |
|---|---|---|
| 7 | Saúde, cuidados pessoais e telecomunicações | 1º de julho de 2025 (decisão nº 123 de 2025) |
| 8 | Transporte por aplicativo, manutenção e limpeza | 15 de julho de 2025 para o Grande Cairo e Alexandria, 15 de setembro de 2025 nas demais localidades (decisões nº 225 e 281 de 2025) |
| 9 | Supermercados e outras atividades | 15 de novembro de 2025 para o Grande Cairo e Alexandria (decisão nº 361 de 2025), 31 de dezembro de 2025 nas demais localidades conforme o cronograma do Ministro |
As datas e os números de decisão acima são os do cronograma do Ministro e das decisões da ETA, conforme resumido em esta tabela fase a fase da Nassef & Partners International, uma firma de contabilidade egípcia. Dois detalhes importam mais do que as datas. A data de início que vincula uma empresa é a da decisão que a nomeia, que pode diferir da data no cronograma do Ministro. E um segmento cuja data programada já passou não está automaticamente fora do escopo, porque o registro voluntário sempre esteve aberto. A verificação prática é pesquisar o número de registro na consulta de obrigações da ETA, salvar o resultado com a data da verificação e repeti-la após uma fusão, uma reorganização de filiais ou uma nova decisão.
O valor de EGP 150.000 que circula em resumos dos requisitos de recibos eletrônicos do Egito não é um limite de escopo. É uma regra de identificação do comprador dentro do Receipt v1.2: quando o comprador é pessoa física e o total do recibo atinge EGP 150.000 ou mais, o CPF/nacional e o nome do comprador tornam-se campos obrigatórios. O limite de registro no IVA, e o teto de EGP 20 milhões para o regime simplificado sob a lei nº 6 de 2025, respondem a perguntas diferentes ainda. Nenhum dos dois substitui a lista de obrigações.
Um número de registro no IVA coloca uma empresa no sistema tributário. Não a coloca em uma decisão de recibo eletrônico.
A consequência de ser nomeado é concreta. Não emitir um recibo, ou emitir um sem os dados exigidos pelo artigo 37, expõe a empresa a uma multa de EGP 20.000 a EGP 100.000 sob o artigo 71. Desde janeiro de 2025, um custo também só é dedutível se for comprovado por uma fatura ou recibo eletrônico, o que empurra a mesma regra para o lado das compras do livro-caixa. E a condição de adesão ao regime tributário simplificado agora inclui a participação nos sistemas eletrônicos da ETA, então a obrigação do recibo eletrônico acompanha a empresa até o regime que deveria simplificar sua declaração.
Diferentes países construíram a mesma capacidade com arquiteturas diferentes, e a escolha de design muda o que o financeiro precisa conciliar. A França encaminha faturas B2B por plataformas certificadas sob o Artigo 91 de sua Lei de Finanças de 2024, o que torna a plataforma o ponto de controle. O Egito coloca a sequência e o histórico de correções no dispositivo do contribuinte. Se você atua nos dois, o guia de faturamento eletrônico da França 2026 cobre o outro modelo.
Um recibo carrega dois conjuntos de campos, e apenas um deles é sobre a venda
O Receipt v1.2 divide o documento em dados comerciais que descrevem o que foi vendido e dados de controle que provam que o documento veio de um dispositivo autorizado na sequência correta, e as equipes financeiras costumam capturar apenas o primeiro.
As versões 1.0 e 1.1 do recibo foram descontinuadas, então a 1.2 é a base para qualquer integração construída agora. O esquema do Receipt v1.2 é público, o que significa que não há desculpa para uma lista de campos montada a partir do resumo de um fornecedor. A camada comercial cobre o vendedor, a filial, as linhas de itens e os totais. A camada de controle cobre os identificadores que tornam o recibo localizável e a cadeia que torna difícil remover um sem deixar uma lacuna.
| Grupo de dados | O que o Receipt v1.2 exige | O que ele controla |
|---|---|---|
| Emissão | Data e hora de emissão em UTC, número do recibo, tipo de venda ou devolução, versão do documento | Quando o documento foi emitido e a qual mês ele pertence |
| Vendedor e origem | Número de registro, nome fantasia, código da filial, endereço da filial, número de série do dispositivo, código de atividade | Qual pessoa jurídica, filial e dispositivo físico o emitiu |
| Comprador | Tipo de comprador (empresa, pessoa física, estrangeiro), ID e nome, celular ou referência de pagamento quando relevante | Se o cliente precisava ser identificado neste recibo |
| Itens | Código interno, descrição, código GS1 ou EGS, unidade, quantidade, preço unitário, venda bruta, descontos, venda líquida, imposto e total da linha | Se o imposto de cada linha pode ser recalculado |
| Totais | Total de vendas, descontos comerciais e de itens, valor líquido, totais de impostos, valor total, forma de pagamento | Se o detalhamento das linhas soma o valor que o cliente pagou |
| Controles do sistema | UUID, previous UUID, reference old UUID, moeda e taxa de câmbio | Identidade, sequência e o histórico de um documento corrigido |
Os controles do sistema merecem uma leitura mais lenta, porque se comportam de forma diferente de tudo a que um contador está acostumado. O UUID não é atribuído pela autoridade. É um hash SHA-256 de 64 caracteres calculado a partir do conteúdo normalizado do próprio recibo. Qualquer alteração no conteúdo produz um UUID diferente. O previous UUID aponta para o último documento emitido pelo mesmo dispositivo POS, então cada caixa mantém sua própria cadeia e apenas o primeiro documento daquele dispositivo pode ter um valor vazio. Quando um recibo falha na validação e precisa ser corrigido, a versão corrigida mantém o previous UUID original e coloca o UUID rejeitado em reference old UUID, o que preserva um vínculo pesquisável entre as duas versões. O esquema CFDI do México enfrenta um problema de identidade comparável e o resolve com um timbre fiscal, como mostra o guia de extração de faturas CFDI. A diferença é que o identificador egípcio é derivado de um conteúdo que o contribuinte pode editar, e é exatamente por isso que as correções o alteram.
Mais dois campos têm um alcance mais restrito do que parecem. O número do recibo é único por filial dentro do mesmo envio, não em toda a empresa. Um grupo com doze filiais pode legitimamente ter um recibo numerado 1042 em cada uma delas no mesmo dia. E o carimbo de data e hora de emissão é registrado em UTC, enquanto a impressora, o operador de caixa e o relatório Z, o relatório de fechamento do dia impresso a partir do caixa, todos trabalham no horário local do Cairo. Ambos os pontos parecem detalhes até que a conciliação de fim de mês use o errado como chave.
A regra do comprador é o campo mais frequentemente mal interpretado. O tipo de comprador B exige o número de registro da empresa e o nome. O tipo de comprador P exige o documento de identidade nacional e o nome apenas quando o total atinge EGP 150.000, e esse limite se aplica a recibos na versão 1.2 e posteriores; versões anteriores usavam EGP 50.000. Um recibo de café de EGP 240 precisa de um total, um método de pagamento e uma filial, não do documento de identidade nacional do cliente.
O UUID é uma impressão digital do conteúdo do recibo, não um número de nota fiscal. Altere um caractere e a impressão digital muda junto.
Quatro Coisas Devem Ser Verdadeiras Antes que um Dispositivo Possa Enviar
Um dispositivo que não foi registrado e ativado pode registrar uma venda correta o dia todo e ainda assim não produzir nada que o ETA aceite, então a lista de verificação de integração faz parte da história de conciliação, e não de um projeto de TI separado.
A primeira condição é uma filial registrada que ainda esteja ativa na data de emissão; a autoridade valida as datas de atividade da filial e impedirá a emissão a partir de uma filial encerrada. A segunda é um ponto de venda registrado nessa filial, com um número de série único por dispositivo e vinculado ao número de registro do vendedor antes que qualquer recibo seja emitido. A terceira é a tag B2C no perfil do contribuinte, porque um contribuinte sem ela não pode enviar recibos em nenhum canal. A quarta é a codificação de itens sob o GS1 ou o sistema Egyptian Goods and Services (EGS), com os códigos que o contribuinte está realmente autorizado a usar. Um caixa que envia descrições internas em vez de códigos autorizados falhará na validação depois que o dinheiro já foi recebido.
O caso do ERP tem sua própria armadilha. O FAQ de ponto de venda do ETA permite que um sistema contábil de filial única seja registrado como um software POS. Quando um ERP central emite para várias lojas, cada loja precisa ser registrada como um POS separado para que o recibo identifique a origem correta. Equipes que registram o ERP uma vez e deixam-no emitir para todas as filiais acabam com recibos comercialmente corretos e estruturalmente errados, e a incompatibilidade só se torna visível quando uma conciliação em nível de filial não consegue encontrar suas próprias vendas.
O token de envio adiciona uma condição que continua se aplicando após o go-live. Ele identifica o contribuinte proprietário do POS, e os dados do emissor e do dispositivo no recibo devem corresponder a essa autorização. Depois que o ETA altera uma permissão, e em particular depois que uma solicitação de envio tardio é aprovada, o dispositivo precisa se autenticar novamente antes que a permissão atualizada apareça em seu token. Uma fila de recibos que continua falhando sem motivo visível geralmente é um token desatualizado, e não um payload ruim.
Três relógios decidem se um recibo existe
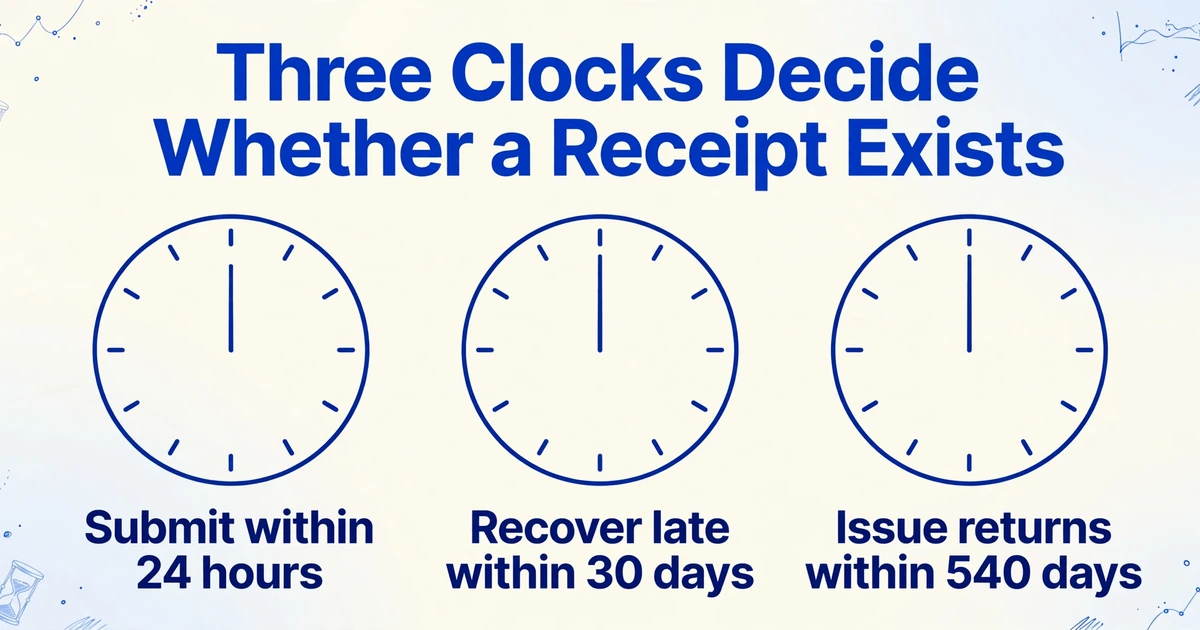
Três prazos diferentes regem um recibo eletrônico egípcio, e eles expiram em escalas completamente distintas: 24 horas para enviar, 30 dias para recuperar um recibo atrasado e 540 dias para emitir uma devolução referente à venda original.
A regra normal é o envio no momento da venda e no máximo 24 horas após a emissão. Um recibo mais antigo que isso não está perdido, mas não pode simplesmente ser enviado pelo canal normal. O contribuinte primeiro abre uma solicitação de envio tardio, informa um motivo e opera dentro de uma cota que a ETA define por ano; a solicitação também tem um período ativo limitado, e o dispositivo precisa se reautenticar para que seu token carregue a permissão. Os recibos enviados sob uma solicitação aprovada mantêm sua data de emissão original. A documentação de emissão de recibos da ETA trata o limite externo dessa janela como um parâmetro de configuração, e não como um número fixo, e a orientação fiscal egípcia atualmente a descreve como 30 dias.
As devoluções correm no relógio mais longo. Um recibo de devolução deve referenciar o UUID do recibo de venda original, e pode ser emitido até 540 dias após essa venda. Uma devolução não pode exceder o valor original, e várias devoluções parciais não podem somar mais que o original. Não existe equivalente a um lançamento genérico de crédito sem documento de origem: uma devolução sem a referência não substitui o documento exigido.
Os limites de lote pertencem à mesma seção porque moldam o que uma fila offline pode fazer. Um único envio pode conter até 500 recibos ou 1,5 MB, e um único recibo pode conter até 300 itens de linha, com uma média de cerca de 10 linhas. Uma loja movimentada que perde a conectividade por um dia pode exceder o limite por envio antes de exceder o limite de tempo, e uma fila que tenta reenviar o mesmo lote grande demais continuará falhando enquanto o relógio corre. A armadilha menor é que um lote é validado como uma unidade: o FAQ de POS da ETA afirma que um recibo inválido torna todo o lote inválido, então uma única linha digitada errada pode travar todos os documentos enviados com ela.
O relógio sutil é o calendário. Como o carimbo de data e hora de emissão é armazenado em UTC e o Egito opera em UTC+2, ou UTC+3 entre o final de abril e o final de outubro sob a lei nº 24 de 2023, um recibo registrado às 01:30 no horário local em 1º de maio é gravado às 22:30 UTC em 30 de abril. Esse recibo pertence a maio no relatório Z e a abril em qualquer agrupamento construído a partir do carimbo de data e hora. As datas de mudança de 2026 para Cairo são 24 de abril e 30 de outubro, o que desloca o fuso em uma hora duas vezes por ano. Para uma loja que opera depois da meia-noite, os últimos recibos de um mês podem mover um dia inteiro de receita para o período anterior.
O relógio de 24 horas mede o tempo decorrido. Ele não decide a qual mês o recibo pertence.
A Conciliação Mensal Reconcilia Três Populações, e a Ordem Importa
A conciliação de fim de mês compara três populações de transações, não três totais, porque cada registro foi produzido por um processo diferente para uma finalidade diferente e cada um pode estar internamente correto enquanto diverge dos outros dois.
| Registro | Responsável | Responde | Não pode informar |
|---|---|---|---|
| Vendas e devoluções no POS | Gerente da filial, supervisor de caixa, administrador do ERP | O que o caixa registrou, por dispositivo, por dia, por forma de pagamento | Se o documento foi aceito, ou se a codificação do item era válida |
| Lançamentos no ERP | Contador, auxiliar de contabilidade | O que foi reconhecido como receita, imposto e desconto no razão | Se o caixa e a autoridade viram a mesma transação |
| Documentos aceitos e rejeitados pela ETA | Gerente fiscal, usuário autorizado do portal | Quais recibos existem como documentos fiscais, em que sequência, com qual status | Se ocorreu uma venda que nunca foi enviada |
Quatro funções tocam essa comparação. O operador de caixa ou do POS emite o recibo, imprime a via do cliente e trata a devolução no balcão. O contador lança as vendas e devoluções do dia, amarra o relatório Z ao razão e entrega a declaração mensal de VAT, que para a maioria dos contribuintes é mensal e para empresas abrangidas pela lei nº 6 de 2025 é trimestral. O administrador do ERP é responsável pelo mapeamento de filiais e dispositivos, pelos códigos de itens e pela integração de envio, incluindo a fila offline. O usuário do portal da ETA cadastra filiais e dispositivos, detém as credenciais do cliente e abre solicitações de envio tardio. Em um negócio de filial única, duas dessas funções costumam ser a mesma pessoa, e é por isso que o arquivo precisa ser legível por alguém que não o criou.
A ordem da comparação é um julgamento, e a ordem útil é por consequência, não por tamanho. Comece pela população da ETA, porque um documento ausente é uma exposição legal e a janela de recuperação se fecha enquanto você trabalha. Depois compare POS com ERP no nível de filial e dispositivo, porque é aí que um erro contábil vai estar. Em seguida, aprofunde-se nos recibos individuais, porque a conciliação linha a linha ao longo de um mês é cara e deve ser reservada para as exceções que as duas primeiras etapas produziram.
Compare contagens antes de valores, e compare-as no nível mais granular que os dados permitirem. Um total da empresa que bate pode esconder uma filial com falta e outra com sobra do mesmo valor, e uma filial com falta pela manhã e sobra à noite pode fechar perfeitamente enquanto as transações subjacentes nunca bateram. Contar documentos, depois conciliar valores, depois verificar a identidade é mais lento no papel e mais rápido na prática, porque cada etapa elimina uma classe de causa.
Um total da empresa que bate pode esconder uma filial com falta e outra com sobra.
Grupos com várias lojas devem construir a comparação com a mesma disciplina de extração, independentemente de qual POS cada loja opera. O fluxo de trabalho para transformar vários sistemas de caixa em um único resumo de vendas comparável é abordado em cinco lojas em três sistemas de POS, um resumo de vendas comparável, e o mesmo design de colunas se aplica ao lado do ETA da verificação.
Cinco maneiras pelas quais os registros deixam de concordar
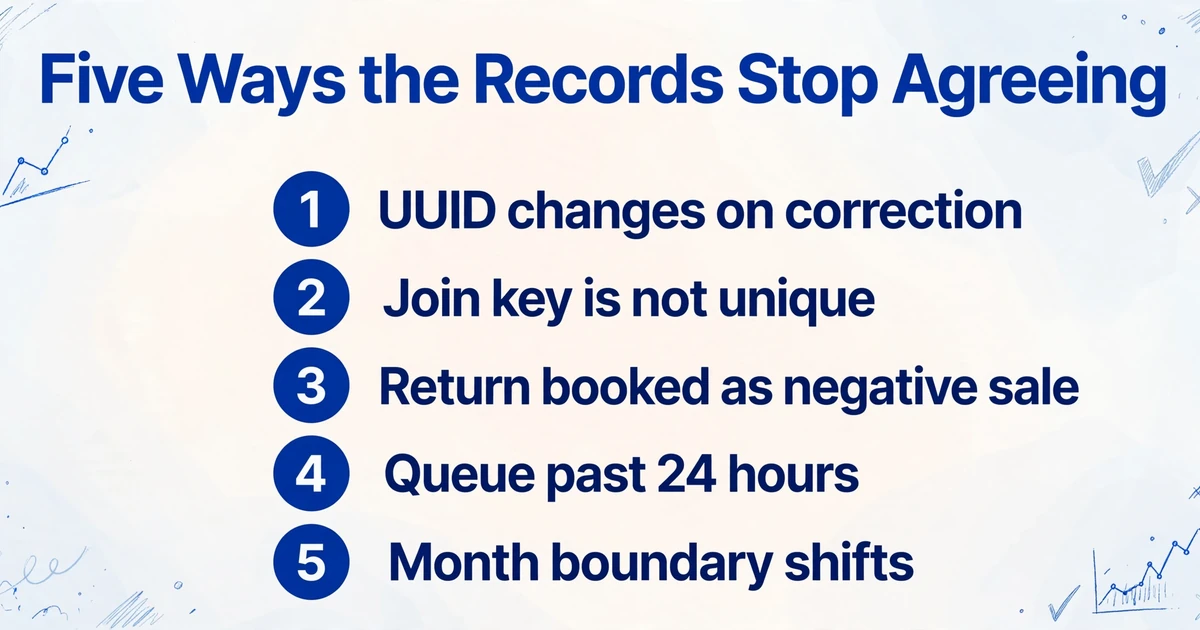
Quase toda diferença tripla remonta a um de cinco problemas de identidade ou de tempo, e cada um exige uma correção diferente, e é por isso que tratá-los todos como "erros de escrituração" desperdiça o mês.
1. O UUID impresso não é o UUID que o ETA possui
Quando um recibo falha na validação e o contribuinte corrige o conteúdo, o recibo corrigido recebe um novo UUID porque o UUID é recalculado a partir do conteúdo alterado. A cópia impressa do cliente ainda carrega o antigo. Uma equipe financeira que faz a correspondência pelo UUID impresso encontrará um documento do qual o ETA não tem registro, concluirá que o recibo nunca foi enviado e reenviará uma duplicata. A evidência que resolve isso é o previous UUID de referência na versão aceita: ele aponta de volta para o documento rejeitado, e o aceito mantém o previous UUID do rejeitado para que a cadeia do dispositivo permaneça intacta.
2. A chave pela qual você faz a junção não é exclusiva
Os números de recibo são exclusivos por filial dentro de um envio, não em toda a empresa, então um grupo com doze filiais pode ter doze recibos válidos numerados 1042 em um único dia. Fazer a junção apenas pelo número do recibo pareará um recibo com a filial errada e produzirá uma divergência que é puramente um artefato da junção. A mesma falha aparece um nível abaixo quando um ERP central emite para várias lojas sob um único registro: o número de série do dispositivo no recibo aponta para um POS que o próprio registro da filial não reconhece, mesmo que a venda e o valor estejam corretos.
3. Uma devolução é registrada como venda negativa
O ETA trata uma devolução como um tipo de documento próprio, referenciando a venda original por UUID, e a conciliação precisa contá-la como um documento. Um sistema contábil que lança um reembolso como linha negativa dentro do diário de vendas acerta o valor líquido e deixa a contagem de documentos errada. O mês então mostra receita correspondente e uma contagem de documentos menor pelo número de devoluções, o que é fácil de diagnosticar erroneamente como envios ausentes. Puxe os recibos de devolução e combine-os pelo UUID de referência antes de ajustar qualquer coisa.
4. A fila offline cruzou a linha das 24 horas
A orientação egípcia permite que um recibo seja emitido offline, mantido localmente e enviado quando a conectividade retornar, e a janela de 24 horas é o limite de quanto tempo isso pode durar. Uma fila travada por um dia deixa o POS e o ERP com vendas que o ETA nunca recebeu, então a comparação POS-ERP concorda perfeitamente e a comparação com o ETA fica aquém. A correção não é um ajuste contábil. É uma solicitação de envio tardio, uma reautenticação e um monitor de fila que alerta bem antes de a janela fechar, e não depois.
5. A fronteira do mês mudou
Se a conciliação agrupa os documentos do ETA pela data de emissão em UTC e agrupa o POS pela data comercial, as duas populações vão divergir em todo fim de mês por tudo o que foi registrado após a meia-noite local. A divergência é pequena, repetível e nunca se resolve, o que é a assinatura de um erro de agrupamento e não de um documento ausente. Converta um lado para o outro antes de comparar e declare no papel de trabalho qual base de data o arquivo usa. A mesma conversão importa nas mudanças de horário de verão de abril e outubro, quando o offset muda em uma hora.
| O que você vê | Causa mais provável | O que puxar primeiro |
|---|---|---|
| POS e ERP concordam, ambos excedem o ETA por um bloco de vendas | Fila offline nunca enviada, ou envio rejeitado em massa | Log de envio do dispositivo para a data, depois status do ETA por dispositivo |
| O valor confere, a contagem de documentos está menor | Devoluções lançadas como vendas negativas em vez de documentos separados | Recibos de devolução e seus UUIDs de referência |
| Uma filial está consistentemente menor por um número redondo | Mapeamento de dispositivo ou filial, ou um POS registrado em outro ponto de venda | Código da filial e número de série do dispositivo em ambos os lados |
| Um único recibo nunca corresponde e parece duplicado | Recibo corrigido reemitido com um novo UUID | UUID antigo de referência e o UUID da cópia impressa |
| O último dia de cada mês diverge por alguns recibos | Data de emissão em UTC contra data comercial local | Carimbos de data e hora de emissão em UTC e a data comercial do relatório Z |
| Um dia inteiro está faltando, mas o caixa fechou normalmente | Dispositivo desativado ou bloqueado, ou um token obsoleto após uma mudança de permissão | Status do dispositivo, claims do token e mensagens de validação |
As Colunas Que Tornam a Verificação Repetível
Uma verificação repetível começa com uma linha por documento e um conjunto fixo de colunas, porque a chave de junção precisa ser escolhida antes de o primeiro arquivo ser aberto, e não depois de a primeira divergência aparecer.
Os documentos que alimentam esta tabela não são glamourosos. São o relatório de fechamento diário da filial impresso do POS, a tela de status de validação salva como PDF ou captura de tela, as imagens de recibos que filiais e funcionários entregam, e a exportação do diário do sistema contábil. Desde janeiro de 2025 o lado das compras cresceu, porque um custo precisa de suporte de nota fiscal eletrônica ou recibo para ser dedutível, o que significa que os funcionários agora enviam imagens de recibos que antes eram descartadas.
| Coluna a capturar | Vem de | Por que a verificação precisa dela |
|---|---|---|
| UUID do recibo | Recibo impresso ou registro ETA | Identidade mais forte, mas apenas quando lida corretamente |
| UUID anterior e referência ao UUID antigo | Registro ETA | Reconstrói a cadeia do dispositivo e explica um recibo corrigido |
| Número do recibo | Recibo impresso | Chave de negócio, válida apenas junto com filial e dispositivo |
| Código da filial e nome da filial | Cabeçalho do recibo e registro ETA | Localiza uma exceção em um único ponto de venda |
| Número de série do dispositivo | Cabeçalho do recibo e registro ETA | Separa um problema de dispositivo de um problema de filial |
| Número de registro do vendedor | Cabeçalho do recibo | Confirma a entidade legal emissora em um grupo com várias entidades |
| Data e hora de emissão em UTC | Cabeçalho do recibo | Coloca o recibo na linha do tempo da autoridade |
| Data comercial | Relatório Z | Coloca a venda no dia comercial da filial |
| Tipo de documento (venda ou devolução) | Cabeçalho do recibo | Mantém as devoluções contáveis em vez de compensadas |
| Valor total e valor do imposto | Totais do recibo | Correspondência de valor, e uma verificação de que imposto e bruto concordam |
| Forma de pagamento | Totais do recibo | Separa dinheiro e cartão para que o bancário do dia possa ser conciliado |
| Status de envio | Registro ETA | Distingue um documento aceito de um rejeitado ou ausente |
As chaves não são iguais, e a ordem para tentá-las é fixa. O UUID é o mais forte porque a autoridade o trata como único em todo o sistema. Código da filial mais número de série do dispositivo mais número do recibo é o substituto confiável, e é a chave a usar quando o UUID está ilegível ou mudou. Hora de emissão mais valor é o mais fraco e só deve confirmar uma correspondência que outra chave estabeleceu, porque um dia de varejo está cheio de recibos com o mesmo valor.
Depois que a tabela existe, três verificações aritméticas são executadas dentro de um único recibo sem precisar de nenhum outro documento. Os totais das linhas devem somar o total impresso, menos qualquer desconto no nível do recibo. Para uma linha tributada à alíquota padrão de 14%, o imposto embutido em um total com imposto incluído é o total multiplicado por 14 e dividido por 114; um valor que não bate significa que a linha é isenta, tributada a outra alíquota ou digitada incorretamente. E a divisão por forma de pagamento deve somar o mesmo total. Essas verificações detectam um dígito lido errado antes que ele se torne uma divergência de conciliação, o que é mais barato do que descobri-lo um mês depois.
Onde a Extração se Encaixa e Onde Ela Para
A etapa de extração é a única parte deste fluxo de trabalho que uma ferramenta de documentos pode executar, e ser preciso sobre qual parte ela executa é o que torna o restante da verificação confiável.
O trabalho aqui é a captura de campos em muitos documentos sem layout fixo. Uma filial imprime seu relatório de fechamento diário a partir do POS que utiliza, um gerente fiscal salva a tela de validação como PDF, e a equipe fotografa recibos em três celulares diferentes. O ImageToTable.ai usa Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, como "Receipt UUID", "Branch Code", "Device Serial", "Issue Date (UTC)", "Total" e "Tax Amount", e a IA localiza cada valor em cada documento pelo que ele significa, e não por uma posição fixa em um modelo. Os nomes das colunas que você digita se tornam os cabeçalhos da tabela de saída.
O processamento em lote é o que torna isso prático no fim do mês. Envie um mês de relatórios de filiais, exportações de status e imagens de recibos de uma só vez, e a saída é uma única planilha com uma linha por documento. Datas e valores são normalizados na saída, então uma data impressa como 30/04/2026 e outra impressa como 2026-04-30 chegam no mesmo formato e podem ser classificadas e somadas.
As colunas calculadas cuidam da aritmética que pertence a um único recibo. Uma coluna chamada "VAT at 14% (Total × 14 ÷ 114)" retorna o imposto implícito pelo valor bruto de cada linha, e uma coluna que subtrai a soma dos valores das linhas do total impresso retorna zero para um recibo correto e um número para um recibo lido errado. O que as colunas calculadas não fazem é comparar campos entre dois documentos diferentes, então a junção POS-ERP e o cálculo de divergência continuam sendo trabalho de planilha após a exportação.
O Review Mode com localização por Bbox é o controle para os campos que carregam a decisão. Clique em uma célula e a página original destaca a linha de onde o valor veio, então um UUID, um valor ou uma data de emissão podem ser conferidos contra a imagem sem precisar procurá-los. Isso importa mais para o UUID, que tem 64 caracteres hexadecimais e é o campo menos tolerante da tabela. Ler um hash de 64 caracteres de uma impressão térmica não é confiável, então trate o trio filial, dispositivo, número do recibo e valor como a chave primária e use o UUID como verificação cruzada. Quando um recibo impresso traz o código QR da ETA, o link de compartilhamento dentro dele resolve para a página de detalhes do recibo e é uma fonte melhor para o identificador do que a string impressa.
Vale declarar os limites claramente, porque um arquivo de conformidade construído sobre uma ferramenta superestimada é pior do que nenhum arquivo. A ferramenta não emite, assina, valida ou envia recibos para a ETA, e não decide se uma empresa está no escopo. Ela não diz se um recibo é legalmente válido, e não consegue ver o registro da autoridade a menos que alguém forneça um documento contendo esse registro. Ela não faz a junção da população do POS com a população do ERP por conta própria. O que ela elimina é a redigitação e a folheação de páginas que produzem erros silenciosos, e deixa o julgamento: qual divergência é uma correção, qual é um envio ausente e qual é um defeito de mapeamento.
A precisão é alta em tabelas impressas, com até 99% de reconhecimento e 5 a 10 segundos por página contra cerca de 3 minutos de digitação manual, mas imagens de recibos não são todas tabelas impressas. Papel térmico desbota, dobras cruzam o total e fotos de celular chegam em ângulo. Faça uma amostragem do lote antes de confiar no arquivo inteiro e verifique os campos que decidem o resultado em vez de todos os campos igualmente. A lógica dos campos em si é familiar de outras jurisdições; se você já captura recibos de VAT para outra autoridade fiscal, o guia de campos de recibos de VAT do Reino Unido mostra a mesma abordagem com prioridade em colunas com um conjunto de regras diferente, e o método mais amplo está no guia completo de extração de dados de recibos.
FAQ
Toda empresa egípcia precisa emitir recibos eletrônicos em 2026?
Não. A obrigação segue as listas nomeadas nas decisões de recibo eletrônico da ETA, não uma regra geral para todas as empresas registradas no VAT. Pesquise o número de registro na consulta de obrigações da ETA e guarde o resultado com data. Uma empresa cujo segmento já passou da sua data, mas que não está nomeada, não deve presumir que está fora do sistema, porque o registro voluntário está disponível e uma decisão posterior pode incluí-la.
Um recibo eletrônico impresso é válido sem o código QR?
O contribuinte é obrigado a gerar um código QR e colocá-lo no recibo impresso, e o código aponta para a página de detalhes do recibo usando o UUID e a hora de emissão em UTC. Uma impressão sem ele é uma cópia incompleta do cliente, mesmo que o documento subjacente tenha sido enviado corretamente. Para a conciliação, os campos impressos e o registro aceito pela autoridade são o que importa; o código QR é a rota do cliente até esse registro, não evidência de que o envio foi bem-sucedido.
O que acontece se a internet cair no caixa?
O recibo ainda pode ser emitido, mantido localmente e enviado quando a conectividade retornar, mas a janela de 24 horas continua correndo. Se a fila perder esse prazo, os recibos precisam de uma solicitação de envio tardio antes de poderem ser aceitos, e o dispositivo precisa se autenticar novamente para que seu token carregue a permissão. Monitore a idade da fila em vez do tamanho da fila e alerte sobre o recibo não enviado mais antigo.
Como uma devolução deve ser registrada para que o mês concilie?
Como um recibo de devolução próprio, referenciando o UUID da venda original, e não como uma linha negativa dentro do diário de vendas. A devolução não pode exceder o valor original, e várias devoluções parciais não podem somar mais que o original. Mantenha a devolução na contagem de documentos e compense-a apenas na etapa de valor, para que a contagem de documentos e o valor da receita respondam a perguntas diferentes.
Por quanto tempo os registros precisam ser mantidos?
As regras tributárias egípcias geralmente exigem que livros, registros e documentos comprobatórios sejam mantidos por cinco anos, e os registros eletrônicos contam como registros primários. Mantenha os payloads dos recibos, os acuses da autoridade, os erros de validação, as versões corrigidas e o papel de trabalho de conciliação, não apenas as cópias do cliente. Confirme com seu consultor tributário egípcio o período aplicável à sua entidade, pois o perfil do negócio pode mudar a resposta.
Esta ferramenta pode enviar recibos à ETA por mim?
Não. O envio, a assinatura e a validação acontecem na integração com o POS ou ERP que detém as credenciais do dispositivo e a sequência. A ferramenta captura os dados dos documentos que você já tem, incluindo recibos impressos, relatórios de filial e telas de status salvas, e os coloca em uma única tabela para que as três populações possam ser comparadas. Ela não substitui a integração e não determina se um documento está em conformidade.
A mudança útil é pequena. Quando as três populações ficam em uma única tabela com uma chave declarada e uma base de data declarada, uma divergência deixa de ser uma discussão de fim de mês e se torna uma linha com uma causa associada. Comece com uma filial e um mês: extraia o relatório de fechamento diário, a exportação do razão e a tela de status, digite as doze colunas uma vez e veja quantas das diferenças se resolvem antes que alguém abra um portal. Passe um mês de recibos pelo fluxo de trabalho de colunas e conte quantas linhas se resolvem em um único documento.