Capturas de Tela de Pagamento PIX
Como Extrair o Valor, a Chave PIX e o Recebedor
O PIX não é um aplicativo que você abre. É a infraestrutura de pagamentos instantâneos do Brasil, criada pelo Banco Central do Brasil (BCB) e incorporada a todos os aplicativos bancários brasileiros — Nubank, Itaú, Bradesco, Banco do Brasil, Caixa, Inter, PicPay, Mercado Pago e mais de 800 outras instituições. Quando um cliente envia uma foto da tela do celular mostrando uma transferência PIX concluída, essa imagem vem do banco que ele usa, não de uma interface PIX unificada. No entanto, apesar da variedade visual entre os aplicativos dos bancos, toda captura de tela de confirmação PIX contém os mesmos três campos que você realmente precisa: o valor em BRL, a chave PIX do recebedor e o nome registrado nessa chave. O desafio não é se os dados estão lá — é saber qual dos cinco tipos de chave PIX você está vendo e o que esse formato revela sobre a pessoa ou empresa do outro lado da transação.
Principais Conclusões
- 800 aplicativos bancários brasileiros exibem confirmações PIX de maneiras diferentes — cada banco reformula sua interface a cada 18 meses, então um modelo do Nubank é quebrado pela próxima atualização do Nubank.
- Uma chave PIX com barra é uma empresa — o formato CNPJ (XX.XXX.XXX/XXXX-XX) revela o tipo de entidade sem precisar consultar o número, ao contrário das chaves CPF, que indicam pessoas físicas.
- Coloque capturas de tela mistas de seis bancos em um único lote sem separá-las — o valor extraído, a chave PIX e o tipo de entidade preenchem uma única planilha, sem necessidade de configuração por banco.
O Valor — Sempre em BRL, Sempre Visível
O valor da transação é o campo mais direto em qualquer captura de tela de confirmação de PIX. Toda transação PIX é denominada em reais brasileiros (BRL). Não há exibição em várias moedas, nenhuna taxa de câmbio a considerar, nenhuna taxa de conveniencia deducida do total exibido. O valor na tela de confirmação é exatamente o que foi transferido do remitente ao destinatário — e é sempre o número mais proeminente visualmente na página.
Onde esse número aparece depende do banco. No Nubank, a confirmação de PIX mostra o valor em tipo grande e negrito em um cartão de fundo roxo no centro da tela. No Itaú, a confirmação aparece como uma superposição de banner verde com o valor em texto branco no topo. No Bradesco, o valor aparece dentro de um painel de confirmação retangular após o processamento da transação. No Banco do Brasil, a tela de PIX usa um layout azul e branco com o valor destacado em uma barra de resumen na parte inferior do cartão de confirmação. Em todas essas variações, o valor é inconfundible — é o maior número denominado em moeda na tela.
Há uma nuance que vale a pena conhecer: as transações PIX são irrevocables. Uma vez que o remitente confirma no aplicativo bancário usando biometria ou PIN — o BCB exige autenticação multifactor para cada transferência PIX — o dinheiro se move em segundos através do sistema de liquidación SPI (Sistema de Pagamentos Instantâneos) e não pode ser revertido pelo remitente. O valor na captura de tela é definitivo. O Mecanismo Especial de Devolução (MED) do BCB existe para casos confirmados de fraude, mas uma captura de tela padrão de PIX mostrando BRL 150,00 significa que BRL 150,00 saíram da conta do remitente e caíram na sua. A Rede do Sistema Financeiro Nacional (RSFN), que cifra e rota todas as transações PIX, garante que a liquidación seja registrada com o banco central antes que a tela de confirmação seja renderizada.
Punto prático para extração: o campo de valor em uma captura de tela de PIX é a extração de maior confianza no lote. Aparece em tipo grande e legible por máquina na tela de confirmação de cada banco. Mesmo se a captura de tela foi comprimida através de WhatsApp antes de chegar a você, o valor permanece legible de forma confiable. O valor a extraer é o total numérico — sem o prefixo "R$" — que você pode então mapear a uma columna chamada Valor (BRL) ou Valor da Transação em sua planilha de saída.
A Chave PIX — Cinco Formatos, um Único Campo que Revela Quién é o Recebedor
Este é o campo que torna os prints de PIX únicos entre todos os apps de pagamento desta série. A Chave PIX (em português, "chave" — pronuncia-se SHAH-vee) é o identificador que o remitente usou para direcionar o pagamento. Mas, ao contrário de um @username do Venmo, um número de referência do GCash ou um UEN do PayNow, uma Chave PIX pode assumir um de cinco formatos distintos — e o próprio formato indica se o recebedor é uma pessoa física ou uma empresa registrada, antes mesmo de você olhar o nome do recebedor.
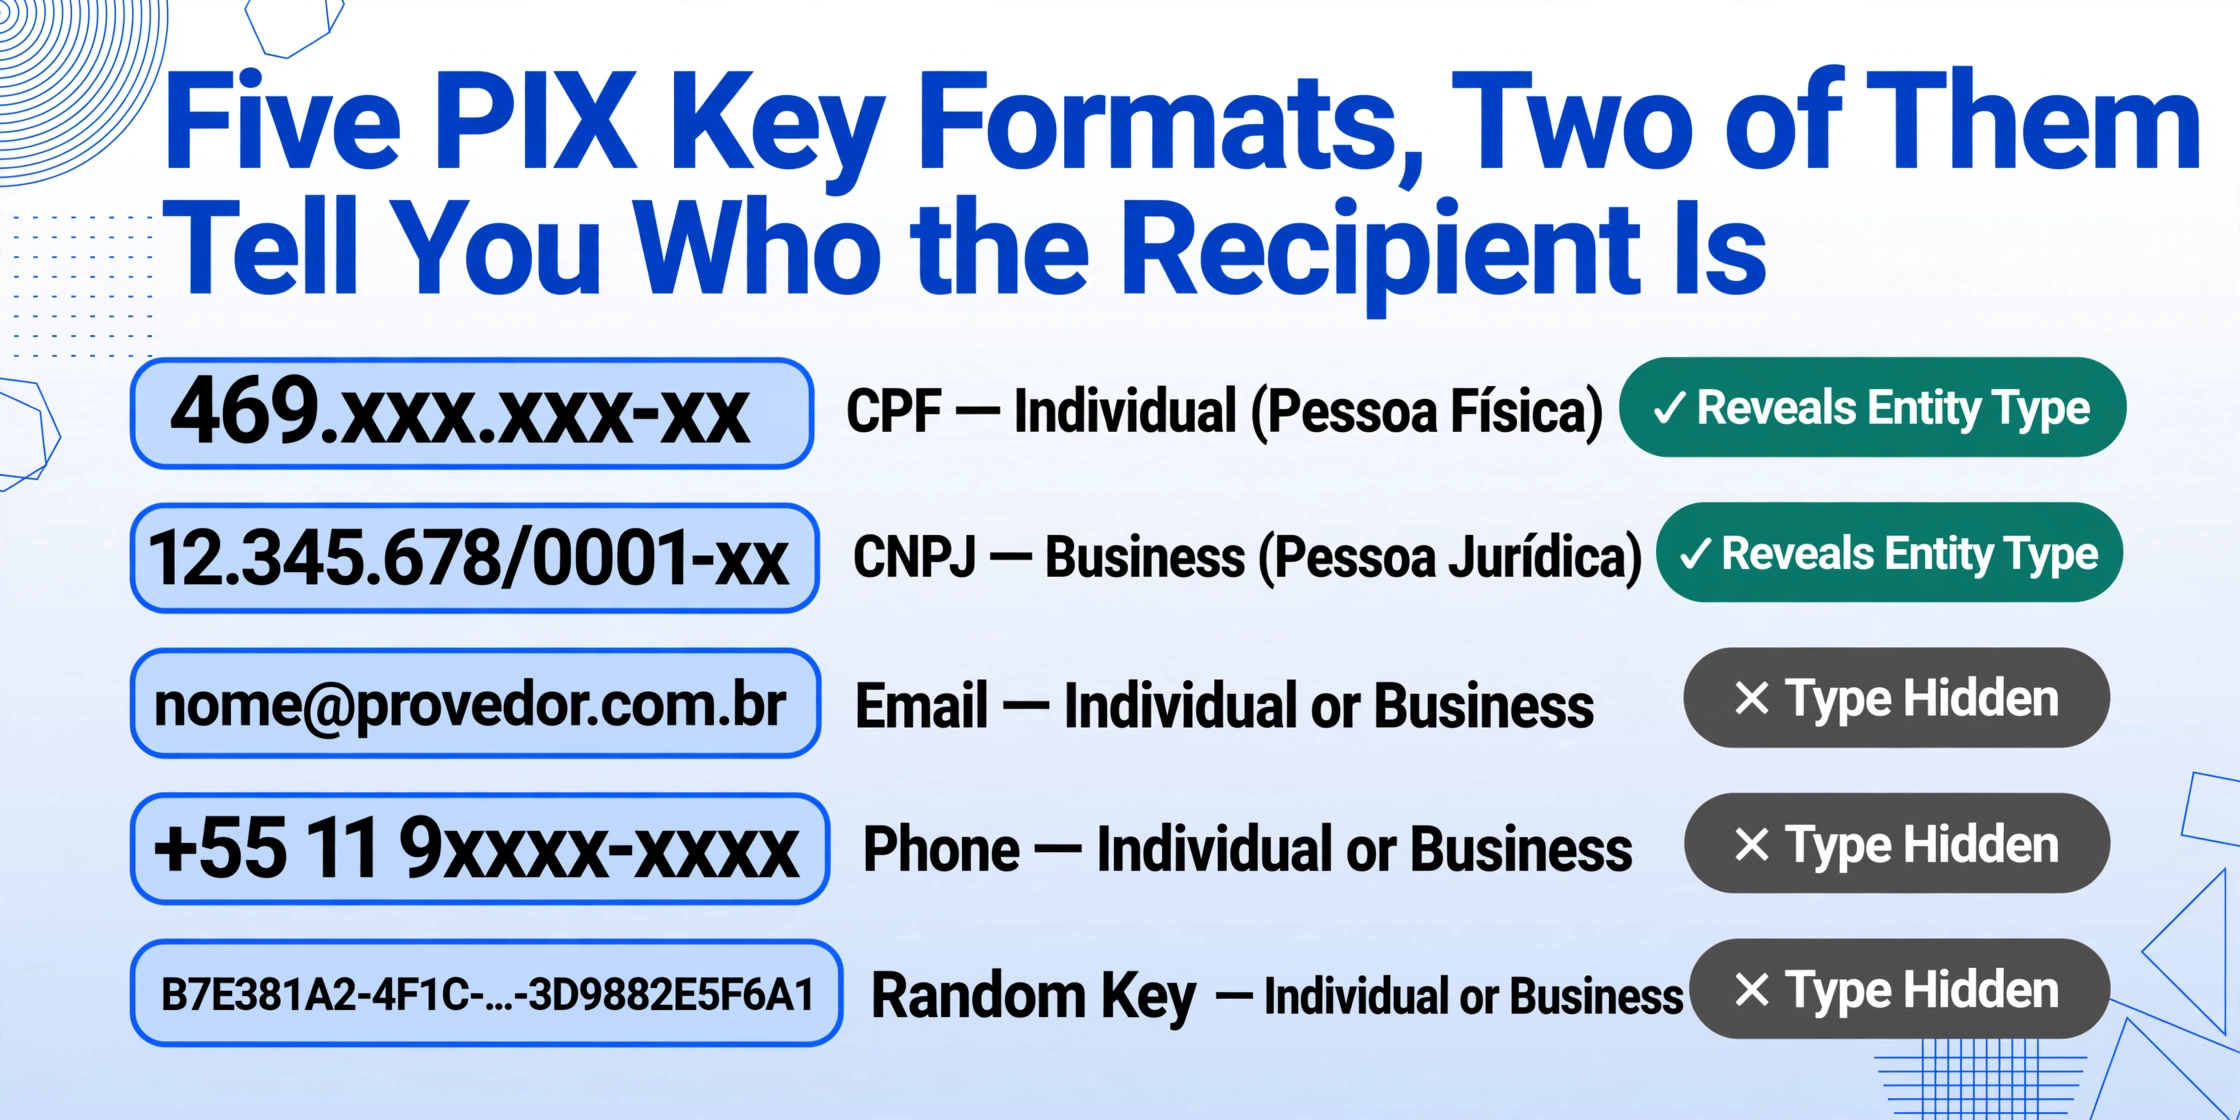
Os cinco tipos de Chave PIX, definidos pelo BCB e armazenados no DICT (Diretório de Identificadores de Contas Transacionais) — o registro nacional de chaves PIX:
| Tipo de Chave | Exemplo de Formato | A Quem Identifica | O Que Revela |
|---|---|---|---|
| CPF | 469.xxx.xxx-xx | Pessoa Física | 11 dígitos, formatados como XXX.XXX.XXX-XX |
| CNPJ | 12.345.678/0001-xx | Pessoa Jurídica | 14 dígitos, formatados como XX.XXX.XXX/XXXX-XX |
[email protected] | Pessoa física ou jurídica | Contiene @ — o formato não revela o tipo de entidade | |
| Telefone | +55 11 9xxxx-xxxx | Pessoa física ou jurídica | Começa com o código de país +55 — o formato não revela o tipo de entidade |
| Chave Aleatória | B7E381A2-4F1C-...-3D9882E5F6A1 | Pessoa física ou jurídica | Formato UUID — recomendada pelo BCB para empresas para evitar a portabilidade da chave |
A implicação prática para qualquer pessoa que extrae dados de um print de PIX: você não está procurando um único tipo de identificador, como um nome de usuário ou número de conta. Você está diante de um sinal categórico. Uma chave PIX que lê 529.xxx.xxx-xx é um CPF — esse recebedor é uma pessoa física. Uma chave que lê 28.141.932/0001-xx é um CNPJ — esse recebedor é uma empresa registrada na Receita Federal. Esta classificação é informação útil por si mesma. Se você está conciliando pagamentos e precisa separar transações pessoais de empresariais, o formato da chave PIX é seu primeiro indicador — sem necessidade de cruzar referências com uma base de clientes.
Como isso aparece no print de confirmação? A maioria dos apps bancários brasileiros exibe a chave usada na transação junto com um rótulo. Nubank mostra "Chave PIX" seguida do valor da chave na tela de detalhes da transação. Itaú a rotula como "PIX enviado para" com a chave. O cartão de confirmação do Bradesco mostra o tipo de chave como um ícono ou abreviatura. O tratamento visual exato varia por banco, mas o valor da chave em si está sempre presente na confirmação — porque o remitente digitou ou escaneou essa chave para iniciar o pagamento, e a tela de confirmação é o recibo dessa ação.
Por que isso é importante em todos os seus registros de pagamento. Se você processa pagamentos de vários remetentes via PIX — clientes pagando faturas, consumidores enviando depósitos — o formato da chave em cada captura de tela revela algo sobre a estrutura de relacionamento do pagador. Uma chave CPF geralmente indica uma conta pessoal (o CPF do próprio indivíduo). Uma chave CNPJ significa uma entidade empresarial com seu próprio registro fiscal. Uma chave de e-mail ou telefone fornece menos informações sobre o tipo de entidade, mas a chave em si é um identificador pesquisável que você pode usar para associar a transação ao seu CRM ou lista de clientes. Quando você inclui uma coluna Tipo de Chave PIX na saída da extração — permitindo que a IA classifique a chave como CPF, CNPJ, e-mail, telefone ou aleatória com base no formato — você obtém uma coluna de classificação derivada sem qualquer consulta manual.
Nome do Recebedor — O que a Consulta do Banco Retorna
Toda tela de confirmação de PIX também exibe o nome registrado do recebedor. Quando o remetente insere ou escaneia uma chave PIX, o aplicativo bancário do remetente consulta o DICT — o registro centralizado de chaves do BCB — e recupera o nome associado àquela chave. Esse nome aparece na tela de confirmação do remetente junto com a chave, dando a ele uma última chance de verificar "esta é a pessoa certa" antes de confirmar a transferência irreversível.
O nome exibido não é um nome de exibição escolhido pelo recebedor para fins sociais. É o nome registrado no banco do recebedor — tipicamente o nome legal completo (para pessoas físicas com chave CPF) ou o nome empresarial registrado (para empresas com chave CNPJ). Isso significa que o nome do recebedor em uma confirmação de PIX tem o mesmo peso legal que o nome em uma conta bancária: é o nome que a instituição verificou durante a abertura da conta. Para empresas registradas como MEI (Microempreendedor Individual), o nome exibido é o nome do indivíduo, não um nome fantasia, porque o MEI opera sob o CPF do indivíduo, não sob um CNPJ.
Na captura de tela, o nome do recebedor geralmente aparece ao lado da chave PIX. O Nubank o exibe como uma linha em negrito acima da chave. O Itaú o coloca no campo "Recebedor" junto com o nome do banco. O Banco do Brasil o mostra como parte do cabeçalho de confirmação. O nome está quase sempre em texto simples e legível por máquina — não é uma imagem ou um logotipo estilizado — o que o torna um alvo confiável para extração.
O nome combinado com a chave PIX oferece uma verificação dupla: a chave informa o formato do identificador do recebedor, e o nome informa a entidade legal por trás dele. Uma chave CNPJ emparelhada com "Padaria Oliveira Ltda." confirma um pagamento empresarial. Uma chave CPF emparelhada com um nome pessoal confirma uma transferência individual. Quando ambos estão alinhados, você tem alta confiança na identificação do recebedor.
O que um Print de PIX Comprova — e o que Ele Não Comprova
O PIX é o método de pagamento dominante no Brasil — estima-se 64 bilhões de transações só em 2024, com 160 milhões de pessoas físicas e 19 milhões de empresas registradas, segundo dados do BCB reportados pela Matera e PaymentsCMI. Mais de 76% da população adulta usa PIX. Um print da confirmação de um PIX é o registro mais comum que um freelancer ou pequeno empresário brasileiro tem de um pagamento concluído. Mas esse print não é um recibo formal (em português, hay-SEE-boo).
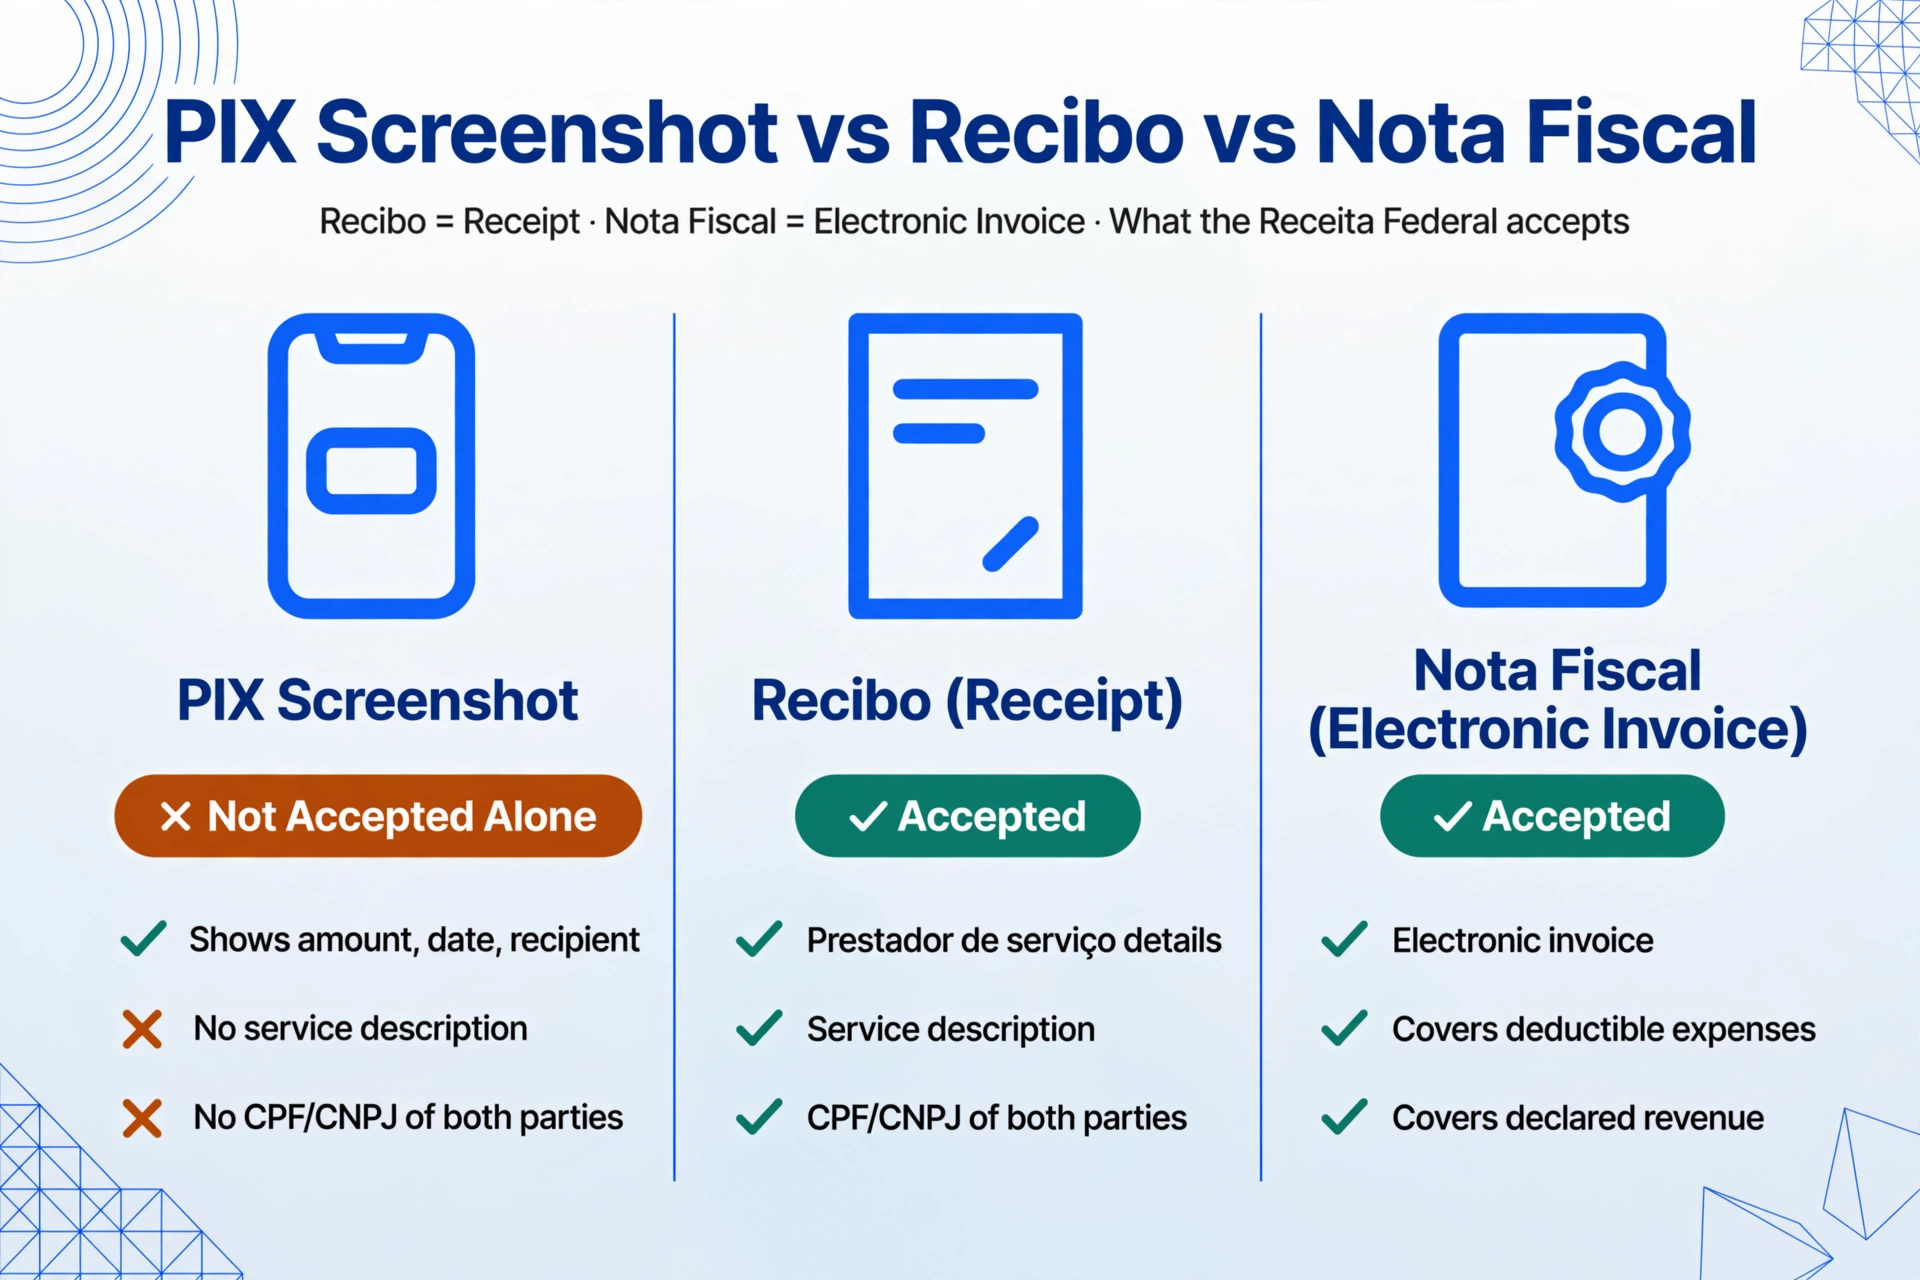
A Receita Federal não aceita apenas um print de PIX como documentação para despesas dedutíveis ou receita declarada. Para a contabilidade formal, as regras fiscais brasileiras exigem uma nota fiscal ou um recibo com os dados do prestador de serviço, a descrição do serviço e o CPF/CNPJ de ambas as partes. Isso é especialmente relevante para os cerca de 16 milhões de microempreendedores individuais (MEI) registrados no Brasil, que precisam enviar o DAS mensal (Documento de Arrecadação do Simples Nacional) e uma declaração anual de receita bruta. O MEI não pode deduzir despesas da contribuição mensal fixa, mas ainda precisa acompanhar a receita para a declaração anual — e o print de PIX é o principal rastro dessa receita entrando.
Onde o print de PIX tem valor: ele é a ponte entre o evento de pagamento e a documentação formal. O valor, a data, a chave PIX e o nome do recebedor extraídos de um print dão a estrutura para criar seus próprios registros — uma linha de planilha, um lançamento no ContaAzul (o principal ERP em nuvem do Brasil para pequenas empresas, com cerca de 25% do mercado de ERP em nuvem para PMEs), Omie (um concorrente próximo com integração PIX semelhante e suporte a NF-e/NFS-e), ou Nibo e Qipu (populares entre freelancers e MEIs). Essas plataformas cuidam do lado da conformidade — gerando boletos de DAS e organizando a receita para a declaração anual — mas precisam primeiro dos dados da transação. Esses dados começam no print.
No r/brasil e no r/investimentos, usuários brasileiros discutem regularmente a tensão entre a conveniência do PIX e a manutenção de registros: "Recebi 12 pagamentos via PIX este mês de clientes diferentes — tenho os prints, mas transformá-los em uma planilha para meu contador me toma uma tarde inteira todo mês" é o sentimento recorrente. O print é a fonte de dados. A etapa de extração torna esses dados utilizáveis sem redigitar cada valor e chave manualmente.
Processando Capturas de Tela de PIX de Diferentes Bancos em Uma Única Etapa
A fragmentação entre os aplicativos dos bancos brasileiros cria um problema prático para a extração baseada em modelos. Se você desenhar um retângulo ao redor de onde o valor aparece em uma captura de tela do Nubank, esse retângulo apontará para um espaço vazio em uma captura de tela do Itaú — porque o Itaú coloca o valor em um overlay verde no topo, enquanto o Nubank o coloca em um cartão roxo centralizado. O painel de confirmação do Bradesco usa outro layout, e a barra de resumo azul e branca do Banco do Brasil é diferente novamente. Manter um modelo separado para cada banco não é escalável, especialmente quando os bancos atualizam regularmente as interfaces de seus aplicativos — como Nubank, Itaú e Bradesco fizeram nos últimos 18 meses.
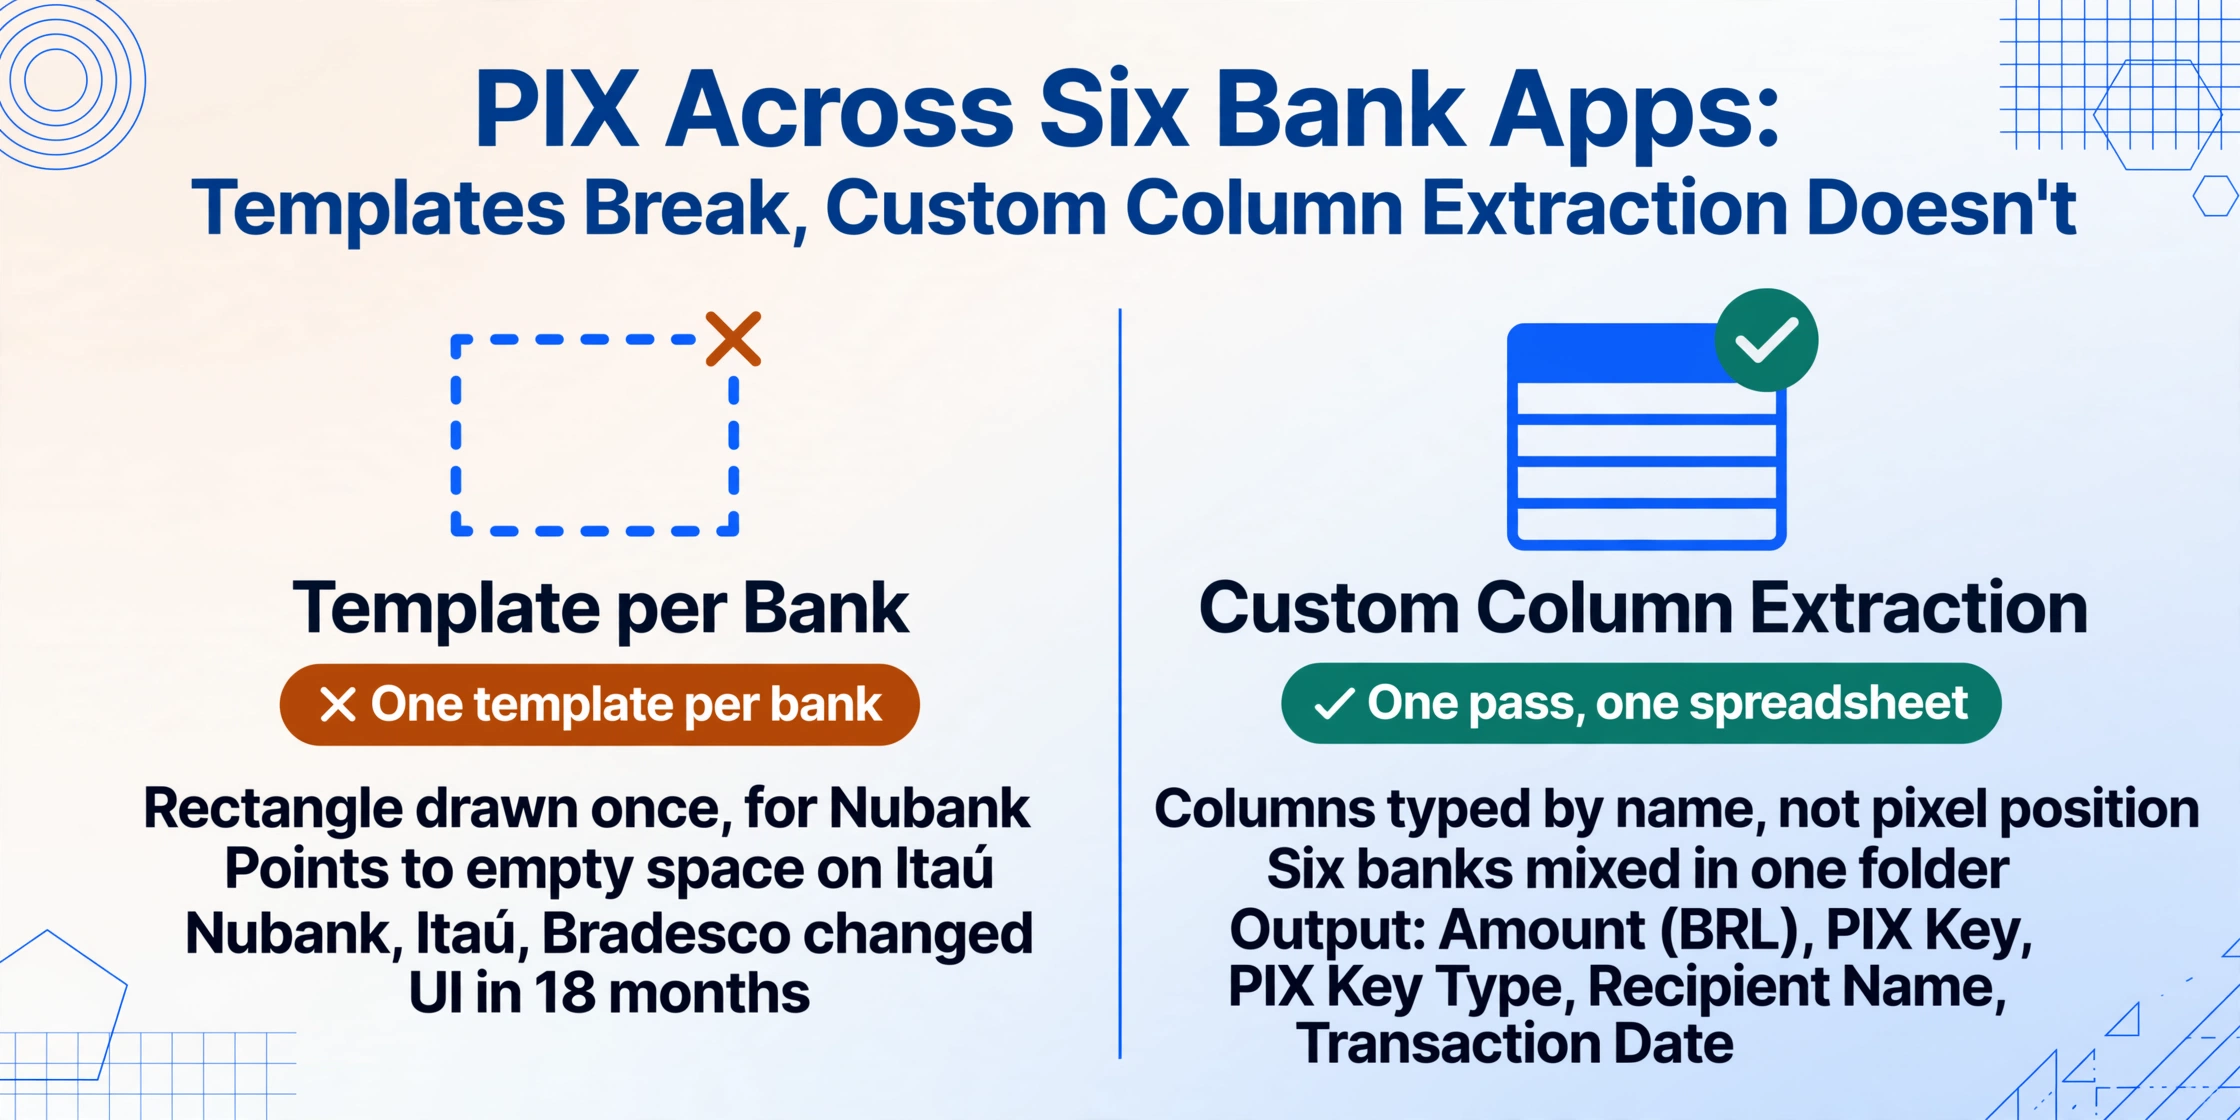
Extração de Colunas Personalizadas — onde você digita os nomes das colunas desejadas e a IA localiza cada valor compreendendo seu significado semântico, em vez de sua posição em pixels — lida com essa fragmentação sem configuração por banco. Você define colunas de saída como Valor (BRL), Chave PIX, Tipo de Chave PIX, Nome do Recebedor e Data da Transação. Envie um lote de capturas de tela do Nubank, Itaú, Bradesco, Banco do Brasil, Caixa e Inter — misturadas em uma única pasta — e o mecanismo de extração lê cada captura, identifica o valor como o maior montante em moeda na região de confirmação, identifica a chave PIX pelo seu formato e rótulo associado, classifica o tipo de chave pelo seu padrão e gera uma planilha unificada com uma linha por transação. Sem modelos. Sem configuração por banco.
A coluna Tipo de Chave PIX é uma adição particularmente útil para usuários brasileiros que conciliam pagamentos mistos. Quando a IA classifica cada chave como CPF, CNPJ, e-mail, telefone ou aleatória com base no formato, você pode filtrar ou pivotar essa coluna para separar pagamentos de pessoas físicas (chaves CPF) de pagamentos de pessoas jurídicas (chaves CNPJ) sem revisão manual. Esse único campo derivado transforma uma pilha de capturas de tela em um registro de pagamentos categorizado.
O fluxo de trabalho espelha o que se aplica a outras plataformas de pagamento nesta série, e o leitor de capturas de tela de pagamentos está por trás de todos eles: capturas de tela de pagamentos compartilham o mesmo problema essencial — os dados estão visíveis, mas não estruturados para reutilização. A diferença com o PIX está especificamente na classificação do formato da chave, que nenhum outro sistema de pagamento oferece como metadados integrados sobre o recebedor. Para comparação, o sistema UEN do PayNow em Singapura também carrega informações da entidade por meio de seu identificador, mas o PayNow tem exatamente dois tipos de identificador (número de celular e UEN), enquanto o PIX opera com cinco — e a chave aleatória não tem paralelo em nenhum outro sistema de pagamento coberto nesta série. O princípio de extrair o tipo de entidade a partir do formato do identificador se aplica a ambos, mas o sistema de cinco tipos de chave do PIX torna a questão da classificação mais central para a precisão da extração.
FAQ
Consigo distinguir um CPF de um CNPJ em um print de PIX sem consultar o número?
Sim — pelo formato. O CPF tem 11 dígitos no formato XXX.XXX.XXX-XX. O CNPJ tem 14 dígitos no formato XX.XXX.XXX/XXXX-XX, sempre com uma barra após os primeiros 8 dígitos e 4 dígitos após o traço. A barra é o diferencial visual: se a Chave PIX contém uma "/", é um CNPJ (pessoa jurídica). Se segue o padrão XXX.XXX.XXX-XX, é um CPF (pessoa física). Chaves de e-mail contêm "@", chaves de telefone começam com "+55", e chaves aleatórias são strings mais longas no estilo UUID com hífens. Quando você adiciona uma coluna Tipo de Chave PIX às suas definições de extração, a IA faz essa classificação automaticamente com base nos padrões de formato.
Um print de PIX serve como recibo para a Receita Federal?
Não sozinho. A Receita Federal exige um recibo formal ou nota fiscal para documentação de despesas dedutíveis e receita declarada. Um print de PIX confirma que uma transação ocorreu — valor, data e hora, recebedor — mas não inclui a descrição do serviço, a finalidade do pagamento ou os dados completos de identificação de ambas as partes que um recibo adequado exige. O fluxo prático: extraia o valor, a data e o recebedor de cada print de PIX para uma planilha; depois, emita ou solicite um recibo formal para cada transação. A planilha extraída serve como índice; os recibos são a documentação de suporte. Para MEI que declaram anualmente, o pagamento do DAS também é acompanhado separadamente.
Consigo processar prints de PIX de vários bancos em um único lote?
Sim. Como a extração funciona entendendo a semântica dos campos em vez de corresponder a um modelo de pixels, você pode enviar uma pasta com prints do Nubank, Itaú, Bradesco, Banco do Brasil, Caixa, Inter, PicPay e Mercado Pago — tudo em um lote — e a saída mescla todas as transações em uma única tabela com colunas consistentes. Cada linha carrega os valores extraídos e uma referência ao arquivo de origem. Este é o mesmo fluxo de print para planilha que se aplica a prints de pagamento em geral, adaptado para a estrutura de campos específica do PIX e a classificação do tipo de chave.
Toda captura de tela PIX — seja do Nubank, Itaú, Bradesco ou de qualquer uma das mais de 800 instituições brasileiras — contém os mesmos três dados: um valor em BRL, uma chave PIX que informa quem recebeu o dinheiro e que tipo de entidade é, e um nome de recebedor verificado no registro DICT do BCB. A única etapa que falta é extrair esses três campos da imagem e colocá-los em uma linha da sua planilha, junto com todos os outros pagamentos que você precisa acompanhar neste mês.
Experimente com Sua Própria Captura de Tela