M&A保険デューデリジェンスが
ディールチームの認識以上にリスクが高い理由
2025年、プライベートM&A取引の63%が表明保証保険を利用しました。これはクロージング後の不測の事態から買い手を保護するために設計された保険です。しかしRWIは、ほとんどのディールチームが直面していないパラドックスを生み出します。引受人はカバレッジを確定する前に、あなたのデューデリジェンスプロセスを審査します。保険レビューが表面的であれば、その保険契約は、まさにカバーするために購入した請求を除外する可能性があります。そして保険デューデリジェンスは、M&Aディールの人員配置の構造的論理により、最も表面的になりやすいワークストリームです。それは弁護士が関心を持たないからではなく、最初の証明書がバーチャルデータルームに届いた瞬間から、そのワークフローが失敗するように設計されているからです。
主なポイント
- 中堅市場のすべてのディールは、アソシエイトがCOIの項目をスプレッドシートに入力するのに15時間を費やします。これは法的分析を一切含まない7,500ドルの作業です。
- 急いだ保険レビューが400件の証明書のうち40件しかカバーせず、クロージング後にギャップが表面化すると、問題は売り手が開示しなかったことから、あなたの事務所が見つけられなかったことへと移ります。
- 転記のボトルネックを解消し、300件の証明書を15時間ではなく25分で処理すれば、レビュアーはクロージング前の深夜までデータを転記するのではなく、初日からリスクを分析できます。
意外な場所に隠れたドキュメント
M&Aのバーチャルデータルーム——売り手が買い手の検討用に数千点の機密文書を預ける安全なオンラインリポジトリ——は、どれも同じフォルダ構成をしています。財務諸表。重要契約。知的財産。訴訟。規制。そして保険。
保険フォルダが最初に開かれることはほとんどありません。最も多くの時間が費やされるフォルダでもありません。しかし、ディールルーム内のどのフォルダよりも、1ページあたりの未読データポイントの密度が一貫して最も高いのです。保険証明書は1ページのフォーム——通常はACORD 25、27、28——で、保険契約の存在、限度額、引受保険会社を要約したものです。従業員300〜800名、複数州で事業を展開するミッドマーケットの対象企業では、保険フォルダには200〜500通が含まれます。一般賠償責任。アンブレラ・超過賠償。取締役・役員賠償。サイバー。雇用慣行。自動車。労災。環境。専門職業賠償。製造物賠償。キーマン生命。それぞれが異なる保険会社のフォーム、異なる代理店、異なる代理店管理システムで作成され、レイアウトもわずかに異なります。
証明書は保険契約そのものではありません。契約が存在する証拠——保険会社ではなく代理店が作成した要約です。実際の条項、免責事項、特約を含む原本の契約書は別の場所にあります。しかし、レビューチームが最初に目にするのは証明書であり、本格的な分析を始める前にカバレッジマトリクス——すべての契約、限度額、免責金額、満期日をマッピングしたスプレッドシート——を構築するためにデータを抽出しなければならないのも証明書です。COI抽出は、その後に続くすべての前提となるステップです。
問題は、弁護士がCOIを読めないことではありません。COIを1通読むのは簡単です。300通読むことは、法務レビュー業務を装ったデータ処理の問題です。そして、法曹界のデータ処理ツール——PDFビューア、スプレッドシート、若手アソシエイトの請求可能時間——は、別の世紀に作られたものです。
時給$450のデータ入力の経済学
保険証明書には、M&Aデューデリジェンスで重要な約15のフィールドが含まれています。記名被保険者、プロデューサーまたは代理店、各保険会社名とNAIC番号、保険の種類、保険証券番号、発効日、満了日、1事故あたりの限度額、総限度額、免責金額または自己保険保有額(SIR)、追加被保険者ステータス、代位求償権の放棄、証明書保有者、取消通知条件です。アンブレラ保険および超過保険では、同じ限度額構造が異なる数値で繰り返されます。どのフィールドが重要でその理由は何かについての詳細な内訳は、M&Aデューデリジェンス向けCOI抽出ガイドをご覧ください。
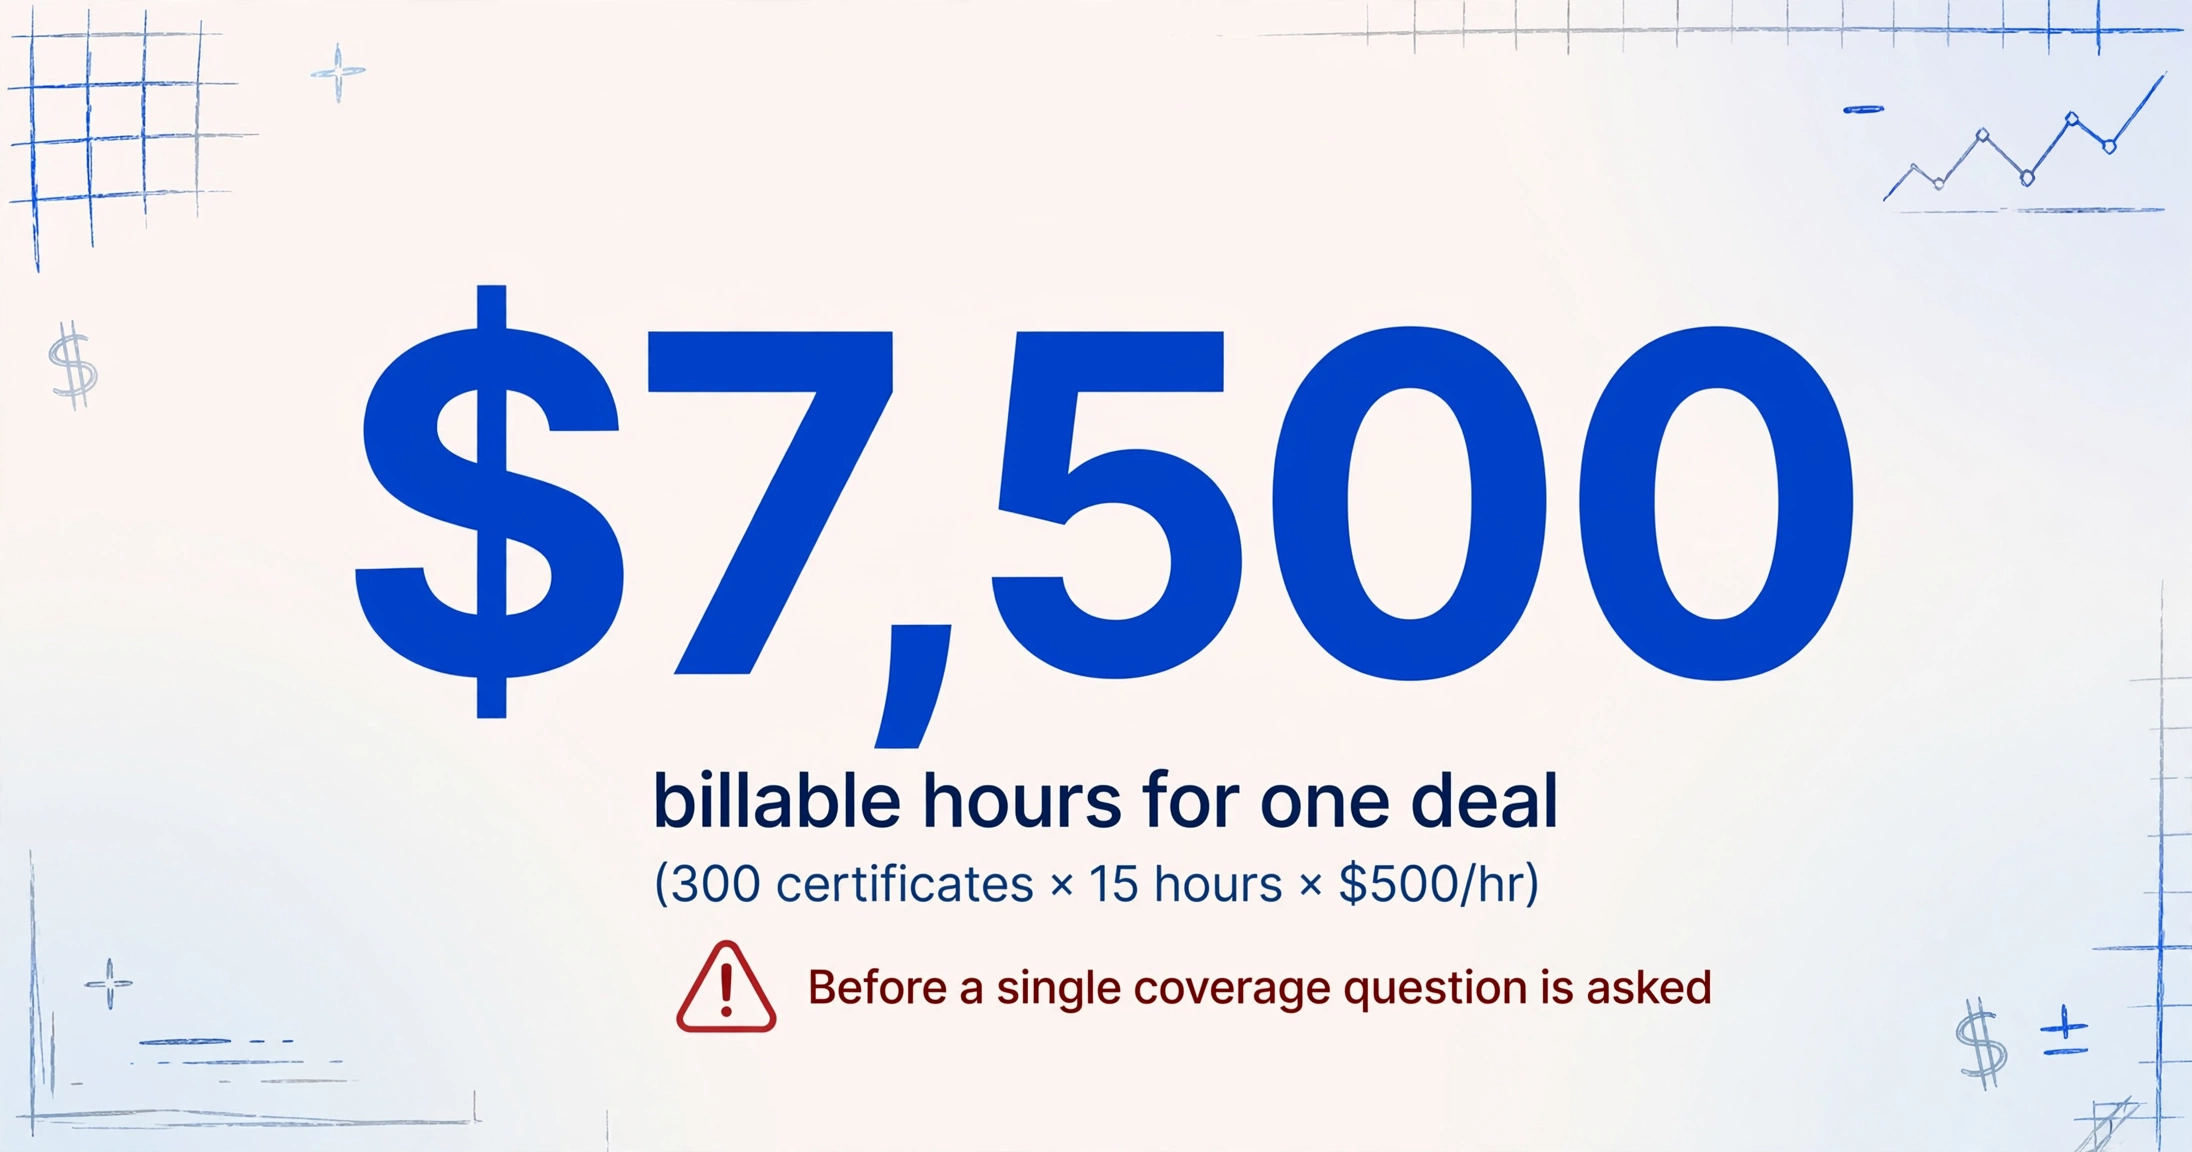
証明書1枚あたりの抽出だけに3分 — しかもこれは、レイアウトの想定外がなく、奇妙な角度で回転したスキャンコピーもなく、手書きの余白メモもない、クリーンなACORD 25を前提とした楽観的なペースです — とすると、300枚の証明書で15時間の純粋なデータ入力を消費します。分析はありません。カバレッジ評価もありません。ギャップの特定もありません。ただの転記です。
中堅アソシエイトの請求可能レートである時給$350から$500 — AmLaw 200の法律事務所全体で報酬ベンチマークを設定するCravathスケールと整合するレート — では、その15時間は請求可能時間にして$5,250から$7,500のコストになります。1件の案件のために。PDFからスプレッドシートへテキストを移すという作業成果のために。
そしてこれは入力コストにすぎません。分析 — カバレッジを業界ベンチマークと比較し、案件のタイムライン内に収まる満了日を特定し、買い手のリスク許容度を下回るAM Best格付けの保険会社にフラグを立てる — にはさらに25時間から45時間を消費します。抽出ステップは、レビュアーと、クライアントが実際に対価を支払っている作業との間にある料金所です。COIフィールドの転記に費やされる1時間は、買収契約の表明保証に反映されるリスク評価に費やされない1時間です。
請求可能時間という枠組みは、これを欺くほど無視しやすくします。アソシエイトが時間を入力します。クライアントが請求書を支払います。案件がクローズします。システムは機能しているように見えます。しかし、法律事務所の競争優位性が専門知識 — 非法律家が見逃すリスクを見抜く能力 — にあるべきなのに、レビュー時間の3分の1がデータ入力に消費されるワークフローは、機能するシステムではありません。それは構造的な補助金です。クライアントは法的判断に対価を支払い、請求時間の相当な部分について、契約解釈を訓練された者が、転記の正確性ではなく実行するデータ処理を受け取っているのです。
なぜすべての案件がゼロから始まるのか
建設会社も同じCOI追跡の問題を抱えており、再利用という課題は何年も前に解決済みです。ゼネコンが下請け業者の保険証券を確認する際、ベンダーデータベースを構築します。同じ下請け業者が案件ごとに登場し、同じ保険会社、同じ保険種類、同じ補償パターンが繰り返されます。一度システムに登録されれば、次の更新証券は新規の読み取りではなく更新作業です。これが、契約要件に対するコンプライアンスチェックを自動化する建設業向けCOI追跡ソフトウェアが機能する理由です。問題は安定したベンダー群の中で反復的です。私たちはこのモデルの限界を検証しましたが、建設業でさえ手作業のスプレッドシートは下請け業者約50社で破綻します。
M&Aの保険デューデリジェンスは正反対の構造を持っています。各案件は異なる対象会社、異なる保険会社群、異なる保険ブローカー、そして異なる請求・失効・更新の履歴を伴います。買い手を代理する法律事務所は過去3年間に47件の案件を手がけたかもしれません。しかし保険目的においては、48件目の案件はゼロからのスタートです。47件目のカバレッジマトリクスは役に立ちません。チームが47件目の案件中に暗記した保険会社の格付けは無関係です。46件目の案件で300通の証券を転記した若手アソシエイトは18か月前にインハウス職へ移り、彼女の後任はInsuranceフォルダを一度も開いたことがありません。
これは組織化の失敗ではありません。M&Aの構造的特性です。各対象は固有のリスクプロファイルです。しかしタスク——COIから15のフィールドを抽出しスプレッドシートに入力する——は案件をまたいで同一です。文書タイプは同じ。データ構造は同じ。出力形式は同じ。変わるのは各フィールドの内容であり、それを特定し転記する行為ではありません。そして法律事務所には取引をまたいで抽出インテリジェンスを引き継ぐ仕組みがないため、すべての案件が同じスタートラインから同じ参入コストを支払います。
このリセットのコストは15時間の転記だけではありません。保険会社の行動に関する組織的知識の欠如です。14件の案件で2,000通の証券を確認した法律事務所は、請求記録と案件ファイルの中に、どの保険会社が一貫してクリーンなACORDフォームを提供し、どの保険会社が一貫して非標準の証券を発行し補償限度額を本文中に埋め込むかというデータベースを埋もれさせています。それが可視化されれば、次の案件チームは難しい証券を優先し、クリーンなものを迅速に処理できるでしょう。しかし実際には、すべてのアソシエイトが同じ保険会社が問題であることを、同じ種類の案件で、完全にゼロから発見するのです。
契約レビュープロセスをこのように設計する法律事務所はありません——すべての供給契約を事務所が初めて見るかのように読むなど。しかし保険レビューは、従来の法務ナレッジマネジメントの枠組みの外にあるため、まさにそのように運用されています。
孤児の時間 — 保険レビューがクロージング48時間前に回ってくるとき
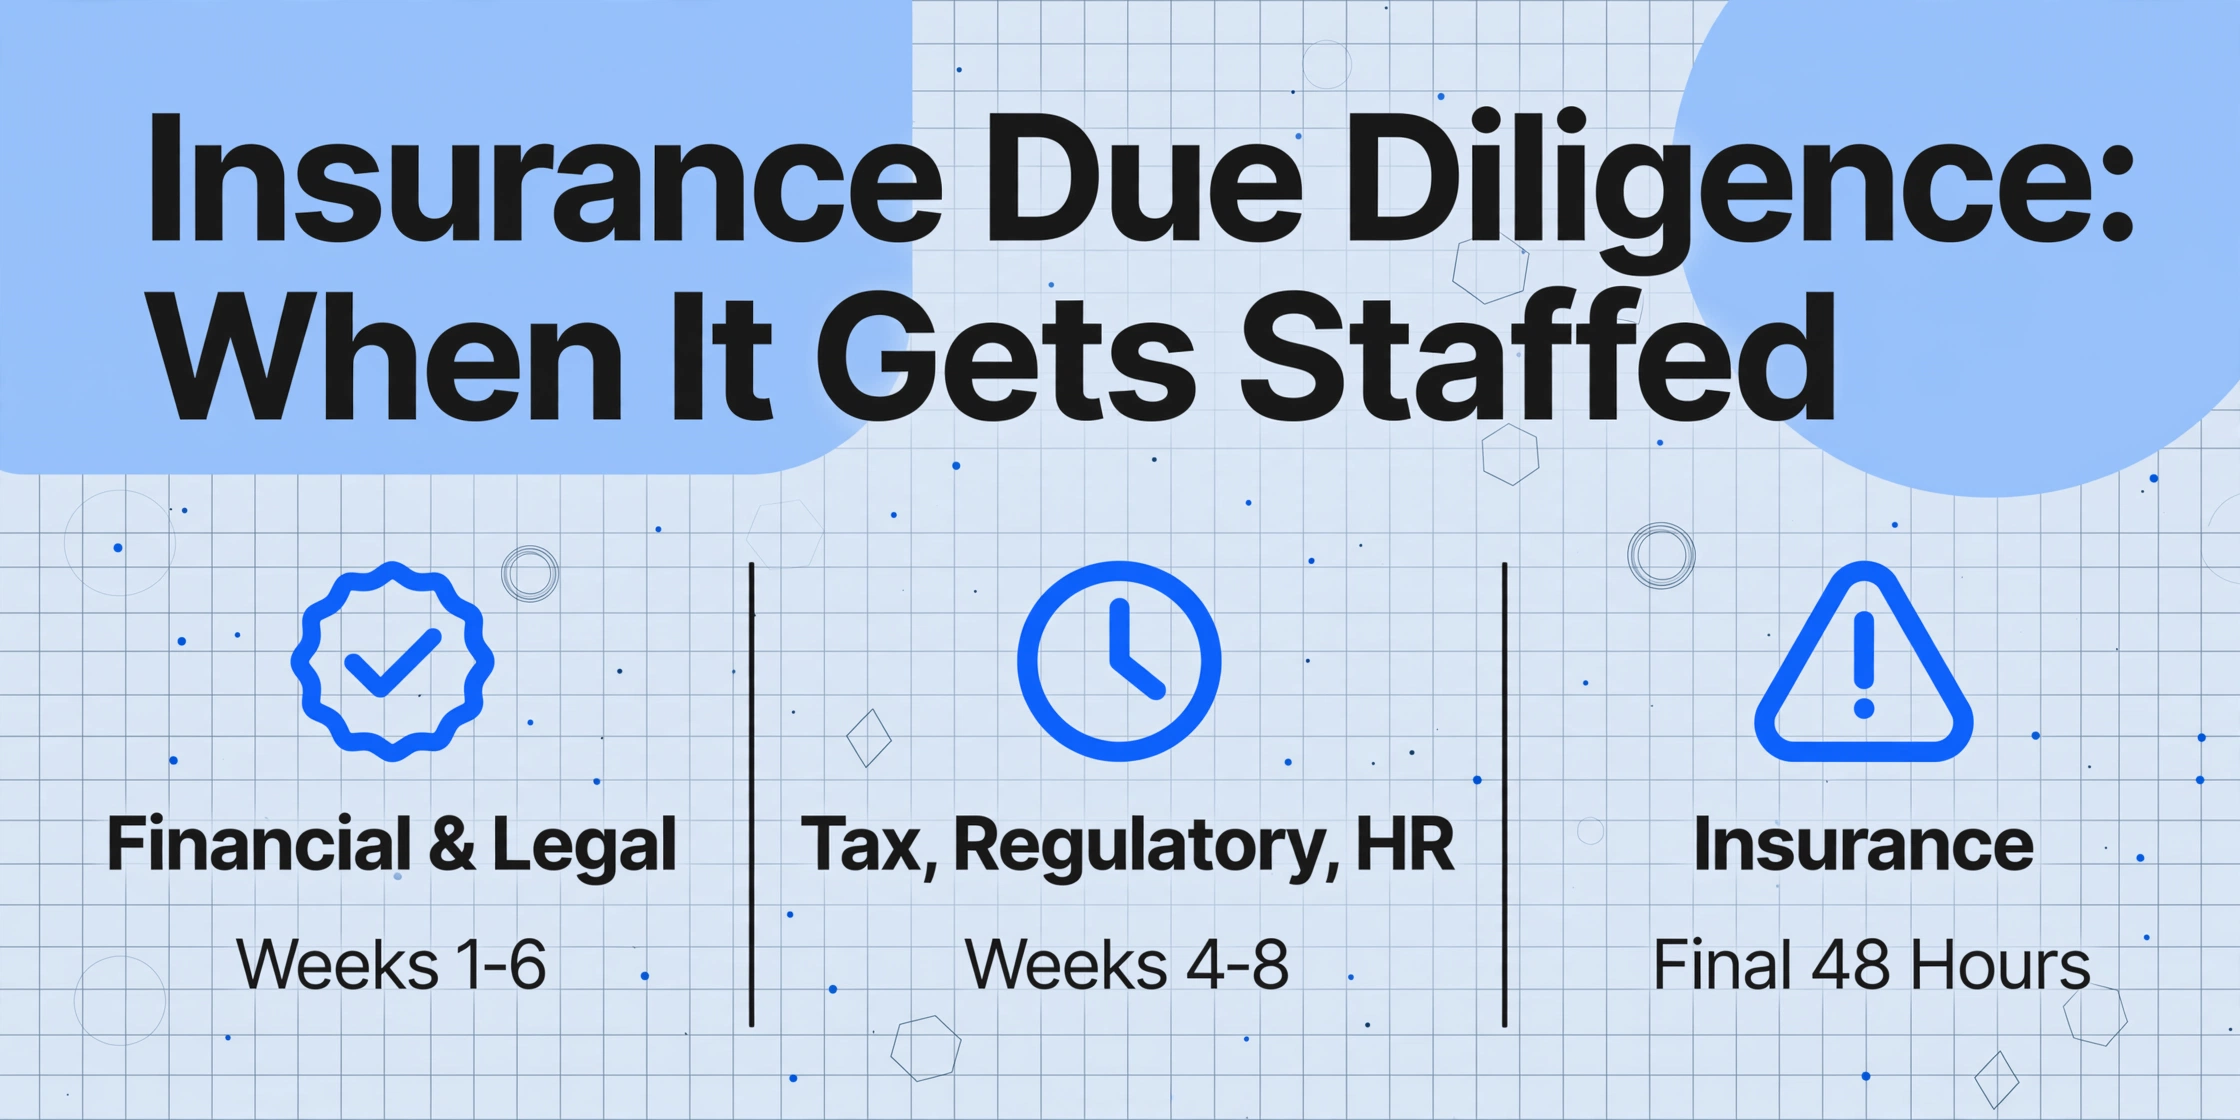
M&Aデューデリジェンスには、ディールルームの誰もが理解しているものの、誰も文書化しない優先順位があります。まず財務デューデリジェンスが来ます。買い手は、バリュエーションを支える売上高とEBITDAが本物であることを確認する必要があります。次に法務デューデリジェンスが続きます。企業構造、重要な契約、IPの譲渡、訴訟リスクです。税務、規制、環境、人事のデューデリジェンスは並行して進み、それぞれに専門チームと独自の締め切りがあります。
保険デューデリジェンスはこの序列の最下位に位置します。独占期間の開始時に人員が配置されることはほとんどありません。通常は、財務と法務のワークストリームがすでにデューデリジェンス期間の3分の2を消費した後に割り当てられます。レビュアーがInsuranceフォルダを開く頃には、ディールチームは3〜4週間分の疲労が蓄積していることが多く、カレンダーにはクロージング日が見えており、問いは「このポートフォリオは対象企業のリスクプロファイルについて何を語っているか?」から「ここにディールを台無しにするものはあるか?」へと変わっています。
このタイミングの問題は、プロジェクト管理の不備による偶然ではありません。M&Aワークストリームの評価のされ方に組み込まれています。財務デューデリジェンスは、買収価格に直接影響する成果物を生み出します。法務デューデリジェンスは、表明保証に直接影響する成果物を生み出します。保険デューデリジェンスが生み出す成果物 — カバレッジマトリクス — は、他者の成果物への入力です。その成果物が欠落するまで、ディールチーム内での認知度は低く、欠落した時点でシニアパートナーがなぜ保険レビューが終わっていないのかと尋ね、アソシエイトはフォルダに証明書が400通あり、3日前に渡されたと説明するのです。
ABAの2025年プライベートターゲットM&Aディールポイント調査によると、現在63%のプライベート取引が表明保証保険を利用しており、2023年の55%、2016年の29%から増加しています。この増加は、保険デューデリジェンスの品質が、10年前にはなかった直接的な商業的帰結を持つことを意味します。RWIの引受人は買い手のデューデリジェンスプロセスを審査し、買い手のレビューが見つけるべきだったリスクについて補償を除外することができます。買い手の保険チームが時間切れで400通のうち40通の証明書しかレビューしなかった場合、引受人は買い手が適切な保険デューデリジェンスを実施しなかったと合理的に結論付け、保険関連の損失をRWI補償から完全に除外することができます。(IBA法務デューデリジェンスハンドブック)
構造的な結果として、最も時間が割り当てられていないワークストリームが、買い手が購入した保険が実際に支払われるかどうかを最も直接的に左右するワークストリームでもあります。これはデューデリジェンスのキャッチ22です。保険レビューに費やす時間が短いほど、見落としたものを補うためにRWIが必要になりますが、費やす時間が短いほど、RWIがまさにその損失を除外する可能性が高くなるのです。
カバレッジギャップがクロージング後も残った場合に何が起こるか
クロージング後の保険紛争は予測可能な連鎖をたどり、そのほとんどは証明書レビューが指摘すべきだった何かから始まります。
ギャップ。最もよく見つかるのは、署名とクロージングの間に到来する有効期限です。つまり、取引完了前に保険が失効していたことに気づかないまま、買い手が引き継いでしまったカバレッジ期間です。Aonのトランザクション・アドバイザリー部門は、これをクロージング後の保険監査で最も頻繁に発見される事項の一つと特定しています。他にもよくあるギャップとして、AM Bestの財務健全性格付け(A++(Superior)からD(In Default)までの、保険業界における信用格付けに相当するもの)が買い手のリスク許容度を下回る保険会社、テールカバレッジ条項のないクレームメイド型D&O保険(クロージング前の行為に起因しクロージング後に報告されたクレームがまったく保険でカバーされないことを意味します)、そして財務デューデリジェンスモデルが捕捉できなかった重大な無保険のバランスシート・エクスポージャーを構成するほど大きな免責金額や自己保険保有額が挙げられます。
クレーム。クロージング後に損失事象(製造物責任クレーム、雇用慣行訴訟、データ侵害など)が発生し、買い手はそのエクスポージャーをカバーしていると思っていた保険が、失効していたか、解約されていたか、あるいは保険会社が何も支払わないほど大きな保有額を伴っていたことに気づきます。買い手は、買収契約における保険表明の違反を売り手に通知します。
RWIの否認。買い手はRWI保険に基づきクレームを提出します。RWIの引受担当者は買い手のデューデリジェンス記録を精査し、保険レビューがデータルーム内の証明書のごく一部しかカバーしていなかったこと、あるいはレビューチームが作成したカバレッジマトリクスに誤り(誤った保険番号、転記ミスの限度額、1か月ずれた日付など)があり、全件レビューであれば発見できたはずであることを見つけます。引受担当者は、不十分なデューデリジェンスに起因する損失に対する保険の免責条項を引用して、カバレッジを否認します。RWIクレームの否認率は個々の保険会社から公表されていませんが、Lowenstein SandlerのRWI Claims Reportは、調査対象集団全体で、クレーム紛争で最も頻繁に引用された根拠が買い手のクロージング前デューデリジェンスの範囲に関するものであったことを明らかにしています。
業務過失のエクスポージャー。売り手の補償もなく(RWI取引構造では売り手の責任が保有額、ABA 2025年調査によれば通常取引価値の0.25%から0.50%に上限設定されるため)、RWIによる回収もないため、買い手の損失は無保険となります。買い手が次に連絡するのは自社の弁護士です。事務所は適切な保険デューデリジェンスを実施したのか。事務所が作成したカバレッジマトリクスはデータルーム内の証明書を正確に反映していたのか。たった一つの見落とされた有効期限や読み違えられた免責金額が、買い手の対象会社の保険状況の理解に重大な影響を与えたのであれば、問いは「売り手は何を開示しなかったのか」から「我々の弁護士は何を見つけられなかったのか」へと移ります。
American Forest Holdings v. Marshの事例は、ブローカー関係から生じたもので法律顧問ではありませんが、見落とされた保険条項がどれほどの損害をもたらし得るかを示しています。合併の過程でD&O保険の支配権変更条項が対応されず、クロージング後の事象に対するカバレッジが終了し、多額の損失が発生して初めて発覚した2,000万ドルのカバレッジギャップが生じました。この根本原則は、保険デューデリジェンスを行うあらゆる専門サービス事務所に当てはまります。カバレッジのトリガーを見落とすことは、完全に保険が付されていたエクスポージャーを、その取引で得た報酬をはるかに超える費用を伴う無保険の責任へと変えてしまうのです。
M&A保険デューデリジェンスにおける業務上のリスクは、弁護士が保険約款の条項を読み間違えることではありません。データ量の多さによってレビューが精査からトリアージへと追い込まれ、大規模なトリアージは、単一の見落としフィールドという観点から見れば過失に見えるようなギャップを生み出すことです。
解決への道 — このワークフローがより良い結末を迎える理由
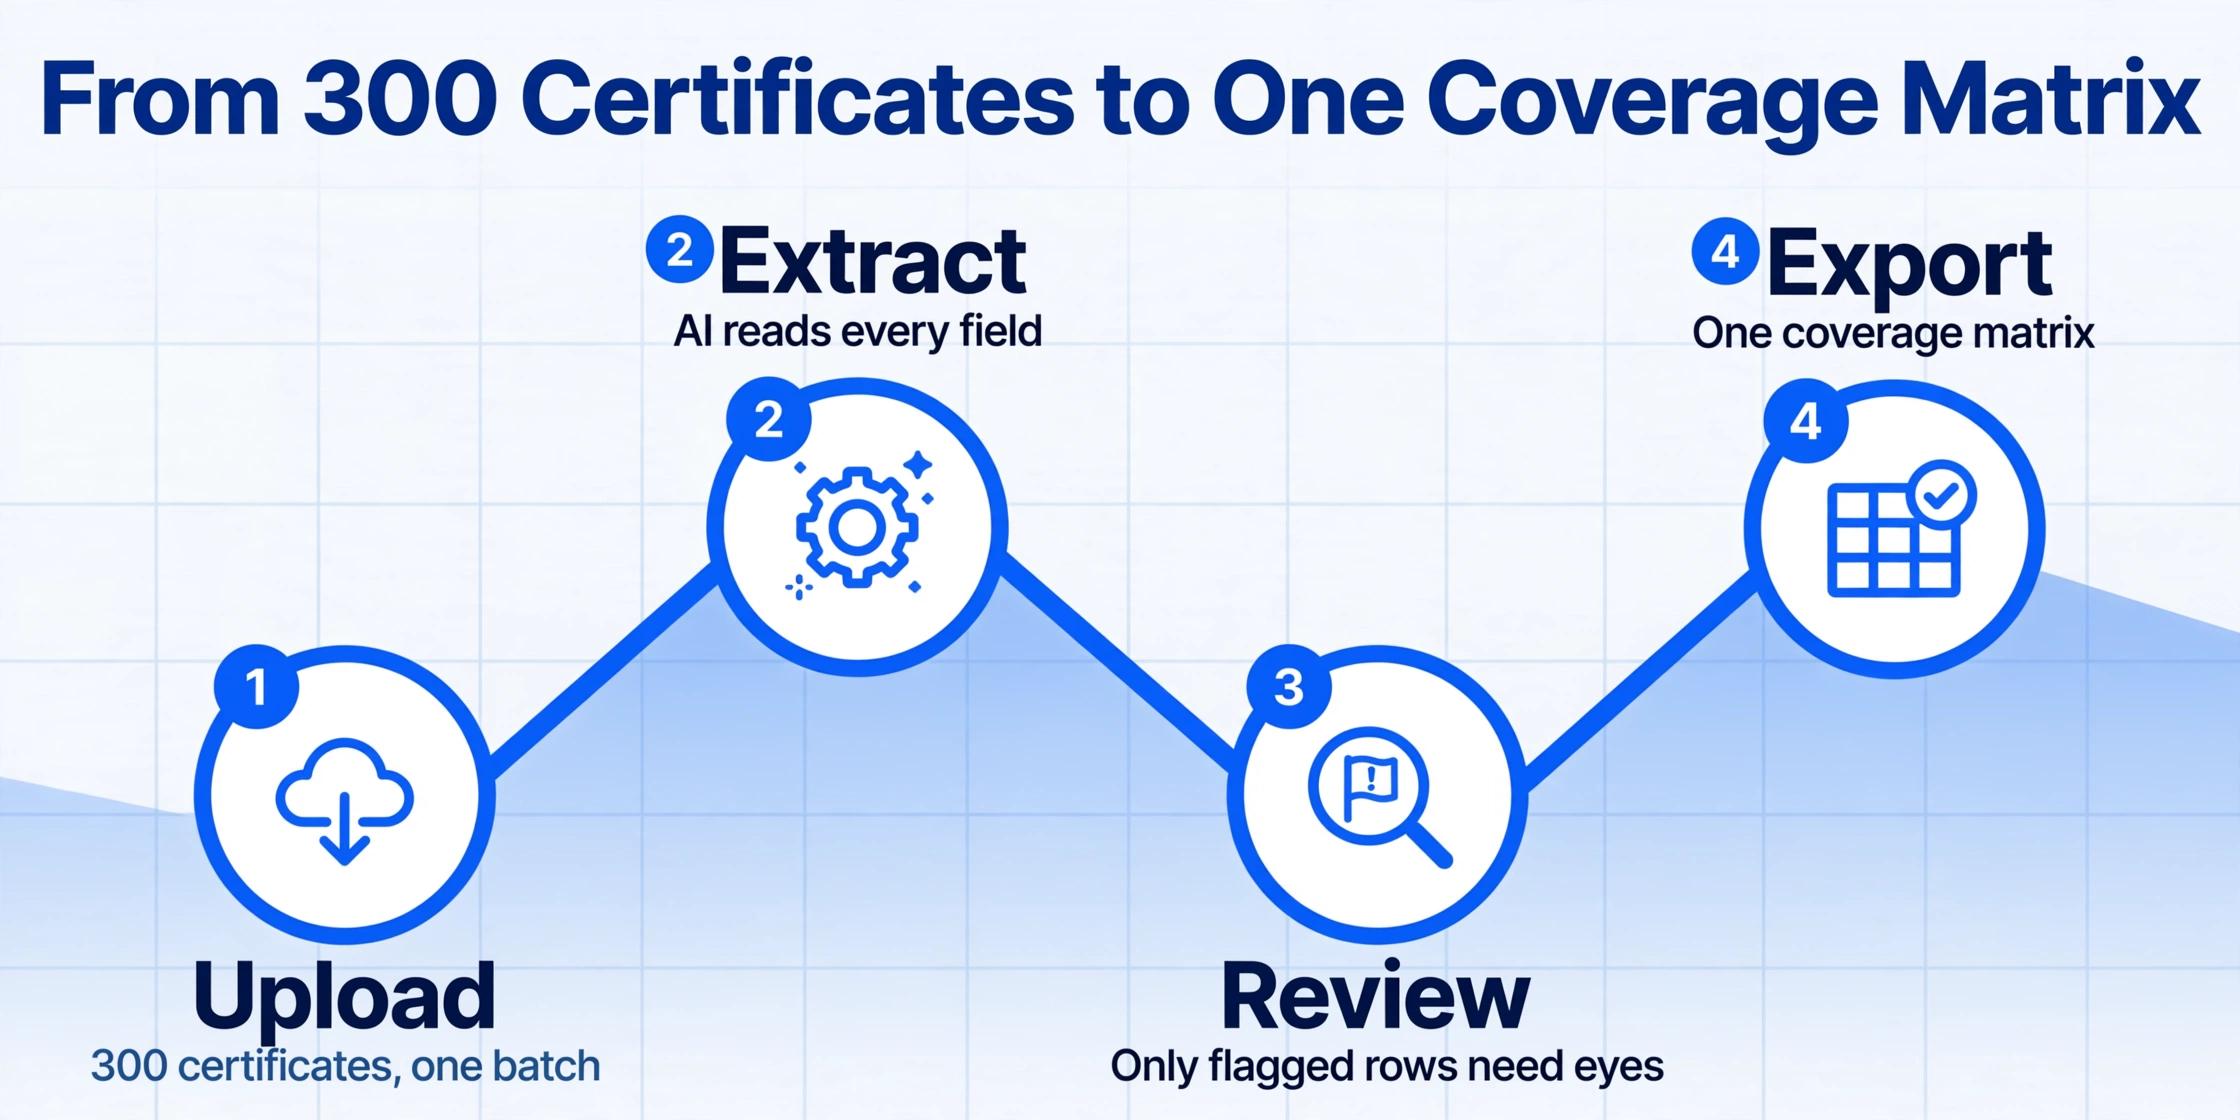
上記で概説した構造的な問題 — 請求可能時間の不条理、案件ごとのリセット、最後の48時間の圧迫、連鎖する責任 — はすべて同じボトルネックに帰着します。証明書からスプレッドシートへ手作業でデータを転記する行為こそが、分析から時間を奪っているタスクです。このボトルネックを解消すれば、ワークフローの残りの部分は再びバランスを取り戻します。
新しいAIベースの抽出ツールは、従来のテンプレートシステムが用いる位置ベースのOCRとは異なるアプローチでCOIを読み取ります。テンプレートOCRは各フィールドがページ上のどこにあるかを記憶し — 「保険証券番号」は座標(x=340, y=280) — 、別の代理店の証明書がそれを別の場所に配置すると静かに失敗します。意味的抽出 — AIがテキストの位置ではなく、各テキストが何を意味するかを理解してドキュメントを読む手法 — は、保険証券番号がページの左、右、中央のどこに現れても識別します。意味的抽出はフィールド座標に依存しないため、ディールルームの保険フォルダのフォーマットの多様性 — 40の異なる代理店が40の異なるレイアウトで証明書を作成 — を代理店ごとの設定なしで処理します。この仕組みの基本的な説明については、M&A COI抽出のステップバイステップガイドをご覧ください。
ワークフローから何時間も削減するのはバッチ処理です — 300枚の証明書をすべて一度にアップロードし、出力として1つのカバレッジマトリクスを受け取る機能です。証明書1枚あたり5〜10秒で、抽出実行全体は約25〜50分で完了します — 15時間の転記が1時間未満のマシン時間に圧縮されます。レビュアーは依然として出力を検証し、補償範囲の妥当性を解釈し、ギャップを取引条件に変換する必要があります。しかしレビュアーは今や最初から法律業務を行っています — データを転記するのではなく、リスクを分析しています。以前は転記とレビューを合わせて40〜60時間を消費していた同じ分析が、レビュアーが保険フォルダを開いてから最初の1時間以内に開始できるようになりました。
これは問題全体を駆動するタイミングの方程式を変えます。保険レビューがデューデリジェンス期間の28日目ではなく初日から分析を生み出せるようになれば、それは土壇場の緊急対応ではなく並行するワークストリームになります。RWI引受人は、レビュアーが開く時間のあった40枚の証明書からのサンプルではなく、全数母集団のカバレッジマトリクスを見ることができます。そして法律事務所は — 前の案件のマトリクスを再利用することは依然としてできませんが — 少なくともデータ入力ではなく分析に属する請求可能時間を消費することなく、現在の案件で抽出を実行できます。
ファイルは安全に処理され、保存されません。
とはいえ、これらはいずれも法的判断の必要性をなくすものではありません。200万ドルの一般賠償責任保険の限度額が化学メーカーにとって十分かどうか——ソフトウェア企業とは異なり——を判断するには、抽出ソフトウェアにはない業界知識が必要です。COI上の追加被保険者特約がCG 20 10(継続作業のみ)、CG 20 37(完了作業)、CG 20 33(契約上必要な当事者に自動適用)のいずれに該当するかを解釈するには、証明書には記載されていない元の保険証券の文言を読む必要があります。補償のギャップを具体的な契約上の保護——テールカバレッジを義務付けるクロージング前の誓約、保険金額が不足するエクスポージャーに対する特別補償——に落とし込むことは、ディール弁護士にしかできない技能です。
変わるのは、そうした判断業務が、15時間のデータ入力の完了を待つ必要がなくなるという点です。かつて関所だった抽出工程は、5分のセットアップになります。分析は、クロージング前の木曜午後11時に200枚目の証明書を転記し終えて疲れ果てた時ではなく、レビュアーがまだ頭の冴えているうちに始まります。物流のCOI追跡を変えたのと同じ抽出アプローチはM&Aの場面でも有効です。ドキュメントの種類は同じで、違うのはリスクの大きさだけです。
FAQ:M&Aにおける保険デューデリジェンスリスク
RWIがあれば徹底した保険デューデリジェンスは不要ですか?
いいえ — RWIは徹底した保険デューデリジェンスの必要性をむしろ高めます。RWIの引受人は買い手のデューデリジェンスプロセスを精査し、買い手のレビューが不十分であれば損失を補償対象から除外することがあります。2025年ABA Deal Points Studyでは、非公開取引の63%がRWIを利用しており、標準的な引受人向け質問票では、買い手が対象企業の保険ポートフォリオを全件レビューしたかどうかを具体的に確認しています。時間が足りずに400件の証明書のうち40件をサンプリングするだけでは、保険関連の請求に対してRWI補償が無効になり得る典型的なデューデリジェンスの欠落です。
ディールルームのInsuranceフォルダには実際何件の証明書が含まれますか?
従業員300〜800名で複数州に事業展開するミッドマーケットの対象企業では、200〜500件が典型的です。これにはプライマリー層の保険証券、各アンブレラ層および超過層、対象企業が複数の管轄区域で資格を有する場合の州別提出書類、サイバー、犯罪、雇用慣行などの付随的な補償ラインが含まれます。規制業種(ヘルスケア、金融サービス、エネルギー)や海外子会社を持つ対象企業では、現地の外国保険証券を含めると1,000件を超えることも珍しくありません。
手作業のCOIレビューにはどの程度の頻度で誤りが含まれますか?
文書集約型ワークフローにおける手作業のデータ入力精度に関する学術研究では、同じ抽出タスクを約100回繰り返すと、フィールド単位の誤り率が約2%から8%超に上昇することが分かっています。300件の証明書で各15フィールドとすると、4,500個の個別データポイントになり、8%の誤り率は約360フィールドが誤っていることを意味します。有効期限の1桁の転記ミスや免責金額の見落としが、重大な補償の欠落を生む可能性があります。誤りはレビュー担当者の無能によるものではなく、タスク設計によるものです。人間の注意力が維持できる範囲を超えた量で一貫した精度を求める設計になっているのです。
AI抽出は地域の代理店が発行する非標準のCOIフォーマットに対応できますか?
はい。意味的抽出はフィールドの位置ではなく意味に基づいて読み取るためです。証明書が標準のACORD 25、旧式のACORD 27、サープラスラインズブローカー独自の様式、あるいは対象企業の代理店が証明書として扱っているスキャン済みの保険証券明細ページのいずれであっても、AIは特定の様式上の記憶された座標ではなく、フィールドの意味的な役割——「これは保険証券番号」「これは満了日」——によって識別します。構築すべきテンプレートも、代理店ごとに提供すべきトレーニングデータもありません。このフォーマット非依存性により、同じ抽出ツールが40の異なる代理店から集めた300通の証明書を、代理店ごとの設定なしで処理できます。
抽出ソフトウェアが依然として代替できないものは何ですか?
3つあります。カバレッジの十分性評価(この業界にとって1回あたり200万ドルの賠償限度額で足りるか?)、特約の解釈(証明書には「追加被保険者——あり」と記載されていても、そのカバレッジの範囲を決めるのは基になる特約様式——CG 20 10、20 37、20 33——です)、そしてギャップから表明保証への変換(D&Oのテールカバレッジのギャップは買収契約におけるクロージング前の誓約事項になります——この法的判断は代替できません)。抽出はギャップを明らかにするデータを生み出します。そのギャップを埋める契約上の保護を生み出すのはディール弁護士です。
請求書に現れないリスク
M&Aにおける手作業のCOIレビューで最も危険な部分は、顧客が文字起こしに対して支払う7,500ドルの請求可能時間ではありません。危険なのは、請求書が支払われ、ディールがクローズし、アソシエイトが工数を入力し、パートナーがカバレッジマトリクスを確認し、買収契約に標準的な保険に関する表明保証が含まれているという理由で、誰もが保険レビューは完了したと信じて去っていくことです。見つからなかったギャップ——署名からクロージングの間に満了した保険証券、ディールの6か月前に格付けが投資適格を下回った保険会社、レビュー担当者が目を通す時間のなかったアンブレラ特約の第4段落に埋もれた自己保険保有額——は、11か月後にカバーされない請求として表面化します。クロージングディナーが遠い記憶となったずっと後です。その時点で問われるのは、ディールが良かったかどうかではありません。デューデリジェンスが適切だったかどうかです。そして、アソシエイトが300通の証明書を時給450ドルで文字起こししながら、217通目の証明書の満了日を見落とした法律事務所にとって、その問いに答えるのはスプレッドシートではなく、証言録取の場です。
ご自身のディールルームの証明書で抽出を試してみてください。次のディールの時計が動き出す前に、300通の証明書問題が25分の解決策になり得るかを確かめてください。