Pourquoi la due diligence en matière d'assurance M&A est
plus risquée que ne le pense votre équipe de deal
En 2025, 63 % des transactions M&A privées ont eu recours à l'assurance représentation et garantie — une police conçue pour protéger les acheteurs des surprises post-clôture. Mais la RWI crée un paradoxe que la plupart des équipes de deal n'ont pas affronté : l'assureur examine votre processus de due diligence avant de lier la couverture. Si votre revue d'assurance a été superficielle, la police peut exclure précisément les sinistres que vous vouliez couvrir. Et la due diligence en matière d'assurance, par la logique structurelle de la composition des équipes M&A, est le volet de travail le plus susceptible d'être superficiel — non pas parce que les juristes s'en désintéressent, mais parce que le flux de travail est conçu pour échouer depuis que le premier certificat a atterri dans le data room virtuel.
Points clés
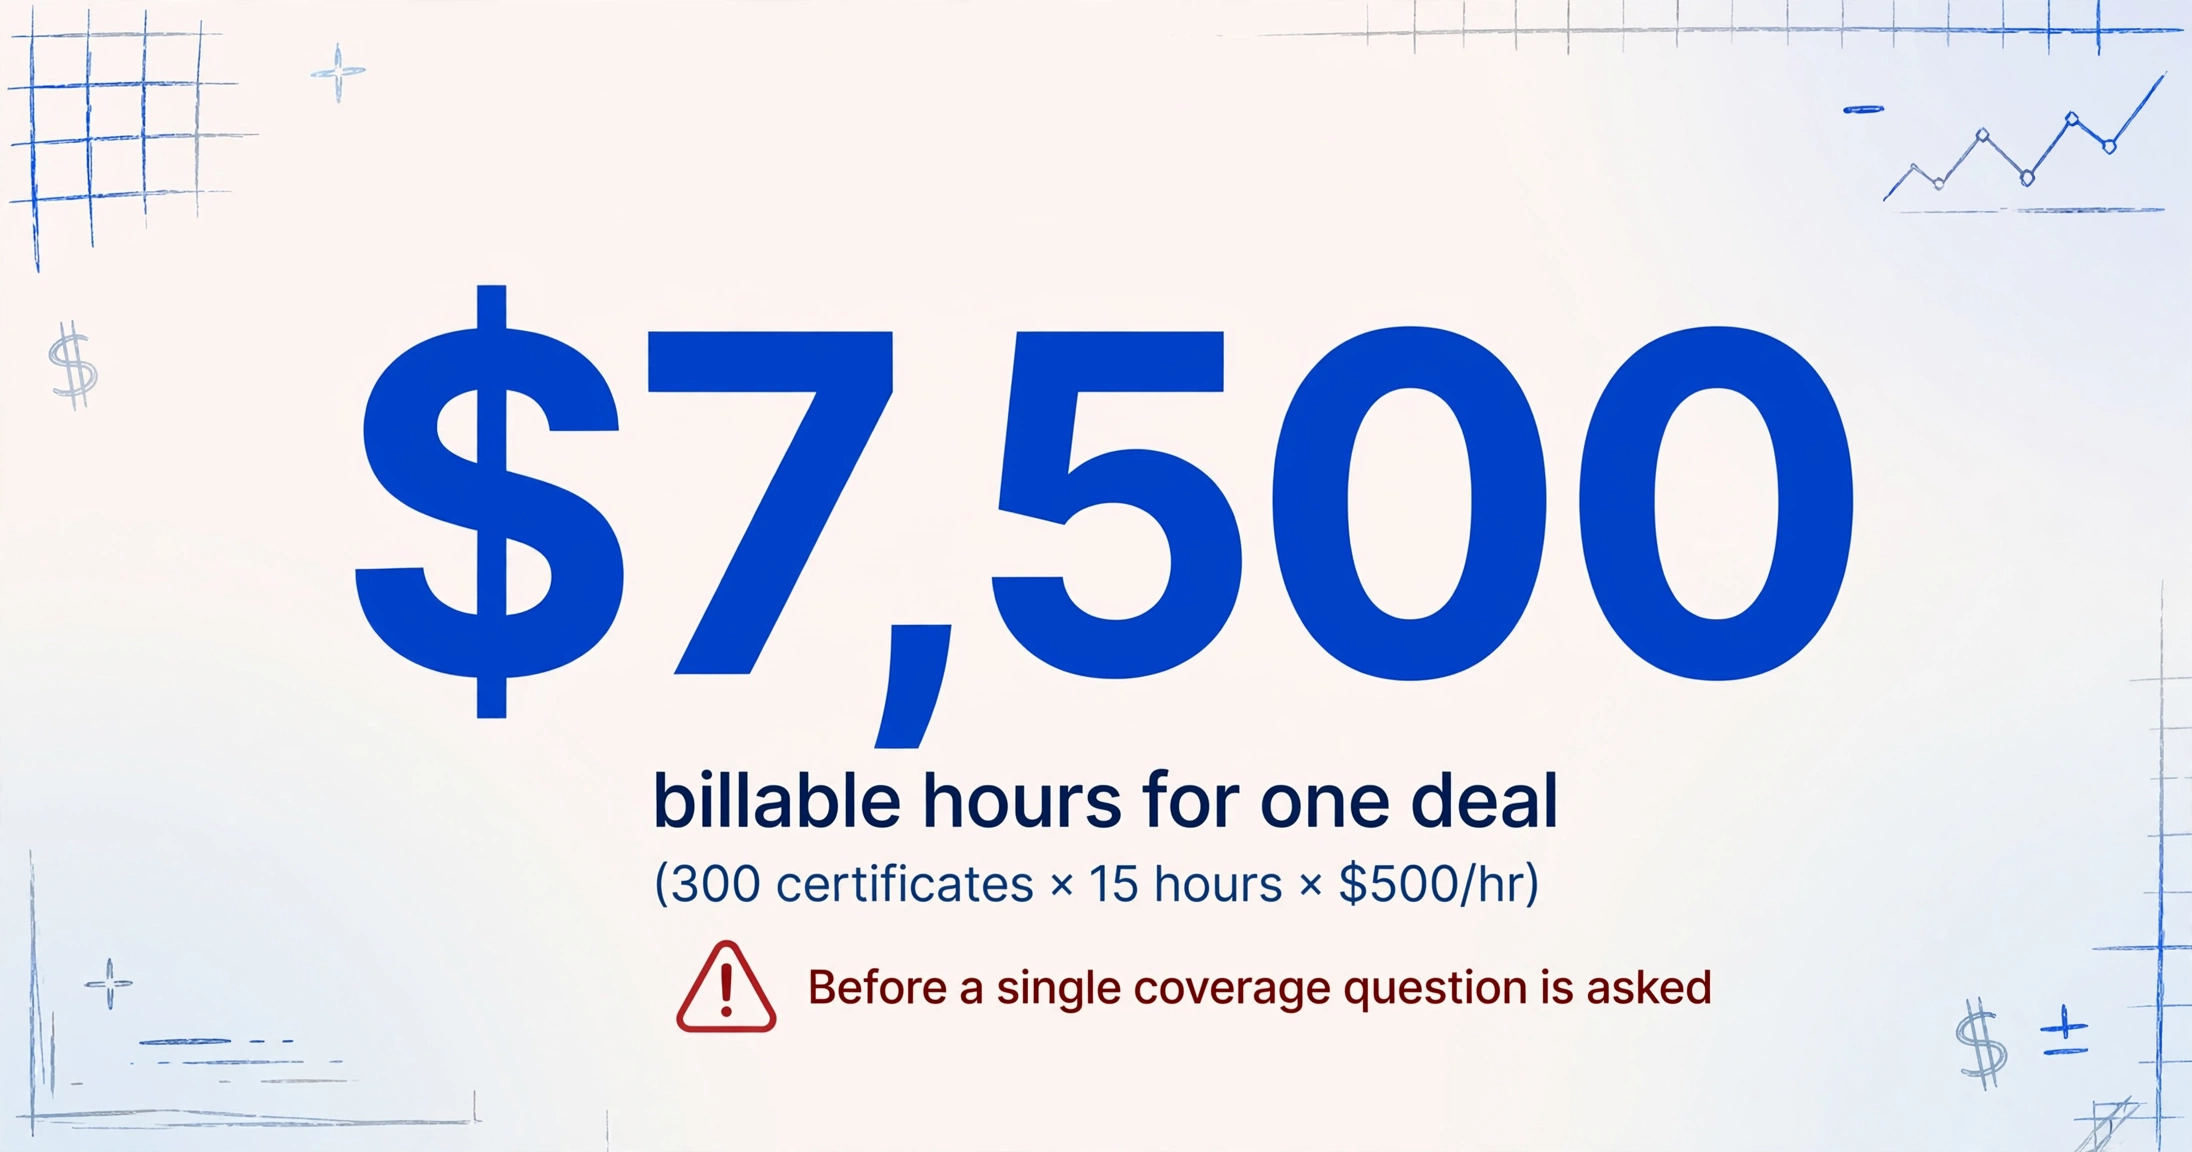
- Chaque deal mid-market consume 15 heures de temps d'associé à saisir des champs COI dans un tableur — une tâche à $7,500 qui ne contient aucune analyse juridique.
- Quand une revue d'assurance précipitée couvre 40 certificats sur 400 et qu'une lacune apparaît après la clôture, la question passe de ce que le vendeur a omis de divulguer à ce que votre cabinet a omis de trouver.
- Supprimez le goulot d'étranglement de la transcription — 300 certificats traités en 25 minutes au lieu de 15 heures — et le réviseur analyse le risque dès le premier jour au lieu de saisir des données jusqu'à minuit avant la clôture.
Les documents cachés à la vue de tous
Chaque data room virtuel de M&A — le dépôt en ligne sécurisé où un vendeur dépose des milliers de documents confidentiels pour l'examen de l'acheteur — possède la même structure de dossiers. États financiers. Contrats importants. Propriété intellectuelle. Litiges. Réglementaire. Et Assurance.
Le dossier Assurance est rarement le premier ouvert. C'est presque jamais celui qui mobilise le plus d'heures. Mais il contient systématiquement la plus forte densité de données non lues par page de tous les dossiers de la salle de deal. Un certificat d'assurance est un formulaire d'une page — généralement un ACORD 25, 27 ou 28 — qui résume l'existence, les limites et l'assureur d'une police d'assurance. Pour une entreprise cible de taille intermédiaire comptant entre 300 et 800 employés et opérant dans plusieurs États, le dossier Assurance en contient entre 200 et 500. Responsabilité civile générale. Umbrella et excédentaire. Dirigeants et mandataires. Cyber. Pratiques d'emploi. Automobile. Accidents du travail. Environnementale. Responsabilité professionnelle. Responsabilité produit. Vie homme clé. Chacun sur le formulaire d'un assureur différent, provenant d'une agence différente, généré par un système de gestion d'agence différent avec une mise en page légèrement différente.
Le certificat n'est pas la police. C'est la preuve qu'une police existe — un résumé préparé par un agent, non par l'assureur. Le document de police sous-jacent, avec ses conditions réelles, exclusions et avenants, se trouve ailleurs. Mais le certificat est ce que l'équipe d'examen voit en premier, et ce à partir de quoi elle doit extraire des données pour construire la matrice de couverture — un tableur recensant chaque police, chaque limite, chaque franchise, chaque date d'expiration — avant que l'analyse réelle ne puisse commencer. L'extraction de COI est l'étape préalable à tout ce qui suit.
Le problème n'est pas que les juristes ne savent pas lire un COI. C'est que lire un seul COI est facile. En lire 300 est un problème de traitement de données déguisé en tâche de revue juridique. Et les outils de la profession juridique pour le traitement de données — un lecteur PDF, un tableur et les heures facturables d'un jeune collaborateur — ont été conçus pour un autre siècle.
L'économie de la saisie de données à 450 $ l'heure
Un certificat d'assurance contient environ 15 champs qui comptent pour la due diligence M&A : assuré désigné, producteur ou agence, nom de chaque assureur et numéro NAIC, type de police, numéro de police, date d'effet, date d'expiration, limite par sinistre, limite globale, franchise ou retention pour sinistres auto-assurés (SIR), statut d'assuré additionnel, renonciation à la subrogation, détenteur du certificat et conditions de préavis d'annulation. Pour les polices umbrella et excédentaires, la même structure de limites se répète avec des chiffres différents. Pour une analyse détaillée des champs qui comptent et pourquoi, consultez notre guide sur l'extraction des COI pour la due diligence M&A.
À trois minutes par certificat pour la seule extraction — et c'est un rythme optimiste qui suppose un ACORD 25 propre, sans surprise de mise en page, sans copies scannées pivotées à des angles étranges, sans notes manuscrites en marge — 300 certificats consomment 15 heures de pure saisie de données. Aucune analyse. Aucune évaluation de couverture. Aucune identification de lacune. Juste de la transcription.
À un taux horaire facturable de 350 à 500 $ pour un collaborateur de niveau intermédiaire — des taux conformes à l'échelle Cravath qui fixe les repères de rémunération dans les cabinets de l'AmLaw 200 — ces 15 heures coûtent de 5 250 à 7 500 $ en temps facturable. Pour une seule opération. Pour le simple fait de déplacer du texte d'un PDF vers un tableur.
Et ce n'est que le coût de la saisie. L'analyse — comparer la couverture aux références du secteur, identifier les dates d'expiration qui tombent dans la période de l'opération, signaler les assureurs dont la notation AM Best est inférieure à la tolérance au risque de l'acheteur — consomme 25 à 45 heures supplémentaires. L'étape d'extraction est un péage entre le réviseur et le travail pour lequel le client paie réellement. Chaque heure passée à transcrire des champs de COI est une heure non consacrée à l'évaluation des risques qui alimente les déclarations et garanties du contrat d'achat.
Le cadre des heures facturables rend la chose trompeusement facile à ignorer. Le collaborateur saisit le temps. Le client paie la facture. L'opération se conclut. Le système semble fonctionner. Mais quand l'avantage concurrentiel d'un cabinet d'avocats est censé être l'expertise — la capacité à repérer des risques qu'un non-juriste manquerait — un flux de travail où un tiers du temps de révision est consacré à la saisie de données n'est pas un système fonctionnel. C'est une subvention structurelle : le client paie pour un jugement juridique et reçoit, pour une part substantielle des heures facturées, un traitement de données effectué par une personne formée à l'interprétation contractuelle, pas à l'exactitude de la transcription.
Pourquoi chaque opération repart de zéro
Les entreprises de construction connaissent le même problème de suivi des COI, et elles ont résolu la question de la réutilisation il y a des années. Lorsqu'un entrepreneur général examine les attestations d'assurance de ses sous-traitants, il constitue une base de données de fournisseurs. Les mêmes sous-traitants réapparaissent d'opération en opération. Les mêmes assureurs, les mêmes types de polices, les mêmes schémas de couverture. Une fois un sous-traitant enregistré dans le système, l'attestation de renouvellement suivante est une mise à jour, pas une lecture à froid. C'est pourquoi les logiciels de suivi des COI dans la construction — qui automatisent les contrôles de conformité par rapport aux exigences contractuelles — fonctionnent. Le problème est répétitif sur un ensemble stable de fournisseurs. Nous avons exploré les limites de ce modèle, et même dans la construction, les tableurs manuels craquent à environ 50 sous-traitants.
La due diligence en matière d'assurance M&A a la structure inverse. Chaque opération implique une société cible différente, avec un ensemble d'assureurs différent, un courtier d'assurance différent et un historique différent de sinistres, de défaillances et de renouvellements. Le cabinet d'avocats qui représente l'acquéreur a peut-être réalisé 47 opérations ces trois dernières années. Mais pour l'assurance, l'opération 48 repart de zéro. La matrice de couverture de l'opération 47 est inutile. Les notations d'assureurs que l'équipe a mémorisées lors de l'opération 47 sont sans pertinence. Le collaborateur junior qui a transcrit 300 attestations pour l'opération 46 a rejoint un service interne il y a 18 mois, et la collaboratrice qui l'a remplacé n'a jamais ouvert un dossier Assurance.
Ce n'est pas un échec d'organisation. C'est une propriété structurelle du M&A : chaque cible est un profil de risque unique. Mais la tâche — extraire 15 champs d'un COI et alimenter un tableur — est identique d'une opération à l'autre. Le type de document est le même. La structure de données est la même. Le format de sortie est le même. Ce qui change, c'est le contenu de chaque champ, pas l'acte de le localiser et de le transcrire. Et comme les cabinets d'avocats n'ont aucun mécanisme pour transmettre l'intelligence d'extraction d'une transaction à l'autre, chaque opération paie le même coût d'entrée depuis la même ligne de départ.
Le coût de cette remise à zéro ne se limite pas aux 15 heures de transcription. C'est l'absence de connaissance institutionnelle sur le comportement des assureurs. Un cabinet qui a examiné 2 000 attestations sur 14 opérations dispose, enfouie dans ses relevés d'heures facturables et ses dossiers d'opérations, d'une base de données indiquant quels assureurs fournissent systématiquement des formulaires ACORD propres et lesquels émettent systématiquement des attestations non standard avec des limites enfouies dans le texte des paragraphes. Cette connaissance, si elle était exploitée, permettrait à l'équipe de l'opération suivante de prioriser les attestations difficiles et de traiter rapidement les propres. Au lieu de cela, chaque collaborateur découvre que les mêmes assureurs posent problème, sur les mêmes types d'opérations, entièrement de zéro.
Aucun cabinet d'avocats ne structurerait son processus de revue contractuelle de cette façon — en lisant chaque contrat de fourniture comme s'il était le premier que le cabinet ait jamais vu. Mais la revue d'assurance, parce qu'elle échappe au cadre traditionnel de gestion des connaissances juridiques, fonctionne exactement ainsi.
L'heure orpheline — quand la revue d'assurance se fait 48 heures avant la clôture
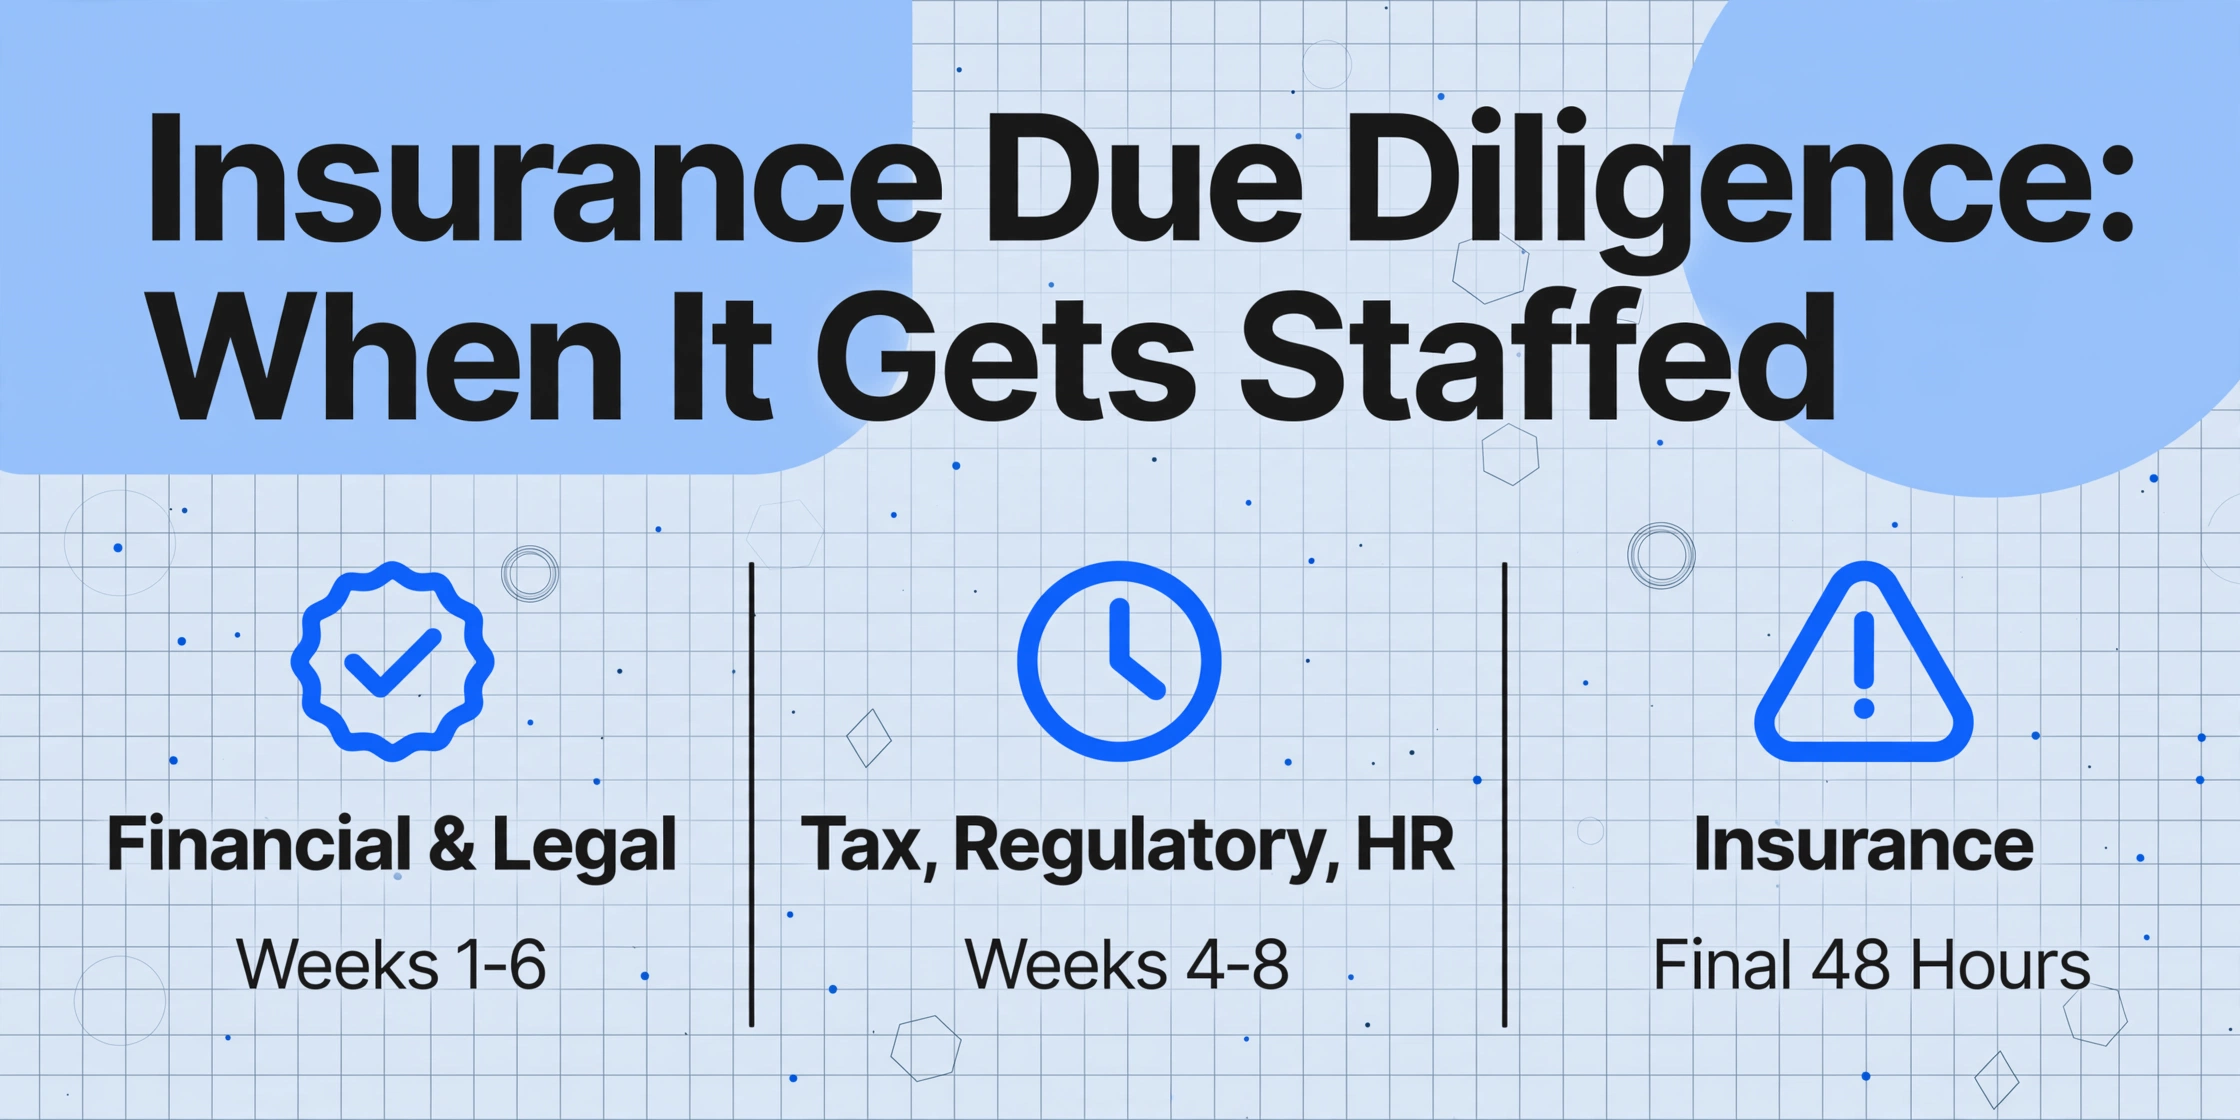
La due diligence M&A suit une hiérarchie que tout le monde dans la data room comprend mais que personne ne couche par écrit. La due diligence financière vient en premier — l'acheteur doit vérifier que le chiffre d'affaires et l'EBITDA qui soutiennent la valorisation sont réels. La due diligence juridique suit — la structure sociale, les contrats importants, les cessions de PI et le contentieux. Les due diligences fiscale, réglementaire, environnementale et RH s'exécutent en parallèle, chacune avec ses équipes spécialisées et ses propres échéances.
La due diligence en matière d'assurance occupe le bas de cette pile. Elle n'est presque jamais dotée en effectifs au début de la période d'exclusivité. Elle est généralement confiée après que les chantiers financier et juridique ont déjà consommé les deux tiers du calendrier de due diligence. Au moment où le réviseur ouvre le dossier Assurance, l'équipe de deal accumule souvent trois ou quatre semaines de fatigue, la date de clôture est visible sur le calendrier, et la question passe de « que nous dit ce portefeuille sur le profil de risque de la cible ? » à « y a-t-il ici quelque chose qui va faire capoter l'opération ? »
Ce problème de calendrier n'est pas un accident de mauvaise gestion de projet. Il est inscrit dans la façon dont les chantiers M&A sont valorisés. La due diligence financière produit un livrable qui influe directement sur le prix d'achat. La due diligence juridique produit un livrable qui influe directement sur les déclarations et garanties. La due diligence en matière d'assurance produit un livrable — la matrice de couverture — qui est un intrant du livrable de quelqu'un d'autre. Sa visibilité au sein de l'équipe de deal est faible jusqu'à ce que son résultat manque, moment où l'associé senior demande pourquoi la revue d'assurance n'est pas terminée et où la collaboratrice explique que le dossier contenait 400 attestations et qu'elle ne l'a reçu que trois jours plus tôt.
L'étude 2025 de l'ABA sur les points de deal en M&A de cibles privées indique que 63 % des transactions privées ont désormais recours à une assurance déclarations et garanties, contre 55 % en 2023 et 29 % en 2016. Cette progression signifie que la qualité de la due diligence en matière d'assurance a désormais une conséquence commerciale directe qu'elle n'avait pas il y a dix ans : le souscripteur RWI examine le processus de due diligence de l'acheteur et peut exclure la couverture de risques que la revue de l'acheteur aurait dû détecter. Si l'équipe assurance de l'acheteur a examiné 40 attestations sur 400 faute de temps, le souscripteur peut raisonnablement conclure que l'acheteur n'a pas mené une due diligence en matière d'assurance adéquate — et exclure entièrement les pertes liées à l'assurance de la couverture RWI. (IBA Legal Due Diligence Handbook)
Le résultat structurel est que le chantier auquel on alloue le moins de temps est aussi celui dont la qualité détermine le plus directement si l'assurance achetée par l'acheteur indemnisera réellement. C'est un cercle vicieux de la due diligence : moins vous consacrez de temps à la revue d'assurance, plus vous avez besoin de la RWI pour rattraper ce que vous avez manqué — mais moins vous y consacrez de temps, plus la RWI a de chances d'exclure précisément ces pertes.
Que se passe-t-il lorsqu'une lacune de couverture survit à la clôture
Les litiges d'assurance post-clôture suivent une cascade prévisible, et celle-ci commence presque toujours par un élément que l'examen des attestations aurait dû signaler.
La lacune. La découverte la plus courante est une date d'expiration qui tombe entre la signature et la clôture — une fenêtre de couverture dont l'acheteur a hérité sans réaliser que la police avait expiré avant la conclusion de l'opération. La pratique de conseil en transactions d'Aon identifie ce point comme l'un des constats les plus fréquents dans les audits d'assurance post-clôture. Autres lacunes courantes : un assureur dont la note de solidité financière AM Best — l'équivalent dans l'assurance d'une notation de crédit, allant de A++ (Supérieur) à D (En défaut) — tombe sous le seuil de tolérance au risque de l'acheteur ; une police D&O sur base réclamation sans disposition de couverture de queue, ce qui signifie que les réclamations liées à des actes antérieurs à la clôture et déclarées après celle-ci ne sont pas couvertes du tout ; et des franchises ou retentions d'assuré suffisamment élevées pour constituer une exposition hors bilan non assurée significative que le modèle de due diligence financière n'a pas captée.
La réclamation. Un sinistre survient après la clôture — une réclamation en responsabilité produit, un litige en droit du travail, une violation de données — et l'acheteur découvre que la police censée couvrir l'exposition avait soit expiré, soit été résiliée, soit comportait une retention si élevée que l'assureur n'a rien payé. L'acheteur notifie au vendeur une violation de la déclaration relative à l'assurance dans le contrat d'acquisition.
Le refus de la RWI. L'acheteur dépose une réclamation au titre de sa police RWI. Le souscripteur RWI examine les dossiers de due diligence de l'acheteur et constate que l'examen d'assurance n'a couvert qu'une fraction des attestations du data room virtuel, ou que la matrice de couverture produite par l'équipe d'examen contenait des erreurs — numéros de police erronés, plafonds transposés, dates décalées d'un mois — qui auraient été détectées avec un examen de la population complète. Le souscripteur refuse la couverture, invoquant l'exclusion de la police pour les pertes résultant d'une due diligence inadéquate. Les taux de refus de réclamation RWI ne sont pas publiés par les assureurs individuels, mais le Lowenstein Sandler RWI Claims Report a constaté que, dans la population étudiée, les motifs de litige les plus fréquemment cités concernaient l'étendue de la due diligence pré-clôture de l'acheteur.
L'exposition à la faute professionnelle. Sans indemnité du vendeur (parce que la structure de l'opération RWI plafonnait la responsabilité du vendeur au montant de la retention — généralement 0,25 % à 0,50 % de la valeur de la transaction sur les opérations RWI, selon l'étude ABA 2025) et sans recouvrement RWI, la perte de l'acheteur n'est pas assurée. Le prochain appel de l'acheteur est à son propre conseil : le cabinet a-t-il mené une due diligence en matière d'assurance adéquate ? La matrice de couverture produite par le cabinet reflétait-elle fidèlement les attestations du data room virtuel ? Si une seule date d'expiration manquée ou une franchise mal lue a matériellement affecté la compréhension par l'acheteur de la situation d'assurance de la cible, la question passe de « qu'est-ce que le vendeur a omis de divulguer ? » à « qu'est-ce que nos avocats ont omis de trouver ? »
L'affaire American Forest Holdings v. Marsh — bien qu'issue d'une relation avec un courtier plutôt qu'avec un conseil juridique — illustre l'ampleur de ce que peut coûter une disposition d'assurance manquée. Une clause de changement de contrôle dans une police D&O est restée non traitée lors d'une fusion, mettant fin à la couverture pour les événements post-clôture et créant une lacune de couverture de 20 millions de dollars découverte seulement lorsqu'un sinistre important est survenu. Le principe sous-jacent s'applique à tout cabinet de services professionnels menant une due diligence en matière d'assurance : manquer un déclencheur de couverture peut transformer une exposition entièrement assurée en un passif non assuré dont le coût éclipse les honoraires perçus sur la transaction.
Le risque de faute professionnelle dans la due diligence en matière d'assurance M&A ne réside pas dans une mauvaise lecture d'une clause de police par un juriste. Il réside dans le fait que le volume de données force la revue à passer de l'inspection au tri, et que le tri à grande échelle produit des lacunes qui ressemblent à de la négligence lorsqu'on les examine à travers le prisme d'un seul champ manqué.
La voie de sortie — Pourquoi ce flux de travail a une meilleure fin
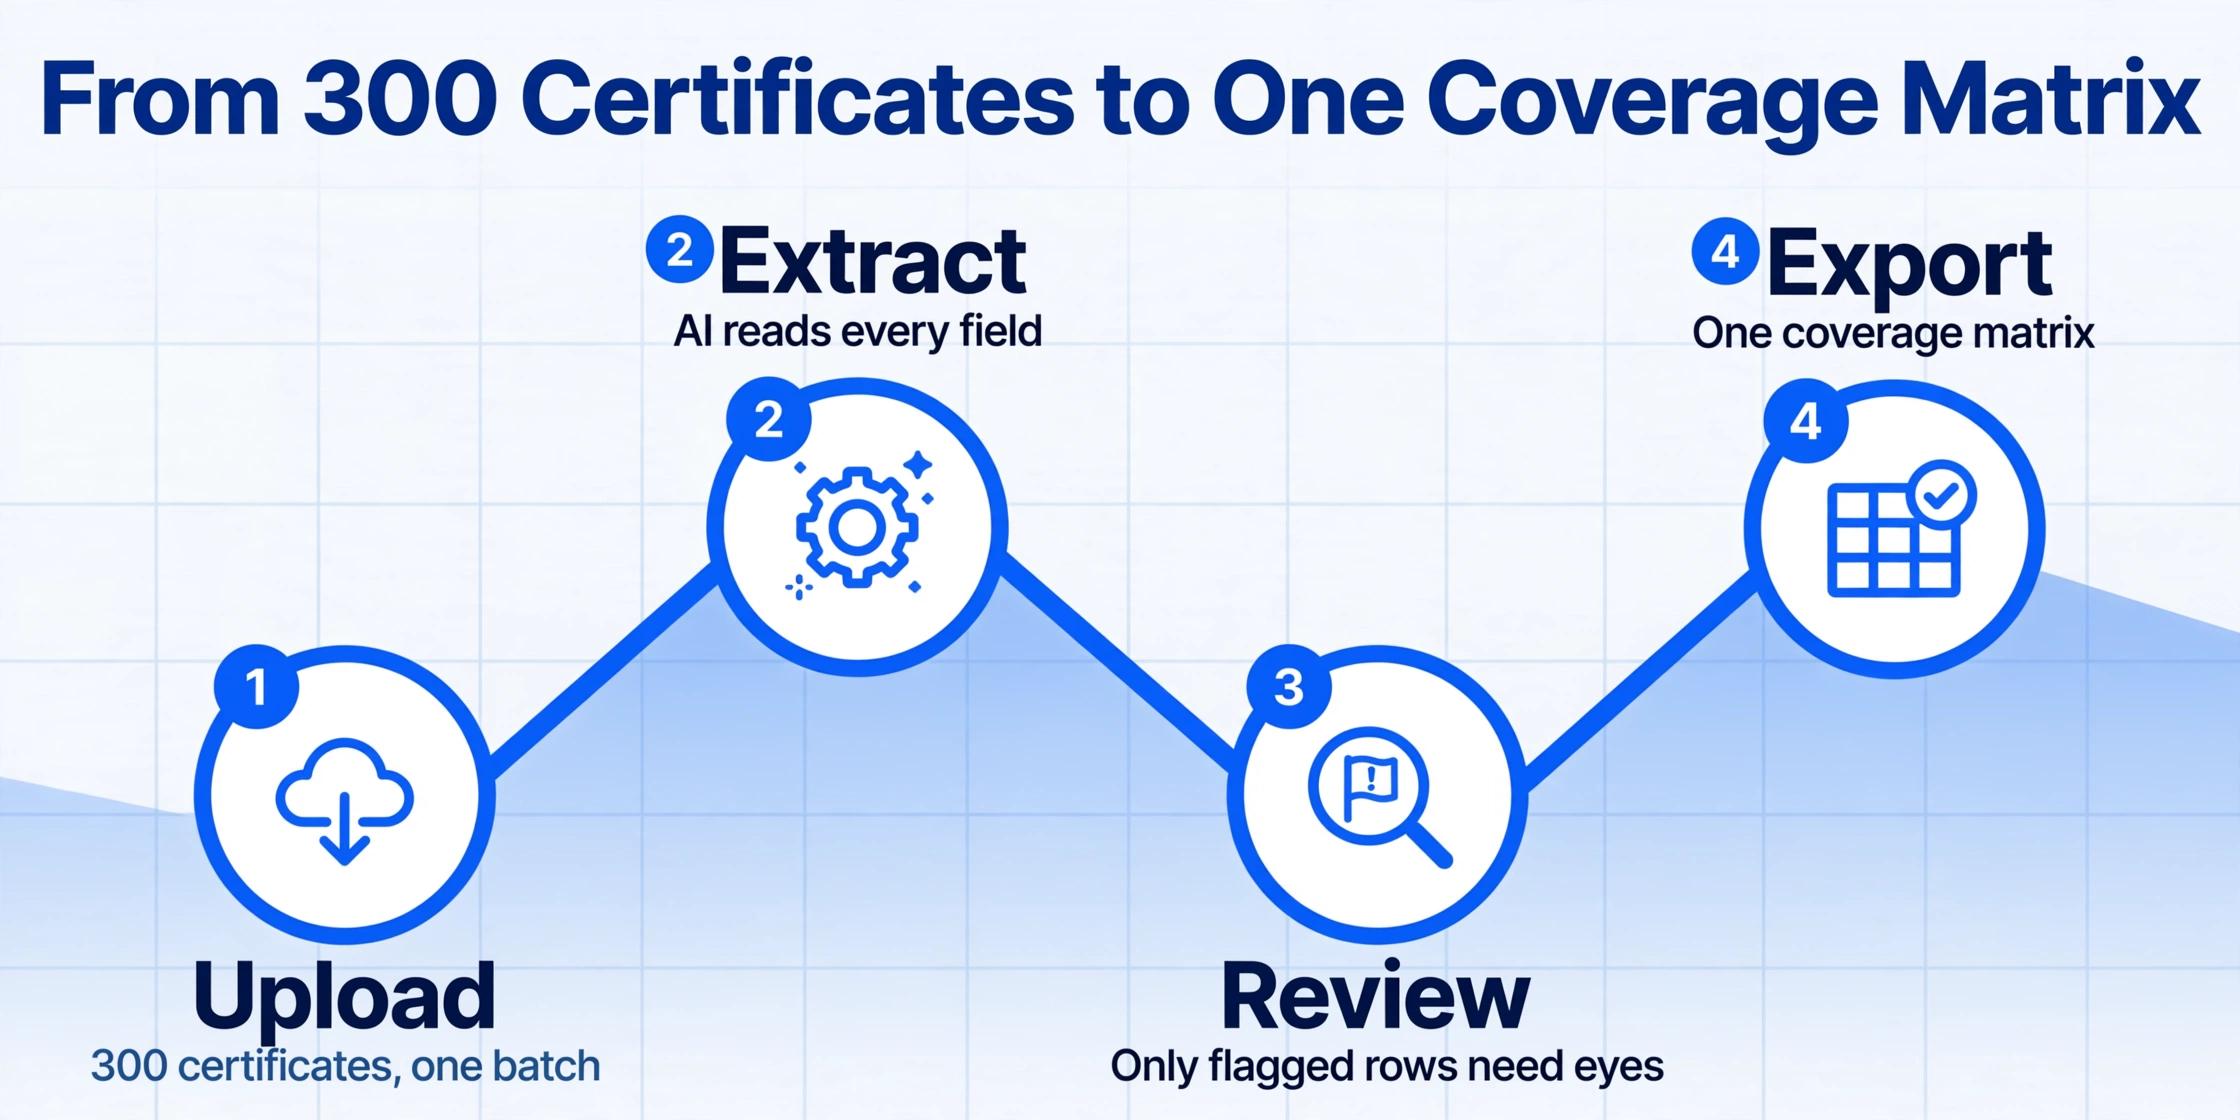
Les problèmes structurels décrits ci-dessus — l'absurdité des heures facturables, la remise à zéro d'un dossier à l'autre, la pression des dernières 48 heures, la responsabilité en cascade — remontent tous au même goulot d'étranglement : l'acte de transcrire manuellement les données d'un certificat dans un tableur est la tâche qui prive l'analyse de temps. Résolvez ce goulot d'étranglement, et le reste du flux de travail se rééquilibre.
Les nouveaux outils d'extraction basés sur l'IA abordent la lecture des COI différemment de l'OCR positionnel utilisé par les systèmes à modèle traditionnels. L'OCR à modèle mémorise l'emplacement de chaque champ sur la page — « Numéro de police » aux coordonnées (x=340, y=280) — et échoue silencieusement lorsqu'un certificat d'une autre agence le place ailleurs. L'extraction sémantique — où l'IA lit le document en comprenant ce que chaque texte signifie plutôt que son emplacement — identifie un numéro de police qu'il apparaisse à gauche, à droite ou au milieu de la page. Parce que l'extraction sémantique ne dépend pas des coordonnées des champs, elle gère la diversité de formats d'un dossier Assurance d'une data room — 40 agences différentes produisant des certificats dans 40 mises en page différentes — sans configuration par agence. Pour l'explication fondamentale de son fonctionnement, consultez notre guide pas à pas d'extraction des COI en M&A.
Ce qui supprime les heures du flux de travail, c'est le traitement par lots — la possibilité d'importer les 300 certificats en une seule fois et d'obtenir une matrice de couverture en sortie. À 5 à 10 secondes par certificat, une extraction complète s'achève en environ 25 à 50 minutes — 15 heures de transcription compressées en moins d'une heure de temps machine. Le réviseur doit encore vérifier les résultats, interpréter l'adéquation de la couverture et traduire les lacunes en clauses de l'opération. Mais le réviseur exerce désormais le droit dès le départ — il analyse le risque, il ne transcrit pas des données. La même analyse qui consommait auparavant 40 à 60 heures de transcription et de revue combinées peut désormais commencer dans la première heure suivant l'ouverture du dossier Assurance par le réviseur.
Cela modifie l'équation temporelle qui alimente tout le problème. Lorsque la revue d'assurance peut commencer à produire de l'analyse dès le premier jour de la période de due diligence au lieu du 28e jour, elle devient un flux de travail parallèle plutôt qu'un exercice de dernière minute. Le souscripteur RWI voit une matrice de couverture sur l'ensemble de la population, et non un échantillon des 40 certificats que le réviseur a eu le temps d'ouvrir. Et le cabinet d'avocats — même s'il ne peut toujours pas réutiliser la matrice d'une opération précédente — peut au moins lancer l'extraction sur l'opération en cours sans brûler des heures facturables qui appartiennent à l'analyse, pas à la saisie de données.
Les fichiers sont traités en toute sécurité et ne sont pas conservés.
Rien de tout cela n'élimine la nécessité du jugement juridique. Déterminer si une limite de responsabilité civile générale de $2 million est adéquate pour un fabricant de produits chimiques — par opposition à une société de logiciels — exige une connaissance du secteur que les logiciels d'extraction ne possèdent pas. Interpréter si un avenant d'assuré supplémentaire sur un COI correspond à un CG 20 10 (opérations en cours uniquement), un CG 20 37 (opérations terminées) ou un CG 20 33 (automatique pour les parties contractuellement requises) nécessite de lire le libellé de la police sous-jacente qui ne figure pas sur le certificat. Traduire une lacune de couverture en une protection contractuelle spécifique — un engagement préalable à la clôture exigeant une couverture de queue, une indemnité spéciale pour une exposition sous-assurée — est la compétence irremplaçable de l'avocat d'affaires.
Ce qui change, c'est qu'aucune de ces tâches de jugement n'a besoin d'attendre que 15 heures de saisie de données soient terminées. L'étape d'extraction qui était autrefois le péage devient une configuration de cinq minutes. L'analyse commence quand l'évaluateur est frais, et non quand il est épuisé d'avoir transcrit son 200e certificat à 23 h le jeudi précédant la clôture. La même approche d'extraction qui transforme le suivi des COI logistiques fonctionne dans le contexte des fusions-acquisitions — le type de document est le même, seuls les enjeux sont plus élevés.
FAQ : Risque de due diligence en matière d'assurance dans les opérations de M&A
La RWI élimine-t-elle la nécessité d'une due diligence en matière d'assurance approfondie ?
Non — la RWI accroît la nécessité d'une due diligence en matière d'assurance approfondie. Les souscripteurs de RWI examinent le processus de due diligence de l'acheteur et peuvent exclure des pertes de la couverture si l'examen de l'acheteur s'est révélé insuffisant. Dans l'ABA Deal Points Study de 2025, 63 % des transactions privées ont eu recours à la RWI, et le questionnaire standard des souscripteurs demande spécifiquement si l'acheteur a procédé à un examen de la population complète du portefeuille d'assurances de la cible. Échantillonner 40 attestations sur 400 parce que l'équipe a manqué de temps est exactement le type de lacune de due diligence susceptible d'annuler la couverture RWI pour les sinistres liés à l'assurance.
Combien d'attestations le dossier Assurance d'une data room contient-il réellement ?
Pour une cible de milieu de marché comptant entre 300 et 800 employés et des activités dans plusieurs États, 200 à 500 attestations est typique. Cela inclut les polices de la couche primaire, chaque couche umbrella et excédentaire, les dépôts spécifiques à chaque État lorsque la cible est qualifiée dans plusieurs juridictions, et les lignes de couverture annexes comme la cyber, la criminalité et les pratiques d'emploi. Les cibles des secteurs réglementés (santé, services financiers, énergie) ou dotées de filiales internationales dépassent régulièrement 1 000 attestations une fois les polices locales étrangères incluses.
À quelle fréquence les examens manuels des COI contiennent-ils des erreurs ?
La recherche académique sur l'exactitude de la saisie manuelle de données dans les flux de travail à forte densité documentaire a constaté qu'après environ 100 répétitions d'une même tâche d'extraction, les taux d'erreur au niveau des champs passent d'environ 2 % à plus de 8 %. Sur 300 attestations et 15 champs chacune, cela représente 4 500 points de données individuels — et un taux d'erreur de 8 % signifie qu'environ 360 champs sont erronés. Une seule date d'expiration transposée ou un montant de franchise manqué peut créer une lacune de couverture significative. L'erreur n'est pas causée par l'incompétence du réviseur — elle est causée par la conception de la tâche, qui exige une précision constante à un volume que l'attention humaine n'est pas faite pour soutenir.
L'extraction par IA peut-elle gérer les formats de COI non standard d'agences régionales ?
Oui, car l'extraction sémantique lit les champs selon leur signification et non leur position. Que le certificat soit un ACORD 25 standard, un ACORD 27 hérité, un formulaire propriétaire d'un courtier en excédent de lignes, ou une page de déclarations de police scannée traitée comme un certificat par l'agent de la cible, l'IA identifie les champs par leur rôle sémantique — « ceci est un numéro de police », « ceci est une date d'expiration » — plutôt que par des coordonnées mémorisées sur une mise en page spécifique. Il n'y a aucun modèle à créer et aucune donnée d'entraînement à fournir par agence. Cette indépendance du format explique pourquoi le même outil d'extraction peut traiter 300 certificats provenant de 40 agences différentes sans configuration par agence.
Que ne remplace pas encore un logiciel d'extraction ?
Trois choses : l'évaluation de l'adéquation de la couverture (une limite de $2 millions par sinistre suffit-elle pour ce secteur ?), l'interprétation des avenants (le certificat indique « assuré supplémentaire — oui », mais le formulaire d'avenant sous-jacent — CG 20 10, 20 37 ou 20 33 — détermine l'étendue de cette couverture), et la traduction des lacunes en clauses (une lacune dans la couverture D&O excédentaire devient un engagement préalable à la clôture dans le contrat d'achat — ce jugement juridique est irremplaçable). L'extraction produit les données qui révèlent la lacune. L'avocat de la transaction produit la protection contractuelle qui la comble.
Le risque qui n'apparaît pas sur la facture
La partie la plus dangereuse de l'examen manuel des COI en M&A n'est pas les $7 500 d'heures facturables que le client paie pour la transcription. C'est que la facture est payée, la transaction est conclue, et tout le monde repart en croyant que l'examen d'assurance était complet — parce que l'associé a saisi son temps, l'associé principal a examiné la matrice de couverture, et le contrat d'achat contient les déclarations d'assurance standard. La lacune qui n'a pas été trouvée — la police expirée entre la signature et la clôture, l'assureur dont la notation est tombée sous la catégorie investissement six mois avant la transaction, la franchise auto-assurée enfouie au paragraphe quatre d'un avenant parapluie que le réviseur n'a pas eu le temps d'atteindre — refait surface 11 mois plus tard sous forme de sinistre non couvert, bien après que le dîner de clôture n'est plus qu'un souvenir. À ce moment-là, la question n'est pas de savoir si la transaction était bonne. C'est de savoir si la due diligence était adéquate. Et pour le cabinet d'avocats dont l'associé a transcrit 300 certificats à $450 de l'heure et a quand même manqué la date d'expiration du certificat 217, cette question se répond en déposition — pas dans un tableur.
Testez l'extraction sur les certificats de votre propre data room. Voyez si le problème des 300 certificats peut devenir la solution en 25 minutes avant que le compte à rebours de la prochaine transaction ne commence.