引退するCPAの紙ファイル:
クライアントデータとARエイジングに変換する
CPA事務所はクライアントリストによって売買されます。事務所が完全に紙ベースの場合、そのリストはリストとして存在しません。それは何百ものクライアント別フォルダに散らばっており、誰かが読むまで、アクティブなクライアントと3年前に連絡が途絶えたクライアントを区別することはできません。また、買い手が最初に尋ねる売掛金に関する質問、誰がいくら滞納していて、それがどのくらいの期間滞納しているのか、という問いにも答えることができません。
重要なポイント
- 200クライアントの紙ベースの事務所では、購入したクライアントリストは、誰かがフォルダを読むまでリストとして存在しません。
- 検索可能なPDFライブラリでも、買い手が最初に尋ねる2つの質問、誰がアクティブか、誰がいくら滞納しているか、には答えることができません。
- 同じフォルダに対して2回のパスを実行することで、すべてのページを読むことなく、クライアント名簿とAR(売掛金)エイジングレポートに変換できます。
引退するCPAのアーカイブに実際にあるもの
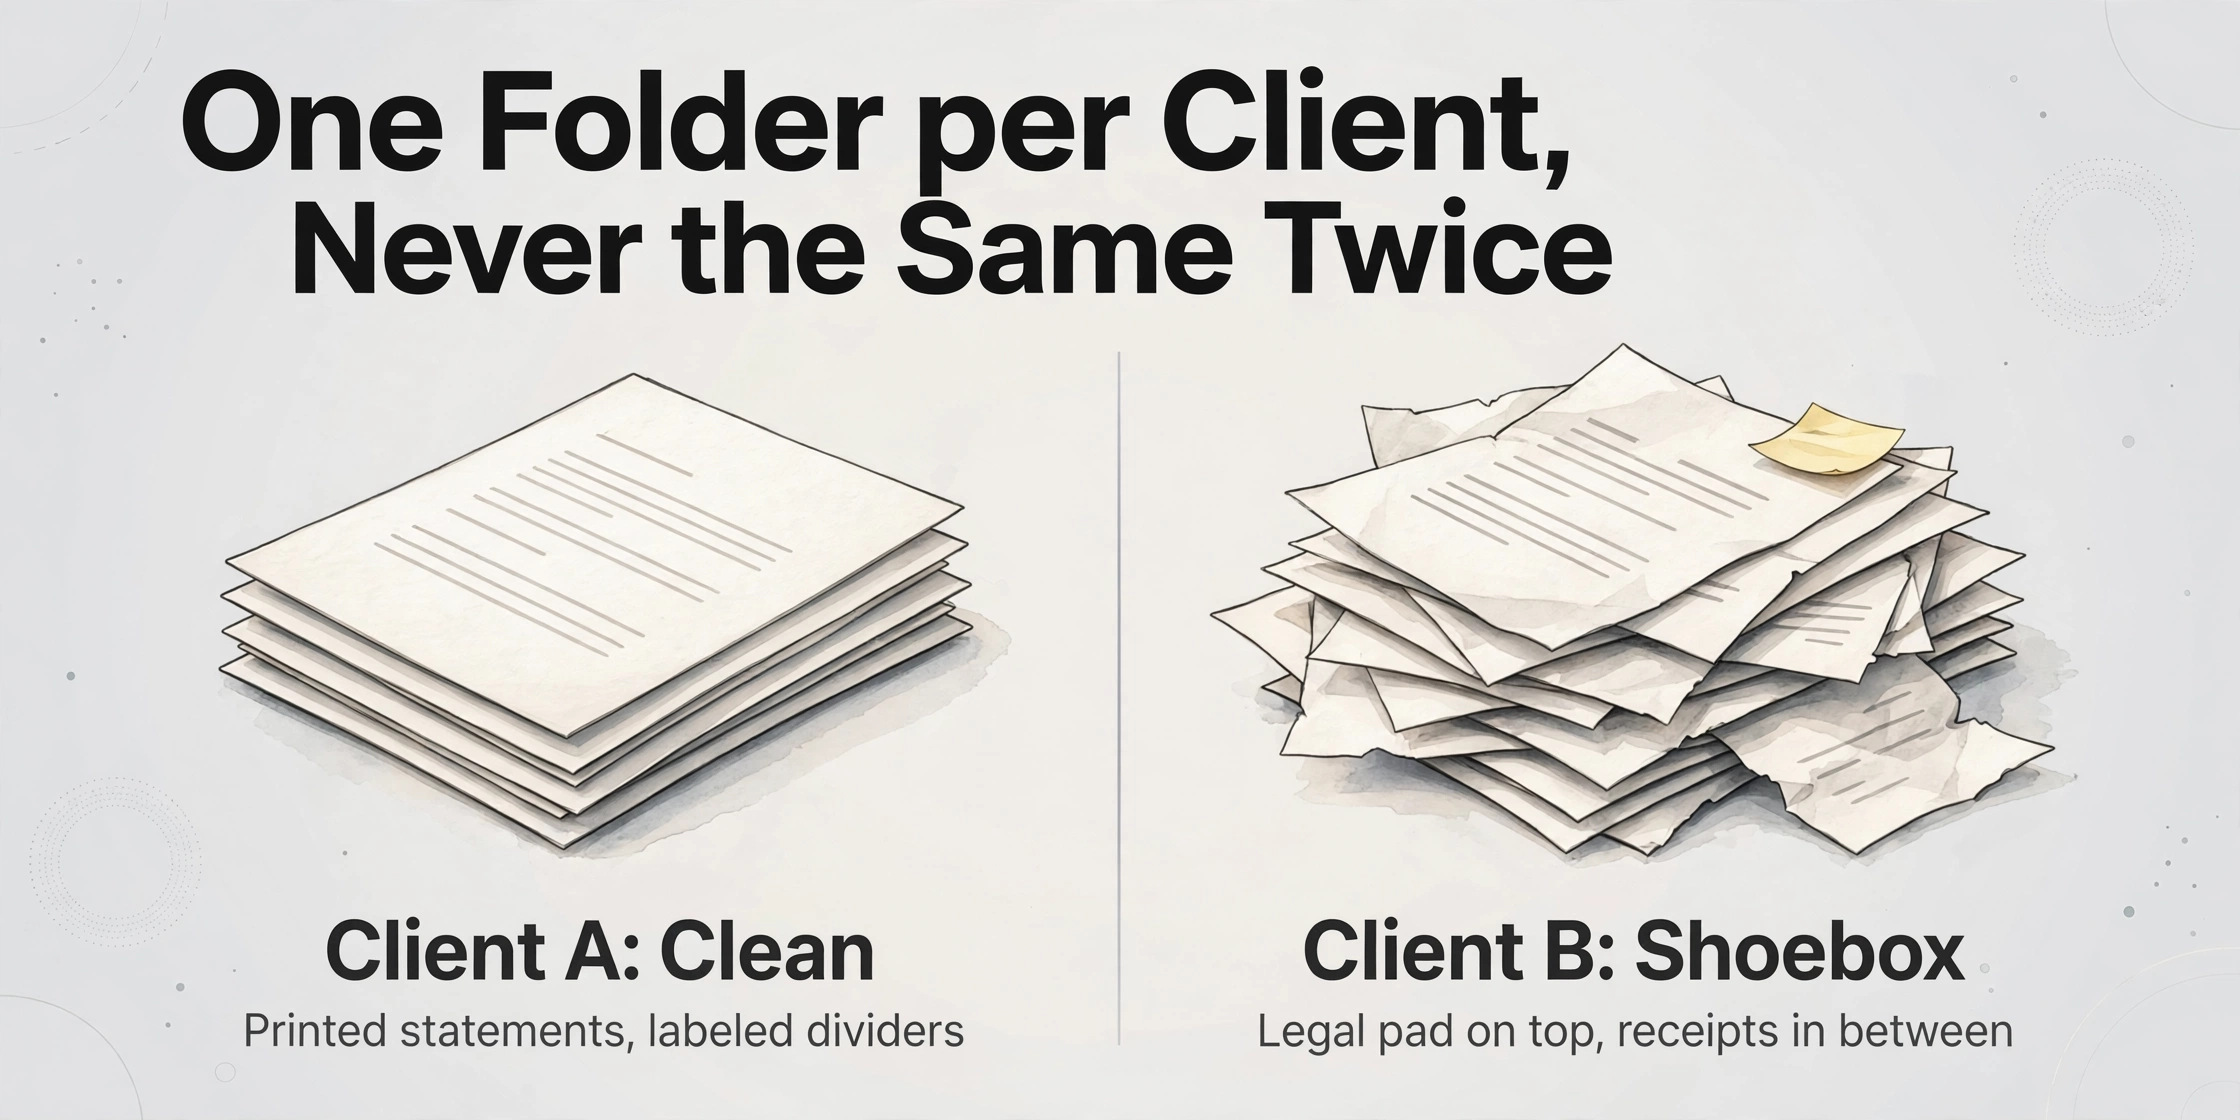
買収したアーカイブは、同じ文書タイプが200回繰り返されているわけではありません。クライアントごとに1つのフォルダがあり、各フォルダには異なる内容が混在しています。申告書、ワーキングペーパー、試算表、銀行・クレジットカード明細書、業務委託契約書、タックスオーガナイザー、電子申告承認書、文書、そして所有者が自分のために保管し、他にはどこにもファイリングしなかった手書きメモなどです。売り手が20年間サービスを提供してきたクライアントの場合、1つのフォルダが数百ページに及ぶこともあります。CPA事務所買収チェックリストでは、通常、そのアーカイブにチェックボックスが1つあるだけです。紙ベースの事務所では、アーカイブこそが資産なのです。
隣り合った2つのフォルダが似ていることはほとんどありません。あるクライアントのファイルは整理されており、毎年の印刷済み明細書とラベル付き仕切りが入っています。次のクライアントは、上にリーガルパッドが置かれ、間に領収書が挟まった靴箱です。これは、ほとんどの抽出アドバイスが静かに見落としている問題のアーカイブ規模版です。つまり、既知の文書タイプを1つ処理することを前提としていますが、実際に手元にあるのは、フォームごとではなくクライアントごとにグループ化された、似ていない文書の倉庫です。
r/TaxProsでこれについて語る買い手たちは、同じ光景を描写しています。ある人物は、「クライアントは600人以上...すべて紙ベース。何もデジタル化されていない。クライアントの文書管理は最悪」という事務所から手を引きました(r/TaxPros)。買収を進めた別の人物は、まさにそのファイル問題を予期していました。「私が事業を買うCPAは旧式で、クライアントの記録管理やワーキングペーパーはあまり良くないだろうと分かっています」(r/taxpros)。
その規模は極端というよりは、ごく普通のものです。The CPA Journalに掲載された2026年のIRS電子申告データの分析によると、単独申告者事務所の45%が年間100件以下の申告書を提出しており、登録事務所の約89%が中小企業とみなされる可能性があります(The CPA Journal, 2026)。ほとんどの事務所にとって、紙のファイルが記録であり、売り手の引退により、その記録は使用前に読まなければならない状態になります。
スキャナーはアーカイブを画像に変えます。しかし、クライアントフォルダの画像からは、誰がアクティブなのか、何を支払うべきなのかはわかりません。名簿とエイジングスケジュールはデータであり、データは抽出されなければなりません。
誰がいつファイルを読むのか
会計事務所の買収では、ファイルは3つの段階を経て移動し、そのタイミングによって、各時点で買い手にどの程度のアーカイブが見えるかが決まります。
意向書の前は、売り手が依然としてゲートキーパーです。 デューデリジェンス中、買い手は秘密保持契約の下で作業し、共有されるものは多くの場合匿名化されています。つまり、名前を付けないクライアントあたりの収益や、クライアント名をマスクした売掛金エイジングサマリーなどです。Poe Groupは、このマスクされた売掛金サマリーを、事務所売却における通常の初期段階の開示であると説明しています(Poe Group Advisors)。これから事務所の全体像を把握することはできますが、個々のクライアントの履歴を解決することはできません。
移転の同意は、独自の期限を持つ別のステップです。 事務所の売却または買収におけるファイルの移転を扱う解釈であるAICPA職業倫理規程§1.400.205は、売却する事務所に対し、各クライアントにファイル移転の同意を書面で求め、州法が別段の定めをしない限り、90日以上の期間内に応答がない場合、同意が推定される可能性があることをクライアントに伝えることを義務付けています(AICPA)。関連規則である§1.400.200は、要求に応じてクライアント記録を提供または返還することを義務付け、45日を超える遅延を信用を失う行為として扱います。後継事務所は、前任者がその義務を果たしたことを確認する必要があります。事務所を買収しても、問題が移転されるわけではありません。
クロージング後、買い手は、どちらの背後にもクリーンなデータがない状態で、サービス義務と請求義務を負います。 すべてのアクティブなクライアントにサービスを提供する必要があり、すべての未収残高について回収の決定が必要です。ここで、名簿とエイジングレポートは、デューデリジェンスの書類ではなくなり、新しい事務所が運営する作業リストになります。
保存はこの3つ目の柱です。デジタル化されたコピーを公式記録として保存する場合、Revenue Procedure 97-22は、電子保存システムが満たさなければならない条件を定めています。これには、原本の正確かつ完全な転送、原本で使用された任意の識別子による記録の取得を可能にする索引、読みやすいコピーの複製機能、品質保証テスト、不正な改変に対する管理、および記録が重要となる可能性のある全期間にわたる保存が含まれます(Rev. Proc. 97-22)。その後、IRS Publication 583が時計を設定します。一般的に、申告書は3年、所得が25%超過少申告の場合は6年、雇用税記録は4年、資産記録はそれ以上です(IRS Pub. 583, 2024)。何を破棄できるかを決定する前にアーカイブを読み、決定した後で読むのではありません。
標準的なデジタル化プロジェクトが頓挫する理由
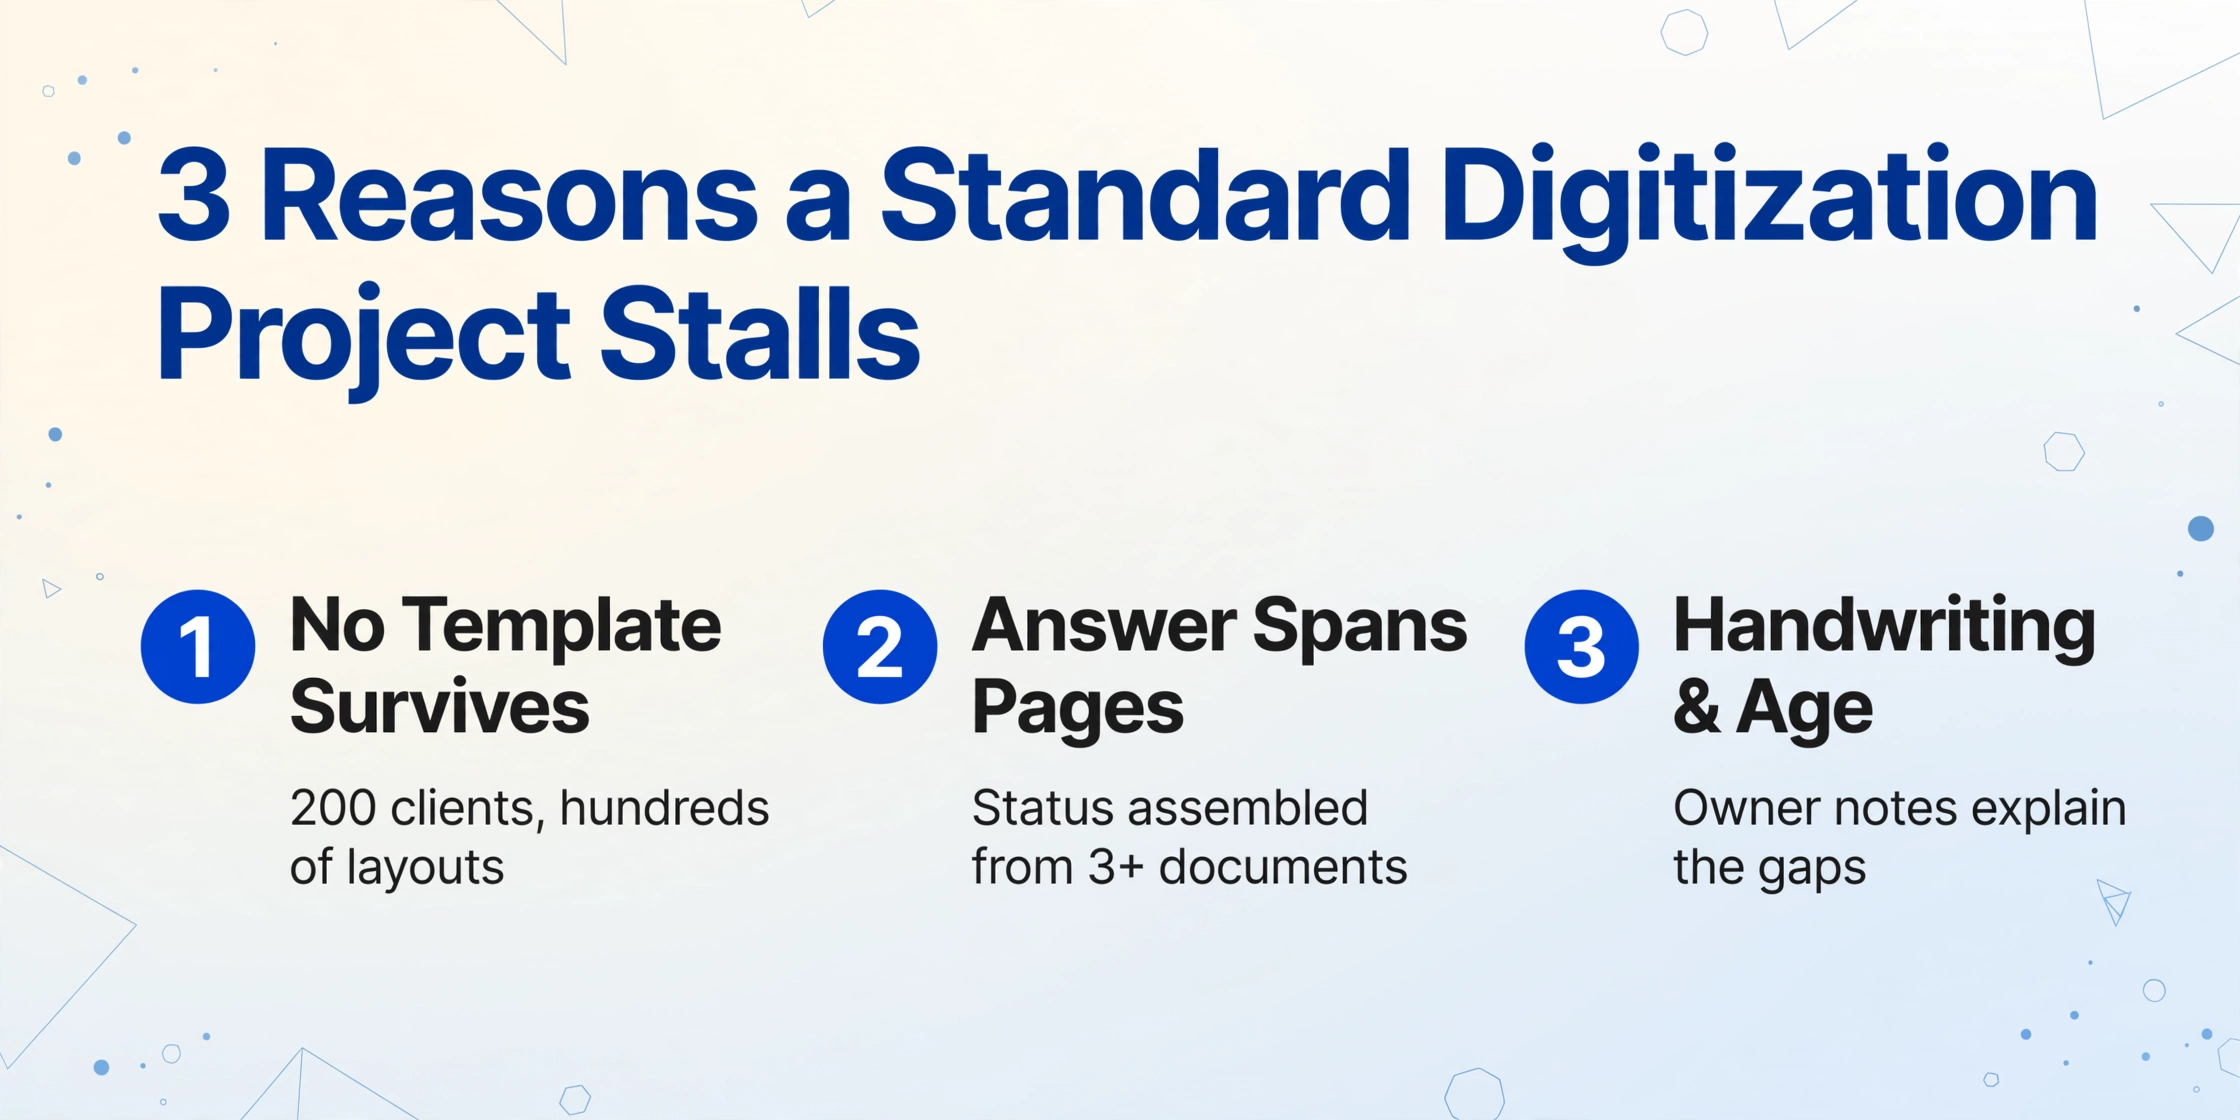
一般的なペーパーレスプロジェクトは、文書をスキャンしてOCRにかけ、クライアント、年、種類ごとにファイルを整理します。これにより検索可能なPDFライブラリが生成されますが、これは有用である一方、クライアント名簿やエイジングスケジュールとは異なるものです。買収したアーカイブの3つの特徴が、標準的なプロジェクトを頓挫させます。
アーカイブは文書の種類ではなくクライアントごとに整理されています。 テンプレートベースの抽出ツールは、レイアウトを一度定義して再利用できる場合に機能します。例えば、単一の銀行の明細書や単一のベンダーの請求書などです。200クライアントのアーカイブには、銀行、給与計算プロバイダー、数十年分の税務ソフトウェアにわたる数百のレイアウトが含まれており、その範囲に耐えられるテンプレートはありません。これは、手書きの紙の元帳のデジタル化に関するガイドで説明されているのと同じ壁であり、ページ間で数ミリずれる列が座標マッチングを無効にします。
必要な回答は単一のページにはありません。 クライアントのアクティブステータスは、複数の文書から組み立てられます。名前と事業体タイプは申告書から、サービスは業務委託契約書から、最終連絡は文書から得られます。未収残高は元帳または明細書から得られ、エイジングにはそのソースからの2つの値、請求日と未収金額が必要です。フォルダレベルのスキャンでは、ページをまたいで何かを組み立てることはできません。
手書きと経年劣化が読み取り自体を遅くします。 引退する個人開業者は自分のメモを保持しており、そのメモは、2年間申告書の山に現れていないクライアントに何が起こったかを説明するファイルの一部です。数十年経った紙の上の薄れたインクは実際の限界であり、新しい入力行ではなく余白に書かれた修正は人間の目を必要とします。そのどれもがファイルを読まずに放置する理由にはなりません。それは、ワークフローにレビューステップを組み込み、なかったことにするのではなく対処する理由です。
これら3つすべての根底にある実際的な制約は量です。すべてのページを読むことはできず、読む必要もありません。2つの質問に答えるページを読む必要があり、アーカイブの残りは、クライアントが必要とするまでそのままにしておく必要があります。
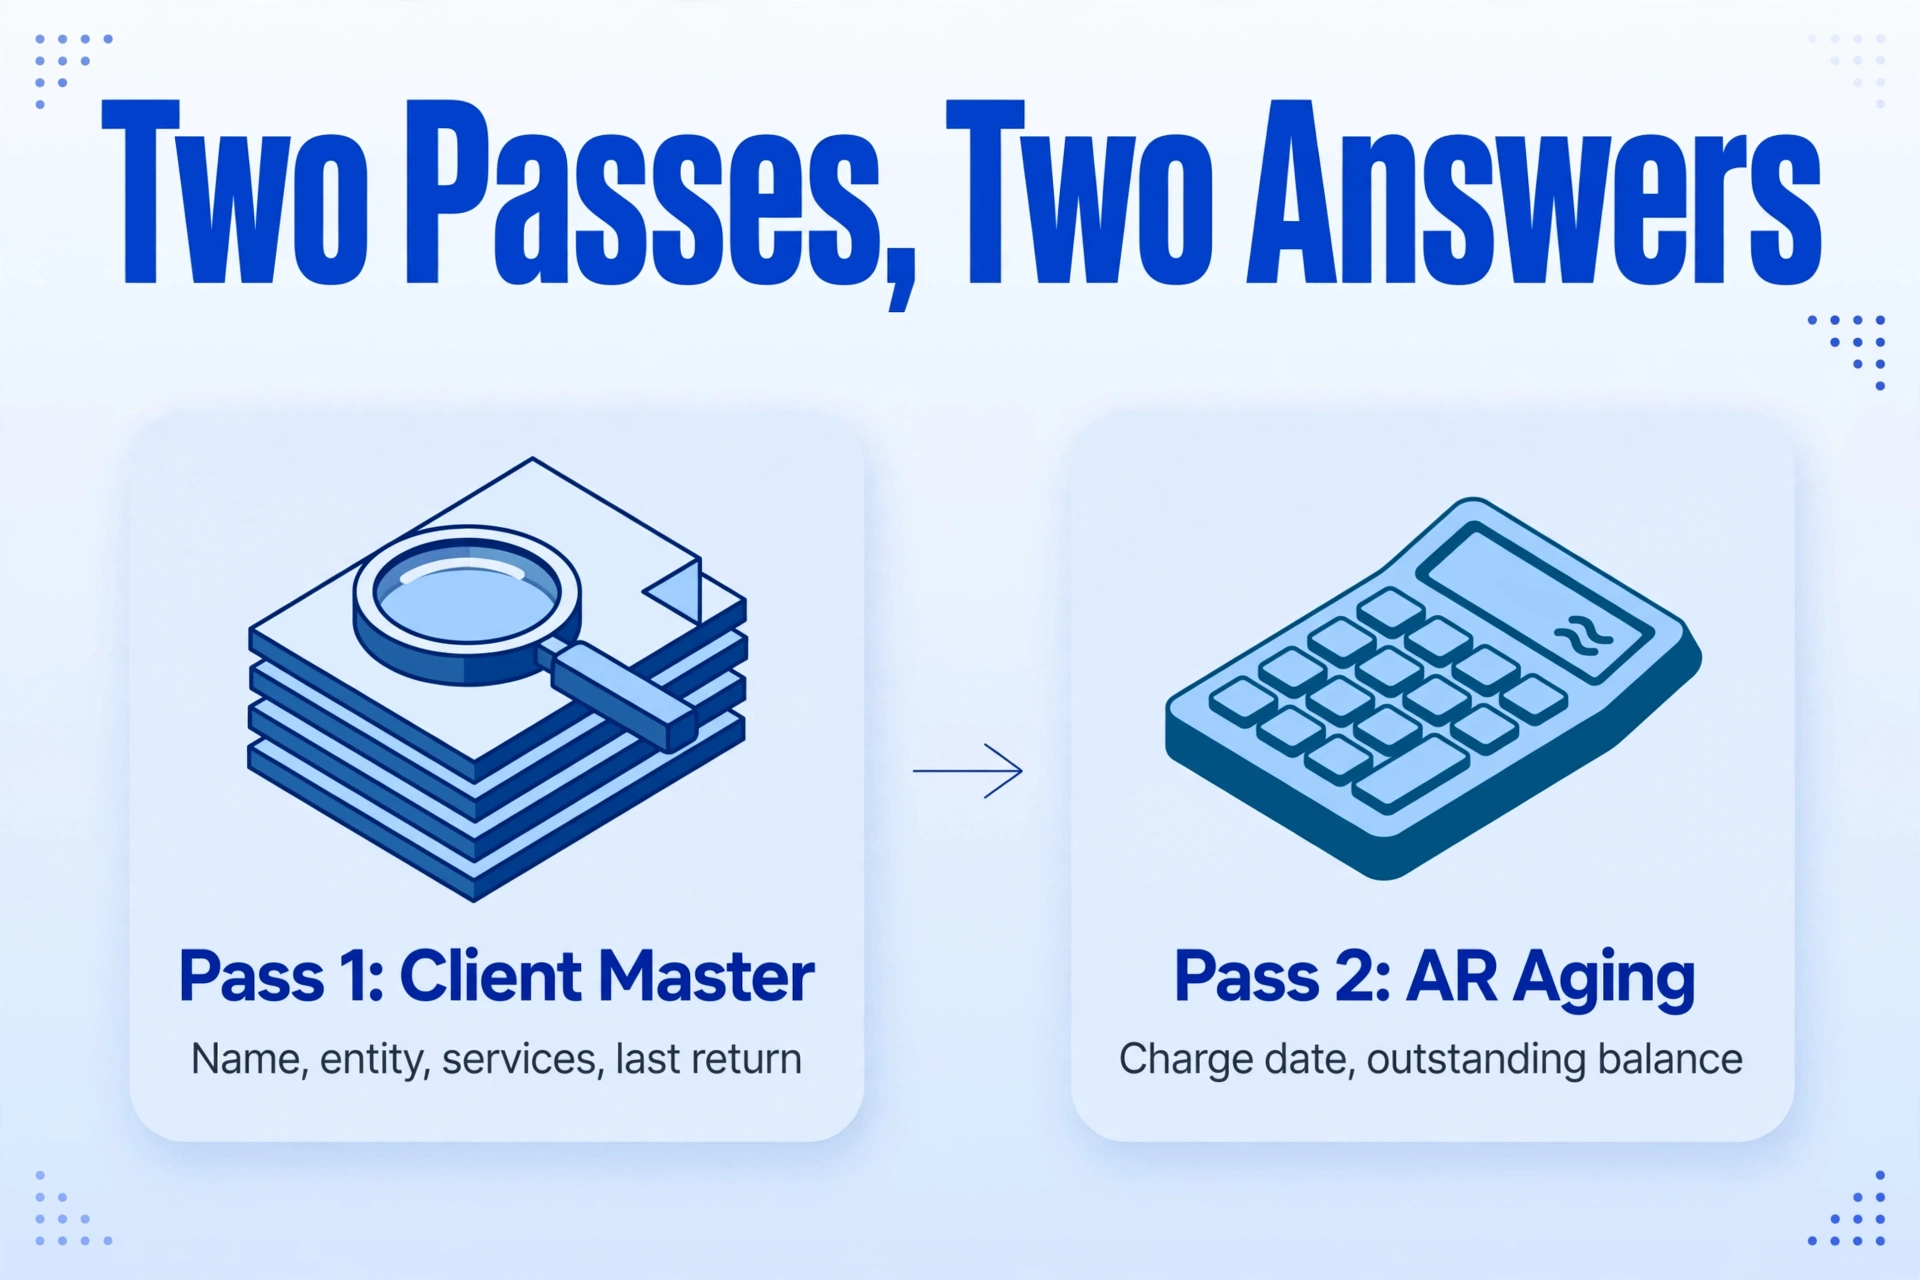
2つの質問に答える2つの抽出パス
このアーカイブに適合する方法は、一度に1つのフォームではなく、アーカイブ規模で会計クライアントファイルをデジタル化する必要がある買い手が求めるものです。これはカスタム列抽出と呼ばれます。クライアント名、最終申告日、未収残高などの列名を入力すると、AIが各ドキュメントを読み取り、ページ上の固定位置にマッチングするのではなく、その値が何であるかを理解して列に値を配置します。入力した列名が出力スプレッドシートのヘッダーになります。座標ではなく意味を読み取るため、1つの列定義セットを銀行明細書、税務申告書、手書きメモにわたって、それぞれのテンプレートなしで実行できます。
その上に重ねるバッチファースト処理では、箱や棚全体のファイルを一度にアップロードし、結果を単一のスプレッドシートにマージできます。一度に1ファイルではなく。バッチが1人のクライアントのドキュメントを別々に保持する必要がある場合は、クライアントごとに1バッチ実行します。アーカイブ全体を1つのビューで確認したい場合は、クライアント名列を含めて、各行がその所有者を引き続き記録するようにします。コピーではなく計算する必要がある値については、計算列を使用すると、抽出中にAIが算術を実行でき、推論列を使用すると、AIがページに書かれていないカテゴリを割り当てることができます。この2つの列タイプが、以下のエイジングパスの大部分を担います。
ファイルは安全に処理され、保存されません。
パス1でクライアントマスターを構築します。短い列セットを定義し、バッチでアーカイブ全体に実行します:クライアント名、事業体タイプ、最終申告日、提供サービス、業務委託契約日、前年度料金、主要連絡先。出力はクライアントごとに1行です。最終申告日で並べ替えると、ファイルは現在のクライアント、1年前に失効したクライアント、そして何年も前に出現しなくなったが正式に閉鎖されていないクライアントに分かれます。この並べ替えは、購入したものに対する最初の実際の見方であり、売り手が保持していたかどうかわからないリストではなく、実際のファイルから得られます。
パス2ではエイジング入力を構築します。クライアント、請求日または請求日、請求額、支払日、未収残高を定義し、同じアーカイブ内の元帳ページと明細書に対して実行します。次に、計算列(例:未収日数(今日から請求日を引いたもの))を追加して、AIが抽出中に経過日数を計算し、手動で追加する数式に任せないようにします。エイジング区分という名前の推論列を追加し、オプションとして現在、31-60、61-90、90+を設定すると、AIは抽出したばかりの日付を読み取って各行を区分に割り当てます。結果は、ARエイジング分析に必要な4つのフィールドを持つ取引レベルのシートとなり、それをクライアント別グリッドに変換するピボットは、数分のスプレッドシート作業で、スキャンした元帳ページからARエイジングを実行するガイドで段階的に説明されています。
2つのベンチマークにより、エイジングシートは装飾的ではなく実行可能なものになります。会計事務所は一般的に売上債権回転日数を45日未満に抑えることを目標とし、90日超区分が総売掛金の15%超である場合、少数の支払いの遅い顧客ではなく回収自体が問題であるシグナルと見なします。20%超の場合は、それらの残高についてパートナーレベルのレビューを開始する必要があります(AccountingTek BI)。買収したブックに適用すると、エイジングシートはスクリーニングツールになります。残高が完全に90日超列に表示されるクライアントは回収の話し合いの対象であり、ファイル全体で61-90列に繰り返し表示されるクライアントは支払条件の話し合いの対象です。
顧客に実際に請求できるかどうかを決定する値は通常手書きのものであるため、レビューステップが重要です。抽出後、各セルはそれが由来する元のページのスポットにトレースバックできるため、残高や日付の検証はファイルの再読ではなくクリックで行えます。200クライアントのバッチの場合、それはすべてを再読する代わりに、金額が最大の行をスポットチェックすることを意味します。
抽出データだけでは判断できないこと
名簿とエイジングシートは、クライアントが誰で、何を支払うべきかを示します。事務所の価値がいくらかを示すものではありません。クライアントを維持する価値があるか、ブックをどう評価するか、どの倍率を支払うかは、ファイルの外にある事業評価の質問です。抽出はそれらの質問により良い入力を提供しますが、回答するものではなく、抽出ツールをそのように使用すべきではありません。
コンプライアンス業務も人に残ります。売り手の90日同意通知、記録を返還してもらうクライアントの権利、前任者が遵守したことを後継事務所が確認する義務は、独自のタイムラインで進む職業上の義務です。よりクリーンなスプレッドシートはそれらのいずれも短縮せず、移転に異議を唱えるクライアントのケースを解決することもありません。そのクライアントの記録を返して、先に進んでください。
抽出された出力は記録ではありません。画像を公式の税務記録として利用する場合、Rev. Proc. 97-22は上記の6つのシステム条件を要求し、Publication 583はそれらが取得可能なままでいなければならない期間を定めています。保存ポリシーは、スケジュールが別のことを言うまで原本を保持する理由であり、読みやすく複製できないスキャンコピーは、原本を手放すことを許可するルールを満たしません。劣化したページと余白の修正は同じカテゴリの制限です。原本を見ることができる人が必要です。
最後に、記録システムは移動しません。QuickBooks OnlineとXeroは帳簿を管理し、Lacerte、Drake、UltraTax CSは申告書を処理します。SmartVaultとTaxDomeはクライアントファイルを保持します。抽出はそれらすべての前に位置し、これらのツールが期待するクリーンで構造化された入力を生成します。これは、より広い会計士ツールの状況においても同じ位置です。変わるのは、入力がもはや手入力である必要がないことです。
引退するCPAの紙ファイル:よくある質問
古いクライアントファイル内の手書きの元帳やメモを読み取れますか?
はい、限定的に可能です。ビジョンモデルは印刷テキストと同様に手書きも読み取るため、手書きの元帳や走り書きのメモも、印刷された明細書と同じ列構造に抽出されます。密集した手書きや複雑なレイアウトには、より高い処理ティアがより強力なモデルを使用するため、それが正しい選択です。インクが剥がれたページや余白に修正が書かれた箇所では、原本と照合して人が解決する必要があるギャップが生じることが予想されます。正直なルールは、アーカイブ全体を抽出し、抽出フラグが立ったページや金額が集中する少数のページをレビューすることです。
200クライアントすべてを1つのバッチで処理する必要がありますか?
いいえ。クライアント分離の観点からは、そうすべきでないことがよくあります。クライアントごとに1バッチを実行すると、各クライアントの行がまとまり、クライアントごとに1つのスプレッドシートが生成されます。これはマルチクライアント会計受付で説明したのと同じ規律です。アーカイブ全体の名簿を1つ作成することが目的の場合は、クライアント名列を含め、棚全体を1つのバッチで処理します。各行は、どのクライアントに属するかを引き続き記録します。
クライアントが移転を拒否した場合はどうなりますか?
AICPA §1.400.205に基づき、売り手は書面による同意を求め、州法が禁止しない限り、少なくとも90日後の無応答を同意とみなすことができます。積極的に異議を唱えるクライアントは別の問題です。その記録は移転ではなくクライアントに返還されるべきであり、後継事務所は売り手が正しく処理したことを確認する必要があります。保持するファイルは、同意プロセスが保持を許可するものだけです。
これは会計ソフトウェアが生成するARエイジングレポートを置き換えられますか?
これは会計ソフトウェアではなく、レポート自体を生成するものではありません。生成するのは、エイジングレポートが構築される元となる取引レベルのデータであり、これは紙ベースの事務所に欠けているものそのものです。クライアントの記録がすでにQuickBooks OnlineまたはXeroにある場合は、そこでレポートを実行してください。記録が印刷された元帳と明細書の山である場合、抽出が、同じデータをエイジング区分を計算できるスプレッドシートに到達させる方法です。これは税務業務用にクライアント文書のバッチをスプレッドシートに変換するで説明したのと同じワークフローです。
デジタル化後、元の紙はどうすればよいですか?
保存スケジュールが廃棄を許可するまで保管してください。Revenue Procedure 97-22では、保存システムが6つの条件を満たす場合にのみ、デジタル画像が原本の代わりとなることが認められています。また、Publication 583は各クラスの記録の保存期間を定めており、通常は3年、大幅な過少申告の場合は6年、雇用税記録の場合は4年です。スキャンが完了したその日にシュレッダー処理することは、時間の節約ではなく、コンプライアンスリスクです。最初に保存スケジュールを確認し、許可されたものを廃棄してください。
買収した事務所をデジタル化する理由は、言葉が示唆するよりも狭く、より有用です。保存のためのスキャンではありません。紙としてのみ存在するクライアントリストを読むことで、新しい所有者として下す最初の決定、つまりどのクライアントにサービスを提供するか、どの残高を追うかが、売り手の記憶ではなく実際のファイルに基づくようになります。1つの箱から始め、クライアントマスターを構築し、同じファイルからエイジング入力を構築してください。