Archivos en papel de un CPA que se jubila:
Conviértalos en datos de clientes y antigüedad de cuentas por cobrar
Una práctica de CPA se compra y se vende por su lista de clientes. Cuando la práctica es completamente en papel, esa lista no existe como lista. Está dispersa en cientos de carpetas por cliente y, hasta que alguien las lea, no se puede separar a un cliente activo de uno que dejó de llamar hace tres años. Tampoco se puede responder la primera pregunta sobre cuentas por cobrar que hace cualquier comprador: ¿quién debe qué y desde cuándo?
Conclusiones clave
- En una práctica en papel de 200 clientes, la lista de clientes por la que pagó no existe como lista hasta que alguien lea las carpetas.
- Una biblioteca PDF buscable tampoco puede responder las dos preguntas que un comprador hace primero: quién está activo y quién debe qué.
- Dos pasadas sobre las mismas carpetas las convierten en una lista de clientes y un informe de antigüedad de cuentas por cobrar, sin leer cada página.
Qué Contiene Realmente el Archivo de un CPA que se Jubila
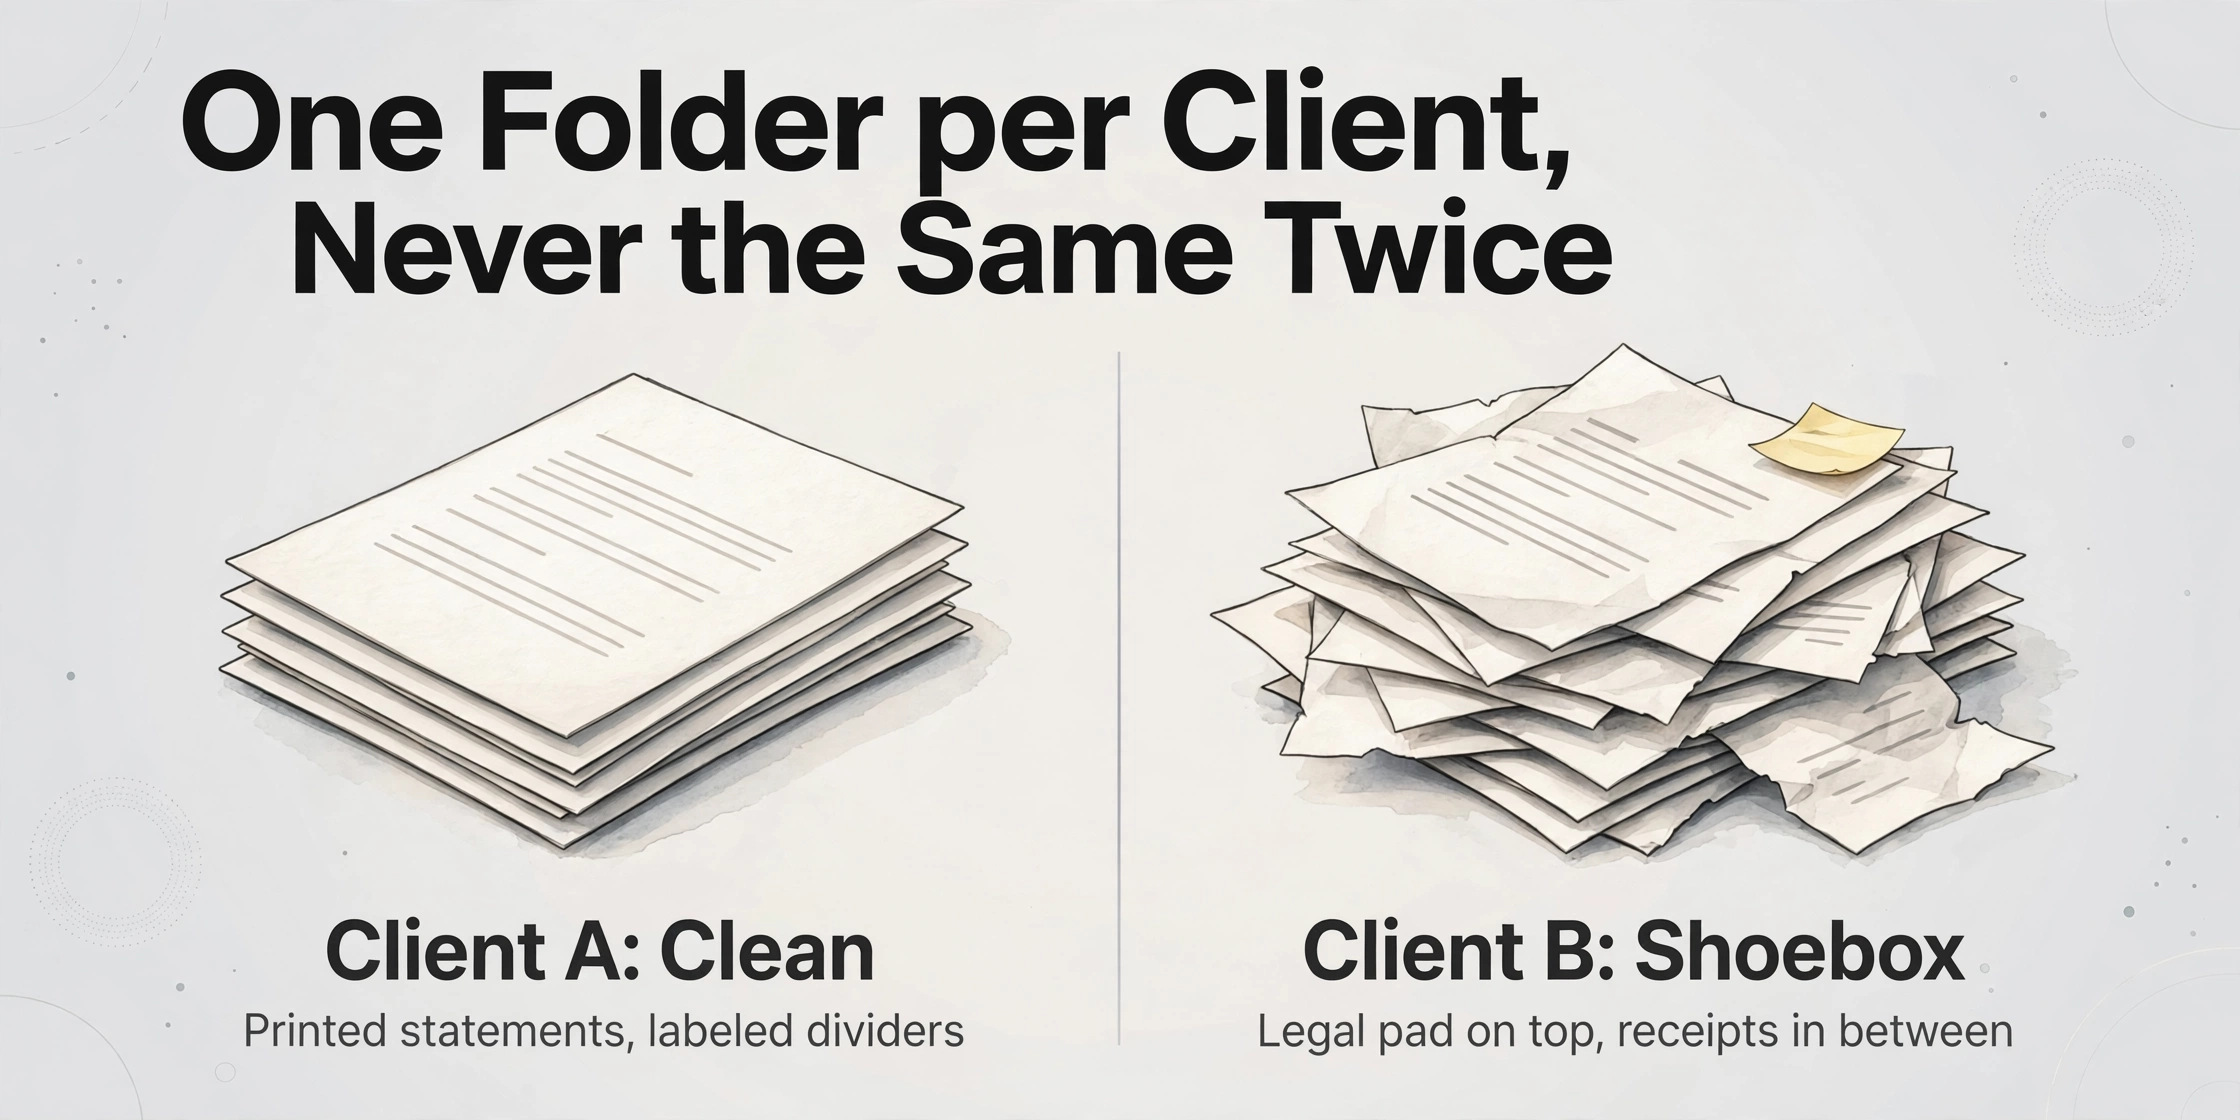
El archivo adquirido no es un solo tipo de documento repetido doscientas veces. Es una carpeta por cliente, y cada carpeta contiene una mezcla diferente: declaraciones presentadas, papeles de trabajo, balances de comprobación, estados de cuenta bancarios y de tarjetas de crédito, cartas de compromiso, organizadores fiscales, autorizaciones de presentación electrónica y correspondencia, además de las notas manuscritas que el propietario guardaba para sí mismo y nunca archivó en ningún otro lugar. Para un cliente al que el vendedor ha prestado servicios durante 20 años, una carpeta puede contener varios cientos de páginas. Una lista de verificación de adquisición de una práctica de CPA generalmente le da a ese archivo una sola casilla de verificación. En una práctica en papel, el archivo es el activo.
Dos carpetas una al lado de la otra rara vez se parecen. El archivo de un cliente está limpio, con estados de cuenta impresos y un divisor etiquetado para cada año. El siguiente es una caja de zapatos que llegó con una libreta legal encima y recibos intercalados. Esta es la versión a escala de archivo del problema que la mayoría de los consejos de extracción omiten silenciosamente: asume que se está procesando un tipo de documento conocido, cuando lo que realmente se tiene es un almacén de documentos diferentes, agrupados por cliente en lugar de por formulario.
Los compradores que hablan de esto en r/TaxPros describen la misma escena. Uno se alejó de una firma que era "Más de 600 clientes... Todo en papel. Nada está digitalizado. Documentación de cliente terrible" (r/TaxPros). Otro, que siguió adelante con una compra, anticipó exactamente el problema de los archivos: "El CPA al que le estoy comprando el negocio es de la vieja escuela y sé que el mantenimiento de registros/papeles de trabajo del cliente no serán excelentes" (r/taxpros).
La escala es ordinaria más que extrema. Un análisis de 2026 de los datos de presentación electrónica del IRS en The CPA Journal encontró que el 45% de las firmas de un solo preparador presentan 100 o menos declaraciones al año, y que aproximadamente el 89% de las firmas registradas podrían considerarse pequeñas empresas (The CPA Journal, 2026). Para la mayoría de las prácticas, el archivo en papel es el registro, y la jubilación del vendedor coloca ese registro en un estado que hay que leer antes de poder usarlo.
Un escáner convierte el archivo en imágenes. Una imagen de una carpeta de cliente aún no puede decirle quién está activo o qué debe. Una lista y un calendario de antigüedad son datos, y los datos tienen que extraerse.
Quién lee los archivos y cuándo
La compra de una práctica contable hace que los archivos pasen por tres momentos, y el momento determina cuánto del archivo es siquiera visible para el comprador en cada punto.
Antes de la carta de intención, el vendedor sigue siendo el guardián. Durante la debida diligencia, el comprador trabaja bajo un acuerdo de confidencialidad, y lo que se comparte suele estar saneado: ingresos por cliente sin los nombres adjuntos, y un resumen de antigüedad de cuentas por cobrar con nombres de clientes enmascarados. Poe Group describe este resumen de cuentas por cobrar enmascarado como la divulgación normal en fase inicial en una venta de práctica (Poe Group Advisors). Se puede formar una opinión de la práctica a partir de eso, pero no se puede resolver el historial de un solo cliente.
El consentimiento para transferir es un paso separado con sus propios plazos. El Código de Conducta Profesional del AICPA §1.400.205, la interpretación que cubre la transferencia de archivos en la venta o adquisición de una práctica, exige que la firma vendedora pida a cada cliente por escrito el consentimiento para trasladar los archivos, y que informe al cliente de que el consentimiento puede presumirse si no hay respuesta dentro de un período de no menos de 90 días, a menos que la ley estatal disponga lo contrario (AICPA). Una regla relacionada, §1.400.200, exige que los registros del cliente se proporcionen o devuelvan cuando se soliciten, y trata un retraso superior a 45 días como un acto desacreditador. La firma sucesora debe asegurarse de que el predecesor cumplió con su obligación; comprar la práctica no transfiere el problema.
Después del cierre, el comprador asume una obligación de servicio y una obligación de facturación sin datos limpios detrás de ninguna de las dos. Cada cliente activo debe ser atendido, y cada saldo abierto necesita una decisión de cobro. Ahí es donde la lista de clientes y el informe de antigüedad dejan de ser trámites de debida diligencia y se convierten en la lista de trabajo sobre la que opera la nueva firma.
La retención es la tercera pata de esto. Si se almacenan las copias digitalizadas como registros oficiales, el Procedimiento de Ingresos 97-22 establece las condiciones que debe cumplir un sistema de almacenamiento electrónico, incluida la transferencia precisa y completa del original, un índice que permita recuperar un registro por cualquier identificador utilizado en el original, la capacidad de reproducir una copia legible, pruebas de aseguramiento de calidad, controles contra la alteración no autorizada y la retención durante todo el período en que los registros puedan ser material (Rev. Proc. 97-22). La Publicación 583 del IRS establece entonces el reloj: generalmente tres años para una declaración, seis años cuando los ingresos están subdeclarados en más del 25%, cuatro años para registros de impuestos sobre el empleo y más para registros de activos (IRS Pub. 583, 2024). Lea el archivo antes de decidir qué se puede descartar, no después.
Por qué se estanca un proyecto de digitalización estándar
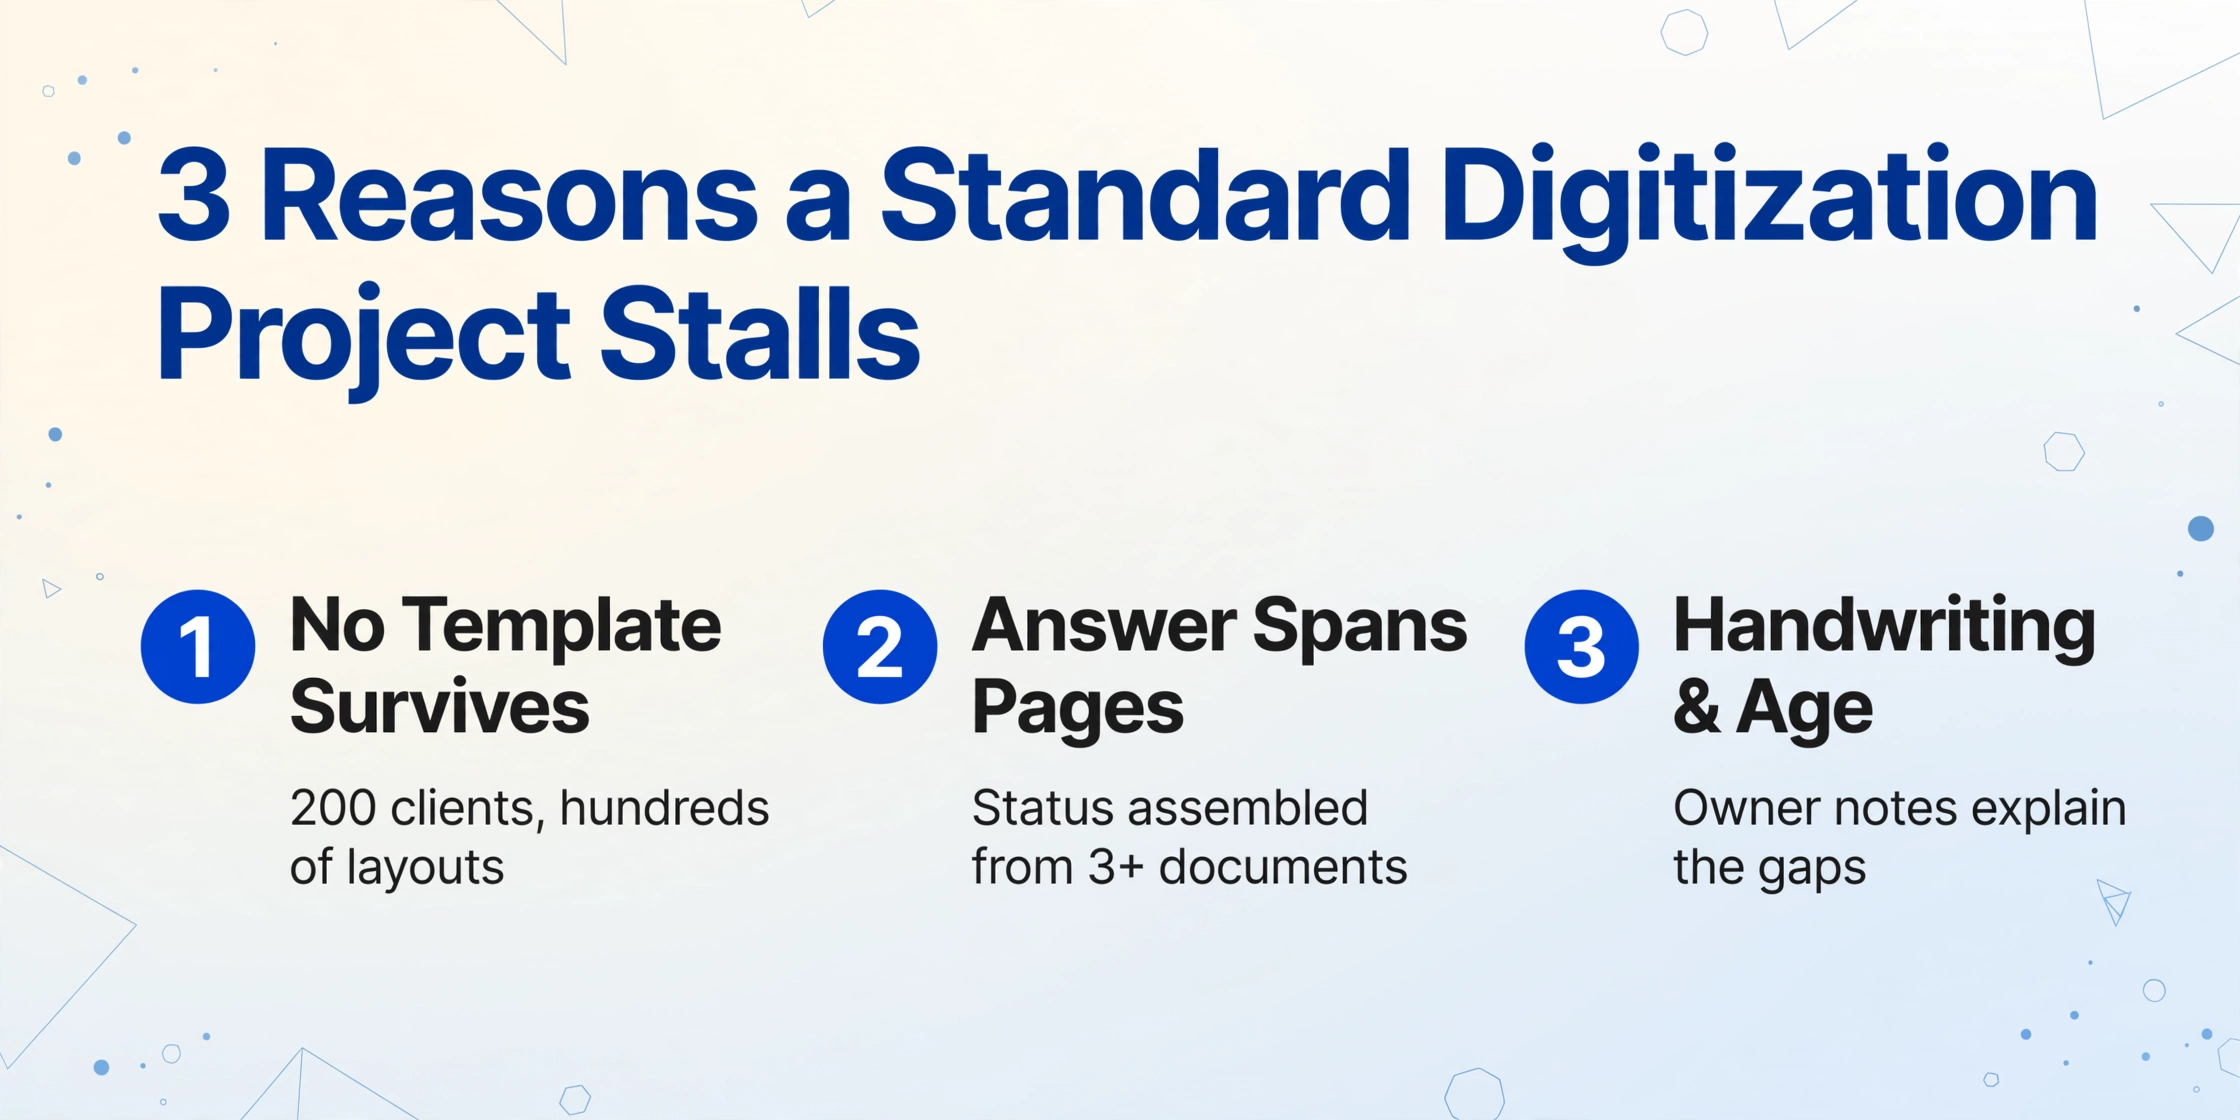
Un proyecto sin papel genérico escanea documentos, los procesa con OCR y los archiva por cliente, año y tipo. Eso produce una biblioteca PDF buscable, que es útil y no es lo mismo que una lista de clientes o un calendario de antigüedad. Tres características de un archivo adquirido detienen el proyecto estándar.
El archivo está organizado por cliente, no por tipo de documento. Las herramientas de extracción basadas en plantillas funcionan cuando se puede definir un diseño una vez y reutilizarlo, por ejemplo, el estado de cuenta de un solo banco o la factura de un solo proveedor. Un archivo de 200 clientes contiene cientos de diseños entre bancos, proveedores de nómina y décadas de software fiscal, y ninguna plantilla sobrevive a ese rango. Este es el mismo muro descrito en la guía sobre digitalización de libros mayores manuscritos, donde una columna que se desplaza unos milímetros entre páginas anula la coincidencia de coordenadas.
La respuesta que necesita no está en ninguna página individual. El estado activo de un cliente se ensambla a partir de varios documentos: el nombre y el tipo de entidad de una declaración presentada, los servicios de una carta de compromiso, el último contacto de la correspondencia. Un saldo abierto proviene de un libro mayor o un estado de cuenta, y la antigüedad necesita dos valores de esa fuente: la fecha de cargo y el monto aún pendiente. Un escaneo a nivel de carpeta no ensambla nada entre páginas.
La escritura a mano y la edad ralentizan la lectura en sí. Los profesionales independientes que se jubilan conservan sus propias notas, y esas notas son la parte del archivo que explica qué le sucedió a un cliente que no ha aparecido en la pila de declaraciones durante dos años. La tinta desvanecida en papel de décadas de antigüedad es un límite real, y las correcciones escritas en un margen en lugar de en una línea de entrada nueva necesitan un ojo humano. Nada de eso es una razón para dejar el archivo sin leer; es una razón para incorporar el paso de revisión al flujo de trabajo en lugar de fingir que no existe.
La restricción práctica que subyace a las tres es el volumen. No puede leer cada página, y no necesita hacerlo. Necesita leer las páginas que responden dos preguntas y dejar que el resto del archivo permanezca como está hasta que un cliente lo requiera.
Dos pasadas de extracción que responden las dos preguntas
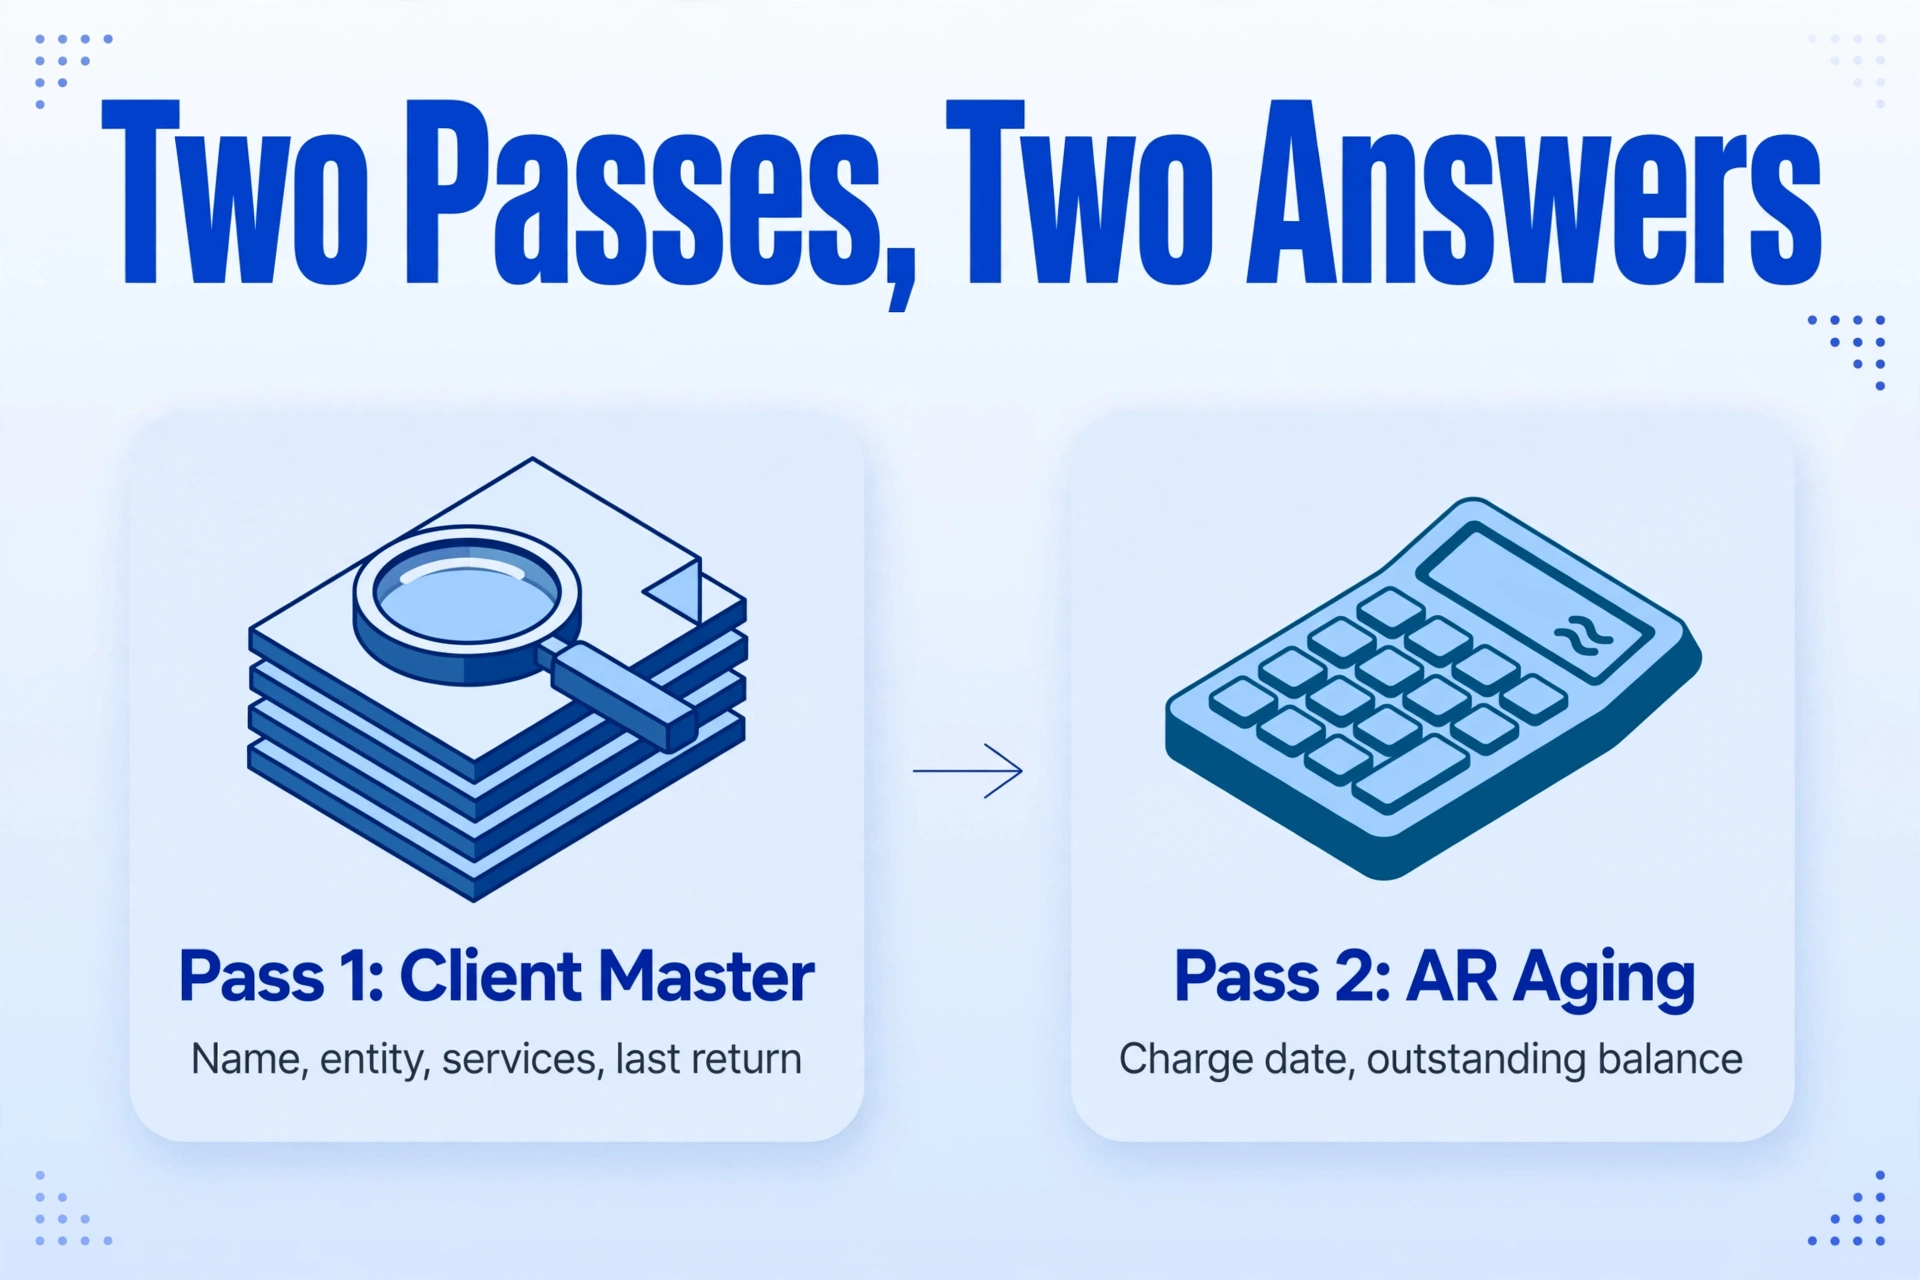
El método que encaja con este archivo es el que un comprador necesita para digitalizar archivos de clientes contables a escala de archivo, no un formulario a la vez. Se llama Extracción de Columnas Personalizadas: usted escribe los nombres de columnas que desea, como Nombre del cliente, Última declaración presentada o Saldo pendiente, y la IA lee cada documento y coloca un valor bajo una columna al comprender qué es ese valor, no al coincidir con una posición fija en la página. Los nombres de columnas que ingresa se convierten en los encabezados de la hoja de cálculo de salida. Como lee el significado en lugar de las coordenadas, un conjunto de definiciones de columnas puede aplicarse a un estado de cuenta bancario, una declaración de impuestos y una nota manuscrita sin una plantilla para cada uno.
Además, el Procesamiento por lotes prioritario le permite subir una caja o estante completo de archivos de una vez y fusionar los resultados en una sola hoja de cálculo, en lugar de un archivo a la vez. Cuando un lote debe contener los documentos de un cliente por separado, ejecuta un lote por cliente; cuando desea todo el archivo en una vista, incluye una columna Nombre del cliente para que cada fila aún registre a su propietario. Para los valores que debe calcular en lugar de copiar, las columnas calculadas permiten que la IA haga la aritmética durante la extracción, y una columna inferida permite que la IA asigne una categoría que no está escrita en la página. Esos dos tipos de columnas cubren la mayor parte de la pasada de antigüedad a continuación.
Los archivos se procesan de forma segura y no se almacenan.
La primera pasada construye el maestro de clientes. Defina un conjunto de columnas corto y ejecútelo sobre el archivo en lotes: Nombre del cliente, Tipo de entidad, Última declaración presentada, Servicios prestados, Fecha de carta de compromiso, Honorarios del año anterior y Contacto principal. La salida es una fila por cliente. Ordene por Última declaración presentada y el archivo se separa en clientes actuales, clientes que caducaron hace un año y clientes que dejaron de aparecer hace años pero nunca se cerraron formalmente. Esa ordenación es la primera mirada real a lo que compró, y proviene de los archivos reales en lugar de una lista que el vendedor puede o no haber mantenido.
La segunda pasada construye la entrada de antigüedad. Defina Cliente, Fecha de factura o cargo, Monto de factura, Fecha de pago y Saldo pendiente, y ejecútela sobre las páginas del libro mayor y los estados de cuenta del mismo archivo. Luego agregue una columna calculada, por ejemplo Días pendientes (Hoy menos fecha de factura), para que la IA calcule la edad durante la extracción en lugar de dejarla para una fórmula que deba agregar manualmente. Agregue una columna inferida llamada Categoría de antigüedad con las opciones Actual, 31-60, 61-90 y 90+, y la IA asigna cada fila a una categoría leyendo la fecha que acaba de extraer. El resultado es una hoja a nivel de transacción con los cuatro campos que necesita un análisis de antigüedad de cuentas por cobrar, y la tabla dinámica que la convierte en una cuadrícula por cliente es unos minutos de trabajo en hoja de cálculo, cubierto paso a paso en la guía para ejecutar antigüedad de cuentas por cobrar desde páginas de libro mayor escaneadas.
Dos puntos de referencia hacen que la hoja de antigüedad sea accionable en lugar de decorativa. Las firmas contables generalmente apuntan a días de ventas pendientes de menos de 45 días y tratan una categoría de más de 90 días por encima del 15% del total de cuentas por cobrar como una señal de que los cobros, no un puñado de morosos, son el problema; por encima del 20% debería desencadenar una revisión a nivel de socio de esos saldos (AccountingTek BI). Aplicado a una cartera adquirida, eso convierte la hoja de antigüedad en una herramienta de selección: un cliente cuyo saldo aparece completamente en la columna de más de 90 días es una conversación de cobro, y un cliente que aparece repetidamente en la columna 61-90 a lo largo del archivo es una conversación sobre términos de pago.
Los valores que deciden si un cliente puede ser facturado son generalmente los manuscritos, por lo que el paso de revisión importa. Después de la extracción, cada celda puede rastrearse hasta el lugar en la página original del que proviene, por lo que verificar un saldo o una fecha es un clic en lugar de una relectura del archivo. Para un lote de doscientos clientes, eso significa verificación por muestreo de las filas donde el dinero es mayor en lugar de releer todo.
Lo que los datos extraídos no pueden decidir
La lista y la hoja de antigüedad le indican quiénes son los clientes y cuánto deben. No le indican cuánto vale la práctica. Si vale la pena retener a un cliente, cómo debe valorarse la cartera y qué múltiplo pagar son preguntas de valoración de negocio que quedan fuera de los archivos. La extracción proporciona mejores entradas para esas preguntas; no las responde, y ninguna herramienta de extracción debe usarse como si lo hiciera.
El trabajo de cumplimiento también permanece con las personas. El aviso de consentimiento de 90 días del vendedor, el derecho del cliente a que se devuelvan los registros y el deber del sucesor de confirmar que el predecesor cumplió son obligaciones profesionales que siguen su propio cronograma. Una hoja de cálculo más limpia no acorta ninguna de ellas, y no resuelve el caso de un cliente que se opone a la transferencia. Devuelva los registros de ese cliente y siga adelante.
La salida extraída no es el registro. Si depende de las imágenes como sus registros fiscales oficiales, la Rev. Proc. 97-22 exige las seis condiciones del sistema mencionadas anteriormente, y la Publicación 583 establece cuánto tiempo deben permanecer recuperables. La política de retención es la razón para conservar los originales hasta que el calendario diga lo contrario, y una copia escaneada que no pueda reproducirse legiblemente no satisface la regla que permite dejar ir el original. Las páginas degradadas y las correcciones en márgenes son la misma categoría de límite: necesitan una persona que pueda ver el original.
Finalmente, los sistemas de registro no se mueven. QuickBooks Online y Xero llevan los libros, y Lacerte, Drake y UltraTax CS procesan las declaraciones. SmartVault y TaxDome guardan los archivos de clientes. La extracción se sitúa antes de todos ellos, produciendo la entrada limpia y estructurada que estas herramientas esperan, que es la misma posición que ocupa en el panorama más amplio de herramientas contables. Lo que cambia es que la entrada ya no tiene que escribirse.
Archivos en Papel de un CPA que se Jubila: Preguntas Frecuentes
¿Puede leer los libros mayores y notas manuscritas en un archivo de cliente antiguo?
Sí, dentro de ciertos límites. El modelo de visión lee escritura a mano junto con texto impreso, por lo que un libro mayor llevado a mano o un conjunto de notas continuas se extrae en la misma estructura de columnas que un estado de cuenta impreso. Para escritura densa y diseños complejos, un nivel de procesamiento superior utiliza un modelo más fuerte y es la elección correcta. Cuando la tinta se ha descascarado de la página o una corrección fue escrita en un margen, espere brechas que necesitan que una persona las resuelva contra el original. La regla honesta es extraer todo el archivo y revisar las pocas páginas que la extracción señala o donde el dinero se concentra.
¿Tengo que procesar a los 200 clientes en un solo lote?
No, y para la separación de clientes a menudo no debería. Ejecutar un lote por cliente mantiene las filas de cada cliente juntas y produce una hoja de cálculo por cliente, que es la misma disciplina descrita para recepción contable multi-cliente. Si su objetivo es una lista a nivel de archivo, incluya una columna Nombre del cliente y procese un estante completo en un lote; cada fila aún registra a qué cliente pertenece.
¿Qué sucede si un cliente rechaza la transferencia?
Según AICPA §1.400.205, el vendedor solicita consentimiento por escrito y puede tratar la falta de respuesta después de al menos 90 días como consentimiento, a menos que la ley estatal lo prohíba. Un cliente que se opone activamente es un asunto diferente: sus registros deben devolverse en lugar de transferirse, y la firma sucesora debe confirmar que el vendedor manejó eso correctamente. Los archivos que conserva son los que el proceso de consentimiento le permite conservar.
¿Puede esto reemplazar el informe de antigüedad de cuentas por cobrar que produce mi software contable?
No es software contable y no produce el informe en sí. Lo que produce son los datos a nivel de transacción a partir del cual se construye el informe de antigüedad, que es exactamente lo que una práctica en papel carece. Si los registros de un cliente ya están en QuickBooks Online o Xero, ejecute el informe allí. Si los registros son un libro mayor impreso y una pila de estados de cuenta, la extracción es cómo los mismos datos llegan a una hoja de cálculo donde las categorías de antigüedad pueden calcularse. Este es el mismo flujo de trabajo cubierto en convertir un lote de documentos de clientes en una hoja de cálculo para trabajo fiscal.
¿Qué debo hacer con el papel original después de digitalizar?
Consérvelo hasta que su calendario de retención permita la eliminación. La Revenue Procedure 97-22 solo permite que las imágenes digitales reemplacen a los originales cuando el sistema de almacenamiento cumple sus seis condiciones, y la Publication 583 establece el período de retención para cada clase de registro, generalmente tres años, seis por subdeclaración sustancial y cuatro para registros de impuestos sobre el empleo. Triturar el mismo día en que finaliza el escaneo es un riesgo de cumplimiento, no un ahorro de tiempo. Verifique primero el calendario de retención y luego elimine lo que permite.
La razón para digitalizar una práctica adquirida es más estrecha y más útil de lo que la palabra sugiere. No está escaneando para almacenamiento. Está leyendo una lista de clientes que solo existe en papel, para que las primeras decisiones que tome como nuevo propietario, qué clientes atender y qué saldos perseguir, se basen en los archivos reales y no en la memoria del vendedor. Comience con una caja, construya el maestro de clientes y luego construya la entrada de antigüedad a partir de los mismos archivos.