Fichiers papier d'un CPA partant à la retraite :
Transformez-les en données clients et en vieillissement des comptes clients
Un cabinet comptable s'achète et se vend sur sa liste de clients. Lorsque le cabinet est entièrement papier, cette liste n'existe pas en tant que liste. Elle est répartie dans des centaines de dossiers par client, et tant que personne ne les lit, vous ne pouvez pas distinguer un client actif d'un client qui a cessé d'appeler il y a trois ans. Vous ne pouvez pas non plus répondre à la première question sur les créances que tout acheteur pose : qui doit quoi, et depuis combien de temps.
Points clés à retenir
- Dans un cabinet papier de 200 clients, la liste de clients que vous avez payée n'existe pas en tant que liste tant que personne n'a lu les dossiers.
- Une bibliothèque PDF consultable ne peut toujours pas répondre aux deux questions qu'un acheteur pose en premier : qui est actif et qui doit quoi.
- Deux passages sur les mêmes dossiers les transforment en liste de clients et en rapport de vieillissement des comptes clients, sans lire chaque page.
Ce qui se trouve réellement dans les archives d'un CPA partant à la retraite
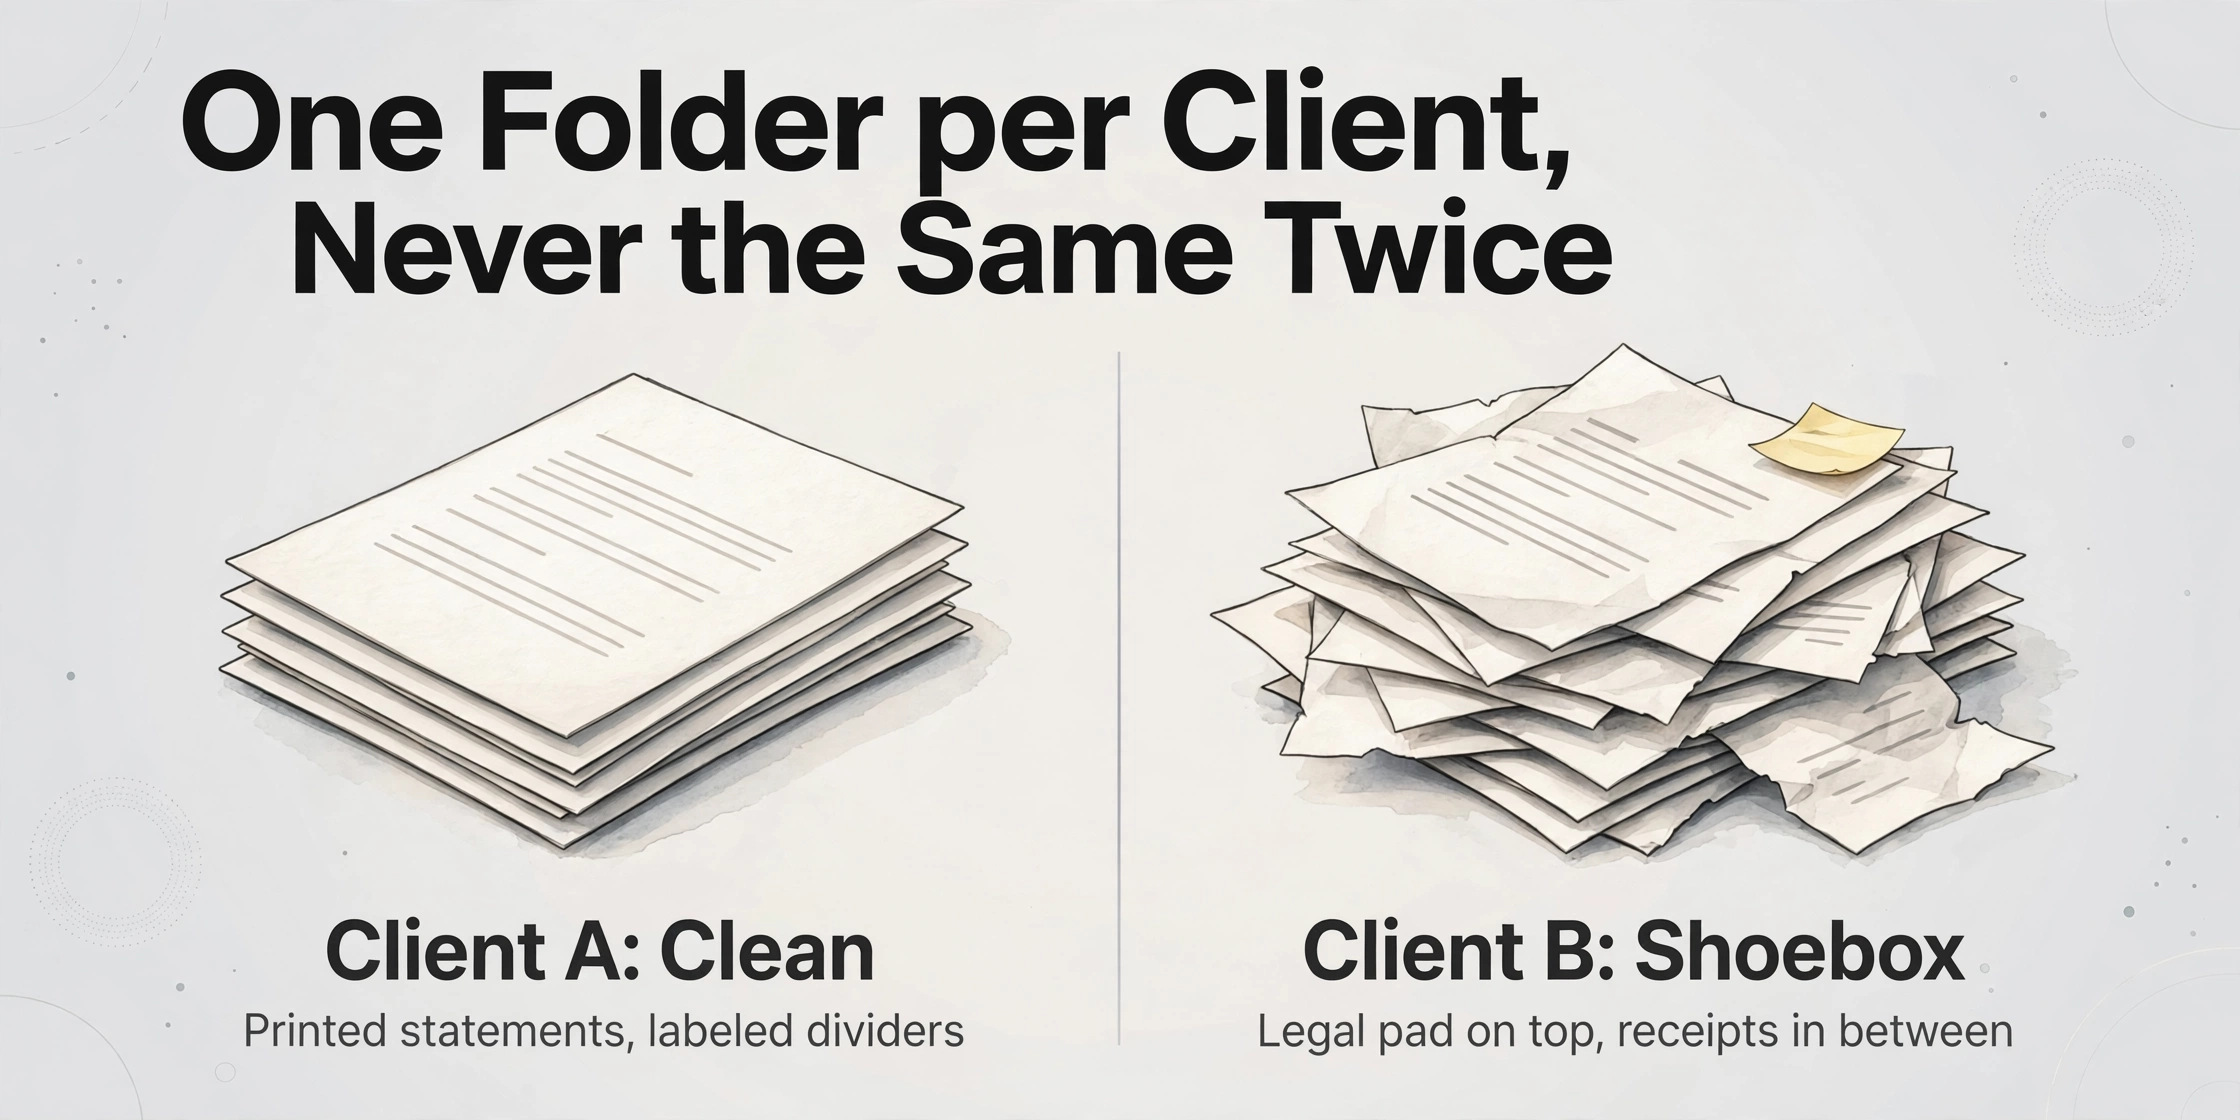
L'archive acquise ne contient pas un seul type de document répété deux cents fois. C'est un dossier par client, et chaque dossier contient un mélange différent : déclarations déposées, papiers de travail, balances de vérification, relevés bancaires et de carte de crédit, lettres de mission, organiseurs fiscaux, autorisations de dépôt électronique et correspondance, en plus des notes manuscrites que le propriétaire gardait pour lui et n'a jamais classées ailleurs. Pour un client que le vendeur a servi pendant 20 ans, un dossier peut compter plusieurs centaines de pages. Une liste de contrôle d'acquisition de cabinet CPA attribue généralement une seule case à ces archives. Dans un cabinet papier, les archives sont l'actif.
Deux dossiers côte à côte se ressemblent rarement. Le fichier d'un client est propre, avec des relevés imprimés et un intercalaire étiqueté pour chaque année. Le suivant est une boîte à chaussures arrivée avec un bloc légal sur le dessus et des reçus entre les pages. C'est la version à l'échelle d'archive du problème que la plupart des conseils d'extraction ignorent discrètement : ils supposent que vous traitez un type de document connu, alors que vous avez en réalité un entrepôt de documents disparates, regroupés par client plutôt que par formulaire.
Les acheteurs qui en parlent sur r/TaxPros décrivent la même scène. L'un s'est éloigné d'un cabinet qui comptait « plus de 600 clients... Tout sur papier. Rien n'est numérisé. Documentation client médiocre » (r/TaxPros). Un autre, qui a poursuivi l'achat, anticipait exactement le problème des fichiers : « Le CPA à qui j'achète l'entreprise est à l'ancienne et je sais que la tenue des dossiers et les papiers de travail des clients ne seront pas excellents » (r/taxpros).
L'échelle est ordinaire plutôt qu'extrême. Une analyse de 2026 des données de dépôt électronique de l'IRS dans The CPA Journal a constaté que 45 % des cabinets à préparateur unique déposent 100 déclarations ou moins par an, et qu'environ 89 % des cabinets enregistrés pourraient être considérés comme de petites entreprises (The CPA Journal, 2026). Pour la plupart des cabinets, le fichier papier est le registre, et le départ à la retraite du vendeur place ce registre dans un état que vous devez lire avant de pouvoir l'utiliser.
Un scanner transforme les archives en images. Une image de dossier client ne peut toujours pas vous dire qui est actif ou ce qu'il doit. Une liste des clients et un calendrier de vieillissement sont des données, et les données doivent être extraites.
Qui lit les fichiers, et quand
L'achat d'un cabinet comptable fait passer les fichiers par trois moments, et le calendrier détermine la part de l'archive visible par l'acheteur à chaque étape.
Avant la lettre d'intention, le vendeur reste le gardien. Pendant la due diligence, l'acheteur travaille sous accord de confidentialité, et ce qui est partagé est souvent assaini : le revenu par client sans les noms, et un résumé du vieillissement des créances avec les noms des clients masqués. Poe Group décrit ce résumé masqué des créances comme la divulgation normale en phase initiale lors d'une vente de cabinet (Poe Group Advisors). Vous pouvez vous faire une opinion du cabinet à partir de cela, mais vous ne pouvez pas résoudre l'historique d'un seul client.
Le consentement au transfert est une étape distincte avec ses propres délais. Le Code de conduite professionnelle de l'AICPA §1.400.205, l'interprétation couvrant le transfert des fichiers lors de la vente ou de l'acquisition d'un cabinet, exige que le cabinet vendeur demande par écrit à chaque client son consentement pour déplacer les fichiers, et informe le client que le consentement peut être présumé en l'absence de réponse dans un délai d'au moins 90 jours, sauf si la loi de l'État en dispose autrement (AICPA). Une règle connexe, §1.400.200, exige que les registres des clients soient fournis ou restitués sur demande, et traite un retard au-delà de 45 jours comme un acte déshonorant. Le cabinet successeur doit s'assurer que le prédécesseur a respecté son obligation ; acheter le cabinet ne transfère pas le problème.
Après la clôture, l'acheteur possède une obligation de service et une obligation de facturation sans données propres derrière ni l'une ni l'autre. Chaque client actif doit être servi, et chaque solde ouvert nécessite une décision de recouvrement. C'est là que la liste des clients et le rapport de vieillissement cessent d'être des documents de due diligence et deviennent la liste de travail sur laquelle le nouveau cabinet fonctionne.
La conservation est le troisième volet de cela. Si vous stockez les copies numérisées comme vos registres officiels, la Revenue Procedure 97-22 définit les conditions qu'un système de stockage électronique doit respecter, notamment un transfert exact et complet de l'original, un index permettant de récupérer un registre par tout identifiant utilisé sur l'original, la capacité de reproduire une copie lisible, des tests d'assurance qualité, des contrôles contre l'altération non autorisée, et la conservation pendant toute la période où les registres peuvent être importants (Rev. Proc. 97-22). La publication IRS 583 fixe ensuite l'horloge : généralement trois ans pour une déclaration, six ans lorsque le revenu est sous-déclaré de plus de 25 %, quatre ans pour les registres de taxes sur l'emploi, et plus longtemps pour les registres d'actifs (IRS Pub. 583, 2024). Lisez l'archive avant de décider ce qui peut être éliminé, pas après.
Pourquoi un projet de numérisation standard s'enlise
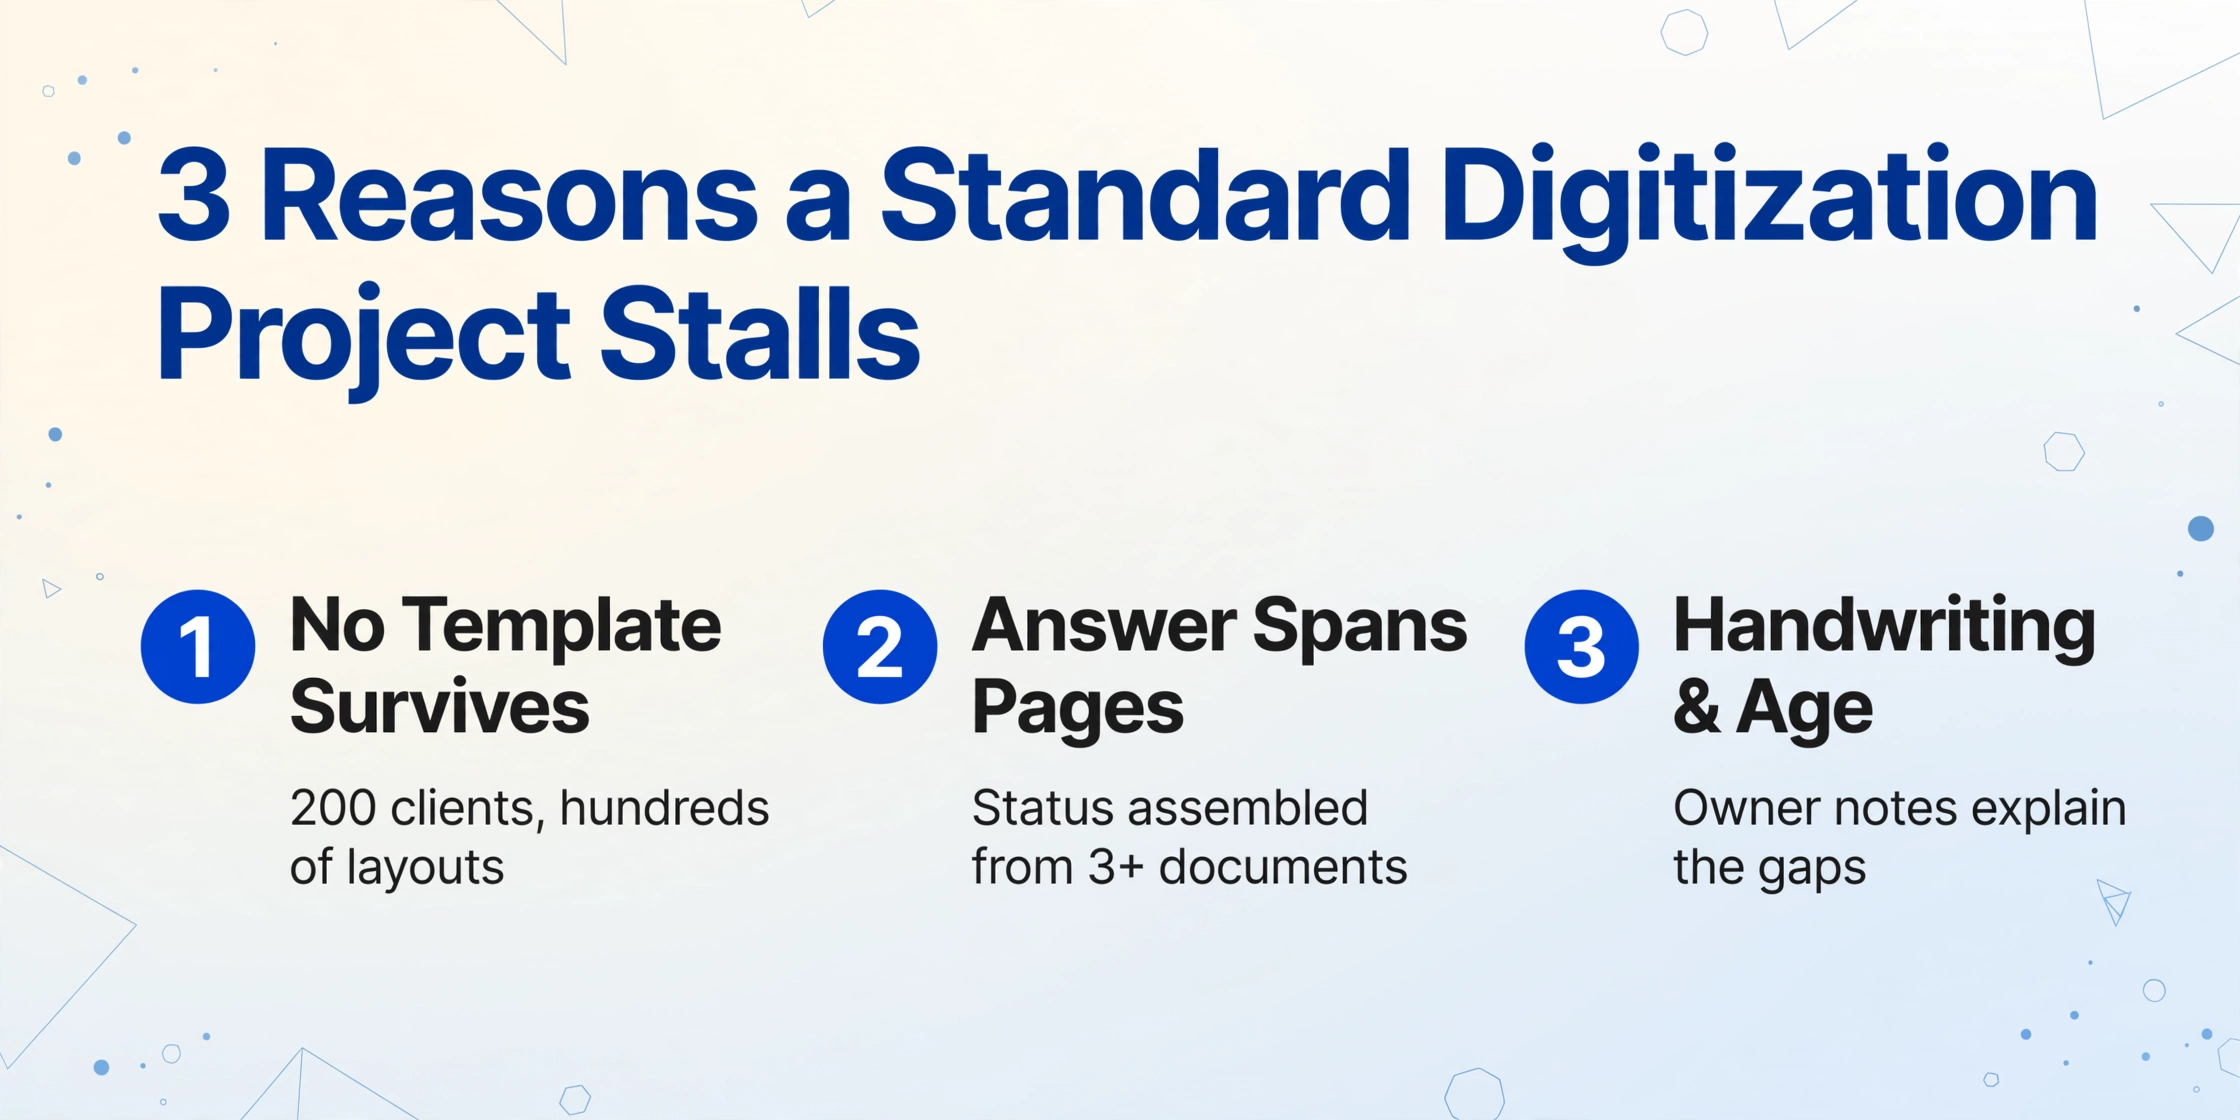
Un projet sans papier générique numérise des documents, les traite par OCR et les classe par client, année et type. Cela produit une bibliothèque PDF consultable, ce qui est utile mais différent d'une liste des clients ou d'un calendrier de vieillissement. Trois caractéristiques d'une archive acquise arrêtent le projet standard.
L'archive est organisée par client, pas par type de document. Les outils d'extraction basés sur des modèles fonctionnent lorsque l'on peut définir une mise en page une fois et la réutiliser, par exemple un relevé bancaire unique ou une facture fournisseur unique. Une archive de 200 clients contient des centaines de mises en page provenant de banques, de fournisseurs de paie et de décennies de logiciels fiscaux, et aucun modèle ne survit à cette gamme. C'est le même mur décrit dans le guide sur la numérisation de grands livres manuscrits, où une colonne qui dérive de quelques millimètres entre les pages contrecarre la correspondance de coordonnées.
La réponse recherchée ne se trouve sur aucune page unique. Le statut actif d'un client est assemblé à partir de plusieurs documents : le nom et le type d'entité d'une déclaration déposée, les services d'une lettre de mission, le dernier contact d'une correspondance. Un solde ouvert provient d'un grand livre ou d'un relevé, et le vieillissement nécessite deux valeurs de cette source, la date de facturation et le montant encore impayé. Une numérisation au niveau du dossier n'assemble rien à travers les pages.
L'écriture manuscrite et l'âge ralentissent la lecture elle-même. Les praticiens individuels partant à la retraite conservent leurs propres notes, et ces notes sont la partie du fichier qui explique ce qui est arrivé à un client absent de la pile de déclarations depuis deux ans. L'encre fanée sur du papier vieux de plusieurs décennies est une limite réelle, et les corrections écrites en marge plutôt que sur une nouvelle ligne d'entrée nécessitent un œil humain. Aucune de ces raisons ne justifie de laisser le fichier non lu ; c'est une raison pour intégrer l'étape de vérification dans le flux de travail plutôt que de faire comme si cela n'existait pas.
La contrainte pratique sous-jacente à tout cela est le volume. On ne peut pas lire chaque page, et on n'en a pas besoin. Il faut lire les pages qui répondent à deux questions, et laisser le reste de l'archive tel quel jusqu'à ce qu'un client l'exige.
Deux passages d'extraction qui répondent aux deux questions
La méthode qui convient à cette archive est celle dont un acheteur a besoin pour numériser des fichiers clients comptables à l'échelle d'archive plutôt qu'un formulaire à la fois. Elle s'appelle Custom Column Extraction : vous saisissez les noms de colonnes souhaités, comme Nom du client, Dernière déclaration déposée ou Solde impayé, et l'IA lit chaque document et place une valeur sous une colonne en comprenant ce que cette valeur est, et non en faisant correspondre une position fixe sur la page. Les noms de colonnes que vous saisissez deviennent les en-têtes de la feuille de calcul de sortie. Parce qu'elle lit le sens plutôt que les coordonnées, un ensemble de définitions de colonnes peut s'appliquer à un relevé bancaire, une déclaration de revenus et une note manuscrite sans modèle pour chacun.
En plus de cela, Batch-First Processing vous permet de télécharger une boîte ou une étagère entière de fichiers à la fois et de fusionner les résultats en une seule feuille de calcul, plutôt qu'un fichier à la fois. Lorsqu'un lot doit contenir les documents d'un client séparément, vous exécutez un lot par client ; lorsque vous voulez l'archive entière en une vue, vous incluez une colonne Nom du client afin que chaque ligne conserve son propriétaire. Pour les valeurs que vous devez calculer plutôt que copier, Computed Columns permettent à l'IA de faire l'arithmétique pendant l'extraction, et une colonne inférée permet à l'IA d'attribuer une catégorie qui n'est pas écrite sur la page. Ces deux types de colonnes portent la majeure partie du passage de vieillissement ci-dessous.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
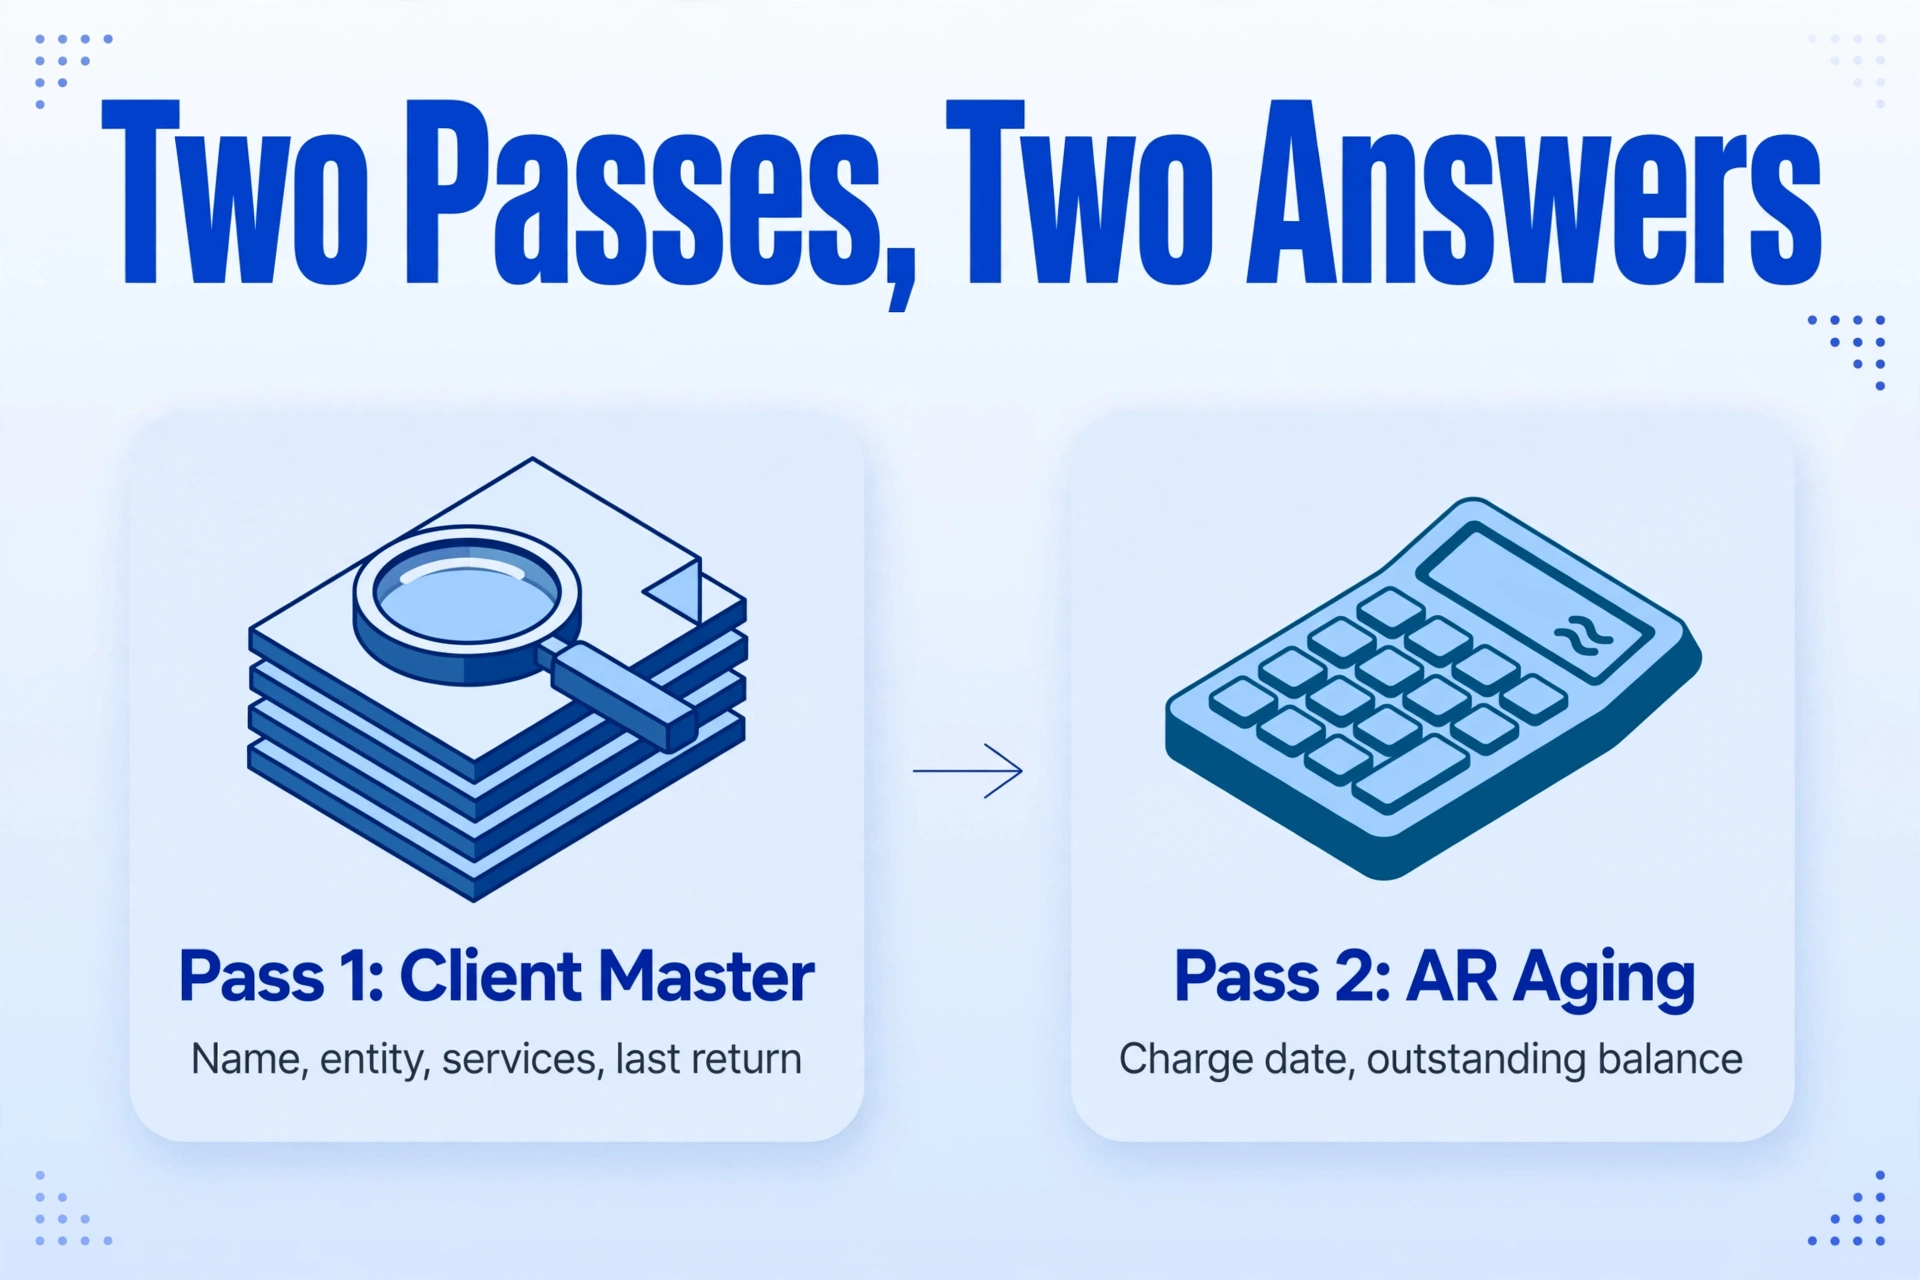
Le premier passage construit le fichier client. Définissez un ensemble de colonnes court et exécutez-le sur l'archive en lots : Nom du client, Type d'entité, Dernière déclaration déposée, Services fournis, Date de la lettre de mission, Honoraires de l'année précédente et Contact principal. La sortie est une ligne par client. Triez par Dernière déclaration déposée, et le fichier se sépare en clients actuels, clients expirés il y a un an, et clients qui ont cessé d'apparaître il y a des années mais n'ont jamais été officiellement fermés. Ce tri est le premier vrai aperçu de ce que vous avez acheté, et il provient des fichiers réels plutôt que d'une liste que le vendeur a peut-être tenue ou non.
La deuxième passe construit l'entrée de vieillissement. Définissez Client, Date de facturation ou de débit, Montant de la facture, Date de paiement et Solde impayé, puis exécutez-la sur les pages du grand livre et les relevés dans la même archive. Ajoutez ensuite une colonne calculée, par exemple Jours impayés (Aujourd'hui moins date de facturation), afin que l'IA calcule l'âge pendant l'extraction plutôt que de le laisser pour une formule à ajouter manuellement. Ajoutez une colonne inférée nommée Catégorie de vieillissement avec les options Actuel, 31-60, 61-90 et 90+, et l'IA attribue chaque ligne à une catégorie en lisant la date qu'elle vient d'extraire. Le résultat est une feuille au niveau transaction avec les quatre champs dont une analyse du vieillissement des comptes clients a besoin, et le tableau croisé dynamique qui la transforme en grille par client est un travail de feuille de calcul de quelques minutes, couvert étape par étape dans le guide pour exécuter le vieillissement des comptes clients à partir de pages de grand livre numérisées.
Deux références rendent la feuille de vieillissement exploitable plutôt que décorative. Les cabinets comptables ciblent généralement un délai moyen de recouvrement inférieur à 45 jours et traitent une catégorie de plus de 90 jours au-dessus de 15% du total des créances comme un signal que les recouvrements, et non une poignée de mauvais payeurs, sont le problème ; au-dessus de 20%, cela devrait déclencher un examen au niveau associé de ces soldes (AccountingTek BI). Appliqué à un portefeuille acquis, cela transforme la feuille de vieillissement en outil de filtrage : un client dont le solde apparaît entièrement dans la colonne plus de 90 jours est une conversation de recouvrement, et un client qui apparaît à plusieurs reprises dans la colonne 61-90 dans le fichier est une conversation sur les conditions de paiement.
Les valeurs qui déterminent si un client peut réellement être facturé sont généralement manuscrites, donc l'étape de vérification compte. Après l'extraction, chaque cellule peut être retracée jusqu'à l'endroit sur la page originale d'où elle provient, donc vérifier un solde ou une date est un clic plutôt qu'une relecture du fichier. Pour un lot de deux cents clients, cela signifie une vérification par sondage des lignes où l'argent est le plus important plutôt que de tout relire.
Ce que les données extraites ne peuvent pas décider
La liste des clients et la feuille de vieillissement vous indiquent qui sont les clients et ce qu'ils doivent. Elles ne vous disent pas ce que vaut le cabinet. Savoir si un client vaut la peine d'être conservé, comment le portefeuille doit être évalué et quel multiple payer sont des questions d'évaluation d'entreprise qui se situent hors des fichiers. L'extraction donne à ces questions de meilleures entrées ; elle n'y répond pas, et aucun outil d'extraction ne doit être utilisé comme s'il le faisait.
Le travail de conformité reste également avec les personnes. L'avis de consentement de 90 jours du vendeur, le droit du client de voir ses registres restitués et le devoir du successeur de confirmer que le prédécesseur a respecté ses obligations sont des obligations professionnelles qui suivent leur propre calendrier. Une feuille de calcul plus propre ne raccourcit aucune d'entre elles et ne résout pas le cas d'un client qui s'oppose au transfert. Restituez les registres de ce client et passez à autre chose.
La sortie extraite n'est pas le registre. Si vous vous appuyez sur les images comme registres fiscaux officiels, la Rev. Proc. 97-22 exige les six conditions du système ci-dessus, et la Publication 583 définit la durée pendant laquelle elles doivent rester récupérables. La politique de conservation est la raison de conserver les originaux jusqu'à ce que le calendrier dise autrement, et une copie numérisée qui ne peut pas être reproduite lisiblement ne satisfait pas la règle qui laisse partir l'original. Les pages dégradées et les corrections en marge relèvent de la même catégorie de limite : elles nécessitent une personne qui peut voir l'original.
Enfin, les systèmes d'enregistrement ne bougent pas. QuickBooks Online et Xero tiennent les livres, et Lacerte, Drake et UltraTax CS gèrent les déclarations. SmartVault et TaxDome contiennent les fichiers clients. L'extraction se situe avant tous, produisant l'entrée propre et structurée que ces outils attendent, ce qui est la même position qu'elle occupe dans le paysage plus large des outils comptables. Ce qui change, c'est que l'entrée n'a plus à être saisie.
Fichiers papier d'un CPA partant à la retraite : questions fréquentes
Peut-il lire les grands livres manuscrits et les notes dans un ancien dossier client ?
Oui, dans certaines limites. Le modèle de vision lit l'écriture manuscrite en plus du texte imprimé, donc un grand livre tenu à la main ou un ensemble de notes continues s'extrait dans la même structure de colonnes qu'un relevé imprimé. Pour une écriture dense et des mises en page complexes, un niveau de traitement supérieur utilise un modèle plus puissant et constitue le bon choix. Lorsque l'encre s'est écaillée de la page ou qu'une correction a été écrite en marge, attendez-vous à des lacunes qui nécessitent qu'une personne les résolve par rapport à l'original. La règle honnête est d'extraire toute l'archive et d'examiner les quelques pages que l'extraction signale ou dans lesquelles l'argent se concentre.
Dois-je traiter les 200 clients en un seul lot ?
Non, et pour la séparation des clients, vous ne devriez souvent pas le faire. Exécuter un lot par client garde les lignes de chaque client ensemble et produit une feuille de calcul par client, ce qui correspond à la même discipline décrite pour la réception comptable multi-clients. Si votre objectif est une liste à l'échelle de l'archive, incluez une colonne Nom du client et traitez une étagère entière en un seul lot à la place ; chaque ligne enregistre toujours à quel client elle appartient.
Que se passe-t-il si un client refuse le transfert ?
Selon l'AICPA §1.400.205, le vendeur demande un consentement écrit et peut considérer une non-réponse après au moins 90 jours comme un consentement, sauf si la loi de l'État l'interdit. Un client qui s'oppose activement est une question différente : ses registres doivent lui être restitués plutôt que transférés, et le cabinet successeur doit confirmer que le vendeur a bien géré cela. Les fichiers que vous conservez sont ceux que le processus de consentement vous permet de conserver.
Cela peut-il remplacer le rapport de vieillissement des comptes clients produit par votre logiciel comptable ?
Ce n'est pas un logiciel comptable et il ne produit pas le rapport lui-même. Ce qu'il produit, c'est les données au niveau transaction à partir duquel le rapport de vieillissement est construit, ce qui est exactement ce qui manque à un cabinet papier. Si les registres d'un client sont déjà dans QuickBooks Online ou Xero, exécutez le rapport là-bas. Si les registres sont un grand livre imprimé et une pile de relevés, l'extraction est la façon dont les mêmes données atteignent une feuille de calcul où les catégories de vieillissement peuvent être calculées. C'est le même flux de travail couvert dans la transformation d'un lot de documents clients en feuille de calcul pour le travail fiscal.
Que dois-je faire du papier original après la numérisation ?
Conservez-le jusqu'à ce que votre calendrier de conservation permette son élimination. La Revenue Procedure 97-22 n'autorise les images numériques à remplacer les originaux que lorsque le système de stockage répond à ses six conditions, et la Publication 583 fixe la période de conservation pour chaque classe de registre, généralement trois ans, six pour sous-déclaration substantielle, et quatre pour les registres de taxes sur l'emploi. Déchiqueter le jour même où la numérisation est terminée est un risque de conformité, pas un gain de temps. Vérifiez d'abord le calendrier de conservation, puis éliminez ce qu'il permet.
La raison de numériser un cabinet acquis est plus étroite, et plus utile, que le mot suggère. Vous ne numérisez pas pour stocker. Vous lisez une liste de clients qui n'existe que sur papier, afin que les premières décisions que vous prenez en tant que nouveau propriétaire, quels clients servir et quels soldes poursuivre, reposent sur les fichiers réels plutôt que sur la mémoire du vendeur. Commencez par une boîte, construisez le fichier client, puis construisez l'entrée de vieillissement à partir des mêmes fichiers.